
Tamanho e Participação do Mercado de Neurofotônica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.35 % |
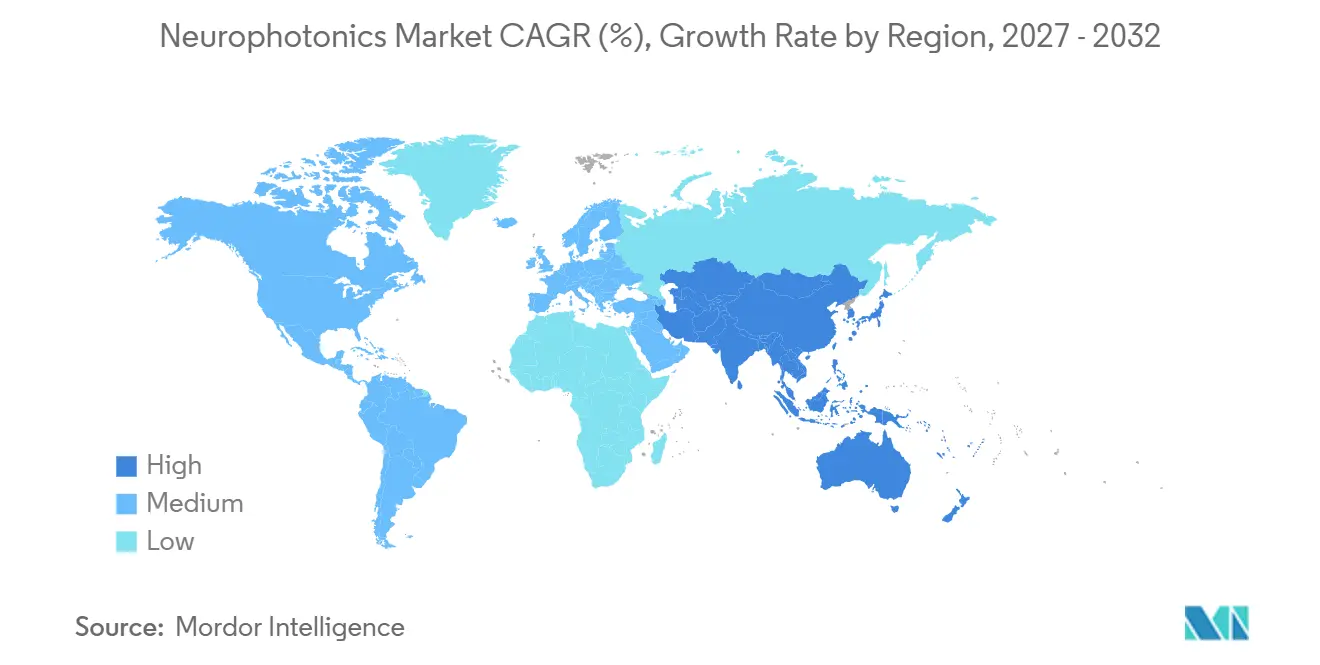
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
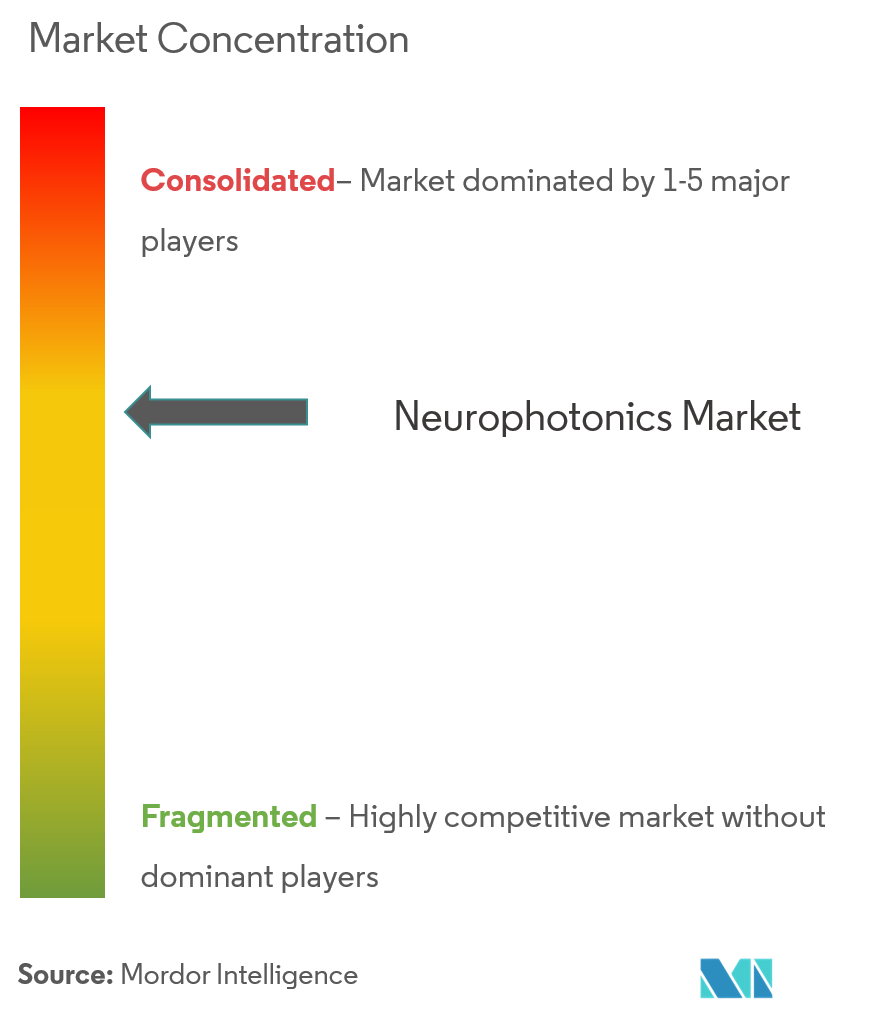
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Neurofotônica pela Mordor Intelligence
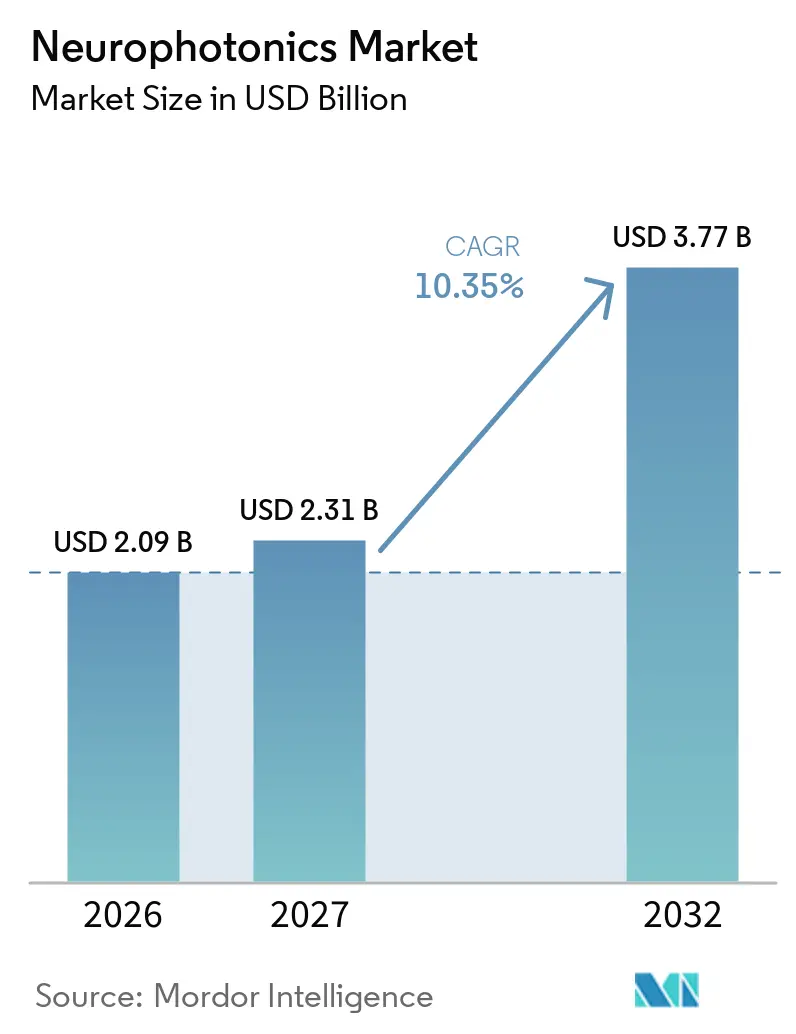
O tamanho do Mercado de Neurofotônica foi avaliado em 2,09 bilhões de USD em 2026 e estima-se que cresça de 2,31 bilhões de USD em 2027 para atingir 3,77 bilhões de USD até 2032, a um CAGR de 10,35% durante o período de previsão (2027-2032).
O rápido progresso na imagem óptica de tecidos profundos, na análise de dados habilitada por inteligência artificial e nas interfaces cerebrais minimamente invasivas está ampliando a relevância clínica da tecnologia. O financiamento governamental por meio de programas como a Iniciativa BRAIN dos Estados Unidos e a Meta 1 do Moonshot do Japão alimenta um fluxo constante de descobertas laboratoriais que migram para plataformas comerciais. Os influxos de capital de investidores de risco e as aquisições estratégicas por grandes fabricantes de equipamentos ópticos fortalecem o pipeline de inovação e encurtam os ciclos de desenvolvimento de produtos. A América do Norte mantém sua posição de liderança por meio de um ecossistema integrado de centros acadêmicos, reguladores de dispositivos médicos e partes interessadas em reembolso, enquanto a Ásia-Pacífico acelera com base na presença global de fabricação fotônica do Japão e nos crescentes gastos com P&D na China e na Índia.
Principais Conclusões do Relatório
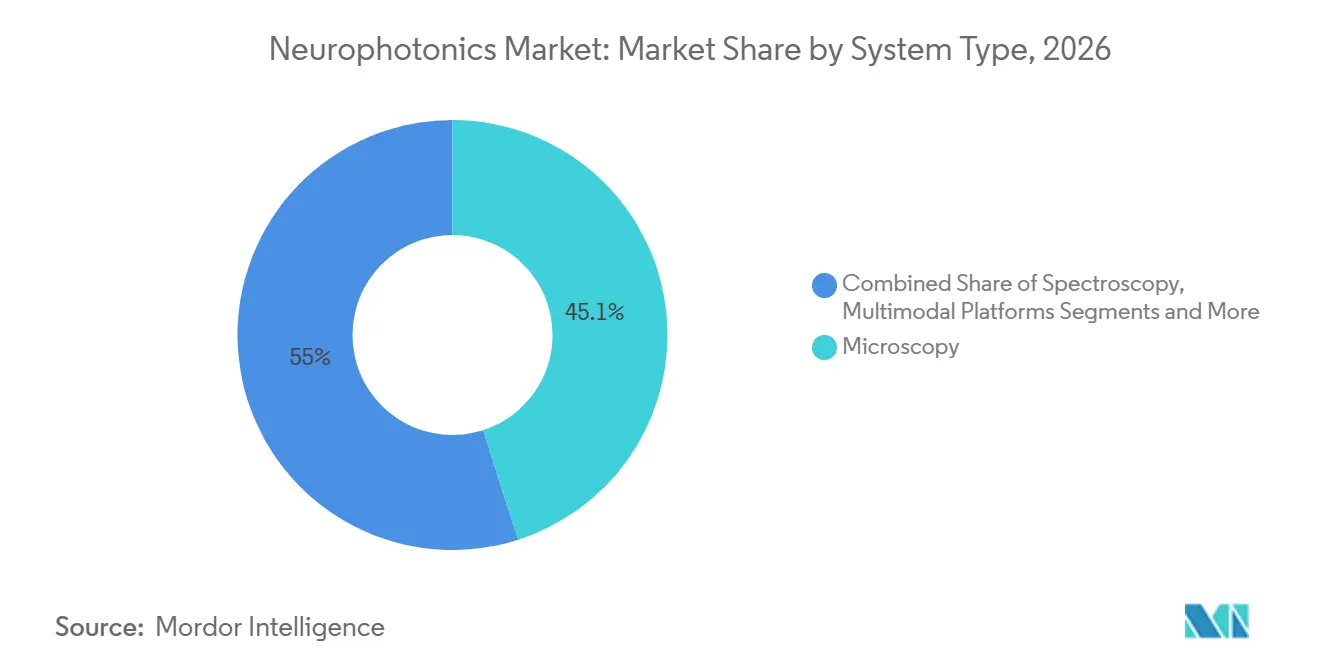
- Por tipo de sistema, os sistemas de microscopia lideraram com 45,05% da participação do mercado de neurofotônica em 2027; as plataformas de espectroscopia devem registrar um CAGR de 11,03% até 2032.
- Por aplicação, a pesquisa deteve 63,10% do tamanho do mercado de neurofotônica em 2026, enquanto os casos de uso terapêutico devem se expandir a um CAGR de 11,82% até 2032.
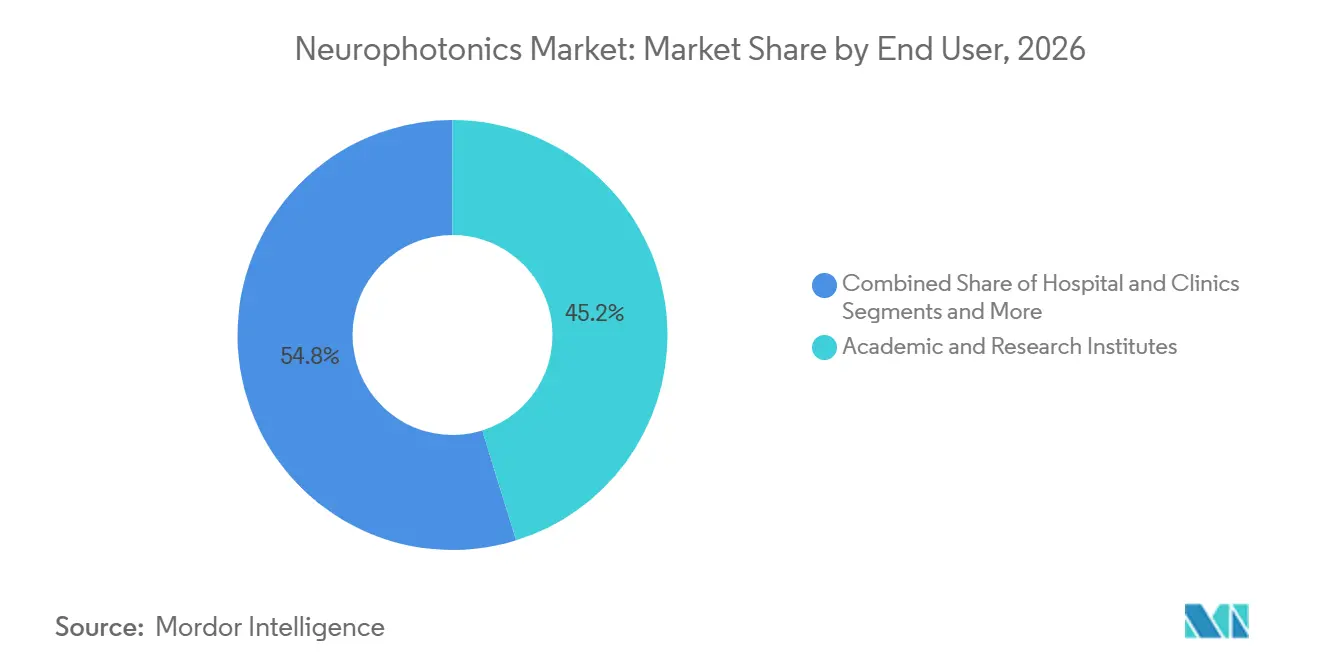
- Por usuário final, os institutos acadêmicos e de pesquisa detiveram 45,20% da participação na receita em 2026; hospitais e clínicas registram o crescimento mais rápido, com um CAGR de 12,18% até 2032.
- Por geografia, a América do Norte capturou 42,10% da participação na receita em 2026; espera-se que a Ásia-Pacífico registre um CAGR de 12,95% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Distúrbios Neurológicos | +2.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão do Financiamento Governamental para P&D em Mapeamento Cerebral | +2.1% | América do Norte, Europa, principais mercados da APAC | Longo prazo (≥ 4 anos) |
| Miniaturização e Portabilidade de Dispositivos de Neuroimagem Óptica | +1.9% | Global, adoção inicial em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Adoção Rápida de Optogenética e fNIRS em Laboratórios Acadêmicos | +1.6% | América do Norte, Europa, expansão para a APAC | Médio prazo (2 a 4 anos) |
| Integração com Plataformas Imersivas de XR e BCI | +1.4% | América do Norte, Europa, mercados seletivos da APAC | Longo prazo (≥ 4 anos) |
| Crescimento dos Casos de Uso de Monitoramento Neonatal e Perioperatório | +1.2% | Global, com ganhos iniciais em sistemas de saúde desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Distúrbios Neurológicos
As condições neurodegenerativas e psiquiátricas impõem crescentes encargos sociais e econômicos à medida que a expectativa de vida global aumenta. Mais de 55 milhões de indivíduos vivem com a doença de Alzheimer, e a incidência continua a crescer em populações envelhecidas. A espectroscopia funcional no infravermelho próximo (fNIRS) e as técnicas de fotobiomodulação fornecem dados de oxigenação cerebral em tempo real que a ressonância magnética convencional não consegue fornecer de forma economicamente viável [1]. Estudos clínicos na Universidade da Califórnia em San Francisco relataram ganhos notáveis nas pontuações do Mini Exame do Estado Mental após a terapia com luz no infravermelho próximo, fortalecendo o argumento clínico para intervenções ópticas. Os hospitais adotam a tecnologia para monitorar o progresso da reabilitação cognitiva, enquanto os fabricantes de dispositivos se concentram em sistemas fáceis de usar, adequados para ambientes ambulatoriais. À medida que a prevalência se expande, o mercado de neurofotônica atrai demanda sustentada tanto de fluxos de trabalho diagnósticos quanto terapêuticos.
Expansão do Financiamento Governamental para P&D em Mapeamento Cerebral
A Iniciativa BRAIN dos Estados Unidos destina subsídios plurianuais especificamente voltados para inovações em interfaces neurais ópticas, como a microscopia de dois fótons não degenerada. Estruturas de financiamento semelhantes na Europa e na Ásia-Pacífico reúnem laboratórios de pesquisa, fabricantes de dispositivos e centros clínicos em consórcios compartilhados, acelerando a maturação tecnológica. A Meta 1 do Moonshot do Japão prevê um setor doméstico de neurotecnologia no valor de USD 520 milhões em 2025, sinalizando um compromisso político de longo prazo. Esses programas subsidiam projetos de alto risco, financiam linhas de fabricação piloto e criam repositórios de dados de acesso aberto que aceleram a reprodutibilidade. O apoio do setor público atrai investimentos privados correspondentes, permitindo que startups escalem protótipos em sistemas de grau regulatório sem diluição proibitiva. À medida que os subsídios transitam da ciência básica para marcos translacionais, os participantes do setor capturam retornos comerciais mais cedo, reforçando a trajetória ascendente do mercado de neurofotônica.
Miniaturização e Portabilidade de Dispositivos de Neuroimagem Óptica
A transição de equipamentos de bancada para formatos portáteis ou vestíveis desbloqueia novos ambientes, desde laboratórios de desempenho atlético até terapia cognitiva domiciliar. Os avanços em diodos emissores de luz, micro-óptica e eficiência de bateria permitem capacetes de fNIRS que registram a atividade cortical enquanto os sujeitos caminham ou praticam esportes [2]. Pesquisadores que utilizam miniscópios modificados alcançaram registros bioluminescentes crônicos em roedores em movimento livre, sublinhando o potencial translacional para o monitoramento ambulatorial humano. O argumento da portabilidade ressoa com neurologistas pediátricos que evitam protocolos de sedação exigidos para imagens convencionais. Empresas de saúde para consumidores prototipam headsets de neurofeedback para gerenciamento do estresse, ampliando a demanda endereçável além dos hospitais. Os prêmios de preço iniciais diminuem à medida que os volumes de componentes aumentam, apoiando uma adoção mais rápida em mercados sensíveis a custos.
Adoção Rápida de Optogenética e fNIRS em Laboratórios Acadêmicos
Os centros acadêmicos implantam a optogenética para controlar circuitos neurais com especificidade de tipo celular, criando nova demanda por lasers ultrarrápidos, fibras ópticas e indicadores geneticamente codificados. Esquemas de dados padronizados como NIRS-BIDS e SNIRF aprimoram a interoperabilidade, permitindo que colaborações de múltiplos laboratórios agrupem conjuntos de dados e validem descobertas mais rapidamente. O uso amplo em modelos animais gera coortes altamente treinadas de pesquisadores de pós-graduação que transitam para bolsas clínicas e laboratórios de P&D da indústria, propagando expertise. As publicações que citam leituras optogenéticas cresceram de forma constante desde 2023, refletindo a maturidade da cadeia de ferramentas e as reduções de custos. Os fornecedores de equipamentos agrupam softwares prontos para uso que automatizam a remoção de artefatos e a correção hemodinâmica, reduzindo a barreira de habilidades e ampliando a base de usuários.
Integração com Plataformas Imersivas de XR e BCI
Headsets de realidade mista equipados com sensores ópticos integrados visualizam a ativação neural em tempo real, auxiliando na neurorreabilitação e na terapia imersiva. Os desenvolvedores de interfaces cérebro-computador (BCI) integram sondas de fibra óptica para fluxo bidirecional de dados neurais, aprimorando a resolução de comandos e reduzindo a latência. Sistemas protótipos alcançam precisão temporal em nível de milissegundos durante tarefas de rastreamento de mãos, sugerindo futuros jogos neuroadaptativos e controle de próteses. Os órgãos reguladores estendem designações de dispositivos inovadores a essas plataformas híbridas, reduzindo os ciclos de aprovação. A convergência da neurofotônica com os ecossistemas de XR e BCI posiciona as técnicas ópticas no núcleo das interfaces neurodigitais de próxima geração.
Crescimento dos Casos de Uso de Monitoramento Neonatal e Perioperatório
As unidades de terapia intensiva neonatal requerem avaliação contínua da oxigenação cerebral em bebês prematuros, um nicho em que o fNIRS supera a oximetria de pulso. Os cirurgiões empregam fluorescência óptica intraoperatória para delinear margens tumorais, reduzindo procedimentos repetidos. Os anestesiologistas cardíacos utilizam sondas de espectroscopia para monitorar a perfusão cerebral durante a circulação extracorpórea, prevenindo o declínio cognitivo pós-operatório. As evidências de ensaios multicêntricos impulsionam atualizações de diretrizes que incorporam o monitoramento óptico como padrão de cuidado. Os fabricantes de dispositivos respondem com sensores descartáveis estéreis e interfaces de tela sensível ao toque adaptadas para fluxos de trabalho em salas de cirurgia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Profundidade de Penetração Limitada na Imagem Cortical de Adultos | -1.8% | Global, afetando particularmente aplicações cerebrais profundas | Longo prazo (≥ 4 anos) |
| Alto CAPEX e OPEX de Plataformas Multifóton | -1.5% | Global, mais pronunciado em mercados sensíveis a custos | Médio prazo (2 a 4 anos) |
| Falta de Interoperabilidade de Formatos de Dados entre Fornecedores | -1.2% | Global, com maior impacto em ambientes com múltiplos fornecedores | Curto prazo (≤ 2 anos) |
| Riscos de Fototoxicidade e Aquecimento de Tecidos em Estudos de Longa Duração | -0.9% | Global, afetando particularmente aplicações de pesquisa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Profundidade de Penetração Limitada na Imagem Cortical de Adultos
A luz se dispersa no tecido cerebral adulto, restringindo as modalidades de dois fótons e três fótons a camadas superficiais de aproximadamente 2 a 3 mm de profundidade. Os alvos subcorticais envolvidos na doença de Parkinson ou na epilepsia refratária permanecem fora de alcance, obrigando os clínicos a adotar modalidades alternativas, como eletrodos de estimulação cerebral profunda ou ressonância magnética de alto campo. A iluminação prolongada eleva a temperatura do tecido; a PhotoniX relata que a exposição cumulativa à luz acima de 400 mW causa danos térmicos, limitando a duração da imagem. Para mitigar o problema, os pesquisadores exploram óptica de conformação de frente de onda e estimulação por fótons de terahertz, mas a prontidão comercial está a vários anos de distância. Enquanto isso, a limitação de profundidade restringe o potencial de receita imediato para fornecedores de imagens de alta qualidade.
Alto CAPEX e OPEX de Plataformas Multifóton
Os microscópios multifóton de última geração custam várias centenas de milhares de USD, e os contratos de serviço podem adicionar 10% do preço de compra anualmente [3]. Instituições menores hesitam em dedicar orçamentos de capital escassos quando os caminhos de reembolso ainda são incipientes. Técnicos qualificados requerem meses de treinamento, e a rotatividade de pessoal infla as despesas operacionais. As instalações centrais financiadas publicamente compensam os custos por meio de modelos de uso compartilhado, embora as filas de acesso retardem os cronogramas dos projetos. Os fornecedores desenvolvem esquemas de arrendamento e pagamento por varredura, mas a adoção permanece desigual fora de centros bem financiados. As barreiras de custo, portanto, suprimem a difusão em economias emergentes, moderando o crescimento global de receita do mercado de neurofotônica.
Falta de Interoperabilidade de Formatos de Dados entre Fornecedores
Os módulos de eletrofisiologia, imagem e estimulação frequentemente utilizam padrões de arquivo proprietários, complicando a integração com prontuários eletrônicos e softwares de análise. Os hospitais que operam frotas com múltiplos fornecedores enfrentam fluxos de trabalho redundantes de conversão de dados que corroem a produtividade. A comunidade de neuroimagem responde com esquemas abertos como o SNIRF, mas a adoção ampla pelos fornecedores está atrasada. A ausência de interoperabilidade plug-and-play retarda as decisões de aquisição dos sistemas de saúde, atrasando a alocação de capital. Os participantes do mercado que defendem padrões abertos tendem a ganhar vantagem competitiva quando a orientação de interoperabilidade se tornar um critério de compra.
Riscos de Fototoxicidade e Aquecimento de Tecidos em Estudos de Longa Duração
Os lasers ultrarrápidos fornecem alto fluxo de fótons que pode gerar espécies reativas de oxigênio e calor local, danificando o delicado tecido neural durante estudos prolongados. Os artefatos fototóxicos confundem a interpretação dos dados, obrigando os pesquisadores a encurtar as sessões de imagem ou adicionar hardware de resfriamento que aumenta a complexidade do instrumento. As equipes de P&D corporativas aceleram o desenvolvimento de fluoróforos de desvio para o vermelho e esquemas de excitação de menor potência, mas a implantação comercial generalizada ainda está em andamento. As preocupações com segurança, portanto, restringem certas aplicações longitudinais e promovem políticas conservadoras dos conselhos de revisão institucional, impondo limites suaves à utilização da base instalada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema:
A Dominância da Microscopia Impulsiona a InovaçãoAs plataformas de microscopia responderam por 45,05% da participação do mercado de neurofotônica em 2026, consolidando seu papel como modalidade de referência para a visualização em nível de circuito. Os módulos ZEISS FLUOVIEW FV4000MPE e Bruker OptoVolt exemplificam como os scanners ressonantes rápidos e a óptica adaptativa proporcionam resolução submicrométrica em campos de escala milimétrica. A demanda por insights estruturais cada vez mais refinados sustenta um ciclo de atualização saudável, especialmente nas instalações de imagem centrais dos principais institutos de neurociência. Os sistemas de espectroscopia registram o CAGR mais rápido, de 11,03%, até 2032, ao abordar o mapeamento hemodinâmico funcional com hardware portátil. Configurações multimodais que combinam imagem de tempo de vida de fluorescência com espectroscopia Raman atraem clientes farmacêuticos que buscam perfis abrangentes de interação composto-cérebro. Os fornecedores integram algoritmos acelerados por GPU para fornecer reconstruções volumétricas quase instantâneas, poupando aos pesquisadores horas de processamento pós-aquisição. A inovação sustentada aliada ao aumento dos projetos translacionais mantém a subcategoria de microscopia como espinha dorsal do mercado de neurofotônica mais amplo.
O tamanho do mercado de neurofotônica para soluções de espectroscopia deve aumentar acentuadamente à medida que os hospitais implantam fNIRS à beira do leito para triagem de AVC. Classificadores de inteligência artificial incorporados ao software de aquisição identificam tendências isquêmicas em menos de três segundos, orientando a intervenção imediata. A atividade corporativa se intensifica; a aquisição da NKT Photonics pela Hamamatsu garante uma cadeia de suprimentos de lasers ultrarrápidos, enquanto a Leica Microsystems formaliza um acordo de distribuição com a Inscopix para comercializar conjuntamente kits de miniescópio de resolução celular. Consórcios como o Microscopy Metadata Working Group finalizam padrões de metadados de imagem 3D, promovendo o agrupamento de dados em estudos de coorte globais. Coletivamente, esses movimentos reduzem as barreiras de entrada para novos grupos de pesquisa, reforçando o lugar preeminente da microscopia no mercado de neurofotônica.

Por Aplicação:
A Base de Pesquisa Permite a Expansão TerapêuticaAs atividades de pesquisa representaram 63,10% do tamanho do mercado de neurofotônica em 2026, à medida que os laboratórios financiados por subsídios continuaram a dominar as ordens de compra. A optogenética permanece central para a dissecção de circuitos depressivos e de ansiedade, enquanto a microscopia de folha de luz resolve conjuntos neuronais durante ensaios comportamentais. Os marcos translacionais se aceleram; a fotobiomodulação melhorou as pontuações da Lista de Avaliação do Tratamento do Autismo em até 40% em ensaios pediátricos recentes, impulsionando o interesse clínico. O segmento terapêutico, portanto, lidera o crescimento futuro com um CAGR de 11,82%, prometendo novos fluxos de receita em demência, lesão cerebral traumática e tratamento da dor crônica. As utilidades diagnósticas também ganham força à medida que a imagem de fluorescência hiperespectral auxilia os neurocirurgiões na delineação tumoral em tempo real, prevenindo a malignidade residual.
Os dados de participação do mercado de neurofotônica ressaltam como os participantes terapêuticos capturam a atenção do capital de risco. Startups que desenvolvem dispositivos de fotobiomodulação transcraniana no estilo capacete garantem rodadas de investimento inicial de vários milhões, citando o Alzheimer e a reabilitação pós-AVC como indicações endereçáveis imediatas. Os órgãos reguladores agilizam as aprovações após o implante da Precision Neuroscience ter passado pela revisão da FDA em 2024, estabelecendo precedente para submissões subsequentes de interfaces ópticas. Alianças do setor com redes hospitalares testam a aceitação dos pagadores, e os primeiros códigos de reembolso surgem nas categorias de neurorreabilitação eletiva. Em conjunto, esses avanços abrem um caminho credível do laboratório para a beira do leito, ampliando o mercado endereçável total de neurofotônica.
Por Usuário Final:
A Liderança Acadêmica Migra para a Adoção ClínicaOs institutos acadêmicos e de pesquisa detiveram 45,20% da participação na receita em 2026, servindo como centros de desenvolvimento e validação de ferramentas. As instalações centrais centralizam instrumentos de alto valor, ampliando o acesso a equipes multidisciplinares que estudam cognição, transtornos psiquiátricos e a interação neuro-imune. Hospitais e clínicas, no entanto, registram um CAGR de 12,18%, refletindo a crescente confiança dos clínicos no monitoramento óptico neurológico para cenários perioperatórios e de terapia intensiva. A aprovação da FDA para o estimulador Delphi da QuantalX Neuroscience, que detecta a progressão da doença de Parkinson com 85% de precisão, ressalta a viabilidade terapêutica e incentiva os conselhos de aquisição hospitalares.
As empresas farmacêuticas e de biotecnologia incorporam cada vez mais endpoints ópticos em ensaios de fase inicial para analisar nuances do mecanismo de ação. Leituras automatizadas de imagens com corantes sensíveis à voltagem reduzem os tempos de análise, permitindo designs de ensaios adaptativos. Os modelos de serviço dos fornecedores combinam aluguel de instrumentos com consultoria em ciência de dados, apoiando patrocinadores de medicamentos que não possuem expertise interna em neuroimagem. Coletivamente, a mudança em direção a ambientes clínicos e comerciais diversifica a exposição à receita e reduz a dependência do financiamento cíclico por subsídios, aumentando a visibilidade de curto prazo para os fornecedores no mercado de neurofotônica.
Análise Geográfica
Mercado de Neurofotônica da América do Norte
A América do Norte gerou 42,10% da receita global em 2026, graças a amplos fundos de financiamento federal e a um caminho regulatório transparente que acelera os estudos de primeira administração em humanos. A designação de dispositivo inovador concedida pela FDA à Precision Neuroscience e à ClearPoint Neuro em 2024 exemplifica a revisão ágil para plataformas transformadoras. Políticas de reembolso favoráveis para orientação por fluorescência intraoperatória consolidam ainda mais a demanda regional. Ecossistemas ricos de capital de risco em torno de Boston, San Francisco e Toronto atraem talentos empreendedores e reduzem o risco dos lançamentos comerciais iniciais. No entanto, os altos preços dos equipamentos e os mandatos de cuidados baseados em valor obrigam os fornecedores a desenvolver dossiês robustos de saúde econômica para defender os orçamentos de capital.
Mercado de Neurofotônica da Ásia-Pacífico
A Ásia-Pacífico registrou o CAGR mais rápido, de 12,95%, e está prestes a corroer a participação da América do Norte à medida que as cadeias de suprimentos locais amadurecem. O Japão mantém aproximadamente 30% da produção global de fotônica por meio de mais de 180 fabricantes, criando economias de escala que reduzem o custo da lista de materiais para os montadores de dispositivos domésticos. Os governos provinciais chineses financiam parques de neurotecnologia e oferecem registros acelerados para dispositivos médicos de Classe II, encurtando os prazos de entrada no mercado. O esquema de Incentivo Vinculado à Produção da Índia para eletrônicos médicos atrai fabricantes de componentes, moldando um nascente polo exportador. Parcerias acadêmicas transfronteiriças com centros de neurociência australianos geram protótipos translacionais, ampliando a expertise regional.
Mercado de Neurofotônica da Europa
A Europa apresenta um cenário equilibrado, onde universidades de pesquisa consolidadas e leis coesas de privacidade de dados fomentam ensaios colaborativos em múltiplos centros. A Alemanha lidera a padronização da optogenética por meio de grupos de trabalho conjuntos entre indústria e academia, enquanto o Reino Unido pilota vias de reembolso para avaliações cognitivas por fNIRS no acompanhamento de pacientes com acidente vascular cerebral. Os fabricantes locais, diante da concorrência de custos asiática, migram para modelos de serviço premium que enfatizam a integração de fluxo de trabalho e o suporte ao ciclo de vida. O alinhamento regulatório sob o Regulamento de Dispositivos Médicos da UE introduz encargos adicionais de documentação, mas também harmoniza as expectativas de qualidade dos produtos, facilitando a distribuição intraeuropeia para os fornecedores de neurofotônica.
Cenário Competitivo
O mercado de neurofotônica apresenta fragmentação moderada que permite que inovadores especializados coexistam com conglomerados ópticos diversificados. Carl Zeiss Meditec AG e Leica Microsystems aproveitam décadas de conhecimento em óptica e extensas redes de vendas para agrupar fontes de laser, objetivas e suítes de análise de imagem. A Hamamatsu Photonics garantiu capacidade de laser ultrarrápido ao concluir sua aquisição da NKT Photonics em 2024, reforçando a segurança de componentes em meio a incertezas globais de fornecimento. A Inscopix continua a se concentrar em microscópios de fluorescência em miniatura adaptados para estudos em animais em movimento livre, expandindo-se para programas de parceria translacional com empresas farmacêuticas.
As oportunidades de espaço em branco se concentram em dispositivos de espectroscopia com custo otimizado para clínicas de neurologia ambulatorial e plataformas de dados plug-and-play que conectam equipamentos de múltiplos fornecedores. A Spryte Medical revelou um sistema de tomografia de coerência óptica aprimorado por IA capaz de extrair biomarcadores microvasculares relevantes para o gerenciamento de concussão, ilustrando a inclinação com que os recém-chegados podem conquistar nichos de mercado. Os depósitos de patentes aumentam em áreas que combinam estimulação óptica com eletrofisiologia de malha fechada, sugerindo uma corrida armamentista por interfaces cérebro-computador multifuncionais. Os participantes do mercado que reconhecem o valor de APIs abertas e análises baseadas em nuvem criam ecossistemas mais adesivos que geram receita recorrente, enquanto os retardatários correm o risco de serem relegados ao status de fornecedor de componentes.
O campo competitivo também testemunha joint ventures onde especialistas em software de imagem médica se alinham com fabricantes de óptica para fornecer soluções integradas. A JuneBrain faz parceria com redes hospitalares para implantar sistemas portáteis de imagem retiniana que inferem a progressão neurodegenerativa, gerando receita de assinatura a partir de software de interpretação de dados. Colaborações estratégicas como a aliança de cinco anos de ultrassom focado entre Charles River Laboratories e Insightec em setembro de 2024 ilustram a expansão horizontal para modalidades adjacentes de neuromodulação, reforçando a amplitude do ecossistema em torno de mercados neurológicos finais compartilhados.
Líderes do Setor de Neurofotônica
-
Cairn Research
-
Artinis Medical Systems
-
Hitachi, Ltd.
-
Femtonics Ltd
-
Carl Zeiss AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Neurofotônica Empresas cobertas neste relatório
- Carl Zeiss
- Danaher
- Hamamatsu Photonics
- Bruker
- Artinis Medical Systems
- HORIBA
- Hitachi
- Femtonics Ltd.
- Inscopix Inc.
- Cairn Research
- fNIR Devices
- HemoPhotonics
- Thorlabs
- PicoQuant GmbH
- NKT Photonics
- Intelligent Imaging Innovations
- NeuroLight Technologies
- Luxmux Technologies
- Photometrics
- Neuronix Imaging
Desenvolvimentos industriais recentes em Mercado de Neurofotônica
- Setembro de 2024: Charles River Laboratories International Inc. e Insightec lançaram uma colaboração estratégica de cinco anos para oferecer uma plataforma global de serviços de descoberta de medicamentos por ultrassom focado em neurociência.
- Novembro de 2022: Bruker expandiu seu portfólio de neuroimagem por meio da aquisição da Neurescence e da Inscopix, integrando expertise em imagem em miniatura em sua linha mais ampla de instrumentação óptica.
Escopo do Relatório do Mercado Global de Neurofotônica
A neurofotônica é um campo que abrange a interseção entre luz e neurônios para descoberta fundamental e tradução clínica. O campo emprega uma gama de metodologias ópticas, desde microscopias até espectroscopias, para alcançar uma compreensão multiescala da estrutura e função do cérebro saudável e doente, bem como do sistema nervoso. O escopo deste relatório está limitado à América do Norte, Europa, Ásia-Pacífico e Resto do Mundo.
Visão geral da segmentação
| Microscopia |
| Espectroscopia |
| Plataformas Multimodais |
| Outros Tipos de Sistema |
| Pesquisa |
| Diagnóstico |
| Terapêutica |
| Institutos Acadêmicos e de Pesquisa |
| Hospitais e Clínicas |
| Empresas Farmacêuticas e de Biotecnologia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Sistema | Microscopia | |
| Espectroscopia | ||
| Plataformas Multimodais | ||
| Outros Tipos de Sistema | ||
| Por Aplicação | Pesquisa | |
| Diagnóstico | ||
| Terapêutica | ||
| Por Usuário Final | Institutos Acadêmicos e de Pesquisa | |
| Hospitais e Clínicas | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Neurofotônica?
O mercado de neurofotônica é avaliado em 2,31 bilhões de USD em 2027 e prevê-se que atinja 3,77 bilhões de USD até 2032.
Quem são os principais participantes do Mercado de Neurofotônica?
Cairn Research, Artinis Medical Systems, Hitachi, Ltd., Femtonics Ltd e Carl Zeiss AG são as principais empresas que operam no Mercado de Neurofotônica.
Qual tipo de sistema gera mais receita?
Os sistemas de microscopia lideram com 45,05% da participação do mercado de neurofotônica em 2026, impulsionados por melhorias contínuas de resolução e ampla adoção em pesquisa.
Por que a Ásia-Pacífico é considerada a região de crescimento mais rápido?
A Ásia-Pacífico registra um CAGR de 12,95% devido à forte base de fabricação fotônica do Japão e aos crescentes investimentos em neurotecnologia na China e na Índia.