
Tamanho e Participação do Mercado de Neurociência
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
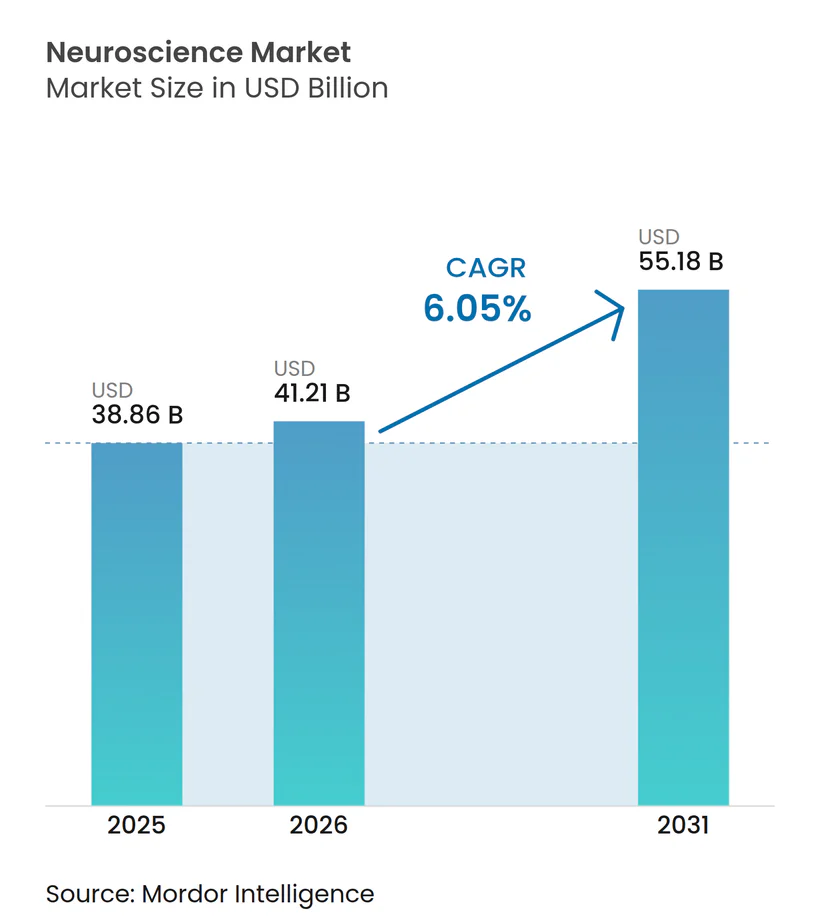
| Tamanho do Mercado (2026) | 41.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.05 % |
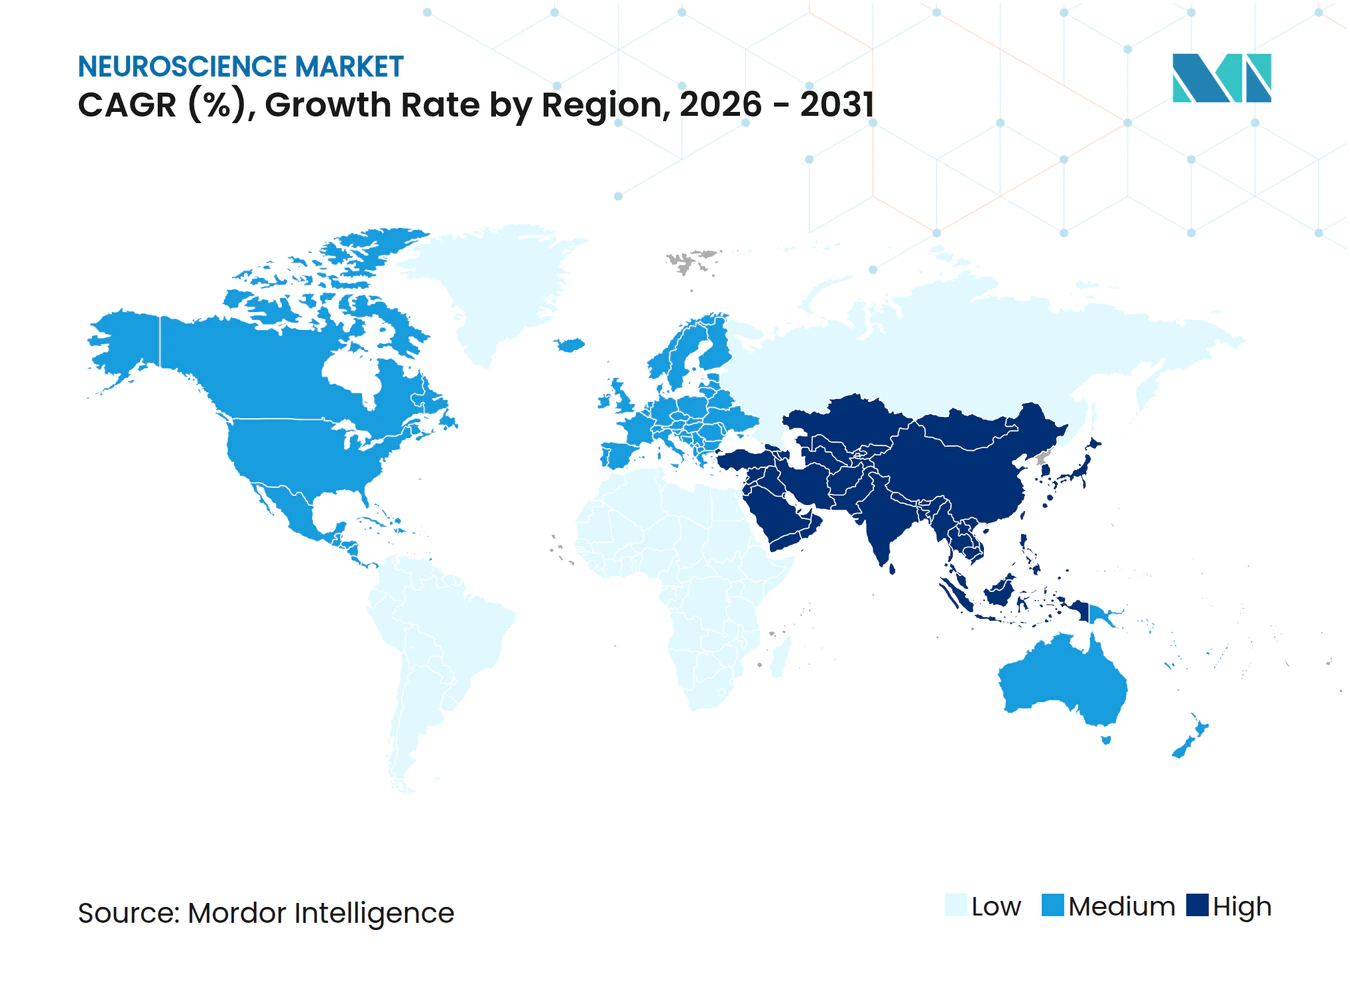
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Neurociência por Mordor Intelligence
O tamanho do mercado de neurociência em 2026 é estimado em 41,21 bilhões de USD, crescendo a partir do valor de 2025 de 38,86 bilhões de USD, com projeções para 2031 mostrando 55,18 bilhões de USD, crescendo a um CAGR de 6,05% no período de 2026 a 2031. O tamanho atual do mercado de neurociência ressalta um impulso substancial, uma vez que os distúrbios neurológicos respondem por 3,4 bilhões de casos em todo o mundo, o maior ônus de doenças em todas as áreas terapêuticas[1]. O envelhecimento demográfico, a rápida adoção de sistemas de imagem de 7 T e superiores que agora oferecem resolução de 0,19 mm, e os avanços contínuos em interfaces cérebro-computador adaptativas impulsionam coletivamente a demanda. Ferramentas de suporte a decisões com inteligência artificial em tempo real, plataformas de fusão de dados multimodais e neuroeletrônicos miniaturizados ampliam o alcance clínico ao mesmo tempo em que reduzem os custos de monitoramento. No entanto, os elevados custos iniciais de equipamentos e os marcos éticos em evolução em torno das neurotecnologias invasivas moderam a trajetória de crescimento e obrigam os participantes do mercado a inovar em estratégias de financiamento e regulatórias.
Principais Conclusões do Relatório
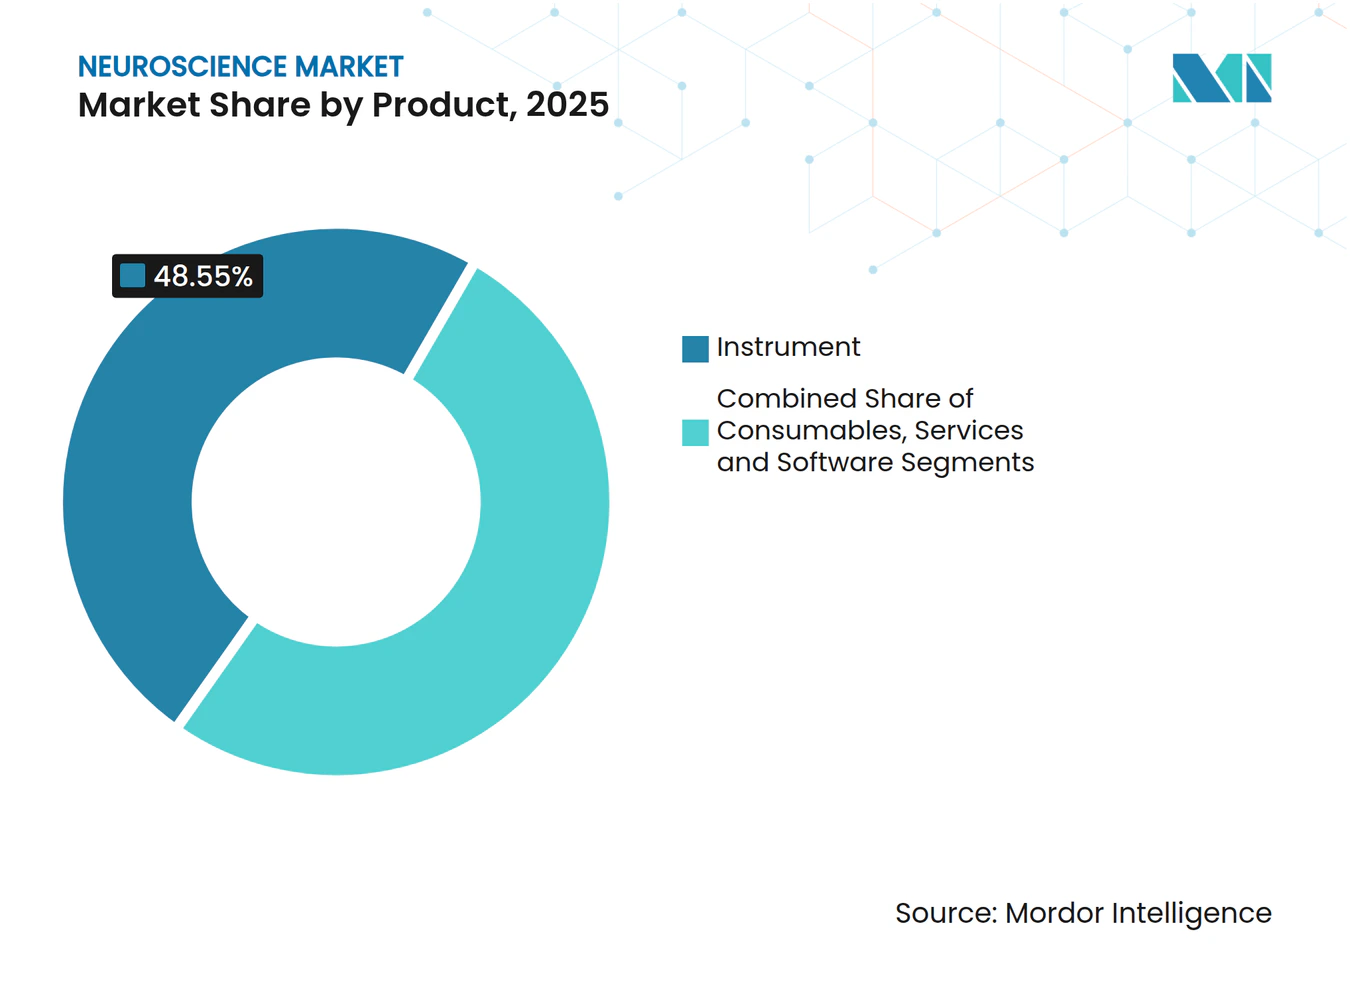
- Por produto, os instrumentos capturaram 48,55% da participação do mercado de neurociência em 2025; software e serviços devem se expandir a um CAGR de 6,11% até 2031.
- Por tecnologia, a neuroimagem comandou 41,82% do tamanho do mercado de neurociência em 2025, enquanto a neuroestimulação deve crescer a um CAGR de 6,33% até 2031.
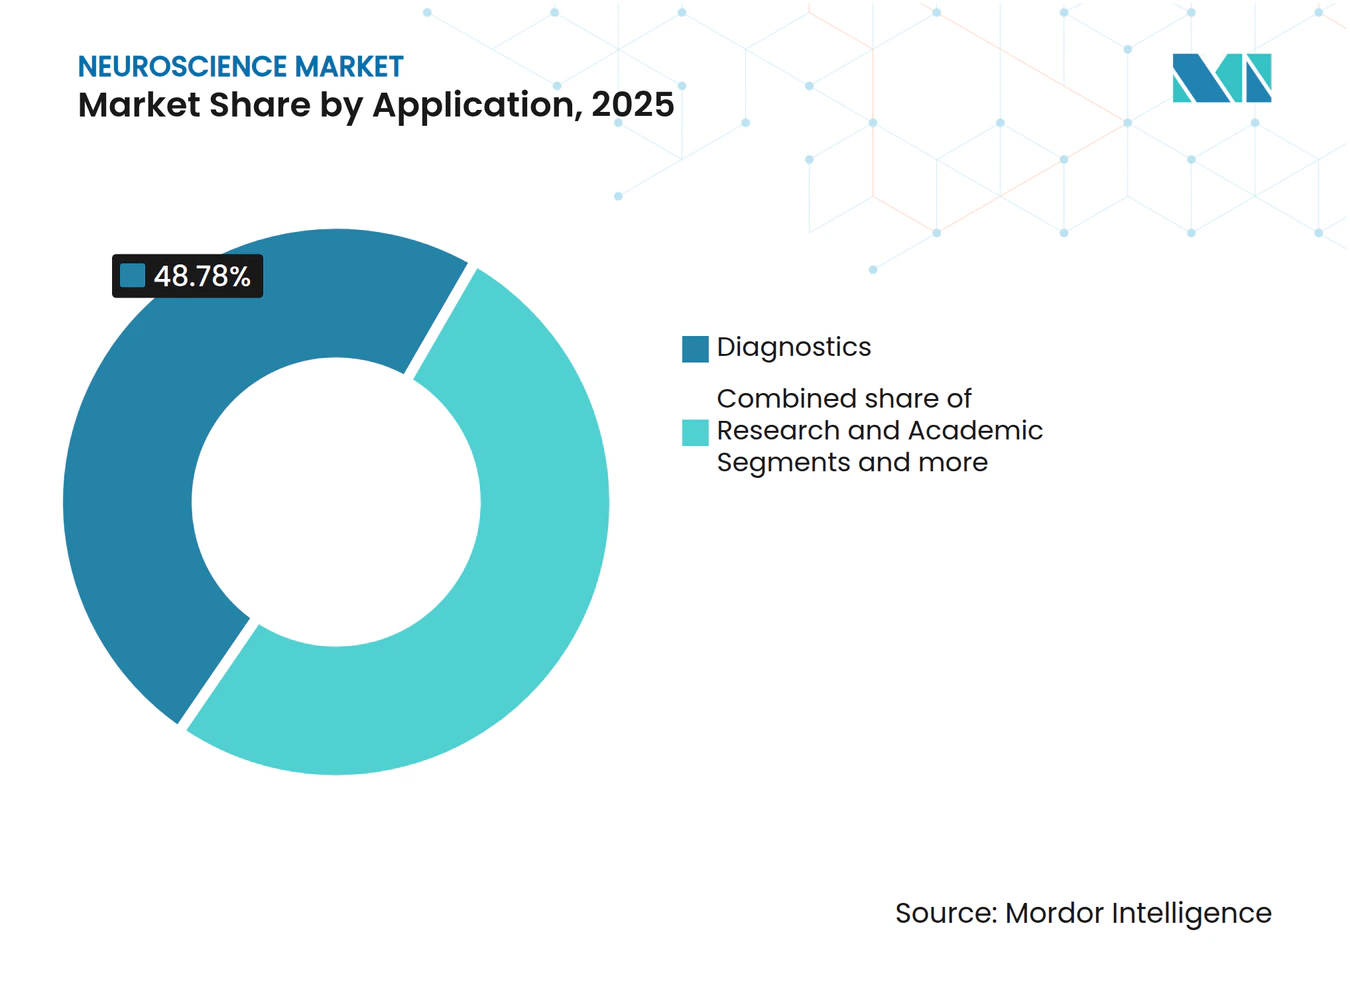
- Por aplicação, o diagnóstico liderou com 48,78% de participação na receita em 2025; o monitoramento terapêutico avançará a um CAGR de 6,55% até 2031.
- Por usuário final, hospitais e clínicas detinham 47,30% de participação no tamanho do mercado de neurociência em 2025, enquanto os laboratórios de diagnóstico registram o maior CAGR projetado de 6,78% até 2031.
- Por geografia, a América do Norte detinha 41,90% de participação no tamanho do mercado de neurociência em 2025, enquanto a Ásia-Pacífico registra o maior CAGR projetado de 6,97% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de distúrbios neurodegenerativos | +1.8% | Global — maior na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em neuroimagem de alto campo (7 T +) | +1.2% | América do Norte e UE lideram; Ásia-Pacífico segue | Médio prazo (2-4 anos) |
| Plataformas de integração de dados multimodais com inteligência artificial | +1.0% | Global; adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Miniaturização de neuroeletrônicos para monitoramento domiciliar | +0.8% | Global; adoção pelo consumidor primeiro na América do Norte e UE | Médio prazo (2-4 anos) |
| Onda de comercialização de interfaces cérebro-computador | +0.7% | América do Norte lidera; China e UE aceleram | Longo prazo (≥ 4 anos) |
| Crescimento das bolsas de P&D públicas e privadas em neurociência | +0.6% | Concentrado nos Estados Unidos, China e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Neurodegenerativos
As condições neurológicas afetaram 3,4 bilhões de pessoas em 2024, um número equivalente a 43,1% da população global e responsável por 443 milhões de anos de vida ajustados por incapacidade. A prevalência de doenças aumentou 18,2% de 1990 a 2024 e deve crescer 22% até 2050, com os casos de Parkinson sozinhos esperados para atingir 25,2 milhões. Sistemas aprimorados por inteligência artificial agora alcançam 96% de precisão diagnóstica para o Parkinson, ilustrando como ferramentas avançadas podem reduzir os custos de cuidados de longo prazo ao mesmo tempo em que melhoram os resultados. O envelhecimento demográfico no Leste Asiático e na Europa intensifica a demanda por diagnósticos em estágio inicial e vias de cuidado individualizadas. Os planejadores de sistemas de saúde priorizam cada vez mais programas de neurologia preventiva, apoiando a aquisição sustentada de equipamentos de imagem e estimulação em instalações públicas e privadas.
Avanços Tecnológicos em Neuroimagem de Alto Campo (7 T +)
A ressonância magnética de ultra-alto campo desbloqueia percepções microestruturais inacessíveis em intensidades menores, permitindo que os clínicos localizem focos epileptogênicos e lesões microvasculares mais cedo. Plataformas de 7 T aprovadas pela FDA agora operam em toda a América do Norte e Europa, enquanto o sistema Iseult de 11,7 T demonstra resolução de 0,19 mm para pesquisa de fronteira[2]. As curvas de custo estão começando a declinar à medida que os fornecedores refinam o design do magneto e os requisitos do local. Novos contrastes de imagem e modos funcionais — incluindo mapeamento de sódio e curtose de difusão — aprimoram o diagnóstico diferencial em acidente vascular cerebral, esclerose múltipla e neuro-oncologia. Os reguladores emitiram diretrizes de segurança específicas, melhorando a confiança dos clínicos e acelerando os ciclos de aquisição hospitalar.
Plataformas de Integração de Dados Multimodais com Inteligência Artificial
Algoritmos desenvolvidos especificamente fundem EEG, fMRI, dados genômicos e registros clínicos para apresentar retratos neurais coesos, uma capacidade exemplificada pela estrutura NeuroBind que impulsiona o desempenho de tarefas por meio de representações unificadas. Grandes modelos de linguagem treinados em casos de neurologia agora superam profissionais experientes em avaliações cegas. Ferramentas intraoperatórias como o FastGlioma classificam tecido maligno em 10 segundos com 92% de precisão, reduzindo os tempos de cirurgia. As plataformas de inteligência artificial também fornecem benefícios de fluxo reverso, com percepções neurocientíficas moldando arquiteturas de aprendizado de máquina de próxima geração. A análise habilitada para nuvem estende o suporte avançado a decisões para centros de médio porte, democratizando o acesso à interpretação sofisticada antes restrita a hospitais acadêmicos.
Miniaturização de neuroeletrônicos para monitoramento domiciliar
Sistemas de EEG intra-auricular e de clipe para óculos fornecem registros de qualidade clínica sem equipamentos volumosos, permitindo o rastreamento contínuo de biomarcadores de Alzheimer baseados no sono. Usuários com epilepsia obtêm previsões diárias de probabilidade de convulsões por meio de EEG vestível de ultra-longo prazo que atende aos padrões de qualidade de sinal. Avanços em substratos flexíveis e eletrodos agnósticos ao couro cabeludo melhoram a inclusividade em populações diversas. As agências regulatórias agora mantêm equipes de revisão dedicadas para dispositivos vestíveis neurológicos, facilitando a comercialização. À medida que os volumes de produção aumentam, os custos unitários caem, abrindo canais de varejo e telessaúde que expandem o mercado geral de neurociência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de capital de sistemas avançados de imagem e estimulação | -1.4% | Global, com maior impacto em mercados emergentes e instalações de saúde menores | Médio prazo (2-4 anos) |
| Obstáculos éticos e regulatórios em torno da neurotecnologia invasiva | -0.9% | Global, com estruturas regulatórias variadas entre regiões | Longo prazo (≥ 4 anos) |
| Preocupações com privacidade de dados em neuroanalítica baseada em nuvem | -0.6% | Global, com maior impacto na UE sob o GDPR e regiões com foco semelhante em privacidade | Médio prazo (2-4 anos) |
| Escassez de neuroespecialistas treinados em mercados emergentes | -0.5% | Mercados emergentes na Ásia-Pacífico, África e América Latina, com efeitos secundários globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Sistemas Avançados de Imagem e Estimulação
Uma ressonância magnética de 3 T de última geração tem custo de aquisição próximo a 3,2 milhões de USD, enquanto as plataformas de 7 T superam substancialmente esse valor, desafiando hospitais com orçamentos limitados. As taxas de uso do scanner por hora variam de 480 a 835 USD, refletindo manutenção, hélio e contratos de serviço. A ressonância magnética portátil de 64 mT com preço em torno de 200.000 USD atende apenas a indicações clínicas limitadas. A implantação de estimulação cerebral profunda continua sendo proibitivamente cara para pacientes de baixa renda, apesar das políticas de reembolso, e a escassez de neurocirurgiões agrava os tempos de espera. Modelos inovadores de aquisição, como acordos de pagamento por exame e empreendimentos de arrendamento público-privado, estão surgindo para difundir o risco de propriedade e acelerar a adoção.
Obstáculos Éticos e Regulatórios em Torno da Neurotecnologia Invasiva
Os códigos de dispositivos existentes não anteciparam os fluxos de dados neurais, levando os reguladores a elaborar novas regras sobre privacidade mental e suporte de longo prazo ao paciente. A Lei de Inteligência Artificial da UE introduz classificação obrigatória de risco e vigilância pós-comercialização para neurodispositivos, potencialmente prolongando o tempo de entrada no mercado. O GDPR complica ainda mais os ensaios multinacionais ao restringir a transferência transfronteiriça de dados brutos do cérebro. Casos anteriores em que fabricantes de dispositivos encerraram operações e deixaram usuários com implantes sem suporte destacam a criticidade das salvaguardas de continuidade do cuidado. Propostas de monitoramento neuro baseado em emprego desencadeiam debates sobre liberdade cognitiva, provocando supervisão adicional. Os reguladores estão respondendo por meio de vias de dispositivos inovadores e aprovações condicionais vinculadas à coleta de evidências pós-comercialização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Instrumentos Impulsionam a Onda de InovaçãoEm 2025, os instrumentos geraram quase metade da receita total ao assegurar 48,55% da participação do mercado de neurociência. Plataformas de capital intensivo, como ressonância magnética de 7 T, estimuladores cerebrais profundos adaptativos e EEG de alta densidade, dominam os orçamentos de aquisição e sustentam a trajetória de expansão do tamanho do mercado de neurociência. Software e serviços crescem mais rapidamente a um CAGR de 6,11%, à medida que análises em nuvem, painéis de visualização em tempo real e ofertas de algoritmo como serviço desbloqueiam valor incremental do hardware instalado. Os consumíveis sustentam demanda estável vinculada ao volume de ensaios moleculares e testes de eletrofisiologia.
Uma mudança em direção a contratos baseados em resultados incentiva os fornecedores a agrupar capacidades de software com manutenção de hardware, suavizando os gastos anuais para os prestadores. O sistema BrainSense da Medtronic, aprovado em 2025, ilustra um modelo de hardware mais algoritmo pelo qual os eletrodos implantados transmitem dados neurais contínuos para software de controle adaptativo para o cuidado do Parkinson. As agências regulatórias agora publicam classificações dedicadas para aplicações de programação de estimulação cerebral, incentivando fornecedores independentes de software especializados. À medida que os hospitais priorizam fluxos de trabalho integrados, a demanda muda de instrumentos independentes para ecossistemas modulares que unem aquisição, processamento e acompanhamento remoto.



Por Tecnologia:
Neuroimagem Mantém o Comando, mas a Estimulação AceleraA neuroimagem capturou 41,82% da receita de 2025, consolidando sua posição como modalidade central no mercado mais amplo de neurociência. O crescimento decorre da expansão das indicações clínicas para scanners de 7 T, da integração de combinações de fMRI-fNIRS e da disponibilidade de sistemas de gradiente especializados que atingem 500 mT/m de intensidade para conectômica. A neuroestimulação, no entanto, avança mais rapidamente a um CAGR de 6,33%, impulsionada por aprovações para estimulação cerebral profunda adaptativa em distúrbios do movimento e pela expansão da cobertura de estimulação magnética transcraniana para depressão.
A eletrofisiologia se beneficia da miniaturização de sensores sem fio, tornando o monitoramento de longo prazo prático fora de centros terciários. Os ensaios moleculares e celulares rastreiam os mecanismos subjacentes da doença, apoiando ensaios de medicina de precisão que dependem de biomarcadores derivados simultaneamente de imagem e estimulação. Os organismos de padronização continuam a refinar as normas de segurança da IEC, fornecendo aos administradores de sistemas de saúde diretrizes mais claras e acelerando as decisões de planejamento de capital.
Por Aplicação:
Diagnóstico Lidera Enquanto o Monitoramento Terapêutico Ganha RitmoAs funções de diagnóstico responderam por 48,78% da receita de 2025, pois a detecção precoce continua sendo o elemento central para o cuidado neurológico custo-efetivo. Os relatórios aprimorados por inteligência artificial agilizam o fluxo de trabalho do radiologista e aumentam o rendimento diagnóstico, reforçando a participação dominante. O monitoramento terapêutico registra um CAGR de 6,55% até 2031 e depende cada vez mais de sistemas de circuito fechado que ajustam automaticamente a intensidade da estimulação com base no feedback neural contínuo, ilustrando a convergência de diagnóstico e terapia em um único fluxo de trabalho.
A pesquisa acadêmica e translacional recebe apoio estável de esquemas de bolsas de vários bilhões de dólares em todo o mundo, sustentando o tamanho do mercado de neurociência para instrumentos de alta precisão. Os pipelines farmacêuticos e de biotecnologia dependem de leituras multimodais para validar a eficácia de medicamentos, criando oportunidades de venda cruzada para kits integrados de ensaio de imagem mais biofluido. Os biomarcadores digitais derivados de dispositivos vestíveis aproximam ainda mais os ambientes clínico e domiciliar, permitindo avaliações de eficácia de 24 horas.

Por Usuário Final:
Dominância Hospitalar Enfrenta Impulso dos LaboratóriosHospitais e clínicas controlaram 47,30% da receita do setor em 2025, ao implantarem complexas suítes de neuroimagem e salas cirúrgicas de neuroestimulação. Os laboratórios de diagnóstico agora registram o maior CAGR de 6,78%, à medida que os pagadores endossam testes centralizados de maior volume para eficiência de custos. Os centros acadêmicos crescem em importância estratégica graças a expansões de programas financiados por bolsas, como o Treinamento em Neurotecnologia de Stanford, que cultivam talentos de próxima geração.
Os patrocinadores farmacêuticos terceirizam a medição de biomarcadores para laboratórios especializados, impulsionando a demanda por análises de EEG de alto rendimento e serviços de ensaio de radioligante. Os serviços de tele-neurologia estendem a influência hospitalar além das paredes físicas, enquanto os dispositivos portáteis permitem que clínicas comunitárias ofereçam triagem neuro de base, ampliando assim a pegada geral do mercado de neurociência.
Análise Geográfica
Mercado de Neurociência da América do Norte
A América do Norte liderou o setor com 41,90% de participação na receita em 2025, pois políticas robustas de reembolso e aprovações antecipadas da FDA fomentam a rápida adoção de tecnologia. O financiamento contínuo da Iniciativa BRAIN do NIH de 400 milhões de USD por ano sustenta um vibrante pipeline de inovação. As redes de prestadores integram cada vez mais a estimulação cerebral profunda adaptativa e o EEG vestível nas vias de cuidado padrão, reforçando a liderança regional.
Mercado de Neurociência da Ásia-Pacífico
A Ásia-Pacífico avança a um CAGR de 6,97% graças a ambiciosos programas nacionais e a uma população idosa considerável. O plano estratégico de política da China para interfaces cérebro-computador sustenta ensaios clínicos acelerados e a expansão dos fluxos de capital. Os fabricantes japoneses aplicam expertise em robótica e imagem ao design de magnetos de próxima geração, enquanto a Índia canaliza alocações de infraestrutura de saúde para hospitais de cuidados terciários, ampliando o acesso ao mercado em diferentes níveis socioeconômicos.
Mercado de Neurociência da EMEA
A Europa mantém crescimento equilibrado apoiado pela Lei de Inteligência Artificial da UE, que codifica obrigações de segurança e desempenho, aumentando a certeza dos investidores. As aprovações da EMA para novas terapêuticas, como a pridopidina para a doença de Huntington, estimulam a demanda diagnóstica complementar. Os mercados do Oriente Médio e da África permanecem incipientes, mas recebem apoio ao desenvolvimento internacional para mitigar a escassez de neurocirurgiões, que atualmente está em 0,12 por 100.000 habitantes em países de baixa renda versus 2,44 em países de alta renda.
Panorama Regulatório
Instrumentos de neurociência, sistemas de neuroestimulação e software de neuroanalítica são regulamentados principalmente como dispositivos médicos, com vias de aprovação que variam por classe de risco e por região. Nos Estados Unidos, os dispositivos neurológicos são regulamentados sob as autoridades de dispositivos médicos da FDA, com classificações de dispositivos neurológicos sob 21 CFR Parte 882. Os fabricantes também devem alinhar seus sistemas de qualidade aos requisitos da FDA, incluindo o Regulamento do Sistema de Gestão da Qualidade (QMSR) que entrou em vigor em 2 de fevereiro de 2026. A atualização reforçou as expectativas de conformidade de documentação e ciclo de vida para sistemas complexos, como implantáveis e plataformas de neuromodulação conectadas.
Na Europa, o Regulamento (UE) 2017/745 (MDR) permanece como o quadro central para neurodispositivos, com uma versão atualizada em vigor a partir de 1º de janeiro de 2026. Ele influencia os requisitos de evidências clínicas, a vigilância pós-comercialização e a documentação técnica para produtos de neuromodulação implantáveis e não invasivos. O Regulamento Delegado da Comissão (UE) 2026/1359 (adotado em 20 de março de 2026) altera os detalhes do MDR relacionados à lista de determinados dispositivos implantáveis de Classe IIb e às isenções de avaliação de documentação técnica associadas, refletindo os esforços contínuos da UE para refinar a carga administrativa enquanto mantém os requisitos de segurança para implantes de maior risco utilizados em neurologia.
Análise da Cadeia de Valor
A cadeia de valor da neurociência abrange componentes a montante, fabricação intermediária e conformidade de qualidade, e distribuição a jusante por meio de canais clínicos. Os insumos a montante incluem magnetos de alto campo e gradientes para ressonância magnética, detectores e fluxos de trabalho de radiotraçadores para PET, eletrodos e embalagens herméticas para implantáveis, e eletrônicos de grau médico, como chips de front-end analógico. O trabalho intermediário centra-se na fabricação e conformidade de qualidade, incluindo processos ISO 13485 para sistemas vestíveis implantáveis e de grau clínico, enquanto a atividade a jusante ocorre por meio de canais de equipamentos de capital hospitalar, programas de neurocirurgia, clínicas de neurologia e laboratórios de diagnóstico especializados.
Em BCI invasiva e neuromodulação de próxima geração, a cadeia é cada vez mais modular. Os desenvolvedores em estágio clínico dependem de fornecedores especializados e organizações de desenvolvimento e fabricação por contrato (CDMOs) para matrizes de eletrodos, microfabricação e montagem, em vez de construir fabricação de pilha completa internamente. Os prazos de construção podem se prolongar quando o acesso à capacidade de sala limpa certificada, ao fornecimento qualificado de chips de grau médico e à produção de eletrodos de alta precisão é limitado. A CorTec (CDMO de neurotecnologia implantável) e a Precision BioMEMS (capacidade de fabricação de matrizes de microeletrodos) refletem essa camada de fabricação especializada que ajuda as empresas de dispositivos a avançar de estudos de viabilidade para implantação clínica mais ampla. No lado da comercialização, os marcos regulatórios de 2026 para sistemas específicos de condição e adaptativos, incluindo a aprovação da FDA do Neurovalens Modius Spero para TEPT e a atividade de marcação CE para plataformas de estimulação cerebral profunda adaptativa, também elevam o papel da infraestrutura pós-mercado, redes de serviço e governança de atualização de software como parte da cadeia de valor total.
Panorama Competitivo
Concentração do Mercado
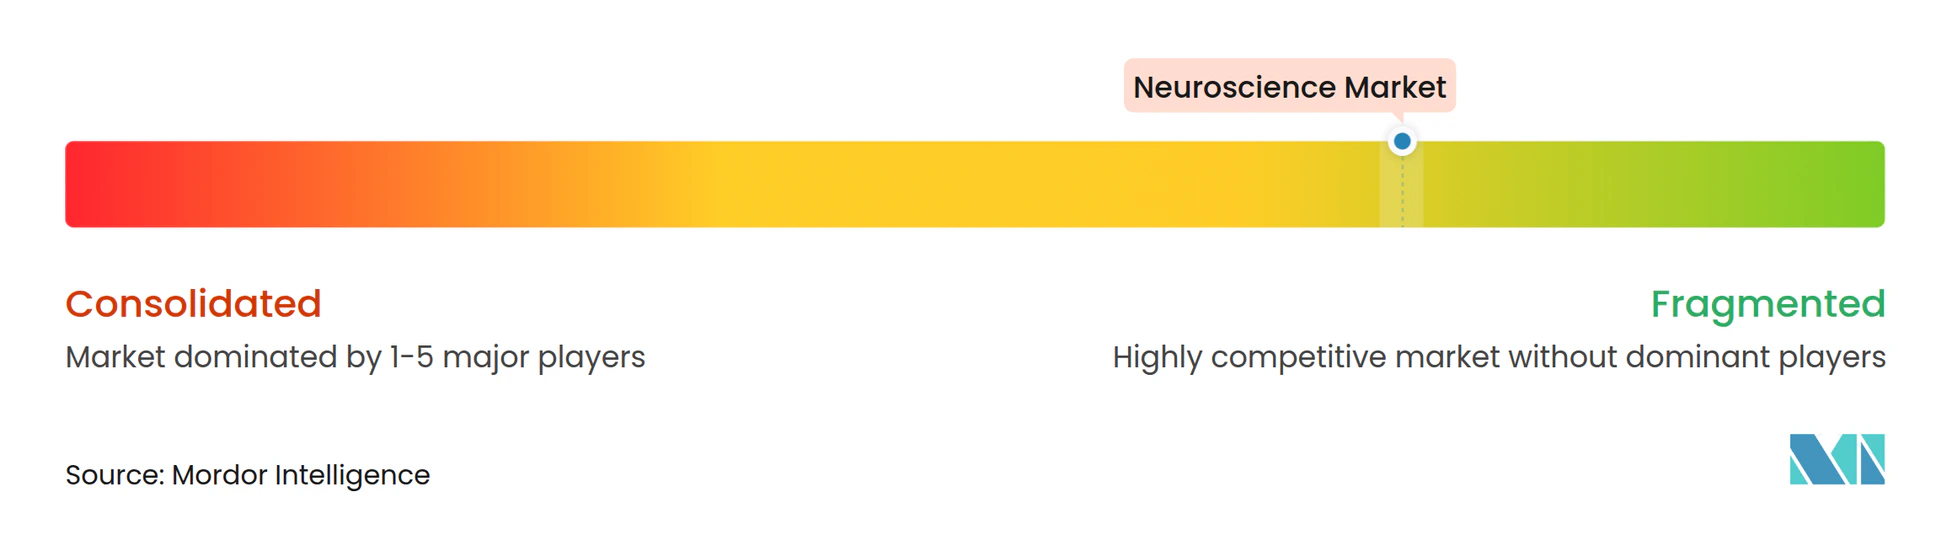
O mercado de neurociência apresenta concentração moderada, com os principais fornecedores se diferenciando por meio de algoritmos proprietários, capacidade multimodal e velocidade regulatória. A estimulação cerebral profunda adaptativa da Medtronic marca a primeira implantação em larga escala de neuroestimulação de circuito fechado, atendendo a mais de 40.000 pacientes em todo o mundo. GE HealthCare e Siemens Healthineers refinam magnetos com baixo consumo de hélio e sequências de aquisição rápida que reduzem o tempo total de exame e as despesas operacionais. Bruker e Zeiss visam nichos de imagem pré-clínica e microscopia, ampliando a diversidade de receita.
Fusões estratégicas continuam: a Boston Scientific adquiriu a Axonics, especialista em neuromodulação para saúde pélvica, para ampliar a cobertura de indicações; a Globus Medical adquiriu a Nevro para integrar plataformas de estimulação espinhal e craniana. Comunicados de imprensa das empresas confirmam sinergias de vendas esperadas e planos de distribuição entre canais. Startups como Precision Neuroscience e Neuralink buscam formatos de BCI minimamente invasivos com cronogramas regulatórios acelerados graças às vias de dispositivos inovadores dos EUA.
A dinâmica competitiva agora enfatiza parcerias de inteligência artificial, infraestrutura nativa em nuvem e contratos de serviço de ciclo de vida, em vez de hardware isolado. Os fornecedores que oferecem ecossistemas interoperáveis com garantias de resultados ganham tração entre sistemas hospitalares conscientes dos custos. Enquanto isso, ferramentas de código aberto e repositórios de código globais reduzem as barreiras de entrada para empresas menores, intensificando a rivalidade em análises e software de camada de aplicação.
Líderes do Setor de Neurociência
-
GE Healthcare
-
Siemens Healthineers
-
Medtronic PLC
-
Abbott Laboratories
-
Boston Scientific Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Neurociência Empresas cobertas neste relatório
- Medtronic
- GE HealthCare Technologies Inc.
- Abbott Laboratories
- Boston Scientific
- Siemens Healthineers
- Koninklijke Philips
- Thermo Fisher Scientific
- Nihon Kohden
- Hitachi
- FUJIFILM
- Bruker
- Carl Zeiss
- Bio-Rad Laboratories
- Revvity
- Compumedics
- Alpha Omega Engineering Ltd.
- Axion BioSystems Inc.
- Blackrock Neurotech
Oportunidades de Mercado e Perspectivas Futuras
As oportunidades estão concentradas em neuromodulação de circuito fechado e fluxos de trabalho clínicos definidos por software que combinam detecção, análise e terapia em uma única via de cuidado. O mercado já possui pontos de prova específicos em epilepsia, depressão e TEPT: a NeuroPace recebeu aprovação da FDA para seu ECoG Assistant (maio de 2026) para avançar o cuidado da epilepsia orientado por inteligência artificial, a Neurolief recebeu aprovação PMA da FDA para uma terapia de neuromodulação domiciliar para transtorno depressivo maior (janeiro de 2026), e a Neurovalens recebeu aprovação da FDA para o Modius Spero para TEPT (julho de 2026). Em conjunto, essas aprovações apontam para espaço em branco para plataformas integradas que conectam hardware de neuromodulação com suporte a decisões voltado ao clínico e gestão longitudinal de dados do paciente, onde a personalização da terapia e o monitoramento podem reduzir a carga clínica.
Uma segunda área de oportunidade é a expansão da infraestrutura de pesquisa translacional e clínica que alimenta novos pipelines de produtos em imagem, estimulação e BCI. O orçamento do Exercício Fiscal 2026 da Iniciativa BRAIN do NIH de 429 milhões de USD apoia o desenvolvimento e a validação de ferramentas que podem se traduzir em aquisição de neuroimagem avançada, eletrofisiologia e plataformas de integração de dados em centros médicos acadêmicos e hospitais afiliados. Ao mesmo tempo, a fabricação baseada em parceiros e o fornecimento de componentes em BCI invasiva, incluindo acordos de fornecimento de silício comercial, criam espaço adicional para fornecedores qualificados, CDMOs e fornecedores de software para atender aos requisitos de grau médico, ao mesmo tempo em que ajudam os desenvolvedores de dispositivos a escalar além da produção piloto e das implantações em centro único.
Desenvolvimentos industriais recentes em Mercado de Neurociência
- Junho de 2026: A Medtronic lançou a plataforma de software GAiTEWAY para conectar planejamento cirúrgico orientado por inteligência artificial, percepções e análises em seu ecossistema AiBLE. O lançamento reforça a mudança do mercado em direção a plataformas digitais integradas que vão além do hardware neurocirúrgico independente, conectando planejamento, fluxo de trabalho intraoperatório e dados pós-operatórios.
- Fevereiro de 2025: A Medtronic obteve aprovação da FDA dos EUA para o BrainSense Adaptive DBS para pessoas com doença de Parkinson. A aprovação fortaleceu a via de comercialização para modelos de terapia de circuito fechado habilitados por detecção que combinam hardware implantado com programação algorítmica e monitoramento contínuo.
- Outubro de 2024: A ADx NeuroSciences fez parceria com a Alamar Biosciences para desenvolver soluções de ensaio de biomarcadores personalizadas usando a plataforma NULISA e o Sistema ARGO HT. A colaboração apoia fluxos de trabalho de neurobiomarkers de maior sensibilidade que podem acelerar o desenvolvimento terapêutico e expandir a demanda por capacidades avançadas de ensaio molecular e celular em laboratórios focados em neurologia.
Mercado de Neurociência Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de neurociência é tratado como a receita gerada a partir de ferramentas, consumíveis e software e serviços de suporte que são utilizados para estudar, imagear, monitorar e diagnosticar o cérebro e o sistema nervoso em ambientes de pesquisa e clínicos.
Exclusões do escopo: Excluímos a infraestrutura hospitalar geral, equipamentos de laboratório não relacionados à neurociência utilizados para trabalho de biologia ampla, e cuidados de psiquiatria pura que não estão vinculados a tecnologias ou testes de neurociência.
Visão Geral da Segmentação
- Por Produto
- Instrumentos
- Consumíveis (reagentes, anticorpos, kits de ensaio)
- Software e Serviços
- Por Tecnologia
- Neuroimagem (ressonância magnética, PET, tomografia computadorizada, MEG)
- Neuroestimulação / Neuromodulação
- Eletrofisiologia (EEG, ECoG, EMG)
- Ensaios Moleculares e Celulares
- Por Aplicação
- Pesquisa e Acadêmico
- Diagnóstico
- Monitoramento Terapêutico
- Por Usuário Final
- Hospitais e Clínicas
- Laboratórios de Diagnóstico
- Empresas Farmacêuticas e de Biotecnologia
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- GCC
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para construir o mapa básico do mercado, começamos com fontes públicas, sem acesso restrito, que ajudam a confirmar os sinais de demanda e o contexto operacional. Os insumos vêm de fontes como a Organização Mundial da Saúde para o ônus de doenças neurológicas, o CDC dos EUA para marcadores epidemiológicos, o NIH para a direção da pesquisa financiada e a OCDE para indicadores do sistema de saúde que influenciam os testes e a adoção.
Também revisamos fontes como bancos de dados públicos da FDA dos EUA para aprovações de dispositivos, registros de ensaios clínicos para a direção do pipeline, e estatísticas alfandegárias e de comércio para o movimento de principais equipamentos e consumíveis onde for relevante. Relatórios anuais de empresas, apresentações para investidores, periódicos revisados por pares e comunicados de imprensa de reputação são utilizados para rastrear ciclos de produtos e padrões de preços. Em alguns casos, assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes são utilizadas para acelerar as verificações cruzadas, embora o modelo não dependa de nenhuma fonte paga única. Esta lista não é exaustiva, e muitas outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão as premissas do modelo que a pesquisa documental não consegue responder completamente, especialmente sobre o ritmo de adoção, o comportamento de compra e como os orçamentos são alocados entre instrumentos, consumíveis e software. Conversamos com uma combinação de fabricantes, distribuidores, partes interessadas de hospitais e laboratórios, e usuários de pesquisa na Ásia-Pacífico, EMEA e nas Américas, para que o modelo reflita padrões reais de compra e uso.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 12% | Ásia-Pacífico: 40% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Empresas menores: 18% | Gerentes: 57% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói o pool de demanda a partir da adoção de tecnologia e da atividade clínica e de pesquisa, que é então traduzida em gastos com as ferramentas e consumíveis utilizados nos fluxos de trabalho de neurociência. Na prática, o modelo é guiado por variáveis como indicadores de prevalência de doenças neurológicas, volumes de procedimentos de neuroimagem e eletrofisiologia, direção do financiamento de pesquisa, ciclos de substituição da base instalada para instrumentos-chave e a absorção típica de consumíveis por sistema ativo.
Uma vez formados os totais, eles são verificados usando aproximações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados por volumes estimados de remessa ou instalação, e verificações de canal sobre as taxas de execução de consumíveis. Onde a cobertura é desigual por país, as lacunas são tratadas usando indicadores de proxy como intensidade de gastos com saúde, número de laboratórios e hospitais relevantes e curvas de adoção de mercados pares, antes que as premissas sejam revisadas com o feedback das entrevistas. A previsão usa análise de cenários apoiada por linhas de tendência da base histórica, e então os cenários são ajustados usando o consenso de especialistas sobre ciclos de financiamento, prazos de compra e atualizações de tecnologia.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas passagens, começando com verificações de consistência interna e depois cruzando os resultados com sinais independentes como crescimento de procedimentos, direção do financiamento e padrões de importação para categorias-chave de equipamentos. Se uma região ou linha de tecnologia mostrar um salto incomum, os impulsionadores são revisados e, quando necessário, as premissas são retestadas por meio de contato de acompanhamento com especialistas.
Antes da publicação, o modelo e suas premissas passam por uma revisão estruturada de analistas para que a aritmética, a lógica de unidades e o timing de moeda sejam consistentes em toda a série temporal completa. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda ou os preços. Logo antes da entrega, uma passagem final é concluída para que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado de Neurociência da Mordor Intelligence com Outras Estimativas Publicadas
Diferentes valores publicados do mercado de neurociência podem parecer muito distantes porque o termo neurociência é aplicado a diferentes conjuntos de produtos, e porque as empresas podem ancorar seus cálculos em diferentes anos-base e premissas de preços. Também observamos diferenças quando um estudo usa definições de tecnologia mais amplas, ou quando o timing de conversão de moeda e o tratamento da inflação não estão alinhados.
Algumas estimativas parecem agrupar áreas adjacentes como terapêuticas de neurologia ampla ou ferramentas de pesquisa em ciências da vida mais amplas no mesmo número, e isso naturalmente eleva o total. Na Mordor Intelligence, a contagem é limitada às tecnologias de neurociência e seus consumíveis, software e serviços vinculados, e as receitas de medicamentos e os gastos gerais de laboratório que não são específicos de neurociência são mantidos fora do total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 41,21 bilhões de USD (2026) | |
| Consultoria Global A | 44,65 bilhões de USD (2023) | Usa um ano-base diferente e pode capturar um pool de receita mais amplo ao tratar o mercado como gastos mais amplos de neurociência em preços de anos anteriores, o que pode elevar os totais quando comparado a uma contagem vinculada à tecnologia de ano posterior. |
| Editora do Setor B | 37,12 bilhões de USD (2024) | Apoia-se em uma visão de componentes mais estreita e em uma janela de previsão diferente, e partes do software e dos serviços podem ser subestimadas se estiverem vinculadas a sistemas já instalados em vez de registradas como itens de linha separados. |
Vistos em conjunto, a dispersão é explicada principalmente pelo que é contado e pelo ano em que os preços e volumes são ancorados. Nossa abordagem permanece rastreável porque os totais são construídos a partir de indicadores de demanda claros (atividade de procedimentos, comportamento da base instalada e direção da pesquisa) e depois verificados com insumos práticos de preço e adoção das entrevistas, o que torna o número final mais fácil de reproduzir e atualizar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de neurociência em 2026 e qual crescimento é esperado?
O tamanho do mercado de neurociência está em 41,21 bilhões de USD em 2026 e deve atingir 55,18 bilhões de USD até 2031, refletindo um CAGR de 6,05%.
Qual segmento cresce mais rapidamente dentro da categoria de produto?
Software e serviços, impulsionados por análises de inteligência artificial e integração em nuvem, crescem a um CAGR de 6,11% até 2031.
Por que a Ásia-Pacífico é a região de expansão mais rápida?
O investimento governamental, o roteiro de BCI da China e a expansão da infraestrutura de saúde impulsionam um CAGR de 6,97% na Ásia-Pacífico.
Qual tecnologia apresenta o maior potencial futuro?
A neuroestimulação avança a um CAGR de 6,33% devido às aprovações de estimulação cerebral profunda adaptativa e às indicações mais amplas para dor e psiquiatria.
Qual barreira principal restringe a adoção de imagem avançada?
O gasto de capital continua sendo um obstáculo, com sistemas de ressonância magnética de 7 T custando bem acima de 3 milhões de USD, embora modelos de arrendamento e pagamento por exame estejam mitigando o ônus.
Como as preocupações éticas em torno dos dados cerebrais estão sendo abordadas?
Novas disposições na Lei de Inteligência Artificial da UE e os requisitos de vigilância pós-comercialização exigem avaliações de risco, enquanto agências como a FDA concedem aprovações condicionais por meio de vias de dispositivos inovadores.