
Tamanho e Participação do Mercado de Música
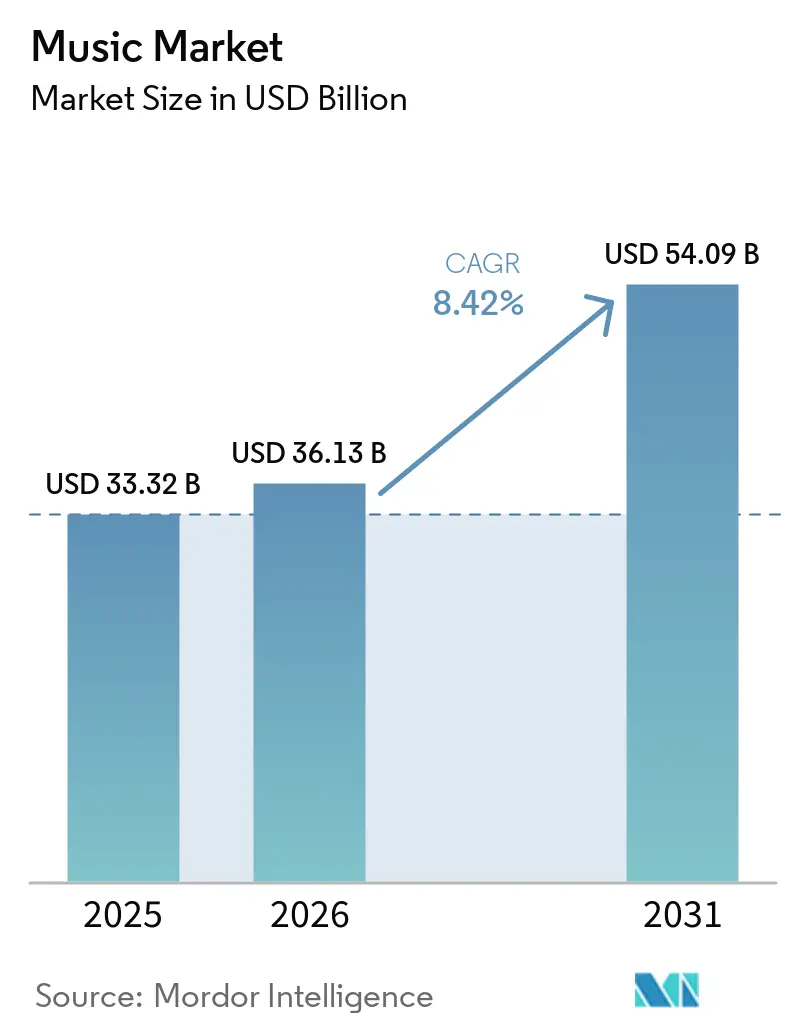
Análise do Mercado de Música por Mordor Intelligence
O tamanho do mercado de música tem projeção de expansão de 36,13 bilhões de USD em 2026 e 39,17 bilhões de USD em 2027 para 57,74 bilhões de USD até 2032, registrando um CAGR de 8,07% entre 2027 e 2032.
As assinaturas pagas e a base de smartphones da Índia apoiam o acesso à música digital, enquanto a descoberta social conecta o público ao repertório nos serviços de escuta. O investimento em catálogo reforça essa oportunidade quando a titularidade de direitos é combinada com capacidades de marketing, distribuição e administração. Os fornecedores, portanto, competem para conectar o público ao repertório utilizável, preservando os retornos nas negociações com plataformas e criadores. A pirataria e as obrigações separadas de licenciamento de direitos restringem a conversão da escuta em uso musical passível de pagamento. As aplicações de IA licenciadas, construídas sobre a música de artistas participantes, acrescentam um uso adicional para os titulares de direitos licenciarem, de modo que o crescimento favorece os fornecedores cujos catálogos podem ser autorizados para novos produtos.
Principais Conclusões do Relatório
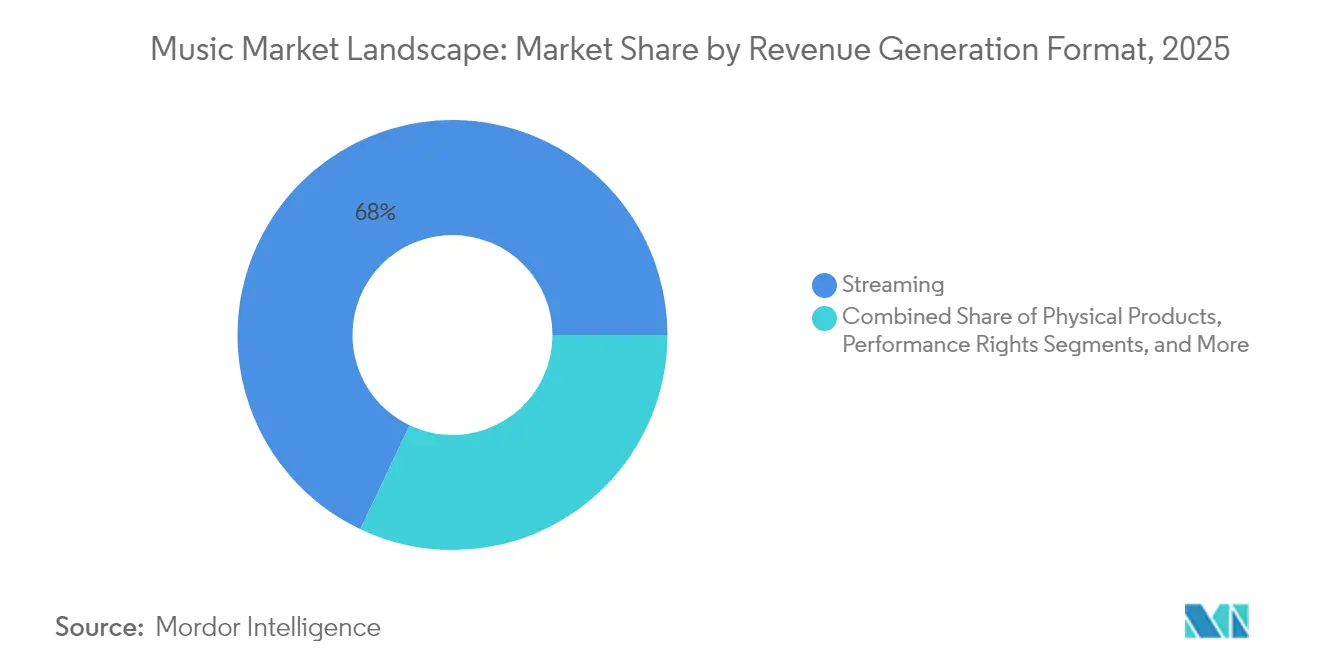
- Por formato de geração de receita, o streaming detinha uma participação de 68,54% no mercado de música em 2026, enquanto os direitos de execução pública têm previsão de crescimento mais rápido, com um CAGR de 8,95% entre 2027 e 2032.
- Entre os gêneros, o pop representou uma participação de 27,68% no tamanho do mercado de música em 2026, e o Latin é o segmento de crescimento mais rápido, com um CAGR projetado de 8,6% entre 2027 e 2032.
- Na distribuição, as plataformas online lideraram com uma participação de 88,49% em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 9,55% entre 2027 e 2032.
- Os consumidores individuais lideraram a receita de usuários finais com uma participação de 81,64% em 2026, enquanto os estabelecimentos comerciais, incluindo bares, hotéis e empresas de varejo, têm previsão de crescimento mais rápido, com um CAGR de 9,3% entre 2027 e 2032.
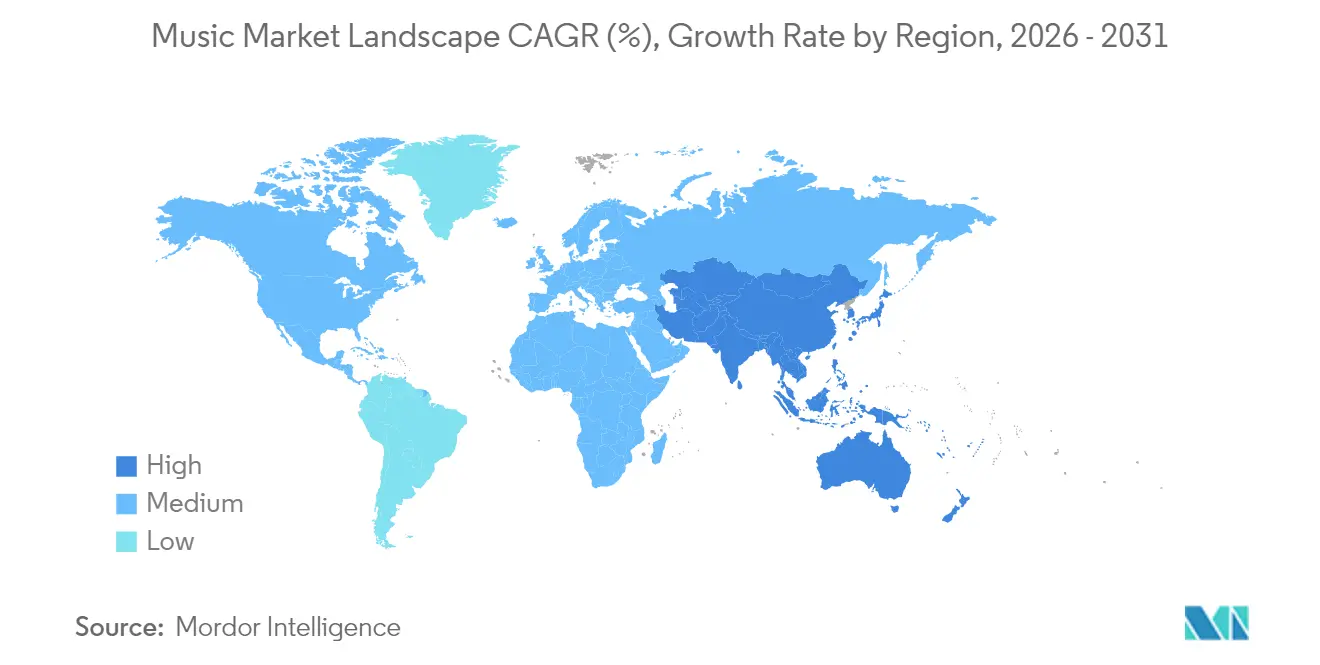
- Geograficamente, a América do Norte liderou com uma participação de 34,09% em 2026, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 8,8% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção acelerada de assinaturas de streaming de música | +4.8% | América do Norte, Europa e América Latina | Curto prazo (≤ 2 anos) |
| Aumento da penetração de smartphones e internet em mercados emergentes | +2.6% | República da Índia | Médio prazo (2-4 anos) |
| Crescimento das plataformas de mídia social e vídeos curtos impulsionando a descoberta de música | +2.1% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Forte investimento e aquisições de catálogos por gravadoras e private equity | +1.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de formatos de áudio imersivo (Dolby Atmos, Sony 360RA) impulsionando o ARPU | +0.8% | República Popular da China | Médio prazo (2-4 anos) |
| Modelos de monetização direta para fãs habilitados por blockchain (NFTs, propriedade fracionada) | +0.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção acelerada de assinaturas de streaming de música
As assinaturas pagas oferecem aos detentores de direitos uma oportunidade de receita recorrente junto a um público de ouvintes estabelecido no mercado de Música. A IFPI informou que a receita de streaming por assinatura paga cresceu 8,8% globalmente em 2025 e representou 52,4% da receita global de música gravada.[1] Essa composição de receita concentra a exposição dos fornecedores de gravações à demanda por assinaturas, tornando o acesso pago contínuo determinante para o principal canal de receita do setor.
Aumento da penetração de smartphones e internet em mercados emergentes
A distribuição móvel amplia o público que os fornecedores de música digital podem alcançar antes de qualquer decisão sobre escuta paga. O Escritório Nacional de Estatísticas da Índia estimou que o uso da internet pelo menos uma vez nos 3 meses anteriores entre jovens de 15 a 29 anos aumentou entre suas pesquisas de 2022-23 e de janeiro a março de 2025. O uso masculino subiu de 88,1% para 95,9%, e o uso feminino subiu de 77,1% para 91,3%. O Escritório Nacional de Estatísticas da Índia estimou que cerca de 85,5% dos domicílios possuíam pelo menos um smartphone em sua pesquisa de telecomunicações de janeiro a março de 2025. O maior uso da internet entre jovens indianos e a ampla posse de smartphones nos domicílios criam uma base de acesso para serviços de música, sustentando o tamanho do mercado de música. Os detentores de direitos podem, consequentemente, ampliar a distribuição de repertório por meio de uma base de dispositivos domésticos existente, alcançando ouvintes conectados sem adicionar pontos de venda físicos de música.
Crescimento das plataformas de mídia social e vídeos curtos impulsionando a descoberta de música
A descoberta em formato curto torna-se comercialmente útil quando uma música permanece acessível após o vídeo que a apresentou. No segundo trimestre de 2025, cerca de um terço dos usuários de redes sociais dos EUA pesquisados pela Luminate afirmaram usar o TikTok para descobrir novas músicas e interagir com conteúdo relacionado à música. O TikTok integrou o YouTube Music ao recurso Adicionar ao Aplicativo de Música em 29 de julho de 2025, permitindo que os usuários salvassem músicas descobertas em vídeos diretamente em uma playlist do YouTube Music. Esse vínculo oferece um caminho do momento de descoberta para o repertório salvo que um ouvinte pode revisitar em um serviço de música. Para as gravadoras, conectar a descoberta à escuta salva torna o serviço de destino parte da estratégia de distribuição comercial de um lançamento e influencia as tendências do mercado de música.
Forte investimento e aquisições de catálogos por gravadoras e private equity
O investimento em catálogo pode expandir o uso comercial do repertório quando o capital de aquisição é combinado com capacidades de distribuição, influenciando o crescimento do mercado de música. A BMG, divisão da Bertelsmann, realizou seu maior investimento no primeiro semestre em direitos musicais na história da empresa durante o primeiro semestre de 2026. Até 31 de março de 2026, a joint venture da Warner Music Group Corp. (WMG) e da Bain Capital havia adquirido 650 milhões de USD em catálogos de música gravada e edição musical. O anúncio da joint venture em julho de 2025 atribuiu à WMG a responsabilidade pelo marketing, distribuição e administração por meio de sua infraestrutura mundial. Essa combinação oferece aos direitos adquiridos um caminho para públicos e licenciados por meio de um operador estabelecido. O financiamento conjunto, portanto, deixa a comercialização do catálogo concentrada na WMG, tornando sua execução operacional central para o potencial de geração de receita do investimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infração persistente de direitos autorais e pirataria digital | -1.8% | América do Norte, Europa e Vietnã | Longo prazo (≥ 4 anos) |
| Crescente poder de barganha dos principais criadores elevando os custos de royalties | -1.2% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Fragmentação dos regimes de licenciamento em mercados emergentes atrasando lançamentos de serviços | -0.7% | República da Índia | Médio prazo (2-4 anos) |
| Crescente escrutínio de carbono sobre o uso de energia de data centers para streaming | -0.4% | Estados membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infração persistente de direitos autorais e pirataria digital
O acesso não autorizado enfraquece a capacidade de um detentor de direitos de converter a escuta em receita de música licenciada. Em seu relatório anual de 2025, a Universal Music Group N.V. (UMG) afirmou que a pirataria afetou negativamente seus negócios e expressou sua crença de que a atividade não autorizada prejudicou substancialmente a receita de música. Descreveu a proteção de conteúdo como um foco central de negócios, ao mesmo tempo em que reconheceu a dificuldade de quantificar os efeitos sobre a receita legítima e as assinaturas. Em outubro de 2025, a IFPI informou que uma ação de fiscalização no Vietnã levou o operador do Y2mate.com e de outros 11 sites de extração de streams a concordar em encerrá-los. O fechamento desses sites por meio de fiscalização no Vietnã mantém a proteção de conteúdo como um custo contínuo para detentores de direitos como a UMG, afetando a participação de mercado de música capturada por canais licenciados.
Crescente poder de barganha dos principais criadores elevando os custos de royalties
A concorrência por criadores comercialmente bem-sucedidos pode tornar os custos de repertório uma restrição mesmo quando a demanda do público se expande. O relatório fiscal de 2025 da Warner Music Group descreveu intensa concorrência para assinar e reter artistas e compositores. Alertou que os resultados poderiam ser prejudicados caso não conseguisse garantir termos economicamente atrativos, incluindo obrigações de adiantamentos e royalties. Uma maior obrigação contratual de royalties deixa o fornecedor de música com menos receita de cada uso licenciado. Quando os adiantamentos precedem os ganhos, eles também criam uma exposição de financiamento antecipado para o fornecedor. Essas pressões combinadas podem deixar menos da base de receita em expansão disponível para o próximo compromisso com artistas, restringindo a economia de construção de um repertório competitivo e influenciando o setor de música.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Geração de Receita:
Escala do Streaming Encontra o Licenciamento de Uso PúblicoO streaming representou uma participação de 68,54% no tamanho do mercado de música em 2026, tornando-se o maior segmento. A IFPI informou que a receita de streaming em sua categoria global de música gravada superou 22 bilhões de USD em 2025. O crescimento de 7,7% em 2025 expandiu, assim, uma base de receita global de streaming de música gravada já substancial.
Os direitos de execução pública são o segmento de crescimento mais rápido, com um CAGR projetado de 8,95% entre 2027 e 2032. A IFPI informou 2,9 bilhões de USD em receita global de direitos de execução pública de música gravada em 2025, alta de 0,3% em um quinto ano consecutivo de crescimento, arrecadados por empresas de licenciamento musical principalmente para execução pública e radiodifusão de gravações e videoclipes musicais. Os downloads digitais excluindo streaming estão previstos para contrair, com as unidades de álbuns baixados nos EUA caindo 9% para 15 milhões em 2025 em relação a 2024. Os produtos físicos oferecem aos superfãs uma forma tangível de expressar seu fandom, segundo a IFPI. Em 2025, a joint venture PPL PRS Ltd da PPL e da PRS for Music licenciou centenas de milhares de estabelecimentos no Reino Unido, tornando a cobertura de locais comerciais relevante ao lado do licenciamento de emissoras.



Por Gênero:
Pop Lidera Enquanto o Latin Expande o Alcance ComercialO Pop representou uma participação de 27,68% no mercado de música em 2026, tornando-se o maior segmento. A BVMI identificou o pop como o gênero de maior receita da Alemanha em streaming de áudio em 2025. "The Fate of Ophelia", de Taylor Swift, estreou na 8ª posição do chart US Pop Airplay datado de 18 de outubro de 2025, o primeiro top 10 de estreia na história de 33 anos do chart. Os streams de pop sob demanda nos EUA também cresceram 6,5% em relação ao ano anterior no primeiro semestre de 2026, segundo a Luminate. O impulso do pop nos EUA, portanto, vai além de uma estreia recorde no rádio para uma única música, estendendo-se ao crescimento do consumo sob demanda em todo o gênero.
O Latin é o segmento de crescimento mais rápido, com um CAGR projetado de 8,6% entre 2027 e 2032. A RIAA informou uma receita atacadista de música latina gravada nos EUA de 542,2 milhões de USD no primeiro semestre de 2026, acima do primeiro semestre de 2025. A Luminate informou 363,2 bilhões de streams globais de música latina no primeiro semestre de 2026, em comparação com 335,3 bilhões no primeiro semestre de 2025. O country alcançou ouvintes no exterior no Spotify, onde os streams de música country americana fora dos Estados Unidos cresceram mais de 94% nos 5 anos até 2026. O maior volume global de streams do Latin amplia a base de uso relevante para o licenciamento de repertório, enquanto seu crescimento atacadista nos EUA demonstra monetização em um mercado nacional específico.

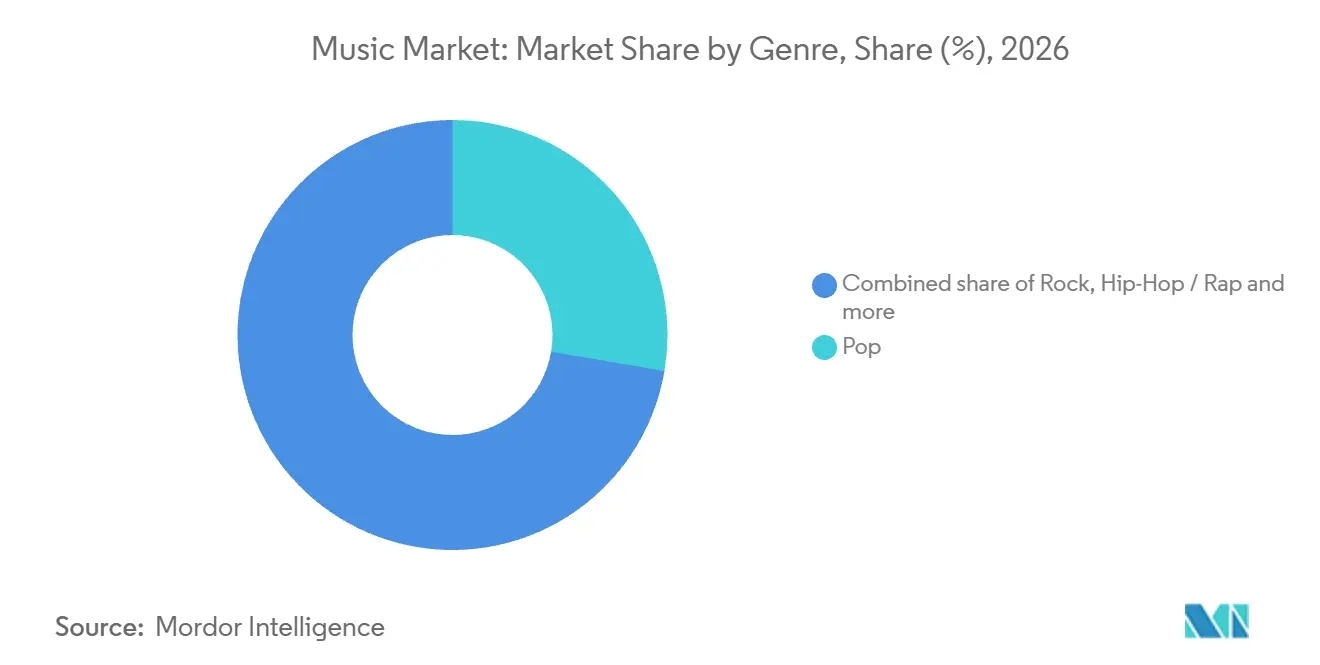
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
O Alcance das Plataformas se Expande enquanto a Cobertura das Lojas se ReduzAs plataformas online foram o maior segmento com uma participação de 88,49% em 2026 e são o segmento de crescimento mais rápido, com um CAGR projetado de 9,55% entre 2027 e 2032. O Spotify informou 777 milhões de usuários ativos mensais em sua plataforma de áudio no segundo trimestre de 2026, alta de 12% em relação ao ano anterior. O Spotify informou 300 milhões de assinantes Premium no segundo trimestre de 2026, alta de 9% em relação ao ano anterior.[2] Essas métricas da empresa demonstram alcance online substancial ao lado de um relacionamento pago crescente dentro de um serviço que oferece música e outros áudios, sustentando a previsão do mercado de Música para distribuição online. Para o Spotify, o crescimento de assinantes Premium ficou atrás do crescimento geral do público, tornando a conversão do alcance em expansão em relacionamentos pagos uma oportunidade de crescimento separada.
O varejo offline e físico está previsto para contrair, embora categorias individuais de varejo enfrentem condições diferentes. O número de varejistas físicos no Reino Unido que vendem música caiu 17,5% para 1.632 em 2025, ante 1.977 em 2024. Os varejistas independentes de música aumentaram de 471 para 499 no mesmo período, enquanto a ERA atribuiu as mudanças entre as redes mais provavelmente à retirada do varejo de áudio e vídeo ou à redução de estoque. Os fornecedores do Reino Unido, consequentemente, enfrentam menos pontos de venda físicos no geral, mas mais lojas independentes, tornando a cobertura de varejistas independentes uma decisão de distribuição separada do atendimento às redes.
Por Usuário Final:
O Acesso do Consumidor Domina enquanto os Serviços para Estabelecimentos se DesenvolvemOs consumidores individuais foram o maior segmento, representando 81,64% da receita total em 2026. A IFPI informou 837 milhões de usuários de contas de assinatura paga de streaming de música globalmente em março de 2026. Na Irlanda, 56% dos usuários de internet com 16 anos ou mais haviam assinado serviços pagos de streaming de música em 2025. De abril de 2025 a abril de 2026, o recurso Adicionar ao Aplicativo de Música do TikTok foi usado para salvar mais de 6 bilhões de faixas em serviços premium de streaming de música. A escala do uso de contas pagas oferece aos serviços de música um público substancial a reter, enquanto os salvamentos de faixas identificam o repertório que os ouvintes desejam disponível nesses serviços.
Os estabelecimentos comerciais (bares, hotéis, varejo) são o segmento de crescimento mais rápido, com um CAGR projetado de 9,3% entre 2027 e 2032. Até março de 2025, o Accor havia selecionado a Soundtrack como seu fornecedor preferencial de música para hotéis, restaurantes, spas e bares, enquanto as propriedades individuais podiam escolher se aderiam ou não. Os produtores de mídia e entretenimento utilizam música gravada em filmes, TV e jogos. Os organizadores de eventos e shows têm um papel de licenciamento separado no Canadá, onde os promotores devem pagar uma licença da SOCAN para apresentações presenciais ou online pagas cobertas. A seleção de um fornecedor em nível de grupo abre um caminho para compradores do setor de hospitalidade, enquanto a participação opcional por propriedade torna a adoção em nível de estabelecimento decisiva para o alcance comercial do fornecedor.
Análise Geográfica
Mercado de Música da América do Norte
A América do Norte detinha uma participação de 34,09% no mercado de música em 2026, tornando-a a maior geografia. A receita atacadista de música gravada nos EUA totalizou 11,5 bilhões de USD em 2025, líquida após devoluções. Os streams de áudio sob demanda no Canadá atingiram 77,4 bilhões no primeiro semestre de 2026, alta de 3,6% em relação ao primeiro semestre de 2025. As unidades de assinatura paga premium nos EUA aumentaram 5,5% para 111,1 milhões, ante 105,3 milhões um ano antes, no primeiro semestre de 2026, expandindo o acesso pago ao lado do crescente volume de streams no Canadá.
Mercado de Música da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 8,8% entre 2027 e 2032. A receita de música gravada da China cresceu 20,1% em 2025. O Spotify informou que os royalties gerados pelas obras de músicos indonésios em sua plataforma aumentaram mais de 16% em 2025. A Wahana Musik Indonesia distribuiu royalties digitais e do exterior de janeiro a abril de 2025, enquanto a organização nacional de gestão coletiva, LMKN, realizou as distribuições de maio a setembro diretamente após a verificação dos dados. Os ouvintes fora da Indonésia geraram 60% desses royalties do Spotify, tornando o consumo no exterior central para a monetização desse repertório.
A Europa incluiu 9 países da UE entre os 20 maiores mercados globais de música gravada em 2025, enquanto a ZPAV estimou que o streaming dominou a receita de música gravada da Polônia naquele ano. Na América do Sul, a receita de música gravada do Brasil cresceu 14,1% em 2025 e subiu uma posição para o oitavo lugar globalmente. Em setembro de 2026, o Winamp Group anunciou o acordo assinado por sua subsidiária Bridger com a SAYCO da Colômbia, cobrindo direitos de execução pública e mecânicos para usos offline e digitais. O streaming dominou a receita de música gravada no Oriente Médio e Norte da África em 2025, enquanto a África do Sul contribuiu com a maior parte da receita de música gravada da África Subsaariana. Para os fornecedores de música gravada, a distribuição liderada pelo streaming atende às composições de receita da Polônia e do MENA, enquanto um foco na África do Sul atende à concentração nacional da África Subsaariana.
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas e como suas regras de administração de direitos musicais afetam os licenciadores. O licenciamento mecânico digital, a governança de gestão coletiva e a arrecadação de execução pública criam diferentes caminhos para obter ganhos com música licenciada. As avaliações analisam os licenciadores de direitos musicais que buscam administração previsível, direitos executáveis e arrecadação eficiente de royalties. Essas estruturas moldam como o repertório se torna uma licença comercial e quais organizações lidam com as obrigações associadas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Mechanical Licensing Collective para administração de licença geral | Escritório de Propriedade Intelectual | Departamento de administração de direitos autorais do Conselho de Estado | Secretaria de Direito Autoral e Propriedade Intelectual do Ministério da Cultura |
| Instrumentos ou direção principais | Music Modernization Act, Título I | Regulamentos de Gestão Coletiva de Direitos Autorais (Diretiva da UE) de 2016 | Regulamentos de Gestão Coletiva de Direitos Autorais, Artigo 23 | Lei de Direitos Autorais, Artigo 99, conforme alterada pela Lei nº 12.853/2013 |
| Efeito comercial | Licenciamento mecânico centralizado para usos digitais especificados de obras musicais | Deveres de governança e transparência para gestores coletivos do Reino Unido | Licenças coletivas escritas e não exclusivas; solicitações razoáveis de usuários não podem ser recusadas | Arrecadação centralizada de execução pública para obras musicais e fonogramas |
| Atratividade atual da política | Alta | Alta | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
A avaliação dos EUA reflete a administração centralizada de royalties mecânicos, com a continuação em junho de 2026 das designações de administrador e a próxima revisão programada para janeiro de 2029, apoiando a continuidade. A governança e a transparência do Reino Unido apoiam os licenciadores, enquanto as orientações de janeiro de 2025 abordaram os pedidos de licenciamento coletivo estendido dentro de uma estrutura estabelecida. O licenciamento não exclusivo da China e os deveres de termos razoáveis limitam a discrição dos licenciadores coletivos, apoiando a continuidade porque o rascunho de regulamentos de implementação da Lei Geral de Direitos Autorais discutido em agosto de 2026 não propôs alterações a esses requisitos separados. A arrecadação centralizada de execução pública do Brasil e a supervisão governamental equilibram o acesso às arrecadações com os deveres de administração, enquanto as nomeações de fevereiro de 2026 para um comitê consultivo de gestão coletiva reforçam a revisão dentro dessa estrutura.
Etapas da Cadeia de Valor
Esta cadeia de valor compara como o fornecimento de gravações, o acesso online e a administração editorial transformam a música em ganhos para os fornecedores. O negócio integrado da Universal Music Group desenvolve gravações e licencia composições para usos de terceiros. Essa combinação ilustra como um único fornecedor pode participar de várias operações em torno do mesmo repertório. A distinção estrutural está entre criar gravações comercialmente utilizáveis, fornecer acesso ao público e administrar os direitos de composição que também geram receita com o uso musical.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Criação e fornecimento comercial de música gravada | Empresas de gravação integradas, como a Universal Music Group N.V. | Receitas de vendas e licenciamento de gravações | Desenvolvimento criativo antes do retorno comercial | Coordenar o desenvolvimento de gravações, a autorização de direitos e os compromissos de lançamento |
| Acesso online à música | Operadores de serviços de música online, como a Tencent Music Entertainment Group | Receita de assinatura de música | Streams fraudulentos desviam a receita legítima dos titulares de direitos | Detectar atividade manipulada antes de alocar pagamentos |
| Administração editorial e remuneração | Editoras musicais como a Universal Music Group N.V. | Receita de licenciamento de composições e edição musical | Correspondência de usos musicais com direitos e beneficiários | Verificar a titularidade e conciliar o uso antes da distribuição |
| Fonte: Mordor Intelligence | ||||
O Spotify informou ter pago aproximadamente 5 bilhões de USD ao longo de 2024 e 2025 a editoras e organizações que representam compositores, sendo 2025 seu maior pagamento anual de edição musical. Esse fluxo conecta a atividade da plataforma com os ganhos na parte editorial da cadeia. O alerta da IFPI de que streams fraudulentos desviam a receita dos titulares de direitos torna o uso autêntico comercialmente significativo para esse fluxo. Para as editoras, a triagem de streams manipulados antes do pagamento protege o vínculo entre o uso legítimo da música e a remuneração, porque a receita desviada reduz os fundos disponíveis para os titulares de direitos com direito a receber.
Cenário Competitivo
Concentração do Mercado
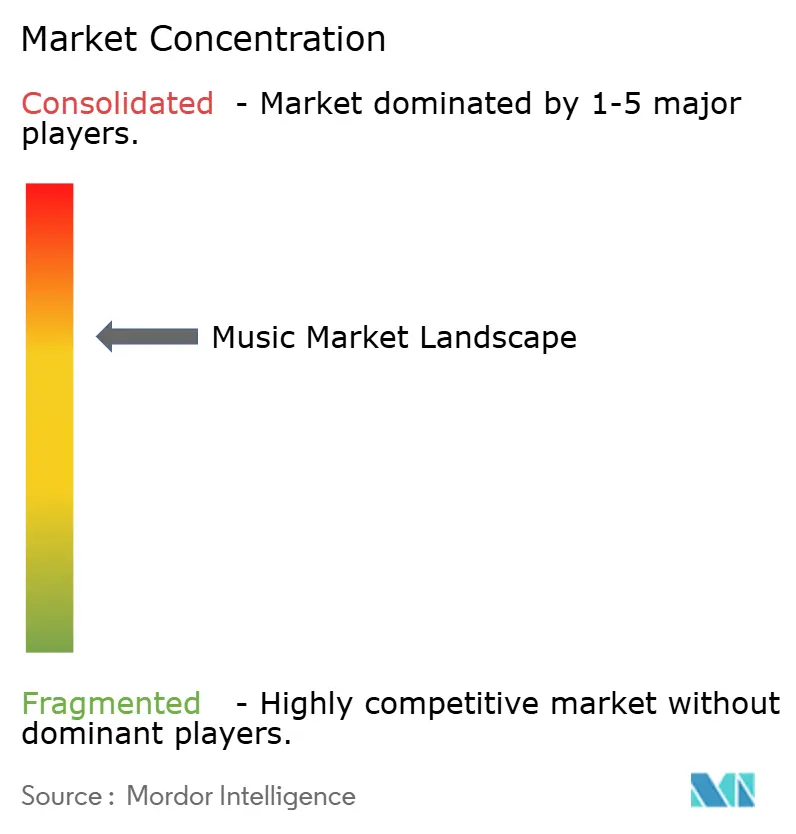
A concorrência tem um núcleo concentrado de empresas de direitos estabelecidas ao lado de editoras independentes e contrapartes de plataformas digitais. A BMG concluiu sua combinação com a Concord em 1º de setembro de 2026, reunindo edição musical, música gravada, direitos teatrais, distribuição digital e cinema e televisão sob o nome BMG.[3] Os principais participantes incluem BMG Rights Management GmbH, Kobalt Music Group Ltd., Sony Music Entertainment (Sony Corporation of America), Universal Music Group N.V. e Warner Music Group Corp. A Kobalt é uma editora independente, a Sony opera gravadoras, a Universal Music Group combina negócios de gravação, edição, merchandising e audiovisual, e a Warner detém direitos de gravação e edição. Essa estrutura oferece aos proprietários de repertório oportunidades de combinar capacidades de direitos, ao mesmo tempo em que deixa espaço para editoras diferenciadas por seus relacionamentos de licenciamento.
Em agosto de 2025, a Kobalt e o Spotify firmaram um acordo de licenciamento direto e plurianual nos EUA focado nos termos para compositores. O acordo foi concebido para proporcionar maior flexibilidade, eficiência, valor e proteções para compositores nos Estados Unidos. A BMG concluiu 30 aquisições em 2025, incluindo sua maior aquisição de catálogo até o momento com Jason Aldean. Sua atividade também incluiu direitos de mais de 1.000 músicas de outros 23 artistas e compositores. As aquisições de catálogo ampliam o controle do fornecedor sobre o repertório, enquanto o acordo direto da Kobalt aborda os termos da plataforma vinculados às obras dos compositores representados.
A Warner e a Suno anunciaram uma parceria de música com inteligência artificial em 25 de novembro de 2025. Artistas e compositores teriam controle total sobre se e como seus nomes, imagens, semelhanças, vozes e composições seriam usados em novas músicas geradas por inteligência artificial. A Suno lançou sua família de modelos v6 em 9 de setembro de 2026, afirmando que foi desenvolvida usando dados licenciados da Warner Music Group, BMG e Believe. A Universal Music e a Sony Music processaram a Suno em 18 de setembro de 2026, alegando que ela usou suas músicas protegidas por direitos autorais para treinamento de inteligência artificial, com o processo focado no v6. As plataformas de inteligência artificial, portanto, precisam de permissões que cubram o repertório que utilizam, bem como a participação dos criadores, pois uma parceria de licenciamento pode coexistir com reivindicações de outros detentores de direitos.
Líderes do Setor de Música
-
BMG Rights Management GmbH
-
Kobalt Music Group Ltd.
-
Sony Music Entertainment (Sony Corporation of America)
-
Universal Music Group N.V.
-
Warner Music Group Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Música Empresas cobertas neste relatório
- Universal Music Group N.V.
- Sony Music Entertainment (Sony Corporation of America)
- Warner Music Group Corp.
- BMG Rights Management GmbH
- Kobalt Music Group Ltd.
- Spotify Technology S.A.
- Apple Inc. (Apple Music)
- Amazon.com, Inc. (Amazon Music)
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- Deezer S.A.
- Tidal Music AS
- SoundCloud Global Limited & Co. KG
- Pandora Media, LLC (Sirius XM Holdings Inc.)
- NetEase Cloud Music (NetEase, Inc.)
- Anghami Inc.
- Kakao Entertainment (Melon)
- Yandex Music LLC
- Transsnet Music Limited (Boomplay)
- Saavn Media Limited (JioSaavn)
- KKBOX Inc.
- Curb Records, Inc.
- Believe SAS
- Audio and Video Labs, Inc. (CD Baby)
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam caminhos para monetizar repertório licenciado por meio de desenvolvimento de IA, participação de fãs e comércio social. O licenciamento de conjuntos de dados de artistas independentes conecta os fornecedores de música com os desenvolvedores de IA, enquanto as plataformas voltadas para fãs criam usos potenciais para as gravações de artistas participantes. Os acordos com plataformas sociais também podem fornecer um caminho para o comércio relacionado à música para artistas e compositores representados. A distinção comercial está em se o fornecedor pode empacotar os direitos controlados em uma transação adequada ao comprador pretendido.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Conjuntos de dados musicais independentes para licenciamento de IA | A LANDR anunciou a próxima fase de seu programa opt-in Fair Trade AI em julho de 2026 | Desenvolvedores de IA que licenciam conjuntos de dados musicais | Reunir gravações elegíveis de artistas que distribuem pela LANDR com direitos completos de gravação e edição musical | Controle incompleto de qualquer uma das camadas de direitos e a curadoria de conjuntos de dados da LANDR | Artistas independentes elegíveis e LANDR |
| Cocriação licenciada com fãs | A UMG e a ElevenLabs anunciaram uma plataforma em desenvolvimento em setembro de 2026 para a música de artistas participantes | Fãs que buscam remixes, mashups e novas interpretações | Preparar licenças para usos por fãs com artistas participantes | Desenvolvimento do produto antes da comercialização | Artistas participantes, compositores e UMG como fornecedor de direitos |
| Comércio musical vinculado à descoberta social | A UMG e o TikTok anunciaram oportunidades expandidas de marketing, publicidade e comércio eletrônico em sua licença global de maio de 2026 | Fãs de música alcançados por artistas e compositores da UMG | Conectar campanhas de música licenciada com transações de merchandising de artistas | Converter engajamento em transações pagas relacionadas à música | Artistas da UMG, compositores e fornecedores de merchandising musical |
| Fonte: Mordor Intelligence | |||||
A abertura mais clara é um conjunto de dados de gravações controladas de forma independente, com direitos de gravação e edição musical disponíveis para licenciamento. Os artistas que distribuem pela LANDR podem trazer repertório elegível para seu programa opt-in, enquanto a LANDR pode selecionar quais faixas entram nos conjuntos de dados. O controle completo dos direitos, portanto, é fundamental antes que um artista possa concorrer por essa receita adicional de licenciamento.
Desenvolvimentos industriais recentes em Mercado de Música
- Out 2026: O Spotify começou a implementar gradualmente o Music Quiz em 6 de outubro para ouvintes Premium com 18 anos ou mais em 11 países, incluindo a Índia, com quizzes para mais de 2.000 artistas.
- Set 2026: O Winamp Group anunciou em 30 de setembro que sua subsidiária Bridger havia assinado um acordo com a SAYCO da Colômbia cobrindo direitos de execução pública e mecânicos para usos offline e digitais.
- Set 2026: A Universal Music Group e a ElevenLabs anunciaram um acordo de licenciamento plurianual em 10 de setembro para desenvolver uma plataforma de criação de música com IA baseada em música licenciada e participação de artistas. A plataforma estava em desenvolvimento, com a ElevenLabs responsável pelo lançamento e os parceiros pelo desenvolvimento de produtos de áudio com IA para artistas e compositores.
Mercado de Música Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado Global de Música mede os gastos anuais com produtos musicais monetizados, acesso e direitos em todo o mundo. Contabiliza a receita de música gravada, licenciamento musical, execução pública e merchandising musical.
Exclusões de escopo: Instrumentos musicais, equipamentos de áudio e dispositivos de reprodução de uso geral, receitas de ingressos para shows e receitas de organizadores de eventos não relacionadas a direitos musicais, receitas de produtos, serviços ou produções não relacionados dos compradores e consumo não monetizado e atividade informal, incluindo uploads não pagos de usuários e pirataria, estão excluídos.
Visão Geral da Segmentação
- Por Formato de Geração de Receita
- Streaming
- Downloads Digitais (excl. Streaming)
- Produtos Físicos
- Direitos de Performance
- Receitas de Sincronização
- Licenciamento e Merchandising
- Por Gênero
- Pop
- Rock
- Hip-Hop / Rap
- Eletrônica / Dance
- Clássica
- Jazz
- Country
- Latina
- Por Canal de Distribuição
- Plataformas Online
- Varejo Físico / Lojas Tradicionais
- Por Usuário Final
- Consumidores Individuais
- Estabelecimentos Comerciais (bares, hotéis, varejo)
- Produtores de Mídia e Entretenimento (cinema, TV, jogos)
- Marcas e Anunciantes
- Organizadores de Eventos e Shows
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
As métricas públicas são reunidas a partir de fontes como o Global Music Report 2026 da Associação Global do Setor para receita de música gravada, formato e tendências regionais, o Relatório Global de Arrecadações da CISAC para pools de royalties de criadores e arrecadações territoriais, a revisão da Revista da OMPI para contexto de licenciamento e direitos autorais, e as tabelas anuais da Recording Industry Association of America para verificações em nível de formato. Essas fontes ajudam a distinguir a receita comercial das arrecadações de royalties, vendas de formatos ao consumidor e usos licenciados que não devem ser somados duas vezes. As estatísticas públicas e os dados de associações do setor são confrontados com o limite de receita anual de fornecedores e detentores de direitos do mercado e as definições de segmentos.
Registros de empresas, apresentações a investidores, publicações de organizações de direitos e imprensa de reputação fornecem divulgações suplementares de receita, transações, preços e mudanças na atividade de plataformas ou licenciamento para verificação cruzada. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O plano de pesquisa utiliza entrevistas estruturadas e pesquisas direcionadas com líderes de gravadoras e editoras, gerentes de streaming e distribuição, executivos de sociedades de licenciamento e merchandising, e especialistas regionais de mercado nas regiões APAC, EMEA e Américas. Os respondentes são solicitados a explicar o reconhecimento de receita dos fornecedores, arrecadação de direitos, economia dos canais e mudanças na demanda do público, de modo que as estimativas secundárias e os fatores de previsão possam ser questionados em nível variável. Quando a divulgação é incompleta, os analistas solicitam intervalos e definições, comparam as respostas com registros públicos e dados de associações, e triangulam antes de incluir uma estimativa aproximada ou incerteza documentada no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão de Mercado
Após as receitas reportadas pelas empresas serem mapeadas para a transação contabilizada de fornecedor ou detentor de direitos e os repasses duplicados serem removidos, o total de cima para baixo é reconciliado entre formato de receita, gênero, canal, usuário final e região. As participações dos segmentos baseiam-se em vendas reportadas de streaming e formatos físicos, contas de assinatura e preços, dados de arrecadação de direitos, divulgações de receita das empresas e divisões de receita geográfica. Verificações seletivas de baixo para cima utilizam consolidações de receita de fornecedores ou preço médio de venda amostrado multiplicado por unidades para produtos físicos. Os cenários de previsão relacionam o crescimento de contas pagas e preços, receita de streaming com suporte publicitário, arrecadações de direitos e atividade de licenciamento, e vendas e preços de unidades físicas à receita anual do mercado, com premissas específicas por categoria refletindo os segmentos de previsão aceitos. Onde observações regionais, de formato ou de licenciamento estão ausentes, o ano divulgado mais próximo e o indicador de crescimento público relevante delimitam a estimativa, e verificações seletivas de fornecedores ou canais testam o componente resultante antes de ser reconciliado com o total. Especialistas primários podem questionar as premissas de cada fator e identificar diferenças contábeis ou de cobertura de direitos antes que essas premissas sejam levadas adiante.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as participações dos segmentos em relação a séries independentes de associações, dados de arrecadação de direitos, registros de empresas e indicadores de canais adequados, verificando então os movimentos ano a ano, as participações implícitas e as variações em relação a fontes comparáveis. Os analistas revisam anomalias antes da aprovação e as rastreiam até o período de reporte, moeda, limite de transação ou cobertura ausente. Diferenças materiais não resolvidas acionam esclarecimentos ou novo contato com respondentes. As evidências são atualizadas anualmente, revisitadas entre ciclos quando eventos materiais alteram o licenciamento, os preços ou a distribuição, e submetidas a uma nova revisão pré-entrega de fontes, cálculos e premissas de previsão.
Tamanho do Mercado de Música da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O Mercado Global de Música mede os gastos anuais com produtos musicais monetizados, acesso e direitos em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Onde observações regionais, de formato ou de licenciamento estão ausentes, o ano divulgado mais próximo e o indicador de crescimento público relevante delimitam a estimativa, e verificações seletivas de fornecedores ou canais testam o componente resultante antes de ser reconciliado com o total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 39,17 bilhões de USD (2027) | |
| Associação Global do Setor A | 31,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,1% abaixo do valor de 2027 deste relatório de 39,17 bilhões de USD, 2 anos depois. Ela mede a receita de música gravada, enquanto este mercado também contabiliza o merchandising musical e a receita de direitos monetizados separadamente fora dessa categoria. |
| Consultoria Global A | 86,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 120,6% acima do valor de 2027 deste relatório de 39,17 bilhões de USD, 2 anos depois. Ela inclui a venda primária de ingressos para shows e festivais e serviços de artistas diretamente associados, que estão fora da receita contabilizada por este mercado. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as participações dos segmentos em relação a séries independentes de associações, dados de arrecadação de direitos, registros de empresas e indicadores de canais adequados, verificando então os movimentos ano a ano, as participações implícitas e as variações em relação a fontes comparáveis.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de música até 2032?
O tamanho é projetado em 39,17 bilhões de USD em 2027 e 57,74 bilhões de USD até 2032, com um CAGR de 8,07% entre 2027 e 2032.
Quais forças apoiam o crescimento das receitas musicais?
As assinaturas pagas, o acesso por smartphone e a descoberta social apoiam o crescimento. A pesquisa de telecomunicações de janeiro a março de 2025 da Índia estimou que cerca de 85,5% dos domicílios possuíam pelo menos um smartphone.
Qual formato de receita musical detém a maior participação?
O streaming detinha 68,54% da receita total em 2026. Os direitos de execução pública têm previsão de crescimento mais rápido, com um CAGR de 8,95% entre 2027 e 2032.
Quais empresas moldam a concorrência em direitos musicais?
Os principais participantes incluem BMG Rights Management GmbH, Kobalt Music Group Ltd., Sony Music Entertainment, Universal Music Group N.V. e Warner Music Group Corp. A Universal Music e a Sony Music processaram a Suno pelo v6 em setembro de 2026.
O que restringe as perspectivas comerciais para os fornecedores de música?
A UMG descreveu a pirataria como um problema adverso para os negócios em seu relatório anual de 2025. A Warner Music Group identificou riscos condicionais decorrentes de termos de adiantamentos e royalties em seu relatório fiscal de 2025.
Quais regiões lideram as receitas musicais e o crescimento previsto?
A América do Norte liderou com uma participação de 34,09% em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,8% entre 2027 e 2032.