
Tamanho e Participação do Mercado de Análise de Localização do MEA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
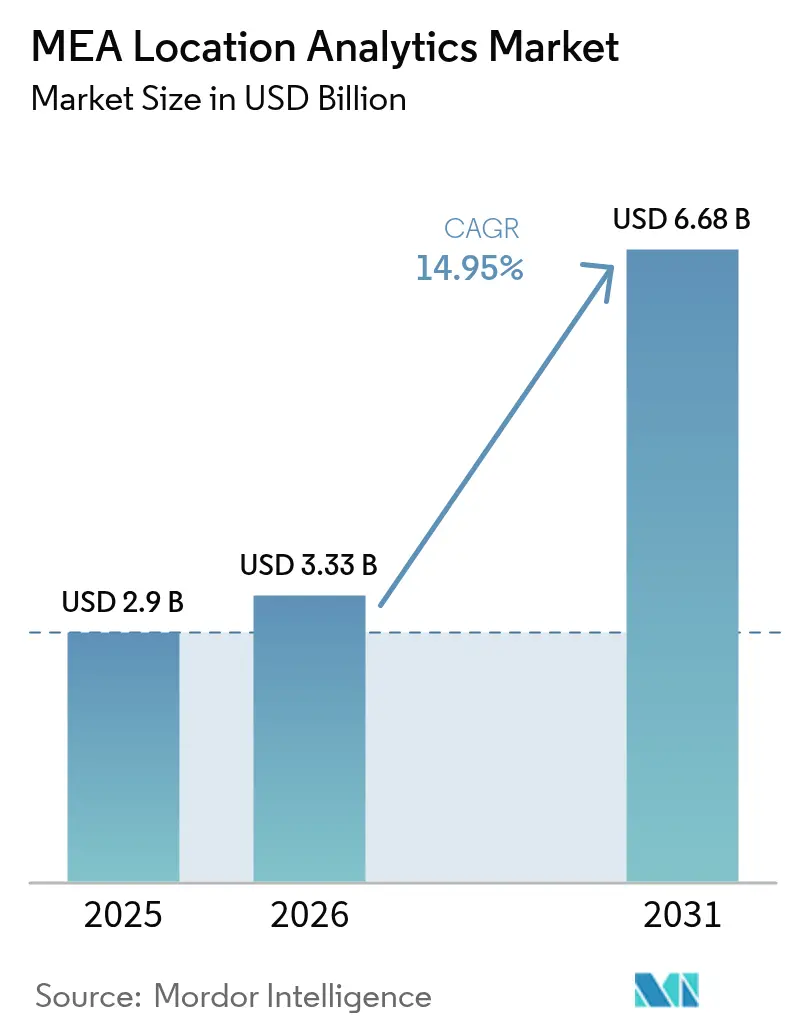
| Tamanho do mercado no ano base (2025) | 2.9 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.95 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise de Localização do MEA por Mordor Intelligence
O tamanho do mercado de análise de localização do MEA em 2026 é estimado em USD 3,33 bilhões, crescendo a partir do valor de 2025 de USD 2,9 bilhões, com projeções para 2031 mostrando USD 6,68 bilhões, crescendo a um CAGR de 14,95% entre 2026-2031. O aumento dos investimentos em cidades inteligentes no Conselho de Cooperação do Golfo (CCG) está expandindo a demanda por inteligência espacial, enquanto as implantações de 5G e os lançamentos de nuvem soberana melhoram a velocidade e a segurança da coleta e processamento de dados. A análise externa permanece dominante porque projetos de mobilidade e infraestrutura em grande escala requerem feeds contínuos de geodados para otimização de tráfego, segurança e serviços urbanos. Ao mesmo tempo, a fusão do rastreamento interno e externo está remodelando a logística do comércio eletrônico, e as iniciativas de gêmeos digitais para megaprojetos como o NEOM estão pressionando os fornecedores a entregar dados de maior frequência e visualização em tempo real. O foco regulatório na soberania de dados está orientando as escolhas de arquitetura em direção a nuvens locais ou soberanas, e a crescente escassez de competências em análise geoespacial está elevando o papel dos prestadores de serviços especializados. [3]Cisco, "A Cisco Expande sua Presença na Nuvem e Programa de Talentos em IA na Arábia Saudita," cisco.com
Principais Conclusões do Relatório
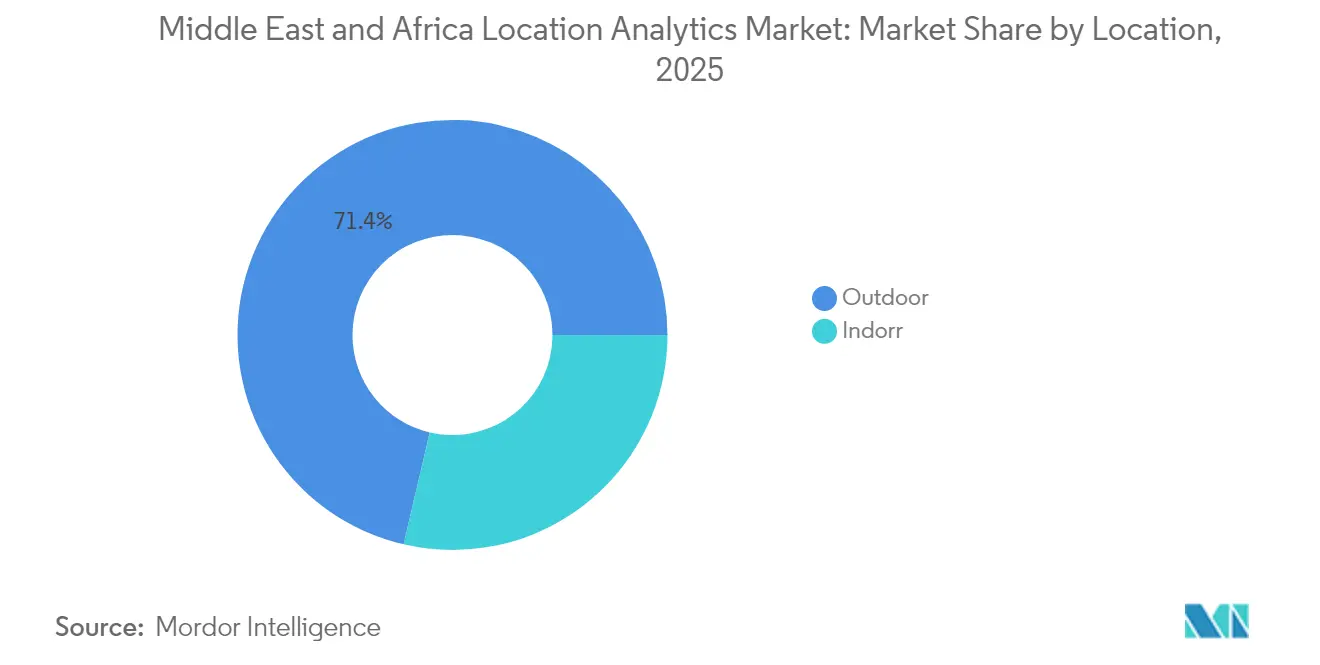
- Por localização, as soluções externas detinham 71,35% da participação do mercado de análise de localização do MEA em 2025, enquanto as soluções internas estão projetadas para crescer mais rapidamente a um CAGR de dois dígitos até 2031.
- Por modelo de implantação, a nuvem capturou 65,40% do mercado de análise de localização do MEA em 2025 e está definida para se expandir a um CAGR de 19,18% entre 2026-2031.
- Por aplicação, o monitoramento remoto liderou com 43,55% de participação do tamanho do mercado de análise de localização do MEA em 2025, enquanto a gestão de ativos deve registrar um CAGR de 17,86% até 2031.
- Por componente, o software representou 60,25% do tamanho do mercado de análise de localização do MEA em 2025, mas os serviços estão avançando a um CAGR de 20,45%.
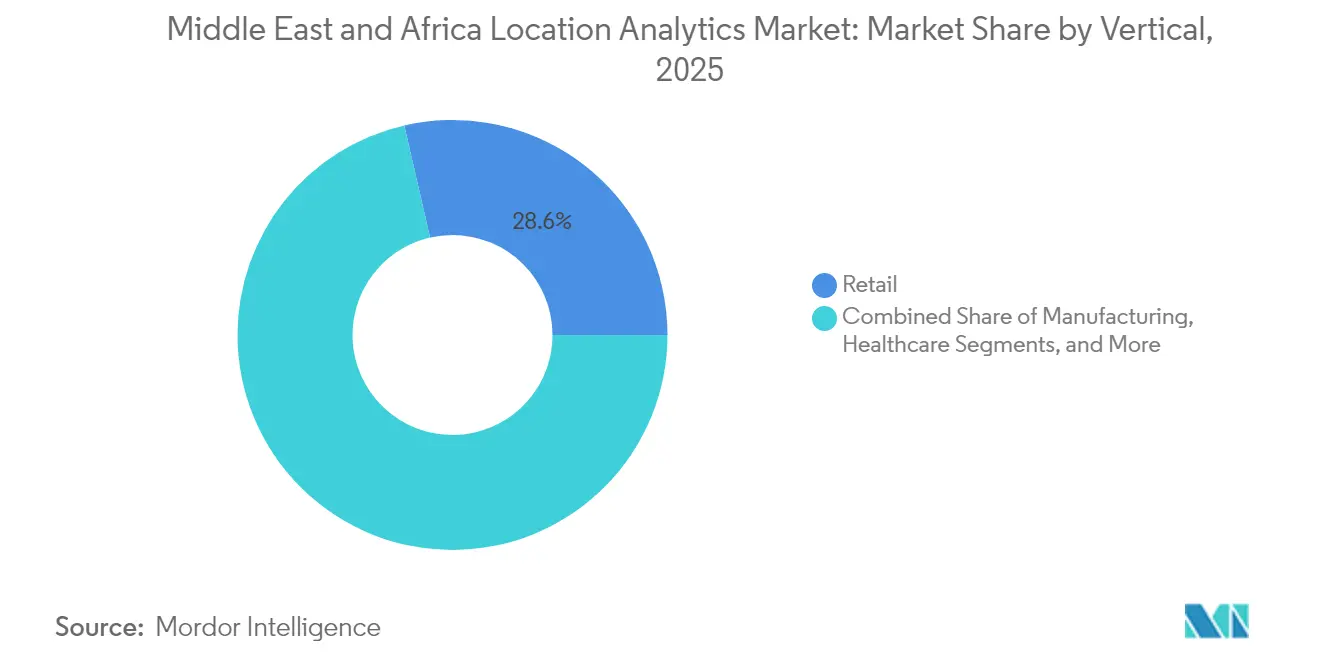
- Por vertical, o varejo comandou 28,60% do mercado de análise de localização do MEA em 2025; o governo está previsto para registrar o CAGR mais rápido de 16,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Análise de Localização do MEA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de sensores de IoT nos programas de cidades inteligentes do CCG | +4.2% | Emirados Árabes Unidos, Arábia Saudita, Catar | Médio prazo (2-4 anos) |
| Implantação acelerada de pequenas células 5G permitindo análise em tempo real | +3.7% | Emirados Árabes Unidos, Arábia Saudita, Israel | Curto prazo (≤ 2 anos) |
| Adoção de GIS/BI com prioridade para nuvem no varejo e governo | +2.9% | Emirados Árabes Unidos, Arábia Saudita, Israel, Outros Países | Médio prazo (2-4 anos) |
| Relatórios geoespaciais de ESG obrigatórios para grandes projetos de energia | +1.8% | Arábia Saudita, Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Sensores de IoT nos Programas de Cidades Inteligentes do CCG
Redes de sensores ubíquos em Riade, Dubai e Doha geram fluxos contínuos com geotags que exigem plataformas de análise poderosas capazes de ingestão e visualização em tempo real. Dubai implementou mais de 200 serviços inteligentes, enquanto Meca está integrando dispositivos habilitados com LoRa para manter a conectividade em terreno montanhoso durante a temporada do Hajj. As agências municipais usam esses fluxos de dados para prever a densidade do tráfego, otimizar a coleta de resíduos e monitorar incidentes de segurança pública. O volume de dados resultante leva as autoridades municipais a adotar processamento de borda e algoritmos de IA que filtram e analisam informações na fonte, acelerando a tomada de decisões. À medida que as implantações piloto passam para a produção completa, as licitações municipais especificam cada vez mais APIs abertas e compatibilidade com múltiplos protocolos, incentivando um ecossistema de fornecedores mais amplo.
Implantação Acelerada de Pequenas Células 5G Permitindo Análise em Tempo Real
A cobertura 5G generalizada nas capitais do CCG oferece latência inferior a 10 milissegundos, permitindo aplicações avançadas como ônibus autônomos, inspeção por drones e orientação por realidade aumentada. Os operadores colaboram com os planejadores municipais para incorporar pequenas células no mobiliário urbano, o que melhora a densidade do sinal para rastreamento de alta resolução e análise de vídeo. A nova largura de banda permite a transmissão ao vivo de mapas 3D de alta definição para salas de controle, aprimorando a coordenação de resposta a emergências. Empresas dos setores de petróleo, serviços públicos e logística estão alinhando as atualizações de rede com os roteiros de análise, citando a necessidade de fluxos de dados ininterruptos de ativos móveis. Os primeiros adotantes relatam economias de custos operacionais com manutenção preditiva quando a IA de borda processa alertas de sensores localmente. [1]GSMA, "A Economia Móvel do Oriente Médio e Norte da África 2025," gsma.com
Adoção de GIS/BI com Prioridade para Nuvem no Varejo e Governo
As políticas de nuvem do CCG incentivam agências e empresas a migrar cargas de trabalho espaciais de servidores legados para nuvens soberanas ou regionais hospedadas por hiperescaladores com centros de dados locais. Os grupos de varejo aproveitam a computação escalável para executar mapas de calor de fluxo de pessoas em centenas de lojas, reduzindo os ciclos de previsão de dias para horas. Os departamentos de GIS governamentais consolidam camadas cadastrais, de tráfego e ambientais díspares em lagos de dados unificados na nuvem, melhorando a colaboração entre agências. Os prestadores de serviços respondem oferecendo pacotes gerenciados de plataforma de localização como serviço que incluem pipelines de ingestão, bancos de dados espaciais e gateways de API. Esses modelos prontos para uso reduzem a barreira de adoção para empresas de médio porte que carecem de talentos internos em engenharia de dados.
Relatórios Geoespaciais de ESG Obrigatórios para Grandes Projetos de Energia
Novas regras de sustentabilidade obrigam os operadores de petróleo e energias renováveis a sobrepor métricas de emissões e biodiversidade em camadas geoespaciais precisas. A classificação automatizada de imagens de satélite e os levantamentos por drones ajudam as empresas a quantificar eventos de queima, perda de vegetação e uso de água próximo aos locais de produção. Os reguladores exigem coordenadas com carimbo de data e hora para verificar os dados autodeclarados, impulsionando a demanda por plataformas seguras com proveniência pronta para auditoria. Os fornecedores integram módulos de conformidade que agendam observações repetidas, acionam alertas quando os limites são excedidos e geram relatórios formatados para reguladores, incorporando a análise nos procedimentos operacionais padrão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de soberania de dados e privacidade | -2.1% | Arábia Saudita, Emirados Árabes Unidos, Israel | Médio prazo (2-4 anos) |
| Alto CAPEX e lacuna de competências para posicionamento interno | -1.8% | Todos os países do MEA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Soberania de Dados e Privacidade
A Lei de Proteção de Dados Pessoais da Arábia Saudita e o Decreto-Lei Federal sobre Proteção de Dados dos Emirados Árabes Unidos obrigam os processadores a armazenar atributos de localização sensíveis dentro das fronteiras nacionais. Projetos de saúde, finanças e defesa enfrentam trilhas rigorosas de consentimento e auditoria, levando a implantações locais ou em nuvem soberana. Os fornecedores multinacionais respondem lançando regiões de nuvem locais e oferecendo camadas de localização de dados que segregam informações de identificação pessoal. As verificações de conformidade elevam os prazos e custos dos projetos, frequentemente exigindo revisões jurídicas, gestão de chaves de criptografia e protocolos locais de resposta a incidentes.
Alto CAPEX e Lacuna de Competências para Posicionamento Interno
A análise interna precisa depende de matrizes densas de balizas Bluetooth, ultrabanda ou RFID, cada uma exigindo levantamentos de local, mitigação de interferências e calibração iterativa. Os requisitos de capital dissuadem pequenas instalações, especialmente quando os retornos são incertos. Enquanto isso, as escassezas regionais de talentos em geodesia, engenharia de radiofrequência e ciência de dados dificultam a velocidade de implantação. As empresas, portanto, contratam integradores de sistemas e prestadores de serviços gerenciados para projetar, implantar e manter redes de localização interna, aumentando as despesas operacionais enquanto prolongam os ciclos de adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Localização: Externo Domina Enquanto Interno Acelera
As soluções externas representaram 71,35% do mercado de análise de localização do MEA em 2025, à medida que os ministérios de transportes e obras públicas digitalizaram rodovias, portos e sistemas de metrô. Os feeds de câmeras combinados com algoritmos de geofencing suportam pedágio dinâmico e otimização de semáforos, reduzindo o congestionamento nos principais corredores. O tamanho do mercado de análise de localização do MEA para implantações externas está previsto para crescer de forma constante até 2031, beneficiando-se de plataformas de mobilidade como serviço em toda a cidade. Internamente, shoppings, aeroportos e hospitais implantam balizas e LiDAR para obter insights sobre a jornada do cliente e a utilização de ativos. A adoção é mais forte em shoppings de primeira linha, onde os ganhos operacionais compensam os custos de hardware e calibração. O rastreamento de campo próximo preenche a lacuna entre aplicativos de loja e programas de fidelidade, melhorando a conversão de campanhas.
Os casos de uso emergentes combinam conjuntos de dados internos e externos para rastrear ativos em nós da cadeia de suprimentos sem queda de sinal. Os operadores de logística mapeiam armazéns de cross-docking e rotas de última milha em uma única plataforma, melhorando a precisão de transferência e reduzindo incidentes de extravio. Os gestores de instalações integram a modelagem de informações de construção com painéis de GIS para visualizar ordens de manutenção em contexto espacial. Essa convergência atrai novos fornecedores que agrupam digitalização de plantas baixas, mapeamento de calor de Wi-Fi e serviços de correção de sistema global de navegação por satélite (GNSS) em ofertas unificadas, posicionando-os para ganhos de dois dígitos dentro do setor de análise de localização do MEA mais amplo.


Por Modelo de Implantação: Aceleração da Nuvem Remodela o Mercado
As plataformas de nuvem detinham 65,40% do mercado de análise de localização do MEA em 2025 e continuam a superar os sistemas locais com um CAGR de 19,18%. Operadoras de telecomunicações, varejistas e agências públicas dependem de centros de dados regionais operados por hiperescaladores para armazenar e processar elasticamente terabytes de registros geoespaciais. O tamanho do mercado de análise de localização do MEA para cargas de trabalho hospedadas na nuvem está projetado para superar os gastos locais antes de 2027, à medida que as regiões compatíveis com soberania de dados se multiplicam. Certificações de segurança específicas da região e zonas de borda de baixa latência incentivam a migração de aplicações sensíveis à latência, como controle de ônibus autônomos e monitoramento de multidões em tempo real.
As soluções locais permanecem essenciais para projetos classificados e instalações desconectadas de redes públicas. Operadores de defesa e infraestrutura crítica implantam servidores robustecidos e nuvens privadas para atender a metas rigorosas de desempenho e confidencialidade. As arquiteturas híbridas ganham força, integrando dispositivos de borda que processam dados de streaming localmente antes de descarregar insights agregados para nuvens soberanas para análise de longo prazo. Os fornecedores se diferenciam por meio de conectores pré-construídos, estruturas de confiança zero e preços por uso para aliviar as restrições orçamentárias, ilustrando como a flexibilidade de implantação sustenta as decisões de compra em todo o setor de análise de localização do MEA.
Por Aplicação: Monitoramento Remoto Lidera, Gestão de Ativos Acelera
O monitoramento remoto capturou 43,55% da participação do mercado de análise de localização do MEA em 2025, permitindo que as autoridades municipais supervisionem serviços públicos, semáforos e sensores ambientais por meio de painéis unificados. A telemetria contínua suporta manutenção preditiva e economia de energia, especialmente em climas desérticos onde a tensão sobre os ativos é alta. Enquanto isso, as soluções de gestão de ativos exibem o CAGR mais rápido de 17,86%, à medida que fabricantes, hospitais e aeroportos adotam sistemas de localização em tempo real (RTLS) que reduzem o tempo de busca por ferramentas e equipamentos. O tamanho do mercado de análise de localização do MEA vinculado à gestão de ativos está definido para aumentar acentuadamente à medida que as etiquetas de ultrabanda caem de preço e os módulos de software se integram com plataformas de planejamento de recursos empresariais.
A inteligência artificial aumenta ambos os segmentos ao sinalizar anomalias no comportamento dos sensores e recomendar intervenções. Os hospitais implantam alertas de geofencing para garantir que as bombas de infusão permaneçam em zonas estéreis, enquanto as companhias aéreas rastreiam equipamentos de suporte em solo para minimizar os atrasos de retorno. À medida que o processamento de borda se torna acessível, a arquitetura orientada a eventos reduz a largura de banda da nuvem e acelera a resposta a incidentes. Os integradores posicionam pacotes focados em resultados que agrupam etiquetas, gateways, análise e serviços gerenciados, alinhando modelos de custo com economias operacionais e reforçando o impulso de adoção dentro do mercado de análise de localização do MEA.
Por Vertical: Varejo Lidera, Governo Cresce Mais Rapidamente
Os varejistas representaram 28,60% do mercado de análise de localização do MEA em 2025, otimizando o design de lojas, o planejamento de sortimento e a logística omnicanal por meio de análise de fluxo de pessoas e mapeamento de calor. A Landmark Retail usa insights comportamentais para racionalizar o posicionamento de produtos, aumentar as taxas de conversão e reduzir as rupturas de estoque. As ferramentas de precificação dinâmica ancoram as recomendações em sinais de demanda em tempo real, elevando o valor do carrinho. Os governos emergem como o segmento de crescimento mais rápido a um CAGR de 16,72%, à medida que os ministérios implantam painéis geoespaciais para prestação de serviços públicos, otimização de resposta a emergências e planejamento de infraestrutura. O tamanho do mercado de análise de localização do MEA vinculado a projetos do setor público está definido para se multiplicar à medida que as políticas nacionais de nuvem e os orçamentos de cidades inteligentes se expandem.
As instituições de saúde dependem de dados espaciais para otimizar o fluxo de pacientes e rastrear a exposição a infecções, enquanto os fabricantes integram gêmeos digitais com telemetria de ativos ao vivo para reduzir o tempo de inatividade. Os mandatos de ESG levam os operadores de petróleo e gás a rastrear eventos de queima e impactos no habitat em mapas precisos, promovendo relatórios transparentes. As agências de educação e turismo adotam análise de orientação e densidade de multidões para melhorar as experiências dos visitantes e a alocação de recursos. Esses casos de uso diversos ilustram o alcance crescente do mercado de análise de localização do MEA em domínios verticais.
Por Componente: Software Domina, Serviços Crescem Mais Rapidamente
O software detinha 60,25% de participação do mercado de análise de localização do MEA em 2025, abrangendo sistemas de informação geográfica, armazéns de dados espaciais e suítes de visualização. Os roteiros de funcionalidades incorporam cada vez mais aprendizado de máquina para detecção de pontos de concentração, otimização de rotas e previsão de demanda. Os fornecedores adotam microsserviços e APIs abertas para simplificar a integração com gestão de relacionamento com clientes e aplicações empresariais. Os serviços registram o CAGR mais rápido de 20,45%, à medida que os clientes buscam consultoria, personalização e suporte 24 horas para superar lacunas de competências internas. As implantações de posicionamento interno, em particular, requerem planejamento de radiofrequência, calibração de dispositivos e experiência em design de experiência do usuário que poucas empresas possuem.
Os acordos de serviços gerenciados cobrem ajuste contínuo do sistema, aplicação de patches de segurança e garantia de qualidade de dados, transferindo o risco dos usuários para os provedores. Os pacotes de treinamento fomentam a competência interna, mas também ampliam os ecossistemas de fornecedores à medida que parceiros certificados fornecem suporte localizado. As ofertas combinadas que alinham licenças de software com pacotes de serviços profissionais aceleram o tempo de obtenção de valor e atendem a organizações menores que não podem arcar com grandes desembolsos de capital. Essa combinação de inovação em produtos e serviços distingue os líderes no cenário competitivo do setor de análise de localização do MEA.
Análise Geográfica
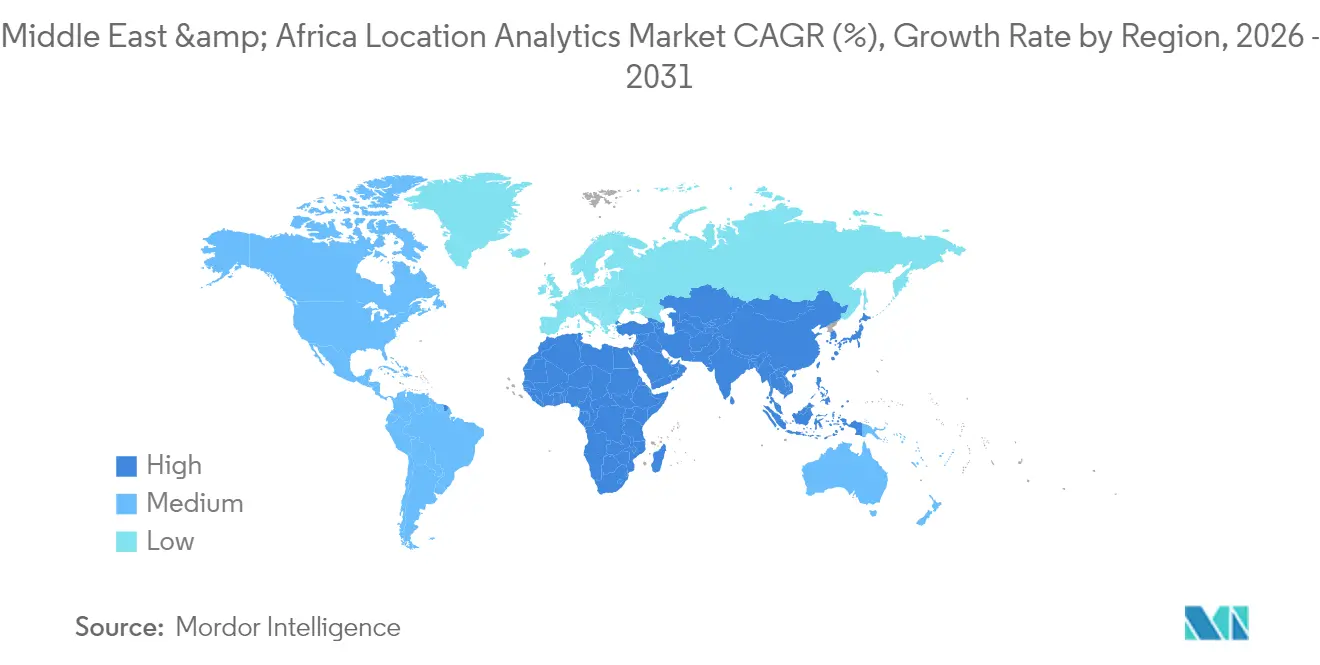
Os Emirados Árabes Unidos lideram a adoção regional graças aos compromissos iniciais com cidades inteligentes e a um quadro regulatório que incentiva o investimento em nuvem e inteligência artificial. O tecido de IoT de Dubai transmite dados com geotags de estradas, iluminação e serviços públicos para hubs de análise que alimentam painéis de mobilidade e alertas ambientais ao vivo. As parcerias de nuvem soberana com hiperescaladores garantem a residência de dados, permitindo que as agências ingiram camadas espaciais sensíveis enquanto cumprem os estatutos de privacidade. Os grupos de varejo em Abu Dhabi e Dubai fundem análise de CCTV com dados de cartões de fidelidade, adaptando promoções a padrões de movimento em tempo real no piso de vendas. As autoridades de saúde sobrepõem conjuntos de dados genômicos e de cuidados ao paciente em grades de localização para otimizar o posicionamento de clínicas e o despacho de recursos. A cobertura 5G integrada em todo o país fornece a espinha dorsal de baixa latência para essas aplicações, reforçando a liderança do país no mercado de análise de localização do MEA.
A Arábia Saudita é a geografia de crescimento mais rápido, à medida que a Visão 2030 impulsiona o investimento em infraestrutura digital. O projeto NEOM de USD 500 bilhões depende de uma plataforma geoespacial unificada para sincronizar a construção física com réplicas virtuais, orientando os planejadores em decisões ambientais, de tráfego e de serviços públicos. Riade acelera os lançamentos de regiões de nuvem com provedores globais para atender às regras de localização, enquanto as agências públicas recrutam talentos em ciência de dados por meio de programas nacionais de qualificação. A demanda por gestão de instalações aumenta à medida que os megaprojetos transitam da construção para a operação, impulsionando a adoção de módulos de rastreamento de ativos e manutenção preditiva. Novas regulamentações de sustentabilidade obrigam as empresas de energia a integrar imagens de satélite e drones com dados de emissões, aumentando os gastos em soluções de análise conformes dentro do mercado de análise de localização do MEA.
Israel mantém uma participação proeminente devido à sua expertise em cibersegurança e ecossistema de inovação. As agências de defesa e segurança pública implantam análise de localização para detecção de ameaças e consciência situacional, equilibrando a utilidade dos dados com salvaguardas de privacidade. As startups colaboram com hospitais no mapeamento do fluxo de pacientes e com varejistas em merchandising orientado por IA, exportando soluções para toda a região mais ampla. Em outros lugares, Catar, Kuwait e economias africanas emergentes adotam a análise em um ritmo moderado, limitadas por infraestrutura legada e endereçamento fragmentado. Os investimentos regionais em centros de dados superiores a USD 5 bilhões por consórcios de capital privado e telecomunicações expandem a capacidade de computação, reduzindo as barreiras para aplicações espaciais nativas da nuvem. Essas tendências sustentam o crescimento composto de dois dígitos para o mercado de análise de localização do MEA em diversos contextos nacionais.

Panorama regulatório
Os requisitos de soberania de dados e privacidade estão no centro das implementações de análise de localização no Oriente Médio e na África, particularmente no CCG, onde coordenadas precisas podem ser tratadas como dados pessoais. A Arábia Saudita regula o processamento de dados pessoais sob a Lei de Proteção de Dados Pessoais (PDPL), com a Autoridade Saudita de Dados e IA (SDAIA) como autoridade competente, o que intensifica as expectativas em torno da residência e governança de dados para consentimento, auditabilidade e tratamento de incidentes.
Nos Emirados Árabes Unidos, o marco federal de proteção de dados se aplica fora das zonas francas financeiras, enquanto o DIFC e o ADGM operam regimes separados, alinhados ao GDPR, que podem criar múltiplas trilhas de conformidade para programas entre emirados e empresas multinacionais. Em junho de 2026, os Emirados Árabes Unidos anunciaram a criação de uma Autoridade Federal para Inteligência Artificial e Dados, apontando para uma coordenação mais estreita entre governança de IA e dados, que molda como as plataformas de análise de localização são projetadas, hospedadas e monitoradas. O alinhamento transfronteiriço também se tornou mais explícito em abril de 2026, quando a SDAIA lançou a Iniciativa de Harmonização de IA do MENA com os Emirados Árabes Unidos, Catar e Omã, reforçando o foco na classificação de dados, fluxos transfronteiriços e princípios de ética em IA que se estendem a conjuntos de dados geoespaciais e de mobilidade.
Análise da cadeia de valor
A cadeia de valor de análise de localização no MEA começa com a geração e captura de dados, incluindo sensores IoT usados em programas de cidades inteligentes, sinalização de redes de telecomunicações (4G/5G), telemetria de dispositivos corporativos e camadas de mapeamento e geoespaciais selecionadas. A agregação e o enriquecimento de dados fluem então por operadoras de telecomunicações, provedores de mapas e SIG, fornecedores de satélites e imagens e integradores de sistemas que normalizam, anonimizam e fundem conjuntos de dados em camadas espaciais utilizáveis. Hiperescaladores e plataformas soberanas ou nacionais fornecem a espinha dorsal de processamento para bancos de dados geoespaciais, pipelines de IA e cargas de trabalho de gêmeos digitais, enquanto fornecedores independentes de software oferecem aplicações de SIG, visualização, roteamento e análise em tempo real para agências governamentais e compradores corporativos.
A implementação normalmente ocorre por meio de vendas corporativas diretas, parceiros de canal e serviços gerenciados, refletindo lacunas persistentes de competências em engenharia geoespacial e posicionamento interno. Os casos de uso do setor público e de cidades inteligentes dependem cada vez mais de plataformas e parcerias localizadas, incluindo o lançamento da Ooredoo Flow pela Ooredoo Qatar em dezembro de 2024, impulsionada pela Plataforma TASMU do MCIT do Catar para insights de mobilidade. Em relação a mapas base e conteúdo, a Iniciativa Map Africa de julho de 2025, da Space42, Microsoft e Esri, destaca a coordenação entre dados derivados de satélite, infraestrutura baseada em Azure e software SIG para reduzir a fragmentação de mapas nos mercados africanos, o que sustenta a camada fundamental necessária para logística, planejamento e serviços públicos.
Cenário Competitivo
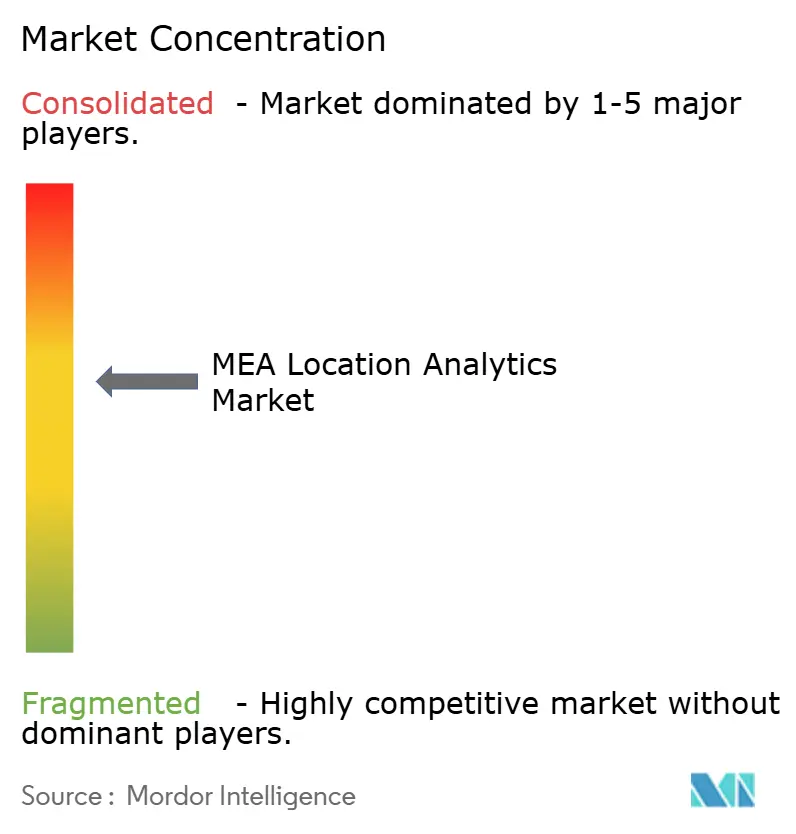
O mercado de análise de localização do MEA apresenta concentração moderada, com Cisco, Microsoft, Oracle e Esri ancorando implantações em escala empresarial por meio de parcerias regionais e ofertas de nuvem soberana. A recente expansão do centro de dados em nuvem da Cisco na Arábia Saudita fornece hospedagem compatível para cargas de trabalho de GIS do setor público, enquanto a joint venture da Microsoft com a G42 sustenta serviços geoespaciais aumentados por IA nos Emirados Árabes Unidos. A Oracle integra funções espaciais em seu banco de dados autônomo, atraindo clientes de finanças e telecomunicações que exigem tempo de atividade de missão crítica. A Esri mantém a dominância em GIS de alta precisão, mas enfrenta concorrência crescente à medida que os provedores de mapeamento com prioridade para API ganham terreno.
Os especialistas locais se diferenciam incorporando interfaces em árabe de linguagem natural, ferramentas de conversão de código postal e camadas de mapas indígenas, abordando lacunas de conteúdo frequentemente negligenciadas pelos players globais. As startups de posicionamento interno fazem parceria com operadores de shoppings para instalar redes de balizas como serviços prontos para uso, uma área onde as barreiras de capital e competências dissuadem os entrantes internacionais. Os roteiros tecnológicos giram em torno de análise de borda, bancos de dados espaciais de streaming e interfaces de baixo código que democratizam o insight geoespacial. Os fornecedores investem em parcerias de integração com líderes de aplicações empresariais para incorporar o mapeamento diretamente nos fluxos de trabalho de cadeia de suprimentos, CRM e ERP, reduzindo o atrito para os usuários finais. Essas estratégias reforçam coletivamente um ambiente competitivo, mas colaborativo, que acelera a inovação no mercado de análise de localização do MEA.
Líderes do Setor de Análise de Localização do MEA
SAS Institute Inc
SAP SE
Cisco Systems
HERE
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Plataformas de operações urbanas lideradas por governos e gêmeos digitais estão ampliando o escopo prático da análise de localização além de soluções pontuais, em direção a camadas geoespaciais compartilhadas e multidepartamentais e monitoramento contínuo em tempo real. O lançamento da Plataforma de Gêmeo Digital de Dubai pela Municipalidade de Dubai, em julho de 2026, é um exemplo claro, com a plataforma construída em torno de mais de 1.500 camadas de dados geoespaciais e modelos 3D abrangendo 280.000 ativos de infraestrutura e 195.000 edifícios. Para os fornecedores, essa configuração cria espaço para conectar conjuntos de dados internos e externos, implementar linhagem de dados e controles de acesso entre agências, e oferecer visualização e alertas de alta frequência vinculados a fluxos de trabalho de tráfego, serviços públicos, segurança e manutenção de ativos.
Os investimentos em IA soberana e infraestrutura de borda no CCG também estão mudando as prioridades de aquisição em direção a pipelines de dados governados localmente, implementação segura de modelos e arquiteturas prontas para conformidade em infraestrutura crítica, incluindo portos, aviação e energia. Em março de 2026, o Grupo STC implantou infraestrutura de rede de alta capacidade e computação de borda no empreendimento New Murabba, em Riade, para dar suporte a uma plataforma de cidade inteligente e à gestão de edifícios orientada por IA, reforçando a demanda por processamento de baixa latência próximo aos ativos. Separadamente, a Iniciativa Map Africa, liderada pela Space42 com Microsoft e Esri, está construindo mapas base fundamentais para os 54 países africanos, o que apoia oportunidades em roteamento logístico, planejamento urbano e resposta a desastres, áreas em que a consistência de conteúdo geoespacial tem sido um fator limitante. Em conjunto, esses programas estão impulsionando a demanda por serviços, integração de sistemas e operações gerenciadas, particularmente em ambientes onde as capacidades internas de engenharia geoespacial, de RF e de dados são limitadas.
Desenvolvimentos recentes do setor
- Maio de 2026: A HERE Technologies apresentou o HERE Location Reasoning, posicionando o embasamento geoespacial como uma capacidade central para sistemas de IA corporativos e fluxos de trabalho agênticos. O lançamento leva a análise de localização além da visualização para o apoio à decisão, ao vincular o contexto do mundo real aos resultados dos modelos, reforçando a relevância da HERE em implementações industriais e logísticas.
- Julho de 2025: A Maxar Intelligence garantiu três contratos estratégicos plurianuais totalizando 204,7 milhões de USD para avançar capacidades soberanas para clientes no Oriente Médio e na África. Os contratos refletem a demanda contínua por imagens de alta resolução e inteligência preditiva habilitada por IA que pode alimentar pilhas de análise de localização compatíveis para casos de uso em segurança, infraestrutura e governo.
- Outubro de 2024: A ZainTECH e a Urbi assinaram um memorando de entendimento para integrar os dados e algoritmos da plataforma geoespacial da Urbi ao portfólio de soluções digitais da ZainTECH. A parceria apoia a comercialização de inteligência de localização liderada por telecomunicações em toda a região MENA, combinando o alcance das operadoras com capacidades especializadas de análise geoespacial para clientes corporativos e do setor público.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o software de análise de localização e os serviços relacionados usados por organizações no Oriente Médio e na África para transformar dados de localização (provenientes de dispositivos, redes e sensores) em insights operacionais e de negócios.
Exclusões de escopo: produtos de localização somente de hardware, aplicativos de navegação puramente para consumidores, plataformas de sensoriamento remoto voltadas principalmente para satélites e criação de conteúdo de publicidade baseada em localização não são contabilizados neste dimensionamento de mercado.
Visão geral da segmentação
- Por Localização
- Externo
- Interno
- Por Modelo de Implantação
- Local
- Sob Demanda (Nuvem)
- Por Aplicação
- Monitoramento Remoto
- Gestão de Ativos
- Gestão de Instalações
- Por Vertical
- Varejo
- Manufatura
- Saúde
- Governo
- Energia e Energia Elétrica
- Outros Verticais
- Por Componente
- Software
- Serviços
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Israel
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o quadro básico de oferta e demanda para análise de localização no MEA, e para ancorar o modelo em indicadores públicos que podem ser reverificados. Baseamo-nos em fontes como a UIT para métricas de conectividade, o Banco Mundial e o FMI para sinais macroeconômicos e de investimento, a UN Comtrade para verificações de direção do comércio em categorias de equipamentos relacionados, e órgãos de normalização como ISO/IEC para entender as práticas comuns de localização e dados.
Além disso, revisamos relatórios anuais de empresas e apresentações a investidores, programas governamentais de economia digital, atualizações de autoridades de cidades inteligentes e transporte, e cobertura de imprensa confiável para captar a direção da adoção por uso final. Quando necessário, assinaturas de bancos de dados pagos foram usadas de forma limitada para dados financeiros de empresas e triagem de notícias, buscas de patentes em torno de análise geoespacial e de posicionamento, e verificações de embarques de importação-exportação que ajudam a confirmar o impulso da demanda. Essas fontes são ilustrativas e não exaustivas, e outras referências públicas também foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para testar sob pressão o que observamos nas fontes públicas, especialmente em relação a padrões de preços, mix de implementação e casos de uso reais no MEA. Conversamos com uma combinação de fornecedores de soluções, integradores de sistemas e compradores corporativos e do setor público em sub-regiões-chave, para que as lacunas nas taxas de adoção e divisões de gastos pudessem ser preenchidas com dados práticos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 16% |
| Nível médio: 48% | Líderes funcionais/de unidade: 29% |
| Players menores: 16% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma lógica top-down e bottom-up, em que os gastos regionais digitais e de software corporativo são reconstruídos em um pool de demanda de análise de localização usando premissas de penetração e intensidade de uso. Para manter o resultado realista, verificações seletivas bottom-up foram realizadas usando receitas amostradas de fornecedores, feedback de canais e premissas de volume mapeadas para preços médios de venda, e os totais foram então ajustados quando as duas visões não se alinhavam.
Algumas características distintivas do mercado orientaram os dados do modelo, mantendo a matemática conectada à adoção real. Isso incluiu a divisão entre nuvem e local para cargas de trabalho de análise, a intensidade de uso interno versus externo, os cronogramas de digitalização de cidades inteligentes e transporte, o crescimento de smartphones e endpoints IoT, e a parcela das implementações combinadas com serviços de implementação e integração. Para a previsão, foi usada análise de cenários, e os cenários foram ajustados usando expectativas de especialistas sobre ciclos orçamentários, implementações do setor público e preparação para privacidade de dados no MEA. Quando faltavam dados bottom-up para países menores, as lacunas foram tratadas por meio de proporções de países pares com base em sinais de conectividade e investimento digital, seguidas de uma verificação final de consistência em relação ao total regional.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas repetidas, em que os resultados do modelo foram comparados com sinais independentes, como a direção dos gastos de TI corporativos, marcadores de adoção de nuvem e a atividade de grandes programas de infraestrutura digital. Quando eram observados saltos anormais por país ou por tipo de implementação, as premissas eram revisadas, e ligações de acompanhamento eram acionadas para confirmar se a variação vinha de preços, de um grande contrato ou de uma incompatibilidade de definição.
Antes da aprovação final, o trabalho é revisado em etapas, de modo que a matemática, as premissas e o alinhamento de escopo sejam verificados separadamente, e depois reconciliados em uma única narrativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes que possam mover a demanda no curto prazo. Imediatamente antes da entrega, uma passagem final de atualização é concluída para que os últimos desenvolvimentos públicos e aprendizados das entrevistas sejam refletidos.
Tamanho do mercado de análise de localização do Oriente Médio e África da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para análise de localização no MEA podem parecer diferentes porque os autores nem sempre tratam os mesmos itens de receita como parte do mercado, e também variam quanto ao ano usado, ao momento cambial e à forma como os serviços são tratados. As diferenças também surgem de quão fortemente as premissas são validadas com compradores, em comparação com depender principalmente de declarações públicas.
A criação de conteúdo de publicidade baseada em localização está fora do escopo da Mordor Intelligence para este mercado, e essa única diferença de inclusão pode alterar os totais quando a receita de ad-tech é misturada à análise de localização. Além disso, algumas publicações aplicam crescimento agressivo de preços em software e serviços sem verificar padrões de desconto e contratos plurianuais, o que tende a inflacionar o valor de curto prazo em programas de rápido crescimento no MEA.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,90 bilhões de USD (2025) | |
| Consultoria Global A | 1,80 bilhão de USD (2026) | Utiliza um ano-base diferente e parece aplicar um pool de demanda do MEA mais restrito, com tratamento limitado de serviços de análise agrupados, o que pode subestimar as implementações corporativas vinculadas a trabalhos de implementação. |
| Editora do Setor B | 2,90 bilhões de USD (2025) | O valor declarado corresponde ao número do ano-base, mas as observações de escopo são limitadas, portanto a divisão entre software e serviços e o tratamento de receitas adjacentes relacionadas a publicidade não é claramente rastreável. |
A comparação mostra que a maior parte da variação é explicada pela seleção do ano-base, se os serviços são contabilizados junto com o software, e como os fluxos de receita adjacentes são tratados. Ao manter o mercado vinculado a fatores de adoção observáveis e, em seguida, reverificar as premissas com profissionais regionais, o número final permanece explicável e reproduzível para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de análise de localização do MEA?
O mercado está em USD 3,33 bilhões em 2026 e está projetado para atingir USD 6,68 bilhões até 2031.
Qual modelo de implantação está se expandindo mais rapidamente no mercado de análise de localização do MEA?
A implantação em nuvem está crescendo mais rapidamente, com uma previsão de CAGR de 19,18% entre 2026-2031, impulsionada por novas regiões de nuvem soberana nos Emirados Árabes Unidos e na Arábia Saudita.
Por que a análise externa detém a maior participação do mercado?
Os casos de uso externo apoiam projetos de cidades inteligentes, mobilidade e segurança pública em toda a região, conferindo ao segmento 71,35% de participação de mercado em 2025.
O que está impulsionando o rápido crescimento nas aplicações de gestão de ativos?
Fabricantes, hospitais e aeroportos estão adotando sistemas de localização em tempo real para rastrear equipamentos e reduzir o tempo de inatividade, resultando em uma previsão de CAGR de 17,86% para o segmento.
Como as regras de soberania de dados estão afetando a adoção?
Leis rígidas de localização na Arábia Saudita e nos Emirados Árabes Unidos levam as organizações a adotar nuvens soberanas ou locais, adicionando etapas de conformidade, mas garantindo que os geodados sensíveis permaneçam dentro das fronteiras nacionais.
Qual vertical crescerá mais rapidamente até 2031?
Os projetos governamentais avançarão a um CAGR de 16,72%, apoiados por agendas nacionais de transformação digital, como a Visão 2030 da Arábia Saudita e o Plano Diretor Urbano 2040 de Dubai.
Página atualizada pela última vez em:



