
Tamanho e Participação do Mercado de Disjuntores de Alta Tensão do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
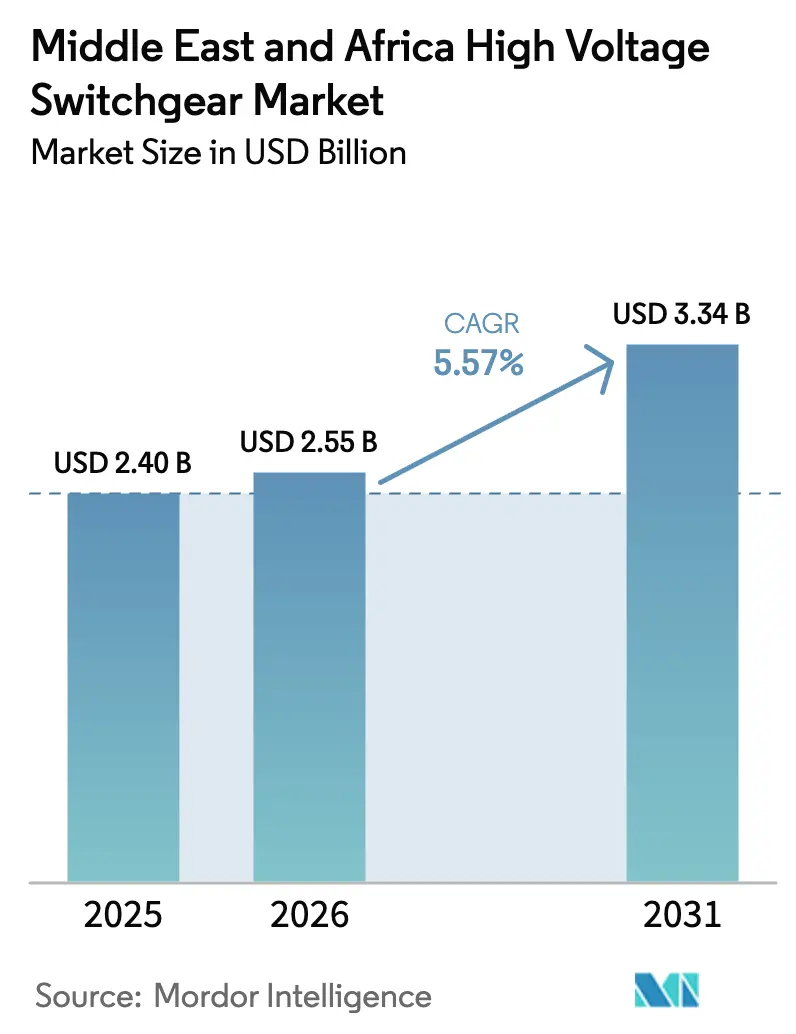
| Tamanho do mercado no ano base (2025) | 2.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.57 % |
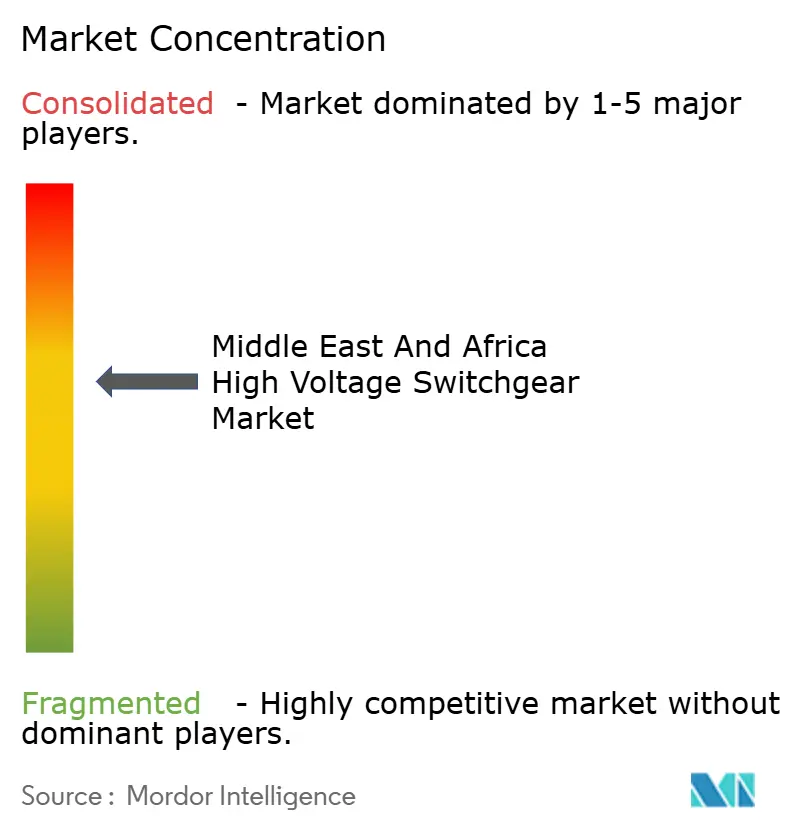
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Disjuntores de Alta Tensão do Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Disjuntores de Alta Tensão do Oriente Médio e África foi avaliado em USD 2,40 bilhões em 2025 e estima-se que cresça de USD 2,55 bilhões em 2026 para atingir USD 3,34 bilhões até 2031, a um CAGR de 5,57% durante o período de previsão (2026-2031).
Uma mudança estrutural em direção a corredores de exportação de hidrogênio verde habilitados por HVDC, espinhas dorsais de transmissão soberana que contornam redes CA envelhecidas e programas de aquisição de concessionárias de múltiplos gigawatts sustentam essa recuperação. A Arábia Saudita reteve 25,89% da receita de 2025 com a aceleração da implantação de subestações pela Visão 2030, enquanto o Egito registrou o crescimento mais rápido de disjuntores da região com base em seu interconector Egito-Arábia Saudita de 3 GW e um pipeline de energias renováveis de 14 GW. As concessionárias impulsionaram 72,68% da demanda de 2025 e superarão o crescimento geral, apoiadas por mandatos do CCG para fortalecer as redes contra a intermitência das energias renováveis e as necessidades de transmissão transfronteiriça. Os disjuntores isolados a gás (GIS) estão ganhando terreno em megaprojetos industriais com restrições de espaço, embora os disjuntores isolados a ar (AIS) permaneçam dominantes, e os disjuntores CC estão escalando rapidamente à medida que os corredores HVDC Light substituem o CA convencional. A intensidade competitiva é moderada, com quatro fornecedores globais capturando mais da metade das licitações de alto nível e fornecedores de nicho usando regras de conteúdo local para penetrar em nichos abaixo de 132 kV.
Principais Conclusões do Relatório
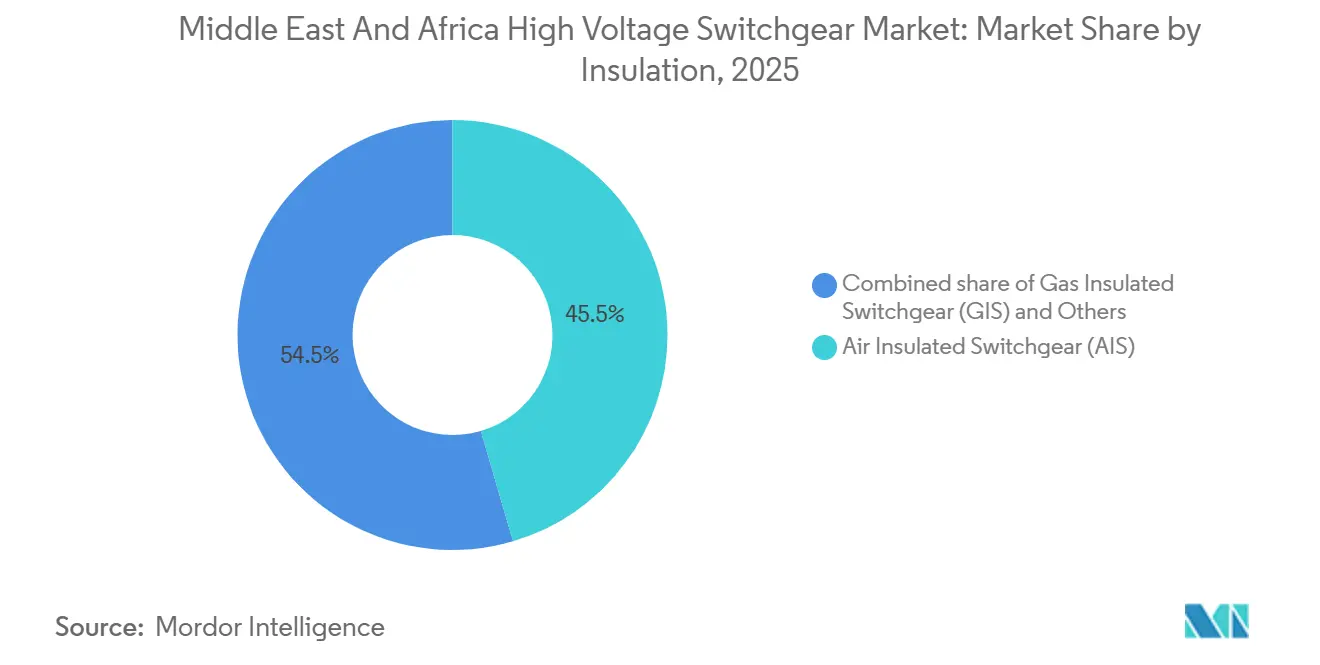
- Por isolamento, os disjuntores isolados a gás registraram uma taxa de crescimento de 7,23% até 2031, enquanto os disjuntores isolados a ar retiveram 45,45% da participação do mercado de disjuntores de alta tensão do Oriente Médio e África em 2025.
- Por tipo de corrente, os disjuntores CC expandiram a um CAGR de 8,85%, enquanto os disjuntores CA representaram 90,11% do tamanho do mercado de disjuntores de alta tensão do Oriente Médio e África em 2025.
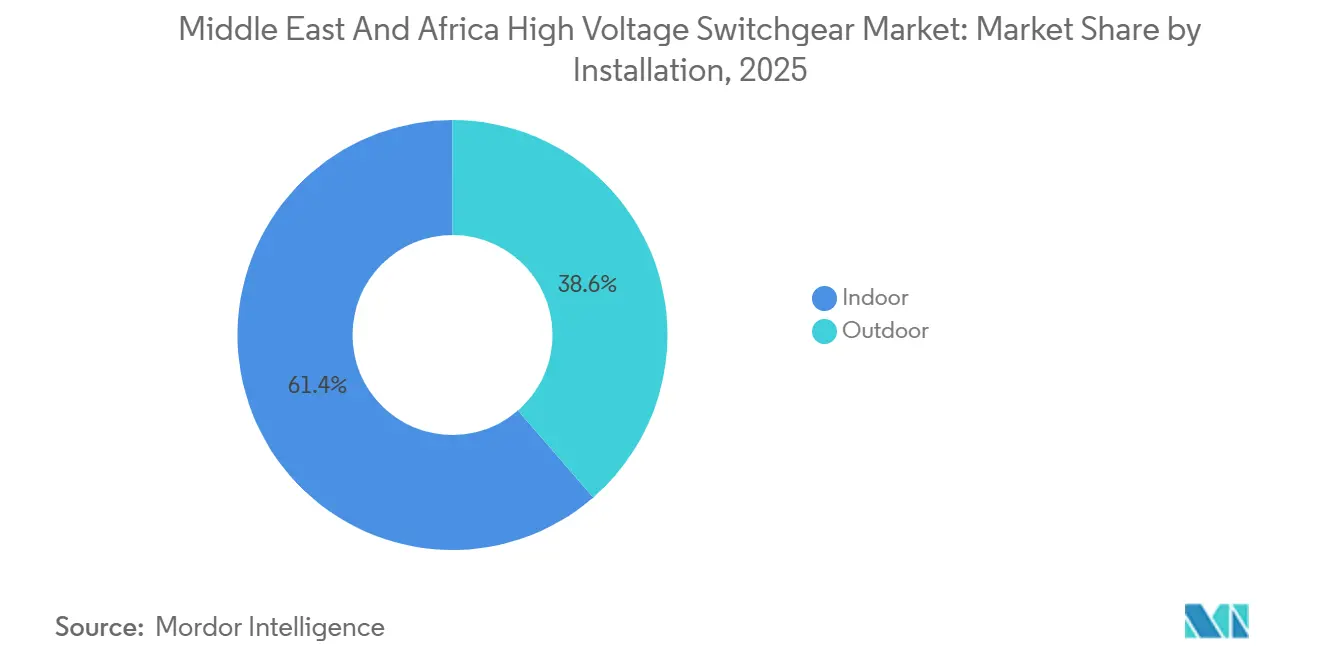
- Por instalação, os sistemas externos avançaram a um CAGR de 8,49%, e as unidades internas capturaram 61,36% da participação do mercado de disjuntores de alta tensão do Oriente Médio e África em 2025.
- Por usuário final, as concessionárias detinham 72,68% do tamanho do mercado de disjuntores de alta tensão do Oriente Médio e África em 2025 e têm previsão de expansão a um CAGR de 7,71% até 2031.
- Por geografia, a Arábia Saudita liderou com 25,89% de participação na receita em 2025, enquanto o Egito registrou o maior CAGR de 9,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Disjuntores de Alta Tensão do Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de projetos de transmissão de alta tensão | +1.2% | Arábia Saudita, Egito, Emirados Árabes Unidos, Catar, Bahrein | Médio prazo (2-4 anos) |
| Crescente integração de energias renováveis à rede elétrica | +1.0% | Marrocos, Egito, África do Sul, Quênia | Longo prazo (≥ 4 anos) |
| Megaprojetos industriais | +0.9% | Arábia Saudita, Emirados Árabes Unidos, Omã | Médio prazo (2-4 anos) |
| Crescente expansão de data centers | +0.5% | Quênia, África do Sul, Emirados Árabes Unidos, Egito | Curto prazo (≤ 2 anos) |
| Eletrificação de campos de refugiados | +0.3% | Jordânia, Quênia, Uganda, Etiópia | Longo prazo (≥ 4 anos) |
| Corredores de exportação de hidrogênio verde | +0.8% | Arábia Saudita, Emirados Árabes Unidos, Egito, Marrocos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Projetos de Transmissão de Alta Tensão
O interconector HVDC Egito-Arábia Saudita de 3 GW e ±500 kV atingiu 95% de conclusão em 2025, criando o primeiro elo assíncrono entre o Norte da África e a Península Arábica.[1]Hitachi Energy, "Interconector HVDC Egito-Arábia Saudita," hitachienergy.com O corredor NEOM-Yanbu de 525 kV da Arábia Saudita e a linha Riade-Kudmi de 500 kV ilustram uma mudança mais ampla para HVDC de longa distância, que reduz as perdas nas linhas e contorna os corredores CA congestionados. A atualização Al-Fadhili da GCCIA adicionou 1.800 MW de capacidade de transferência em 2025, aumentando a resiliência da rede de seis nações.[2]Autoridade de Interconexão do CCG, "Estatísticas da Rede," gccia.com.sa Esses projetos emblemáticos aceleram os pedidos de disjuntores CC de 525 kV, GIS de estações conversoras e sistemas de relés de proteção.
Crescentes Necessidades de Integração de Energias Renováveis à Rede Elétrica
A linha de ultra-alta tensão Boujdour-Tanxift de 1.000 km de Marrocos evacuará 2 GW de energia solar e eólica até 2028 e requer disjuntores tolerantes a transientes de tensão rápidos.[3]Masen, "Linha de Transmissão Boujdour-Tanxift," masen.ma A rede do Quênia agora supera 90% de energias renováveis, levando a KETRACO a implantar subestações de 400 kV com relés que isolam falhas em 20 milissegundos. O REIPPPP da África do Sul acelerou as reformas de GIS em locais de 132 kV e 275 kV ao longo dos corredores costeiros. O GIS de 420 kV da ABB no parque solar Green Duba na Arábia Saudita mostra como os disjuntores compactos reduzem as obras civis em 30% e encurtam o tempo de construção.[4]ABB, "GIS de 420 kV Green Duba," abb.com A adoção harmonizada da IEC 62271-200:2023 em todo o Golfo padroniza os requisitos de desempenho, incentivando o fornecimento transfronteiriço de equipamentos.
Megaprojetos Industriais
A planta de hidrogênio verde da NEOM necessita de 92 baias GIS a 380 kV para sincronizar eletrolisadores, unidades de dessalinização e circuitos de síntese de amônia, um pacote fornecido pela GE Vernova. O complexo de GNL Ruwais da ADNOC, avaliado em USD 5,5 bilhões, e a expansão da refinaria de Duqm em Omã especificam disjuntores híbridos externos que resistem a atmosferas marinhas corrosivas. O plano de transmissão de AED 7,6 bilhões da DEWA inclui 49 novas subestações de 132 kV e duas de 400 kV, reforçando a espinha dorsal dos Emirados Árabes Unidos.
Aumento nos Corredores de Exportação de Hidrogênio Verde que Requerem Hubs HVDC
O elo HVDC Light NEOM-Yanbu de 3 GW integra clusters de eletrolisadores com terminais de exportação e fornece capacidade de partida a frio, funções que as redes CA têm dificuldade em suportar. O estudo de viabilidade de Marrocos para um interconector Norte da África-Europa de 24 GW prevê cabos submarinos de ±525 kV combinados com estações conversoras GIS, avançando a visão do reino de se tornar uma ponte de energia para a UE. O Egito e os Emirados Árabes Unidos buscam corredores de hidrogênio semelhantes alinhados com o Corredor Econômico Índia-Oriente Médio-Europa. À medida que as cadeias de suprimento de eletrolisadores amadurecem e as regras europeias de fronteira de carbono favorecem o hidrogênio verde após 2028, os nós HVDC escalarão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do investimento público | -0.6% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, Bahrein, Omã | Curto prazo (≤ 2 anos) |
| Falsificações persistentes e importações paralelas | -0.4% | Egito, Nigéria, Quênia, Marrocos, MEA em geral | Médio prazo (2-4 anos) |
| Atrasos na harmonização dos códigos de transmissão | -0.3% | Estados do CCG, corredor Egito-Arábia Saudita, interconexões costeiras do Norte da África | Longo prazo (≥ 4 anos) |
| Escassez de expertise em manutenção sem SF₆ | -0.2% | África do Sul, Quênia, Marrocos, MEA em geral | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Investimento Público Devido às Oscilações do Preço do Petróleo
O petróleo Brent oscilou entre USD 70 e USD 90 por barril em 2024 e reduziu o financiamento discricionário de infraestrutura da Arábia Saudita em cerca de 10%. A crise cambial do Egito também atrasou USD 400 milhões em atualizações de 220 kV. Os Emirados Árabes Unidos mantiveram os gastos usando reservas de fundos soberanos, mas a ADNOC ainda cortou os orçamentos de upstream em 5% em 2024.
Falsificações Persistentes e Importações Paralelas Corroendo as Margens
A SASO emitiu 11.589 certificados IECEE em 2023, mas disjuntores falsificados ainda causam falhas em subestações na Nigéria e no Egito. As importações paralelas subcotam os preços dos fabricantes originais em 15-20% no segmento abaixo de 132 kV e complicam a aplicação de garantias. Espera-se que a GSO IEC 60947-1:2024 harmonizada reforce as verificações alfandegárias após 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Isolamento: GIS Escala em Locais Industriais com Restrições de Espaço
Os disjuntores isolados a ar retiveram 45,45% da receita de 2025 dentro da participação do mercado de disjuntores de alta tensão do Oriente Médio e África, sustentados por sua vantagem de custo em subestações de concessionárias com abundância de terreno. Os disjuntores isolados a gás estão crescendo a um CAGR de 7,23%, apoiados por megaprojetos como o complexo de hidrogênio costeiro da NEOM, que encomendou 92 baias a 380 kV. O GIS compacto reduz a área de ocupação em aproximadamente dez vezes em comparação ao AIS, reduzindo os gastos com obras civis e permitindo um comissionamento mais rápido.
O tamanho do mercado de disjuntores de alta tensão do Oriente Médio e África vinculado ao GIS se ampliará ainda mais à medida que a densificação urbana impulsionar atualizações internas e as variantes sem SF₆ cumprirem as normas ambientais mais rigorosas. Soluções híbridas que utilizam isolamento de ar limpo atendem às necessidades offshore e móveis, enquanto os padrões IEC alinhados à GSO harmonizam os testes de curto-circuito, melhorando a eficiência de aquisição transfronteiriça. As concessionárias ainda preferem AIS para pátios de transmissão em campo aberto onde o terreno é barato, mas os operadores industriais e comerciais especificam cada vez mais GIS para valorizar os imóveis.


Por Tipo de Corrente: Corredores HVDC Impulsionam a Adoção de CC
Os disjuntores CA capturaram 90,11% da receita de 2025, refletindo as redes legadas de 50/60 Hz. Os disjuntores CC, embora representem apenas 9,89% do volume, têm projeção de expansão a um CAGR de 8,85% à medida que os elos HVDC Light, como os corredores NEOM-Yanbu de 3 GW e Egito-Arábia Saudita de 3 GW, avançam. Os disjuntores CC híbridos mecânicos-semicondutores lidam com a interrupção de corrente de falha sem cruzamentos naturais por zero, desbloqueando novos corredores ponto a ponto.
O tamanho do mercado de disjuntores de alta tensão do Oriente Médio e África associado a projetos CC aumentará à medida que os exportadores de hidrogênio verde conectarem clusters de eletrolisadores diretamente a conversores, contornando os estágios repetitivos CA-CC-CA. A tecnologia CA permanece a espinha dorsal para redes malhadas, alimentadores de distribuição e a maioria das plantas industriais, mas o CC está emergindo como a arquitetura preferida para o comércio de energia transfronteiriço e a evacuação de alta capacidade a longa distância.
Por Instalação: Inovações Externas Enfrentam Climas Severos
Os equipamentos internos detinham 61,36% dos gastos de 2025, graças a ambientes controlados que protegem contra poeira e calor de 50 °C. Os data centers de hiperescala em Nairóbi e Dubai implantam GIS interno com monitoramento remoto para atender a 99,995% de tempo de atividade. Os disjuntores externos, no entanto, estão superando a um CAGR de 8,49%, liderados por módulos pré-montados que reduzem a mão de obra no local em até 35%.
As unidades externas na rede de 400 kV da DEWA resistem a tempestades de areia e temperaturas extremas, auxiliadas por invólucros IP65, revestimentos resistentes à corrosão e resfriamento por convecção natural. À medida que os proprietários de projetos comprimem os cronogramas para integrar energias renováveis, as plataformas externas testadas em fábrica tornam-se atraentes, ampliando o mercado de disjuntores de alta tensão do Oriente Médio e África.
Por Usuário Final: Concessionárias Ainda Dominam à Medida que a Demanda Industrial se Diversifica
As concessionárias absorveram 72,68% da demanda de 2025 e têm previsão de crescimento a um CAGR de 7,71% com a Visão 2030 da Arábia Saudita, o programa de energias renováveis de 14 GW do Egito e a linha UHV de Marrocos impulsionando as aquisições em massa. A participação do mercado de disjuntores de alta tensão do Oriente Médio e África vinculada às concessionárias permanecerá acima de dois terços, mas complexos industriais, terminais de GNL e operações de mineração estão diversificando os fluxos de receita.
Megaprojetos industriais como o GNL Ruwais, a refinaria de Duqm e as minas de platina sul-africanas requerem disjuntores robustecidos com mitigação de arco elétrico. Imóveis comerciais e comunidades inteligentes prontas para veículos elétricos em Riade e Cairo estão especificando unidades de anel compactas. As minirredes de campos de refugiados, embora pequenas, apresentam crescimento de dois dígitos e margens premium para disjuntores de microrredes padronizados.
Análise Geográfica
A Arábia Saudita representou 25,89% da receita de 2025, ancorada pelo programa de infraestrutura de USD 500 bilhões da Visão 2030 e pela atualização da rede Al-Fadhili, que elevou a capacidade de transferência em 1.800 MW. Os projetos HVDC NEOM-Yanbu e Riade-Kudmi, por si só, representam mais de USD 2 bilhões em oportunidades de disjuntores até 2028. O Egito, beneficiando-se do interconector Egito-Arábia Saudita de 3 GW e dos planos de hidrogênio orientados para a Europa, tem projeção de expansão dos gastos com disjuntores a um CAGR de 9,06% até 2031.
Os Emirados Árabes Unidos continuam a investir por meio do programa de AED 7,6 bilhões da DEWA, integrando 5 GW de energia solar até 2030 e apoiando o complexo de GNL Ruwais da ADNOC. O corredor UHV Boujdour-Tanxift de Marrocos e a planta solar híbrida Noor Midelt fortalecem seu papel como exportador para a Europa. A Parceria de Transição Energética Justa de USD 8,5 bilhões da África do Sul obriga a Eskom a implantar GIS de 132 kV a 400 kV. Catar, Omã e Quênia contribuem com crescimento de médio dígito único por meio de zonas industriais e subestações ligadas à geotermia.
O Projeto de Eletrificação Siemens da Nigéria tem como meta 25 GW até 2034 e, apesar dos obstáculos cambiais e regulatórios, posiciona o país como o segundo maior mercado da África Subsaariana após a África do Sul. Nações menores como Jordânia, Etiópia e Uganda acrescentam demanda incremental por meio da eletrificação de campos de refugiados e corredores de transmissão ligados a barragens, ampliando a diversificação geográfica dentro do mercado de disjuntores de alta tensão do Oriente Médio e África.

Panorama regulatório
A aquisição de equipamentos de comutação de alta tensão no Oriente Médio e na África está cada vez mais ligada à conformidade técnica alinhada à IEC, com concessionárias usando o código de rede e referências normativas para selecionar fornecedores e limitar importações paralelas. Na África, o Quênia emitiu o Código Nacional da Rede de Distribuição (março de 2024) e a Tanzânia atualizou suas Regras de Eletricidade (Atividades de Geração, Transmissão e Distribuição) (2024), ambas fortalecendo requisitos técnicos estruturados que alimentam as especificações de equipamentos de subestação e os testes de aceitação. A Nigéria continua a referenciar as Regulamentações NESIS da NERC (2015) como base para conformidade de instalação e segurança em toda a cadeia de valor da infraestrutura de eletricidade.
Iniciativas regionais de harmonização também afetam a qualificação de equipamentos e o fornecimento transfronteiriço. O Plano de Ação da União Africana para uma Estrutura Regulatória Harmonizada para o Mercado de Eletricidade na África (2021) apoia regras de mercado mais consistentes e metas de interoperabilidade para sistemas de energia interconectados, o que aumenta o peso do desempenho padronizado dos equipamentos de comutação e da documentação. No Golfo, a adoção contínua dos requisitos da série IEC 62271 nas especificações das concessionárias é apoiada por práticas de pré-qualificação lideradas pelas concessionárias, incluindo diretrizes de aquisição da Saudi Electricity Company (SEC) vinculadas a requisitos de GIS relacionados à NEOM, que tratam a conformidade e a disciplina de entrega como critérios de exclusão para grandes programas.
Cenário Competitivo
Quatro players globais, Hitachi Energy, Siemens, Schneider Electric e ABB, comandaram coletivamente cerca de 55-60% das licitações de extra-alta tensão e HVDC em 2025. A Hitachi Energy lidera o HVDC graças ao seu portfólio de estações conversoras utilizado nos projetos Egito-Arábia Saudita, NEOM-Yanbu e Al-Fadhili. Siemens e Schneider se diferenciam por meio de gêmeos digitais e pacotes de manutenção preditiva que reduzem as interrupções não planejadas em até 20%. O portfólio de GIS da ABB se beneficia de designs compactos que reduzem os custos civis.
Fornecedores de segundo nível como CG Power, Hyosung Heavy Industries e Larsen & Toubro capturam trabalhos de automação de distribuição auxiliados por regras de conteúdo local. NOJA Power e Ormazabal conquistam negócios de nicho em religadores rurais e unidades de anel comerciais. Empresas chinesas, incluindo a Chint, estão promovendo pacotes EPC turnkey com descontos acentuados sob financiamento da Rota e Cinturão, embora lacunas na certificação IEC dificultem a entrada em licitações de concessionárias de alto nível.
As oportunidades de espaço em branco giram em torno de serviços de manutenção sem SF₆, disjuntores CC para corredores de hidrogênio e painéis de microrredes padronizados para agências de socorro. Os fornecedores que garantem contratos de capacitação de técnicos e serviços digitais asseguram receita de pós-venda e contra a crescente concorrência de preços em equipamentos primários. A conformidade com as regras GSO IEC 62271-200:2023 e IEC 62271-1 permanecerá um guardião fundamental, filtrando importações do mercado paralelo e moldando a participação de mercado de longo prazo no mercado de disjuntores de alta tensão do Oriente Médio e África.
Líderes do Setor de Disjuntores de Alta Tensão do Oriente Médio e África
Hitachi Energy
Siemens AG
Schneider Electric
General Electric
Mitsubishi Electric
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O conjunto mais claro de oportunidades está se formando em torno de regras de aquisição das concessionárias que aumentam a conformidade técnica, comprimem os prazos de entrega e elevam a participação de opções de isolamento de baixo GWP em subestações com restrição de espaço. Os requisitos de aquisição da NEOM vinculados à SEC, que fazem referência à conformidade com a série IEC 62271, criam um caminho mais definido para fornecedores com portfólios de GIS qualificados, documentação de testes completa e capacidade de entrega em ciclos curtos, enquanto a implantação de GIS livre de SF6 da Siemens Energy na Arábia Saudita (subestação Jawharat Al Aros, julho de 2025) oferece uma prova de conceito regional de que os projetos livres de SF6 estão avançando para aplicações em rede.
À medida que a adoção de GIS continua em megaprojetos industriais e subestações urbanas, a demanda por pós-venda se amplia em serviços de campo, monitoramento de condição e treinamento para manutenção com isolamento alternativo, onde a experiência local ainda é mais escassa. A localização e a expansão de capacidade também abrem espaço adicional em manufatura, montagem e fornecimento de componentes. O programa "Localize it with Voltamp" da Voltamp Energy, de maio de 2026, em Omã, estruturado em torno de um investimento de 130 milhões de dólares americanos e uma rede de fábricas locais para manufatura de equipamentos de energia, aponta para uma pressão regional sustentada por conteúdo local e disponibilidade mais rápida de peças de reposição. Na Arábia Saudita, as ações dos fornecedores para construir capacidade doméstica para equipamentos relacionados a GIS e HVDC, incluindo a iniciativa da Hitachi Energy focada em Dammam para manufatura de válvulas HVDC com a PCC Arabia (julho de 2026) e a expansão da instalação da GE Vernova em Dammam para apoiar GIS, fortalecem o conjunto de parceiros para grandes programas de interconexão e transmissão vinculados ao hidrogênio, incluindo fabricantes locais de painéis qualificados, laboratórios de testes e prestadores de serviços.
Desenvolvimentos recentes do setor
- Julho de 2026: A Schneider Electric anunciou uma colaboração estratégica com a T964 para fornecer infraestrutura de energia para o primeiro data center comercial Tier III do Iraque. O acordo visa a crescente demanda por infraestrutura de energia para data centers no Oriente Médio e na África e amplia a presença da Schneider Electric em mercados de missão crítica. A colaboração apoia soluções integradas de energia e refrigeração para cargas de trabalho de missão crítica em novos mercados de data centers.
- Junho de 2026: A Schneider Electric acelerou a implantação de seu equipamento de comutação SM AirSeT com ar puro (livre de SF6) em toda a África Oriental, abrangendo vários países. Isso apoia a adoção de equipamentos de comutação livres de SF6 na África Oriental e reforça a adoção de equipamentos de baixo GWP alinhados a critérios ESG entre as concessionárias regionais. Também reforça a diferenciação competitiva para concessionárias regionais e grandes projetos ao demonstrar tecnologia sustentável.
- Maio de 2026: A Siemens anunciou a localização da manufatura de equipamentos de comutação de média tensão isolados a gás 8DA na África do Sul, em parceria com a Private National Grid PNG. Isso reduz os prazos de entrega da cadeia de suprimentos e fortalece o conteúdo local em licitações de concessionárias regionais. A expansão posiciona a Siemens para aproveitar a manufatura local a fim de vencer licitações de concessionárias regionais e apoiar a transição energética.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita gerada pela venda e instalação de equipamentos de comutação de alta tensão em todo o Oriente Médio e a África para controle de fluxo de energia, proteção e isolamento em redes elétricas de rede e de grandes usuários finais.
Exclusões de escopo: equipamentos de comutação de baixa e média tensão, juntamente com componentes elétricos de rotina que não desempenham funções de comutação, estão excluídos deste dimensionamento.
Visão geral da segmentação
- Por Isolamento
- Disjuntores Isolados a Gás (GIS)
- Disjuntores Isolados a Ar (AIS)
- Outros
- Por Tipo de Corrente
- Disjuntores CA
- Disjuntores CC
- Por Instalação
- Interno
- Externo
- Por Usuário Final
- Concessionárias
- Residencial
- Comercial
- Industrial
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Egito
- Marrocos
- Restante do Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental construiu a camada base para o contexto de eletricidade no nível de cada país e para sinais de projetos, necessários antes de modelarmos a demanda. Usamos materiais públicos, incluindo ministérios e reguladores nacionais de energia, escritórios nacionais de estatísticas e documentos de planejamento das concessionárias, para mapear as prioridades de expansão e modernização da rede.
Também consultamos fontes como divulgações de energia e rede da IEA, indicadores de desenvolvimento do Banco Mundial e estatísticas de comércio e alfândega para fluxos de equipamentos elétricos, quando disponíveis. Esses insumos nos ajudaram a fazer verificações cruzadas direcionais em relação às condições de mercado locais. Para aprofundar o contexto de empresas e projetos, revisamos relatórios anuais, apresentações para investidores, cobertura de imprensa confiável e divulgações de licitações, aplicando ainda o uso seletivo de assinaturas pagas para dados financeiros e inteligência corporativa, verificações no nível de embarque de importação e exportação, e patentes. As fontes listadas acima são ilustrativas, e referências públicas e pagas adicionais foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para verificar os padrões de adoção de GIS versus AIS, os ciclos típicos de substituição e como as decisões de compra diferem entre concessionárias e grandes compradores industriais. Entrevistas e pesquisas foram realizadas com uma combinação de fabricantes, participantes do canal EPC, partes interessadas de concessionárias e especialistas independentes nas principais sub-regiões do Oriente Médio e da África, de modo que as premissas da pesquisa documental pudessem ser testadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 20% |
| Nível médio: 42% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 20% | Gerentes: 42% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down, na qual as necessidades de expansão e modernização da rede elétrica são reconstruídas a partir dos planos de investimento das concessionárias, das adições de conexões à rede e da atividade de construção de novas subestações e linhas de transmissão nos países cobertos, sendo então traduzidas em conjuntos de demanda por equipamentos de comutação. Uma vez estabelecido isso, usamos aproximações seletivas bottom-up para corroborar os totais, como a amostragem de adjudicações de projetos no nível de país, a verificação de pacotes típicos de equipamentos para subestações e a aplicação de faixas de ASP razoáveis às necessidades unitárias estimadas.
Os principais insumos que moldam o modelo incluem o ritmo das adições de capacidade de transmissão e distribuição, a participação de GIS versus AIS selecionada para necessidades de espaço, ambiente e segurança, a divisão entre instalações internas e externas, e o mix de demanda entre concessionárias e setor industrial. A demanda de substituição também é refletida por meio da base instalada envelhecida e dos programas de interrupção e confiabilidade, que se tornam mais visíveis quando a atividade de novas construções diminui. Para a previsão, aplica-se análise de cenários em torno do momento de execução dos projetos, dos ciclos de aquisição e da sensibilidade dos gastos públicos, alinhando-se então o caminho ao consenso de especialistas sobre o fluxo de pedidos de curto prazo. Onde faltam sinais bottom-up para países menores, as lacunas são tratadas usando proporções substitutas vinculadas a indicadores de construção de rede, e depois reverificadas com o retorno das entrevistas.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com verificações independentes, como o capex declarado pelas concessionárias, os pipelines visíveis de licitações e os padrões de comércio para categorias relevantes de equipamentos elétricos, revisando então quaisquer variações que pareçam fora do esperado. Quando uma discrepância persiste, revisitamos as premissas e podemos recontatar os respondentes para que o fator causador da diferença seja devidamente explicado.
Antes da aprovação final, o modelo e as premissas escritas passam por revisões internas em várias etapas. Resultados incomuns por país são questionados com benchmarks entre países. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual possível.
Comparação do dimensionamento do mercado de equipamentos de comutação de alta tensão do Oriente Médio e África da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para equipamentos de comutação de alta tensão no Oriente Médio e na África podem variar porque a linha de escopo não é traçada da mesma forma, e porque diferentes equipes usam diferentes premissas de tempo de projeto e trajetórias de preços. As diferenças também aparecem quando alguns estudos dependem fortemente de projetos anunciados que depois são atrasados, o que pode inflar a estimativa de um único ano.
Equipamentos de comutação de média tensão e painéis de distribuição híbridos são os complementos mais comuns que alteram os totais, e esses itens estão fora do escopo da Mordor Intelligence para este relatório. Isso mantém o valor vinculado ao conjunto de equipamentos de alta tensão descrito no estudo. A dispersão também pode surgir de como a precificação de GIS versus AIS é projetada ao longo do tempo, de como o momento de conversão da moeda local é tratado e se as estimativas são atualizadas depois que as adjudicações de licitações passam do anúncio para a execução.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,40 bilhões de dólares americanos (2025) | |
| Consultoria Regional A | 2,95 bilhões de dólares americanos (2025) | Frequentemente amplia a cesta de equipamentos para incluir pacotes adjacentes de média tensão para subestações e grandes instalações, e pode registrar projetos anunciados mais cedo no ciclo sem filtrar pelo momento de execução. |
| Associação Setorial B | 2,10 bilhões de dólares americanos (2025) | Normalmente depende de dados de vendas reportados por membros, que podem não capturar importações de não membros e a demanda pontual impulsionada por projetos, e pode aplicar uma progressão de ASP conservadora que subestima pedidos com forte presença de GIS. |
A tabela mostra que as principais diferenças estão ligadas ao que é contabilizado como equipamento de comutação em primeiro lugar e a como o momento dos projetos é tratado no modelo. Ao manter as inclusões e exclusões explícitas e, em seguida, verificar os totais em relação a sinais práticos de demanda, como licitações e atividade de construção de rede, a estimativa permanece rastreável a etapas claras que podem ser repetidas ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de disjuntores de alta tensão do Oriente Médio e África em 2026?
Está projetado em cerca de USD 2,55 bilhões, seguindo a trajetória de CAGR de 5,57% quantificada neste relatório.
Qual país apresenta o crescimento mais rápido na demanda por disjuntores de alta tensão?
O Egito lidera com um CAGR de 9,06% até 2031, impulsionado pelo elo HVDC Egito-Arábia Saudita e um pipeline de energias renováveis de 14 GW.
Qual segmento tecnológico está se expandindo mais rapidamente, GIS ou AIS?
Os disjuntores isolados a gás estão avançando a um CAGR de 7,23%, superando as alternativas isoladas a ar devido às vantagens de área de ocupação em megaprojetos industriais.
Por que os disjuntores CC estão ganhando força na região?
Corredores HVDC como NEOM-Yanbu e Egito-Arábia Saudita favorecem disjuntores CC que eliminam as conversões CA-CC-CA e reduzem as perdas de transmissão.
Como as oscilações do preço do petróleo estão afetando as aquisições de disjuntores?
A volatilidade dos preços do petróleo bruto reduz os amortecedores fiscais do Golfo e atrasa algumas licitações de concessionárias, reduzindo o crescimento do mercado de curto prazo em cerca de 0,6 ponto percentual.
Quais fornecedores dominam os projetos HVDC na região?
Hitachi Energy, Siemens, Schneider Electric e ABB controlam coletivamente cerca de 55-60% das adjudicações de disjuntores de extra-alta tensão e HVDC.
Página atualizada pela última vez em:



