
Tamanho e Participação do Mercado de Cuidados Capilares no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.55 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cuidados Capilares no Oriente Médio e África por Mordor Intelligence
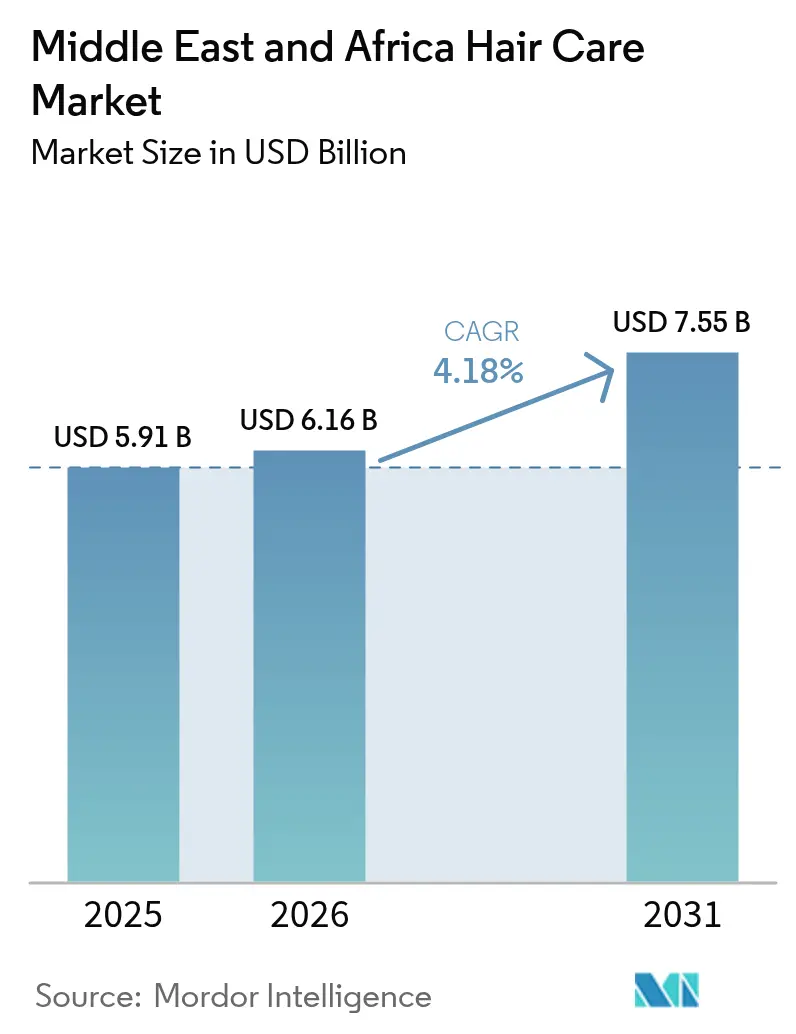
O tamanho do mercado de cuidados capilares no Oriente Médio e África em 2026 é estimado em USD 6,16 bilhões, crescendo a partir do valor de 2025 de USD 5,91 bilhões, com projeções para 2031 indicando USD 7,55 bilhões, crescendo a um CAGR de 4,18% no período 2026-2031. Os principais impulsionadores de crescimento incluem vantagens demográficas, regulamentações voltadas ao halal e uma mudança em direção a produtos premium entre os consumidores da Geração Z. A diversificada população da região, com variadas necessidades de cuidados capilares, está impulsionando a demanda por produtos personalizados. A crescente influência das mídias sociais está expandindo as rotinas de cuidados masculinos, enquanto os incentivos governamentais estão apoiando o estabelecimento de centros de produção locais. As formulações sintéticas ainda dominam, mas as alternativas naturais estão conquistando volume mensurável à medida que o COSMOS e outros esquemas de certificação ganham força[1]Fonte: Equipe ChemLinked. "Regulamentações de Cosméticos Halal da Indonésia Explicadas no PCHi 2024." cosmetic.chemlinked.com. O varejo digital está experimentando crescimento significativo, impulsionado por estratégias nacionais de comércio eletrônico, apesar dos desafios impostos pelas atividades do mercado paralelo que impactam os canais de vendas autorizados.
Principais Conclusões do Relatório
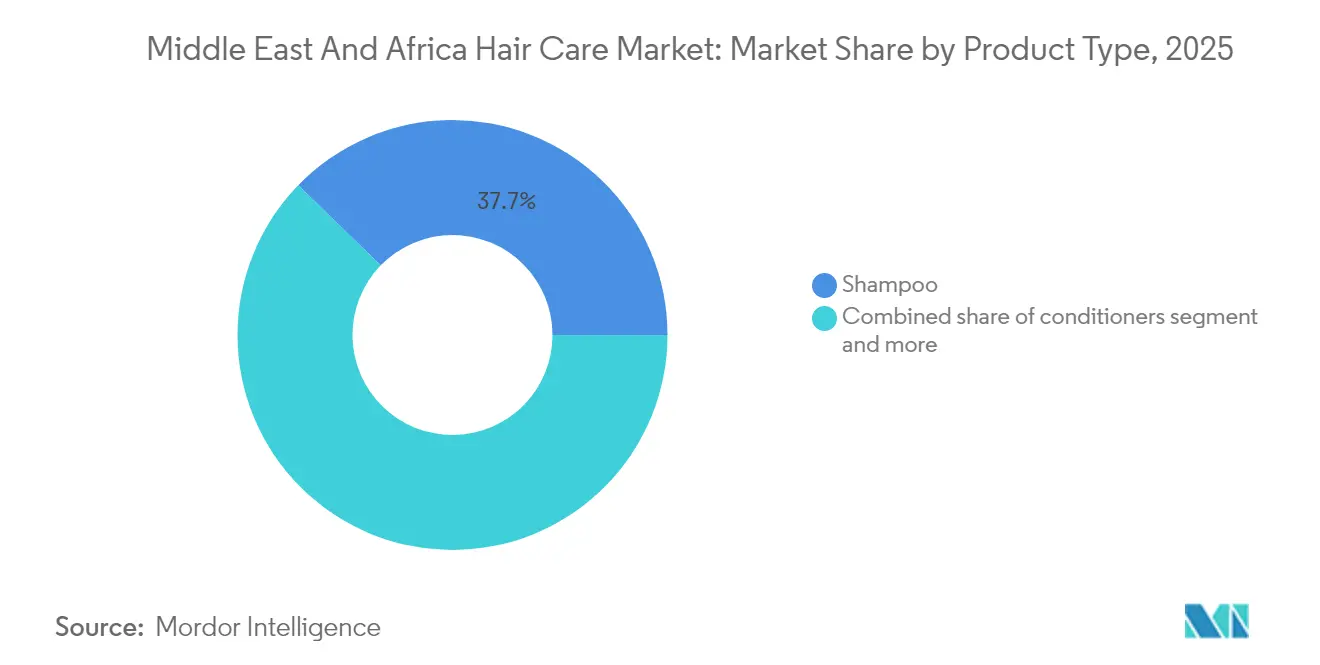
- Por tipo de produto, os xampus lideraram com 37,74% de participação na receita em 2025; os produtos para estilização capilar têm previsão de expansão a um CAGR de 5,07% até 2031.
- Por categoria, o segmento de massa deteve 72,58% de participação na receita em 2025, enquanto o premium tem projeção de crescimento a um CAGR de 5,87% até 2031.
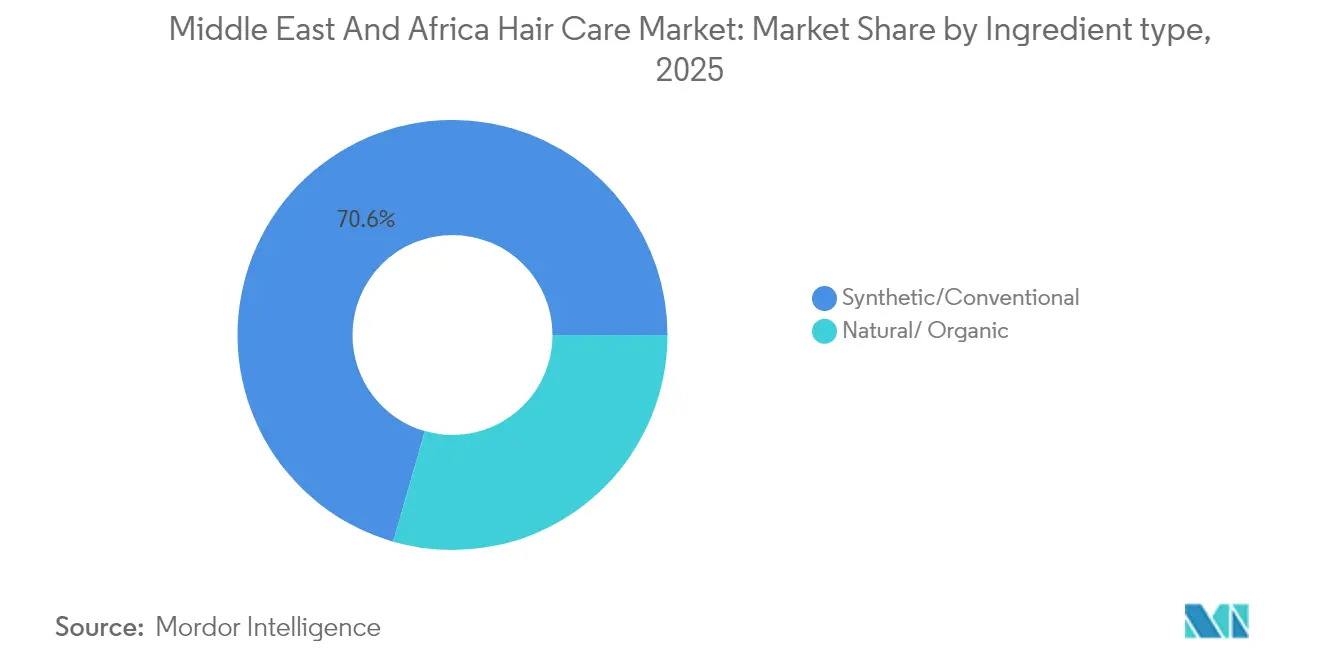
- Por tipo de ingrediente, as formulações sintéticas comandaram 70,55% de participação na receita em 2025; os produtos naturais e orgânicos estão avançando a um CAGR de 5,84% até 2031.
- Por canal de distribuição, supermercados e hipermercados responderam por 39,88% do tamanho do mercado de cuidados capilares no Oriente Médio e África em 2025, e os canais online devem expandir a um CAGR de 5,68% até 2031.
- Por geografia, a Arábia Saudita deteve 22,94% do tamanho do mercado de cuidados capilares no Oriente Médio e África em 2025; a África do Sul tem previsão de expansão a um CAGR de 6,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Cuidados Capilares no Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lançamentos de produtos premium com certificação halal | +0.8% | Global, concentrado no CCG e no Norte da África | |
| Aumento dos gastos com cuidados masculinos influenciado pelas mídias sociais | +0.6% | Arábia Saudita, Emirados Árabes Unidos, Egito com repercussão para o MENA mais amplo | |
| Crescente demanda por formulações naturais e sem sulfato | +0.7% | Global, adoção antecipada no CCG e na África do Sul | |
| Incentivos governamentais para a fabricação local de cosméticos | +0.5% | Emirados Árabes Unidos, Arábia Saudita, Egito com expansão para outros mercados do Oriente Médio e África | |
| Alta deficiência de vitamina D impulsionando remédios para queda de cabelo | +0.4% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait | |
| Avanços tecnológicos na fabricação | +0.3% | Centros de fabricação regionais: Emirados Árabes Unidos, Egito, África do Sul | |
| Fonte: Mordor Intelligence | |||
Lançamentos de produtos premium com certificação halal
A certificação halal premium está evoluindo de conformidade regulatória para diferenciação estratégica, com marcas aproveitando a certificação para obter prêmios de preço enquanto acessam segmentos mais amplos de consumidores muçulmanos. O Instituto de Padrões e Metrologia para Países Islâmicos (SMIIC) opera comitês técnicos especificamente para questões de cosméticos halal, com a SFDA da Arábia Saudita participando como organização membro para harmonizar os padrões regionais[2]Fonte: Instituto de Padrões e Metrologia para Países Islâmicos. "SMIIC — Autoridade Saudita de Alimentos e Medicamentos." smiic.org. O marco de certificação halal obrigatória da Indonésia, exigindo certificados emitidos pelo BPJPH a partir de outubro de 2026, estabelece precedentes operacionais que os fabricantes do Oriente Médio e África estão adotando proativamente para manter a competitividade nas exportações. Essa evolução regulatória cria vantagens de pioneirismo para marcas que integram a conformidade halal no desenvolvimento de produtos, em vez de adaptar formulações existentes. O processo de certificação exige linhas de produção segregadas, fornecimento de ingredientes compatíveis com o halal e rastreabilidade abrangente da cadeia de suprimentos, elevando efetivamente as barreiras de entrada enquanto recompensa os players estabelecidos com sistemas de qualidade robustos. O posicionamento premium torna-se sustentável quando a certificação halal se combina com alegações de desempenho, permitindo que as marcas capturem tanto a conformidade religiosa quanto as decisões de compra orientadas pela eficácia em diversos segmentos de consumidores.
Aumento dos gastos com cuidados masculinos influenciado pelas mídias sociais
Os gastos com cuidados masculinos estão se acelerando nos mercados do Oriente Médio e África, impulsionados pela influência das mídias sociais e pela mudança de atitudes culturais em relação ao investimento em cuidados pessoais masculinos. O perfil demográfico da Arábia Saudita, com 63% da população abaixo de 30 anos e 82% de penetração nas mídias sociais, cria demanda concentrada por produtos de cuidados capilares voltados ao público masculino, influenciada por criadores de conteúdo digital e tutoriais de cuidados pessoais[3]Fonte: BeautyMatter Studio. "A Geração Z Redefinindo o Cenário do Consumidor no Oriente Médio." BeautyMatter, beautymatter.com. Essa tendência se estende além dos mercados tradicionais, com as operações da Marico no MENA registrando crescimento de 47% em 2024, em parte atribuído à expansão dos segmentos de consumidores masculinos e às estratégias de premiumização voltadas para demografias mais jovens. As plataformas de mídias sociais estão reformulando as jornadas de compra, com aproximadamente 90% dos consumidores dos Emirados Árabes Unidos e da Arábia Saudita influenciados por conteúdo online, criando oportunidades para marcas que desenvolvem parcerias autênticas com influenciadores e conteúdo educacional sobre rotinas de cuidados capilares masculinos. A mudança representa uma transformação fundamental no comportamento do consumidor masculino, passando de cuidados capilares funcionais para regimes de cuidados pessoais orientados pelo estilo de vida que incorporam múltiplos produtos e pontos de preço premium. Marcas que navegam com sucesso pelas sensibilidades culturais enquanto entregam resultados dignos das mídias sociais estão capturando crescimento desproporcional de participação de mercado neste segmento emergente.
Crescente demanda por formulações naturais e sem sulfato
As formulações naturais e sem sulfato estão ganhando força à medida que os consumidores priorizam cada vez mais a transparência dos ingredientes e a saúde do couro cabeludo, apoiadas por marcos regulatórios que facilitam a inovação em ativos botânicos. A pesquisa etnobotânica africana identifica 68 espécies de plantas de 39 famílias usadas tradicionalmente para tratamento capilar, com 30 espécies demonstrando evidências clínicas para aplicações de crescimento capilar e cuidados com o couro cabeludo. Essa validação científica de ingredientes tradicionais cria oportunidades para as marcas desenvolverem formulações culturalmente relevantes que combinam conhecimento patrimonial com padrões modernos de eficácia. O marco de certificação COSMOS da Ecocert, operando em mais de 130 países, fornece validação credível de alegações naturais e orgânicas que permite o posicionamento premium e o acesso a mercados de exportação. A tendência em direção a formulações sem sulfato está alinhada com a crescente conscientização dos consumidores sobre a sensibilidade do couro cabeludo e os danos capilares, particularmente relevante nos mercados do Oriente Médio e África, onde as condições climáticas e a qualidade da água criam desafios adicionais de cuidados capilares. O apoio regulatório a ingredientes naturais, combinado com o desenvolvimento da cadeia de suprimentos para ativos botânicos, posiciona as formulações naturais como um motor de crescimento sustentável, e não como um segmento de nicho.
Incentivos governamentais para a fabricação local de cosméticos
Os incentivos de fabricação apoiados pelo governo estão reformulando as estratégias de cadeia de suprimentos, com os países do Oriente Médio e África oferecendo pacotes abrangentes para atrair investimentos em produção de cosméticos e reduzir a dependência de importações. A iniciativa "Faça nos Emirados" dos Emirados Árabes Unidos oferece acesso a matérias-primas com preços competitivos, infraestrutura logística de classe mundial conectando 80% da população global dentro de um raio de voo de 8 horas, e políticas de propriedade estrangeira de 100% que eliminam os requisitos tradicionais de parceria. As metas de localização da Visão 2030 da Arábia Saudita, combinadas com programas de residência premium lançados em 2024 e a facilitação da Autoridade de Promoção de Investimentos, criam condições atrativas para o estabelecimento de centros de fabricação regionais. A legislação egípcia de 2024 que permite a propriedade estrangeira de terras para projetos de investimento, aliada a isenções fiscais, reduz significativamente os custos de entrada em novos projetos para fabricantes internacionais. Esses incentivos vão além dos benefícios fiscais tradicionais para incluir desenvolvimento de infraestrutura, simplificação regulatória e facilitação de acesso ao mercado que, coletivamente, reduzem o custo total de propriedade para a produção local. O imperativo estratégico se intensifica à medida que a resiliência da cadeia de suprimentos se torna crítica, com empresas como a Himalaya Wellness investindo AED 200 milhões em instalações de fabricação nos Emirados Árabes Unidos para atender mercados globais até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade a preços e importações do mercado paralelo | -0.9% | Nigéria, Egito, Quênia com efeitos de repercussão em toda a África Subsaariana | Curto prazo (≤ 2 anos) |
| Atrasos na aprovação regulatória de novos ativos cosméticos | -0.5% | Arábia Saudita, Emirados Árabes Unidos, Egito com efeitos de harmonização regional | Médio prazo (2-4 anos) |
| Pressões de sustentabilidade nas fábricas impulsionadas pela escassez de água | -0.4% | Emirados Árabes Unidos, Arábia Saudita, África do Sul, Marrocos | Médio prazo (2-4 anos) |
| Preferência cultural por remédios herbais caseiros | -0.3% | Nigéria, Quênia, Marrocos, Egito com prevalência da medicina tradicional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade a preços e importações do mercado paralelo
A sensibilidade a preços permanece uma restrição fundamental nos mercados do Oriente Médio e África, agravada pelas importações do mercado paralelo que minam os canais de distribuição autorizados e corroem o valor da marca por meio da proliferação de falsificações. O setor de beleza e cosméticos da Nigéria enfrenta desafios significativos de falsificação, com consumidores identificando produtos falsos principalmente pela qualidade da embalagem (28,1%), desempenho do produto (17,6%) e preços suspeitos (12,6%), indicando operações sofisticadas de falsificação que exploram segmentos de consumidores sensíveis ao preço. A posição dos Emirados Árabes Unidos como um importante centro comercial cria tanto oportunidades quanto riscos, com a Alfândega de Dubai registrando 2.147 apreensões e 388 disputas de propriedade intelectual em 2022, incluindo volumes significativos de cosméticos falsificados entrando nas cadeias de suprimentos regionais por meio de mercados físicos e plataformas de comércio eletrônico. As desvalorizações cambiais agravam as pressões de preços, com empresas como a Godrej Consumer Products experimentando uma queda de 25% na receita em suas operações na África, nos Estados Unidos e no Oriente Médio devido à desvalorização da Naira e aos impactos cambiais, apesar das melhorias de margem por meio da otimização do mix. O desafio se intensifica à medida que os operadores do mercado paralelo aproveitam a tecnologia de embalagem acessível e as plataformas de comércio eletrônico para distribuir produtos falsificados em escala, exigindo que as marcas invistam pesadamente em tecnologias de autenticação, educação do consumidor e parcerias de fiscalização com as autoridades aduaneiras.
Pressões de sustentabilidade nas fábricas impulsionadas pela escassez de água
A escassez de água está impulsionando mudanças fundamentais nos processos de fabricação, com empresas investindo em formulações sem água e sistemas de circuito fechado para manter a sustentabilidade operacional em ambientes com recursos limitados. O surgimento de formulações de beleza sem água aborda tanto as preocupações ambientais quanto a eficiência operacional, com produtos removendo até 70% do conteúdo de água tradicional enquanto entregam ativos concentrados e vida útil prolongada. Essa tendência é particularmente relevante nos mercados do Oriente Médio e África, onde o estresse hídrico afeta os custos de fabricação e a conformidade regulatória, forçando as empresas a redesenhar os processos de produção em torno dos princípios de conservação de água. Os marcos regulatórios estão evoluindo para incorporar requisitos de sustentabilidade, com as diretrizes de cosméticos do Município de Dubai enfatizando a proteção ambiental e a gestão de recursos como fatores de conformidade. As instalações de fabricação estão implementando sistemas avançados de reciclagem de água, com projetos como a instalação da Himalaya Wellness em Dubai incorporando tecnologias de energia solar e reciclagem de água para atingir metas de sustentabilidade operacional. A restrição cria vantagens competitivas para empresas que fazem a transição com sucesso para a fabricação eficiente em água, enquanto penaliza os produtores tradicionais que não conseguem se adaptar às realidades da escassez de recursos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Xampus Dominam Apesar do Crescimento dos Produtos de Estilização
Os xampus mantêm a liderança de mercado com 37,74% de participação em 2025, refletindo seu papel essencial nas rotinas diárias de cuidados capilares em diversos segmentos de consumidores do Oriente Médio e África. A dominância da categoria decorre de padrões de uso universal e ciclos frequentes de recompra que criam fluxos de receita estáveis para os fabricantes. Os produtos para estilização capilar emergem como o segmento de crescimento mais rápido, com um CAGR de 5,07% até 2031, impulsionados pelas tendências de urbanização e pela influência das mídias sociais nos padrões de cuidados pessoais. Os condicionadores ocupam a segunda maior posição, beneficiando-se do aumento da conscientização dos consumidores sobre os danos capilares causados pelas condições climáticas severas prevalentes nas regiões do Oriente Médio e África. Os colorantes capilares representam um segmento especializado com potencial de crescimento vinculado à aceitação cultural e às aprovações regulatórias para ingredientes específicos.
A inovação de produtos da L'Oréal demonstra a evolução da categoria, com a empresa apresentando o AirLight Pro na CES 2024, um secador de cabelo profissional que incorpora tecnologia de luz infravermelha e entrega até 33% mais hidratação capilar enquanto consome 31% menos energia do que os concorrentes premium. Esse avanço tecnológico reflete a mudança do setor em direção a produtos multifuncionais que combinam eficiência de estilização com benefícios para a saúde capilar. A categoria Outros, que abrange tratamentos e produtos especializados, mostra promessa à medida que os consumidores se tornam mais sofisticados em suas rotinas de cuidados capilares e buscam soluções direcionadas para preocupações específicas, como queda de cabelo e saúde do couro cabeludo.


Por Categoria: Mercado de Massa Lidera Enquanto o Premium Acelera
Os segmentos premium estão experimentando expansão rápida a um CAGR de 5,87% até 2031, apesar de os produtos de mercado de massa comandarem 72,58% de participação em 2025. Esse diferencial de crescimento reflete a evolução das preferências dos consumidores em direção à qualidade e eficácia em detrimento da sensibilidade ao preço, particularmente entre as demografias mais jovens que priorizam o desempenho do produto e a autenticidade da marca. A aceleração do segmento premium é apoiada pelo aumento da renda disponível nos principais mercados e pela influência das mídias sociais nos padrões de beleza e na conscientização sobre produtos.
O foco estratégico da Unilever no posicionamento premium exemplifica essa tendência, com a empresa lançando sua coleção de alto padrão Nexxus Promend em Xangai em fevereiro de 2025, visando o setor premium que cresce aproximadamente 12% ao ano. A dominância contínua do segmento de mercado de massa reflete o diversificado cenário econômico da região, onde a acessibilidade de preços permanece crucial para a penetração de mercado. No entanto, a diferença entre as taxas de crescimento do mercado de massa e do premium sugere uma evolução gradual do mercado em direção a produtos de maior valor à medida que o desenvolvimento econômico avança nos países do Oriente Médio e África.
Por Tipo de Ingrediente: Dominância Sintética Enfrenta Desafio Natural
As formulações naturais e orgânicas estão avançando a um CAGR de 5,84% até 2031, desafiando a participação de mercado de 70,55% do segmento sintético em 2025. Essa trajetória de crescimento reflete a crescente conscientização dos consumidores sobre a segurança dos ingredientes e o impacto ambiental, apoiada por marcos regulatórios que facilitam a inovação em ingredientes naturais. A dominância atual do segmento sintético decorre de cadeias de suprimentos estabelecidas, vantagens de custo e eficácia comprovada no tratamento de preocupações específicas de cuidados capilares.
A pesquisa científica valida a oportunidade dos ingredientes naturais, com estudos identificando 68 espécies de plantas africanas usadas tradicionalmente para tratamento capilar, das quais 30 espécies demonstram evidências clínicas para aplicações de crescimento capilar e cuidados com o couro cabeludo. Essa base etnobotânica fornece oportunidades de formulação que combinam relevância cultural com validação científica. A transição em direção a ingredientes naturais é apoiada por marcos de certificação como os padrões COSMOS e pela aceitação regulatória de ativos botânicos, criando caminhos para o posicionamento premium e o acesso a mercados de exportação.
Por Canal de Distribuição: A Disrupção Digital Acelera
Os supermercados e hipermercados detiveram uma participação dominante de 39,88% do mercado de cuidados capilares no Oriente Médio e África em 2025. Essa aceleração digital reflete a mudança nos comportamentos de compra dos consumidores, particularmente entre as demografias mais jovens que pesquisam produtos online antes de comprar. O crescimento é apoiado pela melhoria da infraestrutura logística, pela adoção de pagamentos digitais e pelas iniciativas governamentais que promovem o desenvolvimento do comércio eletrônico nos mercados do Oriente Médio e África.
A evolução do comércio eletrônico no Egito ilustra essa transformação, com o mercado projetado para crescer de USD 9,05 bilhões em 2024 para USD 18,04 bilhões até 2029 a um CAGR de 14,8%, apoiado pela Estratégia Nacional de Comércio Eletrônico e pelo marco de Comércio Eletrônico Regulamentado lançado em dezembro de 2024. Lojas de conveniência e mercearias, lojas especializadas em beleza e farmácias mantêm participações significativas por meio de sua acessibilidade e vantagens de atendimento personalizado. A evolução do canal cria oportunidades para marcas que desenvolvem estratégias omnicanal combinando descoberta digital com experiência física, particularmente em mercados onde a confiança do consumidor nas compras online ainda está em desenvolvimento.
Análise Geográfica
Em 2025, a Arábia Saudita detém uma participação de mercado líder de 22,94%, impulsionada por suas iniciativas de diversificação econômica da Visão 2030 e pelos fortes gastos dos consumidores em centros urbanos como Riade e Jeddah. O apoio governamental por meio de incentivos de investimento e programas de residência premium introduzidos em 2024 atraiu marcas internacionais para estabelecer operações regionais. Os marcos regulatórios da Autoridade Saudita de Alimentos e Medicamentos garantem caminhos claros de registro de produtos e mantêm padrões de segurança, com atualizações nas listas de substâncias proibidas e restritas realizadas em 2025. Os Emirados Árabes Unidos seguem como um centro estratégico, aproveitando sua iniciativa "Faça nos Emirados", que oferece 100% de propriedade estrangeira e acesso a matérias-primas com preços competitivos. Mercados menores, mas afluentes, como Kuwait, Catar, Omã e Bahrein, se beneficiam do alto consumo per capita, das preferências por produtos premium e da crescente adoção do comércio eletrônico.
A África do Sul é o mercado de crescimento mais rápido, com um CAGR projetado de 6,01% até 2031, apoiado por uma classe média em crescimento e pela crescente consciência de beleza. Condições econômicas estáveis e infraestrutura de varejo estabelecida facilitam a distribuição de produtos e a construção de marcas. Apesar das preocupações de saúde em outras regiões, as vendas de relaxantes capilares permanecem fortes na África do Sul e em outros mercados africanos, refletindo preferências culturais e padrões de beleza. A Nigéria, embora ofereça oportunidades significativas impulsionadas pela população, enfrenta desafios como a desvalorização cambial e a volatilidade econômica, levando a estratégias cautelosas por empresas como a Procter & Gamble. Enquanto isso, Quênia, Egito e Marrocos apresentam oportunidades de crescimento equilibradas com ambientes regulatórios em melhoria e canais de varejo em expansão, enquanto mercados menores na região oferecem oportunidades de nicho para produtos premium e especializados.
O varejo de viagens está emergindo como um canal de distribuição chave nos mercados do Oriente Médio e África, com o Dubai Duty Free atingindo receita recorde de USD 2,16 bilhões em 2023, incluindo USD 374 milhões em vendas de perfumes. Expansões aeroportuárias, como as expansões do Rei Fahd na Arábia Saudita e o terminal Al Maktoum International de USD 35 bilhões em Dubai, criam oportunidades significativas de varejo para marcas de cuidados capilares. Os altos volumes de passageiros em 2023 — aproximadamente 90 milhões em Dubai, 46 milhões em Doha e 42,7 milhões em Jeddah — fornecem acesso a diversos segmentos de consumidores internacionais, permitindo a descoberta de marcas entre viajantes de mercados-chave como Índia e China.
Panorama regulatório
Os produtos de cuidados capilares no Oriente Médio e na África são regulados por estruturas nacionais de cosméticos que exigem notificação ou registro pré-comercialização, controles de rotulagem e documentação de ingredientes e segurança. Na Arábia Saudita, a Saudi Food and Drug Authority (SFDA) regula os cosméticos (incluindo xampus, condicionadores, tintas e alisantes) por meio de seu regulamento de implementação e orientações de classificação de produtos, tendo também emitido, em 2025, diretrizes atualizadas cobrindo a notificação de produtos cosméticos e as condições para aprovação e matérias-primas usadas na fabricação.
Nos Emirados Árabes Unidos, os produtos cosméticos estão sujeitos a requisitos de avaliação de conformidade administrados pelo Ministério da Indústria e Tecnologia Avançada (MoIAT) por meio do Emirates Conformity Assessment Scheme (ECAS), sob a Resolução do Gabinete nº 18 de 2014. A Municipalidade de Dubai exige que os cosméticos sejam registrados antes de serem colocados no mercado de Dubai por meio do sistema Montaji, sob a Ordem Local nº 11 de 2003 e diretrizes técnicas relacionadas. Nos mercados do CCG, a movimentação de produtos acabados e as práticas de embalagem são moldadas por padrões regionais (por meio do alinhamento GSO/CCG), o que aumenta a necessidade de arquivos técnicos consistentes, divulgação de ingredientes e gestão de alegações em conformidade para a distribuição transfronteiriça.
Análise da cadeia de valor
A cadeia de valor abrange insumos de ingredientes e embalagens (surfactantes, conservantes, fragrâncias ou óleos essenciais e embalagens primárias), formulação e envase, qualidade e conformidade regulatória, e distribuição multicanal por meio de varejo moderno, farmácias, varejo especializado em beleza e e-commerce. Proprietários de marcas multinacionais (como L'Oréal, Unilever, Procter & Gamble, Henkel e Dabur) atuam junto a fabricantes regionais e locais e produtores contratados, com os Emirados Árabes Unidos servindo como um polo fundamental para produção e reexportação voltadas ao CCG, apoiado por infraestrutura logística e de conformidade.
As barreiras regulatórias afetam múltiplos pontos da cadeia além da entrada no mercado. Sistemas de notificação e registro de produtos (por exemplo, o Montaji da Municipalidade de Dubai e os requisitos de notificação ou aprovação da SFDA) aumentam a demanda por formulações prontas para documentação, rastreabilidade de ingredientes e rotulagem em conformidade. A padronização em todo o CCG também eleva a importância de práticas harmonizadas de embalagem e segurança. O vazamento para o mercado paralelo e a pressão de falsificação afetam a distribuição autorizada, de modo que proprietários de marcas e distribuidores enfatizam cada vez mais o controle mais rígido de canais, a autenticação e uma coordenação mais estreita com importadores, varejistas e plataformas de e-commerce.
Cenário Competitivo
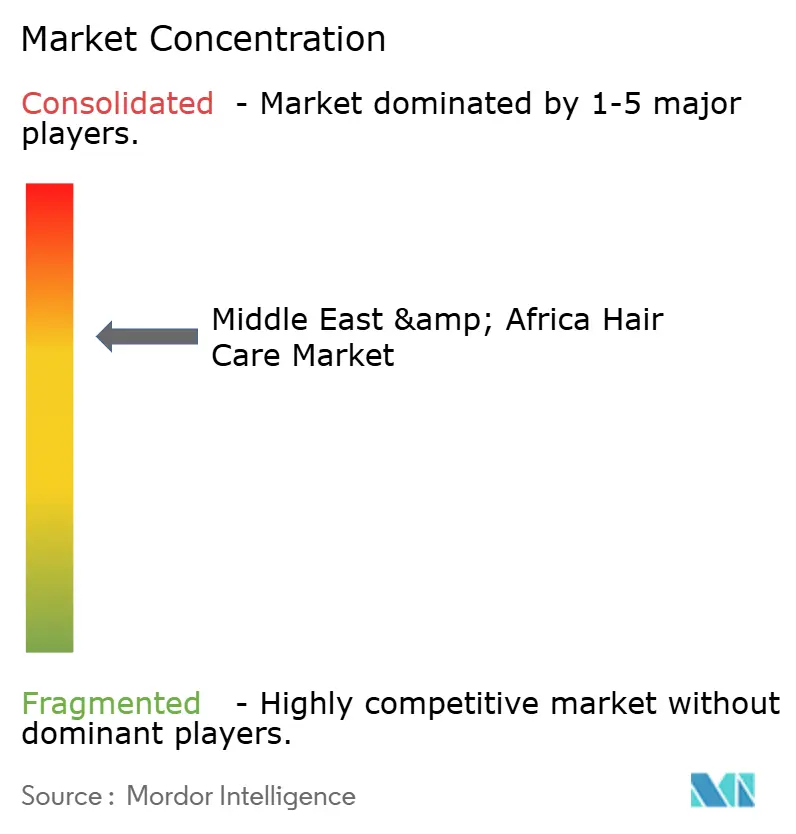
O mercado de cuidados capilares no Oriente Médio e África é altamente concentrado, com uma pontuação de 7 em 10, dominado por players multinacionais como L'Oréal, Unilever, Procter & Gamble, Henkel e Dabur International. Barreiras significativas à entrada, incluindo custos de conformidade regulatória, requisitos de rede de distribuição e investimentos em construção de marca, limitam a concorrência neste mercado diversificado. Em 2024, a zona SAPMENA-SSA da L'Oréal registrou EUR 3,86 bilhões em vendas, refletindo crescimento de 12,0%, destacando as vantagens de escala dos players estabelecidos com infraestrutura regional e expertise de mercado. As estratégias de localização, como investimentos em fabricação, adoção de certificação halal e desenvolvimento de segmentos premium, estão cada vez mais visando demografias mais jovens que priorizam sustentabilidade e transparência de ingredientes.
A adoção de tecnologia está emergindo como um fator competitivo crítico, com empresas investindo em inovações de tecnologia de beleza, plataformas de distribuição digital e processos de fabricação sustentáveis para aumentar a participação de mercado. O lançamento do AirLight Pro da L'Oréal exemplifica essa tendência, integrando tecnologia de luz infravermelha com eficiência energética para abordar tanto o desempenho quanto as preocupações ambientais. Oportunidades inexploradas existem em formulações naturais e orgânicas, cuidados masculinos e tratamentos especializados para queda de cabelo e saúde do couro cabeludo, onde os players tradicionais têm presença limitada.
Disruptores emergentes, como a Mony Beauty, com sede nos Emirados Árabes Unidos, estão abordando lacunas de mercado. Lançada em junho de 2024, a Mony Beauty foca em extensões de cabelo cacheado natural provenientes de doações de templos do sul da Índia, atendendo à demanda por produtos para cabelos texturizados nos mercados do Oriente Médio. Empresas com sistemas de qualidade estabelecidos e expertise regulatória ganham vantagens operacionais ao navegar por marcos como as diretrizes de cosméticos do Município de Dubai e os requisitos da SFDA, fortalecendo ainda mais sua posição de mercado.
Líderes do Setor de Cuidados Capilares no Oriente Médio e África
L'Oréal Group
Henkel AG & Co. KGaA
Procter & Gamble
Unilever PLC
Dabur International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas contínuos de estabelecimento de padrões e conformidade de fabricação criam espaço para empresas capazes de localizar a produção e ampliar sistemas de qualidade em vários mercados do MEA. Em 2026, o Egito adotou o alinhamento à ISO 22716 para a produção de cosméticos por meio de requisitos de licenciamento atualizados (com implementação a partir de 16 de abril de 2026 e um período de carência), enquanto o Quênia introduziu novos padrões cosméticos harmonizados por meio do Kenya Bureau of Standards, incluindo padrões que cobrem sprays e óleos capilares. Esses movimentos tendem a favorecer fabricantes e proprietários de marcas com plantas alinhadas às BPF, processos robustos de garantia de qualidade e rotulagem e arquivos técnicos prontos para exportação.
Além das mudanças impulsionadas pela conformidade, o mercado vem registrando investimentos em profissionalização e construção de capacidades localizadas nos principais centros de demanda. A L'Oréal inaugurou um novo escritório em Jeddah em maio de 2026, posicionando-o como um polo para atividades de crescimento e treinamento profissional por meio de sua rede de academias de cabeleireiro, apoiando portfólios ligados a salões, vendas impulsionadas por educação e ecossistemas de produtos de grau profissional. Adições de capacidade de fabricação localizada, incluindo a fábrica de beleza da Henkel em Riade que produz xampus e condicionadores Pert, também ajudam a encurtar os ciclos de reposição e melhorar a capacidade de resposta às preferências locais, reduzindo a dependência de longos prazos de importação em mercados onde a pressão de preços e a atividade de mercado paralelo distorcem as dinâmicas comerciais tradicionais.
Desenvolvimentos recentes do setor
- Maio de 2026: A L'Oréal inaugurou um novo escritório em Jeddah, fortalecendo sua base operacional saudita e conectando o local à capacidade de treinamento profissional por meio da rede de academias L'Oréal Professionnel. A medida melhora a execução local da empresa em um mercado onde a influência dos salões e a premiumização estão cada vez mais ligadas à educação de marca e à certificação.
- Junho de 2025: A Henkel Consumer Brands lançou a linha de cuidados capilares Schwarzkopf Gliss nos mercados do CCG, com lançamento centrado em Dubai. A estreia regional expande a presença de prateleira premium e masstige da Henkel e destaca como ativações lideradas por influenciadores estão acelerando o reconhecimento e a experimentação nos canais de varejo e e-commerce do Golfo.
- Julho de 2024: A Henkel inaugurou uma fábrica de produtos de beleza em Riade para fabricar produtos da marca Pert, incluindo xampus e condicionadores. A produção local apoia o atendimento mais rápido da demanda saudita e alinha o fornecimento às prioridades nacionais de localização, ao mesmo tempo em que reduz a exposição a atritos logísticos transfronteiriços e de desembaraço de importação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange as vendas de varejo e profissionais de produtos de cuidados capilares no Oriente Médio e na África, medidas em termos de valor. Inclui itens de limpeza e cuidado do dia a dia, além de produtos direcionados que apoiam o styling, a coloração e o tratamento capilar e do couro cabeludo.
Exclusões de escopo: excluímos serviços de salão, ferramentas e aparelhos capilares, e itens de cuidados pessoais não capilares que ficam fora das vendas de produtos de cuidados capilares embalados.
Visão geral da segmentação
- Por Tipo de Produto
- Xampu
- Condicionador
- Colorantes Capilares
- Produtos para Estilização Capilar
- Outros
- Por Categoria
- Massa
- Premium
- Por Tipo de Ingrediente
- Sintético
- Natural / Orgânico
- Por Canal de Distribuição
- Hipermercados / Supermercados
- Lojas de Conveniência e Mercearias
- Lojas Especializadas em Beleza
- Farmácias / Drogarias
- Canais Online
- Outros
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Kuwait
- Catar
- Omã
- Bahrein
- África do Sul
- Nigéria
- Quênia
- Egito
- Marrocos
- Restante do Oriente Médio e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a ancorar o tamanho do panorama de bens de consumo e a alinhar os sinais de demanda por país antes de qualquer escolha de modelagem ser fixada. Consultamos fontes públicas como escritórios nacionais de estatística nos principais países do MEA, portais de alfândega e comércio, indicadores do Banco Mundial e séries do UN Comtrade para entender a dependência de importação e o momentum das categorias.
Para manter as suposições práticas, também revisamos relatórios anuais de empresas, apresentações a investidores, comunicações de varejistas e sites de associações que discutem tendências de beleza e cuidados pessoais. Uma assinatura paga focada em dados financeiros de empresas e outra em fluxos comerciais no nível de embarque foram usadas seletivamente para verificar cruzadamente a direção da receita e o mix comercial das categorias de cuidados capilares. Essas fontes são apenas ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que a pesquisa documental não conseguiu confirmar com clareza, especialmente faixas de preço, divisão de canais e substituição de categoria entre produtos de cuidado básico e tratamento. Conversamos com fabricantes, distribuidores, grandes varejistas, farmacêuticos e vendedores ligados a salões em todo o Oriente Médio e a África, para que o modelo reflita os padrões de compra locais e as realidades cambiais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Executivos de nível C: 13% |
| Nível médio: 58% | Líderes funcionais/de unidade: 29% |
| Pequenos participantes: 14% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento começou a partir de uma construção de pool de demanda de cima para baixo que vincula os gastos com cuidados capilares à população, ao mix urbano e aos sinais de consumo de beleza e cuidados pessoais nos países cobertos, sendo então alocado para cuidados capilares com base nas participações de categoria observadas e nos pesos de canal. Onde havia lacunas de dados, a divisão foi inferida usando indicadores substitutos, como intensidade de importação, penetração do varejo moderno e disponibilidade de produtos em farmácias e supermercados.
Para manter os totais realistas, o resultado foi então corroborado com verificações seletivas de baixo para cima, como preço médio de venda amostrado por categoria multiplicado por volumes estimados nos principais canais, seguido de verificações de sensibilidade com distribuidores e varejistas sobre o giro anual de vendas. O modelo usa insumos práticos que podem ser atualizados a cada ano, como movimento de preços impulsionado pela inflação, taxa de premiumização, mudança de participação do e-commerce, adoção de coloração capilar e o mix entre xampu e condicionador básicos versus produtos de tratamento e queda de cabelo. As previsões se apoiam em análise de cenários, em que as condições macroeconômicas e a pressão de preços são ajustadas de acordo com o feedback de especialistas, sendo então revisadas país por país antes da consolidação da região.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre totais por país, divisões de categoria e cálculos de canal, de modo que o número final corresponda a mais de um sinal independente. Se o resultado de um país se afastar demais das tendências de importação esperadas, dos indicadores de gastos do consumidor ou da progressão de preços, revisamos as suposições e retomamos o contato com as fontes para entender o que mudou.
Antes da aprovação final, o modelo e os insights escritos passam por uma revisão de analistas em várias etapas, na qual as variações são questionadas e os cálculos são refeitos para pontos comuns de falha, como dupla contagem entre canais. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças tributárias, movimentos cambiais bruscos ou grandes rupturas de canal. Pouco antes da entrega, uma verificação final é concluída para que os clientes recebam a visão mais atualizada, em vez de um instantâneo mais antigo.
Tamanho de mercado do mercado de cuidados capilares do Oriente Médio e África segundo a Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para cuidados capilares no MEA frequentemente não coincidem porque as escolhas de escopo e as definições de ano nem sempre estão alinhadas. As diferenças também aparecem quando uma fonte usa uma janela de previsão curta e outra usa um horizonte mais longo, em que as mudanças de preços e câmbio se acumulam.
Na prática, os maiores fatores de divergência são o que é contabilizado como cuidados capilares (por exemplo, se óleos capilares e tratamentos contra queda de cabelo são incluídos de forma consistente), como as vendas de produtos de varejo versus ligadas a salões são tratadas, e como os preços são normalizados entre países com diferentes trajetórias de inflação. Outro motivo é o tratamento cambial, em que o momento da conversão de câmbio e o uso de preços nominais versus ajustados podem alterar o valor final em USD. Quando o modelo está vinculado a indicadores de demanda por país e depois verificado em relação à realidade de canais e categorias, a estimativa permanece rastreável a insumos repetíveis, o que é a disciplina aplicada aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,91 bilhões de USD (2025) | |
| Resumo de portal de comércio A | 5,46 bilhões de USD (2025) | Esta estimativa parece usar uma definição de base e um período de previsão diferentes, o que pode subestimar o valor quando o tratamento e a cobertura mais ampla de canais não são refletidos totalmente da mesma forma. |
| Consultoria regional B | 13,49 bilhões de USD (2024) | O valor muito mais alto provavelmente reflete uma cesta mais ampla e suposições diferentes de ano e moeda, em que itens de beleza adjacentes e divisões de consumo mais amplas podem ser incorporados aos totais de cuidados capilares. |
A dispersão nos números publicados é explicada principalmente pelo escopo, pela escolha do ano e pela forma como os preços e o câmbio são tratados em diferentes condições de país. Ao manter a cesta de categorias consistente, validar as divisões de canal com feedback de campo e atualizar as principais suposições de preço e câmbio em um ritmo claro, a abordagem produz um número equilibrado que pode ser reverificado e atualizado sem suposições arbitrárias.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de cuidados capilares no Oriente Médio e África?
O mercado é avaliado em USD 6,16 bilhões em 2026 e tem projeção de atingir USD 7,55 bilhões até 2031.
Qual país detém a maior participação nas vendas regionais de cuidados capilares?
A Arábia Saudita lidera com 22,94% de participação na receita de 2025.
Qual categoria de produto está crescendo mais rapidamente na região?
Os produtos para estilização capilar estão avançando a um CAGR de 5,07% até 2031.
Com que rapidez os canais online estão se expandindo para compras de cuidados capilares?
As vendas de comércio eletrônico estão crescendo a um CAGR de 5,68%, impulsionadas pelas estratégias governamentais de comércio digital.
Página atualizada pela última vez em:



