
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
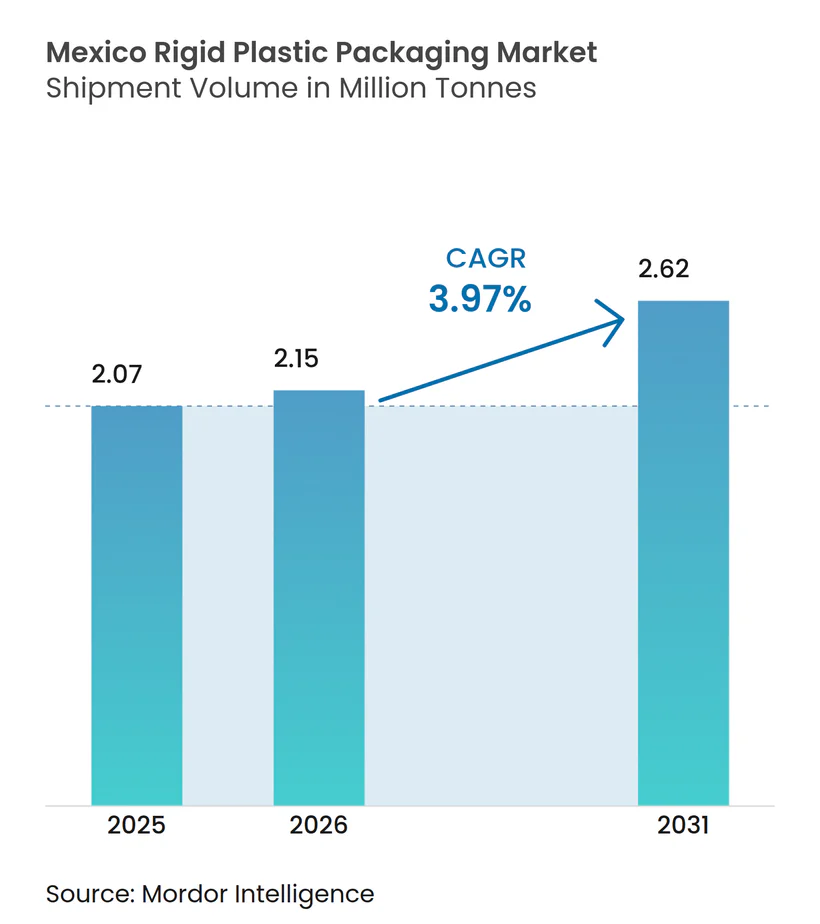
| Tamanho do mercado no ano base (2025) | 2.07 Milhões de toneladas |
| Volume do Mercado (2026) | 2.15 Milhões de toneladas |
| Volume do Mercado (2031) | 2.62 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.97 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Rígidas de Plástico no México por Mordor Intelligence
Espera-se que o tamanho do mercado de embalagens rígidas de plástico no México cresça de 2,07 milhões de toneladas em 2025 para 2,15 milhões de toneladas em 2026, com previsão de atingir 2,62 milhões de toneladas até 2031, a um CAGR de 3,97% no período de 2026 a 2031. O acelerado consumo de água engarrafada, os fortes fluxos de nearshoring e as resilientes exportações de alimentos sustentam uma expansão constante de volume, enquanto a substituição de recipientes de vidro e metal amplia ainda mais a demanda endereçável. Custos de resina mais baixos em relação aos materiais concorrentes e a desenvolvida infraestrutura de reciclagem do país sustentam uma economia de produção competitiva, ao passo que os clusters de fabricação localizados minimizam os custos logísticos. O impulso regulatório em torno das metas de economia circular motiva os proprietários de marcas a especificar embalagens com maior teor de material reciclado, estimulando assim o investimento em ativos avançados de triagem, lavagem e extrusão. No entanto, as taxas estaduais sobre produtos de uso único e a escassez de matéria-prima de rPET moderam o potencial de crescimento, mantendo a equação preço-volume em equilíbrio delicado.
Principais Destaques do Relatório
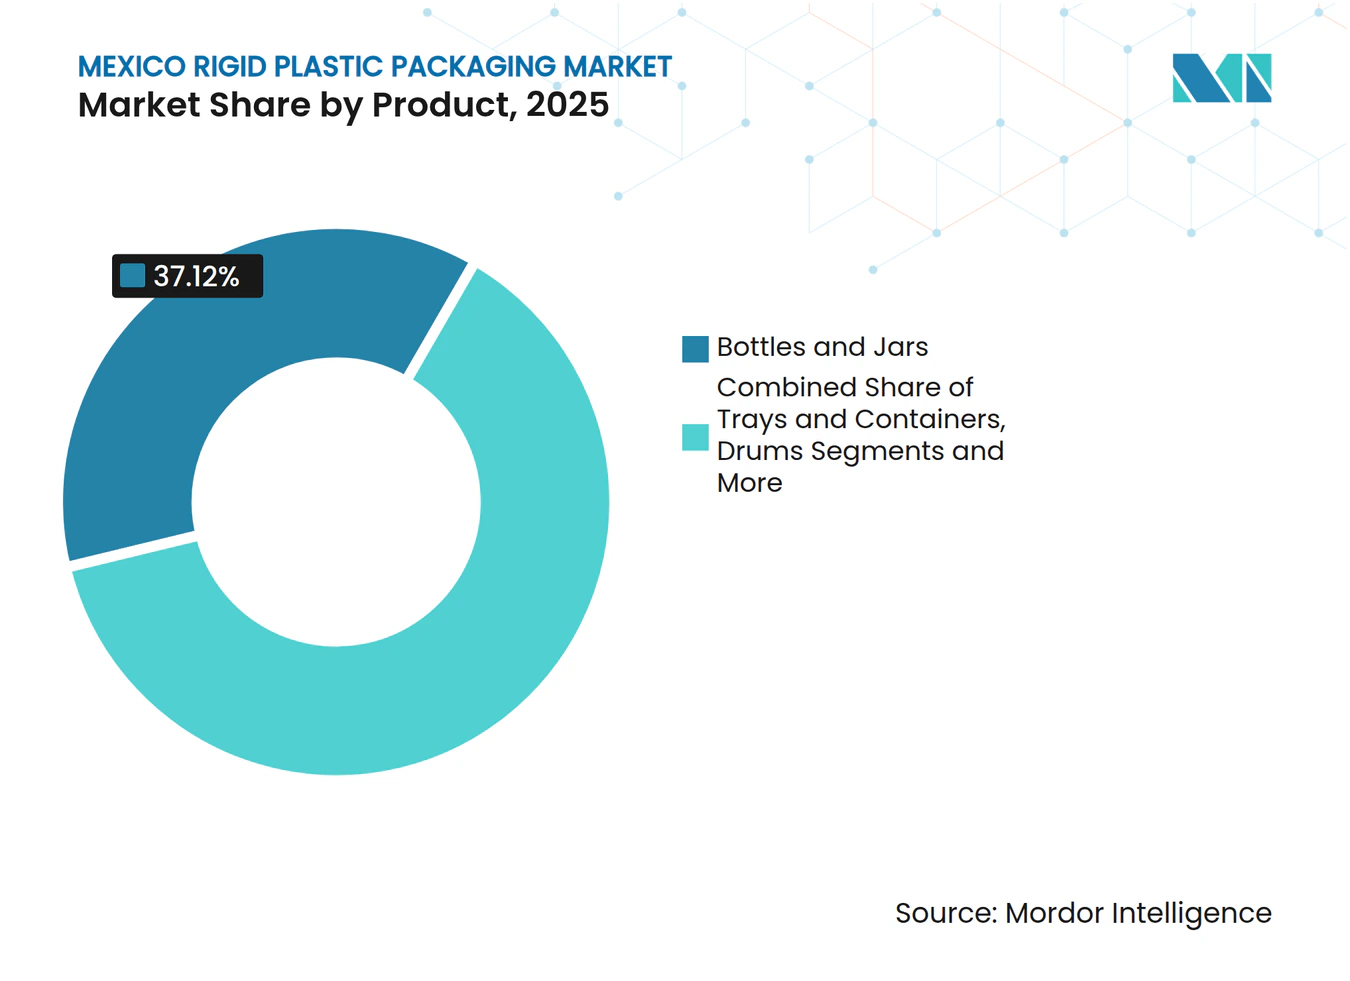
- Por produto, garrafas e potes capturam 37,12% da participação do mercado de embalagens rígidas de plástico no México em 2025.
- Por material, o tamanho do mercado de embalagens rígidas de plástico no México para polietileno está projetado para crescer a um CAGR de 4,74% entre 2026 e 2031.
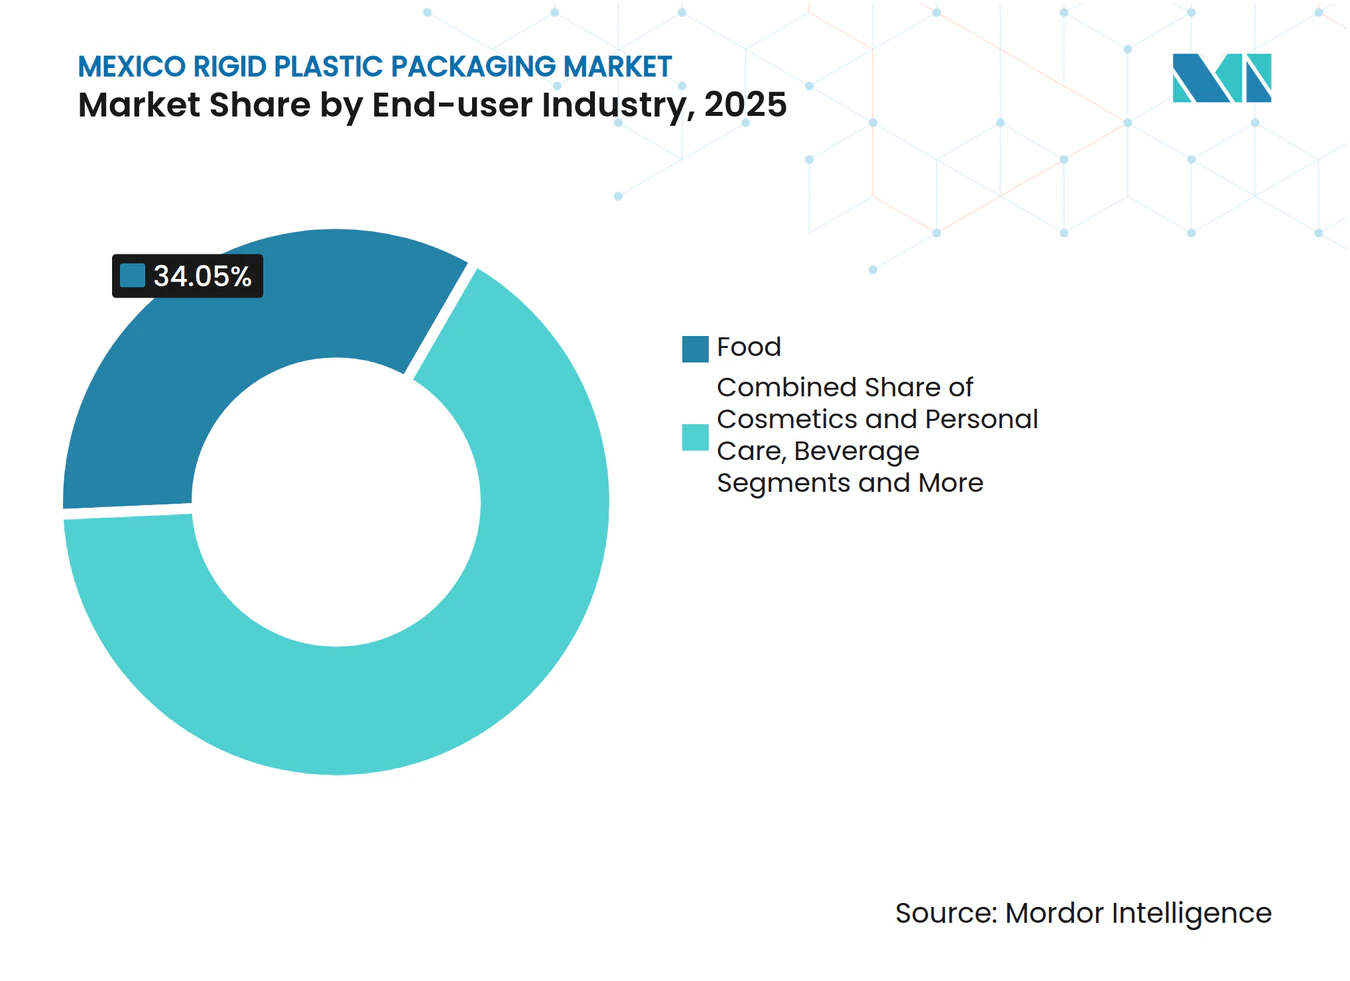
- Por indústria de usuário final, o setor alimentício capturou 34,05% da participação do mercado de embalagens rígidas de plástico no México em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens Rígidas de Plástico no México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consumo de água engarrafada e refrigerantes carbonatados | +1.2% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Recuperação do nearshoring industrial | +0.9% | Norte da fronteira e Bajío | Médio prazo (2–4 anos) |
| Requisitos de embalagem para exportação de alimentos | +0.7% | Estados agrícolas do Pacífico | Médio prazo (2–4 anos) |
| Substituição de vidro/metal por plástico | +0.5% | Em todo o país | Longo prazo (≥ 4 anos) |
| Adoção antecipada de tampas fixas (tethered caps) | +0.3% | Nacional, antecipando alinhamento regulatório | Curto prazo (≤ 2 anos) |
| Boom do e-commerce de alimentos exigindo embalagens resistentes | +0.4% | Áreas metropolitanas, expandindo-se para cidades secundárias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Consumo de Água Engarrafada e Refrigerantes Carbonatados
O México mantém o maior consumo per capita de água engarrafada do mundo, com 234 litros, e mantém fortes preferências por refrigerantes carbonatados, uma combinação que produz volumes confiáveis de garrafas PET mesmo durante períodos de desaceleração macroeconômica. As normas federais de risco à saúde aplicadas pela COFEPRIS favorecem os conversores com operações higiênicas certificadas, criando barreiras para participantes informais. Uma taxa de reciclagem de PET de 56% alcançada pela PetStar demonstra o potencial de ciclo fechado que influencia cada vez mais as decisões de compra das marcas. O papel da água engarrafada como substituta do abastecimento municipal torna a demanda relativamente inelástica, protegendo o volume de base para produtores de resina e moldadores.
Recuperação do Nearshoring Industrial
A certeza proporcionada pelo Acordo Estados Unidos-México-Canadá (USMCA), aliada ao realinhamento das cadeias de suprimentos fora da Ásia, gerou uma absorção de 10,63 milhões de pés quadrados de novos espaços industriais ao redor de Monterrey em 2024, concentrando plantas de eletrônicos, eletrodomésticos e automotivas que consomem bandejas, contêineres de componentes e contêineres intermediários a granel (IBCs). Nuevo León sozinho abriga 79 parques industriais, permitindo que os conversores operem linhas de alta utilização enquanto atendem a clientes diversos em um raio de até duas horas de distância. Os investimentos acumulados de fornecedores automotivos chineses de nível 1 de USD 7,06 bilhões desde 2019 continuam a gerar demanda por invólucros protetores de baterias e embalagens de peças sob o capô que devem atender a rigorosas especificações de OEM.
Demanda por Embalagens para Exportação de Alimentos
O status do México como um importante exportador de produtos agrícolas para a América do Norte exige recipientes rígidos que protejam os embarques de abacate e frutas vermelhas durante o trânsito multimodal e climas variados. As certificações ISO 22000 e FSSC 22000 tornaram-se critérios de seleção entre os embaladores voltados para exportação, favorecendo fornecedores com sistemas robustos de garantia de qualidade. A Lei Geral de Alimentação Adequada e Sustentável, vigente a partir de abril de 2024, exige painéis de informação nutricional em destaque, impulsionando a adoção de resinas de alta transparência e superfícies de impressão superiores.
Substituição de Vidro/Metal por Plástico
Os designs de plástico mais leves reduzem as emissões de frete e os custos em comparação ao vidro, um fator crucial dado os preços elevados do diesel. Os avanços na moldagem por sopro agora permitem a produção de garrafas de parede fina que retêm a resistência à carga superior, permitindo que marcas de bebidas e molhos migrem de formatos mais pesados. A compatibilidade do plástico com conteúdo reciclado apoia os compromissos corporativos de sustentabilidade, enquanto as cadeias de suprimentos integradas, como as 32 plantas mexicanas da ALPLA, proporcionam vantagens de velocidade de chegada ao mercado.[1]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações ambientais e de descarte | -0.8% | Municípios urbanos | Médio prazo (2–4 anos) |
| Impostos estaduais sobre plásticos de uso único | -0.6% | Implementação específica por estado, com fiscalização variada | Curto prazo (≤ 2 anos) |
| Volatilidade no fornecimento de matéria-prima de rPET | -0.4% | Nacional, afetando operações dependentes de reciclagem | Curto prazo (≤ 2 anos) |
| Restrições de escassez hídrica em plantas de resina | -0.3% | Estados do norte, corredores industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Ambientais e de Descarte
Projeta-se que os resíduos sólidos urbanos aumentem de 44 milhões de toneladas em 2025 para 65 milhões de toneladas até 2030, ampliando o escrutínio público sobre os plásticos de uso único. Proibições e taxas estaduais acrescentam custos de conformidade e exigem ajustes de portfólio, com 69% das partes interessadas consultadas duvidando da prontidão do setor para a execução da economia circular. As estruturas de Responsabilidade Ampliada do Produtor em discussão poderiam obrigar os conversores a internalizar as despesas de coleta e reciclagem, induzindo alguns compradores a sistemas de refil ou substratos alternativos.
Volatilidade no Fornecimento de Matéria-Prima de rPET
A disponibilidade de PET reciclado aperta sempre que as redes de coleta informal são perturbadas por oscilações nos preços das commodities, provocando picos de preço que corroem as margens dos conversores. Embora a instalação anual de 50.000 toneladas da PLANETA e as expansões de capacidade da IMER aumentem a produção doméstica, a demanda continua a superar a oferta durante os picos sazonais de bebidas. Os conversores, portanto, mantêm o abastecimento paralelo de resina virgem, expondo-se a flutuações cambiais e direitos de importação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Garrafas e Potes Sustentam Dupla Liderança
Garrafas e potes controlaram 37,12% do mercado de embalagens rígidas de plástico no México em 2025 e estão previstas para crescer a 5,05% até 2031, uma rara convergência de escala e momentum que sustenta a expansão geral do tamanho do mercado de embalagens rígidas de plástico no México. O alto volume de bebidas, o crescimento das exportações de condimentos e a premiumização dos cuidados pessoais reforçam a demanda por recipientes de PET e PE.
Bandejas e recipientes com tampa capturam a demanda de e-commerce de alimentos e refeições prontas, auxiliadas pela crescente frota de veículos elétricos para entrega de última milha que amplia a cobertura da cadeia do frio. Tambores e IBCs classificados pela ONU atendem a produtos químicos e insumos agrícolas que circulam pela fronteira com os EUA, enquanto paletes moldados ganham preferência em armazéns automatizados. Os programas de redução de peso implementados por engarrafadores multinacionais de bebidas não alcoólicas reduzem a resina por unidade, mas aumentam o total de unidades expedidas, sustentando os volumes de matéria-prima para os moldadores por sopro.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Material: Dominância do PE, PET Avança Mais Rapidamente
O polietileno reteve 33,45% da participação do mercado de embalagens rígidas de plástico do México em 2025, sustentado pela sua versatilidade em fechamentos, garrafas e baldes industriais. No entanto, o PET lidera o crescimento a um CAGR de 4,98%, respaldado por uma robusta infraestrutura de reciclagem de garrafa para garrafa e pelas metas de conteúdo reciclado das marcas, reforçando a trajetória do tamanho do mercado de embalagens rígidas de plástico no México.
O polipropileno se beneficia dos fluxos de componentes internos automotivos que exigem caixas resistentes a arranhões, enquanto o PVC se limita a conexões de construção de nicho que demandam rigidez e resistência química. O poliestireno enfrenta pressão regulatória, mas sobrevive nas embalagens protetoras de eletrodomésticos, onde o desempenho de amortecimento e a economia de custo de molde ainda prevalecem. Resinas de engenharia como ABS e PC capturam valor em bandejas para dispositivos médicos e suportes para eletrônicos produzidos em instalações de maquiladora agrupadas.
Por Indústria de Usuário Final: Alimentação Mantém Escala, Industrial Acelera
Os processadores de alimentos absorveram 34,05% do tamanho do mercado de embalagens rígidas de plástico no México em 2025, utilizando potes multicamadas, frascos de especiarias e garrafas de bebidas que atendem aos critérios de contato com alimentos da COFEPRIS. A legislação de rotulagem de 2024 incentiva gráficos de alta resolução e fechamentos à prova de violação, impulsionando a adição incremental de valor.
A demanda industrial cresce a um CAGR de 4,62%, refletindo as fábricas de baterias, semicondutores e eletrodomésticos que buscam contêineres retornáveis, carretéis de componentes e recipientes químicos. Os montadores de dispositivos farmacêuticos e médicos selecionam bandejas blister e frascos conformes com a classe 7, enquanto as marcas de cosméticos utilizam potes de PET e fechamentos de PP com estética premium para atender a uma crescente base de consumidores de renda média.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Os estados da fronteira norte dominam o mercado de embalagens rígidas de plástico no México graças à proximidade com clientes dos EUA e aos fluxos transfronteiriços denominados em USD. O total de exportações de Nuevo León de USD 66,458 bilhões e a densa rede de parques concentram os conversores próximos a fornecedores de resina e usuários finais de alto volume.
O corredor do Bajío, responsável por 50% da produção nacional de veículos, gera demanda por bandejas de componentes resistentes a graxas, tambores de alta resistência e dunnage. A produção de sabões e produtos de higiene de MXN 32,540 milhões de Guanajuato alimenta as linhas de garrafas de PET e PP, enquanto os cafés e os envasadores de bebidas em torno de Querétaro impulsionam pedidos de tampas e fechamentos.
O México Central, ancorado pela região metropolitana da Cidade do México, atende a 30 milhões de consumidores e a um vasto setor de serviços de alimentação que absorve garrafas de molhos, potes de laticínios e embalagens tipo clamshell para viagem. Os estados costeiros do Pacífico se especializam em embalagens para exportação de produtos agrícolas, caixas de colheita ventiladas e bandejas de alta transparência para frutas vermelhas alinhadas com a logística portuária para a Costa Oeste dos EUA e a Ásia. Os municípios do norte com escassez de água incentivam a adoção de sistemas de processamento de água em circuito fechado entre os produtores de resina, elevando marginalmente a intensidade de capital para novas linhas de pelotização.
Panorama regulatório
O México regula as embalagens plásticas rígidas nas áreas de gestão de resíduos, responsabilidade sobre produtos e conformidade de contato com alimentos. A SEMARNAT supervisiona a política ambiental e o licenciamento, enquanto a PROFEPA garante a conformidade por meio de auditorias voluntárias e obrigatórias sob a Lei Geral para a Prevenção e Gestão Integral de Resíduos (LGPGIR) e seu regulamento de implementação, que moldam as expectativas de manuseio, comunicação de dados e rastreabilidade dos fluxos de resíduos de embalagens plásticas.
O marco regulatório foi reforçado com a entrada em vigor da Lei Geral de Economia Circular em 20 de janeiro de 2026. A lei formaliza os conceitos de Responsabilidade Estendida do Produtor e permite que a SEMARNAT estabeleça acordos de implementação específicos por setor ou produto. A lei também exige que produtores e importadores registrem esquemas de gestão circular e enviem relatórios por meio de uma plataforma nacional, aumentando a carga documental e de conformidade para usuários e transformadores de embalagens. Paralelamente, as embalagens de alimentos e bebidas continuam sujeitas aos controles de higiene e contato com alimentos da COFEPRIS, reforçando práticas operacionais certificadas para embalagens rígidas utilizadas em usos finais regulamentados.
Cenário Competitivo
Concentração do Mercado
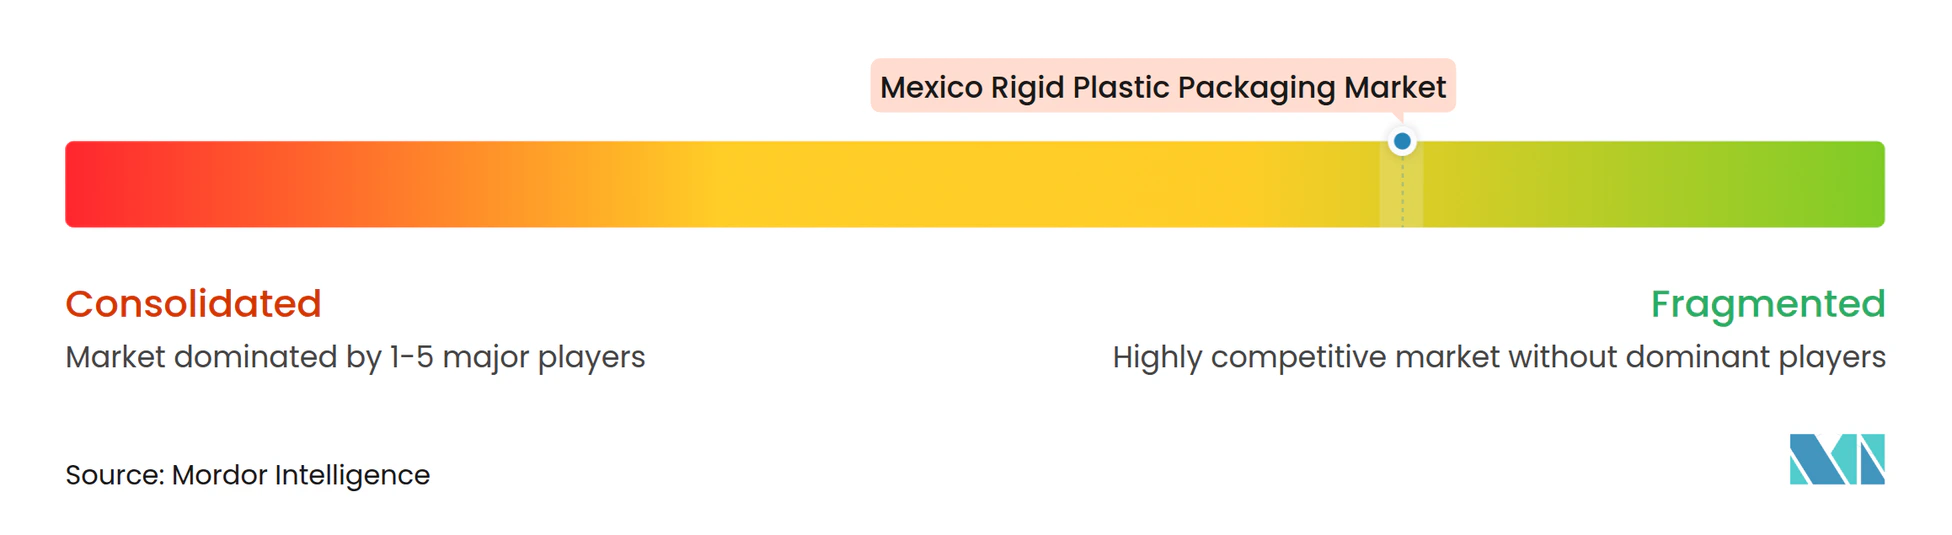
O mercado de embalagens rígidas de plástico no México apresenta fragmentação moderada: os cinco principais fornecedores respondem por aproximadamente 45% da capacidade instalada, deixando espaço para especialistas regionais. Multinacionais como ALPLA, Amcor e Aptar alavancam modelos integrados de design à reciclagem, enquanto grupos domésticos como Plastiex e Envases Universales se destacam em trabalhos personalizados de tiragem curta para marcas locais.
As alocações de capital recentes enfatizam a capacidade de conteúdo reciclado: as expansões da linha de lavagem de PET da ALPLA e o investimento em USD da Coca-Cola FEMSA na PLANETA sinalizam o compromisso com ciclos fechados. A atividade de aquisições persiste. A ALPLA aumentou sua participação na joint venture Taba em fevereiro de 2025 para garantir volume de moldagem por sopro no México central.[2]
Os diferenciadores de inovação incluem tampas fixas (tethered caps) que antecipam possíveis mandatos nacionais, revestimentos de barreira para molhos de enchimento a quente e paletes com RFID integrado que permitem o rastreamento de ativos em armazéns automatizados. A implementação de automação, particularmente em células de fechamento de alta cavitação, impulsiona ganhos de produtividade que concorrentes menores têm dificuldade em replicar.
Líderes do Setor de Embalagens Rígidas de Plástico no México
-
Amcor plc
-
ALPLA México SA de CV
-
Greif Inc.
-
Sonoco México
-
Mondi plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A circularidade impulsionada pela conformidade cria espaço de crescimento para transformadores capazes de fornecer embalagens rastreáveis com conteúdo reciclado e esquemas documentados de gestão circular. A Lei Geral de Economia Circular (em vigor desde 20 de janeiro de 2026) desloca a atenção para relatórios, registro de esquemas e responsabilidade do produtor, o que aumenta a demanda por fornecedores capazes de entregar fornecimento auditável de resina reciclada, documentação de cadeia de custódia e orientações de design para reciclagem alinhadas aos requisitos da SEMARNAT.
A execução é apoiada por iniciativas locais de coleta e reciclagem que ajudam as marcas a aumentar o uso de PCR, especialmente em formatos rígidos de PET, HDPE e PP. Em março de 2026, a ALPLA México e a Vida Circular lançaram um ponto público permanente de coleta em Iztapalapa, Cidade do México, com o objetivo de recuperar mais de 200.000 garrafas (cerca de 5 toneladas) anualmente, e a liderança da ALPLA na divisão de reciclagem da ANIPAC para o mandato de 2026 a 2028 aponta para uma coordenação setorial contínua sobre acesso a matéria-prima e padrões. Esses esforços também se apoiam em fatores de demanda já visíveis no México, incluindo a intensidade de consumo de água engarrafada e os requisitos de embalagens de alimentos voltados à exportação, que favorecem embalagens rígidas higiênicas, de alta transparência e alto desempenho.
Desenvolvimentos recentes do setor
- Março de 2026: a ALPLA inaugurou um ponto público permanente de coleta para reciclagem no distrito de Iztapalapa, na Cidade do México, para coletar 200.000 garrafas plásticas anualmente em parceria com a Vida Circular. O lançamento expande a infraestrutura de reciclagem no México e apoia capacidades de circuito fechado. Fortalece a presença regional da ALPLA e sua cadeia de valor integrada do design à reciclagem.
- Fevereiro de 2026: a ALPLA iniciou a construção da planta de reciclagem PLANETA PET em Cunduacán, Tabasco. O projeto adiciona capacidade de reciclagem de PET no sudeste do México. Ele avança as metas de economia circular e garante o fornecimento de resina reciclada para a demanda local.
- Julho de 2025: a Sonoco México destinou 30 milhões de dólares americanos para aumentar em 100 milhões de unidades anuais a produção de bisnagas de adesivos e vedantes em três fábricas mexicanas. A medida amplia a capacidade de transformação de embalagens rígidas no México. Sinaliza um sólido crescimento da demanda e expansão de escala no segmento mexicano de embalagens.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange embalagens rígidas de plástico utilizadas no México para embalar, proteger, armazenar e transportar produtos acabados. Contabilizamos embalagens rígidas de plástico fornecidas a proprietários de marcas e usuários industriais, e medimos o mercado em volume de remessas (toneladas).
Exclusões de escopo: Excluímos formatos de embalagens flexíveis de plástico. Também excluímos embalagens secundárias de papel, metal e vidro, mesmo que sejam utilizadas em conjunto com plásticos rígidos.
Visão Geral da Segmentação
- Por Produto
- Garrafas e Potes
- Bandejas e Recipientes
- Tampas e Fechamentos
- Contêineres Intermediários a Granel (IBCs)
- Tambores
- Paletes
- Outros Produtos
- Por Material
- Polietileno (PE)
- Politereftalato de Etileno (PET)
- Polipropileno (PP)
- Poliestireno (PS) e PS Expandido (EPS)
- Policloreto de Vinila (PVC)
- Outros Materiais
- Por Indústria de Usuário Final
- Alimentação
- Bebidas
- Saúde
- Cosméticos e Cuidados Pessoais
- Industrial
- Construção Civil
- Automotiva
- Outras Indústrias de Usuário Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece os parâmetros do que pode ser realisticamente consumido e produzido no México antes que qualquer modelo de mercado seja dimensionado. Consultamos dados públicos como as estatísticas industriais do INEGI, as séries macroeconômicas do Banco de México e as publicações alfandegárias e de comércio do SAT para compreender os ciclos de produção, os pontos de inflexão da demanda e a exposição às importações.
Para tornar a conexão com o setor de embalagens mais prática, também utilizamos fontes como publicações de associações comerciais de embalagens e plásticos, códigos comerciais do UN Comtrade para artigos plásticos, artigos revisados por pares sobre substituição de embalagens rígidas e reciclagem no México, além de normas ambientais oficiais e iniciativas de economia circular que podem influenciar as escolhas de materiais. Relatórios anuais de empresas, apresentações a investidores e publicações jornalísticas confiáveis foram verificados para identificar ampliações de plantas e mudanças no mix de demanda. Também utilizamos uma assinatura paga para dados financeiros de empresas, patentes e inteligência comercial em nível de remessas, a fim de preencher lacunas no mapeamento de capacidade instalada e no foco de produtos onde os detalhes públicos eram escassos. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coletar dados, validá-los e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar as premissas documentais que geralmente geram as maiores variações, especialmente a divisão entre produção doméstica e importações e os rendimentos típicos de conversão por tipo de resina e embalagem. Conversamos com partes interessadas entre conversores, participantes do setor de resinas e aditivos, compradores de embalagens e especialistas na cadeia de valor da reciclagem, e então cruzamos as perspectivas em todo o México para evitar viés de um único corredor e confirmar o panorama da demanda por uso final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 27% |
| Empresas de menor porte: 15% | Gerentes: 58% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído principalmente a partir de uma reconstrução de cima para baixo da demanda de embalagens rígidas de plástico no México em toneladas. Traduzimos a atividade manufatureira e o volume de produtos embalados em consumo de embalagens rígidas utilizando fatores de intensidade práticos. O modelo é corroborado por verificações seletivas de baixo para cima, como volumes amostrados de conversores, faixas de capacidade de plantas observadas e uma abordagem simples de preço médio de venda por kg para verificar o crescimento implícito.
Os principais insumos para este mercado incluem indicadores de produção de alimentos embalados e bebidas, direção dos preços de resinas de PET e PEAD, movimentação de importações e exportações de artigos plásticos, tendências de redução de peso e espessura que alteram os gramas por embalagem, e disponibilidade de conteúdo reciclado que pode influenciar as escolhas de materiais. Para as previsões, utilizamos análise de cenários vinculada a esses fatores. O caminho final está alinhado ao que os respondentes do setor consideram realista para o ritmo de substituição, os ciclos de demanda de curto prazo e as mudanças de materiais relacionadas à conformidade regulatória. Onde o volume em nível de empresa não estava disponível, utilizamos faixas de utilização de capacidade como proxy e rendimentos de produção normalizados para que os totais consolidados não superestimassem a oferta.
Validação de Dados e Ciclo de Atualização
Validamos os resultados por meio de verificações cruzadas com sinais independentes, como fluxos comerciais, direção do consumo de resinas e notícias sobre expansão de capacidade que devem emergir quando o mercado acelera. Quando surgiram grandes variações, retestamos as premissas com ligações de acompanhamento e, em seguida, revisamos os resultados em uma segunda análise por analista antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes movimentações de plantas, mudanças de política ou oscilações acentuadas de resinas. Antes da entrega, realizamos uma revisão final dos dados para que a visão publicada reflita as informações mais recentes disponíveis naquele momento.
Dimensionamento do Mercado de Embalagens Rígidas de Plástico do México pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para este mercado podem parecer muito divergentes porque algumas são construídas em termos de valor e outras em termos de volume, e essa diferença altera o que é contabilizado e como os efeitos de preço são tratados. As diferenças também decorrem do que é considerado embalagem rígida, do uso de ponderação por importações versus produção, e da velocidade com que se assume que a adoção de conteúdo reciclado avançará.
A movimentação de importações e exportações de artigos plásticos, juntamente com as tendências observadas de demanda por resinas, atua como a verificação que mantém a estimativa de embalagens rígidas de plástico do México da Mordor Intelligence ancorada em toneladas remetidas, em vez de oscilações de receita impulsionadas pela precificação de resinas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,07 M toneladas (2025) | |
| Associação Setorial A | 1,92 M USD (2024) | Frequentemente reportado apenas como produção doméstica, o que pode subestimar as embalagens rígidas importadas e também pode deixar de contabilizar o fornecimento transfronteiriço para conversores com base no México. |
| Publicação Especializada B | 2,30 M USD (2025) | Tipicamente utiliza um escopo mais amplo de contêineres e fechamentos, e aplica um fator fixo de gramas por embalagem que não reflete plenamente a redução contínua de peso no México. |
A dispersão na tabela é explicada principalmente pela escolha de unidade e pelos limites de escopo, e depois pela forma como a precificação e a redução de peso são tratadas ano a ano. Ao manter o modelo vinculado a toneladas e validando com sinais de comércio e atividade, o número final permanece rastreável a fatores de demanda claros e pode ser revisado quando novos dados estiverem disponíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens rígidas de plástico no México em 2026?
O mercado movimenta 2,15 milhões de toneladas de embalagens rígidas de plástico em 2026, com produção prevista para atingir 2,62 milhões de toneladas até 2031.
Qual tipo de produto lidera a demanda?
Garrafas e potes dominam com 37,12% de participação de mercado em 2025 e crescem mais rapidamente a um CAGR de 5,05%.
Qual material está ganhando mais tração?
O PET exibe o CAGR mais rápido de 4,98%, sustentado por uma forte infraestrutura de reciclagem e pelas metas de sustentabilidade das marcas.
Como o nearshoring está influenciando a demanda por embalagens?
A relocalização industrial para os corredores do norte e do Bajío impulsiona pedidos de bandejas de componentes, tambores e IBCs, adicionando +0,86% ao CAGR previsto.
Quais regulamentações ambientais afetam as embalagens rígidas de plástico no México?
As taxas estaduais sobre produtos de uso único, a lei de rotulagem de alimentos de 2024 e a nova plataforma digital de licenciamento da SEMARNAT moldam as obrigações de conformidade e as estruturas de custos.