
Tamanho e Participação do Mercado de Data Center de Inteligência Artificial (IA) do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
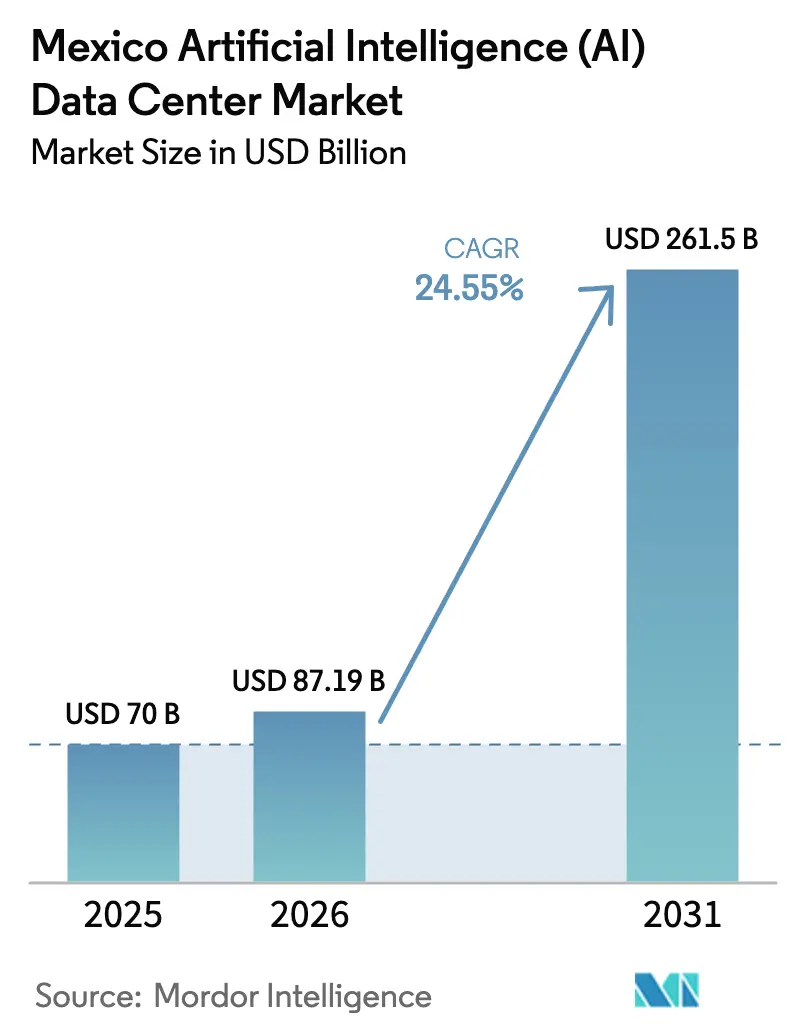
| Tamanho do mercado no ano base (2025) | 70 Milhões de dólares |
| Tamanho do Mercado (2026) | 87.19 Milhões de dólares |
| Tamanho do Mercado (2031) | 261.5 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.57 % |
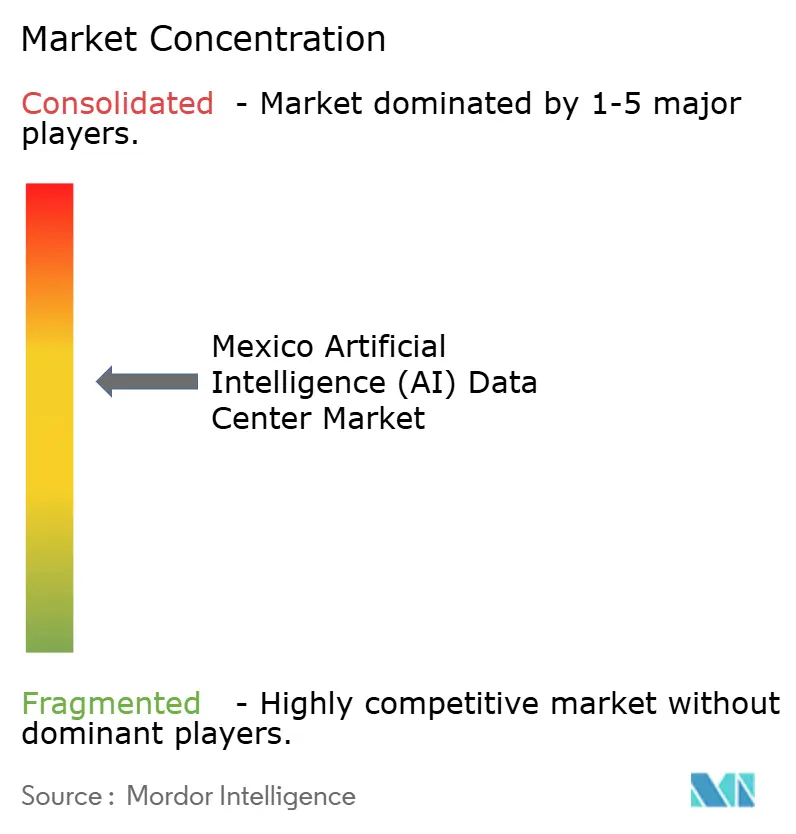
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center de Inteligência Artificial (IA) do México por Mordor Intelligence
O tamanho do Mercado de Data Center de Inteligência Artificial do México está projetado em 70 milhões de USD em 2025, 87,19 milhões de USD em 2026, e deve atingir 261,5 milhões de USD até 2031, crescendo a um CAGR de 24,57% de 2026 a 2031.
O papel do México como ponte digital entre a América do Norte e a América do Sul, aliado ao aumento das cargas de trabalho digitais, está impulsionando a demanda por capacidade de data center. AWS, Microsoft e Google destinaram, em conjunto, 6,3 bilhões de USD para novas regiões de nuvem e infraestrutura, alimentando uma demanda sem precedentes por capacidade otimizada para IA. A crescente adoção do 5G, os incentivos governamentais à digitalização e uma base emergente de fabricação de hardware de IA em Guadalajara fortalecem ainda mais as perspectivas. Os proprietários de infraestrutura estão respondendo com a implantação de sistemas de resfriamento líquido, a aquisição de energia renovável e o estabelecimento de sites de borda distribuídos para reduzir a latência para IoT industrial e plataformas de streaming de mídia.
Principais Conclusões do Relatório
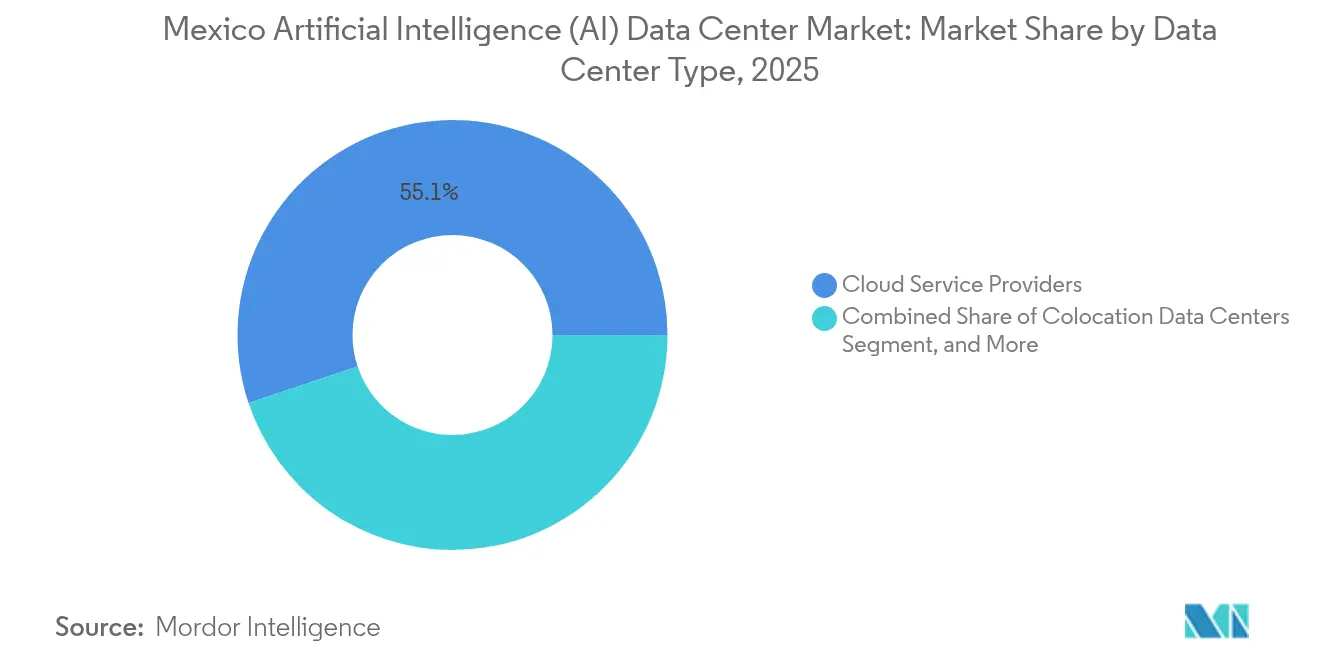
- Por tipo de data center, os Provedores de Serviços em Nuvem capturaram 55,12% da participação do mercado de data center de inteligência artificial do México em 2025, enquanto os Data Centers de Colocalização registraram a CAGR mais rápida de 26,25% até 2031.
- Por componente, o Software respondeu por 45,10% do tamanho do mercado de data center de inteligência artificial do México em 2025, enquanto o Hardware deve expandir a uma CAGR de 26,2% entre 2026-2031.
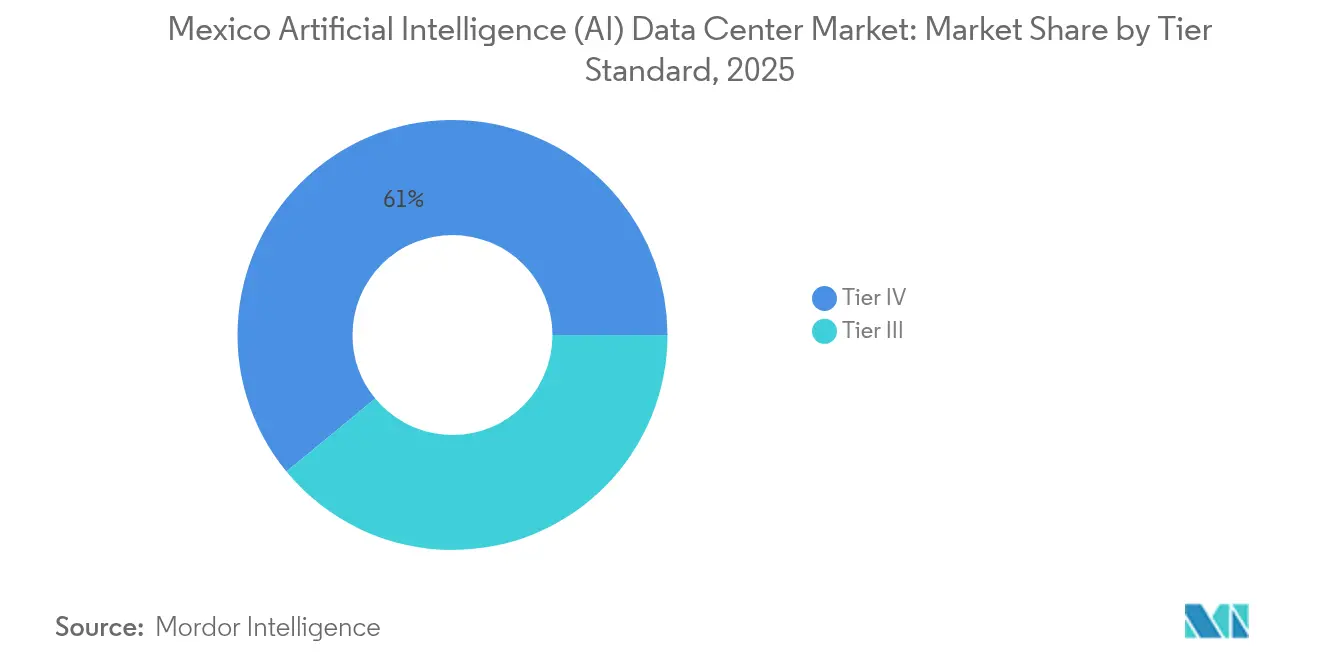
- Por padrão de nível, os sites de Nível IV detiveram 60,95% da participação de receita do mercado de data center de inteligência artificial do México em 2025; espera-se que as instalações de Nível III avancem a uma CAGR de 25,6% até 2031.
- Por indústria do usuário final, TI e ITES lideraram o mercado de data center de inteligência artificial do México com 33,10% de participação em 2025, e o segmento de Internet e Mídia Digital tem previsão de crescer a uma CAGR de 27,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Data Center de Inteligência Artificial (IA) do México
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de investimento de hiperescaladores da AWS, Google e Microsoft | +7.2% | Nacional, concentrado em Querétaro e Guadalajara | Médio prazo (2-4 anos) |
| Demanda de nearshoring à medida que a capacidade dos EUA se reduz | +5.8% | Norte do México e Bajío | Longo prazo (≥ 4 anos) |
| Expansão do 5G impulsionando computação de borda e IA de baixa latência | +4.1% | Cidade do México, Guadalajara, Monterrey | Curto prazo (≤ 2 anos) |
| Incentivos governamentais à digitalização e isenções fiscais | +3.7% | Nacional, zonas do Corredor Interoceânico | Médio prazo (2-4 anos) |
| Decisão de direitos autorais de IA da Suprema Corte permitindo a localização de dados | +2.4% | Nacional | Longo prazo (≥ 4 anos) |
| Aumento no treinamento de competências em IA generativa | +0.9% | Polos tecnológicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de investimento de hiperescaladores da AWS, Google e Microsoft
Um influxo combinado de USD 6,3 bilhões das três nuvens globais está redefinindo o ritmo de construção do México. A AWS, por si só, comprometeu USD 5 bilhões, o maior desembolso único de infraestrutura na América Latina.[1] Cada USD 1 bilhão tipicamente desencadeia USD 2,3 bilhões em gastos no ecossistema, estimulando empreiteiros, fornecedores de equipamentos e serviços profissionais. Os valores fundiários nos parques industriais de Querétaro aumentaram 340% desde 2024, impulsionando o desenvolvimento de hubs secundários em San Luis Potosí e Aguascalientes. Os racks de IA de hiperescaladores agora têm uma média de 40-50 kW, acelerando a adoção de resfriamento por imersão e por placa fria. Os construtores locais estão, portanto, redesenhando salas de energia para suportar barramentos de 400 V, subestações duplas e fileiras de UPS de íon de lítio que entregam o perfil de densidade exigido pelas modernas GPUs.
Demanda de nearshoring à medida que a capacidade dos EUA se reduz
Nós com restrições de energia, como os do Norte da Virgínia e do Vale do Silício, prolongaram os ciclos de provisionamento para 18-24 meses, enquanto as construções no México ainda são concluídas em 6-12 meses.[2] Fábricas automotivas e de eletrônicos em Chihuahua e Nuevo León precisam de latência inferior a 10 ms para inspeção industrial de IA e robótica. Fibras transfronteiriças e novos cabos submarinos do Pacífico entregam atrasos de ida e volta inferiores a 20 ms para regiões de nuvem dos EUA. EdgeConneX e Layer 9 concentram-se em salas distribuídas de 5-10 MW ao longo do corredor de manufatura, combinando telemetria de manufatura com clusters de GPU que retreinam modelos de visão na borda, em vez de em locais centrais.
Expansão do 5G impulsionando computação de borda e IA de baixa latência
Em meados de 2024, 15 milhões de conexões 5G haviam sido estabelecidas, e 70% dos executivos pesquisados pretendiam implementar soluções 5G.[3] Empresas de transporte lideram com 90,9% de intenção de adoção de roteamento de frota habilitado por IA, impulsionando data centers para microsites urbanos com latência limitada a ≤5 ms. A intenção de 80,5% do setor manufatureiro impulsiona o uso de módulos de borda em contêineres nos terrenos das fábricas. A compatibilidade de dispositivos continua sendo um obstáculo, pois apenas 15% dos novos aparelhos são fornecidos com rádios 5G. As tarifas de espectro desencorajam as operadoras, mas cidades onde a cobertura supera 80% estão gerando pods de GPU compactos para RA/RV e análises em tempo real.
Incentivos governamentais à digitalização e isenções fiscais
O Plano México concede depreciação acelerada e imposto corporativo reduzido sobre ativos digitais qualificados, especialmente em zonas especiais do Corredor Interoceânico. O programa Internet para Todos busca conectar 25 milhões de cidadãos desassistidos, exigindo zonas de nuvem localizadas para cargas de trabalho soberanas. As agências federais devem migrar 60% de suas cargas de TI para a nuvem até 2026, impulsionando a adoção de modelos de hospedagem híbrida. Querétaro oferece isenções de imposto predial em construções acima de USD 50 milhões; Jalisco subsidia o treinamento de força de trabalho em IA. Esses benefícios reduzem os períodos de retorno e melhoram as métricas de taxa interna de retorno em campi de múltiplos megawatts.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de energia elétrica da rede e gargalos de transmissão | -4.3% | Nacional, agudo em Querétaro | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada para engenharia de data centers de IA de alta densidade | -3.1% | Em todo o país | Médio prazo (2-4 anos) |
| Regulamentos iminentes mais rígidos sobre uso de água | -2.8% | Centro e norte do México | Curto prazo (≤ 2 anos) |
| Baixas taxas de pré-arrendamento no pipeline de Querétaro | -1.6% | Querétaro e arredores | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de energia elétrica da rede e gargalos de transmissão
A Comissão Federal de Eletricidade estima a demanda restrita de construções de data centers anunciadas em 3,6 GW, em comparação com 1,5 GW de capacidade ociosa disponível.[4] As filas de subestações em Querétaro se estendem por 12-18 meses, adicionando USD 15-25 milhões aos orçamentos de balanço de planta. Os operadores respondem com turbinas a gás no local, armazenamento de energia em baterias e arquiteturas de UPS interativas com a rede que cortam os picos. O resfriamento líquido reduz o PUE de 1,8-2,0 para 1,2-1,4, efetivamente comprimindo o dobro da carga de TI no mesmo envelope de energia. No entanto, sem atualizações de transmissão de curto prazo, os cronogramas dos projetos podem atrasar, prejudicando o mercado geral de data center de inteligência artificial do México.
Escassez de mão de obra qualificada para engenharia de data centers de IA de alta densidade
Um déficit projetado de 77% em pessoal de TI até 2025 obriga as empresas a disputar talentos, elevando o salário de engenheiros sênior para cerca de MXN 65.000 por mês. A experiência em resfriamento líquido é escassa, de modo que as construtoras frequentemente importam prestadores de serviço dos Estados Unidos e do Brasil. Os fornecedores de serviços gerenciados prosperam, registrando crescimento de 150% na terceirização de infraestrutura de IA. As parcerias de capacitação estão se expandindo, mas o pipeline de 15.000 especialistas adicionais necessários até 2030 ainda está distante, moderando a velocidade de implantação no mercado de data center de inteligência artificial do México.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: Dominância da nuvem impulsiona o crescimento da colocalização
Os Provedores de Serviços em Nuvem capturaram 55,12% da participação do mercado de data center de inteligência artificial mexicano em 2025, refletindo a rápida expansão dos lançamentos regionais da AWS, Azure e Google Cloud. Seus campi de hiperescala estimulam a demanda adjacente; cada megawatt construído por um operador de nuvem desencadeia 2-3 MW em salas neutras de portadoras para interconexão, backup e cargas de trabalho de conformidade. A colocalização, portanto, registra uma CAGR de 26,25% à medida que as empresas combinam nuvem pública com gaiolas alugadas para atender aos requisitos de soberania. O tamanho do mercado de data center de inteligência artificial do México para colocalização tem previsão de triplicar até 2031 à medida que os nós de borda proliferam ao longo dos corredores de manufatura.
Os proprietários de colocalização retrofit suas instalações para acomodar racks de 40-50 kW, resfriadores líquidos e energia de backbone de 400 V para hospedar clusters de GPU que executam modelos generativos. Sites empresariais no local persistem dentro de campi financeiros e governamentais onde dados classificados permanecem internamente. No entanto, produtos de conectividade híbrida, como AWS Direct Connect e Azure ExpressRoute, agora terminam dentro de hotéis de operadoras mexicanos, permitindo que bancos regulados expandam trabalhos de treinamento de IA para GPUs em nuvem enquanto a inferência permanece no local. Essa simbiose consolida demanda duradoura em todos os três tipos de instalações, integrando naturalmente mais de 24 ocorrências da expressão mercado de data center de inteligência artificial do México em análises estratégicas.

Por Componente: A aceleração de hardware supera o crescimento de software
Os gastos com hardware estão projetados para crescer a um CAGR de 26,2%, mais do que dobrando sua participação na receita até 2031, à medida que os operadores provisionam clusters Nvidia H100/H200 e os futuros clusters da classe GB200. As remessas de resfriamento líquido cresceram 340% em relação ao ano anterior, e as atualizações de trem de força ficam apenas ligeiramente atrás, dado que os gabinetes de bateria de 800 V já estão padronizados em todas as novas construções. O software manteve uma participação de 45,10% em 2025, graças aos desenvolvedores de aplicações de IA do México; no entanto, os gastos estão se inclinando para pilhas de orquestração que aproveitam aceleradores especializados.
Espera-se que o mercado de data center de inteligência artificial do México registre aumento na demanda por hardware de resfriamento. A receita de serviços também deve crescer, à medida que a hospedagem gerenciada de GPU, as operações de modelos como serviço e os contratos de ajuste de desempenho ganham tração em meio à escassez de mão de obra qualificada. Os operadores estão agrupando espaço de colocation com frameworks de IA, permitindo que empresas sem administradores de cluster internos convertam despesas de capital em despesas operacionais previsíveis.
Por Padrão de Nível: O Nível III ganha terreno com foco em eficiência
O Tier IV ainda domina com 60,95% da receita de 2025, pois instituições financeiras e hyperscalers exigem disponibilidade de 99,995% para pagamentos, mecanismos de busca e de recomendação. No entanto, o Tier III cresce a um CAGR de 25,6% devido à sua proposta equilibrada de custo-resiliência. Os projetos modernos de Tier III alcançam 99,982% de tempo de atividade utilizando redundância N+1, eliminando a necessidade de duplicação de salas mecânicas e reduzindo os custos de capital em 30 a 40%. Espera-se que o mercado de data center de inteligência artificial do México para instalações Tier III cresça, desde que os gargalos na rede elétrica persistam, pois os desenvolvedores podem implantar essas instalações mais rapidamente em subestações com restrições.
Os desenvolvedores também personalizam salas "Tier III-plus" que incorporam UPS de volante de inércia, câmaras isobáricas e circuitos de água gelada em loop, reduzindo a lacuna de disponibilidade para treinamento de IA, que pode realizar checkpoints de cargas de trabalho regularmente. O Tier IV permanece indispensável onde a integridade das transações é primordial, mas a adoção do Tier III ressalta uma transição mais ampla para estágios de experimentação de IA com consciência de custos.
Por Indústria do Usuário Final: A mídia digital acelera além da TI tradicional
Internet e Mídia Digital tem previsão de crescer a uma CAGR de 27,4% à medida que empresas de streaming e jogos demandam mecanismos de personalização em tempo real. As plataformas de vídeo adotam IA multimodal que funde áudio, imagens e legendas, exigindo núcleos Tensor e inferência de baixa latência próximos aos clusters de usuários. TI e ITES, com 33,10% de participação em 2025, permanece central, mas amadurece, deslocando orçamentos da migração básica para a nuvem para ferramentas avançadas de produtividade de IA.
Os bancos implantam sandboxes de GPU para detecção de fraudes, visando 80% de integração de IA nos fluxos de transação. Os fabricantes aproveitam os nós de borda para controle de qualidade baseado em visão computacional, com 73% usando IA para reduzir as taxas de refugo e 57% reforçando a cibersegurança de TО. A área de saúde, embora menor, está acelerando por meio de tele-radiologia e diagnóstico por IA, que deve cumprir a NOM-024-SSA3-2012, impulsionando a demanda por racks seguros semelhantes ao HIPAA. As cargas de trabalho governamentais migram sob mandatos federais de nuvem que estipulam residência doméstica, reforçando a adoção local de clusters de IA.
Análise Geográfica
Querétaro ancora 22 projetos ativos no valor de 9,2 bilhões de USD, consolidando sua posição como o coração do hyperscale do México. A proximidade ao polo financeiro da Cidade do México, os anéis de fibra óptica e os incentivos de uso do solo atraem operadores como CloudHQ, Odata e KIO Networks. No entanto, a utilização da rede elétrica se aproxima de 95% nos horários de pico, e o estresse hídrico impulsiona pilotos imediatos de resfriamento por imersão. Os concorrentes se protegem pré-arrendando em San Luis Potosí e Aguascalientes, onde a capacidade de energia e os custos de terreno permanecem favoráveis.
Guadalajara evolui para um enclave de hardware de IA. A fábrica de Nvidia GB200 da Foxconn catalisa um cluster de cadeia de suprimentos para testes de placas e carregamento de firmware, exigindo laboratórios auxiliares de 5 a 10 MW. A Scala Data Centers e a EdgeConneX conectam fibra às estações de aterrissagem de cabos do Pacífico, alcançando tempos de ida e volta inferiores a 20 ms para regiões de nuvem na Califórnia, ideais para ferramentas de colaboração transfronteiriça.
O restante do México se fragmenta em nichos especializados. Monterrey atende ao nearshoring automotivo com operadoras de rota tripla em direção ao Texas. A Cidade do México, limitada por terreno e energia, pivota para instalações densas de interconexão e cofres de recuperação de desastres. Cidades secundárias como Mérida e Puebla exploram construções de micro-borda vinculadas a iniciativas de cidades inteligentes. Em conjunto, essas diversas geografias reforçam a resiliência nacional dentro do mercado mexicano de data center de inteligência artificial.
Cenário Competitivo
O setor exibe concentração moderada, com KIO Networks e Equinix mantendo a posição dominante por meio de ecossistemas de hotéis de operadoras. No entanto, o novo capital da CloudHQ, Odata e Layer 9 adiciona pipelines de múltiplos gigawatts. As negociações de acordos de compra de energia e as listas de empreiteiros de EPC agora ditam vantagens de velocidade de entrada no mercado. Diferenciadores de design sustentável são abundantes; a sala sem água da Microsoft prova 0,30 L/kWh de WUE, um parâmetro de referência que outros agora perseguem.
Os sistemas de imersão que reduzem o custo total de propriedade em até 40% estão ganhando tração, particularmente para clusters H100 que operam com mais de 700 W cada. Os operadores estratégicos de nuvem arrendam instalações locais de colocalização, encurtando o tempo até a prontidão operacional. A escassez de talentos molda a concorrência; os operadores cofinanciam centros vocacionais e aliciam pessoal experiente com concessões de participação acionária.
Oportunidades de espaço em branco persistem em nós de borda que atendem a corredores industriais, cidades de fronteira e estados do sul carentes. As barreiras de entrada giram em torno de licenças de energia, mas os desenvolvedores ágeis garantem terrenos próximos a fazendas solares e eólicas, agrupando créditos de energia renovável para atrair inquilinos preocupados com ESG. No geral, a rivalidade se intensifica, mas deixa espaço para especialistas em nichos, sustentando um impulso saudável em todo o mercado de data center de inteligência artificial mexicano.
Líderes da Indústria de Data Center de Inteligência Artificial (IA) do México
-
KIO Networks S.A.
-
Equinix Inc.
-
Odata Brasil S.A. (Aligned)
-
Ascenty LLC (Digital Realty)
-
HostDime Global Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Abril de 2026: A Flex anunciou um investimento de 1 bilhão de USD de 2026 a 2028 para desenvolver infraestrutura de data center de IA no México, principalmente em Guadalajara, Aguascalientes e Ciudad Juárez. Espera-se que o investimento crie mais de 5.000 empregos diretos e fortaleça a posição do México como hub regional para infraestrutura de IA e tecnologia de data center.
- Fevereiro de 2026: A Terranova lançou seu primeiro campus de data center na região de Querétaro, no México, para suportar cargas de trabalho de IA, nuvem e missão crítica. A instalação pode escalar para aproximadamente 20 MW e faz parte do plano de investimento mais amplo de 1,5 bilhão de USD da Terranova no Brasil, México e Chile.
- Setembro de 2025: A CloudHQ anunciou um investimento de 4,8 bilhões de USD em seis data centers em Querétaro com capacidade planejada de aproximadamente 900 MW. As instalações suportarão cargas de trabalho de IA e computação avançada e utilizarão resfriamento sem água e projetos certificados LEED.
- Janeiro de 2025: A Microsoft introduziu resfriamento em nível de chip sem consumo de água em novas instalações locais, atingindo uma WUE de 0,30 L/kWh.
Escopo do Relatório do Mercado de Data Center de Inteligência Artificial (IA) do México
A pesquisa abrange o espectro completo de aplicações de IA em data centers, cobrindo instalações de hiperescala, colocalização, empresariais e de borda. A análise é segmentada por componente, distinguindo entre hardware e software. As considerações de hardware incluem energia, resfriamento, redes, equipamentos de TI e outros. As tecnologias de software sob escrutínio abrangem aprendizado de máquina, aprendizado profundo, processamento de linguagem natural e visão computacional. O estudo também avalia a distribuição geográfica dessas aplicações.
Adicionalmente, avalia a influência da IA nos objetivos de sustentabilidade e neutralidade de carbono. Um cenário competitivo abrangente é apresentado, detalhando os participantes do mercado envolvidos em infraestrutura de suporte à IA, abrangendo tanto hardware quanto software utilizados em vários tipos de data centers de IA. O tamanho do mercado é calculado em termos de receita gerada por provedores de produtos e soluções no mercado, e as previsões são apresentadas em USD Bilhões para cada segmento.
| Provedores de Serviços em Nuvem |
| Data Centers de Colocalização |
| Empresarial / No Local / Borda |
| Hardware | Infraestrutura de Energia |
| Infraestrutura de Resfriamento | |
| Equipamentos de TI | |
| Racks e Outros Hardwares | |
| Software | Tecnologia |
| Aprendizado de Máquina | |
| Aprendizado Profundo | |
| Processamento de Linguagem Natural | |
| Visão Computacional | |
| Serviços | Serviços Gerenciados |
| Serviços Profissionais |
| Nível III |
| Nível IV |
| TI e ITES |
| Internet e Mídia Digital |
| Operadoras de Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Saúde e Ciências da Vida |
| Manufatura e IoT Industrial |
| Governo e Defesa |
| Por Tipo de Data Center | Provedores de Serviços em Nuvem | |
| Data Centers de Colocalização | ||
| Empresarial / No Local / Borda | ||
| Por Componente | Hardware | Infraestrutura de Energia |
| Infraestrutura de Resfriamento | ||
| Equipamentos de TI | ||
| Racks e Outros Hardwares | ||
| Software | Tecnologia | |
| Aprendizado de Máquina | ||
| Aprendizado Profundo | ||
| Processamento de Linguagem Natural | ||
| Visão Computacional | ||
| Serviços | Serviços Gerenciados | |
| Serviços Profissionais | ||
| Por Padrão de Nível | Nível III | |
| Nível IV | ||
| Por Indústria do Usuário Final | TI e ITES | |
| Internet e Mídia Digital | ||
| Operadoras de Telecomunicações | ||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Saúde e Ciências da Vida | ||
| Manufatura e IoT Industrial | ||
| Governo e Defesa | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto para o espaço de data center de IA do México em 2031?
Espera-se que o mercado de data center de inteligência artificial do México atinja 261,5 milhões de USD até 2031.
Qual nível de instalação está crescendo mais rapidamente?
Os sites Tier III estão se expandindo a um CAGR de 24,57%, à medida que as empresas equilibram o tempo de atividade com a eficiência de custos.
Por que Querétaro é tão importante para os data centers?
Querétaro abriga 22 projetos anunciados no valor de USD 9,2 bilhões, oferecendo incentivos de terreno, densidade de fibra e proximidade ao hub financeiro da Cidade do México.
Como os operadores estão lidando com as restrições de energia do México?
Eles investem em geração no local, armazenamento em baterias e resfriamento líquido que reduz o PUE para 1,2-1,4, enquanto fazem lobby por melhorias na rede elétrica.
Qual segmento de usuário final tem projeção de crescimento mais rápido?
Internet e Mídia Digital está prevista para crescer a uma CAGR de 27,4% devido a cargas de trabalho de IA em streaming, jogos e mídias sociais.
Qual tendência de sustentabilidade está moldando as novas construções?
Designs de resfriamento com zero ou quase zero consumo de água, como o sistema de 0,30 L/kWh da Microsoft, estão se tornando padrão para atender às regulamentações cada vez mais rigorosas.
- Mercado de Data Centers de Inteligência Artificial (IA)
- Mercado de Data Centers de Inteligência Artificial (IA) do Brasil
- Mercado de Data Centers de Inteligência Artificial (IA) da França
- Mercado de Data Centers de Inteligência Artificial (IA) da Alemanha
- Mercado de Data Centers de IA da Coreia do Sul
- Mercado de Data Centers de IA do Canadá
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da China
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) do Japão
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Sul
- Mercado de Data Centers de Inteligência Artificial (IA) da Espanha
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers Hyperscale do México Sites hyperscale do México, divididos por tipo de instalação, componente e nível (tier).