
Tamanho e Participação do Mercado de Gestão de Portfólio de Projetos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
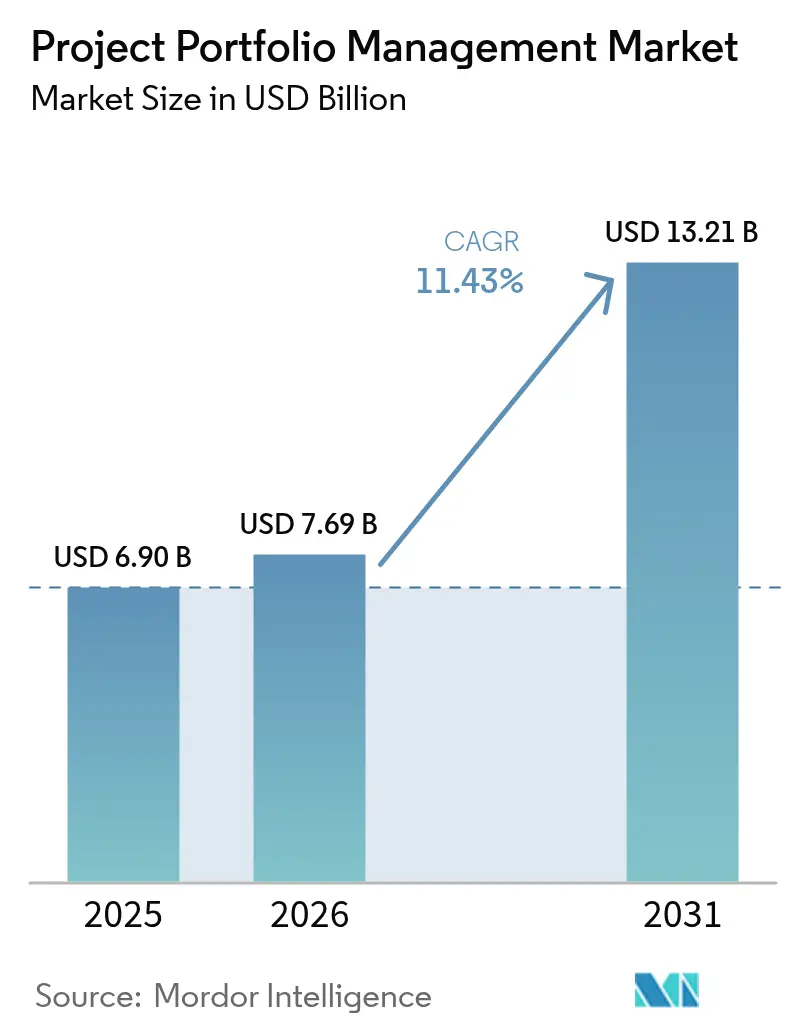
| Tamanho do Mercado (2026) | 7.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.43 % |
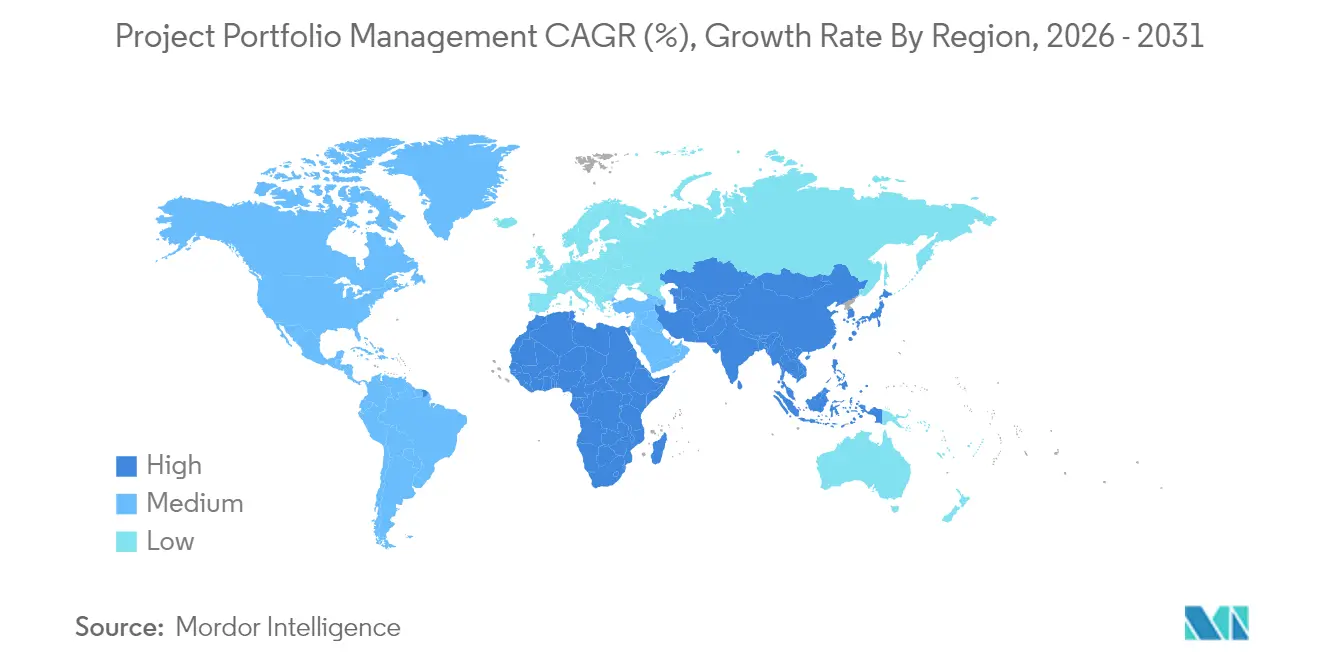
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Portfólio de Projetos por Mordor Intelligence
O tamanho do mercado de gestão de portfólio de projetos deve crescer de USD 6,90 bilhões em 2025 para USD 7,69 bilhões em 2026 e está previsto para atingir USD 13,21 bilhões até 2031 a um CAGR de 11,43% no período 2026-2031. A demanda se acelera à medida que as normas de trabalho híbrido, a previsão habilitada por IA e requisitos de governança mais rigorosos tornam as ferramentas pontuais tradicionais inadequadas para programas multinuvem e multifuncionais. As organizações agora tratam as plataformas de gestão de portfólio de projetos como infraestrutura estratégica que unifica a governança financeira com a alocação de capital alinhada a critérios ESG, aprimorando a diferenciação competitiva e aumentando a resiliência. A implantação em nuvem domina porque o modelo de precificação por assinatura acelera o tempo de obtenção de valor, enquanto a análise incorporada fornece insights em tempo real que reduzem estouros de orçamento e o tempo ocioso de recursos. A consolidação entre fornecedores — apoiada por capital de private equity — sinaliza confiança no crescimento de longo prazo e eleva as barreiras de entrada por meio de funcionalidades mais amplas, integrações mais profundas e maior alcance geográfico.
Principais Conclusões do Relatório
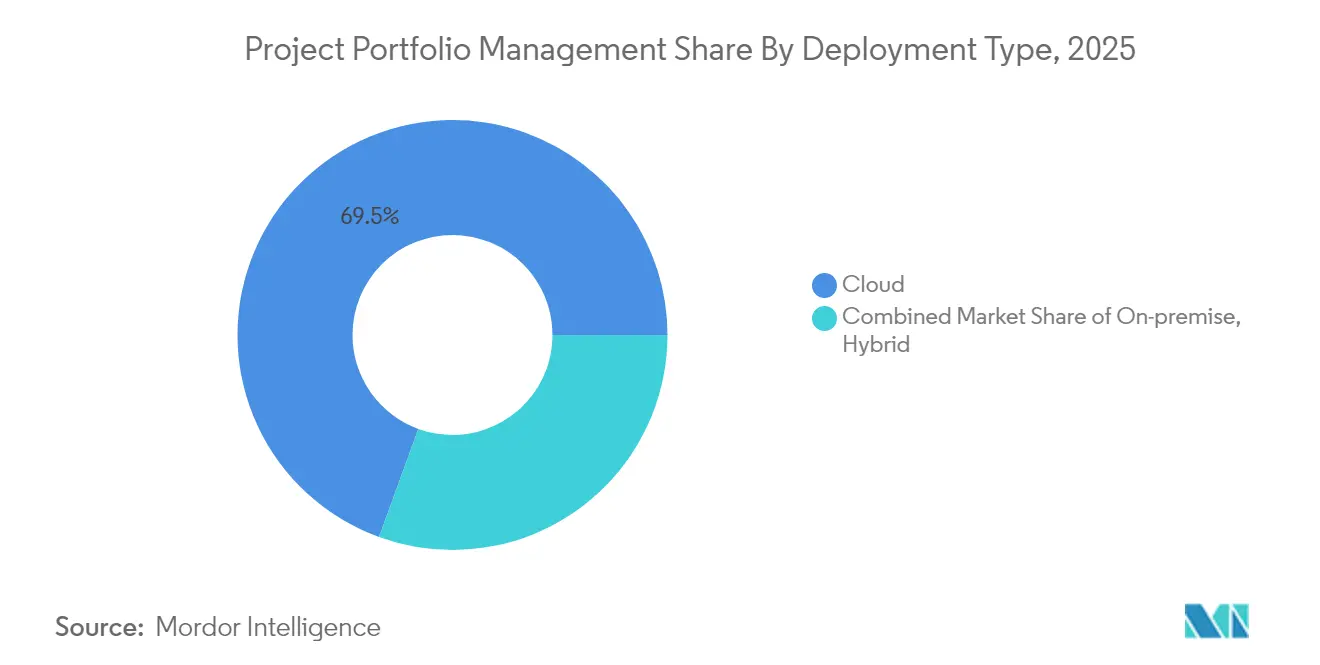
- Por tipo de implantação, as soluções em nuvem detinham 69,45% da receita de 2025, expandindo-se a um CAGR de 16,85% até 2031.
- Por componente, as soluções responderam por 68,40% da receita de 2025; os serviços representam o componente de crescimento mais rápido, com um CAGR de 11,74% até 2031.
- Por tamanho de organização, as grandes empresas responderam por 60,30% dos gastos de 2025, enquanto as PMEs devem crescer a um CAGR de 12,60% até 2031.
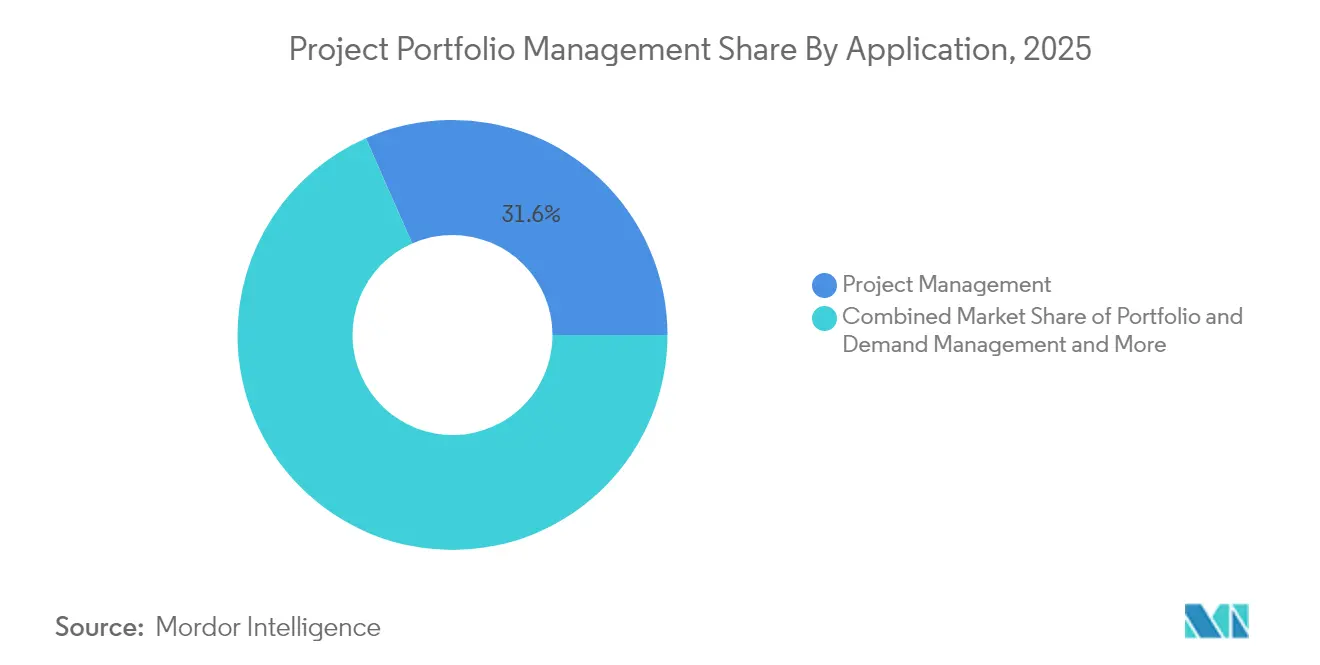
- Por aplicação, a gestão de projetos capturou 31,60% da participação do mercado de gestão de portfólio de projetos em 2025, enquanto a gestão de recursos e capacidade está posicionada para um CAGR de 14,78%.
- Por vertical de usuário final, TI e telecomunicações capturaram 35,60% em 2025; saúde e ciências da vida registra o CAGR mais rápido de 13,58%, impulsionado pela digitalização de ensaios clínicos, validação FDA 21 CFR Parte 11 e implantações de infraestrutura de telessaúde.
- Por geografia, a América do Norte liderou com 39,40% da receita de 2025; a APAC está prevista para crescer a um CAGR de 10,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A aceleração do trabalho híbrido/remoto exige visibilidade centralizada de recursos | +2.1% | Global; mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ascensão de suítes de gestão de portfólio de projetos nativas em nuvem e aprimoradas por IA | +2.8% | Global; liderado pela América do Norte, em expansão na APAC | Médio prazo (2-4 anos) |
| Integração de Ágil e DevOps com o planejamento estratégico de portfólio | +1.9% | América do Norte e Europa como núcleo; expansão para a APAC | Médio prazo (2-4 anos) |
| Demanda por governança financeira de projetos em tempo real em meio à inflação de custos | +1.7% | Global; aguda em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Conformidade específica por vertical impulsionando a adoção de gestão de portfólio de projetos de nicho | +1.4% | Mercados regulamentados globalmente, concentrados na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escrutínio de alocação de capital orientado por ESG | +1.3% | Europa liderando; América do Norte seguindo; emergindo na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Aceleração do Trabalho Híbrido/Remoto Exige Visibilidade Centralizada de Recursos
O trabalho distribuído agora ancora os modelos operacionais corporativos. Setenta e nove por cento dos trabalhadores do conhecimento colaboram em diferentes fusos horários, forçando as empresas a buscar painéis em tempo real que identifiquem lacunas de utilização, prevejam gargalos e mantenham a responsabilização. A supervisão tradicional centrada em Gantt não consegue rastrear cargas de trabalho assíncronas, portanto a adoção de mecanismos de recursos em nível empresarial está crescendo rapidamente. Essas plataformas suportam a repriorização instantânea entre portfólios, permitindo que os gestores realocem habilidades escassas sem interromper os compromissos de entrega. Ao criar uma única fonte de verdade, as organizações melhoram a produtividade e reduzem o risco em auditorias regulatórias que exigem relatórios de mão de obra transparentes.
Ascensão de Suítes de Gestão de Portfólio de Projetos Nativas em Nuvem e Aprimoradas por IA
As implementações em nuvem são provisionadas em semanas, e não em trimestres, e eliminam os gastos de capital com hardware, gerando economias de custos de 40 a 80% enquanto liberam a equipe de TI para tarefas de maior valor [1]Oracle, "Gestão de Portfólio de Projetos em Nuvem: Tudo o que Você Precisa Saber," cdp-inc.com . Modelos de aprendizado de máquina incorporados preveem riscos, agendam tarefas automaticamente e recomendam trocas de recursos, elevando as taxas de entrega no prazo e aprimorando o alinhamento estratégico. Vinte e um por cento dos gestores de projetos já usam IA com frequência, e 82% dos executivos esperam impacto operacional material em cinco anos [2]Project Management Institute, "Preparando Gestores de Projetos para um Futuro Orientado por IA," pmi.org . À medida que a velocidade de decisão se torna um mandato no nível do conselho, a otimização de portfólio habilitada por IA transforma a gestão de portfólio de projetos de relatórios retrospectivos para orquestração prospectiva.
Integração de Ágil e DevOps com o Planejamento Estratégico de Portfólio
As empresas combinam sprints ágeis com roteiros de negócios de longo horizonte, tornando os fluxos de dados bidirecionais entre ferramentas de entrega e camadas de governança indispensáveis. As plataformas modernas se conectam ao Jira, Azure DevOps e Microsoft Planner para fundir o status do backlog com visões financeiras e de capacidade. A telemetria unificada reduz a reconciliação manual em 50% e eleva a visibilidade para as partes interessadas da alta direção, garantindo que os lançamentos iterativos permaneçam vinculados aos fluxos de valor empresarial.
Demanda por Governança Financeira de Projetos em Tempo Real em Meio à Inflação de Custos
A volatilidade de custos exige validação contínua do orçamento, em vez de instantâneos de fechamento trimestral. As suítes avançadas de gestão de portfólio de projetos ingerem feeds de preços ao vivo, modelam oscilações cambiais e recalibram contingências, permitindo a mitigação proativa de picos de materiais. Alertas automatizados de variância e livros-razão em múltiplas moedas mantêm a disciplina fiscal em portfólios globais, apoiando os mandatos do CFO para uma alocação de capital mais enxuta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de TI paralela e soberania de dados em implantações de gestão de portfólio de projetos em multinuvem | -2.10% | Europa, APAC, setores regulamentados globalmente | Curto a médio prazo (1 a 3 anos) |
| Longos períodos de retorno no segmento de PMEs | -1.70% | Global; maior impacto em mercados emergentes | Médio prazo (2 a 4 anos) |
| Preocupações com aprisionamento a fornecedor em ecossistemas de pilha única | -1.50% | Global | Médio prazo (2 a 4 anos) |
| Escassez de habilidades nos escritórios de realização de valor | -1.20% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de TI Paralela e Soberania de Dados em Implantações Multinuvem
À medida que as unidades de negócios ativam serviços em nuvem de forma independente, instâncias duplicadas de gestão de portfólio de projetos fragmentam os dados e complicam a governança. Permissões mal configuradas ampliam as superfícies de ataque cibernético, enquanto os estatutos regionais de privacidade limitam os fluxos de dados transfronteiriços. As empresas devem instituir políticas rígidas de provisionamento e investir em gestão unificada de identidade antes de colher os plenos benefícios das arquiteturas federadas.
Longos Períodos de Retorno no Segmento de PMEs
As taxas de licença de gestão de portfólio de projetos de USD 60 a 100 por usuário mensalmente e os custos de implementação que chegam a USD 100.000 sobrecarregam o fluxo de caixa das PMEs. Com volumes menores de projetos, o ponto de equilíbrio frequentemente é atingido após 18 a 36 meses. Os fornecedores que desagrupam módulos avançados, oferecem preços escalonados e incorporam integração guiada reduzem a barreira de adoção, mas ainda enfrentam hesitação dos compradores quando o ROI de curto prazo não é claro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Implantação:
A Dominância da Nuvem se AceleraAs implantações em nuvem responderam por 69,45% da receita de 2025, gerando a maior fatia do tamanho do mercado de gestão de portfólio de projetos e expandindo-se a um CAGR de 16,85%. As empresas favorecem o acesso via web, a capacidade elástica e as atualizações automáticas que eliminam longos ciclos de correção. Os modelos híbridos atendem a organizações que precisam de segregação de dados local enquanto aproveitam a elasticidade da nuvem para colaboração. À medida que as arquiteturas multilocatário amadurecem, o custo total de propriedade diminui, impulsionando a migração adicional de instâncias legadas. As atualizações contínuas de segurança de provedores de hiperescala mitigam a exposição a vulnerabilidades, um argumento persuasivo para conselhos que buscam posturas cibernéticas mais fortes em meio ao aumento dos custos de violações.
As instalações locais mantêm posições em defesa, governo e finanças fortemente regulamentadas, onde a residência de dados ou ambientes isolados superam a velocidade de modernização. Mesmo aqui, a conteinerização permite que cargas de trabalho seletivas se movam para fora ao longo do tempo, sinalizando que as implantações puramente locais irão se contrair. Até 2031, os analistas esperam que a nuvem sustente a maioria da governança de programas estratégicos, posicionando os fornecedores de SaaS como consolidadores naturais de ferramentas adjacentes de análise e automação.


Por Componente:
Soluções Lideram, Serviços se AceleramAs soluções contribuíram com 68,40% dos gastos de 2025, ressaltando a preferência dos compradores por suítes integradas que agrupam controles de agendamento, recursos e financeiros em um único espaço de trabalho. Essas plataformas reduzem as ineficiências de alternância entre sistemas e padronizam a semântica de relatórios entre as unidades de negócios. À medida que os módulos de IA se incorporam mais profundamente ao código central, a receita de soluções permanecerá como âncora do mercado de gestão de portfólio de projetos.
Os serviços, no entanto, são o catalisador de crescimento com um CAGR de 11,74%, pois as empresas buscam suporte consultivo para redesenho de processos, integração de sistemas e gestão de mudanças. As implementações avançadas agora envolvem o mapeamento de fluxos de valor, a configuração de algoritmos preditivos e o alinhamento de painéis com estruturas ESG — tarefas que exigem consultores especializados. Os acordos de serviços gerenciados estendem a influência do fornecedor após a entrada em operação, gerando receita recorrente enquanto garantem que o cliente extraia o pleno valor transformacional.
Por Tamanho de Organização:
Grandes Empresas Dominam, PMEs Mostram PotencialAs grandes empresas impulsionaram 60,30% dos gastos de 2025 e continuam a depender da gestão de portfólio de projetos para coordenar centenas de iniciativas simultâneas, otimizar habilidades especializadas escassas e atender a requisitos rigorosos de auditoria. Suas pegadas globais amplificam a necessidade de governança unificada para apoiar aquisições, lançamentos de produtos e registros regulatórios em diferentes jurisdições. O tamanho do mercado de gestão de portfólio de projetos para grandes empresas está previsto para acompanhar a expansão do PIB, mas o crescimento atingirá um platô à medida que a penetração se aproximar da saturação.
As PMEs entregam o CAGR incremental mais alto de 12,60%, à medida que a precificação por assinatura, as configurações de baixo código e as melhores práticas baseadas em modelos democratizam a supervisão sofisticada. No entanto, os longos períodos de retorno e a capacidade limitada de gestão de mudanças permanecem como barreiras. Os fornecedores que cortejam esse grupo enfatizam aceleradores de início rápido, testes freemium e trilhas de aprendizado incorporadas para comprimir o tempo de obtenção de valor e justificar o cálculo do investimento.
Por Aplicação:
Gestão de Projetos Lidera, Gestão de Recursos Cresce RapidamenteOs módulos de gestão de projetos detinham 31,60% da receita de 2025, refletindo seu papel como ponto de entrada para os compradores. Eles padronizam o sequenciamento de tarefas, o rastreamento de marcos e a visibilidade do status — capacidades que nenhuma iniciativa de portfólio pode dispensar. No entanto, a gestão de recursos e capacidade é a estrela com um CAGR de 14,78%, impulsionada pela escassez crônica de habilidades e pela mudança para o planejamento baseado em resultados. Somente este segmento adicionará uma parcela significativa ao tamanho do mercado de gestão de portfólio de projetos até 2031, à medida que as organizações passam de planos estáticos de headcount para implantação dinâmica centrada em habilidades.
As extensões de gestão de demanda e portfólio amadurecem os caminhos de adoção ao introduzir modelagem de cenários e pontuação de investimentos. A gestão financeira e de riscos adiciona defensabilidade em climas inflacionários, onde cada solicitação de capital compete por orçamento escasso. Juntas, essas aplicações transformam a gestão de portfólio de projetos de um painel de agendamento em um alocador de capital corporativo.
Por Vertical de Usuário Final:
TI e Telecomunicações Lidera, Saúde se AceleraTI e telecomunicações capturaram 35,60% da receita de 2025 e usam a gestão de portfólio de projetos para sincronizar ondas de transformação digital, atualizações de infraestrutura e pipelines de DevOps que abrangem ambientes de nuvem híbrida. Os cadências de entrega contínua tornam a governança em tempo real indispensável, impulsionando integrações mais profundas com repositórios de código e pilhas de monitoramento.
Saúde e ciências da vida registra o CAGR mais rápido de 13,58%, impulsionado pela digitalização de ensaios clínicos, validação FDA 21 CFR Parte 11 e implantações de infraestrutura de telessaúde. Os mandatos de conformidade se alinham com os imperativos de segurança do paciente, tornando a documentação pronta para auditoria e os registros de risco centrais para as decisões de financiamento. Manufatura, BFSI, construção e setor público contribuem com casos de uso diversificados, que vão desde o agendamento de manutenção preditiva até a supervisão orçamentária de megaprojetos de infraestrutura — ressaltando a relevância crescente do mercado de gestão de portfólio de projetos.
Análise Geográfica
Mercado de Gestão de Portfólio de Projetos da América do Norte
A América do Norte gerou 39,40% da receita de 2025, sustentada por ecossistemas de nuvem maduros, orçamentos de capital robustos e uma concentração de fornecedores líderes. Os mandatos dos conselhos para insights orientados por IA e relatórios de ESG impulsionam renovações constantes de licenças e complementos de módulos. Os incentivos governamentais para a resiliência digital apoiam ainda mais a adoção em infraestrutura crítica, saúde e defesa.
Mercado de Gestão de Portfólio de Projetos da Europa
A Europa apresenta expansão saudável à medida que fabricantes e concessionárias de serviços públicos modernizam suas operações para atender aos objetivos do Pacto Verde e aos estatutos granulares de soberania de dados. A adoção da nuvem avança sob rígidas estruturas de privacidade, impulsionando a demanda por plataformas que oferecem opções de hospedagem regional e aceleradores de conformidade integrados ao produto. Os investimentos dos sistemas de saúde em estruturas de e-hospital e consórcios de pesquisa transfronteiriços sustentam o momentum.
Mercado de Gestão de Portfólio de Projetos da APAC
A APAC é a região de crescimento mais rápido, com um CAGR de 10,95%, refletindo os massivos gastos em infraestrutura, culturas de trabalho com foco em dispositivos móveis e a crescente competição por talentos digitais. Empresas chinesas e indianas ampliam suítes de Gestão de Portfólio de Projetos para orquestrar programas multirregionais e mitigar a volatilidade da cadeia de suprimentos. Os incentivos à digitalização de PMEs no Sudeste Asiático também desbloqueiam oportunidades em mercados inexplorados, tornando a região fundamental para as estratégias de expansão global.

Panorama regulatório
As implantações de gerenciamento de portfólio de projetos estão cada vez mais moldadas por requisitos de governança do setor público e de cibersegurança que exigem controles auditáveis e repetíveis sobre a execução de programas e as decisões de investimento. Nos Estados Unidos, o Memorando OMB M-26-10 (março de 2026) reforçou a responsabilização do CIO pela supervisão tecnológica federal ao exigir relatórios mensais (a partir de maio de 2026) sobre o desempenho de programas de TI e decisões de continuar, modificar ou encerrar projetos, complementando as expectativas existentes da FITARA e da FISMA para uma supervisão de investimentos centralizada.
Os requisitos de segurança e privacidade para sistemas que gerenciam dados de portfólio e se integram entre ERP, EAM e cadeias de ferramentas de entrega também estão se tornando mais rigorosos. O NIST divulgou a SP 800-18r2 (junho de 2026), atualizando as diretrizes para que o planejamento de segurança, privacidade e gerenciamento de riscos da cadeia de suprimentos de cibersegurança (C-SCRM) seja integrado ao ciclo de vida do sistema, o que, por sua vez, favorece padrões de aquisição e implementação que privilegiam o controle de acesso baseado em políticas, o monitoramento contínuo e a documentação padronizada de riscos nas plataformas de PPM.
Análise da cadeia de valor
A cadeia de valor de PPM começa com o desenvolvimento da plataforma, abrangendo os principais recursos de portfólio, recursos, financeiro e fluxo de trabalho, e se estende por meio de serviços de hospedagem em nuvem, integração e implementação que conectam o PPM aos ecossistemas de ERP, EAM e entrega (incluindo cadeias de ferramentas Agile e DevOps). Fornecedores e marketplaces em nuvem apoiam a distribuição por assinatura, enquanto integradores de sistemas e consultorias especializadas cuidam da configuração, migração de dados, desenho do modelo de governança e gestão da mudança. Isso é particularmente relevante para implantações em grandes empresas, onde controles financeiros e trilhas de auditoria são incorporados aos processos de portfólio.
A realização de valor a jusante se concentra em modelos operacionais verticais que executam programas complexos e multifuncionais em escala, incluindo TI e telecomunicações, onde o PPM ajuda a coordenar iniciativas de transformação digital e infraestrutura junto com ferramentas operacionais. Parcerias e conectores de ecossistema atuam como facilitadores-chave da cadeia de valor, por exemplo, a parceria da Planisware com a ClearPlan Consulting (abril de 2025) para expandir o suporte aos requisitos de PPM em TI e telecomunicações. Plataformas operacionais adjacentes em TMT, como o TMT Insights Polaris e a plataforma Focus lançada (setembro de 2025), também refletem uma mudança mais ampla definida por software que conecta planejamento, telemetria de execução e governança financeira por meio de integrações, em vez de ferramentas isoladas.
Cenário Competitivo
O mercado permanece moderadamente consolidado, com grandes empresas de tecnologia aproveitando pilhas integradas enquanto fornecedores especializados aprofundam a funcionalidade vertical. Microsoft e Oracle vendem gestão de portfólio de projetos de forma cruzada em nuvens de ERP e colaboração, criando fossos de custo de troca. A SAP incorpora a governança de portfólio nos fluxos de trabalho do S/4HANA, interligando fluxos de dados financeiros e operacionais.
A aquisição da Sciforma pela Planview em fevereiro de 2025 amplia o alcance empresarial e enriquece os módulos de planejamento ágil e estratégico, ilustrando uma estratégia de consolidação de plataforma voltada para a expansão no mercado intermediário [3]Tracxn, "Sciforma – Perfil da Empresa 2025," tracxn.com . A privatização da Smartsheet por USD 8,4 bilhões pela Vista Equity Partners e Blackstone em setembro de 2024 fornece capital para a aceleração de P&D e ressalta a convicção do private equity no crescimento de dois dígitos.
A vantagem competitiva depende cada vez mais da profundidade da IA, da extensibilidade do ecossistema e dos kits de ferramentas de conformidade. Os fornecedores investem em consultas de risco em linguagem natural, mapas de calor de recursos e scorecards ESG para garantir renovações e expandir o valor médio dos contratos. As parcerias com integradores de sistemas e hiperescaladores aceleram as implantações globais, especialmente em ambientes altamente regulamentados ou multilíngues.
Líderes do Setor de Gestão de Portfólio de Projetos
Oracle Corporation
Microsoft Corporation
SAP SE
ServiceNow Inc.
Broadcom (CA PPM/Clarity)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Portfólio de Projetos
- Oracle Corporation
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- Broadcom (CA PPM)
- Atlassian Corporation plc
- Planview Inc.
- Workday Inc.
- Monday.com Ltd.
- Smartsheet Inc.
- Wrike (Citrix)
- Asana Inc.
- Upland Software Inc.
- Adobe (Workfront)
- Clarizen
- Celoxis Technologies
- KeyedIn Solutions
- Sciforma
- Micro Focus (OpenText)
- Hexagon AB (EcoSys)
- Procore Technologies

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante permanece na visibilidade de ROI e governança para portfólios de investimento em IA e nuvem híbrida. Muitas organizações executam diversas iniciativas simultâneas, mas ainda têm dificuldade em conectar custos, controles de risco e resultados em múltiplos ambientes de nuvem e serviços de IA de terceiros. Essa lacuna sustenta a demanda por recursos de PPM que unifiquem modelagem de cenários, planejamento de capacidade e governança financeira, além de integrações com sistemas de ERP e execução, alinhando-se às prioridades dos compradores por integração mais profunda com ERP e finanças e análises de portfólio mais avançadas.
Programas de telecomunicações e TI também criam oportunidades para fornecedores de PPM que empacotam modelos de melhores práticas e conectores para entrega orientada por DevOps e implantações de infraestrutura complexas, refletindo uma mudança mais ampla em direção a modelos operacionais orientados por tecnologia. Ambientes regulados continuam a favorecer plataformas de PPM que possam suportar documentação pronta para auditoria e fluxos de trabalho validados, como casos de uso em saúde e ciências da vida vinculados à validação FDA 21 CFR Part 11, o que aumenta o valor de controles incorporados, rastreabilidade e relatórios padronizados na governança de portfólio.
Recent Industry Developments in Mercado de Gestão de Portfólio de Projetos
- Abril de 2026: a Oracle anunciou recursos habilitados por IA no Oracle Primavera Unifier, adicionando fluxos de trabalho orientados por IA, sumarização de processos de negócio e adaptadores guiados por assistente para integrações seguras com sistemas de ERP e EAM. A atualização tem como alvo a governança de programas de capital, onde a auditabilidade e a integridade de dados entre sistemas são centrais, fortalecendo o posicionamento do Primavera Unifier em ambientes de projeto com forte exigência de conformidade.
- Março de 2026: a SAP entregou melhorias do SAP S/4HANA 2025 para Enterprise Portfolio and Project Management (EPPM), incluindo APIs OData aprimoradas e transferência de dados de planejamento mais estreita entre o SAP Analytics Cloud e o Portfolio Management. O lançamento melhora a integração de ponta a ponta entre decisões de portfólio e planejamento financeiro e de capacidade, reforçando a vantagem de suíte única da SAP para clientes que padronizam no S/4HANA.
- Setembro de 2024: a Smartsheet firmou um acordo de fechamento de capital (take-private) de 8,4 bilhões de dólares americanos com a Vista Equity Partners e a Blackstone. A transação forneceu capital adicional e liberdade estratégica para investimento em produtos e mudanças no modelo de comercialização, intensificando a pressão competitiva sobre plataformas de gestão de trabalho e PPM de médio porte e empresariais.


Mercado de Gestão de Portfólio de Projetos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange software e serviços relacionados usados para planejar, priorizar, financiar e governar múltiplos projetos sob uma única visão de portfólio. Inclui ferramentas que rastreiam demanda, capacidade, cronogramas e benefícios entre departamentos e equipes de entrega.
Exclusões de escopo: quadros de tarefas independentes, ferramentas de colaboração geral e trabalhos de consultoria pontuais não relacionados que não estejam vinculados a uma plataforma de PPM são excluídos.
Visão geral da segmentação
- Por Tipo de Implantação
- Nuvem
- Local
- Híbrido
- Por Componente
- Soluções
- Serviços
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Aplicação
- Gestão de Projetos
- Gestão de Portfólio e Demanda
- Gestão de Recursos e Capacidade
- Gestão Financeira e de Riscos
- Outros (Colaboração, Relatórios)
- Por Vertical de Usuário Final
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Manufatura
- Construção e Engenharia
- Varejo e Bens de Consumo
- BFSI
- Governo e Setor Público
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Restante da Europa
- Ásia
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Sudeste Asiático
- Restante da APAC
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos mapeando como se apresenta o gasto típico com gerenciamento de portfólio de projetos dentro dos orçamentos de software corporativo, e então testamos como esse gasto muda com a adoção de nuvem, a maturidade do PMO e as necessidades de governança de programas. Fontes públicas ajudam a ancorar os dados de entrada, incluindo indicadores macro e de adoção digital do Banco Mundial, dados de produção econômica e setorial do US Bureau of Economic Analysis, contexto de mão de obra e produtividade do US Bureau of Labor Statistics, e indicadores de política e TIC da OCDE.
Também revisamos materiais não restritos por paywall, como relatórios anuais, registros no estilo SEC quando disponíveis, transcrições de teleconferências de resultados e apresentações a investidores, para entender padrões de precificação por assinatura, taxas de adesão a serviços e comportamento de renovação. Para verificações cruzadas, usamos um conjunto limitado de assinaturas de bases de dados pagas para inteligência financeira de empresas, acompanhamento de notícias e finanças, e bases de dados de patentes para confirmar direções de produto e temas de adoção. Estes são exemplos ilustrativos, e outras fontes públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento ao longo do trabalho.
Entrevistas e Pesquisas Primárias
Nossos analistas validaram sinais de demanda e premissas de precificação por meio de entrevistas com especialistas e pesquisas com fornecedores de software, parceiros de implementação e usuários corporativos envolvidos em governança e entrega de portfólio. Como este é um mercado global, garantimos que o feedback refletisse o comportamento de compra na Ásia-Pacífico, EMEA e Américas, e então usamos os aprendizados para preencher lacunas da pesquisa documental e reconciliar diferenças por abordagem de implantação e caso de uso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 44% |
| Nível médio: 49% | Líderes funcionais/de unidade: 24% | EMEA: 34% |
| Players menores: 16% | Gerentes: 60% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os sinais de gastos com software corporativo e TI são reconstruídos em um conjunto endereçável para ferramentas de governança em nível de portfólio. Esse conjunto é então filtrado pela adoção e mix de implantação entre regiões. Para manter o resultado realista, o corroboramos com aproximações seletivas de baixo para cima, como pontos de preço de assinatura amostrados multiplicados por faixas de usuários ativos, seguidos por verificações de canal sobre o esforço típico de implementação para implantações.
Alguns dados práticos orientam o modelo: progressão da participação da nuvem (a nuvem representou 69,45% da receita de 2025), mix de soluções versus serviços (as soluções representaram 68,40% da receita de 2025), peso de compra de grandes empresas versus PMEs (as grandes empresas representaram 60,30% dos gastos de 2025) e mix de aplicações (o gerenciamento de projetos captou 31,60% da receita de 2025). A ponderação regional é ajustada usando o momentum observado, com a América do Norte representando cerca de 39,40% da receita de 2025 e a Ásia-Pacífico com expectativa de crescimento mais rápido. Para as previsões, é utilizada análise de cenários, pois a precificação, o ritmo de migração para a nuvem e os ciclos de implementação podem alterar a inclinação de curto prazo, e os cenários são alinhados ao que os respondentes primários observam para orçamentos, cronogramas de implantação e comportamento de renovação. Quando uma consolidação direta está incompleta, as lacunas são tratadas usando faixas conservadoras de adoção por porte de organização e setor, sendo então revalidadas em relação aos valores típicos de contrato e padrões de implantação.
Validação de Dados e Ciclo de Atualização
Realizamos várias verificações antes de finalizar os números, incluindo a verificação cruzada dos totais em relação a sinais independentes, como a direção dos gastos com software corporativo, indicadores de migração para a nuvem e a divisão observada entre assinaturas e serviços. Quando surge um valor discrepante, revisamos os fatores subjacentes e, então, revisitamos as premissas caso a variação não possa ser explicada por escopo, cronograma ou mix regional.
É realizada uma revisão interna em múltiplas etapas, incluindo uma análise separada de analista focada em consistência de unidades, ponderação regional e realismo da taxa de crescimento. Os relatórios são atualizados anualmente, com atualizações intermediárias feitas caso um evento relevante altere preços, preferências de implantação ou padrões de demanda. Antes da entrega, realizamos uma revisão atualizada de divulgações públicas e notícias recentes para que os clientes recebam uma visão atualizada alinhada às condições atuais do mercado.
Tamanho do Mercado de Gerenciamento de Portfólio de Projetos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para gerenciamento de portfólio de projetos frequentemente diferem porque os pesquisadores contam itens e períodos diferentes, e nem sempre concordam sobre o que se qualifica como uma plataforma de PPM em comparação com ferramentas adjacentes. As diferenças também surgem de se os serviços são contados como parte do mercado, de como as assinaturas em nuvem são anualizadas e da rapidez com que se presume que instalações locais mais antigas façam a transição.
Os principais fatores de lacuna geralmente são o escopo e a lógica de conversão. Algumas estimativas incorporam produtos gerais de gestão de trabalho e colaboração ao PPM, enquanto outras mantêm o gerenciamento de recursos e capacidade em uma categoria separada, o que pode alterar rapidamente o total. Outra causa comum é como a precificação é tratada, quando preços de tabela ou premissas agressivas de expansão são aplicados sem serem verificados em relação às faixas de contrato típicas e às realidades de renovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,69 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 6,90 bilhões de dólares americanos (2026) | Utiliza uma definição mais restrita centrada em módulos principais de gerenciamento de projetos e exclui serviços de implementação e gerenciados vinculados a implantações de PPM, o que reduz o valor. |
| Associação Setorial B | 8,60 bilhões de dólares americanos (2026) | Inclui gastos adjacentes com software de gestão de trabalho e colaboração e aplica uma anualização de assinatura mais ampla, o que traz orçamentos não dedicados à governança de portfólio. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contado como PPM, seguido por como a precificação de assinaturas e os serviços são tratados na construção do valor em dólares. Quando os gastos adjacentes com gestão de trabalho são excluídos e os serviços são incluídos apenas quando diretamente vinculados a implantações de PPM, o total resultante permanece rastreável a entradas claras. Esta regra de escopo e contagem é aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Como as PMEs estão afetando a dinâmica do mercado?
As PMEs crescem a um CAGR de 12,60%, pois a precificação por assinatura e as plataformas de baixo código reduzem as barreiras, embora os longos períodos de retorno permaneçam uma restrição.
Qual é o valor projetado do mercado de gestão de portfólio de projetos até 2031?
Espera-se que atinja USD 13,21 bilhões, crescendo a um CAGR de 11,43%.
Qual modelo de implantação está ganhando mais tração?
As soluções em nuvem dominam com 69,45% da receita de 2025 e estão se expandindo a um CAGR de 16,85%.
Por que os recursos habilitados por IA são críticos para a adoção da gestão de portfólio de projetos?
A IA melhora a precisão do cronograma, prevê riscos e aumenta o ROI; 93% dos gestores de projetos relatam retornos positivos com ferramentas de IA.
Qual vertical apresenta o crescimento mais rápido?
Saúde e ciências da vida lidera com um CAGR de 13,58% devido à conformidade rigorosa e à digitalização de processos clínicos.
Página atualizada pela última vez em:



