
Tamanho e Participação do Mercado de Compostos de Magnésio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compostos de Magnésio por Mordor Intelligence
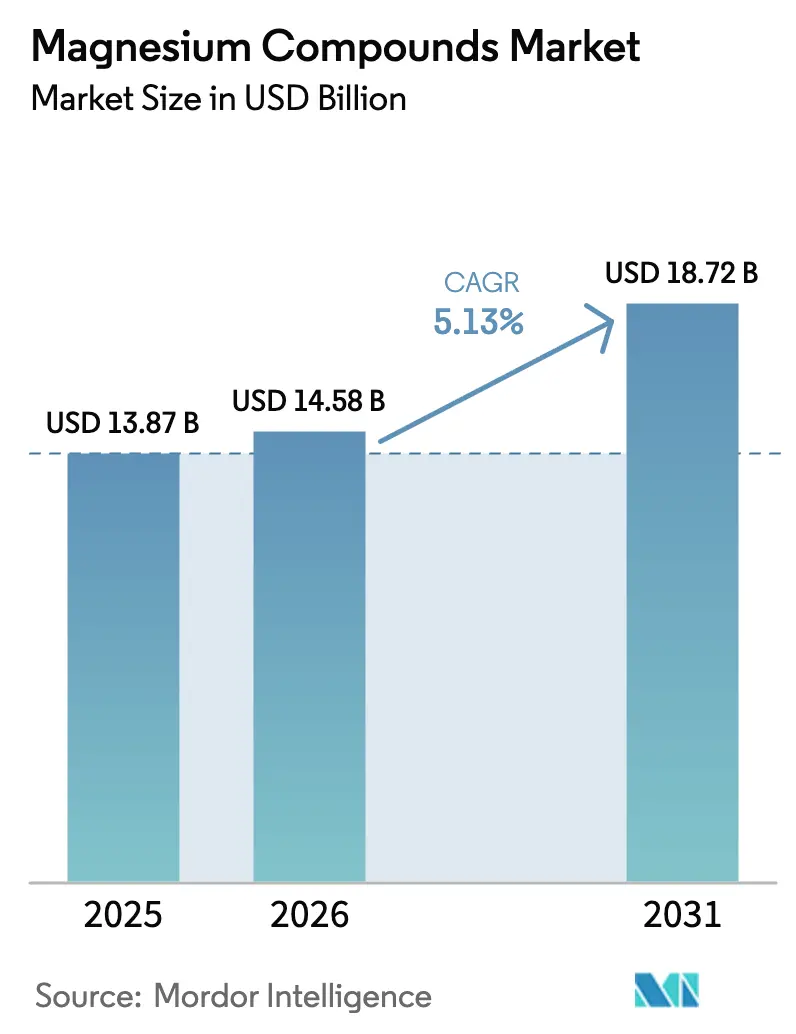
O tamanho do Mercado de Compostos de Magnésio está projetado para expandir de USD 13,87 bilhões em 2025 e USD 14,58 bilhões em 2026 para USD 18,72 bilhões até 2031, registrando um CAGR de 5,13% entre 2026 e 2031. A demanda refratária ainda impulsiona o volume, mas o crescimento mais elevado agora provém de aplicações elétricas e eletrônicas, pois as normas de segurança contra incêndio e as necessidades de gestão térmica de baterias impulsionam o uso de hidróxido de magnésio. A valorização da salmoura de dessalinização está reduzindo os custos de matéria-prima abaixo de USD 200 por tonelada no Oriente Médio e na Austrália, conferindo ao material de origem marinha uma trajetória de crescimento de 6,18% que desafia a dominância das salmouras naturais. A segurança do fornecimento ganhou destaque nas agendas executivas desde a falência da US Magnesium em março de 2024, que eliminou o único produtor primário dos Estados Unidos e ampliou a dependência das exportações chinesas. Projetos de eletrólise de baixo carbono na Europa e na América do Norte estão atraindo contratos premium de compradores do setor automotivo e eletrônico ansiosos por descarbonizar.
Principais Conclusões do Relatório
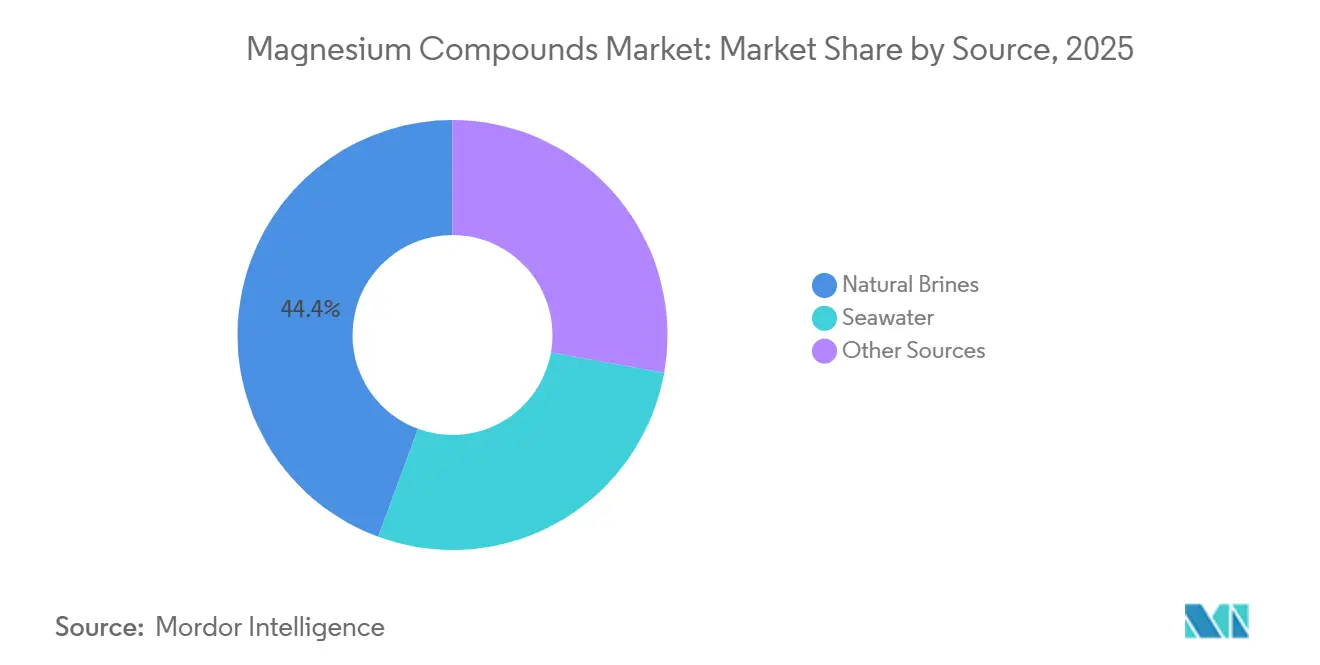
- Por fonte, as salmouras naturais representaram 44,38% da participação do mercado de compostos de magnésio em 2025, enquanto a produção baseada em água do mar é a fonte de crescimento mais rápido, com um CAGR de 6,18% até 2031.
- Por tipo de produto, os produtos químicos inorgânicos lideraram com 71,46% de participação na receita em 2025; os sais orgânicos de magnésio registram o maior CAGR projetado de 6,24% até 2031.
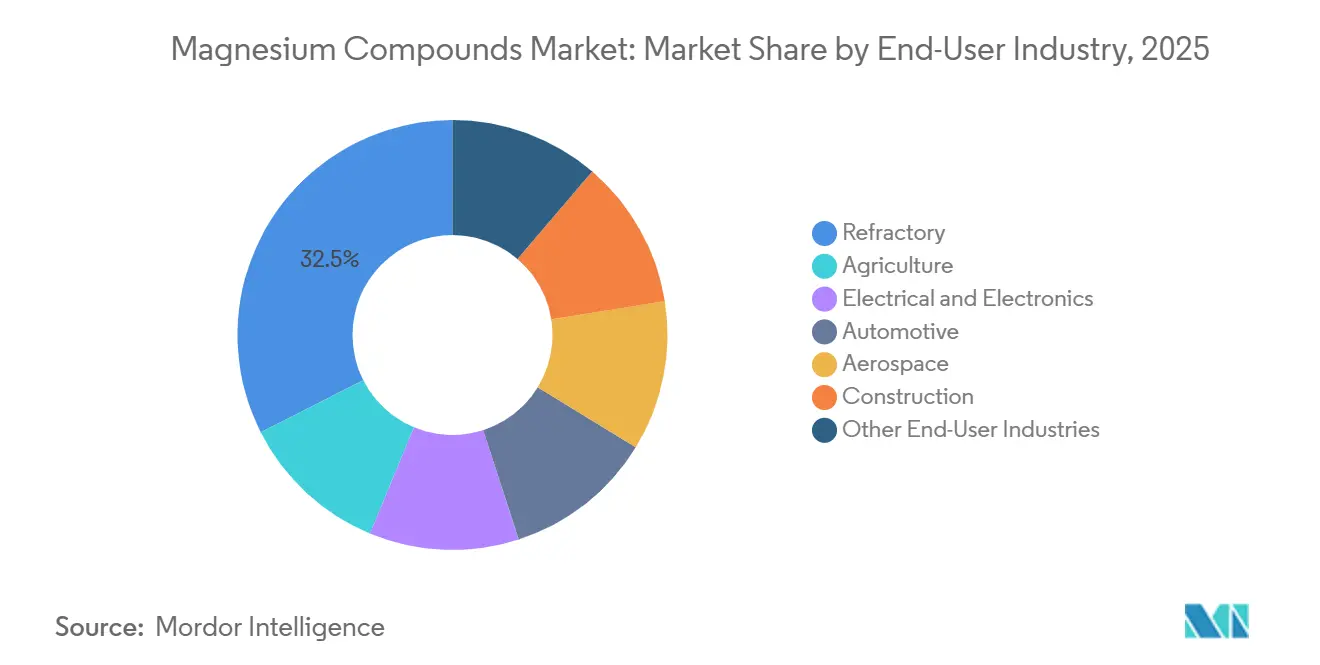
- Por indústria do usuário final, os refratários detinham 32,47% do tamanho do mercado de compostos de magnésio em 2025, enquanto o setor elétrico e eletrônico avança a um CAGR de 6,31% até 2031.
- Por geografia, a Ásia-Pacífico comandou 53,28% do valor de 2025 e, a 5,94%, permanece o segmento regional de expansão mais rápida até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Compostos de Magnésio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda refratária em expansão impulsionada pela recuperação da produção global de aço | +1.2% | Núcleo na Ásia-Pacífico, com expansão para Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Normas rigorosas de efluentes e emissões de gases de combustão estimulando reagentes ambientais à base de Mg | +0.9% | Global, com aplicação antecipada na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Depleção de magnésio no solo acelerando o uso de sais de Mg para fertilizantes | +0.7% | América do Norte, América do Sul, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Valorização da salmoura de dessalinização desbloqueando matérias-primas de Mg a custo ultrabaixo | +0.6% | Oriente Médio, Austrália, Califórnia | Médio prazo (2-4 anos) |
| Adoção rápida de cimentos de fosfato de magnésio de baixo carbono | +0.5% | Europa, Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Refratária em Expansão Impulsionada pela Recuperação da Produção Global de Aço
No início de 2025, a produção de aço bruto registrou um aumento em relação ao ano anterior. No entanto, em 2024, os preços da magnésia de grau refratário caíram, declínio atribuído aos estoques persistentemente elevados em Liaoning. Embora as adições de capacidade na Índia tenham recebido aprovação em 2024, espera-se que comecem a influenciar os pedidos refratários após o atraso típico de 18 a 24 meses. Os fornos de arco elétrico, que representam uma parcela significativa da produção global de aço, são conhecidos por encurtar a vida útil do revestimento, aumentando consequentemente a frequência de substituição de tijolos. A RHI Magnesita reportou um aumento no consumo refratário asiático, em contraste com volumes estagnados na Europa. O mercado de compostos de magnésio tende a se beneficiar, pois os tijolos de magnésia são cruciais para suportar os choques térmicos elevados associados às operações de fornos de arco elétrico.
Normas Rigorosas de Efluentes e Emissões de Gases de Combustão Estimulando Reagentes Ambientais à Base de Mg
Em abril de 2024, a Agência de Proteção Ambiental dos EUA (EPA) determinou uma norma de captura de dióxido de enxofre para refinadores primários de magnésio, obrigando as plantas a adotarem lavadores de óxido de magnésio que também funcionam como sistemas de recuperação de produto[1]Agência de Proteção Ambiental dos EUA, "Padrões Nacionais de Emissão para Poluentes Atmosféricos Perigosos," EPA.GOV. Em 2025, a Europa impôs limites mais rigorosos de descarga de fósforo em águas residuais municipais, favorecendo o hidróxido de magnésio em detrimento da cal, devido à sua capacidade de reduzir os volumes de lodo. Em 2025, a Israel Chemicals anunciou o aumento das vendas de pasta de hidróxido de magnésio para concessionárias da UE, atribuindo o sucesso à sua produção certificada pela ISO 14001. Com políticas semelhantes emergindo na Ásia, há uma expectativa crescente de que os compostos de magnésio de grau ambiental comandem preços premium e capturem volumes adicionais de mercado.
Depleção de Magnésio no Solo Acelerando o Uso de Sais de Mg para Fertilizantes
Em 2024, trabalhos de campo do Departamento de Agricultura dos EUA (USDA) revelaram que as produções de milho e soja diminuíram quando os níveis de magnésio no solo caíram abaixo de 50 ppm. O problema se agravou com regimes de fertilizantes ricos em potássio, levando agrônomos a defender aplicações laterais de sulfato de magnésio. Em 2025, a TIMAB Magnesium introduziu um grânulo de óxido revestido que aumentou a eficiência de uso de nutrientes em ensaios com soja brasileira. Embora os compradores de fertilizantes permaneçam sensíveis aos preços, a penetração de mercado dos compostos de magnésio está prestes a crescer, impulsionada pela prevalência crescente de serviços de sensoriamento remoto e análise de solo.
Valorização da Salmoura de Dessalinização Desbloqueando Matérias-Primas de Mg a Custo Ultrabaixo
Em 2024, plantas globais de dessalinização liberavam salmoura diariamente, contendo magnésio. A Magrathea Metals, aproveitando a energia eólica costeira, extrai hidróxido de magnésio da água do mar do Pacífico por meio de eletrólise colocalizada. A Verde Magnesium está investindo em um empreendimento na Romênia, com o objetivo de lançar uma planta até 2027. Esta instalação foi projetada para cumprir as regulamentações de Ajuste de Carbono na Fronteira da UE, com uma baixa pegada de carbono. Coletivamente, essas iniciativas ampliam o panorama de matérias-primas para o setor de compostos de magnésio e ajudam a estabilizar os custos de matéria-prima.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição sensível ao preço por compostos de Ca ou Al | -0.8% | Global, aguda no Sul da Ásia e na África | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de suprimentos impulsionada pela produção centrada na China | -0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escrutínio de critérios ESG sobre a pegada de carbono da rota Pidgeon | -0.5% | Ásia-Pacífico, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Sensível ao Preço por Compostos de Ca ou Al em Vários Usos Finais
O carbonato de cálcio custa aproximadamente metade do preço da magnésia levemente calcinada e é o material de enchimento preferido quando a resistência à chama não é uma prioridade[2]Serviço Geológico dos EUA, "Resumos de Commodities Minerais 2025," USGS.GOV. Em 2025, o hidróxido de alumínio detinha uma participação dominante no mercado global de retardantes de chama, sustentado por certificações de longa data. Embora os orçamentos de construção na Índia e no Sudeste Asiático tendam a utilizar cal de origem local para tratamento de água, optando por ela em detrimento do hidróxido de magnésio importado, há compensações de desempenho notadas. Essas escolhas econômicas resultam em uma dedução do CAGR de referência.
Volatilidade da Cadeia de Suprimentos Impulsionada pela Produção Centrada na China e pelos Custos de Energia
Em 2024, os preços do carvão em Qinhuangdao flutuaram, impactando os custos de produção, mesmo com a província de Liaoning respondendo por uma parcela significativa das importações de magnésia da Europa. Após a falência da US Magnesium, os compradores recorreram às importações, agora sujeitas a tarifas até 2026. No final de 2024, os custos de frete de Dalian para Rotterdam dispararam, dobrando de preço, pois a disponibilidade de contêineres foi comprometida por desvios no Mar Vermelho. Essa volatilidade de mercado mina a confiança dos compradores, levando a atrasos em contratos de longo prazo e a uma consequente restrição ao crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte: Escala de Salmoura Natural versus Disrupção da Água do Mar
As salmouras naturais detinham 44,38% do volume de 2025 e permanecem a base de baixo custo para a magnésia de commodities, ancorada pelas operações do Mar Morto. A produção derivada da água do mar, embora represente uma participação de meados dos dois dígitos atualmente, está projetada para crescer 6,18% ao ano à medida que os custos de eletrólise caem e as auditorias de critérios ESG favorecem sua menor pegada de carbono.
O mercado de compostos de magnésio se beneficia dessa estrutura dual porque produtos de alta pureza podem ser obtidos da água do mar sem deslocar os ativos de evaporação de salmoura em grande escala. A Magrathea Metals demonstrou que os custos operacionais com água do mar já superam os da salmoura do Grande Lago Salgado em execuções piloto. Se os projetos costeiros se replicarem em escala, os fornecedores de commodities poderão redirecionar o excesso de capacidade de salmoura para graus refratários, enquanto as plantas de água do mar atendem compradores de eletrônicos e farmacêuticos.


Por Tipo de Produto: Os Orgânicos Sobem na Cadeia de Valor
Os produtos químicos inorgânicos comandaram 71,46% da receita em 2025, sustentados por tijolos refratários, reagentes ambientais e fertilizantes. Os compostos orgânicos de magnésio expandiram 6,24% ao ano porque medicamentos aprovados pela FDA dependem do estearato de magnésio, enquanto marcas de nutracêuticos comercializam formas queladas a preços premium.
O tamanho do mercado de compostos de magnésio vinculado aos graus orgânicos é pequeno, mas lucrativo. Em 2025, os preços do estearato de grau farmacêutico permanecem elevados, em grande parte devido às barreiras de entrada impostas pela certificação de Boas Práticas de Fabricação (BPF). O óxido de liberação controlada da TIMAB borra a divisão inorgânico-orgânico ao adicionar tecnologia de revestimento que aumenta a eficiência de uso de nutrientes.
Por Indústria do Usuário Final: Eletrônicos Superam os Refratários
Os refratários representaram 32,47% da demanda de 2025, vinculados aos ciclos de aço e cimento. As aplicações elétricas e eletrônicas agora crescem a 6,31% ao ano, impulsionadas pelas normas de segurança contra incêndio sem halogênio em pacotes de baterias de veículos elétricos e pelas necessidades de condutividade térmica de equipamentos 5G.
A participação do mercado de compostos de magnésio para hidróxido retardante de chama se ampliará à medida que os reguladores endurecerem as regras sobre aditivos bromados. Em 2025, fábricas japonesas aumentaram suas compras de óxido de magnésio (MgO) de grau semicondutor, destacando uma mudança em direção ao fornecimento de suprimentos de alta pureza.
Análise Geográfica
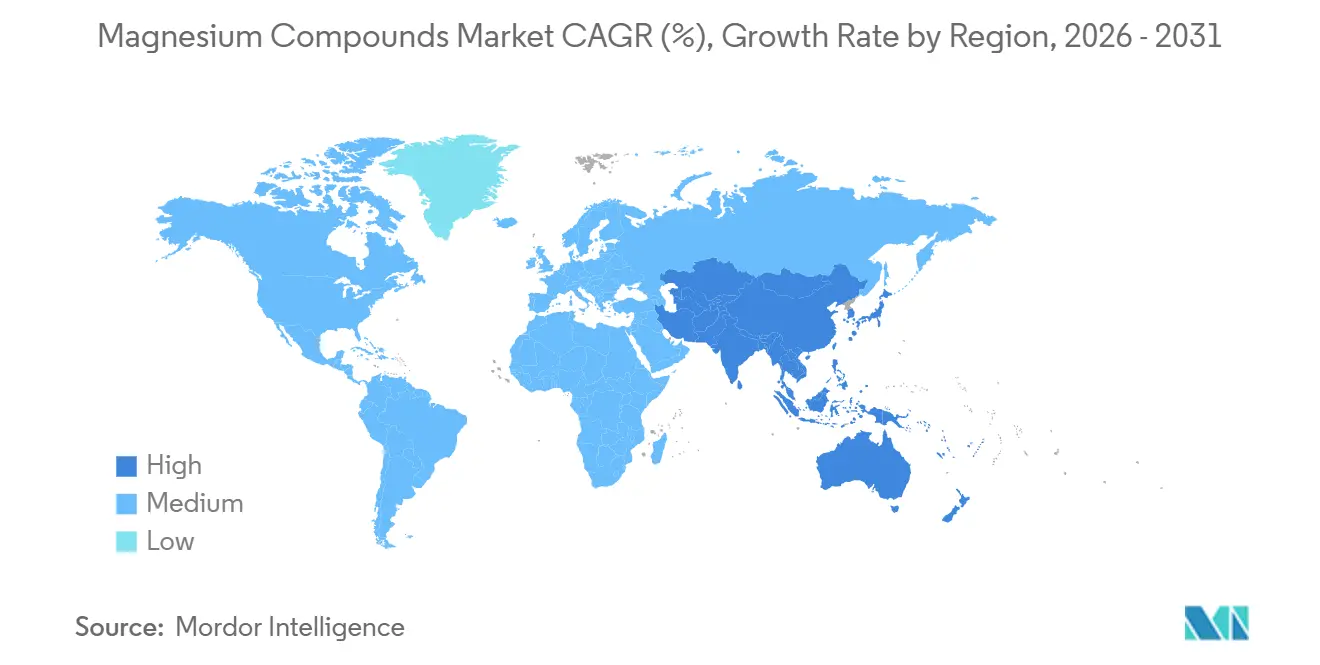
A Ásia-Pacífico forneceu 53,28% do valor de 2025 e deve crescer 5,94% até 2031, apesar do congelamento de capacidade de Liaoning. Os novos projetos siderúrgicos da Índia e as exportações de graus especiais do Japão compensam a desaceleração da construção chinesa.
Após o encerramento das operações no Grande Lago Salgado, a América do Norte enfrentou um fornecimento mais restrito, mas manteve uma participação de mercado significativa. Apesar de enfrentar tarifas sobre as importações, os compradores ainda estão dispostos a pagar um prêmio por suprimentos não chineses. Esse cenário está abrindo caminho para que empreendimentos com água do mar floresçam ao longo da costa do Pacífico.
A participação de mercado da Europa depende em grande parte das operações da Nedmag B.V. nos Países Baixos e da futura planta da Verde Magnesium. Prevista para ser lançada nos próximos anos, esta planta está posicionada para reduzir a dependência de importações da Europa. Enquanto isso, a América do Sul e o Oriente Médio, impulsionados pelas necessidades de fertilizantes brasileiros e pelos projetos de salmoura no Conselho de Cooperação do Golfo (CCG), juntos respondem por uma parcela notável do mercado.

Análise da cadeia de valor
O fornecimento upstream de compostos de magnésio começa com a mineração de magnesita e dolomita e a captação de salmoura natural ou água do mar, seguidas de etapas de conversão como a calcinação em MgO, a hidratação em Mg(OH)2 e rotas baseadas em salmoura que produzem intermediários de MgCl2 destinados à eletrólise ou síntese química. A cadeia permanece centrada na China para magnésio primário e muitos derivados de magnésia, com uma grande parcela produzida via processo Pidgeon, enquanto rotas de eletrólise são utilizadas em outras regiões produtoras. A RHI Magnesita é um exemplo de participante com integração vertical a montante na mineração e processamento de magnesita, o que vincula diretamente a disponibilidade de matéria-prima e os custos de energia à economia da magnésia de grau refratário a jusante.
O processamento midstream abrange purificação, moagem ou classificação e embalagem para atender especificações em refratários, reagentes ambientais, fertilizantes e eletrônicos. O MgO de maior pureza requer controle de impurezas mais rígido e garantia de qualidade mais rigorosa. A jusante, o fornecimento se divide entre entregas em volume para refratários e usuários industriais e canais especializados de maior margem para eletrônicos e graus farmacêuticos ou nutracêuticos. A reciclagem e a recuperação secundária também influenciam a disponibilidade em algumas regiões, e os Estados Unidos dependem substancialmente de magnésio secundário recuperado de sucata (relatado em cerca de 108.000 toneladas em 2025), criando uma rota de fornecimento suplementar junto às importações para aplicações intensivas em metal.
Cenário Competitivo
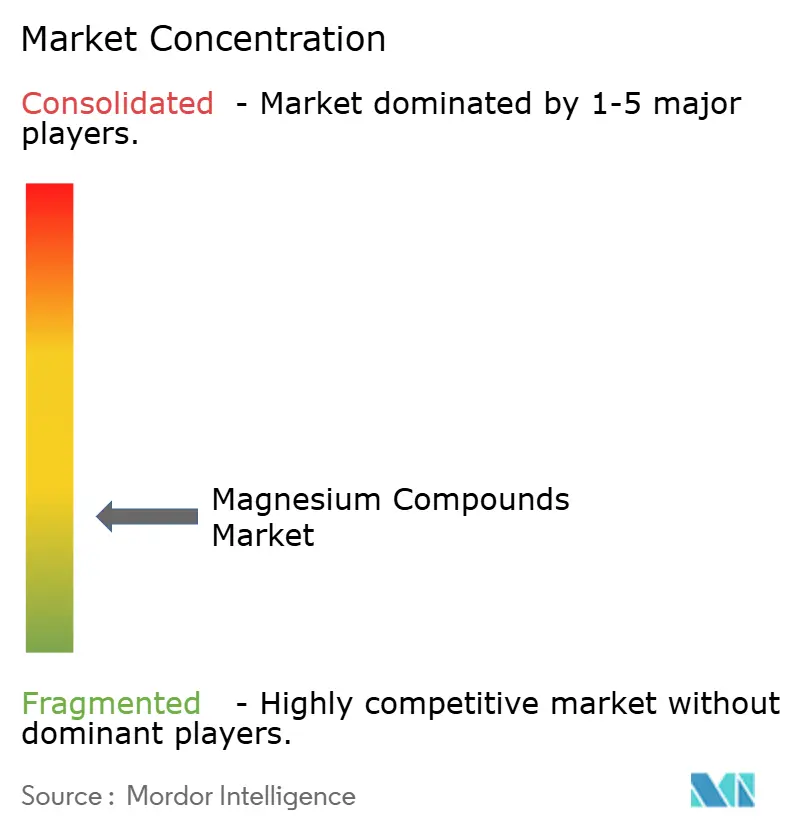
O mercado de compostos de magnésio é fragmentado por natureza. Os novos entrantes de baixo carbono estão avançando significativamente. A Verde Magnesium garantiu financiamento para uma rota de eletrólise com menos de 5 kg de CO₂ na Romênia. Na Califórnia, a Magrathea Metals está executando um projeto piloto alimentado por energia eólica costeira. A Tateho Chemical e a Ube Industries estabeleceram domínio em óxidos de grau semicondutor, graças à sua capacidade de atender consistentemente às especificações de impureza inferiores a 10 ppm. As patentes relacionadas à valorização de salmoura e à eletrodiálise aumentaram. As empresas chinesas estão na vanguarda dos métodos de extração em massa, enquanto as entidades japonesas estão se concentrando na síntese de óxido de alta pureza. Esses desenvolvimentos sugerem um mercado de compostos de magnésio dividido: os volumes de commodities se beneficiam da escala, enquanto os graus especiais tendem à inovação de processos.
Líderes da Indústria de Compostos de Magnésio
RHI Magnesita
Magnezit Group
Grecian Magnesite
Martin Marietta Magnesia Specialties
Israel Chemicals Ltd. (ICL)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A segurança de fornecimento e o processamento localizado são temas claros de espaço em branco após a perda do único produtor primário dos EUA em março de 2024. Isso reforçou o interesse dos compradores em fornecimento não vinculado à China e em recuperação secundária, quando operacionalmente viável. Na Europa, o apoio político é mais explícito, já que a estrutura da Lei de Matérias-Primas Críticas da UE e a designação de Projetos Estratégicos em março de 2025 oferecem um caminho para licenciamento mais rápido e tratamento prioritário para empreendimentos de matéria-prima e processamento. Isso está alinhado com iniciativas como a da Verde Magnesium, que posiciona uma rota de baixo carbono destinada a cumprir os requisitos comerciais relacionados ao carbono da UE. Juntas, essas dinâmicas apoiam oportunidades para nova capacidade que integra extração, purificação e composição mais próximas dos usuários finais que desejam insumos rastreáveis e de menor carbono.
O crescimento da demanda está concentrado em hidróxido de magnésio e óxidos de alta pureza, onde as necessidades de desempenho e conformidade estão se intensificando, especialmente em elétrica e eletrônica e em aplicações ambientais ligadas ao controle de águas residuais e gases de combustão. A valorização de salmoura e as rotas baseadas em água do mar também criam um conjunto de oportunidades, convertendo salmoura de dessalinização e efluentes industriais em matérias-primas para hidróxido de magnésio e derivados relacionados, o que pode reduzir a exposição ao custo de matéria-prima e melhorar o posicionamento ESG para clientes a jusante. A padronização e a qualificação ampliam ainda mais a diferenciação, à medida que o setor avança para identificação de materiais e padrões técnicos mais rígidos para graus especializados destinados a eletrônicos e usos finais regulados.
Desenvolvimentos recentes do setor
- Abril de 2026: o Magnezit Group foi nomeado entre os TOP-1000 fornecedores de sucesso da Rússia, com base em dados de desempenho de 2025. A designação aponta para a qualidade e resiliência dos fornecedores nas cadeias de suprimentos regionais, sinalizando melhores oportunidades de contrato e posicionamento regional mais forte em meio a preocupações de fornecimento impulsionadas por sanções.
- Abril de 2026: a RHI Magnesita relatou uma atualização de negociação do 1º trimestre de 2026, confirmando a orientação de EBITA ajustado para o exercício de 2026 de aproximadamente 400 milhões de euros após ventos contrários cambiais. A atualização reforça a trajetória de ganhos da empresa a despeito da pressão cambial e apoia a visão dos investidores sobre sua estabilidade de rentabilidade de médio prazo.
- Março de 2026: a Grecian Magnesite concluiu uma visita a clientes em Rajasthan, Índia, para expandir sua presença na indústria de pedra esmeril e promover soluções de óxido de magnésio. A visita soma-se à sua presença regional e diversificação de produtos nos mercados da Ásia-Pacífico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de compostos de magnésio é definido como o valor de compostos químicos à base de magnésio comercialmente vendidos, utilizados em aplicações industriais e especializadas, captado no ponto de venda para usuários finais e canais em cada geografia coberta.
Exclusões de escopo: excluímos lingotes de metal de magnésio e ligas, bem como preços de transferência interna dentro de operações verticalmente integradas quando não se tratam de vendas em condições de mercado.
Visão geral da segmentação
- Por Fonte
- Água do Mar
- Salmouras Naturais
- Outras Fontes
- Por Tipo de Produto
- Produtos Químicos Inorgânicos
- Produtos Químicos Orgânicos
- Por Indústria do Usuário Final
- Agricultura
- Elétrico e Eletrônico
- Automotivo
- Aeroespacial
- Construção
- Refratário
- Outras Indústrias de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Oceania
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o enquadramento do mercado e construir o primeiro conjunto de referências de oferta e demanda antes de conversarmos com participantes do setor. Fontes públicas como os resumos de commodities minerais da USGS, estatísticas comerciais do UN Comtrade, a World Steel Association, referências de fertilizantes e nutrientes do solo da FAO e agências ambientais nacionais foram revisadas para entender o contexto de produção e a direção do uso final, incluindo sinais de demanda de aço e refratários, insumos agrícolas e fatores de conformidade ambiental.
Também utilizamos relatórios de empresas, relatórios anuais e apresentações a investidores para mapear os mix de produtos e a exposição regional, cruzando essas informações com a imprensa e sites de associações confiáveis para confirmar mudanças de capacidade e alterações nos fluxos comerciais. Quando necessário, foram utilizadas assinaturas pagas que cobrem dados financeiros e inteligência de empresas, bancos de dados de patentes e registros de importação e exportação em nível de embarque para preencher lacunas em dados não disponíveis gratuitamente e manter as premissas consistentes entre regiões. As fontes documentais listadas acima são ilustrativas, e muitas outras referências foram utilizadas para coleta de dados, validação e esclarecimento durante a análise.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar aquilo que os dados secundários não conseguiam responder com clareza, especialmente sobre mix de grau, faixas de preços realizados e como a demanda se desloca entre usos finais como refratários, agricultura e elétrica e eletrônica. Conversamos com produtores, distribuidores e compradores a jusante nas principais regiões produtoras e consumidoras, para que as premissas sobre utilização, substituição e ciclos de compra pudessem ser confirmadas e ajustadas. As informações dessas conversas foram então utilizadas para triangular os totais finais do mercado e as perspectivas de curto prazo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | Ásia-Pacífico: 46% |
| Nível médio: 45% | Líderes funcionais/de unidade: 33% | EMEA: 35% |
| Empresas menores: 16% | Gerentes: 55% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down que reconstrói o conjunto de demanda vinculando a atividade de uso final e sinais de comércio e produção ao consumo de compostos de magnésio, convertendo isso em valor usando faixas de preço apropriadas por região. Para manter os totais realistas, corroboramos o resultado com verificações bottom-up seletivas, como consolidações de fornecedores e canais em países-chave, preço médio de venda (ASP) amostrado multiplicado pelo volume para graus comuns, e feedback de distribuidores sobre sazonalidade de embarques.
As principais entradas usadas no modelo incluem indicadores de atividade de aço e refratários, tendências de aplicação de fertilizantes e corretivos de solo, direção da produção na construção, sinais de adoção de aditivos eletrônicos e retardantes de chama, e movimentos observados de importação e exportação de óxido de magnésio e compostos relacionados. A precificação é tratada por meio de uma abordagem de ASP combinado que reflete a pureza do grau, o formato (pó, lama, quando relevante) e diferenças regionais de energia e logística. As conversões cambiais são alinhadas à mesma janela temporal para evitar saltos artificiais.
A previsão é feita usando análise de cenários apoiada por indicadores de ciclo curto, como produção de aço e atividade industrial, e fatores de ciclo mais longo, como demanda de materiais relacionados à construção e à eletrificação. Quando a visibilidade bottom-up é incompleta, as lacunas são tratadas por meio de premissas de taxa de penetração validadas em entrevistas, depois verificadas em relação à direção histórica de comércio e capacidade para manter a previsão reprodutível.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias passagens para que resultados atípicos sejam identificados precocemente. Os totais do modelo são comparados com sinais independentes, como anúncios de capacidade, balanças comerciais e direção do uso final, e as grandes variações são então rastreadas até um pequeno conjunto de fatores, como ASP, utilização ou mudança de mix, antes da aprovação final.
Uma segunda revisão por analista é usada para desafiar premissas que podem alterar o resultado, e chamadas de acompanhamento são acionadas quando um dado parece inconsistente com o comportamento de compra ou venda no terreno. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem alterar oferta, precificação ou demanda. Antes da entrega, uma passagem final é concluída para que os clientes recebam a visão mais recente atualizada, com base em dados públicos recém-disponíveis e feedback de entrevistas recentes.
Tamanho do mercado de compostos de magnésio da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para compostos de magnésio frequentemente não coincidem porque o escopo é definido de forma diferente e a etapa de conversão de valor é tratada de maneiras diferentes. As diferenças geralmente decorrem de se apenas alguns graus inorgânicos de alto volume são contabilizados, de como a cobertura de uso final é tratada e de se a precificação é modelada como uma única média global ou ajustada por região e grau.
Alguns números publicados incorporam pools de valor adjacentes, como metal de magnésio, refratários minerais mais amplos ou um conjunto mais amplo de derivados de magnésio que nem sempre são vendidos na mesma cadeia de demanda. Na Mordor Intelligence, o total é limitado a compostos de magnésio vendidos como produtos químicos em usos finais definidos, com ASPs combinados atualizados usando sinais comerciais atuais e faixas de preço validadas por entrevistas, para evitar a sobrestimativa de valor em regiões de alta inflação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,58 bilhões de dólares (2026) | |
| Base de Dados do Setor A | 48,72 bilhões de dólares (2025) | Usa uma estrutura mais ampla de derivados de magnésio que pode incluir formulações a jusante e materiais de magnésio adjacentes, o que infla o valor endereçável em comparação com a contabilização apenas de compostos. |
| Editora Comercial B | 0,28 bilhão de dólares (2023) | Parece acompanhar um subconjunto restrito de graus especializados e aplicações selecionadas, e a base de valor parece mais próxima de um segmento de nicho do que do consumo total de compostos em todos os setores. |
A dispersão entre os números publicados é explicada principalmente pelo que é incluído no universo de produtos e por como os preços são generalizados entre graus e regiões. Ao manter o escopo vinculado a compostos químicos e aplicar verificações repetíveis sobre sinais de volume e faixas de preço realizadas, a estimativa permanece rastreável a insumos claros que podem ser revisados e atualizados ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de compostos de magnésio em 2026?
O tamanho do mercado de compostos de magnésio é de USD 14,58 bilhões em 2026 e está previsto para atingir USD 18,72 bilhões até 2031, registrando um CAGR de 5,13%.
Qual segmento está crescendo mais rapidamente dentro dos compostos de magnésio?
Os usos finais elétricos e eletrônicos apresentam o maior crescimento, com um CAGR de 6,31%, impulsionado por aplicações de retardantes de chama e baterias.
Qual participação as salmouras naturais detêm no fornecimento global?
As salmouras naturais contribuíram com 44,38% da produção global em 2025.
Quais tendências regulatórias afetam a demanda por hidróxido de magnésio?
Normas mais rigorosas de efluentes e emissões de gases de combustão, como o mandato da Agência de Proteção Ambiental dos EUA (EPA) para captura de 99,5% de SO₂, aceleram a adoção do hidróxido de magnésio em aplicações ambientais.
Página atualizada pela última vez em:



