
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Taxa de crescimento | 2.49 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
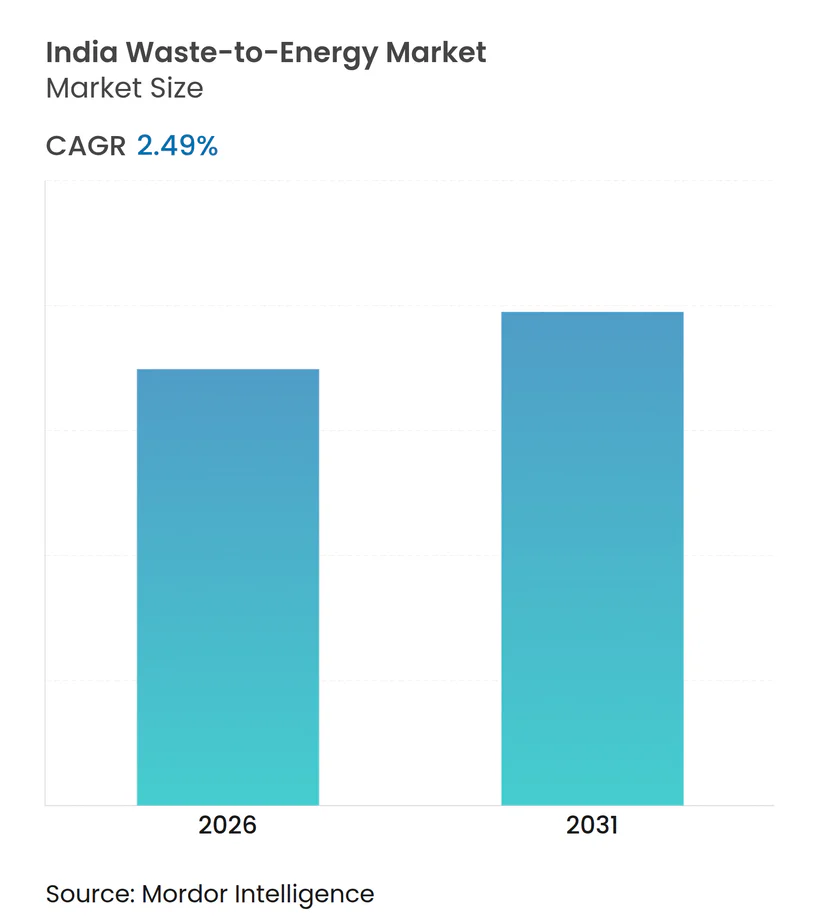
Análise do Mercado Indiano de Resíduos para Energia por Mordor Intelligence
Espera-se que o Mercado de Resíduos para Energia da Índia registre um CAGR de 2,49% durante o período de previsão.
O setor indiano de resíduos para energia está passando por uma significativa transformação tecnológica, com forte foco em sistemas de controle e monitoramento de emissões. A maioria das usinas de resíduos para energia implementou tecnologias avançadas de controle de poluição, incluindo sistemas de Tratamento de Gases de Combustão (TGC) e regulação de temperatura nas câmaras de combustão. As usinas estão agora equipadas com Sistemas de Monitoramento de Emissões Online que permitem a análise em tempo real dos dados de emissões, melhorando significativamente a conformidade ambiental. De acordo com o NITI Aayog, a Índia tem potencial para construir 5,7 gigawatts de usinas de resíduos para energia utilizando diversas correntes de resíduos, desde resíduos sólidos urbanos até resíduos agrícolas.
O setor está testemunhando uma mudança de paradigma em direção a ativos de energia renovável descentralizados, particularmente em comunidades rurais e fora da rede elétrica. Em março de 2022, a Índia havia estabelecido aproximadamente 5,08 milhões de pequenas usinas de biogás para geração de biogás e bio-GNC, demonstrando a crescente adoção de soluções de resíduos para energia em menor escala. Essas instalações modulares de biogás estão se mostrando mais economicamente viáveis, especialmente em áreas rurais, e podem ser parcialmente financiadas pelas comunidades locais, tornando-as uma solução atraente para atender tanto às necessidades de gestão de resíduos quanto às de energia.
As tecnologias de caracterização e processamento de resíduos estão evoluindo para enfrentar os desafios únicos da composição de resíduos da Índia. De acordo com o Conselho Central de Controle da Poluição, os resíduos municipais tipicamente consistem em 40-45% de fração orgânica e 20-30% de fração inerte, com o restante composto por plásticos, papel e outros materiais. Isso levou a inovações em tecnologias de processamento de resíduos, incluindo o desenvolvimento de tecnologia de biometanação de alta taxa baseada em tecnologia de reator de elevação a gás de digestão anaeróbica, que foi testada com sucesso para o tratamento de resíduos sólidos orgânicos enquanto gera biogás e bioadubo.
O segmento de reciclagem e recuperação de materiais está experimentando avanços significativos, com crescente foco na melhoria das taxas de utilização em diferentes correntes de resíduos. De acordo com a Associação Internacional de Resíduos Sólidos (ISWA), as taxas de utilização de materiais têm mostrado tendências promissoras, com a utilização de plástico atingindo 60%, papel em 30% e metal entre 20-25%. O setor tem visto uma notável participação do setor privado, exemplificada por desenvolvimentos recentes como a inauguração pela Fundação Huhtamaki de sua usina de reciclagem de resíduos em Khopoli, Maharashtra, que processa cerca de 1.600 quilogramas de resíduos plásticos flexíveis pós-consumo diariamente, demonstrando o crescente compromisso industrial com soluções de gestão de resíduos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Indiano de Resíduos para Energia
Crescimento da População Urbana e Geração de Resíduos
A rápida expansão da população urbana da Índia criou um desafio sem precedentes na gestão de resíduos, particularmente em megacidades e áreas metropolitanas com alta densidade populacional. A composição dos resíduos sólidos municipais, composta por 40-45% de fração orgânica e 20-30% de fração inerte, apresenta tanto um desafio quanto uma oportunidade para a conversão de resíduos em energia. Esse substancial conteúdo orgânico, combinado com o crescente volume de geração de resíduos nas áreas urbanas, fornece um suprimento consistente de matéria-prima para as instalações de resíduos para energia, impulsionando o crescimento do mercado.
A crescente crise de gestão de resíduos nas áreas urbanas, caracterizada por aterros sanitários transbordando e espaço limitado para descarte de resíduos, tornou necessária a adoção de soluções de gestão sustentável de resíduos mais eficientes. Os aterros sanitários tradicionais nas principais cidades estão rapidamente atingindo seus limites de capacidade, criando uma necessidade urgente de métodos alternativos de descarte de resíduos. Essa situação posicionou as tecnologias de resíduos para energia como uma solução crucial para a gestão de resíduos urbanos, oferecendo o duplo benefício da redução do volume de resíduos e da geração de energia a partir do que de outra forma seria material residual não utilizado.
Apoio e Iniciativas Governamentais
A abordagem proativa do governo indiano na promoção de projetos de resíduos para energia tornou-se um importante motor de mercado, exemplificada pelas iniciativas do Ministério da Habitação e Assuntos Urbanos para expandir o setor. Em março de 2022, o país abrigava aproximadamente 249 usinas de resíduos para energia em operação com capacidade de entrada de 0,074 lakh toneladas por dia, demonstrando o compromisso do governo com o desenvolvimento deste setor. Além disso, a construção de 44 usinas adicionais de resíduos para energia, conforme relatado pelo Ministério da Habitação e Assuntos Urbanos, reflete o forte apoio governamental para a expansão da infraestrutura do setor.
A implementação de políticas e regulamentações de apoio criou um ambiente favorável para o crescimento do mercado. Por exemplo, o mandato do Ministério da Habitação e Assuntos Urbanos da Índia que exige que as unidades industriais substituam pelo menos 5% de suas necessidades de combustível por combustível derivado de resíduos (CDR) criou um mercado garantido para os produtos de resíduos para energia. Além disso, vários governos estaduais estão participando ativamente de iniciativas de resíduos para energia, como a colaboração de Kerala com o Banco Mundial e o Banco Asiático de Investimento em Infraestrutura para financiar cinco projetos de aterros sanitários, demonstrando o apoio governamental em múltiplos níveis que impulsiona a expansão do mercado.
Demanda de Energia e Preocupações Ambientais
As crescentes demandas de energia da economia em expansão da Índia, aliadas às preocupações ambientais, posicionaram os resíduos para energia como uma solução viável para a geração sustentável de energia. De acordo com o NITI Aayog, a Índia tem potencial para construir 5,7 gigawatts de usinas de resíduos para energia utilizando diversas fontes de resíduos, incluindo resíduos sólidos urbanos, resíduos de matadouros, resíduos de destilarias e palha agrícola. Esse potencial substancial, combinado com o compromisso do país em reduzir o impacto ambiental, tornou os resíduos para energia uma opção atraente tanto para a geração de energia quanto para a gestão de resíduos.
Os benefícios ambientais das tecnologias de resíduos para energia tornaram-se cada vez mais importantes à medida que a Índia se concentra no desenvolvimento sustentável. A capacidade do setor de reduzir significativamente o volume de resíduos enquanto gera energia limpa tornou-o um componente essencial da estratégia ambiental da Índia. A melhoria nas taxas de processamento de resíduos de 17,97% no ano fiscal de 2016 para 73% no ano fiscal de 2022 demonstra a crescente adoção de tecnologias de processamento de resíduos, incluindo soluções de resíduos para energia. Essa tendência é ainda apoiada por avanços tecnológicos em sistemas de controle de emissões e tecnologias de monitoramento, que ajudaram a abordar as preocupações ambientais e melhorar as credenciais de sustentabilidade do setor.
Análise de Segmentos
Segmento Térmico no Mercado Indiano de Resíduos para Energia
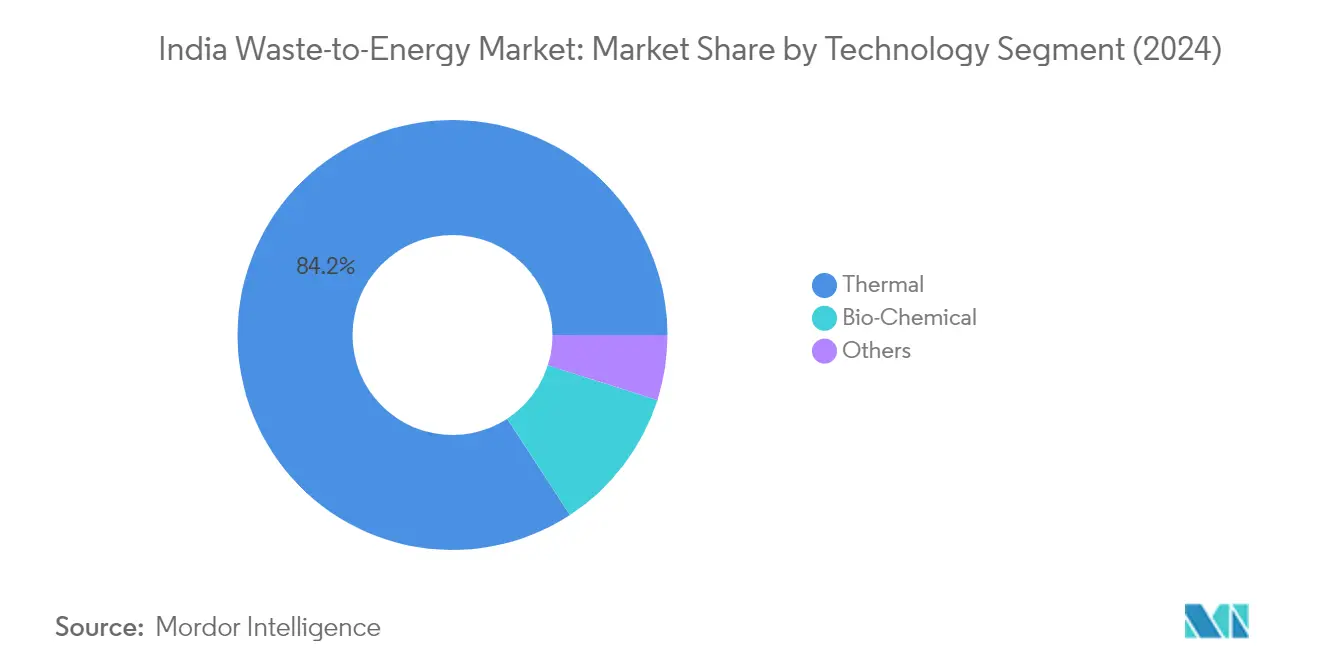
O segmento térmico domina o mercado indiano de resíduos para energia, respondendo por aproximadamente 83,45% da participação total do mercado em 2025. Este segmento abrange tecnologias-chave, incluindo incineração de resíduos, pirólise de resíduos e gaseificação de resíduos, sendo a incineração o principal método utilizado para o processamento de resíduos. A dominância do segmento é impulsionada pela crescente adoção de tecnologias de tratamento térmico de resíduos nos principais centros urbanos da Índia, apoiada por iniciativas governamentais que promovem projetos de resíduos para energia. O processamento térmico oferece vantagens como a redução significativa do volume de resíduos e a recuperação eficiente de energia, tornando-o particularmente atraente para os municípios que lidam com grandes quantidades de tratamento de resíduos sólidos municipais. O crescimento do segmento é ainda impulsionado por avanços tecnológicos em sistemas de controle de emissões e melhoria das eficiências operacionais das instalações de tratamento térmico.


Segmento Bioquímico no Mercado Indiano de Resíduos para Energia
O segmento bioquímico representa uma oportunidade crescente no mercado indiano de resíduos para energia, impulsionado pelo crescente foco em práticas sustentáveis de gestão de resíduos. Este segmento utiliza tecnologias como digestão anaeróbica e fermentação para converter resíduos orgânicos em biogás e outros produtos de valor. O segmento está testemunhando maior adoção, particularmente em áreas rurais e semiurbanas onde os resíduos orgânicos formam uma parcela significativa da corrente de resíduos. O crescimento é apoiado por iniciativas governamentais que promovem ativos de energia renovável descentralizados e pela capacidade do segmento de lidar efetivamente com resíduos orgânicos úmidos. Além disso, a produção de biofertilizantes como subproduto agrega à viabilidade econômica desses projetos, tornando-os cada vez mais atraentes tanto para implementações urbanas quanto rurais.
Segmentos Restantes no Mercado de Tecnologia de Processamento de Resíduos
O segmento de outras tecnologias no mercado de resíduos para energia inclui abordagens inovadoras como cogeração de bagaço e paletização. Essas tecnologias desempenham um papel complementar no ecossistema geral de gestão de resíduos, particularmente em aplicações especializadas e setores industriais específicos. A cogeração de bagaço encontrou aplicação significativa na indústria açucareira, enquanto a paletização e a produção de CDR (Combustível Derivado de Resíduos) estão ganhando força na gestão de resíduos industriais. Essas tecnologias oferecem vantagens únicas em termos de manuseio de correntes de resíduos específicas e fornecem abordagens alternativas para a valorização de resíduos, contribuindo para a diversificação das opções de tratamento de resíduos na Índia.
Análise de Segmento: Método de Descarte
Segmento de Processamento de Resíduos no Mercado Indiano de Resíduos para Energia
O processamento de resíduos emergiu como o segmento dominante no mercado indiano de resíduos para energia, comandando aproximadamente 64% da participação de mercado em 2024. Este segmento abrange diversas tecnologias, incluindo métodos de tratamento térmico como incineração de resíduos, pirólise de resíduos e gaseificação de resíduos, bem como processos bioquímicos. A posição de liderança do segmento é impulsionada pela crescente adoção de tecnologias avançadas de processamento de resíduos, particularmente em áreas urbanas onde os municípios estão investindo em instalações modernas de tratamento de resíduos. O impulso do governo em direção à gestão científica de resíduos e à recuperação de energia a partir de resíduos fortaleceu ainda mais a posição deste segmento. Além disso, o crescente foco na redução da dependência de aterros sanitários e na extração de valor dos resíduos levou a maiores investimentos em infraestrutura de processamento de resíduos nas principais cidades indianas.
Segmentos Restantes no Método de Descarte
Os segmentos restantes no mercado de resíduos para energia incluem os métodos de aterro sanitário e reciclagem. O aterro sanitário continua sendo um método de descarte significativo, particularmente em cidades menores e áreas rurais onde a infraestrutura avançada de processamento de resíduos é limitada. No entanto, há uma mudança gradual em relação ao abandono dos aterros sanitários devido a preocupações ambientais e à escassez de terrenos em áreas urbanas. O segmento de reciclagem, embora menor em participação de mercado, desempenha um papel crucial na recuperação de recursos e na conservação de materiais. Este segmento está ganhando importância devido à crescente conscientização sobre práticas sustentáveis de gestão de resíduos e ao impulso do governo em direção à reciclagem e à recuperação de recursos a partir de fluxos de resíduos.
Panorama regulatório
Os projetos de valorização energética de resíduos (waste-to-energy, WtE) da Índia operam sob estruturas de políticas de resíduos sólidos e energia renovável, lideradas pelo Ministério do Meio Ambiente, Florestas e Mudanças Climáticas (por meio de regras de resíduos sólidos e sistemas de conformidade alinhados ao CPCB) e pelo Ministério de Novas Energias e Energias Renováveis (MNRE) para programas de apoio central. Um marco recente fundamental é o Regulamento de Gestão de Resíduos Sólidos de 2026, notificado em 27 de janeiro de 2026 e com vigência a partir de 1º de abril de 2026, que exige a segregação em quatro fluxos na fonte. Essa mudança afeta diretamente a qualidade da matéria-prima, os requisitos de pré-processamento e as expectativas de conformidade para os operadores de WtE.
Em relação aos incentivos, o Programa de Valorização Energética de Resíduos do MNRE, no âmbito do Esquema Guarda-chuva do Programa Nacional de Bioenergia (2021-22 a 2025-26), é uma via central de apoio a projetos. As solicitações de Assistência Financeira Central (CFA) foram recebidas até 31 de dezembro de 2025 por meio do portal BioURJA, e a Indian Renewable Energy Development Agency Limited (IREDA) é identificada como a agência implementadora deste programa de Valorização Energética de Resíduos. Essa estrutura reforça o papel do financiamento concessional e da elegibilidade vinculada a programas na economia e na bancabilidade dos projetos.
Análise da cadeia de valor
A cadeia de valor da valorização energética de resíduos na Índia começa com a geração de resíduos e o armazenamento no local, seguida pela segregação na fonte, coleta primária e secundária, e transporte (frequentemente via estações de transferência) até nós de processamento, como instalações de recuperação de materiais (MRFs), unidades de preparação de combustível derivado de resíduos (RDF), instalações de biometanização/digestão anaeróbica e usinas térmicas de WtE. Os resíduos remanescentes seguem então para aterros sanitários. A exigência de segregação em quatro fluxos do Regulamento de Gestão de Resíduos Sólidos de 2026 (em vigor a partir de 1º de abril de 2026) reforça a disciplina de segregação na origem e aumenta a importância do desempenho de coleta e triagem para operações estáveis das usinas.
A execução e a operação dos projetos são geralmente estruturadas por meio de concessões municipais e parcerias público-privadas (PPPs) que agrupam obrigações de coleta, transporte, processamento e descarte. Essa estrutura vincula fluxos de caixa de longo prazo a riscos tecnológicos e de desempenho. Plataformas integradas de gestão de resíduos de players como a IL&FS Environmental Infrastructure and Services Ltd (IEISL) refletem uma transição para modelos de serviço de ponta a ponta que combinam planejamento e análise de dados com ativos de processamento. A monetização downstream depende do escoamento de energia elétrica ou calor, da demanda por RDF ou coprocessamento, e de subprodutos como composto e biofertilizante.
Cenário Competitivo
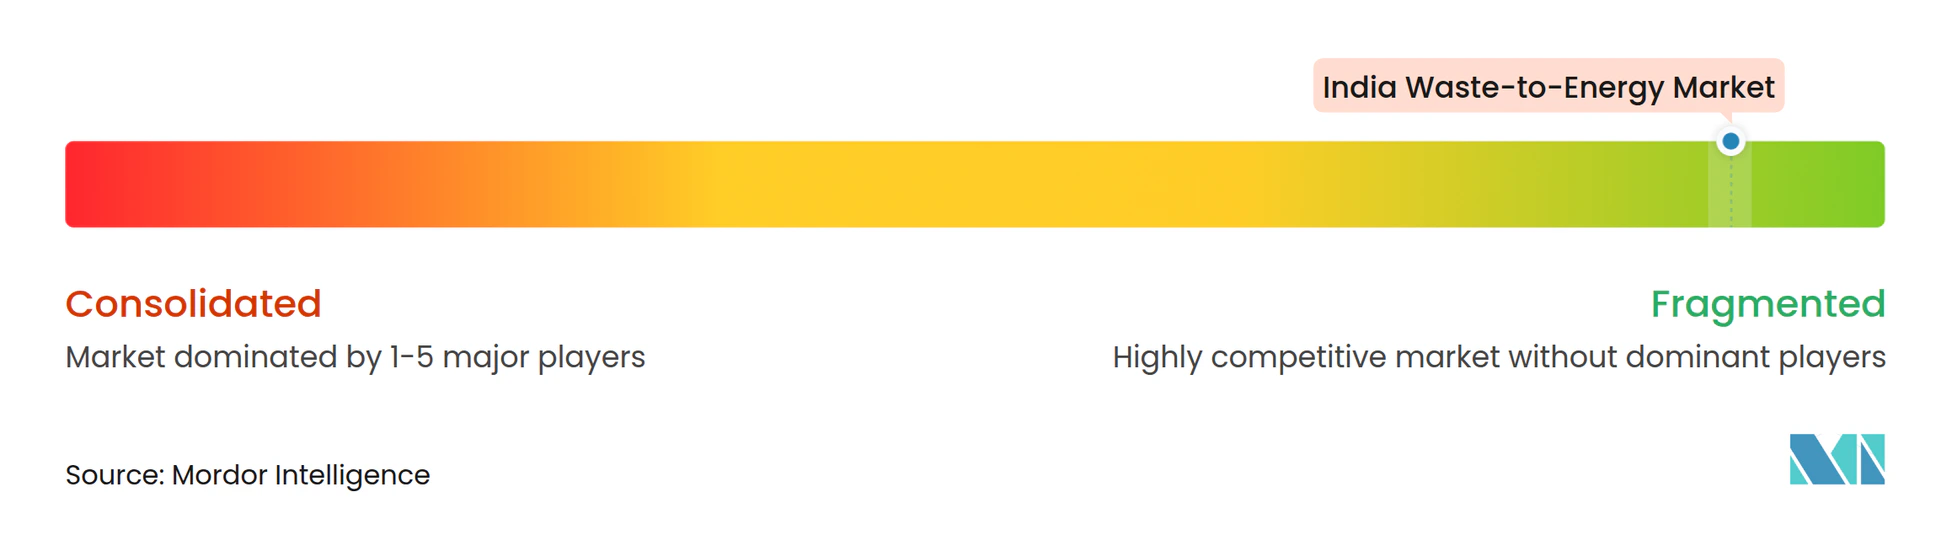
Concentração do Mercado
Principais Empresas no Mercado Indiano de Resíduos para Energia
O mercado indiano de resíduos para energia é caracterizado por uma combinação de players domésticos e internacionais com foco em avanço tecnológico e excelência operacional. As empresas estão cada vez mais investindo em tecnologia inovadora de conversão de resíduos e tecnologias de processamento, particularmente em métodos de tratamento térmico e conversão bioquímica. As parcerias estratégicas com corporações municipais e órgãos governamentais tornaram-se cruciais para a obtenção de contratos de gestão de resíduos de longo prazo. A agilidade operacional é demonstrada por meio do desenvolvimento de soluções modulares e escaláveis de processamento de resíduos, permitindo que as empresas se adaptem a volumes e composições variáveis de resíduos. Os líderes de mercado estão expandindo sua presença geográfica por meio de parcerias público-privadas, ao mesmo tempo em que diversificam suas ofertas de serviços ao longo da cadeia de valor da gestão de resíduos. O setor está testemunhando uma crescente ênfase em soluções integradas de gestão sustentável de resíduos, combinando capacidades de coleta, segregação, processamento e geração de energia.
Mercado Dominado por Players Estabelecidos de Infraestrutura
O cenário competitivo é dominado principalmente por grandes conglomerados de infraestrutura com significativas capacidades financeiras e relacionamentos estabelecidos com entidades governamentais. Esses players aproveitam sua vasta experiência em engenharia, aquisição e construção para fornecer soluções abrangentes de gestão de resíduos. A estrutura do mercado mostra um nível moderado de consolidação, com players-chave como A2Z Group, JITF Urban Infrastructure e Ramky Enviro Engineers detendo participação de mercado substancial. Empresas internacionais como Suez Group e Hitachi Zosen Inova estabeleceram posições sólidas por meio de parcerias tecnológicas e joint ventures com entidades locais.
O mercado está testemunhando um aumento nas atividades de fusões e aquisições à medida que as empresas buscam fortalecer suas capacidades tecnológicas e expandir sua presença geográfica. Grandes conglomerados estão adquirindo empresas especializadas em gestão de resíduos para aprimorar seus portfólios de serviços e obter acesso a tecnologias proprietárias. A entrada de empresas internacionais de gestão de resíduos introduziu tecnologias avançadas e melhores práticas operacionais, elevando os padrões gerais do setor. Players regionais estão formando alianças estratégicas para competir com entidades maiores e manter sua posição de mercado em áreas geográficas específicas.
Inovação e Integração Impulsionam o Sucesso Futuro
O sucesso no mercado de resíduos para energia depende cada vez mais da inovação tecnológica e da capacidade de fornecer soluções integradas. Os players estabelecidos estão focados no desenvolvimento de tecnologias proprietárias para segregação e processamento de resíduos, ao mesmo tempo em que investem em sistemas inteligentes de gestão de resíduos incorporando IoT e automação. As empresas estão fortalecendo sua posição estabelecendo capacidades de ponta a ponta, desde a coleta de resíduos até a geração de energia, e desenvolvendo relacionamentos sólidos com autoridades municipais. O mercado está vendo uma crescente ênfase na conformidade ambiental e nas métricas de sustentabilidade, tornando essencial que os players invistam em tecnologias limpas e métodos de processamento eficientes.
Para novos entrantes e players emergentes, o sucesso reside na identificação de segmentos de nicho e no desenvolvimento de soluções especializadas para correntes de resíduos específicas. As empresas estão focadas no desenvolvimento de soluções econômicas e escaláveis adequadas para municípios menores e clusters industriais. O ambiente regulatório está se tornando mais rigoroso, com crescente ênfase na conformidade ambiental e na eficiência operacional, criando oportunidades para players focados em tecnologia. Os participantes do mercado também estão explorando modelos de negócios inovadores, incluindo arranjos de pagamento por uso e compartilhamento de receita, para lidar com os altos requisitos de investimento de capital e custos operacionais associados a projetos de resíduos para energia.
Líderes do Setor Indiano de Resíduos para Energia
-
Suez Group
-
Abellon Clean Energy Ltd
-
Il&fs Environnemental Infrastructure And Services Limited
-
Ecogreen Energy Pvt. Ltd.
-
A2z Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A entrada em vigor, em abril de 2026, da segregação em quatro fluxos sob o Regulamento de Gestão de Resíduos Sólidos de 2026 cria um conjunto de demanda mais claro para sistemas de segregação na fonte, atualizações de logística de coleta e capacidade de pré-processamento ou de MRF. Na prática, isso deve melhorar a qualidade do RDF e apoiar um roteamento mais consistente da fração orgânica para a biometanização. Esse marco regulatório também cria oportunidades para a contratação integrada de gestão de resíduos sólidos (coleta porta a porta, transporte e processamento em composto e RDF) e para fornecedores de tecnologia focados em segregação, trituração, secagem e monitoramento de emissões, que se alinham com requisitos de conformidade ambiental mais rígidos já refletidos em usinas em operação.
Há também um caminho que vincula resíduos legados e recuperação de maior valor a melhores resultados das usinas. MRFs vinculadas a programas de biomineração podem extrair recicláveis e reduzir as cargas inertes que chegam às unidades de WtE, melhorando o desempenho geral do sistema. Parques de Economia Circular (CEPs) e clusters eco-industriais destacados por entidades setoriais como a CII oferecem um modelo de coordenação para a simbiose industrial, no qual RDF, materiais recuperados e produtos derivados de orgânicos podem encontrar escoamento nas proximidades. Em termos de capacidade demonstrada, a IEISL cita a operação de uma usina de WtE em conformidade com as normas Euro em Ghazipur, Delhi, processando mais de 1,38 milhão de toneladas de resíduos sólidos, o que pode servir de referência quando os municípios garantirem matéria-prima consistente e melhor segregada, além de estruturas de concessão de longo prazo.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: o Ministro de Órgãos Locais Urbanos de Haryana relatou que o descarte de resíduos legados no aterro de Bandhwari está em andamento, com data-alvo de conclusão em março de 2027 para a gestão dos resíduos legados, separadamente do desenvolvimento da usina de WtE. Essa situação levanta considerações regulatórias e de financiamento para Bandhwari e pode afetar o sequenciamento do desenvolvimento de WtE. As restrições relacionadas a Bandhwari podem afetar a viabilidade de iniciativas de WtE próximas por meio da alocação de recursos e da pressão sobre os cronogramas.
- Agosto de 2025: procedimentos de insolvência sob a Seção 7 do Código de Insolvência e Falências foram iniciados contra a Abellon Clean Energy Ltd devido a inadimplências de empréstimos. Esse desenvolvimento impacta o pipeline de projetos de WtE em Gujarat e a postura de financiamento de um player-chave do setor. Ele aumenta o risco de financiamento e execução para implementações de WtE de curto prazo em Gujarat e pode acelerar dinâmicas de consolidação ou desinvestimento.
- Fevereiro de 2025: o IFC retirou-se formalmente da concessão de um empréstimo de 40 milhões para quatro usinas de WtE propostas em Gujarat (Rajkot, Vadodara, Ahmedabad, Jamnagar). A perda desse financiamento afeta diretamente os principais projetos de WtE em Gujarat e altera a dinâmica de financiamento do mercado. Os obstáculos financeiros e os atrasos no desenvolvimento de WtE em larga escala em Gujarat se intensificam, aumentando o escrutínio sobre a bancabilidade dos projetos.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada na Índia a partir da conversão de resíduos sólidos em energia utilizável (eletricidade, calor ou combustíveis) por meio de instalações operacionais de resíduos para energia e serviços de conversão relacionados.
Exclusões de escopo: Não inclui a coleta municipal de resíduos a montante, operações gerais de aterro sanitário, nem reciclagem e compostagem independentes que não produzam energia.
Visão Geral da Segmentação
- Tecnologia
- Térmica
- Incineração
- Pirólise
- Gaseificação
- Bioquímica
- Outras Tecnologias
- Térmica
- Método de Descarte
- Aterro Sanitário
- Processamento de Resíduos
- Reciclagem
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos mapeando o fluxo de resíduos da Índia e as rotas de conversão práticas que estão em uso, alinhando essa visão com materiais de política e o pipeline de projetos.
Os principais insumos foram obtidos de fontes sem acesso restrito, como publicações do Conselho Central de Controle da Poluição (CPCB), atualizações de programas do Ministério de Novas Energias e Energias Renováveis (MNRE), estatísticas de geração da Autoridade Central de Eletricidade (CEA), painéis e orientações da Missão Swachh Bharat do Ministério de Habitação e Assuntos Urbanos (MoHUA), e avisos selecionados de conselhos estaduais de controle da poluição. Quando relevante, esses foram complementados com anúncios de projetos em imprensa de reputação, divulgações de credores e desenvolvedores, e registros de empresas e apresentações a investidores. Para verificação cruzada de cronogramas, propriedade e detalhes em nível de ativos, também utilizamos assinaturas pagas focadas em dados financeiros e inteligência empresarial, notícias e finanças, dados de importação e exportação em nível de remessa para fluxos de equipamentos, e bases de dados de patentes.
As fontes mencionadas acima são ilustrativas e não exaustivas, e também consultamos muitos outros documentos públicos durante a coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
Em seguida, validamos a visão documental por meio de entrevistas com especialistas e pesquisas estruturadas com operadores de plantas, partes interessadas de EPC e O&M, órgãos municipais, reguladores e consultores do setor que acompanham tarifas e condições de offtake. Como este é um mercado exclusivamente da Índia, equilibramos a cobertura entre os principais clusters urbanos e cidades de segundo nível emergentes, de modo que as premissas sobre qualidade dos resíduos, taxas de recebimento e fatores de carga das plantas pudessem ser verificadas e ajustadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 21% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 25% |
| Players menores: 21% | Gerentes: 54% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de pool de demanda de cima para baixo que vincula a geração de resíduos urbanos e a capacidade de processamento à parcela que é técnica e comercialmente conversível em energia. Para manter os totais fundamentados, corroboramos a visão de cima para baixo com aproximações seletivas de baixo para cima, como consolidações de capacidade comissionada por local, faixas típicas de utilização e receita amostrada por tonelada ou por kWh implícita pelas estruturas de tarifa e offtake.
Alguns insumos práticos impulsionam o modelo e são tratados como alavancas que são revisitadas durante a validação. Estes incluem a capacidade de resíduos para energia instalada e em construção, padrões de fator de carga e tempo de inatividade das plantas, composição dos resíduos e níveis de umidade que afetam a produção líquida, realizações de taxas de portão e taxas de recebimento quando aplicável, e níveis de tarifa de energia (incluindo cláusulas de reajuste). Quando os dados em nível de projeto estão incompletos, as lacunas são tratadas usando médias estaduais e faixas de engenharia acordadas em entrevistas, seguidas de verificações de sensibilidade para que um único valor atípico não distorça o total nacional.
Para as previsões, a análise de cenários é utilizada porque o licenciamento, os atrasos no comissionamento e a contratação de matéria-prima podem alterar a trajetória ano a ano mais do que uma curva suave sugeriria. As premissas sobre novas adições de capacidade, tempo de ramp-up e precificação realizada são alinhadas ao que os respondentes primários consideram alcançável sob as condições atuais de política e financiamento, e então convertidas em valores anuais de mercado em USD usando uma temporização de câmbio consistente.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em várias camadas antes da aprovação final. Comparamos a receita implícita por MW e por tonelada com sinais independentes, como geração reportada, taxas de recebimento anunciadas e progresso de comissionamento observado, e então verificamos novamente quaisquer saltos acentuados que não correspondam a esses marcadores externos.
Se uma variação for relevante, as premissas são reabertas e os especialistas pertinentes são recontactados, especialmente sobre utilização, realização de tarifas ou qualidade da matéria-prima. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando movimentos de política, grandes reinicializações de plantas ou eventos de comissionamento alteram as perspectivas. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Resíduos para Energia da Índia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para resíduos para energia da Índia podem parecer bastante diferentes mesmo quando o tema parece o mesmo, porque o pool de receita contabilizado e o ano de medição nem sempre estão alinhados. As diferenças geralmente decorrem do que é tratado como conversão de energia monetizada versus serviços adjacentes de resíduos, e se projetos anunciados são contabilizados antes de estarem efetivamente em operação.
A cadência de atualização e o momento da conversão cambial também importam neste mercado porque tarifas, taxas de portão e utilização mudam após o comissionamento e as reinicializações, o que pode alterar o valor mesmo que a capacidade permaneça inalterada. Quando as taxas de tarifa realizadas e as verificações de taxa de execução são atualizadas em um cronograma consistente e a conversão em USD é alinhada à mesma janela temporal, o valor permanece vinculado à receita operacional, o que é tratado desta forma na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,10 bilhões de USD (2023) | |
| Publicador do Setor A | 2,50 bilhões de USD (2024) | Utiliza um pool de valor mais amplo que pode incorporar valores mais abrangentes de gestão de resíduos e de pipeline de projetos, podendo contabilizar capacidade anunciada sem aguardar operações estáveis e tarifas realizadas. |
| Grupo de Pesquisa B | 1,05 bilhões de USD (2023) | Baseia-se em um único ponto de ano base com ajuste limitado para variações de utilização e realização de tarifas, o que pode subestimar o valor quando as plantas melhoram a taxa de execução após o comissionamento. |
Em conjunto, a dispersão é explicada principalmente pelo momento e pelo que é contabilizado como receita de mercado. Quando o escopo é mantido nas receitas realizadas de conversão de energia e verificado em relação a sinais operacionais como geração e taxa de execução, o total do mercado é mais fácil de rastrear até variáveis claras e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Indiano de Resíduos para Energia?
O Mercado Indiano de Resíduos para Energia está projetado para registrar um CAGR de 2,49% durante o período de previsão (2026-2031)
Quem são os principais players no Mercado Indiano de Resíduos para Energia?
Suez Group, Abellon Clean Energy Ltd, Il&fs Environnemental Infrastructure And Services Limited, Ecogreen Energy Pvt. Ltd. e A2z Group são as principais empresas que operam no Mercado Indiano de Resíduos para Energia.
Quais anos este Mercado Indiano de Resíduos para Energia abrange?
O relatório abrange o tamanho histórico do Mercado Indiano de Resíduos para Energia para os anos: 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado Indiano de Resíduos para Energia para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.