
Tamanho e Participação do Mercado de Componentes Elétricos Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 11.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
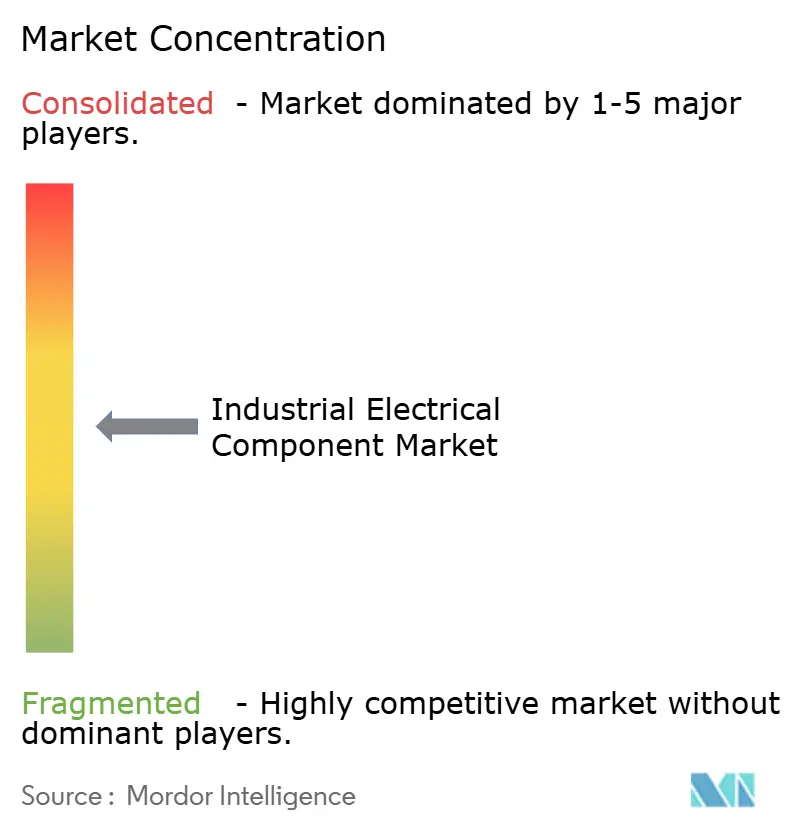
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Componentes Elétricos Industriais por Mordor Intelligence
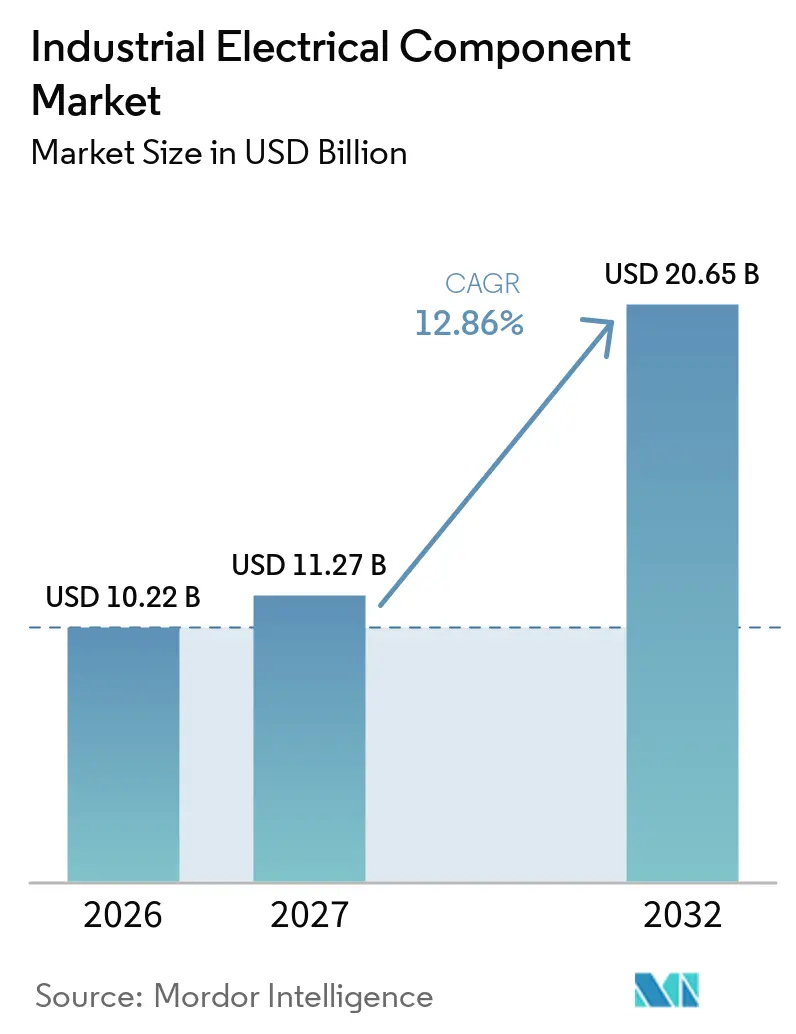
O tamanho do Mercado de Componentes Elétricos Industriais está projetado em 10,22 bilhões de USD em 2026, 11,27 bilhões de USD em 2027, e deverá atingir 20,65 bilhões de USD até 2032, a um CAGR de 12,86% de 2027 a 2032. A demanda é sustentada por maiores necessidades de energia em data centers, programas de automação fabril, modernizações de redes elétricas e o uso mais amplo de sistemas de energia renovável em projetos de manufatura, serviços públicos, comerciais e de infraestrutura crítica. Os componentes elétricos estão se tornando mais inteligentes porque os operadores precisam de melhor monitoramento, detecção de falhas mais rápida e controle remoto em instalações industriais. Isso desloca a concorrência de um foco em produtos básicos para sistemas certificados que combinam proteção, conectividade e gestão de energia. Fornecedores com portfólios amplos podem atender a grandes projetos de infraestrutura, enquanto fornecedores especializados ainda podem atender às necessidades em proteção contra surtos inteligente e equipamentos modulares. Os custos de insumos, os requisitos de conformidade e os longos prazos de entrega para equipamentos de rede elétrica continuam sendo limitações importantes no mercado de componentes elétricos industriais.
Principais Conclusões do Relatório
- Por produto, os interruptores detinham 26,4% da receita global em 2026, enquanto os dispositivos de proteção contra surtos têm previsão de crescimento a um CAGR de 13,3% até 2032.
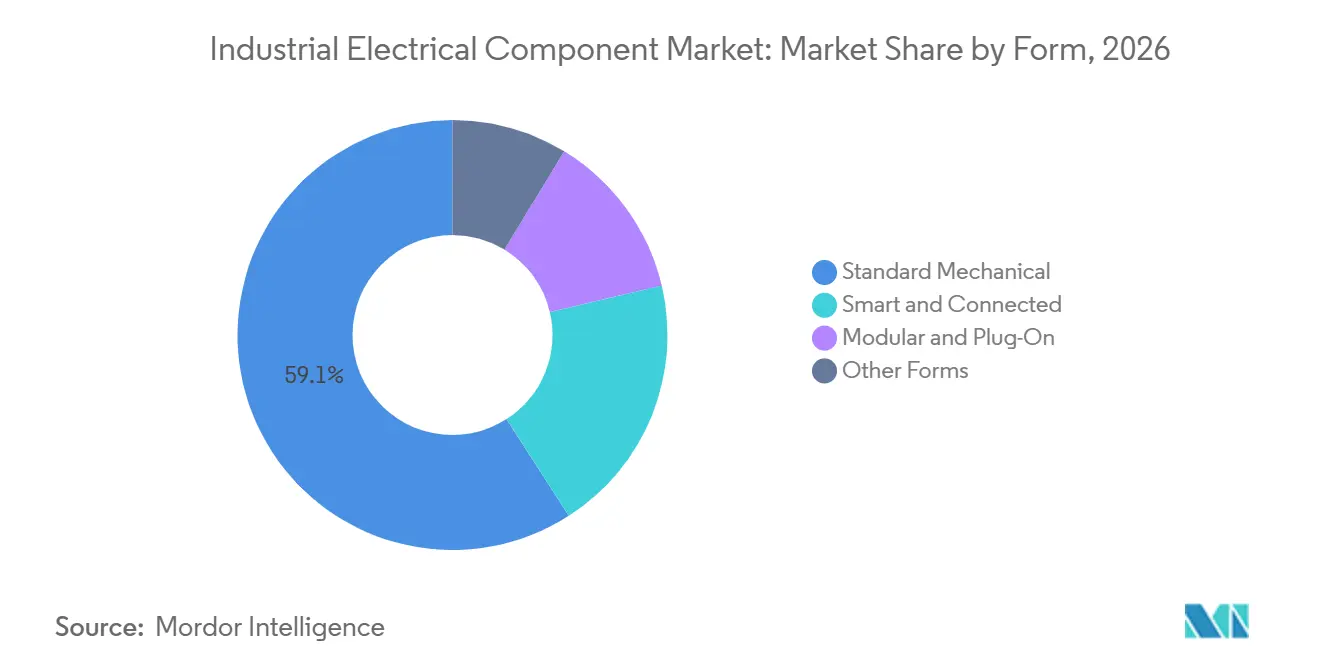
- Por forma, os produtos mecânicos padrão detinham 59,1% da receita global em 2026, enquanto os produtos inteligentes e conectados têm previsão de crescimento a um CAGR de 15,4% até 2032.
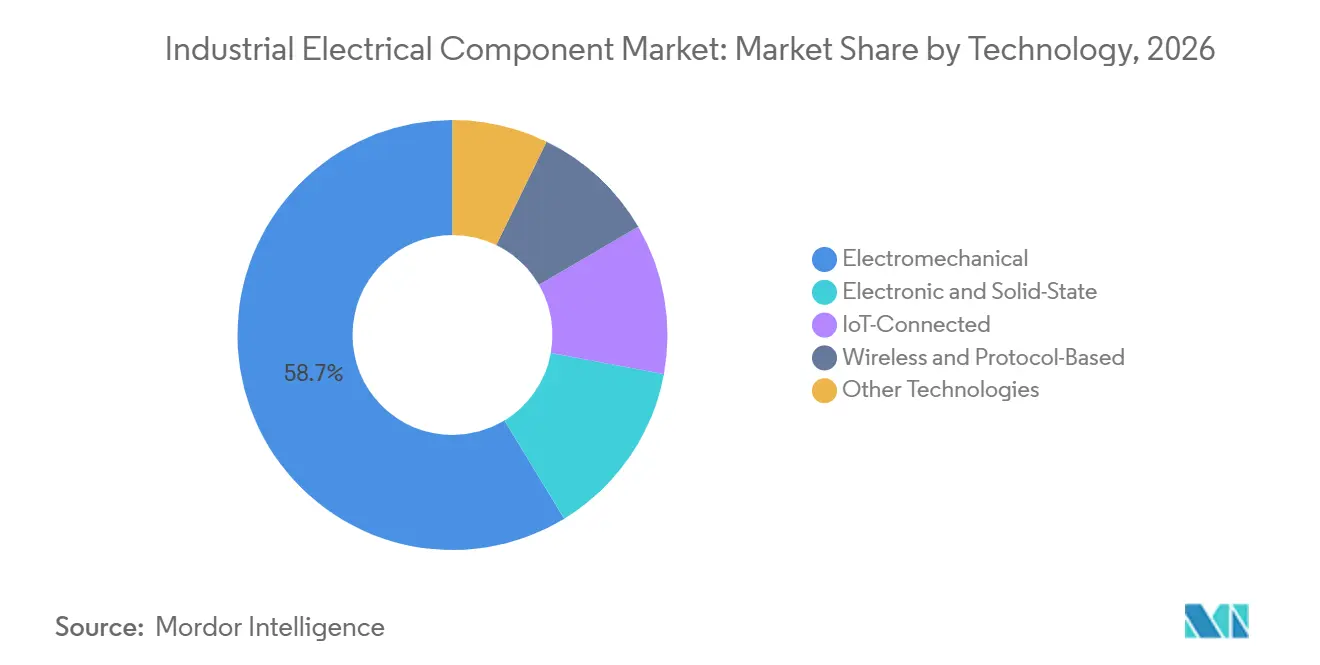
- Por tecnologia, os produtos eletromecânicos detinham 58,7% da receita global em 2026, enquanto a tecnologia conectada por IoT tem previsão de crescimento a um CAGR de 14,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,3% da receita global em 2026 e tem previsão de crescimento a um CAGR de 13,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Componentes Elétricos Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação Industrial e Investimento em Fábricas Inteligentes | +3.10% | Global; núcleo na China, Japão, Coreia do Sul e América do Norte | Médio prazo (2-4 anos) |
| Modernização da Rede Elétrica e Integração de Energia Renovável | +2.70% | Europa e América do Norte; expansão para APAC e MEA | Longo prazo (≥4 anos) |
| Expansão da Densidade de Energia em Data Centers e IA | +2.30% | Núcleo na América do Norte e APAC; expansão rápida para Europa e MEA | Curto prazo (≤2 anos) |
| Eletrificação Industrial e Mandatos de Eficiência Energética | +2.00% | Núcleo na Europa; ganhos iniciais na Índia, Japão e América Latina | Longo prazo (≥4 anos) |
| Distribuição em Corrente Contínua para Armazenamento, Carregamento de VE e Solar | +1.50% | Núcleo na APAC (China, Coreia do Sul); América do Norte e Europa | Médio prazo (2-4 anos) |
| Infraestrutura de Energia Modular Pré-fabricada | +1.20% | América do Norte e Europa; expansão para mercados de data centers da APAC | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Investimento em Fábricas Inteligentes
A automação fabril sustenta o mercado de componentes elétricos industriais porque cada linha de produção automatizada requer equipamentos de comutação, sensoriamento, controle e proteção. Uma pesquisa de 2025 com 600 executivos de manufatura constatou que 80% planejavam destinar pelo menos 20% dos orçamentos de melhoria para a manufatura inteligente em 2026. A Associação Japonesa de Fabricantes de Equipamentos Elétricos projetou um aumento de 6,1% na produção de controladores programáveis para o exercício fiscal de 2026, após um aumento de 12,1% no exercício fiscal de 2025. A robótica autônoma aumenta a demanda por proteção confiável em barramentos de energia de 24V CC, pois os equipamentos de produção exigem operação consistente. Os programas da China para IA e fábricas inteligentes também sustentam uma base sólida de demanda por equipamentos. Esses programas favorecem fornecedores que podem oferecer produtos padronizados com suporte local confiável.
Modernização da Rede Elétrica e Integração de Energia Renovável
O investimento em redes elétricas está expandindo o mercado de componentes elétricos industriais porque as novas redes precisam de mais monitoramento e proteção no nível dos componentes. O Conselho Europeu apoiou o Pacote de Redes Europeias em junho de 2026 para apoiar redes de energia modernizadas para a descarbonização[1]. A Hitachi Energy e a Grid United avançaram com o North Plains Connector, um projeto de corrente contínua de alta tensão de 3.000 MW, ±525 kV, com extensão de aproximadamente 420 milhas. A IEC SRD 63317:2025 fornece orientações para aplicações industriais de corrente contínua de baixa tensão que conectam geração solar, armazenamento de baterias e acionamentos de motores. A substituição de equipamentos sustentará a demanda por equipamentos de comutação convencionais, enquanto a gestão de energia renovável exigirá sistemas de comutação mais avançados. Isso confere vantagem aos fornecedores de gama completa em projetos que incluem equipamentos padrão e inteligentes.
Expansão da Densidade de Energia em Data Centers e IA
O mercado de componentes elétricos industriais se beneficia dos data centers de IA porque a maior densidade de energia por rack exige equipamentos mais robustos de distribuição, proteção e comutação. A NVIDIA especificou uma carga de 120 kW a 130 kW por rack GB200 NVL72, em comparação com menos de 20 kW para gerações anteriores, o que aumenta as exigências sobre os equipamentos elétricos de suporte. O portfólio de corrente contínua da ABB é projetado para distribuição de 800 VCC em grandes instalações de IA e afirma que essa abordagem pode melhorar a eficiência energética em mais de 5%. Os longos prazos de entrega de transformadores tornam os equipamentos de comutação modulares pré-fabricados e pré-certificados mais relevantes para os cronogramas de projetos. Essa demanda fortalece o mercado de componentes elétricos industriais para fornecedores que podem oferecer equipamentos testados e resilientes com confiabilidade de fornecimento. Fornecedores que conseguem reduzir o tempo de instalação sem diminuir os requisitos de conformidade tendem a receber mais atenção dos desenvolvedores.
Eletrificação Industrial e Mandatos de Eficiência Energética
A política de eletrificação cria demanda de substituição no mercado de componentes elétricos industriais porque os sistemas mais antigos nem sempre conseguem atender às modernas necessidades de eficiência e monitoramento. A Comissão Europeia declarou que 60% da demanda industrial atual de energia por combustíveis fósseis poderia ser eletrificada com tecnologias comercialmente disponíveis[2]. A Comissão Europeia também propôs a Lei Aceleradora Industrial em março de 2026, incluindo considerações de conteúdo local e baixo carbono para contratações públicas. A Diretiva de Desempenho Energético dos Edifícios apoia caminhos de renovação que podem aumentar o uso de painéis inteligentes e equipamentos elétricos relacionados. Os requisitos de política acrescentam demanda além dos gastos normais de manutenção e tornam a certificação uma parte importante das decisões de compra. Programas industriais semelhantes na Índia e na Coreia do Sul ampliam a base geográfica para equipamentos eletricamente eficientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Cobre, Alumínio, Semicondutores e Terras Raras | -1.90% | Global; mais aguda na América do Norte e Europa devido à dependência de importações | Curto prazo (≤2 anos) |
| Requisitos Complexos de Qualificação e Conformidade | -1.30% | Europa (IEC/CE/EN) e América do Norte (UL/CSA) mais intensivos | Médio prazo (2-4 anos) |
| Exposição ao Prazo de Entrega de Componentes Críticos de Rede Elétrica | -0.90% | América do Norte e Europa; prazos de entrega de transformadores superiores a 36 meses | Curto prazo (≤2 anos) |
| Obsolescência de Componentes Legados e Custos de Fornecimento Duplo | -0.70% | Global; maior exposição a custos em mercados maduros (EUA, Alemanha, Japão) | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Cobre, Alumínio, Semicondutores e Terras Raras
Os custos de materiais limitam o mercado de componentes elétricos industriais porque cobre, alumínio, semicondutores e insumos de terras raras são utilizados em produtos de proteção e conexão. O J.P. Morgan previu o cobre a 10.500 USD por tonelada métrica para 2026 e o alumínio a 3.800 USD por tonelada métrica no terceiro trimestre de 2026[3]. Os fabricantes com contratos de preço fixo enfrentam pressão quando vários custos de insumos sobem ao mesmo tempo. Os aumentos de preços só podem ser repassados onde os contratos o permitem, gerando resultados diferentes entre os grupos de clientes. O mercado de componentes elétricos industriais, portanto, permanece exposto quando os termos contratuais não acompanham os custos voláteis dos insumos.
Requisitos Complexos de Qualificação e Conformidade
Os requisitos de qualificação retardam o mercado de componentes elétricos industriais quando os fornecedores precisam atender a diversas normas técnicas antes que os produtos possam ser aprovados. A IEC 61643 exige testes para dispositivos de proteção contra surtos, enquanto a IEC SRD 63317:2025 acrescenta considerações sobre sistemas de corrente contínua de baixa tensão. As restrições ao SF₆ em equipamentos de comutação de média tensão também exigem o redesenho de produtos e novas atividades de certificação na Europa. A ABB declarou que seu produto HiPerGuard recebeu a certificação UL 9540 para sua classe, demonstrando o valor dos equipamentos aprovados em sistemas vinculados a baterias[4]. Os dispositivos em rede também podem exigir alinhamento com a norma de cibersegurança IEC 62443, além dos requisitos do sistema de energia. O tempo e os custos resultantes favorecem fornecedores maiores que conseguem manter certificações em diversas regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Proteção contra Surtos Lidera o Crescimento, Interruptores Ancoram a Base
No mercado de componentes elétricos industriais, os interruptores detinham 26,4% da participação global em 2026, refletindo seu uso em quadros de distribuição, painéis de controle e sistemas de automação. Essa ampla base instalada vincula a demanda por interruptores à maioria dos investimentos em infraestrutura industrial. Acessórios de fiação e cabos, conectores e terminais, e produtos relacionados fornecem demanda secundária importante porque os sistemas elétricos precisam de conexões confiáveis, além de dispositivos de controle. A Siemens expandiu seu portfólio SENTRON ECPD com monitoramento de corrente residual que suporta detecção contínua de corrente de fuga. Esses produtos mostram como a proteção de circuitos está evoluindo para diagnósticos contínuos em aplicações como data centers e instalações farmacêuticas. Os equipamentos básicos ainda respondem por grande parte do volume, mas as funções de diagnóstico podem aumentar o valor por instalação.
No mercado de componentes elétricos industriais, os dispositivos de proteção contra surtos têm previsão de crescimento a um CAGR de 13,3% até 2032, a taxa mais rápida entre as categorias de produtos. Os sistemas solares, de armazenamento de baterias e de carregamento de veículos elétricos introduzem condições de tensão transitória que os sistemas de proteção de corrente alternada mais antigos não foram projetados para gerenciar. A Semtech lançou o TDS2621LP SurgeSwitch para barramentos de energia de 24V CC em robôs colaborativos e manufatura automatizada, com conformidade com surtos IEC 61000-4-5 em uma área de 1,6 mm². Os quadros de distribuição também podem se beneficiar de reformas em edifícios comerciais no âmbito da Diretiva de Desempenho Energético dos Edifícios. Caixas de junção e invólucros continuam sendo importantes em data centers modulares, onde unidades padronizadas com classificação IP podem reduzir o tempo de instalação. Os fornecedores de produtos, portanto, precisam tanto de componentes estabelecidos quanto de soluções adequadas para sistemas de corrente contínua e gerenciados digitalmente.
Por Forma: Inteligente e Conectado Perturba, Mecânico Padrão Persiste
No mercado de componentes elétricos industriais, os produtos mecânicos padrão detinham 59,1% da receita global em 2026 porque os sites industriais possuem uma grande base instalada de conjuntos mecânicos. Muitos desses ativos permanecem em serviço por 15 a 25 anos, o que cria demanda de substituição constante. A modernização de instalações existentes sustenta o volume contínuo porque os usuários frequentemente substituem equipamentos por equivalentes primeiro. A Schneider Electric expandiu seus módulos de energia pré-fabricados para infraestrutura pronta para IA, com módulos padronizados fornecendo até 2,5 MW por contêiner. Os equipamentos modulares e plug-on são especialmente relevantes quando data centers e subestações precisam ser instalados rapidamente. A Siemens também introduziu um soft starter SIRIUS recondicionado com até 50% menos emissões de CO₂ do que um dispositivo novo, o que mostra como os fornecedores podem estender a vida útil dos produtos enquanto atendem às necessidades de sustentabilidade.
Os produtos inteligentes e conectados têm previsão de crescimento a um CAGR de 15,4% até 2032, tornando-os o segmento de forma de crescimento mais rápido. Diagnósticos remotos, monitoramento de energia e resposta à demanda requerem equipamentos capazes de trocar dados operacionais utilizáveis. O mercado de componentes elétricos industriais recompensa cada vez mais produtos que atuam tanto como dispositivos de comutação quanto como fontes de dados. Os requisitos de aquisição em rede também aumentam a importância do alinhamento com as normas IEC 62443 e IEC 61850 para fornecedores que atendem à infraestrutura crítica. Os produtos inteligentes não substituem os equipamentos mecânicos imediatamente porque muitas instalações mantêm longos ciclos de substituição. Em vez disso, cada projeto de modernização cria uma oportunidade de adicionar conectividade onde ela oferece um benefício claro de manutenção ou gestão de energia.
Por Tecnologia: Conectado por IoT Ganha Terreno sobre a Base Eletromecânica
No mercado de componentes elétricos industriais, a tecnologia eletromecânica detinha 58,7% da receita global em 2026, sustentada por sua extensa base instalada em ambientes industriais e de infraestrutura. Essa base sustenta a demanda recorrente de substituição à medida que os sistemas chegam ao fim de sua vida útil. Os produtos eletrônicos e de estado sólido atendem a aplicações que exigem maior velocidade de comutação, menor desgaste mecânico ou ciclos de operação mais frequentes. A tecnologia sem fio e baseada em protocolos é útil na gestão de edifícios e em microrredes, onde a instalação de novos cabos de controle pode ser dispendiosa. A IEC SRD 63317:2025 apoia considerações de projeto independentes de fornecedor para sistemas industriais de corrente contínua de baixa tensão. O mix de tecnologias mudará gradualmente porque os equipamentos existentes permanecem em serviço enquanto as novas instalações favorecem maior controle digital.
No mercado de componentes elétricos industriais, a tecnologia conectada por IoT tem previsão de crescimento a um CAGR de 14,2% até 2032, à medida que a manutenção preditiva e a gestão de energia se tornam mais comuns. Esses sistemas permitem que os componentes forneçam dados de condição, além de realizar funções de comutação ou proteção. O portfólio de corrente contínua Infinitus da ABB é sustentado por mais de 700 patentes e estende sua colaboração com a NVIDIA para a arquitetura de energia de 800 VCC. Essa abordagem integra conectividade e proteção de corrente contínua em um sistema de energia de data center mais amplo. Os projetos habilitados para IoT podem criar diferenciação útil, mas também aumentam os requisitos de cibersegurança e certificação. Fornecedores com interoperabilidade comprovada estão melhor posicionados para atender instalações que precisam de monitoramento confiável em muitos dispositivos.
Análise Geográfica
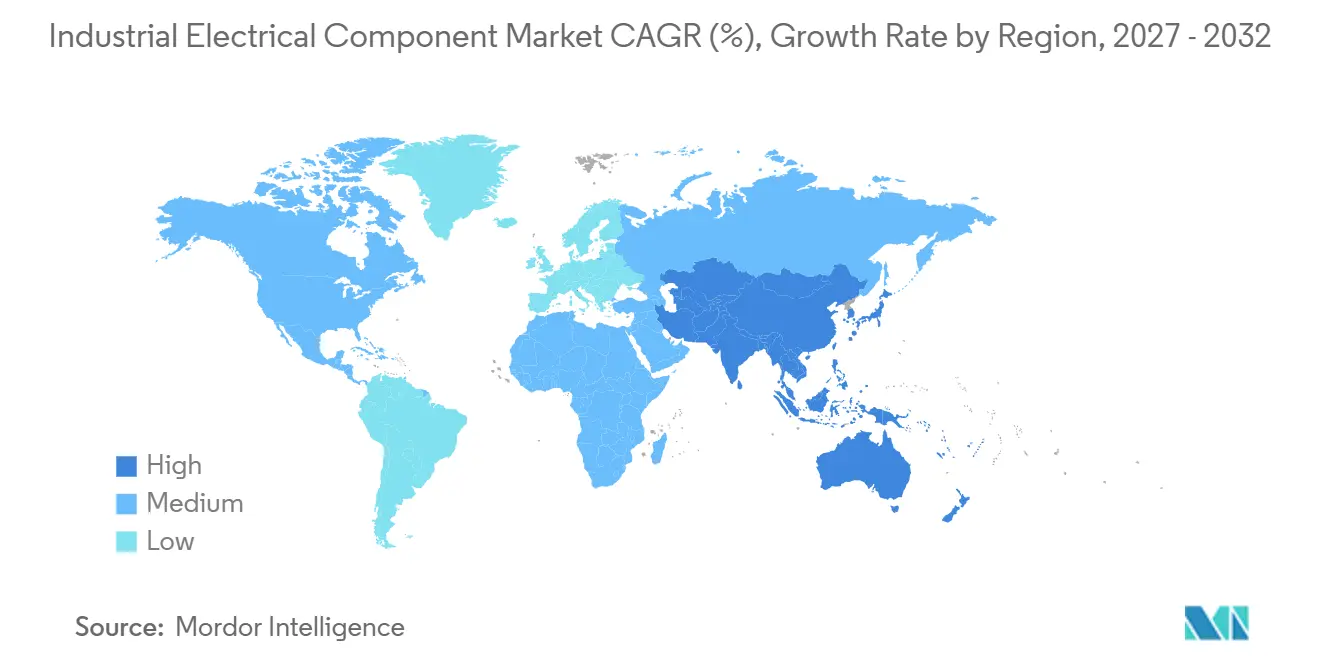
A Ásia-Pacífico detinha 42,3% da participação do mercado de componentes elétricos industriais em 2026 e tem previsão de expansão a um CAGR de 13,7% até 2032. O mercado regional de componentes elétricos industriais combina investimento em manufatura, gastos em infraestrutura elétrica, implantação de energias renováveis e expansão da capacidade de data centers. A Associação Japonesa de Fabricantes de Equipamentos Elétricos previu a produção de equipamentos de controle de comutação e equipamentos de comutação para o exercício fiscal de 2026 em JPY 1,8 trilhão, equivalente a 12,0 bilhões de USD pela taxa fornecida no rascunho, e crescimento anual de 6,8%. A fabricação de semicondutores e o investimento em data centers são importantes fontes de demanda no Japão. Índia, Vietnã, Indonésia e Tailândia também se beneficiam da relocalização de manufatura e da nova capacidade industrial. A ABB anunciou um investimento de 75 milhões de USD na Índia para expandir a manufatura e a pesquisa e desenvolvimento em tecnologias de eletrificação e automação.
A América do Norte é sustentada por grandes programas de construção de data centers que requerem equipamentos de comutação, quadros de distribuição e equipamentos de proteção contra surtos. O mercado de componentes elétricos industriais na Europa é reforçado pelo Pacote de Redes Europeias e pelas medidas de eletrificação industrial. Alemanha, França e Reino Unido continuam sendo as principais fontes de gastos, enquanto a Polônia se beneficia do investimento em data centers e das atualizações de automação industrial. A Diretiva de Desempenho Energético dos Edifícios cria um caminho de renovação separado para quadros de distribuição inteligentes e acessórios de fiação. Os compradores norte-americanos atribuem particular importância à certeza de entrega porque equipamentos de energia crítica podem afetar os cronogramas de construção. Os compradores europeus também precisam de equipamentos que atendam aos novos requisitos de eficiência, ambientais e de digitalização.
A América do Sul e o Oriente Médio e África são contribuintes menores, mas permanecem estruturalmente importantes para o mercado de componentes elétricos industriais. O Brasil é sustentado pelo investimento no setor de energia e pelos programas de transição energética. A Arábia Saudita e os Emirados Árabes Unidos geram demanda por meio de atividades em cidades inteligentes, eletrificação de zonas industriais e integração de energia renovável. Esses projetos exigem que os fornecedores atendam aos requisitos da IEC e às normas locais de conformidade. O Marrocos está se tornando um local de manufatura próximo para exportações europeias. Egito e África do Sul sustentam a demanda de substituição de ciclo mais longo para infraestrutura de distribuição de rede elétrica. Essas regiões podem oferecer oportunidades de crescimento para fornecedores que equilibrem produtos certificados com preços acessíveis e serviço local.
Cenário Competitivo
O segmento premium do mercado de componentes elétricos industriais é moderadamente concentrado em torno de ABB, Schneider Electric, Siemens, Eaton e Legrand. Essas empresas possuem portfólios amplos em equipamentos de comutação, proteção de circuitos e sistemas de energia para data centers, além de canais de distribuição estabelecidos. Sua escala as ajuda a atender projetos complexos que exigem componentes coordenados e conformidade documentada. A Hubbell concluiu sua aquisição de 3,00 bilhões de USD da NSI Industries em junho de 2026, adicionando mais de 15.000 conexões elétricas, conectores e produtos de gestão de cabos com marca registrada. A movimentação amplia a presença da Hubbell em aplicações de data centers e eletrificação. A Legrand adquiriu a Kratos Industries em fevereiro de 2026 e investiu na Accelsius para adicionar capacidades de média tensão e gestão térmica para clientes de energia crítica.
A diferenciação tecnológica está se tornando mais significativa no mercado de componentes elétricos industriais à medida que os clientes buscam entrega mais rápida, capacidade de corrente contínua e maior visibilidade do sistema. A Schneider Electric apresentou equipamentos de comutação de média tensão definidos por software em setembro de 2026 e declarou que podem permitir pedidos até 3× mais rápidos e comissionamento até 2× mais rápido do que sistemas personalizados. A tecnologia foi testada em uma instalação de colocation da Equinix. A ABB utiliza sua plataforma Infinitus e a colaboração com a NVIDIA para se posicionar na arquitetura de corrente contínua para data centers de IA. A Siemens introduziu produtos de proteção e comutação de corrente contínua para data centers, armazenamento de baterias, integração de energias renováveis e fábricas de IA. Essas ações mostram que os fornecedores de componentes estão respondendo a necessidades mais amplas do sistema de energia, em vez de vender apenas dispositivos isolados.
Os mercados sensíveis a preços oferecem espaço no mercado de componentes elétricos industriais para fornecedores chineses e indianos, incluindo a CHINT e fabricantes focados em IoT, especialmente na Ásia-Pacífico e no Oriente Médio e África. Suas ofertas de menor custo podem pressionar os fornecedores europeus estabelecidos, que têm custos estruturais mais elevados. Ao mesmo tempo, a conformidade com a IEC 62443 pode se tornar uma barreira nas contratações de infraestrutura crítica porque os compradores precisam de garantias de cibersegurança para dispositivos em rede. A aquisição da Avtron Power Solutions pela Legrand em outubro de 2025 adicionou capacidades de banco de carga e qualidade de energia para data centers. Especialistas focados retêm oportunidades em proteção contra surtos nativa de IoT e equipamentos de comutação de borda modulares. A Rockwell Automation permanece como uma empresa limtrofe para este escopo porque sua oferta principal está centrada em software de automação industrial, controladores programáveis, interfaces e acionamentos, em vez das categorias de componentes elétricos definidas. A Socomec e a Mersen são substituições mais próximas porque seus portfólios incluem comutação de energia crítica, proteção de circuitos, fusíveis e proteção contra surtos.
Líderes do Setor de Componentes Elétricos Industriais
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Schneider Electric apresentou o primeiro equipamento de comutação de média tensão totalmente definido por software do mundo no YOTTA 2026 em Las Vegas, proporcionando pedidos até 3× mais rápidos e comissionamento até 2× mais rápido em comparação com sistemas personalizados, já testado com a Equinix em uma instalação de colocation em operação. A disponibilidade comercial mais ampla está prevista para 2028.
- Agosto de 2026: A Semtech Corporation lançou o TDS2621LP SurgeSwitch para barramentos de energia de 24V CC em robôs colaborativos e manufatura automatizada, oferecendo conformidade com surtos IEC 61000-4-5 em uma área de 1,6 mm².
- Junho de 2026: A Hubbell Incorporated concluiu sua aquisição de 3,00 bilhões de USD da NSI Industries, adicionando mais de 15.000 conexões elétricas, conectores e produtos de gestão de cabos com marca registrada.
- Abril de 2026: A ABB introduziu o HiPerGuard 34,5kV para data centers de IA, permitindo conexão direta à rede na tensão de distribuição sem conversão de redução de tensão.
Escopo do Relatório Global do Mercado de Componentes Elétricos Industriais
Os Componentes Elétricos Industriais referem-se a cabos, fios, equipamentos de comutação, lâmpadas, disjuntores, invólucros, painéis, unidades de distribuição de energia, painéis de energia remota, quadros de distribuição e transformadores de média e baixa tensão, entre outros, que em conjunto desempenham um papel crucial na facilitação e no controle do fluxo de energia para diversas unidades industriais.
O Mercado de Componentes Elétricos Industriais é segmentado por produto, forma, tecnologia e geografia. Por produto, o mercado é segmentado em interruptores, tomadas, dispositivos de proteção de circuitos, quadros de distribuição e unidades de consumo, fiação e acessórios de cabos, conectores e terminais, caixas de junção e invólucros, dispositivos de proteção contra surtos e outros produtos. Por forma, o mercado é segmentado em mecânico padrão, inteligente e conectado, modular e outras formas. Por tecnologia, o mercado é segmentado em eletromecânico, eletrônico, conectado por IoT, sem fio e outras tecnologias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de componentes elétricos industriais em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Interruptores |
| Tomadas e Receptáculos |
| Dispositivos de Proteção de Circuitos |
| Quadros de Distribuição e Unidades de Consumo |
| Fiação e Acessórios de Cabos |
| Conectores e Terminais |
| Caixas de Junção e Invólucros |
| Dispositivos de Proteção contra Surtos |
| Outros Produtos |
| Mecânico Padrão |
| Inteligente e Conectado |
| Modular e Plug-On |
| Outras Formas |
| Eletromecânico |
| Eletrônico e Estado Slido |
| Conectado por IoT |
| Sem Fio e Baseado em Protocolos |
| Outras Tecnologias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Produto | Interruptores | |
| Tomadas e Receptáculos | ||
| Dispositivos de Proteção de Circuitos | ||
| Quadros de Distribuição e Unidades de Consumo | ||
| Fiação e Acessórios de Cabos | ||
| Conectores e Terminais | ||
| Caixas de Junção e Invólucros | ||
| Dispositivos de Proteção contra Surtos | ||
| Outros Produtos | ||
| Por Forma | Mecânico Padrão | |
| Inteligente e Conectado | ||
| Modular e Plug-On | ||
| Outras Formas | ||
| Por Tecnologia | Eletromecânico | |
| Eletrônico e Estado Slido | ||
| Conectado por IoT | ||
| Sem Fio e Baseado em Protocolos | ||
| Outras Tecnologias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os componentes elétricos industriais?
O mercado de componentes elétricos industriais tem previsão de crescimento a um CAGR de 12,86% de 2027 a 2032, atingindo 20,65 bilhões de USD.
Qual categoria de produto está crescendo mais rapidamente?
Os dispositivos de proteção contra surtos têm previsão de expansão a um CAGR de 13,3% até 2032, sustentados por aplicações de energia solar, armazenamento de baterias e carregamento de veículos elétricos.
Por que os componentes elétricos inteligentes estão crescendo mais rapidamente do que os equipamentos padrão?
Os produtos inteligentes e conectados têm previsão de crescimento a um CAGR de 15,4% à medida que as instalações exigem diagnósticos remotos, monitoramento de energia e resposta à demanda.
Qual região lidera a demanda por componentes elétricos industriais?
A Ásia-Pacífico detinha 42,3% de participação em 2026 e tem previsão de crescimento a um CAGR de 13,7% até 2032.
Como os data centers de IA estão afetando a demanda por equipamentos elétricos?
A maior densidade de energia por rack aumenta a demanda por quadros de distribuição, equipamentos de comutação, proteção de circuitos, proteção contra surtos e sistemas de energia em corrente contínua.
Qual é o principal desafio enfrentado pelos fornecedores de equipamentos?
O aumento dos custos de cobre, alumínio, semicondutores e conformidade pode pressionar as margens e prolongar os ciclos de qualificação de produtos.