
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Wachstumsrate | 2.49 % |
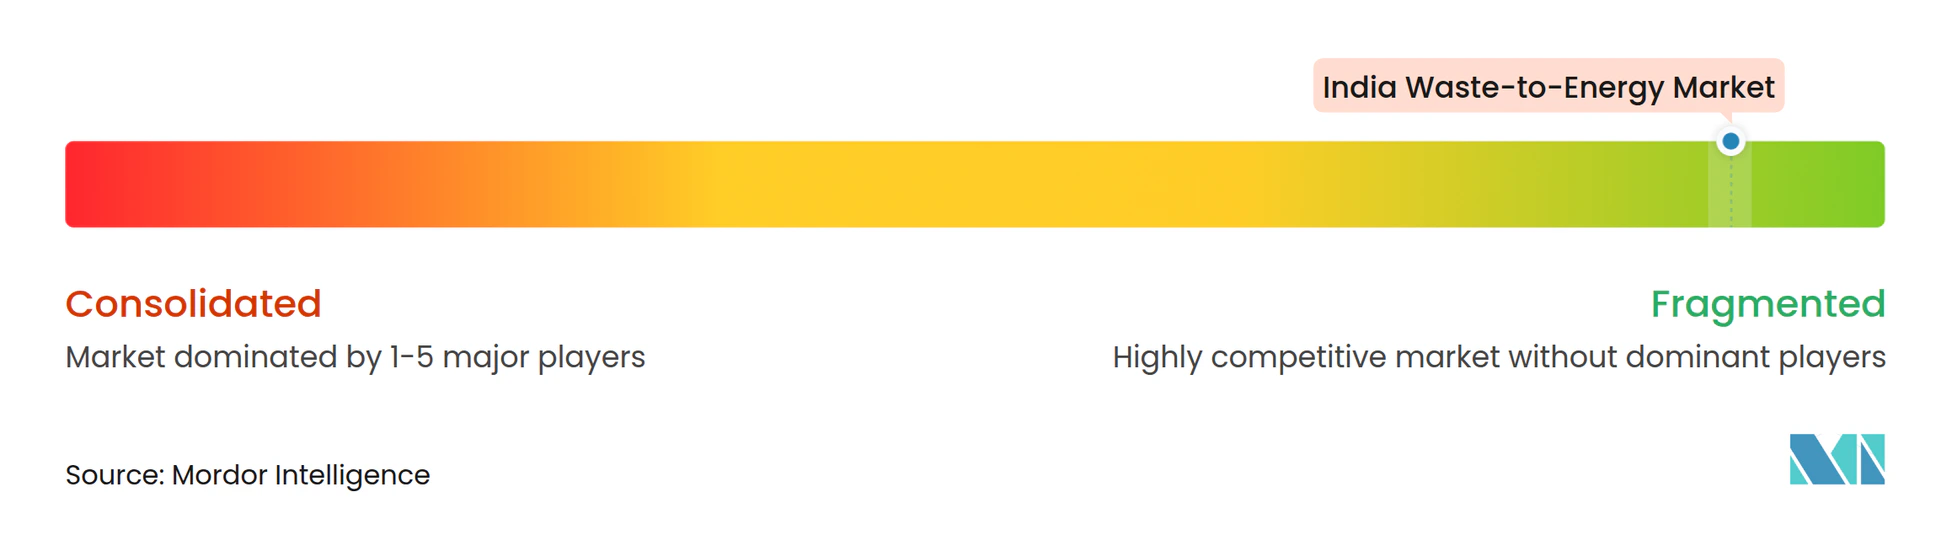
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
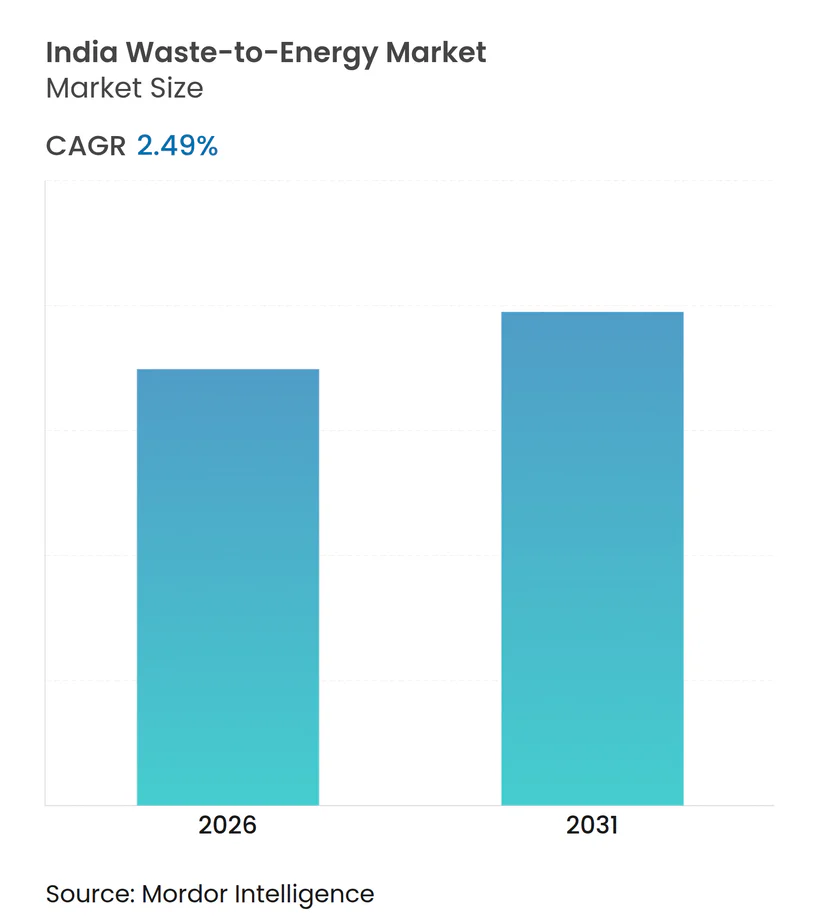
Analyse des indischen Abfall-zu-Energie-Marktes von Mordor Intelligence
Es wird erwartet, dass der indische Markt für Abfall-zu-Energie im Prognosezeitraum eine CAGR von 2,49 % verzeichnet.
Indiens Abfall-zu-Energie-Sektor durchläuft einen bedeutenden technologischen Wandel, mit einem starken Fokus auf Emissionskontroll- und Überwachungssysteme. Die meisten Abfall-zu-Energie-Anlagen haben fortschrittliche Technologien zur Luftreinhaltung implementiert, darunter Rauchgasbehandlungssysteme und Temperaturregelung in Verbrennungskammern. Die Anlagen sind nun mit Online-Emissionsüberwachungssystemen ausgestattet, die eine Echtzeitanalyse von Emissionsdaten ermöglichen und die Einhaltung von Umweltvorschriften erheblich verbessern. Laut NITI Aayog hat Indien das Potenzial, Abfall-zu-Energie-Anlagen mit einer Kapazität von 5,7 Gigawatt unter Nutzung verschiedener Abfallströme zu errichten, von städtischem Feststoffabfall bis hin zu landwirtschaftlichen Rückständen.
Die Branche erlebt einen Paradigmenwechsel hin zu dezentralisierten erneuerbaren Energieanlagen, insbesondere in ländlichen und netzfernen Gemeinden. Stand März 2022 hatte Indien rund 5,08 Millionen kleine Biogasanlagen zur Erzeugung von Biogas und Bio-CNG errichtet, was die wachsende Verbreitung kleinerer Abfall-zu-Energie-Lösungen verdeutlicht. Diese modularen Biogasanlagen erweisen sich als wirtschaftlich rentabler, insbesondere in ländlichen Gebieten, und können teilweise von lokalen Gemeinschaften finanziert werden, was sie zu einer attraktiven Lösung für die Bewältigung von Abfallmanagement- und Energiebedürfnissen macht.
Abfallcharakterisierung und Abfallverarbeitungstechnologien entwickeln sich weiter, um Indiens einzigartige Herausforderungen bei der Abfallzusammensetzung zu bewältigen. Laut dem Zentralen Umweltkontrollausschuss besteht Siedlungsabfall typischerweise zu 40–45 % aus organischen Bestandteilen und zu 20–30 % aus inerten Bestandteilen, wobei der Rest Kunststoffe, Papier und andere Materialien umfasst. Dies hat zu Innovationen in der Abfallverarbeitungstechnologie geführt, einschließlich der Entwicklung von Hochleistungs-Biomethanisierungstechnologie auf Basis der anaeroben Vergärung mit Gasliftreaktor-Technologie, die erfolgreich für die Behandlung von organischem Feststoffabfall unter gleichzeitiger Erzeugung von Biogas und Biodünger getestet wurde.
Das Segment Recycling und Materialrückgewinnung erlebt bedeutende Fortschritte, mit zunehmendem Fokus auf die Verbesserung der Verwertungsquoten in verschiedenen Abfallströmen. Laut der Internationalen Vereinigung für Feststoffabfallwirtschaft (ISWA) haben die Materialverwertungsquoten vielversprechende Trends gezeigt, wobei die Kunststoffverwertung 60 %, Papier 30 % und Metall zwischen 20–25 % erreicht. Der Sektor hat eine bemerkenswerte Beteiligung des Privatsektors erlebt, beispielhaft durch jüngste Entwicklungen wie die Einweihung der Abfallrecyclinganlage der Huhtamaki Foundation in Khopoli, Maharashtra, die täglich etwa 1.600 Kilogramm flexiblen Kunststoffabfall nach dem Verbrauchergebrauch verarbeitet und damit das wachsende industrielle Engagement für Abfallmanagementlösungen demonstriert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im indischen Abfall-zu-Energie-Markt
Wachsende städtische Bevölkerung und Abfallerzeugung
Indiens rasch wachsende städtische Bevölkerung hat eine beispiellose Herausforderung im Abfallmanagement geschaffen, insbesondere in Megastädten und Ballungsräumen mit hoher Bevölkerungsdichte. Die Zusammensetzung des städtischen Feststoffabfalls, bestehend aus 40–45 % organischen Bestandteilen und 20–30 % inerten Bestandteilen, stellt sowohl eine Herausforderung als auch eine Chance für die Abfall-zu-Energie-Umwandlung dar. Dieser erhebliche organische Anteil, kombiniert mit dem zunehmenden Abfallaufkommen in städtischen Gebieten, bietet eine konstante Rohstoffversorgung für Abfall-zu-Energie-Anlagen und treibt das Marktwachstum voran.
Die eskalierenden Abfallmanagementprobleme in städtischen Gebieten, gekennzeichnet durch überfüllte Deponien und begrenzten Platz für die Abfallentsorgung, haben die Einführung effizienterer nachhaltiger Abfallmanagementlösungen erforderlich gemacht. Herkömmliche Deponien in Großstädten erreichen schnell ihre Kapazitätsgrenzen, was einen dringenden Bedarf an alternativen Abfallentsorgungsmethoden schafft. Diese Situation hat Abfall-zu-Energie-Technologien als entscheidende Lösung für das städtische Abfallmanagement positioniert und bietet den doppelten Vorteil der Abfallmengenreduzierung und der Energieerzeugung aus ansonsten ungenutztem Abfallmaterial.
Staatliche Unterstützung und Initiativen
Der proaktive Ansatz der indischen Regierung bei der Förderung von Abfall-zu-Energie-Projekten ist zu einem bedeutenden Markttreiber geworden, beispielhaft durch die Initiativen des Ministeriums für Wohnungswesen und Stadtangelegenheiten zur Erweiterung des Sektors. Stand März 2022 beherbergt das Land rund 249 betriebsbereite Abfall-zu-Energie-Anlagen mit einer Eingangskapazität von 0,074 Lakh Tonnen pro Tag, was das Engagement der Regierung für die Entwicklung dieses Sektors demonstriert. Darüber hinaus spiegelt der Bau von 44 weiteren Abfall-zu-Energie-Anlagen, wie vom Ministerium für Wohnungswesen und Stadtangelegenheiten berichtet, die starke staatliche Unterstützung für den Ausbau der Infrastruktur der Branche wider.
Die Umsetzung unterstützender Politiken und Vorschriften hat ein günstiges Umfeld für das Marktwachstum geschaffen. So hat beispielsweise das indische Ministerium für Wohnungswesen und Stadtangelegenheiten ein Mandat erlassen, das Industriebetriebe verpflichtet, mindestens 5 % ihres Kraftstoffbedarfs durch Ersatzbrennstoff zu ersetzen, was einen garantierten Markt für Abfall-zu-Energie-Produkte geschaffen hat. Darüber hinaus beteiligen sich verschiedene Landesregierungen aktiv an Abfall-zu-Energie-Initiativen, wie etwa Keralas Zusammenarbeit mit der Weltbank und der Asiatischen Infrastrukturinvestitionsbank zur Finanzierung von fünf Sanitärdeponierojekten, was die mehrstufige staatliche Unterstützung für die Marktexpansion demonstriert.
Energiebedarf und Umweltbedenken
Der wachsende Energiebedarf der expandierenden indischen Wirtschaft, verbunden mit Umweltbedenken, hat Abfall-zu-Energie als eine tragfähige Lösung für eine nachhaltige Energieerzeugung positioniert. Laut NITI Aayog hat Indien das Potenzial, Abfall-zu-Energie-Anlagen mit einer Kapazität von 5,7 Gigawatt unter Nutzung verschiedener Abfallquellen zu errichten, darunter städtischer Feststoffabfall, Schlachthofabfälle, Destillerieabfälle und Ernterückstände. Dieses erhebliche Potenzial, kombiniert mit dem Engagement des Landes zur Reduzierung der Umweltauswirkungen, hat Abfall-zu-Energie zu einer attraktiven Option sowohl für die Energieerzeugung als auch für das Abfallmanagement gemacht.
Die Umweltvorteile von Abfall-zu-Energie-Technologien sind zunehmend wichtiger geworden, da Indien sich auf nachhaltige Entwicklung konzentriert. Die Fähigkeit des Sektors, das Abfallvolumen erheblich zu reduzieren und gleichzeitig saubere Energie zu erzeugen, hat ihn zu einem wesentlichen Bestandteil von Indiens Umweltstrategie gemacht. Die Verbesserung der Abfallverarbeitungsquoten von 17,97 % im Geschäftsjahr 2016 auf 73 % im Geschäftsjahr 2022 zeigt die wachsende Verbreitung von Abfallverarbeitungstechnologien, einschließlich Abfall-zu-Energie-Lösungen. Dieser Trend wird durch technologische Fortschritte bei Emissionskontrollsystemen und Überwachungstechnologien weiter unterstützt, die dazu beigetragen haben, Umweltbedenken zu begegnen und die Nachhaltigkeitsnachweise des Sektors zu verbessern.
Segmentanalyse
Thermisches Segment im indischen Abfall-zu-Energie-Markt
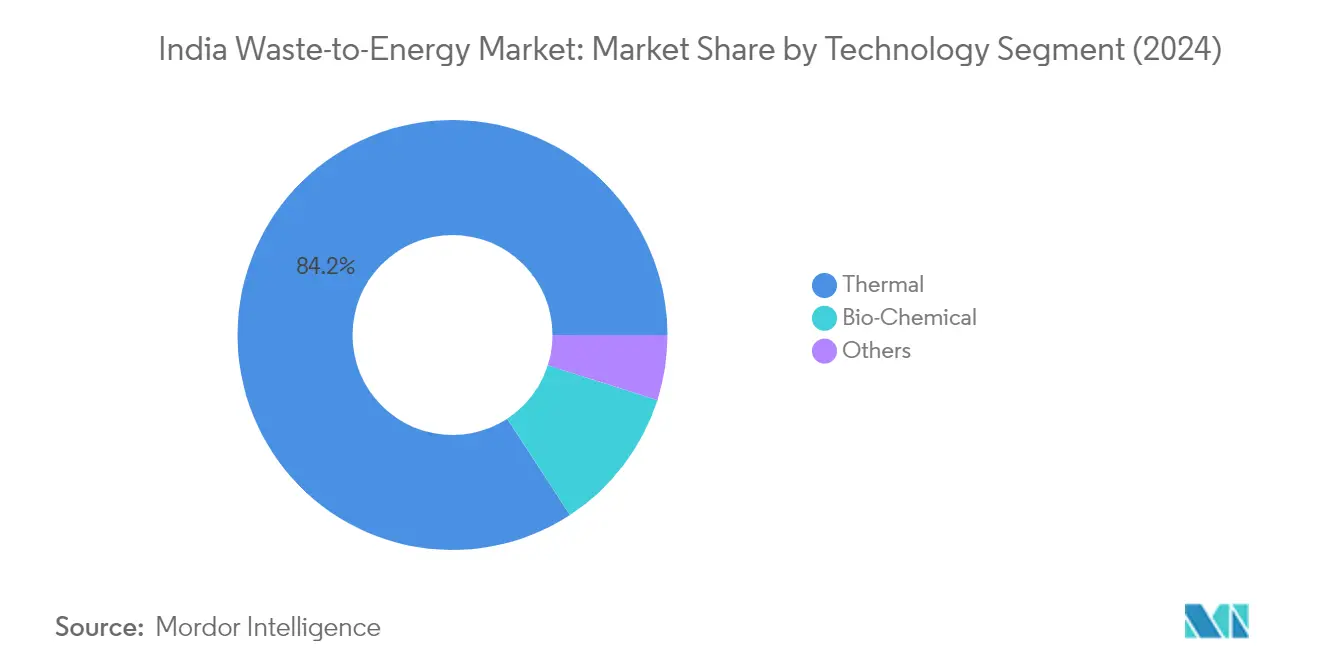
Das thermische Segment dominiert den indischen Abfall-zu-Energie-Markt und macht im Jahr 2025 rund 83,45 % des gesamten Marktanteils aus. Dieses Segment umfasst wichtige Technologien wie Abfallverbrennung, Abfallpyrolyse und Abfallvergasung, wobei die Verbrennung die primäre Methode der Abfallverarbeitung ist. Die Dominanz des Segments wird durch die zunehmende Einführung thermischer Abfallbehandlungstechnologien in den wichtigsten städtischen Zentren Indiens vorangetrieben, unterstützt durch staatliche Initiativen zur Förderung von Abfall-zu-Energie-Projekten. Die thermische Verarbeitung bietet Vorteile wie eine erhebliche Volumenreduzierung von Abfall und eine effiziente Energierückgewinnung, was sie besonders attraktiv für Kommunen macht, die mit großen Mengen an städtischem Feststoffabfall umgehen müssen. Das Wachstum des Segments wird durch technologische Fortschritte bei Emissionskontrollsystemen und verbesserte Betriebseffizienz von thermischen Behandlungsanlagen weiter gestärkt.


Biochemisches Segment im indischen Abfall-zu-Energie-Markt
Das biochemische Segment stellt eine wachsende Chance im indischen Abfall-zu-Energie-Markt dar, angetrieben durch einen zunehmenden Fokus auf nachhaltige Abfallmanagementpraktiken. Dieses Segment nutzt Technologien wie anaerobe Vergärung und Fermentation, um organische Abfälle in Biogas und andere wertvolle Produkte umzuwandeln. Das Segment erlebt eine zunehmende Verbreitung, insbesondere in ländlichen und halbstädtischen Gebieten, wo organische Abfälle einen erheblichen Anteil des Abfallstroms ausmachen. Das Wachstum wird durch staatliche Initiativen zur Förderung dezentralisierter erneuerbarer Energieanlagen und die Fähigkeit des Segments, feuchte organische Abfälle effektiv zu verarbeiten, unterstützt. Darüber hinaus erhöht die Produktion von Biodünger als Nebenprodukt die wirtschaftliche Rentabilität dieser Projekte und macht sie für städtische und ländliche Implementierungen zunehmend attraktiv.
Verbleibende Segmente im Markt für Abfallverarbeitungstechnologie
Das Segment der sonstigen Technologien im Abfall-zu-Energie-Markt umfasst innovative Ansätze wie Bagasse-Kraft-Wärme-Kopplung und Pelletierung. Diese Technologien spielen eine ergänzende Rolle im gesamten Abfallmanagement-Ökosystem, insbesondere in spezialisierten Anwendungen und bestimmten Industriesektoren. Die Bagasse-Kraft-Wärme-Kopplung hat in der Zuckerindustrie bedeutende Anwendung gefunden, während Pelletierung und die Herstellung von Ersatzbrennstoff im industriellen Abfallmanagement an Bedeutung gewinnen. Diese Technologien bieten einzigartige Vorteile bei der Handhabung spezifischer Abfallströme und liefern alternative Ansätze zur Abfallverwertung, was zur Diversifizierung der Abfallbehandlungsoptionen in Indien beiträgt.
Segmentanalyse: Entsorgungsmethode
Abfallverarbeitungssegment im indischen Abfall-zu-Energie-Markt
Die Abfallverarbeitung hat sich als das dominierende Segment im indischen Abfall-zu-Energie-Markt etabliert und beherrscht im Jahr 2024 rund 64 % des Marktanteils. Dieses Segment umfasst verschiedene Technologien, darunter thermische Behandlungsmethoden wie Abfallverbrennung, Abfallpyrolyse und Abfallvergasung sowie biochemische Prozesse. Die Führungsposition des Segments wird durch die zunehmende Einführung fortschrittlicher Abfallverarbeitungstechnologien vorangetrieben, insbesondere in städtischen Gebieten, in denen Kommunen in moderne Abfallbehandlungsanlagen investieren. Der staatliche Vorstoß hin zu wissenschaftlichem Abfallmanagement und Energierückgewinnung aus Abfall hat die Position dieses Segments weiter gestärkt. Darüber hinaus hat der zunehmende Fokus auf die Reduzierung der Deponieabhängigkeit und die Wertschöpfung aus Abfall zu größeren Investitionen in die Abfallverarbeitungsinfrastruktur in den wichtigsten indischen Städten geführt.
Verbleibende Segmente in der Entsorgungsmethode
Die verbleibenden Segmente im Markt für Abfall-zu-Energie umfassen Deponierung und Recycling. Die Deponierung bleibt eine bedeutende Entsorgungsmethode, insbesondere in kleineren Städten und ländlichen Gebieten, in denen eine fortschrittliche Abfallverarbeitungsinfrastruktur begrenzt ist. Es findet jedoch eine schrittweise Abkehr von Deponien statt, bedingt durch Umweltbedenken und Landknappheit in städtischen Gebieten. Das Recyclingsegment spielt, obwohl es einen kleineren Marktanteil aufweist, eine entscheidende Rolle bei der Ressourcenrückgewinnung und Materialerhaltung. Dieses Segment gewinnt aufgrund des wachsenden Bewusstseins für nachhaltige Abfallwirtschaftspraktiken und des staatlichen Drucks hin zu Recycling und Ressourcenrückgewinnung aus Abfallströmen an Bedeutung.
Regulatorisches Umfeld
Indiens Waste-to-Energy-Projekte (WtE) operieren im Rahmen von Politiken zu Siedlungsabfällen und erneuerbaren Energien, die vom Ministry of Environment, Forest and Climate Change (über CPCB-ausgerichtete Vorschriften und Compliance-Systeme für Siedlungsabfälle) und dem Ministry of New and Renewable Energy (MNRE) für zentrale Förderprogramme geleitet werden. Ein wichtiger aktueller Ankerpunkt sind die Solid Waste Management Rules, 2026, bekanntgegeben am 27. Januar 2026 und wirksam ab 1. April 2026, die eine Vier-Strom-Trennung an der Quelle vorschreiben. Diese Änderung wirkt sich unmittelbar auf die Rohstoffqualität, die Vorbehandlungsanforderungen und die Compliance-Erwartungen für WtE-Betreiber aus.
Bei den Förderanreizen ist MNREs Waste to Energy Programme im Rahmen des Umbrella Scheme of the National Bioenergy Programme (2021-22 bis 2025-26) ein zentraler Weg zur Projektförderung. Anträge auf Central Financial Assistance (CFA) wurden bis zum 31. Dezember 2025 über das BioURJA-Portal angenommen, und die Indian Renewable Energy Development Agency Limited (IREDA) ist als Durchführungsbehörde für dieses Waste-to-Energy-Programm benannt. Diese Struktur unterstreicht die Rolle von zinsvergünstigter Finanzierung und programmgebundener Förderfähigkeit für die Projektwirtschaftlichkeit und Bankability.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Waste-to-Energy-Branche in Indien beginnt mit der Abfallerzeugung und Lagerung vor Ort, gefolgt von der Trennung an der Quelle, der primären und sekundären Sammlung sowie dem Transport (häufig über Umladestationen) zu Verarbeitungsknoten wie Material Recovery Facilities (MRFs), Anlagen zur Herstellung von Ersatzbrennstoff (RDF), Biomethanisierungs-/Anaerob-Vergärungsanlagen und thermischen WtE-Anlagen. Rückstände fließen anschließend zu wissenschaftlich betriebenen Deponien. Die Vier-Strom-Trennungsvorschrift der Solid Waste Management Rules, 2026 (wirksam ab 1. April 2026) verschärft die Trenndisziplin vorgelagert und erhöht die Bedeutung von Sammel- und Sortierleistung für einen stabilen Anlagenbetrieb.
Projektumsetzung und -betrieb werden häufig über kommunale Konzessionen und öffentlich-private Partnerschaften (ÖPPs) strukturiert, die Sammlung, Transport, Verarbeitung und Entsorgungsverpflichtungen bündeln. Diese Struktur verknüpft langfristige Cashflows mit Technologie- und Leistungsrisiken. Integrierte Abfallmanagementplattformen von Akteuren wie IL&FS Environmental Infrastructure and Services Ltd (IEISL) spiegeln eine Verschiebung hin zu End-to-End-Servicemodellen wider, die Planung und Analytik mit Verarbeitungsanlagen kombinieren. Die nachgelagerte Monetarisierung hängt von der Abnahme von Strom oder Wärme, der Nachfrage nach RDF oder Co-Processing sowie von Nebenprodukten wie Kompost und Bio-Dünger ab.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im indischen Abfall-zu-Energie-Markt
Der indische Abfall-zu-Energie-Markt ist durch eine Mischung aus inländischen und internationalen Akteuren gekennzeichnet, die sich auf technologischen Fortschritt und operative Exzellenz konzentrieren. Unternehmen investieren zunehmend in innovative Abfallumwandlungstechnologie und Verarbeitungstechnologien, insbesondere in thermische Behandlung und biochemische Umwandlungsmethoden. Strategische Partnerschaften mit Stadtverwaltungen und Regierungsbehörden sind entscheidend für die Sicherung langfristiger Abfallmanagementverträge geworden. Operative Agilität wird durch die Entwicklung modularer und skalierbarer Abfallverarbeitungslösungen demonstriert, die es Unternehmen ermöglichen, sich an unterschiedliche Abfallmengen und -zusammensetzungen anzupassen. Marktführer erweitern ihre geografische Präsenz durch öffentlich-private Partnerschaften und diversifizieren gleichzeitig ihr Dienstleistungsangebot entlang der Wertschöpfungskette im Abfallmanagement. Die Branche erlebt eine wachsende Betonung integrierter nachhaltiger Abfallmanagementlösungen, die Sammel-, Sortier-, Verarbeitungs- und Energieerzeugungskapazitäten kombinieren.
Markt wird von etablierten Infrastrukturspielern dominiert
Die Wettbewerbslandschaft wird hauptsächlich von großen Infrastrukturkonglomeraten mit erheblichen finanziellen Kapazitäten und etablierten Beziehungen zu Regierungsstellen dominiert. Diese Akteure nutzen ihre umfangreiche Erfahrung in den Bereichen Ingenieurwesen, Beschaffung und Bau, um umfassende Abfallmanagementlösungen zu liefern. Die Marktstruktur zeigt ein moderates Konsolidierungsniveau, wobei wichtige Akteure wie A2Z Group, JITF Urban Infrastructure und Ramky Enviro Engineers einen erheblichen Marktanteil halten. Internationale Unternehmen wie Suez Group und Hitachi Zosen Inova haben durch Technologiepartnerschaften und Joint Ventures mit lokalen Unternehmen starke Positionen aufgebaut.
Der Markt erlebt zunehmende Fusions- und Übernahmeaktivitäten, da Unternehmen ihre technologischen Fähigkeiten stärken und ihre geografische Präsenz ausbauen wollen. Große Konglomerate erwerben spezialisierte Abfallmanagementunternehmen, um ihre Serviceportfolios zu erweitern und Zugang zu proprietären Technologien zu erhalten. Der Eintritt internationaler Abfallmanagementunternehmen hat fortschrittliche Technologien und bewährte Betriebspraktiken eingeführt und die allgemeinen Branchenstandards angehoben. Regionale Akteure bilden strategische Allianzen, um mit größeren Unternehmen zu konkurrieren und ihre Marktposition in bestimmten geografischen Gebieten zu behaupten.
Innovation und Integration treiben zukünftigen Erfolg voran
Der Erfolg im Abfall-zu-Energie-Markt hängt zunehmend von technologischer Innovation und der Fähigkeit ab, integrierte Lösungen bereitzustellen. Etablierte Akteure konzentrieren sich auf die Entwicklung proprietärer Technologien für die Abfallsortierung und -verarbeitung und investieren gleichzeitig in intelligente Abfallmanagementsysteme, die IoT und Automatisierung integrieren. Unternehmen stärken ihre Position durch den Aufbau von End-to-End-Kapazitäten, von der Abfallsammlung bis zur Energieerzeugung, und durch die Entwicklung starker Beziehungen zu kommunalen Behörden. Der Markt erlebt eine wachsende Betonung der Einhaltung von Umweltvorschriften und Nachhaltigkeitskennzahlen, was es für Akteure unerlässlich macht, in saubere Technologien und effiziente Verarbeitungsmethoden zu investieren.
Für Neueinsteiger und aufstrebende Akteure liegt der Erfolg darin, Nischensegmente zu identifizieren und spezialisierte Lösungen für spezifische Abfallströme zu entwickeln. Unternehmen konzentrieren sich auf die Entwicklung kosteneffizienter und skalierbarer Lösungen, die für kleinere Kommunen und Industriecluster geeignet sind. Das regulatorische Umfeld wird strenger, mit zunehmendem Fokus auf die Einhaltung von Umweltvorschriften und Betriebseffizienz, was Chancen für technologieorientierte Akteure schafft. Marktteilnehmer erkunden auch innovative Geschäftsmodelle, einschließlich nutzungsbasierter Abrechnung und Umsatzbeteiligungsvereinbarungen, um den hohen Kapitalinvestitionsbedarf und die Betriebskosten im Zusammenhang mit Abfall-zu-Energie-Projekten zu bewältigen.
Marktführer im indischen Abfall-zu-Energie-Sektor
-
Suez Group
-
Abellon Clean Energy Ltd
-
Il&fs Environnemental Infrastructure And Services Limited
-
Ecogreen Energy Pvt. Ltd.
-
A2z Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Das Inkrafttreten der Vier-Strom-Trennung im April 2026 im Rahmen der Solid Waste Management Rules, 2026 schafft einen klareren Bedarf an Systemen zur Trennung an der Quelle, an Upgrades der Sammellogistik sowie an Vorbehandlungs- oder MRF-Kapazitäten. Praktisch dürfte dies die RDF-Qualität verbessern und eine konsistentere Zuführung der organischen Fraktion in die Biomethanisierung unterstützen. Dieser politische Ankerpunkt schafft zudem Chancen für integrierte Auftragsvergabe im Bereich Siedlungsabfallmanagement (Haus-zu-Haus-Sammlung, Transport und Verarbeitung zu Kompost und RDF) sowie für Technologieanbieter, die sich auf Trennung, Zerkleinerung, Trocknung und Emissionsüberwachung konzentrieren und damit zu den strengeren Umweltauflagen passen, die bereits in bestehenden Anlagen umgesetzt werden.
Es gibt auch einen Weg, der Altlasten und höherwertige Rückgewinnung mit besseren Anlagenergebnissen verbindet. MRFs, die mit Biomining-Programmen verknüpft sind, können Recyclingmaterialien gewinnen und die Menge an Inertstoffen reduzieren, die zu WtE-Anlagen gelangen, was die Gesamtsystemleistung verbessert. Circular Economy Parks (CEPs) und Öko-Industriecluster, die von Branchenverbänden wie CII hervorgehoben werden, bieten ein Koordinationsmodell für industrielle Symbiose, bei dem RDF, rückgewonnene Materialien und aus Organik gewonnene Produkte in der Nähe Abnehmer finden können. Zum nachgewiesenen Durchsatz verweist IEISL auf den Betrieb einer euronormenkonformen WtE-Anlage in Ghazipur, Delhi, die über 1,38 Millionen Tonnen Siedlungsabfall verarbeitet – dies kann als Benchmark dienen, wenn Kommunen sich konsistente, besser getrennte Rohstoffe und langfristige Konzessionsstrukturen sichern.
Aktuelle Branchenentwicklungen
- Februar 2026: Der Minister für kommunale Selbstverwaltung von Haryana berichtete, dass die Entsorgung von Altlasten auf der Deponie Bandhwari fortlaufend sei, mit einem Zieltermin für die Fertigstellung des Altlastenmanagements im März 2027, getrennt von der Entwicklung der WtE-Anlage. Der Status wirft regulatorische und finanzierungsbezogene Überlegungen für Bandhwari auf und könnte die Abfolge der WtE-Entwicklung beeinflussen. Einschränkungen im Zusammenhang mit Bandhwari könnten die Tragfähigkeit nahegelegener WtE-Initiativen durch Ressourcenzuweisung und Zeitplandruck beeinträchtigen.
- August 2025: Gegen Abellon Clean Energy Ltd wurde aufgrund von Kreditausfällen ein Insolvenzverfahren nach Section 7 des Insolvency and Bankruptcy Code eingeleitet. Diese Entwicklung wirkt sich auf die WtE-Projektpipeline in Gujarat und die Finanzierungslage eines wichtigen Akteurs im Sektor aus. Sie erhöht das Finanzierungs- und Ausführungsrisiko für kurzfristige WtE-Einführungen in Gujarat und kann Konsolidierungs- oder Veräußerungsdynamiken beschleunigen.
- Februar 2025: Die IFC zog sich formell von der Bereitstellung eines Darlehens über 40 Millionen für vier geplante WtE-Anlagen in Gujarat (Rajkot, Vadodara, Ahmedabad, Jamnagar) zurück. Der Finanzierungsausfall betrifft unmittelbar wichtige WtE-Projekte in Gujarat und verändert die Finanzierungsdynamik des Marktes. Finanzielle Gegenwinde und Verzögerungen bei der großmaßstäblichen WtE-Entwicklung in Gujarat verstärken sich, was die Prüfung der Projekt-Bankability erhöht.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in Indien erzielte Umsatz aus der Umwandlung von Feststoffabfällen in nutzbare Energie (Strom, Wärme oder Kraftstoffe) durch in Betrieb befindliche Abfall-zu-Energie-Anlagen und damit verbundene Umwandlungsdienstleistungen.
Ausschlüsse aus dem Umfang: Nicht enthalten sind die vorgelagerte kommunale Abfallsammlung, allgemeine Deponieoperationen oder eigenständiges Recycling und Kompostierung, die keine Energie erzeugen.
Segmentierungsübersicht
- Technologie
- Thermisch
- Verbrennung
- Pyrolyse
- Vergasung
- Biochemisch
- Andere Technologien
- Thermisch
- Entsorgungsmethode
- Deponie
- Abfallverarbeitung
- Recycling
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit der Kartierung des indischen Abfallstroms und der praktischen Umwandlungswege, die in Gebrauch sind, und gleichen diese Sichtweise dann mit politischen Materialien und der Projektpipeline ab.
Wichtige Eingaben wurden aus nicht kostenpflichtigen Quellen entnommen, wie Veröffentlichungen des Central Pollution Control Board (CPCB), Programmaktualisierungen des Ministry of New and Renewable Energy (MNRE), Erzeugungsstatistiken der Central Electricity Authority (CEA), Dashboards und Hinweise der Mission Swachh Bharat des Ministry of Housing and Urban Affairs (MoHUA) sowie ausgewählte Mitteilungen der staatlichen Umweltkontrollbehörden. Wo relevant, wurden diese durch Projektankündigungen in renommierten Presseorganen, Offenlegungen von Kreditgebern und Entwicklern sowie Unternehmenseinreichungen und Investorenpräsentationen ergänzt. Zur Überprüfung von Zeitplänen, Eigentumsverhältnissen und anlagenspezifischen Details wurden auch kostenpflichtige Abonnements genutzt, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Import-Export-Daten auf Sendungsebene für Geräteflüsse sowie Patentdatenbanken konzentrieren.
Die oben genannten Quellen sind illustrativ und nicht erschöpfend; wir haben während der Datenerhebung, Validierung und Forschungsklärung auch viele andere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Anschließend validieren wir die Desk-Research-Erkenntnisse durch Experteninterviews und strukturierte Umfragen mit Anlagenbetreibern, EPC- und O&M-Stakeholdern, kommunalen Behörden, Regulierungsbehörden und Branchenberatern, die Tarife und Abnahmebedingungen verfolgen. Da es sich um einen ausschließlich auf Indien ausgerichteten Markt handelt, haben wir die Abdeckung auf wichtige städtische Ballungsräume und aufstrebende Städte der zweiten Kategorie ausgewogen, damit Annahmen zu Abfallqualität, Annahmegebühren und Anlagenauslastungsfaktoren überprüft und angepasst werden konnten, bevor das Modell finalisiert wurde.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 21 % |
| Mittlere Ebene: 44 % | Funktions-/Einheitsleiter: 25 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die städtische Abfallerzeugung und Verarbeitungskapazität mit dem Anteil verknüpft, der technisch und kommerziell in Energie umwandelbar ist. Um die Gesamtwerte zu verankern, ergänzen wir die Top-down-Sichtweise durch selektive Bottom-up-Annäherungen, wie etwa Zusammenfassungen der in Betrieb genommenen Kapazität nach Standort, typische Auslastungsbereiche sowie stichprobenartige Umsätze pro Tonne oder pro kWh, die durch Tarif- und Abnahmestrukturen impliziert werden.
Einige praktische Eingaben treiben das Modell an und werden als Hebel behandelt, die während der Validierung erneut überprüft werden. Dazu gehören installierte und im Bau befindliche Abfall-zu-Energie-Kapazität, Anlagenauslastungsfaktor und Ausfallzeitmuster, Abfallzusammensetzung und Feuchtigkeitsgehalt, die die Nettoausbeute beeinflussen, Tor- und Annahmegebührenrealisierungen, wo zutreffend, sowie Stromtarifniveaus (einschließlich Eskalationsklauseln). Wo Daten auf Projektebene unvollständig sind, werden Lücken durch die Verwendung von Durchschnittswerten auf Staatsebene und in Interviews vereinbarten technischen Bereichen geschlossen, gefolgt von Sensitivitätsprüfungen, damit ein einzelner Ausreißer das nationale Gesamtergebnis nicht verzerrt.
Für die Prognose wird eine Szenarioanalyse verwendet, da Genehmigungen, Inbetriebnahmeverzögerungen und die Vertragsgestaltung für Einsatzstoffe den jährlichen Hochlauf stärker verändern können, als eine glatte Kurve vermuten lässt. Annahmen zu neuen Kapazitätszugängen, Hochlaufzeiten und realisierten Preisen werden an dem ausgerichtet, was primäre Befragte unter den aktuellen politischen und Finanzierungsbedingungen für erreichbar halten, und dann in jährliche Marktwerte in USD unter Verwendung eines konsistenten Währungszeitpunkts umgerechnet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe durch mehrere Ebenen geprüft. Wir vergleichen den implizierten Umsatz pro MW und pro Tonne mit unabhängigen Signalen wie gemeldeter Erzeugung, angekündigten Annahmegebühren und beobachtetem Inbetriebnahmefortschritt und überprüfen dann erneut alle starken Sprünge, die nicht mit diesen externen Markierungen übereinstimmen.
Wenn eine Abweichung wesentlich ist, werden die Annahmen erneut geöffnet und die relevanten Experten erneut kontaktiert, insbesondere zu Auslastung, Tarifumsetzung oder Einsatzstoffqualität. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn politische Maßnahmen, größere Anlagenneustarts oder Inbetriebnahmeereignisse den Ausblick verändern. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste verfügbare Sichtweise zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Abfall-zu-Energie in Indien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Abfall-zu-Energie in Indien können sehr unterschiedlich aussehen, selbst wenn das Thema gleich klingt, da der gezählte Umsatzpool und das Messjahr nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, was als monetarisierte Energieumwandlung im Vergleich zu angrenzenden Abfalldienstleistungen behandelt wird und ob angekündigte Projekte gezählt werden, bevor sie tatsächlich in Betrieb sind.
Der Aktualisierungsrhythmus und der Währungszeitpunkt spielen in diesem Markt ebenfalls eine Rolle, da Tarife, Annahmegebühren und Auslastung sich nach der Inbetriebnahme und bei Neustarts verschieben, was den Wert verändern kann, selbst wenn die Kapazität unverändert bleibt. Wenn realisierte Tarifquoten und Laufzeitprüfungen nach einem konsistenten Zeitplan aktualisiert und die USD-Umrechnung auf dasselbe Zeitfenster abgestimmt wird, bleibt der Wert an den Betriebsumsatz gebunden, was bei Mordor Intelligence auf diese Weise gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,10 Milliarden USD (2023) | |
| Branchenverleger A | 2,50 Milliarden USD (2024) | Verwendet einen breiteren Wertpool, der umfassendere Abfallwirtschafts- und Projektpipelinewerte einschließen kann, und kann angekündigte Kapazitäten zählen, ohne auf stabile Betriebsabläufe und realisierte Tarife zu warten. |
| Forschungsgruppe B | 1,05 Milliarden USD (2023) | Stützt sich auf einen einzigen Basisjahrpunkt mit begrenzter Anpassung für Auslastungsschwankungen und Tarifumsetzung, was den Wert unterschätzen kann, wenn Anlagen nach der Inbetriebnahme ihre Laufrate verbessern. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch den Zeitpunkt und das, was als Marktumsatz gezählt wird. Wenn der Umfang auf realisierte Energieumwandlungsumsätze beschränkt und anhand von Betriebssignalen wie Erzeugung und Laufrate überprüft wird, lässt sich das Marktgesamtergebnis leichter auf klare Variablen und wiederholbare Schritte zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle indische Abfall-zu-Energie-Markt?
Es wird prognostiziert, dass der indische Abfall-zu-Energie-Markt während des Prognosezeitraums (2026–2031) einen CAGR von 2,49 % verzeichnet.
Wer sind die wichtigsten Akteure im indischen Abfall-zu-Energie-Markt?
Suez Group, Abellon Clean Energy Ltd, Il&fs Environnemental Infrastructure And Services Limited, Ecogreen Energy Pvt. Ltd. und A2z Group sind die wichtigsten Unternehmen, die im indischen Abfall-zu-Energie-Markt tätig sind.
Welche Jahre deckt dieser indische Abfall-zu-Energie-Markt ab?
Der Bericht deckt die historische Marktgröße des indischen Abfall-zu-Energie-Marktes für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Marktgröße des indischen Abfall-zu-Energie-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.