
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.31 gigawatt |
| Volume do Mercado (2026) | 2.49 gigawatt |
| Volume do Mercado (2031) | 3.65 gigawatt |
| Taxa de crescimento (2026 - 2031) | 7.92 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Solar em Telhados da África do Sul por Mordor Intelligence
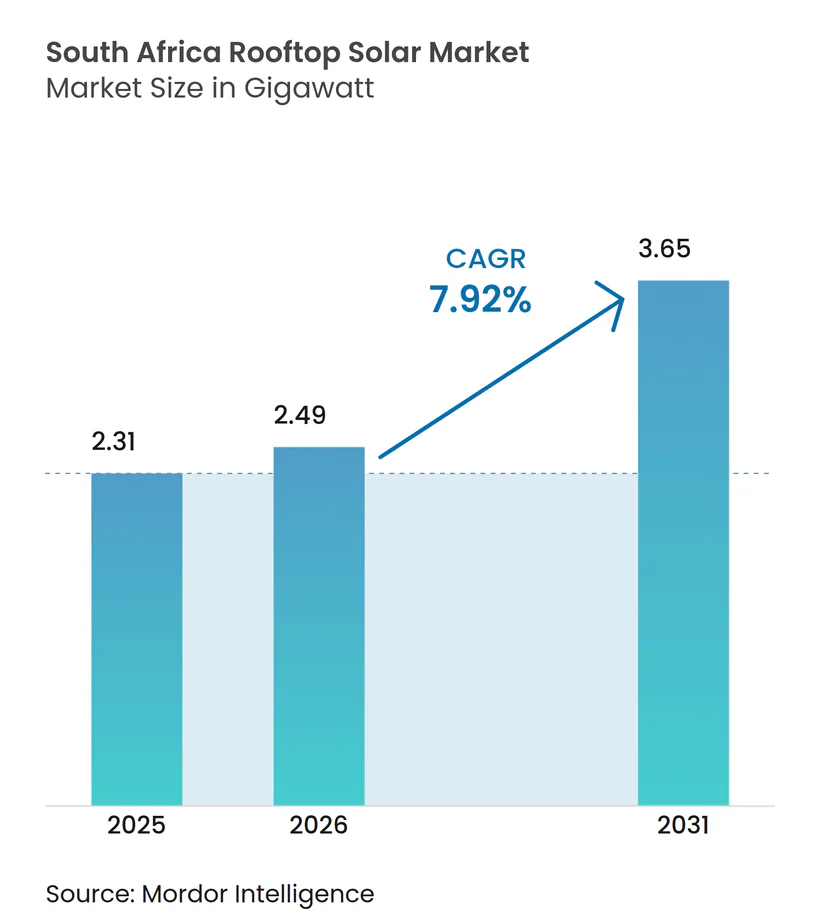
O tamanho do mercado de Energia Solar em Telhados da África do Sul em 2026 é estimado em 2,49 gigawatts, crescendo a partir do valor de 2025 de 2,31 gigawatts, com projeções para 2031 mostrando 3,65 gigawatts, crescendo a um CAGR de 7,92% no período de 2026 a 2031.
Embora o mercado estudado tenha sido negativamente impactado pela pandemia de COVID-19 em 2020, recuperou e atingiu os níveis pré-pandemia. O crescente apoio governamental e a redução dos custos de aquisição, instalação e manutenção de painéis solares em telhados deverão apoiar a adoção de energia solar fotovoltaica e sistemas associados na África do Sul, impulsionando o crescimento do mercado de energia solar fotovoltaica em telhados no país durante o período de previsão. No entanto, o elevado custo dos sistemas solares em telhados e a necessidade associada de baterias para armazenamento de energia elétrica deverão restringir o crescimento do mercado.
Os crescentes apagões no país estão a provocar uma crise de energia elétrica. O aumento da procura por energia contínua deverá criar diversas oportunidades para os intervenientes no mercado da África do Sul, de forma a colmatar o desfasamento entre a oferta e a procura.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Energia Solar em Telhados da África do Sul
Espera-se que o Segmento Comercial e Industrial Domine o Mercado
Em 2021, os setores comercial e industrial representavam mais de 50% das instalações solares em telhados na África do Sul. Políticas de apoio e o desenvolvimento de tecnologias inovadoras são necessários para o crescimento do setor comercial e industrial. Os decisores políticos sul-africanos precisam de planear sistemas de energia solar em telhados com armazenamento, em vez de apenas sistemas de energia solar em telhados com a rede elétrica como armazenamento (medição líquida/bruta). A combinação é rentável para a geração de energia elétrica em comparação com o fornecimento tradicional pela rede elétrica e os geradores a diesel.
Em 2021, a energia solar com armazenamento era mais barata do que o fornecimento pela rede elétrica para a maioria dos clientes comerciais e industriais em toda a África do Sul. De acordo com o Instituto de Análise Económica e Financeira de Energia, o custo nivelado de energia para uma instalação solar em telhado de 1 MW, associada a um sistema de armazenamento de energia de 250 quilowatts, foi estimado em ZAR 1,32 - 1,36/kWh em 2022. Espera-se que o custo de instalação de sistemas solares em telhados para consumidores comerciais e industriais diminua durante o período de previsão, em comparação com as tarifas da rede elétrica e o custo da energia produzida por geradores a diesel.
Espera-se que o setor comercial e industrial na África do Sul registe um crescimento significativo no mercado durante o período de previsão, devido à acessibilidade e à necessidade de tecnologia. O setor comercial e industrial incorre geralmente em custos de energia elétrica mais elevados por ser um dos maiores utilizadores de energia. O setor possui os melhores perfis de utilização e beneficia da instalação de sistemas solares fotovoltaicos em telhados em grandes áreas de cobertura.
Em março de 2022, a Investec Property planeou construir uma central solar fotovoltaica em telhado no Cornubia Mall, em Kwa-Zulu Natal, África do Sul. Estima-se que a central tenha uma capacidade DC de 5,25 MWp e uma capacidade AC de 4,29 MW, e irá abastecer todo o centro comercial e reduzir a pressão sobre a rede elétrica.
Os sistemas solares em telhados geram energia elétrica durante o dia, coincidindo com as horas de pico da maioria das operações fabris. Assim, enquanto o sol está presente, as instalações de fabrico podem limitar a sua dependência da rede nacional ou abandoná-la.
As organizações comerciais e industriais em toda a África do Sul estão progressivamente a procurar oportunidades para reduzir a sua dependência da empresa pública de serviços públicos, que tem enfrentado problemas financeiros e operacionais.
Na África do Sul, as empresas comerciais e industriais dispõem de diversas opções para financiar as suas necessidades de energia elétrica. Os sistemas solares em telhados continuam a ser a alternativa mais favorável à eletricidade da rede elétrica no país.
Um número crescente de propriedades comerciais na África do Sul está a optar por opções de arrendamento de telhados fixos. Neste caso, os telhados não utilizados são monetizados através de um contrato de arrendamento de longo prazo. A energia gerada é utilizada pela propriedade comercial, e o excesso de energia é enviado para a rede elétrica para distribuição posterior.
O governo sul-africano identificou o significativo potencial da energia solar e está a envidar esforços para aumentar a adoção da tecnologia solar fotovoltaica no setor energético do país.
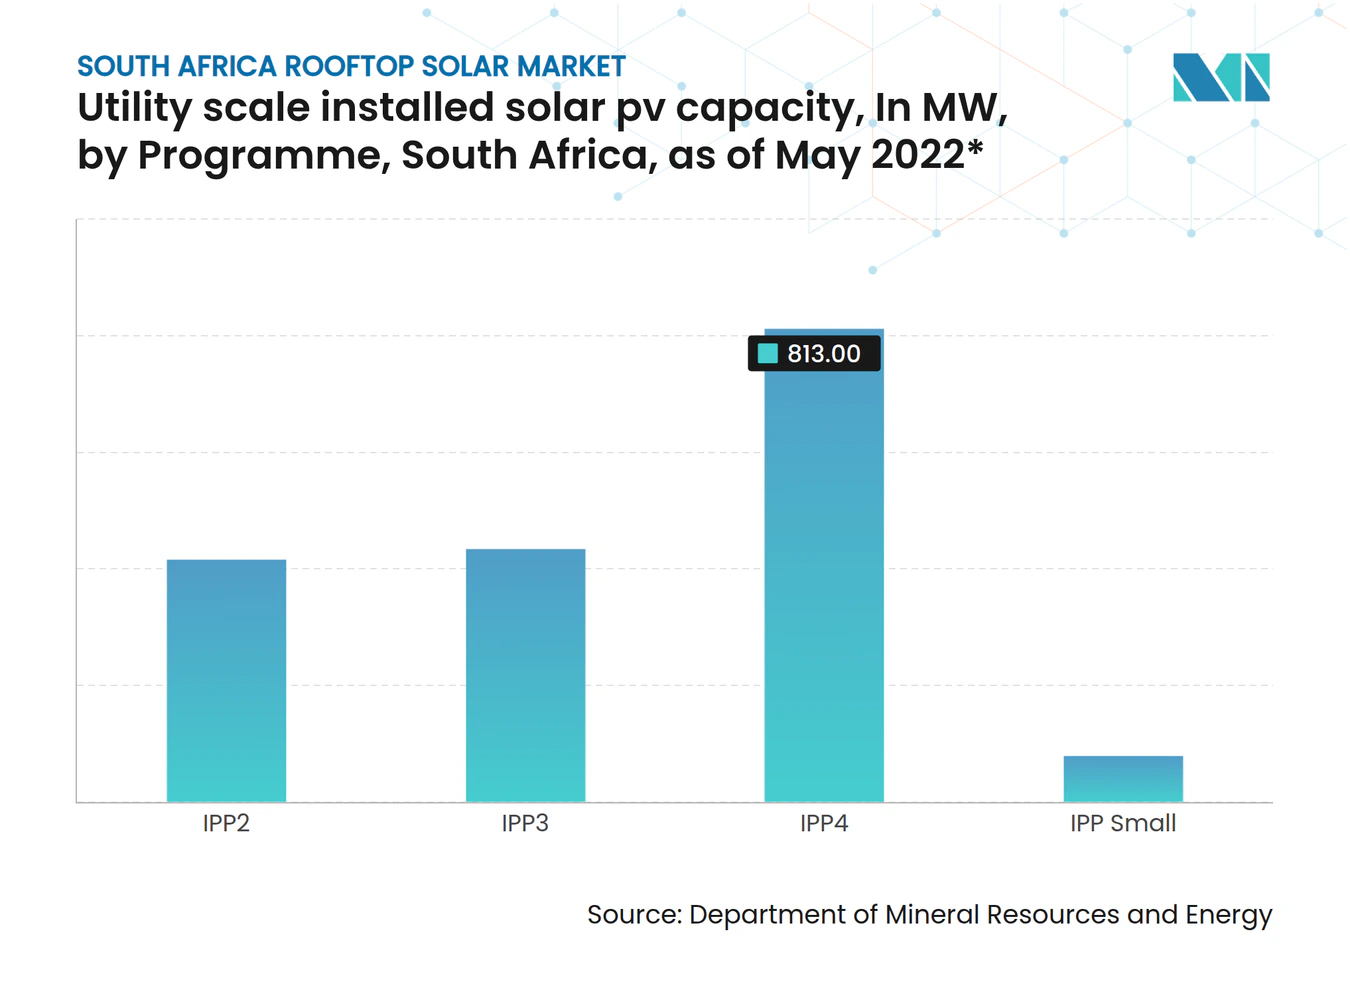
Até à introdução do Programa de Produtores Independentes de Energia Renovável (REIPPP) em 2011, o setor de energia solar era praticamente inexistente. No entanto, após o início do programa, com diferentes rondas como IPP1 com 626 MW, IPP2 com 417 MW, IPP3 com 435 MW, IPP4 com 813 MW, e IPP small com 80 MW, a capacidade instalada para energia solar fotovoltaica à escala de serviço público atingiu mais de 2,37 GW em maio de 2022. O desenvolvimento de tais acordos na África do Sul deverá impulsionar a procura nos setores comercial e industrial durante o período de previsão.

Espera-se que o Elevado Potencial Solar Doméstico Impulsione o Crescimento do Mercado
A África do Sul é um país de grande dimensão com baixa densidade populacional e, devido à sua posição geográfica, o país recebe uma elevada quantidade de irradiação solar ao longo do ano. O governo sul-africano identificou o elevado potencial fotovoltaico do país, e estão em curso esforços para maximizar a utilização do potencial solar do país, acelerando a adoção nacional de capacidade de energia solar fotovoltaica em telhados.
A África do Sul tem uma média de mais de 2.500 horas de sol por ano, e os níveis médios de radiação solar variam entre 4,5 e 6,5 kWh/m2 por dia. O Cabo do Norte do país é uma das áreas de recursos solares mais atrativas, com uma capacidade média diária de produção solar fotovoltaica acima de 5,6 kWh/kWp.
Como o clima da África do Sul resulta em sol durante todo o ano, a média anual de radiação solar global de 24 horas é de cerca de 220 W/m2. Este valor é significativamente superior quando comparado com certas regiões dos Estados Unidos (150 W/m2), da Europa e do Reino Unido (<100 W/m2).
No entanto, devido ao aumento do consumo de energia, a África do Sul enfrentou uma escassez aguda de energia, com 1.130 horas de cortes de energia programados registados em 2021. Em março de 2022, a ESKOM declarou que planeava 61 dias de cortes de carga entre 1 de abril de 2022 e 31 de agosto de 2022.
Para combater esta crise energética e garantir a segurança energética dos seus cidadãos, o governo tem promovido ativamente a adoção de sistemas solares fotovoltaicos em telhados nos setores residencial e comercial. O governo sul-africano já se comprometeu com uma meta de alcançar emissões líquidas zero até 2050 e estabeleceu uma meta concreta de aumento da quota de energias renováveis do estado atual de 11% para cerca de 41% da geração total de eletricidade até 2030, com a esperança de reduzir a quota dos combustíveis fósseis de 80% para cerca de 51%. Espera-se que a energia solar fotovoltaica represente cerca de 8.288 MW desta capacidade total de energia renovável planeada.
A maioria das comunidades remotas e indígenas começou a migrar para a energia solar fotovoltaica em telhados para garantir a segurança energética em regiões fora da rede elétrica. A África do Sul tem uma enorme indústria mineira; a maioria dos recursos minerais e minas está situada no interior do país, e as empresas mineiras são outro utilizador significativo de painéis solares fotovoltaicos. Devido à atual crise de energia elétrica, muitos consumidores comerciais e industriais estão a começar a investir na instalação de painéis solares fotovoltaicos em telhados nos seus edifícios e outras instalações para suprir as necessidades operacionais.
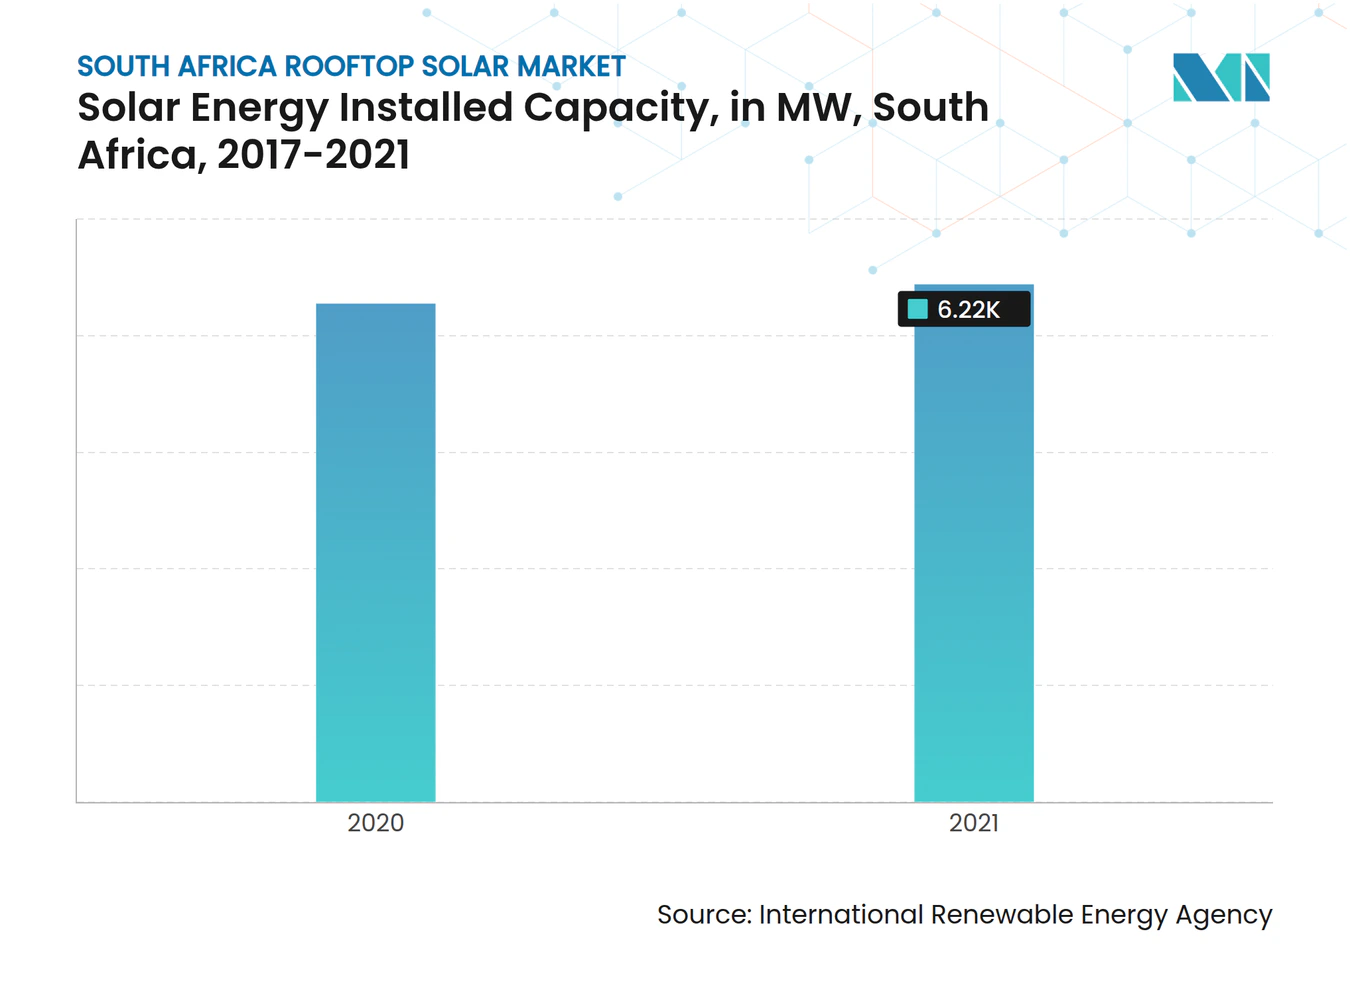
A capacidade de energia solar da África do Sul aumentou de 3.450 MW em 2017 para 6.221 MW em 2021, registando uma taxa de crescimento de 80%.
Em abril de 2022, a Apple continuou a acelerar a sua transição para a neutralidade carbónica em toda a sua cadeia de abastecimento global. Como parte do seu programa Power for Impact, a Apple proporciona às comunidades locais em todo o mundo acesso a energias renováveis. Os projetos solares na África do Sul fornecem eletricidade acessível e fiável às comunidades que enfrentam desafios energéticos significativos. Na densamente povoada localidade de Diepsloot, as novas instalações solares proporcionaram acesso a eletricidade a 3.500 agregados familiares.
Tais esforços e investimentos para garantir a segurança energética, aproveitando o elevado potencial fotovoltaico do país, deverão impulsionar o crescimento do mercado de energia solar em telhados da África do Sul durante o período de previsão.
Panorama regulatório
O mercado sul-africano de energia solar em telhados opera sob a estrutura da Electricity Regulation Act, atualizada pela Electricity Regulation Amendment Act 38 de 2024, que entrou em vigor em 1 de janeiro de 2025 e estabelece requisitos que apoiam a integração formal da geração distribuída. Para a Geração Embutida em Pequena Escala (SSEG), o registro está vinculado à conectividade à rede e ao tamanho do sistema: sistemas de 100 kW ou menos se registram junto à distribuidora local (Eskom ou o município licenciado relevante), enquanto sistemas acima de 100 kW se registram diretamente junto à NERSA. Sistemas fora da rede, sem ponto de conexão à rede, estão isentos.
A conformidade técnica para sistemas fotovoltaicos em telhado conectados à rede é ancorada por normas como a NRS 097-2, para requisitos de interface com a concessionária, e a SANS 10142-1-2, para instalações do ponto de fornecimento aos terminais do gerador. Em julho de 2026, a NERSA publicou regras preliminares exigindo que as distribuidoras mantenham um registro nacional oficial de instalações SSEG abaixo de 100 kW, com um processo de consulta pública que se estende até agosto de 2026, indicando um aperto e padronização contínuos dos requisitos de registro e dados. Estruturas de net-billing aprovadas pela NERSA também fornecem uma base regulamentada para tarifas de exportação de prosumidores por meio de distribuidoras licenciadas, apoiando modelos de compensação mais consistentes onde a exportação é habilitada.
Análise da cadeia de valor
A cadeia de valor da energia solar em telhados na África do Sul depende de hardware importado no segmento upstream (módulos, inversores e sistemas de baterias), com penetração de montagem local estimada em menos de 15%. A força de fabricação e fornecimento local é maior em componentes selecionados do balanço do sistema, incluindo caixas combinadoras, cabos, sistemas de monitoramento, quadros de distribuição e transformadores, enquanto o fornecimento de módulos e células de bateria permanece altamente dependente de importações e exposto a riscos cambiais e logísticos.
No segmento downstream, a entrega ao mercado é moldada pela presença de OEMs e entidades locais (por exemplo, Seraphim Solar South Africa e ILB Helios Southern Africa), atacadistas e distribuidores nacionais, como SegenSolar South Africa e SOLARWORLD Africa, e uma grande base de redes de EPC e instaladores que atendem clientes residenciais e C&I. O licenciamento e a interconexão à rede são pontos recorrentes de atrito, particularmente onde os processos municipais diferem e onde se aplicam requisitos das distribuidoras. Essas restrições se cruzam com obrigações de conformidade em evolução sob normas como a série NRS 097 e a SANS 10142-1. Medidas de política comercial e industrial também afetam decisões de aquisição, incluindo a introdução de uma tarifa de importação de 10% sobre módulos solares em julho de 2024 e retorno contínuo da indústria via SAPVIA sobre lacunas que afetam o investimento em localização.
Panorama Competitivo
Concentração do Mercado
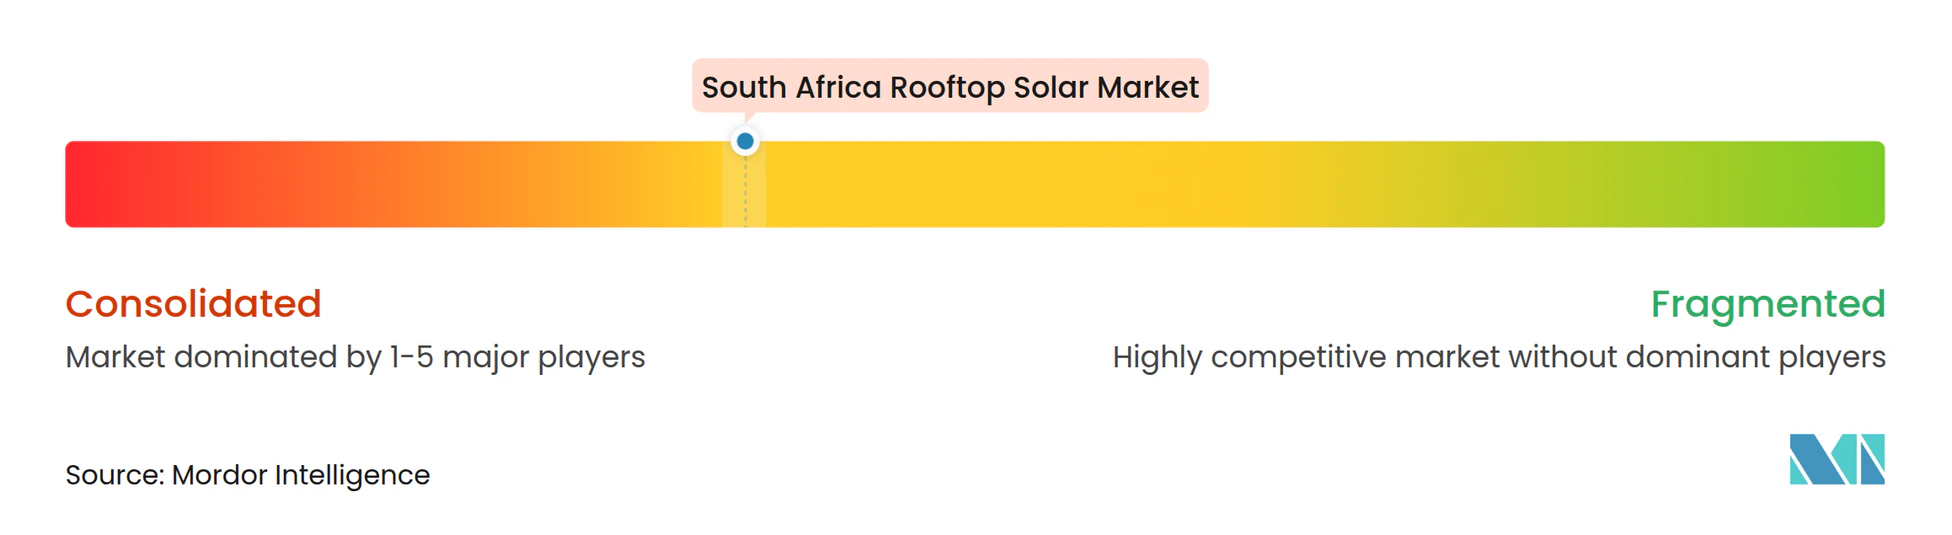
O mercado de energia solar em telhados da África do Sul é moderadamente consolidado por natureza. Alguns dos principais intervenientes no mercado (sem ordem específica) incluem GENERGY, Valsa Trading (Pty) Ltd, JA Solar Holdings, Solareff (Pty) Ltd e BrightBlack Energy, entre outros.
Líderes do Setor de Energia Solar em Telhados da África do Sul
-
GENERGY
-
Valsa Trading (Pty) Ltd
-
JA Solar Holdings
-
Solareff (Pty) Ltd
-
BrightBlack Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A implantação atrás do medidor cria uma base prática para serviços além da instalação básica de fotovoltaico em telhado. Até julho de 2026, a capacidade instalada de energia solar em telhados na África do Sul havia superado 8,3 GW, e os mecanismos formais de mercado estão se expandindo em torno da exportação para a rede e da agregação. As Regras de Net-Billing aprovadas pela NERSA (aprovadas em dezembro de 2024) permitem que distribuidoras licenciadas estabeleçam tarifas para prosumidores que exportam energia excedente, dando aos clientes com sistemas conectados à rede devidamente aprovados um caminho comercial mais claro para compensação.
Oportunidades também estão surgindo na viabilização da conformidade e na flexibilidade distribuída. A Eskom estendeu a isenção de taxas de registro e conexão para sistemas SSEG de até 50 kVA até 30 de setembro de 2026 e incluiu um medidor inteligente gratuito, apoiando a adoção entre clientes que buscam conexão à rede em conformidade e potencial preparação para exportação. Ao mesmo tempo, a agregação e orquestração de baterias residenciais está se tornando mais comum, destacada pela iniciativa da Plentify e Deye anunciada em julho de 2026 para coordenar uma grande frota de baterias domésticas existentes em uma usina virtual. No lado da oferta, ações de política de aquisição local estão ganhando relevância para fornecedores de equipamentos e instaladores, com uma determinação preliminar de 2026 considerando a designação de painéis solares, inversores e rastreadores para aquisição local sob o Public Procurement Act 28 de 2024, o que pode alterar a qualificação de fornecedores e as estratégias de aquisição para desenvolvedores de projetos e distribuidores.
Desenvolvimentos recentes do setor
- Julho de 2026: A Plentify firmou parceria com a Deye para coordenar 160.000 baterias residenciais existentes na África do Sul em uma usina virtual com aproximadamente 2,7 GWh de capacidade controlável. A iniciativa desloca a economia da energia solar em telhados para flexibilidade gerenciada e serviços de rede, aumentando o papel das plataformas de software e da interoperabilidade de dispositivos ao lado das vendas de hardware.
- Junho de 2026: A Volkswagen Group Africa concluiu uma instalação fotovoltaica solar de 0,88 MW em sua fábrica de componentes em Kariega, Cabo Oriental, composta por 1.410 painéis. O projeto destaca a adoção contínua de C&I, em que telhados e instalações adjacentes são usados para reduzir a dependência da rede e estabilizar os custos operacionais.
- Julho de 2024: Uma tarifa de importação de 10% sobre módulos solares foi introduzida na África do Sul, adicionando uma nova camada de custo e conformidade para o fornecimento fotovoltaico em telhados dependente de importação. A mudança aumentou a importância das estratégias de aquisição das distribuidoras e reforçou a atenção do setor para caminhos de localização de módulos e componentes relacionados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange sistemas fotovoltaicos (FV) solares instalados em telhados na África do Sul, rastreados como capacidade instalada conectada atrás do medidor em residências e estabelecimentos comerciais e industriais.
Exclusões de escopo: Excluímos usinas solares de grande escala instaladas no solo e outros formatos de implantação não relacionados a telhados, mesmo quando atendem a necessidades de energia semelhantes.
Visão Geral da Segmentação
- Por Utilizador Final
- Residencial
- Comercial e Industrial
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajuda a estabelecer os parâmetros antes do início do dimensionamento, de modo que o modelo permaneça vinculado a sinais reais de implantação na África do Sul. Revisamos estatísticas públicas de energia e notas de políticas que influenciam a adoção de energia solar em telhados, utilizando fontes como o Departamento de Recursos Minerais e Energia, a Estatística da África do Sul, o Regulador Nacional de Energia da África do Sul e o Serviço de Receita da África do Sul para indicadores comerciais quando relevante.
Também utilizamos documentos de sinais de mercado, como atualizações da Associação da Indústria Fotovoltaica da África do Sul, orientações municipais sobre tarifas e geração distribuída, e cobertura jornalística de referência sobre cortes de energia e movimentos de tarifas de eletricidade. Quando útil, nossos analistas recorrem a assinaturas pagas para análise de dados financeiros de empresas e monitoramento de notícias, além de uma base de dados de patentes para verificações de direcionamento tecnológico. Esta lista não é exaustiva, e muitas outras fontes foram utilizadas para coleta, validação e esclarecimento de dados durante a pesquisa.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais, especialmente no que diz respeito ao mix de tamanho de projetos em telhados, prazos típicos de construção e quais partes do pipeline estão efetivamente sendo comissionadas. Conversamos com instaladores, equipes de EPC, desenvolvedores, distribuidores, grandes proprietários de instalações e participantes de financiamento ou consultoria nas principais províncias, e as respostas são comparadas entre o comportamento de compra residencial e C&I para preencher lacunas de dados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 17% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 40% |
| Empresas de menor porte: 21% | Gerentes: 43% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído com base em uma reconstrução de capacidade de cima para baixo, na qual as tendências de comissionamento, os sinais de adoção de geração distribuída e a atividade de projetos em telhados são convertidos em adições anuais de capacidade instalada e, em seguida, consolidados em uma base instalada. Para torná-lo prático, os totais são então verificados com aproximações seletivas de baixo para cima, como verificações de volume de instaladores, médias de tamanho de sistema amostradas por tipo de cliente e discussões com canais de distribuidores, que são utilizadas para ajustar supercontagens e diferenças de timing.
Os principais insumos utilizados no modelo incluem o mix de tamanho de sistemas em telhados por usuário final (residencial versus C&I), prazos de instalação, condições de disponibilidade de inversores e módulos, mudanças nas tarifas de eletricidade que alteram os períodos de retorno do investimento e o ritmo dos processos de conexão à rede e registro. Quando uma visão de baixo para cima está incompleta em uma província ou grupo de clientes, preenchemos as lacunas com premissas conservadoras de penetração que são posteriormente reavaliadas por meio de ligações de acompanhamento. Para a previsão, aplica-se análise de cenários para que as perspectivas reflitam diferentes intensidades de cortes de energia e resultados de aplicação de políticas, e o cenário escolhido é alinhado com o consenso de especialistas obtido durante as entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de diversas verificações para que a série final seja internamente consistente e explicável. Comparamos as adições anuais modeladas e as variações da base instalada com sinais de mercado independentes, e quaisquer saltos acentuados são revisados em relação a eventos conhecidos, como mudanças de políticas, revisões tarifárias ou restrições de oferta.
Antes da aprovação final, o modelo passa por um processo de revisão analítica que inclui verificações de variância em relação a edições anteriores e uma justificativa fundamentada para cada variação significativa. Quando surgem conflitos entre indicadores documentais e o feedback das entrevistas, os respondentes são recontactados para confirmar definições e timing. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram instalações, comportamento de preços ou dinâmicas de registro, seguidas de uma revisão final pré-entrega para garantir que os dados permaneçam atuais.
Tamanho do Mercado de Energia Solar em Telhados na África do Sul da Mordor Intelligence Versus Outras Estimativas Publicadas
Os números publicados para energia solar em telhados na África do Sul frequentemente não coincidem porque a métrica subjacente nem sempre é a mesma, e alguns estudos combinam telhados com capacidade solar distribuída mais ampla ou total. As diferenças também surgem quando um publicador reporta a base instalada acumulada enquanto outro reporta adições anuais, o que pode parecer semelhante em palavras, mas levar a totais muito diferentes.
As maiores discrepâncias geralmente decorrem de limites de escopo e timing, como se os sistemas privados atrás do medidor são contabilizados somente após o comissionamento e como as instalações de ano parcial são tratadas quando a atividade é volátil. A conversão de moeda é outro fator quando os valores são publicados em USD, e o mês de conversão escolhido pode alterar o número, especialmente em períodos de rápida variação.
Comparaão de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,31 GW (2025) | |
| Associação do Setor A | 6,17 bilhões de USD (2024) | Este valor reflete a capacidade solar fotovoltaica privada reportada em MW e pode incluir instalações privadas não relacionadas a telhados e cortes de timing, portanto não se alinha com uma base instalada exclusivamente em telhados em um único ano base. |
| Publicação Especializada do Setor B | 6,68 bilhões de USD (2024) | Esta estimativa está vinculada à capacidade solar total instalada, que pode incluir projetos de grande escala juntamente com telhados, e pode combinar a base instalada com declarações prospectivas sem um filtro de comissionamento consistente. |
A tabela aponta para uma incompatibilidade de escopo e métrica mais do que para um verdadeiro desacordo sobre o momentum da energia solar em telhados, e no modelo da Mordor Intelligence o total é expresso como capacidade instalada em telhados para um ano base definido, com os totais de grande escala e de energia solar mais ampla mantidos fora da contagem. Uma vez aplicadas as mesmas regras de limite e timing, a diferença remanescente é geralmente explicada pela forma como as datas de comissionamento e as adições de ano parcial são tratadas, razão pela qual nossa abordagem permanece rastreável a insumos claros e reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Energia Solar em Telhados da África do Sul?
Espera-se que o Mercado de Energia Solar em Telhados da África do Sul atinja 2,49 gigawatts em 2026 e cresça a um CAGR de 7,92% para atingir 3,65 gigawatts até 2031.
Qual é o tamanho atual do Mercado de Energia Solar em Telhados da África do Sul?
Em 2026, espera-se que o Mercado de Energia Solar em Telhados da África do Sul atinja 2,49 gigawatts.
Quem são os principais intervenientes no Mercado de Energia Solar em Telhados da África do Sul?
GENERGY, Valsa Trading (Pty) Ltd, JA Solar Holdings, Solareff (Pty) Ltd e BrightBlack Energy são as principais empresas a operar no Mercado de Energia Solar em Telhados da África do Sul.
Que anos abrange este Mercado de Energia Solar em Telhados da África do Sul, e qual era o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Energia Solar em Telhados da África do Sul foi estimado em 2,31 gigawatts. O relatório cobre o tamanho histórico do Mercado de Energia Solar em Telhados da África do Sul para os anos: 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de Energia Solar em Telhados da África do Sul para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.