
Análisis del Mercado de Energía Solar en Tejados de India por Mordor Intelligence
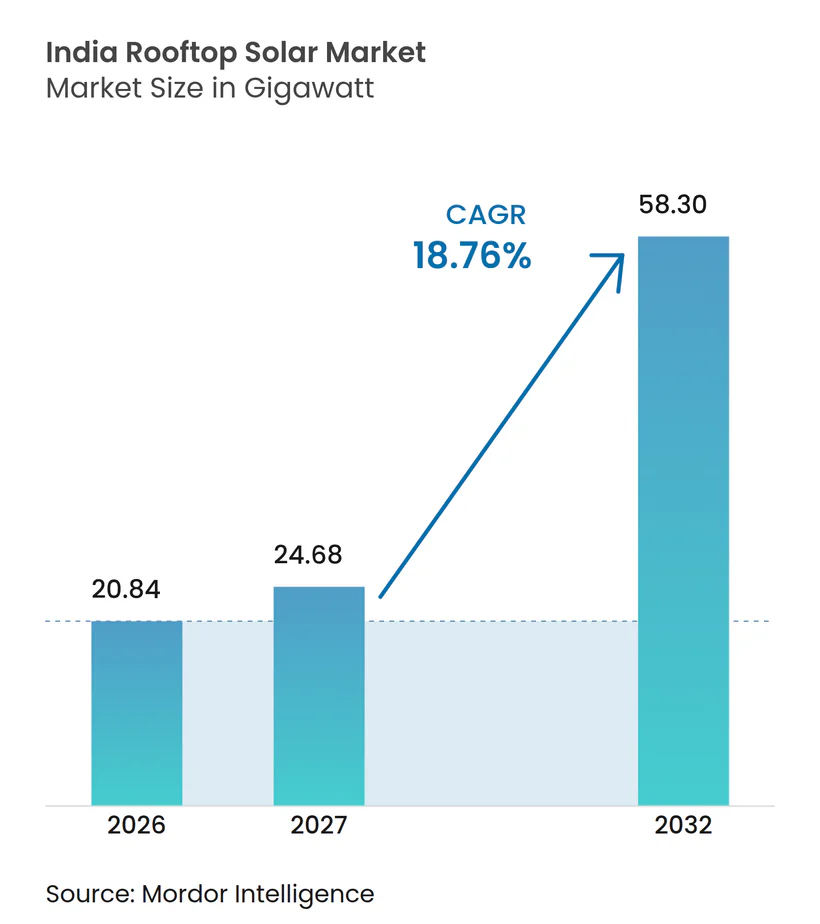
Se espera que el tamaño del mercado de energía solar en tejados de India aumente de 20,84 gigavatios en 2026 a 24,68 gigavatios en 2027 y alcance los 58,3 gigavatios en 2032, creciendo a una CAGR del 18,76% durante 2027-2032.
El apoyo residencial y el suministro eléctrico industrial financiado ofrecen a las instalaciones en tejados de India vías complementarias de expansión. Los proveedores pueden combinar la capacidad de entrega con acuerdos de financiación que aborden la restricción de pago inicial del comprador. Sin embargo, los retrasos en los pedidos de los proveedores y las esperas en la adquisición de paneles conformes pueden demorar la conversión de acuerdos firmados en sistemas operativos. La ventaja del proveedor se desplaza, por tanto, hacia los instaladores que pueden asegurar paneles conformes y mantener el ritmo de puesta en servicio en consonancia con los pedidos firmados. Los cuellos de botella en la ejecución pueden separar la demanda respaldada por políticas de la capacidad que realmente entra en servicio.
Conclusiones Clave del Informe
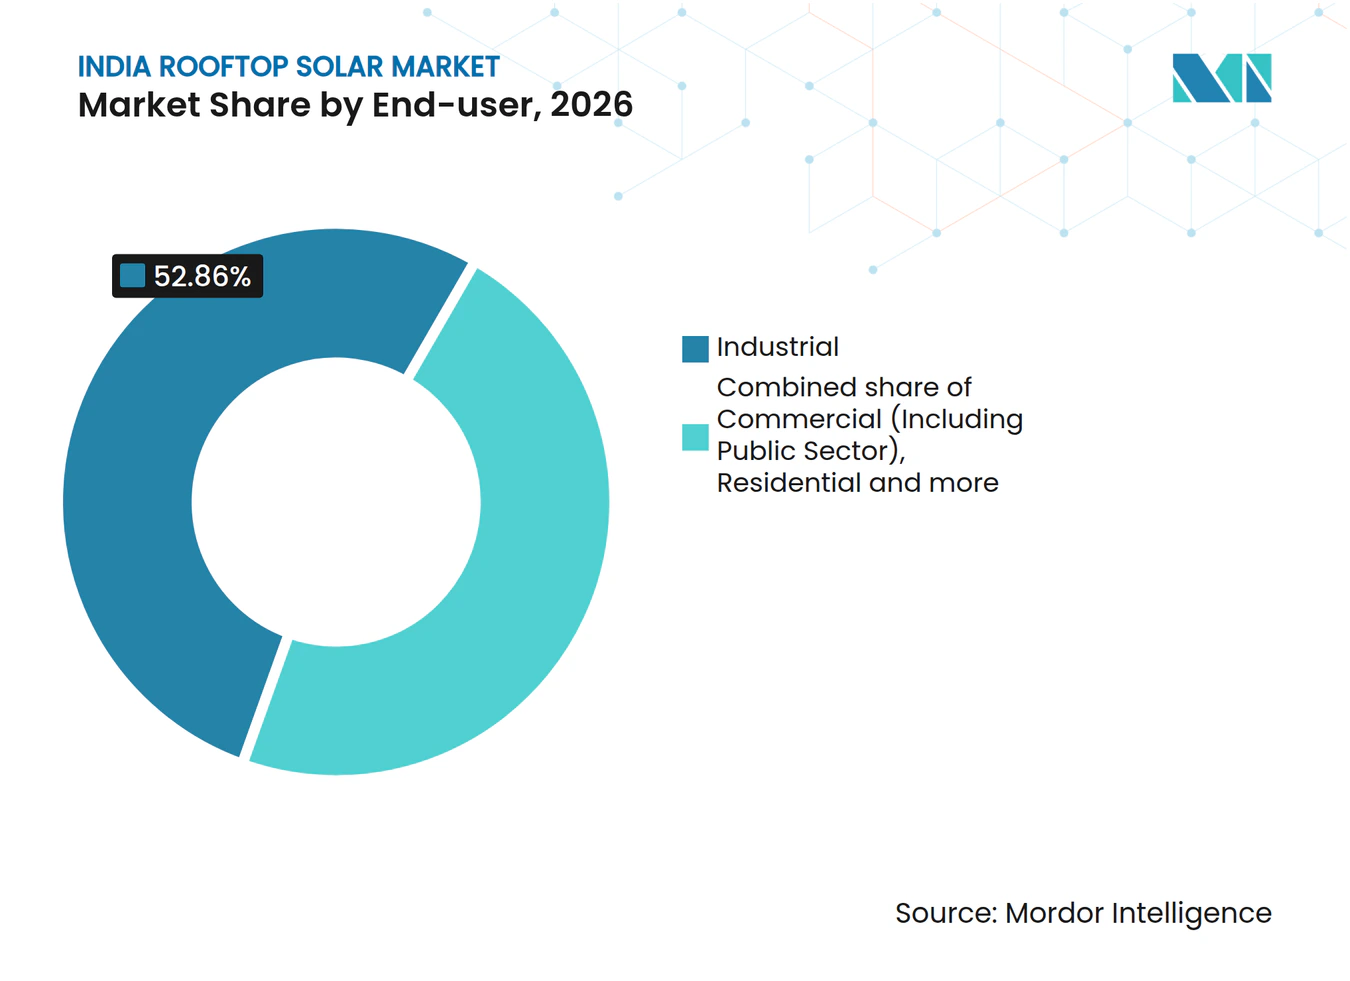
- Por usuario final, los sistemas industriales representaron una participación del 52,86% en el mercado de energía solar en tejados de India en 2026, mientras que se prevé que el segmento residencial crezca más rápido, con una CAGR del 23% durante 2027-2032.
- El tipo de red distingue los acuerdos de crédito eléctrico conectados a la red de los sistemas fuera de la red organizados en torno a un servicio local dedicado.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Énfasis Gubernamental en la Integración de Energías Renovables | +14% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente Demanda en el Sector Comercial e Industrial | +8% | A nivel nacional, incluida Sriperumbudur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Énfasis Gubernamental en la Integración de Energías Renovables
La asequibilidad para los hogares ofrece al apoyo gubernamental una vía directa hacia la demanda de instalaciones en tejados, especialmente cuando el financiamiento de la instalación inicial limita la adopción. En julio de 2026, el Ministerio de Energías Nuevas y Renovables describió una mayor asistencia central para los primeros 2 kWp como medida de asequibilidad para hogares de ingresos medios y económicamente más débiles en el marco del programa PM Surya Ghar.[1] Los bancos nacionalizados ofrecieron préstamos sin garantía con un plazo de 10 años a una tasa concesional equivalente a la tasa repo más 50 puntos básicos. Un plazo de 10 años distribuye el reembolso a lo largo de un período más prolongado, aliviando la carga anual de reembolso para los hogares que financian el saldo del costo del sistema. El programa también incluyó modelos de agregación liderados por empresas de servicios de energía renovable y empresas de servicios públicos. El alcance del programa depende, por tanto, de los prestamistas y los agregadores, además del subsidio en sí.
Creciente Demanda en el Sector Comercial e Industrial
La adopción de instalaciones en tejados en el sector comercial e industrial encuentra una vía práctica cuando un proveedor combina el suministro eléctrico con el financiamiento del proyecto. El Ministerio de Energías Nuevas y Renovables atribuyó aproximadamente 2 GW de las adiciones de energía solar en tejados de India en el ejercicio fiscal 2025-26 a proyectos comerciales e industriales. En 2025, Guna Solar puso en servicio una planta solar en tejado de 994,2 kW para Modine Thermal Systems en su instalación de fabricación SIPCOT en Sriperumbudur. SIDBI financió el proyecto bajo un modelo de gastos operativos, sin costo inicial para Modine y con una reducción reportada del 50% en sus gastos de energía desde el primer día. Ese acuerdo vincula un sistema industrial puesto en servicio con una propuesta específica de costos y financiamiento. Para los proveedores que atienden tejados industriales, organizar el suministro eléctrico financiado puede, por tanto, ganar la relación de servicio eléctrico además de la instalación del equipo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Instalación Lenta de Proyectos en Tejados | -3% | Uttar Pradesh, Haryana y Odisha | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Instalación Lenta de Proyectos en Tejados
La capacidad de instalación puede limitar la adopción de sistemas en tejados incluso después de que los hogares hayan firmado acuerdos con los proveedores. Durante abril-junio de 2026, el Ministerio de Energías Nuevas y Renovables constató que las solicitudes cargadas con acuerdos en 66 proveedores residenciales del programa PM Surya Ghar superaban significativamente su capacidad de instalación demostrada. Esa discrepancia puede separar la cartera de pedidos de un instalador de la capacidad que realmente puede poner en servicio, retrasando el acceso de los hogares a la generación. En junio de 2026, los instaladores de tejados en Uttar Pradesh, Haryana y Odisha reportaron esperas de 25 a 30 días para paneles que cumplían los requisitos de contenido nacional. Cuando las restricciones de adquisición e instalación coinciden, la captación adicional de clientes por sí sola no puede acelerar la finalización de los proyectos. La penalización comercial recae entre el acuerdo y la energización, cuando los hogares esperan la generación solar y los instaladores no pueden convertir todo el trabajo reservado en sistemas completados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final:
Escala Industrial frente a Expansión ResidencialEl sector industrial representó una participación del 52,86% del tamaño del mercado de energía solar en tejados de India en 2026. En abril de 2025, Jindal Stainless y AB Energia Solutions pusieron en servicio un sistema solar en tejado de 23,02 MWp en 10 tejados industriales en la unidad de Jajpur de Jindal en Odisha. El sistema en tejado formó parte de un proyecto mixto que también incluyó una planta solar flotante independiente. Jindal describió la reducción de la dependencia de la red convencional como un beneficio del proyecto combinado. Estos emplazamientos de fabricación con múltiples tejados pueden concentrar una capacidad instalada sustancial bajo un único comprador industrial, lo que ayuda a explicar por qué el sector industrial es el segmento más grande por capacidad.
El segmento residencial es el de mayor crecimiento, con una CAGR prevista del 23% durante 2027-2032. Al 29 de septiembre de 2026, aproximadamente 5,01 millones de instalaciones en tejados del programa PM Surya Ghar habían beneficiado a 5,95 millones de hogares en India.[2] Los usuarios comerciales, incluido el sector público, tienen un caso de uso distinto de cartera de edificios, con ministerios centrales que habían solarizado 25.255 edificios gubernamentales con un total de 872 MW en agosto de 2026. Estas son unidades diferentes de captación de clientes, desde la participación de hogares hasta la cartera de edificios de un ministerio. El crecimiento residencial favorece, en consecuencia, la captación repetible de clientes y la entrega de instalaciones, mientras que las carteras de edificios públicos pueden concentrar múltiples instalaciones dentro de una relación institucional.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Red (Solo Análisis Cualitativo):
Créditos de Red y Suministro Local DedicadoLos sistemas en tejados conectados a la red pueden vincular un activo generador compartido con varias facturas de electricidad residenciales cuando las normas locales lo permiten. En Maharashtra, la medición neta virtual permite que la generación exportada a la red se acredite a los residentes elegibles de edificios de varios pisos dentro de la misma área del distribuidor autorizado. Un sistema compartido involucra a los residentes participantes de la misma sociedad de vivienda o asociación de propietarios de apartamentos, incluida su conexión común. Su capacidad total no puede superar la suma de la capacidad elegible para los consumidores participantes. Estas condiciones hacen que la elegibilidad de los participantes y la asignación de créditos formen parte del diseño del proyecto, por lo que el espacio físico de un tejado compartido por sí solo no puede determinar el sistema comercialmente utilizable.
Los proyectos en tejados fuera de la red requieren un diseño de servicio eléctrico en torno a la actividad local que están destinados a apoyar. POWERGRID entregó una planta solar en tejado fuera de la red de 25 kWp en Mawlyndep, Meghalaya, el 22 de junio de 2026, para la acuicultura comunitaria y la gestión poscosecha. La guía de atención sanitaria de 2025 del Instituto de Recursos Mundiales, basada en India y África, vincula el dimensionamiento descentralizado del sistema a las necesidades energéticas de las instalaciones, el presupuesto y las opciones eléctricas existentes. Comenzar con cargas críticas y ampliar posteriormente puede convertir la cobertura del servicio en una elección de diseño deliberada. Para los compradores del sector sanitario, la cobertura inicial de cargas críticas puede dejar una segunda decisión de inversión sobre el suministro eléctrico de los servicios médicos y no médicos restantes de la instalación.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de los desarrolladores de proyectos en tejados que atienden a compradores residenciales e industriales. Las normas nacionales de derechos del consumidor de India simplifican el proceso de viabilidad para sistemas más pequeños y asignan ciertos costos de refuerzo de la red a las empresas distribuidoras. Maharashtra asigna por separado las actualizaciones de red necesarias a los distribuidores autorizados dentro de los plazos de servicio aplicables. La distinción es comercialmente relevante porque un desarrollador debe alinear su compromiso de entrega con la capacidad del sistema y las responsabilidades de la empresa de servicios públicos.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Ministerio de Energía y distribuidores autorizados | Comisión Reguladora de Electricidad de Maharashtra y distribuidores autorizados |
| Instrumentos o directrices clave | Enmienda a las normas de derechos del consumidor de 2024 | Enmienda de tejados de 2024 |
| Efecto comercial | Sin estudio de viabilidad hasta 10 kW; por encima de 10 kW, aprobación tácita si se incumple el plazo de estudio de 15 días; costos de refuerzo de red necesarios a cargo de la empresa distribuidora hasta 5 kW | Actualizaciones de red requeridas desde el estudio de viabilidad o la aceptación de la solicitud tácita hasta la instalación, dentro de los plazos de servicio; costos de refuerzo necesarios incluidos en el requisito de ingresos anuales del distribuidor autorizado |
| Atractivo de la política actual | Alto | Alto |
| Dirección futura del atractivo de la política | En consolidación | En consolidación |
| Fuente: Mordor Intelligence | ||
La calificación Alta de India refleja la viabilidad para sistemas pequeños y el alivio en los costos de refuerzo, mientras que la calificación Alta de Maharashtra se basa en las obligaciones definidas de actualización de la empresa de servicios públicos y el tratamiento de costos en el requisito de ingresos. El borrador nacional de marzo de 2026 permitiría a los reguladores estatales de electricidad exigir almacenamiento para sistemas en tejados superiores a 500 kW. El borrador de Maharashtra de septiembre de 2026 propuso cargos fijos de almacenamiento en banco y de reserva basados en capacidad, y cargos variables sobre las unidades almacenadas en banco en distintos intervalos, excluyendo las unidades caducadas y eximiendo a los consumidores con capacidad renovable contratada de hasta 3 kW. Si se adoptan, estas disposiciones podrían hacer que los patrones de capacidad y almacenamiento en banco de energía sean más determinantes para el caso financiero de un proyecto de mayor envergadura.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de módulos, la entrega de proyectos en tejados y la operación continua, donde los proveedores de equipos y servicios tienen diferentes oportunidades de generación de ingresos. The Tata Power Company Limited instaló 1,7 GWp de energía solar en tejados durante el ejercicio fiscal 2026, lo que ilustra la escala de la etapa de entrega de proyectos. Tata Power Solaroof, parte de Tata Power Renewable Energy Limited, conecta a los clientes con financiamiento a través de bancos y compañías financieras no bancarias. Esta combinación hace que la disponibilidad de financiamiento forme parte de la conversión del equipo suministrado en un sistema instalado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación y suministro de módulos fotovoltaicos | Fabricantes de módulos como Adani Solar, Waaree y Premier Energies | Ventas de módulos | Riesgo de que las especificaciones del equipo diverjan de las necesidades del proyecto | Fijar los requisitos del sistema antes de realizar los pedidos de módulos |
| Diseño, adquisición e instalación en tejados | Instaladores en tejados como Tata Power; proveedores de ingeniería, adquisición y construcción como LNB Renewable Energy Ltd | Ingresos por instalación e integración del sistema | Disponibilidad de financiamiento antes de la instalación | Alinear la aprobación del financiamiento con el calendario de instalación |
| Operación y mantenimiento posteriores a la instalación | Proveedores de operación y mantenimiento en tejados como LNB Renewable Energy Ltd | Ingresos por servicios de operación y mantenimiento | Riesgo de responsabilidad de servicio poco clara tras la puesta en servicio | Definir las obligaciones operativas y el alcance del servicio en el momento de la entrega |
| Fuente: Mordor Intelligence | ||||
LNB Renewable ofrece un modelo financiado por el cliente y una alternativa en la que LNB o un inversor instala el sistema sin pago inicial por parte del propietario del tejado. Estas alternativas cambian qué participante debe financiar la entrega y cuándo ese participante puede recuperar su inversión. En la opción financiada por el proveedor, las responsabilidades operativas deben acordarse antes de la instalación, ya que el pago inicial cero del propietario del tejado deja a otro participante financiando el activo.
Panorama Competitivo
Concentración del Mercado
Principales Empresas en el Mercado de Energía Solar en Tejados de India
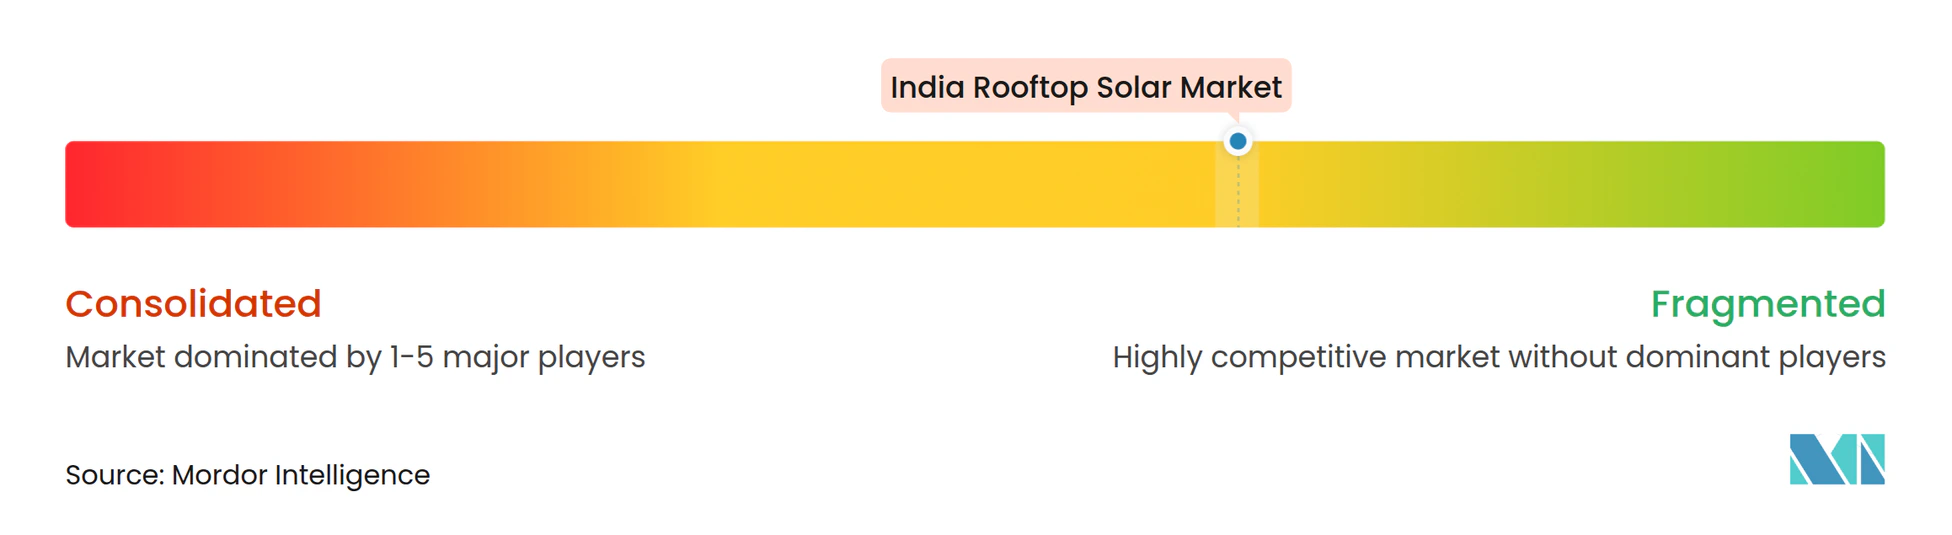
El panorama competitivo está moderadamente fragmentado, con Tata Power Renewable Energy Limited, sucesora de Tata Power Solar Systems Limited, y Amplus Solar Power Pvt. Ltd entre los principales participantes. Clean Max Enviro Energy Solutions Ltd, Orb Energy Pvt. Ltd. y SunSource Energy Pvt. Ltd también se encuentran entre los principales participantes. Clean Max Enviro Energy Solutions Ltd reportó 338,8 MW de capacidad solar en sitio a nivel de empresa, incluidos sistemas en tejados y montados en suelo, al 31 de marzo de 2025. The Tata Power Company Limited reportó más de 4,8 GWp de capacidad solar instalada en tejados en el ejercicio fiscal 2025-26.[3] Esa base operativa a nivel de empresa puede respaldar la entrega en numerosos proyectos, mientras que los demás participantes nombrados compiten por los mismos compradores industriales y comerciales en la entrega de proyectos individuales.
Amplus contaba con más de 160 proyectos en tejados operativos que totalizaban aproximadamente 85 MW CC en marzo de 2025, con acuerdos de compra de energía que atendían a clientes industriales y comerciales. Esta cartera ilustra una estrategia en la que la relación continua con el comprador de electricidad importa junto con la capacidad de instalación. En 2025, Orb puso en servicio otros 350 kWp en Bergen Pipe Supports India Pvt. Ltd. en Tirupati, Andhra Pradesh, llevando su sistema a 700 kW tras una fase de 350 kWp en 2023. El proyecto por etapas otorga a la entrega repetida en un emplazamiento industrial existente un lugar destacado en la oportunidad comercial del proveedor.
Orb ofrece a los clientes comerciales e industriales financiamiento interno de energía solar en tejados por 4 a 5 años, con condiciones sin garantía sujetas a evaluación crediticia. Dicha oferta puede diferenciar a un proveedor para los compradores que necesitan financiamiento como parte de la propuesta del proyecto. Amplus había firmado acuerdos de compra de energía con clientes industriales y comerciales con perfiles de riesgo financiero sólidos. Esto puede limitar el alcance comercial de las ofertas de financiamiento incluso cuando la instalación es técnicamente viable. Los proveedores que buscan clientes industriales con perfiles financieros más débiles se enfrentan, por tanto, a una barrera de riesgo crediticio que la capacidad de instalación adicional por sí sola no puede resolver.
Líderes de la Industria de Energía Solar en Tejados de India
-
Tata Power Solar Systems Limited
-
Amplus Solar Power Pvt. Ltd
-
Clean Max Enviro Energy Solutions Ltd
-
Orb Energy Pvt. Ltd.
-
SunSource Energy Pvt. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Solar en Techos de India Empresas cubiertas en este informe
- Cleantech Energy Corporation Pte Ltd
- Fourth Partner Energy Pvt. Ltd
- Amplus Solar Power Pvt. Ltd
- Clean Max Enviro Energy Solutions Ltd
- SunSource Energy Pvt. Ltd
- Orb Energy Pvt. Ltd.
- Tata Power Solar Systems Limited
- Mahindra Susten Pvt. Ltd
- Growatt New Energy Technology Co. Ltd
- Roofsol Energy Pvt. Ltd
Oportunidades Clave para los Participantes del Mercado
Las oportunidades que se describen a continuación comparan compradores residenciales individuales, instalaciones comunitarias y edificios públicos con diferentes vías de despliegue en tejados. La enmienda de septiembre de 2026 de Delhi estableció objetivos de implementación por orden de llegada para viviendas individuales y sociedades de vivienda colectiva o asociaciones de bienestar de residentes. Los gobiernos estatales habían identificado aproximadamente 320.000 edificios gubernamentales viables para energía solar en tejados al 4 de agosto de 2026. En esa fecha, el Ministerio de Energías Nuevas y Renovables también había introducido un mecanismo de seguridad de pago destinado a reducir el riesgo de pago para los licitantes de empresas de servicios de energía renovable en proyectos de solarización de estados y Territorios de la Unión.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Instalaciones en viviendas individuales en Delhi | Objetivo de política de 220.000 instalaciones residenciales | Consumidores residenciales individuales en Delhi | Organizar solicitudes y entrega en torno a la asignación por orden de llegada | Coordinar el momento de la solicitud con la disponibilidad de instalación | Instaladores de tejados residenciales |
| Sistemas en tejados de instalaciones compartidas en Delhi | Objetivo de política separado de 66 MW para sociedades de vivienda y asociaciones | Sociedades de vivienda colectiva y asociaciones de bienestar de residentes | Dimensionar los sistemas de instalaciones comunes dentro de los límites del programa | Sistemas limitados a 500 kW y 3 kW por vivienda | Proveedores de ingeniería e instalación de sistemas comunitarios |
| Solarización de edificios públicos estatales | Base de edificios viables identificada y mecanismo de seguridad de pago | Propietarios de edificios públicos de estados y Territorios de la Unión | Estructurar las licitaciones de empresas de servicios en torno a la protección de pago elegible | La exposición al pago requiere evaluación específica por proyecto | Empresas de servicios de energía renovable |
| Fuente: Mordor Intelligence | |||||
La apertura más clara reside en estructurar los proyectos de edificios públicos estatales en torno a la protección de pago. De los emplazamientos gubernamentales estatales identificados, 81.329 ya habían sido solarizados al 4 de agosto de 2026, por lo que la oportunidad restante es menor que el total identificado. La exposición al pago de una empresa de servicios también depende de las condiciones asociadas a cada proyecto. Para una empresa de servicios de energía renovable, un paquete más pequeño de emplazamientos con protección de pago definida puede ser más invertible que un objetivo de capacidad mayor por sí solo.
Desarrollos recientes de la industria en Mercado de Energía Solar en Techos de India
- Sep 2026: La Comisión Reguladora de Electricidad de Maharashtra propuso cargos fijos de almacenamiento en banco y de reserva sobre la capacidad renovable contratada y cargos variables sobre la electricidad almacenada en banco en distintos intervalos, excluyendo las unidades caducadas y eximiendo a los consumidores con capacidad renovable contratada de hasta 3 kW.
- Sep 2026: La enmienda de política solar de Delhi estableció un objetivo por orden de llegada de 220.000 nuevas instalaciones de energía solar en tejados residenciales.
- Sep 2026: Tata Power Solaroof, parte de Tata Power Renewable Energy Limited, filial de The Tata Power Company Limited, reportó 519.673 instalaciones de energía solar en tejados en toda India al 31 de julio de 2026, atendiendo a clientes residenciales, comerciales e industriales.
Mercado de Energía Solar en Techos de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de energía solar en tejados de India mide la capacidad instalada de sistemas fotovoltaicos solares puestos en servicio en tejados en India. Abarca sistemas que atienden a usuarios industriales, comerciales (incluido el sector público) y residenciales, ya sea conectados a la red o autónomos.
Exclusiones del alcance: Se excluyen las plantas solares montadas en suelo, los sistemas de energía solar térmica, los ingresos por ventas de electricidad, los componentes de energía solar en tejados vendidos por separado sin capacidad de sistema puesta en servicio, y los sistemas fotovoltaicos solares en tejados instalados fuera de India.
Descripción General de la Segmentación
- Usuario Final
- Industrial
- Comercial (Incluido el Sector Público)
- Residencial
- Tipo de Red (Solo Análisis Cualitativo)
- Conectado a la Red
- Fuera de la Red
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los analistas utilizan fuentes públicas como los materiales del programa de tejados conectados a la red del Ministerio de Energías Nuevas y Renovables y las series de logros físicos, además de los comunicados de la Oficina de Información de Prensa sobre las adiciones de capacidad del programa PM Surya Ghar y los logros en energías renovables del ejercicio fiscal 2025-26, para evaluar el apoyo de las políticas junto con el cambio de capacidad y distinguir las instalaciones en tejados de la capacidad solar montada en suelo, híbrida y fuera de la red. Cuando los comunicados oficiales distinguen las instalaciones vinculadas al programa de las adiciones totales en tejados, los analistas utilizan ambas series para verificar el componente residencial. Cuando las adiciones del programa requieren confirmación con fecha, los comunicados de la Oficina de Información de Prensa proporcionan detalles de implementación.
Las directrices de los programas gubernamentales, los comunicados ministeriales, los archivos y los informes anuales de las empresas, los materiales para inversores y los informes energéticos indios de reputación pueden añadir detalles sobre la puesta en servicio, la entrega de sistemas, el financiamiento y la actividad de los proveedores. Los analistas pueden contrastar estos materiales con las series oficiales de capacidad y los informes de mercado en cuanto a plazos, unidades y cobertura. Las fuentes aquí mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas incluirían a ejecutivos de empresas de ingeniería, adquisición y construcción y proveedores de sistemas en tejados con sede en India, participantes de distribución y canales, y compradores industriales, comerciales, del sector público y residenciales. Las preguntas verificarían los hallazgos secundarios sobre el ritmo de puesta en servicio, la combinación de compradores, la conexión a la red, el financiamiento y las condiciones de política regional, y aclararían las lagunas donde las series publicadas utilizan fechas o definiciones diferentes. Los analistas compararían las respuestas entre los distintos roles de los participantes y reconciliarían las diferencias materiales con las instalaciones documentadas y la evidencia independiente antes de utilizar la información en las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 20% | |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Un modelo de capacidad instalada de arriba hacia abajo establecería el stock de energía solar en tejados de India a partir de las series de capacidad puesta en servicio oficiales, y luego estimaría las adiciones y el stock resultante para usuarios industriales, comerciales incluido el sector público, y residenciales en gigavatios. Los indicadores clave incluyen la puesta en servicio anual en tejados, las instalaciones residenciales vinculadas al programa, la distribución entre adiciones residenciales y comerciales e industriales, los cambios en las políticas y la medición neta, y las restricciones de entrega como la disponibilidad de módulos y el rendimiento de los instaladores. Las participaciones de los segmentos se basarían en las instalaciones reportadas por clase de usuario y en los resúmenes muestreados de proveedores o canales, verificados con el total nacional, mientras que las comprobaciones selectivas de abajo hacia arriba compararían la capacidad de proyectos puestos en servicio muestreados con la actividad de los proveedores.
Una regresión multivariante puede relacionar las adiciones con estos indicadores de despliegue y política cuando se dispone de series temporales comparables, con análisis de escenarios utilizado cuando la política o la capacidad de instalación cambian materialmente. Las observaciones faltantes se acotan utilizando comunicados oficiales adyacentes y adiciones reportadas verificadas de forma cruzada, en lugar de tratarlas como cero. Las previsiones de capacidad acumularían las adiciones puestas en servicio esperadas, y se pediría a los expertos de la industria y compradores con sede en India que verificaran si las trayectorias de las variables proyectadas se ajustan a las condiciones observadas de puesta en servicio, financiamiento y conexión, con las lagunas no resueltas registradas para revisión del analista.
Validación de Datos y Ciclo de Actualización
Los analistas triangularían los totales de capacidad oficiales, las adiciones de programas con fecha, los informes de mercado y las indicaciones muestreadas de proveedores o canales, verificando que cada serie utilice la misma geografía, definición de tejado, unidad y fecha de medición. Investigarían el crecimiento inusual, los cambios en la participación de los segmentos y las diferencias entre el stock acumulado y las adiciones anuales, documentarían la causa cuando la evidencia lo respalde, y volverían a contactar a los encuestados relevantes cuando una discrepancia material o un cambio en las condiciones de política o entrega pudiera alterar un dato de entrada. Un segundo analista revisaría los enlaces de fuentes, los cálculos y las reconciliaciones antes de la aprobación. El modelo se actualizaría anualmente, se revisaría entre ciclos para eventos materiales y recibiría una nueva revisión previa a la entrega.
Tamaño del Mercado de Energía Solar en Tejados de India según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de energía solar en tejados de India mide la capacidad instalada de sistemas fotovoltaicos solares puestos en servicio en tejados en India.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen la puesta en servicio anual en tejados, las instalaciones residenciales vinculadas al programa, la distribución entre adiciones residenciales y comerciales e industriales, los cambios en las políticas y la medición neta, y las restricciones de entrega como la disponibilidad de módulos y el rendimiento de los instaladores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,68 gigavatios (2027) | |
| Revista Especializada A | 20,8 gigavatios (2025) | En su base de 2025, esta estimación es un 15,7% inferior al valor de este informe para 2027 de 24,68 gigavatios, 2 años después. Su stock acumulado reportado finaliza en 2025, antes de la puesta en servicio adicional incluida en una medida de capacidad para 2027. |
| Consultora Regional B | 30 gigavatios (ejercicio fiscal 2027) | Su previsión sigue una trayectoria de crecimiento de capacidad más rápida del ejercicio fiscal 2025 al ejercicio fiscal 2027, respaldada por la política residencial y la demanda comercial e industrial. |
Los analistas de Mordor Intelligence triangularían los totales de capacidad oficiales, las adiciones de programas con fecha, los informes de mercado y las indicaciones muestreadas de proveedores o canales, verificando que cada serie utilice la misma geografía, definición de tejado, unidad y fecha de medición.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de energía solar en tejados de India?
Se espera que la capacidad aumente de 20,84 gigavatios en 2026 a 24,68 gigavatios en 2027 y alcance los 58,3 gigavatios en 2032, creciendo a una CAGR del 18,76% durante 2027-2032.
¿Qué respalda la demanda de energía solar en tejados en India?
La mayor asistencia del programa PM Surya Ghar para los primeros 2 kWp y el financiamiento concesional apoyan la asequibilidad de los hogares. Los proyectos industriales también cuentan con opciones de suministro eléctrico financiado.
¿Qué segmento de usuario final lidera el sector de energía solar en tejados de India?
El sector industrial representó el 52,86% de la capacidad instalada en 2026. Se prevé que el segmento residencial crezca más rápido, con una CAGR del 23% durante 2027-2032.
¿Qué empresas son los principales participantes en energía solar en tejados en India?
Los principales participantes incluyen Tata Power Renewable Energy Limited, sucesora de Tata Power Solar Systems Limited, Amplus Solar Power Pvt. Ltd, Clean Max Enviro Energy Solutions Ltd, Orb Energy Pvt. Ltd. y SunSource Energy Pvt. Ltd.
¿Qué puede retrasar la finalización de proyectos de energía solar en tejados en India?
En junio de 2026, los instaladores en Uttar Pradesh, Haryana y Odisha reportaron esperas de adquisición de paneles de 25 a 30 días para sistemas que requieren paneles conformes con los requisitos de contenido nacional.