
Dimensão e Quota do Mercado de Cloro da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
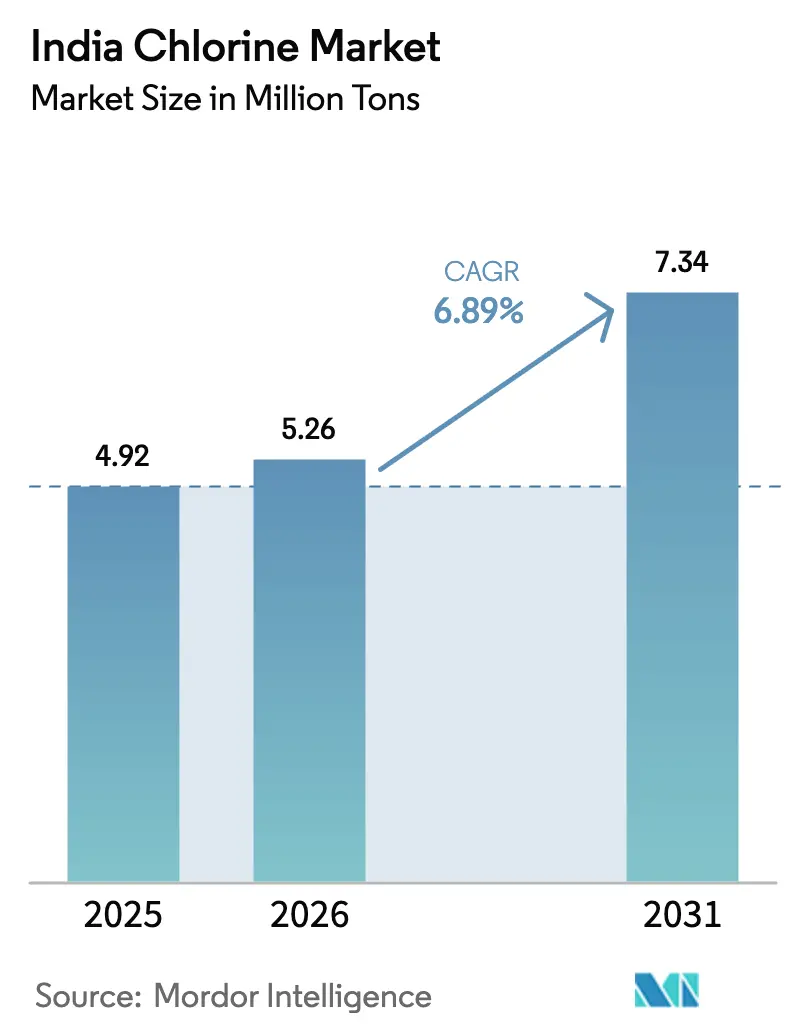
| Tamanho do mercado no ano base (2025) | 4.92 Milhões de toneladas |
| Volume do Mercado (2026) | 5.26 Milhões de toneladas |
| Volume do Mercado (2031) | 7.34 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 6.89 % |
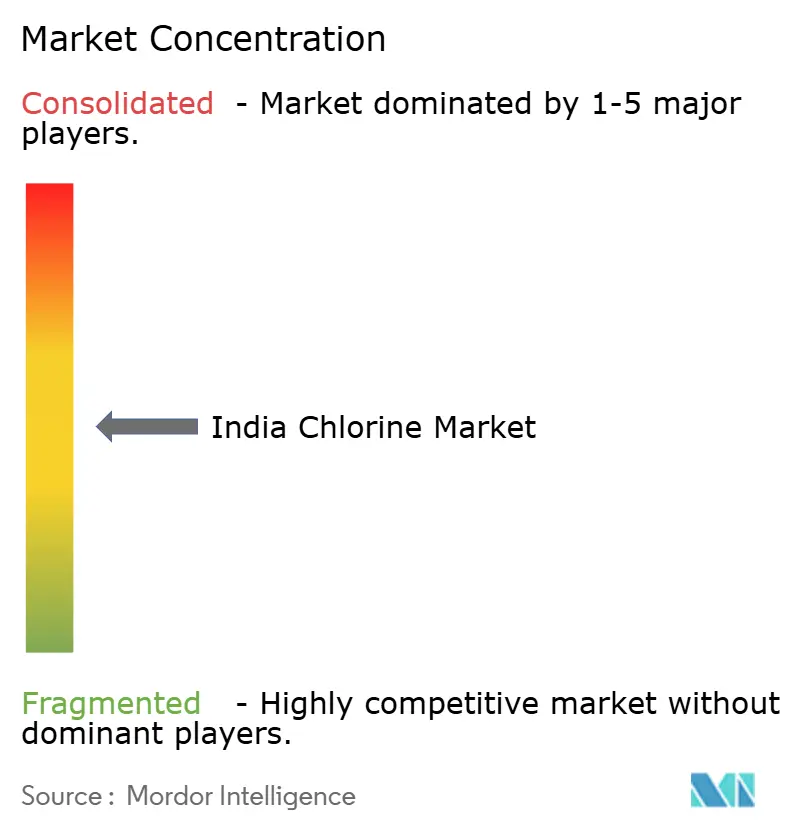
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cloro da Índia pela Mordor Intelligence
A dimensão do Mercado de Cloro da Índia foi avaliada em 4,92 milhões de toneladas em 2025 e estima-se que cresça de 5,26 milhões de toneladas em 2026 para atingir 7,34 milhões de toneladas até 2031, a uma CAGR de 6,89% durante o período de previsão (2026-2031). As adições constantes de capacidade em cloreto de polivinila (PVC), os rápidos lançamentos de tratamento de água municipal e a expansão da produção farmacêutica conferem ao mercado de cloro da Índia uma base de crescimento multissetorial ampla. Os produtores continuam a privilegiar estratégias de consumo cativo que protegem os lucros das oscilações negativas de preços no mercado spot, ao mesmo tempo que garantem matéria-prima fiável para vinis a jusante, produtos químicos para tratamento de água e intermediários especializados. A transição do mercúrio para a eletrólise por membrana melhora as posições de custo ao reduzir o consumo de eletricidade e apoiar a conformidade com normas de poluição mais rigorosas. Os operadores integrados com instalações energeticamente eficientes e extensões a jusante estão, por conseguinte, a consolidar a sua liderança, mesmo à medida que a procura regional se expande em direção aos estados do leste.
Principais Conclusões do Relatório
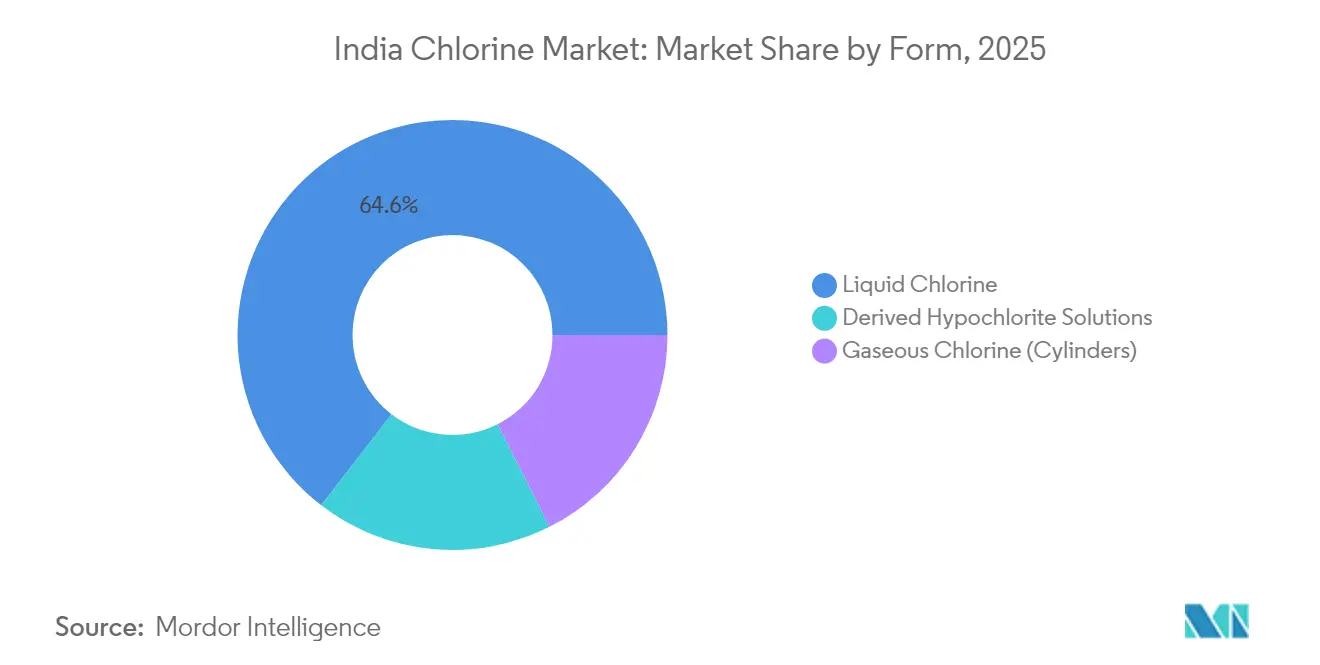
- Por forma, o cloro líquido detinha 64,55% da quota do mercado de cloro da Índia em 2025, ao passo que as soluções de hipoclorito derivadas estão a expandir-se a uma CAGR de 7,03% até 2031.
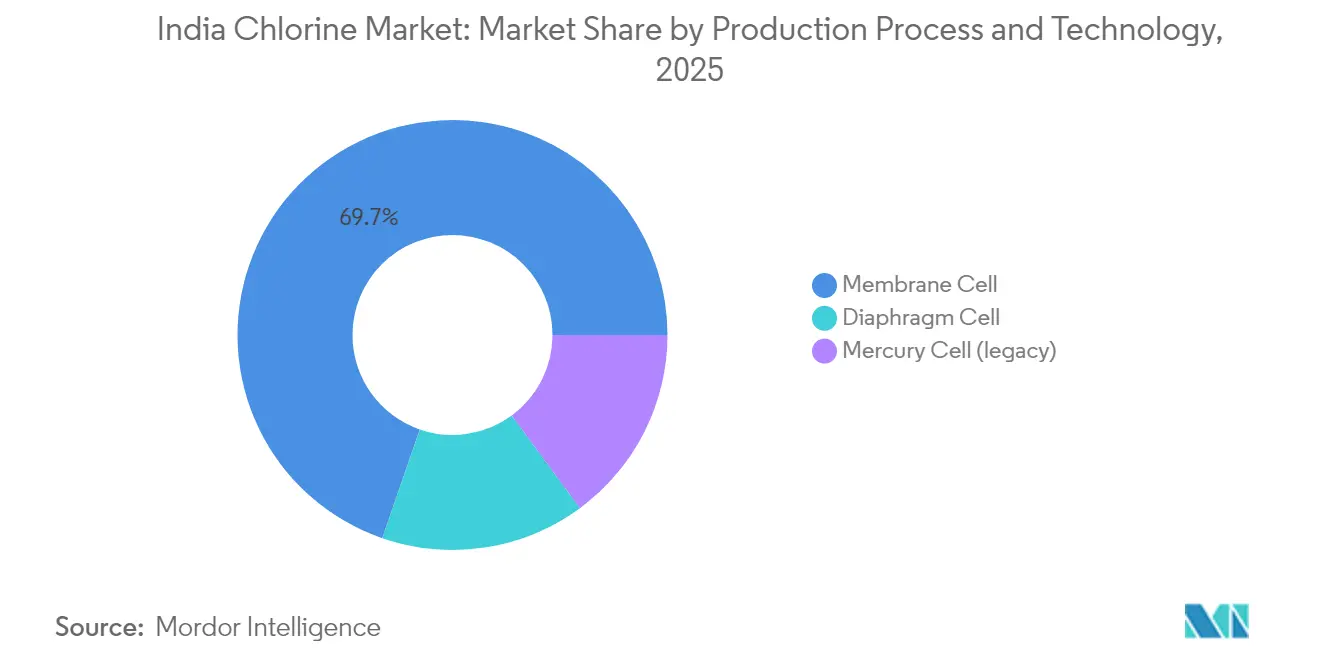
- Por tecnologia de produção, a célula de membrana representou 69,70% da dimensão do mercado de cloro da Índia em 2025 e avança a uma CAGR de 6,94% ao longo do horizonte de previsão.
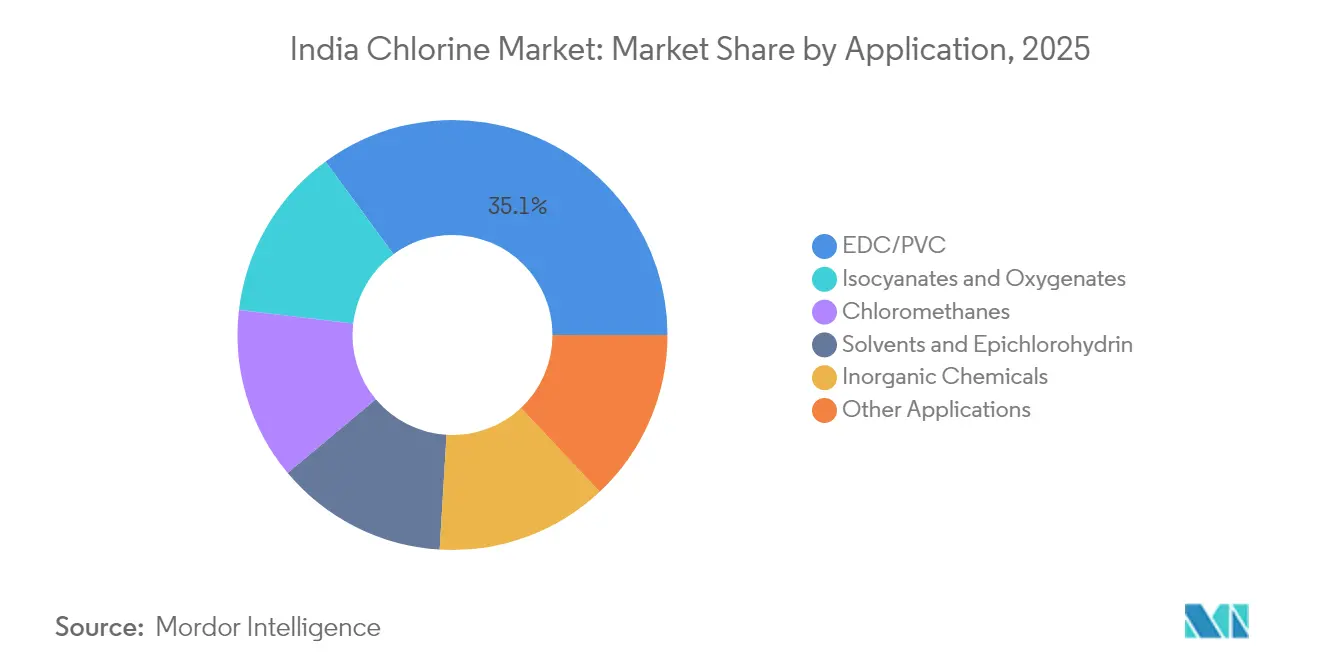
- Por aplicação, EDC/PVC liderou com 35,05% de utilização em 2025; prevê-se que isocianatos e oxigenados cresçam mais rapidamente, a uma CAGR de 7,21% até 2031.
- Por indústria do utilizador final, o setor químico representou 37,75% do consumo global em 2025, enquanto o setor farmacêutico deverá registar uma CAGR de 7,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Cloro da Índia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Pipeline de Capacidade de PVC e CPVC | +2.1% | Índia Ocidental, Índia do Sul | Médio prazo (2-4 anos) |
| Crescimento Rápido na Infraestrutura Municipal de Tratamento de Água | +1.8% | Nacional, com ganhos iniciais em áreas rurais | Longo prazo (≥ 4 anos) |
| Forte Ligação à Produção Farmacêutica e de Agroquímicos | +1.5% | Índia Ocidental, Índia do Sul | Médio prazo (2-4 anos) |
| Estratégia de Consumo Cativo em Contexto de Preços Negativos do Cloro | +1.0% | Índia Ocidental, Índia do Sul | Curto prazo (≤ 2 anos) |
| Transição Acelerada para a Tecnologia de Célula de Membrana com Redução do Custo de Energia | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Pipeline de Capacidade de PVC e CPVC
As novas instalações de PVC e CPVC são centrais para a próxima vaga de crescimento no mercado de cloro da Índia. A procura doméstica de PVC cresceu 9% em 2024, encorajando empresas como a Adani e a Reliance a programar expansões vinílicas em múltiplas fases que aumentarão a absorção cativa de cloro[1]Reliance Industries Ltd., "Relatório Anual do Exercício Fiscal 2024," ril.com . A capacidade de resina CPVC da Epigral quase triplicou para 75.000 TPA em 2024, alargando o fornecimento doméstico para tubagens de alta temperatura e reduzindo a dependência de importações. O pipeline de capacidade altera o equilíbrio entre oferta e procura ao absorver cloro comercial e estabilizar as realizações para os produtores integrados. A exposição das margens aos ciclos globais de preços dos vinis permanece, contudo as instalações energeticamente eficientes e a logística adjacente aos portos conferem às concentrações ocidentais uma vantagem estrutural. Os decisores políticos encaram a substituição de importações de vinis como estratégica para a infraestrutura, reforçando a segurança de absorção para os produtores de cloro.
Crescimento Rápido na Infraestrutura Municipal de Tratamento de Água
A Missão Jal Jeevan elevou a cobertura de água canalizada rural para 79,74% dos agregados familiares até março de 2025, criando um canal de procura não cíclico para desinfetantes de cloro. Os operadores municipais preferem o hipoclorito porque simplifica o armazenamento e a dosagem em esquemas descentralizados. O aumento dos volumes de águas residuais urbanas também exige a dosagem de cloro nas estações de tratamento de esgotos para cumprir os limites de agentes patogénicos prescritos pelo Organismo de Normalização da Índia. À medida que a cobertura de água se expande para os distritos do leste menos servidos, o consumo de cloro dispersa-se geograficamente e reduz a concentração histórica nos corredores industriais centrados no Gujarat. As alocações orçamentais de longo prazo isolam ainda mais a procura de tratamento de água das oscilações macroeconómicas que afetam os produtos químicos de base.
Forte Ligação à Produção Farmacêutica e de Agroquímicos
Os intermediários à base de cloro continuam a ser indispensáveis para as exportações agroquímicas da Índia, que atingiram 5,5 mil milhões de USD em 2024. Os esquemas de Incentivo Ligado à Produção (PLI) para APIs e medicamentos a granel estimulam novas instalações domésticas que intensificam a aquisição de cloro. As aprovações de registo de 118 moléculas ativas em 2024 incluíram vários compostos clorados, sustentando uma procura constante de intermediários. Os formuladores orientados para a exportação apostam na integração a montante para garantir derivados de cloro, reduzindo a exposição à logística de importação. O aumento das normas ambientais nas principais regiões importadoras favorece também os fabricantes indianos em conformidade, sustentando a procura de cloro da cadeia de valor de produtos químicos especializados.
Estratégia de Consumo Cativo em Contexto de Preços Negativos do Cloro
Quando os preços da soda cáustica sobem mas os preços do cloro descem, os operadores integrados redirecionam o cloro internamente em vez de o lançar num mercado comercial fraco. A Grasim atingiu uma taxa de integração de cloro de 62% no exercício fiscal de 2024, limitando a sua exposição à volatilidade do mercado spot. Tais estratégias suavizam as receitas, justificam a operação contínua das instalações e apoiam projetos a jusante em EDC, epicloridrina e clorometanos. Os modelos cativos ganham maior relevância à medida que os conjuntos ocidentais lidam com elevados custos de armazenamento e restrições de transporte de cloro gasoso. A abordagem reforça a posição dos conglomerados diversificados no mercado de cloro da Índia.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Ambientais e de Segurança dos Trabalhadores Rigorosas | -1.2% | Nacional, com aplicação mais estrita na Índia Ocidental | Curto prazo (≤ 2 anos) |
| Excesso de Capacidade de Soda Cáustica Criando Excesso de Oferta de Cloro | -0.8% | Índia Ocidental, Índia do Sul | Médio prazo (2-4 anos) |
| Integração a Jusante Limitada (Custo de Logística de Eliminação) | -0.6% | Índia Oriental, Índia do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Ambientais e de Segurança dos Trabalhadores Rigorosas
O Conselho Central de Controlo da Poluição inclui o cloro-álcali na sua categoria vermelha, exigindo avaliações de impacto abrangentes para qualquer expansão. As normas de descarga zero de efluentes líquidos acrescentam dispendiosos evaporadores e cristalizadores, aumentando o custo unitário de capital. As instalações que utilizam células de mercúrio de legado enfrentam ativos abandonados e devem investir fortemente em filtração de salmoura, membranas e equipamento de manuseamento de gás para cumprir as normas. As normas de segurança dos trabalhadores obrigam a equipamentos de proteção individual especializados, sistemas de deteção de fugas e equipas de resposta de emergência no local. Os produtores independentes de menor dimensão têm frequentemente dificuldades com a carga de capital, inclinando a indústria de cloro da Índia para operadores maiores e com maior capacidade financeira.
Excesso de Capacidade de Soda Cáustica Criando Excesso de Oferta de Cloro
A capacidade total de soda cáustica atingiu 320.430 TPA em março de 2025, ultrapassando o crescimento da procura doméstica e forçando as instalações a operar a taxas de utilização mais baixas. Como a produção de cloro está quimicamente ligada à produção de soda cáustica, o excesso de oferta faz baixar as realizações de cloro. As opções de exportação aliviam o desequilíbrio da soda cáustica, mas não conseguem absorver o excedente simultâneo de cloro. As instalações de menor dimensão sem integração a jusante de cloro vendem num mercado comercial fraco e enfrentam elevados custos de frete para envios líquidos. Os principais operadores integrados protegem-se ao canalizar o cloro para EDC, PVC e solventes clorados, mantendo a utilização estável durante os mínimos de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma: A Dominância do Cloro Líquido Impulsiona a Eficiência da Infraestrutura
O cloro líquido representou 64,55% da quota do mercado de cloro da Índia em 2025, ancorado pela infraestrutura ferroviária e de cisternas bem desenvolvida entre os centros de produção do Gujarat e os consumidores a jusante. A dimensão do mercado de cloro da Índia para soluções de hipoclorito está, no entanto, definida para uma expansão vigorosa, uma vez que os esquemas municipais preferem produtos mais seguros e diluídos com logística mais simples. Os cilindros de gás continuam a ser uma escolha de nicho para utilizadores de pequena escala que valorizam a dosagem precisa em detrimento da economia de manuseamento a granel.
O cloro líquido continua a dominar as grandes instalações de EDC que requerem matéria-prima de elevada pureza e ininterrupta. Os portos ocidentais simplificam o fornecimento de sal bruto, e os oleodutos em Dahej e Bharuch permitem transferências diretas para as unidades de vinis. Entretanto, o hipoclorito ganha terreno em instalações de saúde e serviços públicos que procuram o manuseamento de cloro de baixo risco. As juntas de água estaduais emitem concursos que favorecem explicitamente o fornecimento local de hipoclorito, redirecionando algum volume dos formatos de gás pressurizado. No geral, a diversificação das preferências de forma enriquece a proposta de valor para os produtores integrados.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório


Por Processo de Produção e Tecnologia: A Tecnologia de Célula de Membrana Captura a Liderança de Mercado
A tecnologia de membrana captou 69,70% da produção global em 2025 e está projetada para crescer a 6,94% até 2031, refletindo o seu papel crítico no mercado de cloro da Índia. As células de diafragma mantêm-se em algumas instalações onde a pureza da salmoura é mais fácil de gerir, enquanto as células de mercúrio se aproximam rapidamente da retirada de serviço.
A dimensão do mercado de cloro da Índia ganha eficiência à medida que as unidades de membrana implementam retificadores avançados que aumentam a densidade de corrente sem sobreaquecimento. Os operadores investem em nanofiltração para remover sulfatos e cálcio, reduzindo os volumes de purga de salmoura até 90%. O hidrogénio coproduzido a partir das instalações de membrana alimenta novas linhas de peróxido de hidrogénio e caldeiras no local, assegurando fluxos de receita incrementais. Os fornecedores de equipamentos que apostavam na renovação de diafragmas estão a orientar-se para pacotes de membrana chave-na-mão que prometem um rápido retorno do investimento face às elevadas tarifas de energia.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Por Aplicação: A Liderança de EDC/PVC Enfrenta a Concorrência dos Produtos Químicos Especializados
As aplicações de EDC/PVC absorveram 35,05% do cloro em 2025, impulsionadas por políticas de substituição de importações que incentivam a produção local de vinis. Ao mesmo tempo, os isocianatos e oxigenados estão a registar uma CAGR de 7,21% à medida que a procura de poliuretano cresce nos mercados de refrigeração, automóvel e isolamento.
A dimensão do mercado de cloro da Índia associada ao EDC/PVC continua a ser grande, mas os produtos químicos especializados estão a ganhar terreno ao oferecer margens mais elevadas e menor ciclicidade. A nova linha de clorotoluenos da Epigral exemplifica como os produtores migram para derivados de valor acrescentado. Os volumes de epicloridrina que alimentam as resinas epóxi respondem também aos setores da eletrónica e dos veículos elétricos. A diversidade da procura alarga a utilização do cloro e atenua o impacto das oscilações das margens do PVC associadas às adições de capacidade global.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Por Indústria do Utilizador Final: Dominância da Indústria Química em Contexto de Aceleração Farmacêutica
A indústria química consumiu 37,75% do volume total em 2025, sublinhando a centralidade dos complexos integrados no Gujarat e no Tamil Nadu. A indústria farmacêutica, no entanto, está a crescer a uma CAGR de 7,38% até 2031, apoiada pelos incentivos governamentais PLI para APIs.
Dentro do setor químico, o cloro cativo dirige-se para clorometanos, solventes e fluoropolímeros. A procura de tratamento de água escala com novas instalações de esgotos e efluentes em cinturões urbanos. A dimensão do mercado de cloro da Índia associada ao setor farmacêutico cresce à medida que as empresas adicionam instalações polivalentes que aproveitam a química do cloro para intermediários de elevado valor. A expansão de 121 milhões de USD da Chemplast Sanmar confirma esta mudança para a produção personalizada para mercados regulamentados.
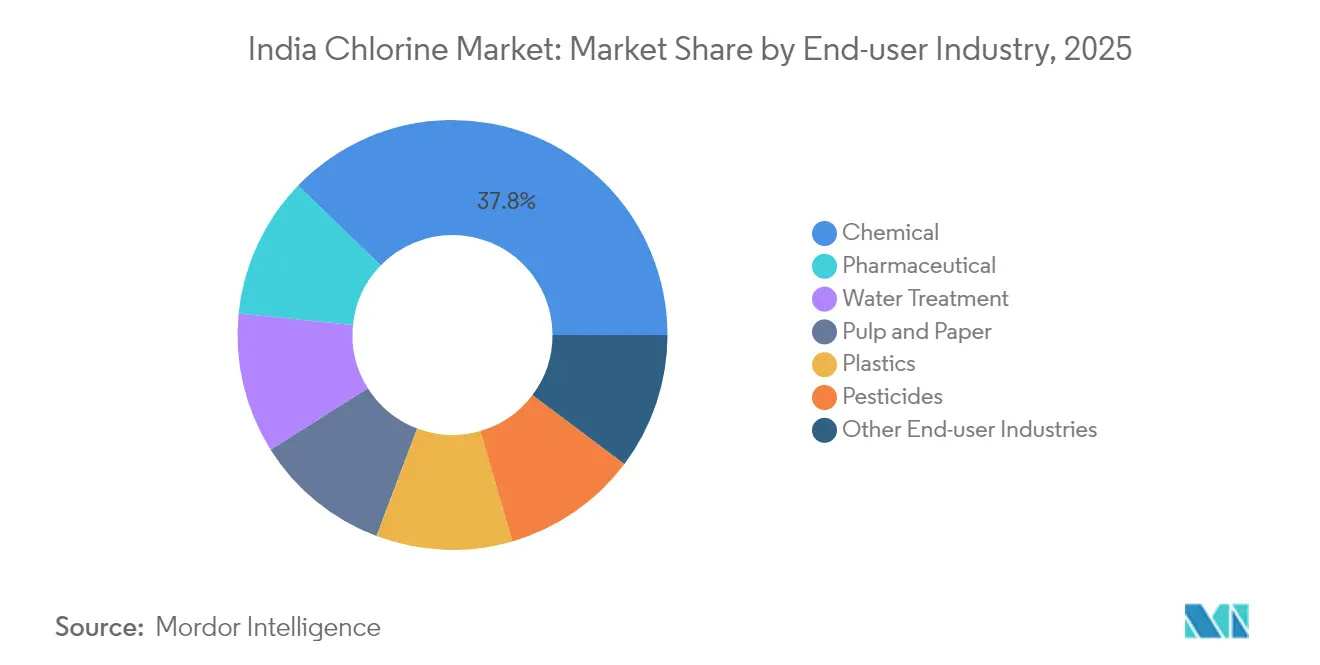
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Análise Geográfica
A Índia Ocidental gerou 36,20% do volume de 2025, refletindo a dominância dos recursos de sal do Gujarat, do acesso portuário e dos conjuntos a jusante co-localizados. Os complexos integrados em Dahej canalizam o cloro diretamente para vinis, epicloridrina e solventes clorados. As normas ambientais estaduais favorecem as grandes unidades capazes de financiar atualizações de membrana. A quota do mercado de cloro da Índia no ocidente permanece, por conseguinte, estável, mesmo à medida que as células de mercúrio mais antigas são retiradas de serviço.
A Índia Oriental e o Nordeste da Índia é a região de expansão mais rápida, a uma CAGR de 7,05%. Os incentivos governamentais reduzem os custos dos projetos, e os novos corredores industriais criam nova absorção de derivados de cloro. Os contratos da Missão Jal Jeevan no Bihar e no Assam puxam a procura de hipoclorito para leste, aliviando os desequilíbrios regionais de oferta. Os produtores consideram soluções de barcaça e ferroviárias para ligar as instalações do leste aos mercados de sal bruto e de soda cáustica no ocidente.
O Sul da Índia mantém um crescimento consistente com base nos conjuntos de produtos químicos especializados e farmacêuticos no Tamil Nadu, Andhra Pradesh e Telangana. O cloro dirige-se para CPVC, APIs e pesticidas produzidos nestes estados. O Norte da Índia regista ganhos constantes, embora moderados, à medida que as instalações de tratamento de água e de tubagens de plástico avançam, dependendo dos envios de cloro das instalações ocidentais até que a capacidade local se materialize. Coletivamente, a diversificação regional dilui a concentração histórica e apoia um mercado de cloro da Índia resiliente.
Panorama regulatório
O mercado indiano de cloro-álcali e cloro opera sob uma estrutura de forte conformidade que abrange a segurança das instalações, a qualidade dos produtos e o licenciamento ambiental. O Departamento de Produtos Químicos e Petroquímicos implementa requisitos de conformidade obrigatórios para produtos químicos selecionados por meio de Ordens de Controle de Qualidade (QCOs), notificadas sob a Lei BIS de 2016, o que molda as expectativas de aquisição e certificação entre compradores industriais e municipais.
No lado técnico e de segurança, as especificações e códigos do Bureau of Indian Standards (BIS) influenciam tanto a produção quanto o uso posterior, incluindo a IS 10553 (Parte 1) para práticas seguras de manuseio e armazenamento de cloro, além de normas de produtos como a IS 11673 para solução de hipoclorito de sódio e a IS 9825 para pastilhas de cloro. Essas normas afetam a estrutura do mercado ao reforçar os requisitos de embalagem, dosagem e rastreabilidade, e também apoiam uma transição para soluções de hipoclorito padronizadas em programas descentralizados de tratamento de água.
Análise da cadeia de valor
A cadeia de valor começa com a obtenção de sal ou salmoura e a aquisição de energia elétrica que alimentam a eletrólise cloro-álcali, na qual o cloro é produzido como coproduto junto com a soda cáustica (as operações do setor normalmente gerenciam essa vinculação de coprodução entre os dois produtos). Na Índia, o balanceamento do cloro é, portanto, uma questão operacional central, especialmente quando o descarte no mercado aberto é limitado por requisitos de manuseio de materiais perigosos e restrições de transporte.
Na etapa seguinte, os produtores convertem o cloro em derivados cativos ou comerciais, como ácido clorídrico e orgânicos clorados de valor agregado, ou o direcionam por meio de dutos dedicados a consumidores próximos para reduzir os riscos logísticos e de segurança. Complexos integrados nos polos ocidentais, incluindo Gujarat (Dahej e Bharuch), são nós-chave, pois a colocalização sustenta o escoamento contínuo para unidades de EDC/PVC e outras unidades derivadas. Grandes participantes como Grasim Industries, Gujarat Alkalies and Chemicals Limited (GACL) e DCM Shriram utilizam integração e infraestrutura relacionada, incluindo armazenamento, transporte ferroviário e caminhões-tanque e, em alguns casos, dutos, para gerenciar a monetização do cloro e limitar a exposição a preços spot fracos.
Panorama Competitivo
O mercado de cloro da Índia apresenta um campo moderadamente concentrado onde a Reliance Industries, a Tata Chemicals e a Grasim Industries ancoram a capacidade. A Reliance integra o cloro numa das maiores cadeias de vinis do mundo, isolando as suas unidades de eletrólise das oscilações do mercado comercial. A Grasim alavanca uma taxa de integração de 62% que canaliza o cloro para epóxi, clorometano e soda cáustica de grau têxtil[2]Grasim Industries Ltd., "Apresentação a Investidores do Exercício Fiscal 2024," grasim.com . A Tata Chemicals equilibra as vendas de soda cáustica para exportação com projetos de derivados de cloro domésticos.
Os operadores de segundo nível, como a DCM Shriram, a Epigral e a Chemplast Sanmar, avançam através de derivados especializados. A instalação de clorotoluenos da Epigral inaugura uma plataforma de cloração aromática diferenciada. A Chemplast Sanmar canaliza o cloro para produtos farmacêuticos personalizados e PVC em pasta, alargando o seu mix de resultados. À medida que as eliminações progressivas das células de mercúrio se aceleram, a intensidade de capital aumenta, impulsionando alianças com fornecedores de tecnologia e contratantes de engenharia.
Os novos operadores têm em vista renovações de membrana agrupadas com energia cativa e valorização do hidrogénio. As normas do Conselho Central de Controlo da Poluição aceleram a consolidação porque as instalações independentes de menor dimensão enfrentam custos de conformidade desproporcionais. Os principais operadores integrados adquirem ativos em dificuldades para assegurar posições regionais, mantendo a concentração moderada que caracteriza a indústria de cloro da Índia.
Líderes da Indústria de Cloro da Índia
Grasim Industries Limited (Aditya Birla)
Gujarat Alkalies and Chemicals Limited
DCM Shriram
Chemplast Sanmar Limited
NIRMA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área clara de oportunidade é a maior integração do cloro em derivados posteriores, reduzindo a dependência de movimentações de cloro no mercado aberto e melhorando a economia geral do cloro-álcali. As ações da empresa em Gujarat fornecem evidências concretas, com a Grasim avançando em projetos em Vilayat, incluindo uma planta de epicloridrina (ECH) de 50 KTPA (relatada com conclusão mecânica no 3º trimestre do ano fiscal de 2026) e uma planta de resina CPVC de 50 KTPA na Fase I. Ambos os projetos direcionam o cloro para cadeias de maior valor e estão alinhados com a ênfase do relatório no consumo cativo.
Produtos químicos para tratamento de água e intermediários clorados especiais também criam espaço em branco, apoiados por adições de capacidade e criação de escoamento. A GACL colocou em operação capacidade de consumo de cloro em etapas posteriores, incluindo um projeto de clorotoluenos em Dahej e uma instalação de pó de Policloreto de Alumínio (PAC) em Vadodara (fevereiro de 2025), refletindo o foco dos produtores em produtos de valor agregado vinculados a sistemas municipais e industriais de água. No lado do pipeline de investimentos, o memorando de entendimento de janeiro de 2024 da DCM Shriram com o Governo de Gujarat, para um investimento proposto de 12.000 crores de INR em Bharuch até 2028, indica a continuidade da expansão da manufatura química e petroquímica que pode absorver cloro diretamente ou por meio de plataformas integradas de derivados.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: O conselho da Gujarat Alkalies and Chemicals Limited aprovou a instalação de uma planta de Ácido Fosfórico Grau Alimentício de 33.870 TPA em Dahej e o aumento de capacidade de KOH (Hidróxido de Potássio) de 120 TPD para 200 TPD. O projeto amplia o portfólio de produtos da empresa e fortalece a diversificação de matérias-primas em Dahej, apoiando o cloro e produtos químicos relacionados em etapas posteriores para aplicações de uso final diversificadas.
- Fevereiro de 2026: A Grasim Industries Limited continua a construção de uma planta de Epicloridrina de 50 KTPA e uma planta de resina CPVC de 50 KTPA em Vilayat, com projetos de expansão de capacidade integrados para melhorar a utilização do cloro. A expansão fortalece a integração do cloro em derivados de valor agregado e amplia a capacidade posterior da Grasim em polímeros e resinas especiais.
- Setembro de 2025: DCM Shriram - Anunciou uma parceria estratégica de longo prazo com a Aarti Industries Ltd para fornecimento de cloro, envolvendo um novo duto subterrâneo dedicado e encamisado entre suas plantas em Jhagadia, Gujarat, para fornecer 200 toneladas adicionais de cloro por dia. A colaboração melhora a segurança do fornecimento e apoia taxas de operação mais altas para a produção posterior dependente de cloro.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado indiano de cloro é definido como a demanda e a oferta domésticas de cloro produzido e consumido na Índia em usos industriais e municipais, medido principalmente em volume, pois o cloro está amplamente integrado às operações de cloro-álcali e às cadeias posteriores cativas.
Exclusões de escopo: as importações e exportações de cloro como commodity comercializada são tratadas como um sinal de contexto e não são contadas como demanda de mercado primária por si só.
Visão geral da segmentação
- Por Forma
- Cloro Líquido
- Cloro Gasoso (Cilindros)
- Soluções de Hipoclorito Derivadas
- Por Processo de Produção e Tecnologia
- Célula de Membrana
- Célula de Diafragma
- Célula de Mercúrio (legado)
- Por Aplicação
- EDC/PVC
- Isocianatos e Oxigenados
- Clorometanos
- Solventes e Epicloridrina
- Produtos Químicos Inorgânicos
- Outras Aplicações
- Por Indústria do Utilizador Final
- Química
- Tratamento de Água
- Farmacêutica
- Pasta de Papel e Papel
- Plásticos
- Pesticidas
- Outras Indústrias do Utilizador Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com a construção do mapa de demanda de cloro na Índia a partir de séries estatísticas públicas e referências técnicas, cruzando-as depois com o modo típico de operação das plantas de cloro-álcali na Índia.
As fontes incluíram publicações do Ministério de Produtos Químicos e Fertilizantes (DCPC), relatórios de conformidade e ambientais do Conselho Central de Controle de Poluição (CPCB) e estatísticas de comércio da Índia do UN Comtrade e portais governamentais relacionados. Também revisamos normas e orientações de uso para desinfecção e tratamento de água, utilizando documentos do Bureau of Indian Standards, referências de água e esgoto do CPCB e periódicos de química e engenharia de processos revisados por pares.
Para o contexto comercial, revisamos relatórios anuais de empresas, registros em bolsa e apresentações para investidores, a fim de entender adições de capacidade, mudanças tecnológicas (membrana versus tecnologia legada) e integração posterior. Em seguida, verificamos pontos de dados selecionados por meio de assinaturas pagas focadas em dados financeiros de empresas, registros de patentes e inteligência de comércio no nível de embarque. As fontes citadas aqui são ilustrativas e não exaustivas, e muitos outros documentos e bases de dados públicos também foram usados para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar qual parcela do cloro é cativa versus comercial, como os preços se conectam às decisões operacionais da soda cáustica e onde as restrições logísticas afetam a demanda realizada, especialmente para cloro líquido. As entrevistas abrangeram produtores, distribuidores e grandes usuários finais, e também verificamos premissas com especialistas técnicos familiarizados com as operações de plantas de cloro-álcali e padrões de aquisição de tratamento de água em toda a Índia.
Como o mercado é específico do país, equilibramos a cobertura entre os principais centros de demanda e polos de manufatura, de modo que as diferenças em nível estadual no consumo posterior e na confiabilidade do fornecimento pudessem ser representadas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos: 13% |
| Nível médio: 56% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 15% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma reconstrução top-down do conjunto de demanda, na qual as taxas de operação do cloro-álcali, o rendimento efetivo de cloro e os padrões de escoamento posterior foram traduzidos no volume total de cloro consumido na Índia. O resultado foi então corroborado com verificações bottom-up seletivas, como consolidações amostrais de capacidade de produtores por tecnologia, verificações de canal para volumes comerciais líquidos e verificações de plausibilidade aproximadas de volume por aplicação, usando faixas típicas de dosagem e consumo onde estão padronizadas.
As principais entradas no modelo do mercado indiano de cloro incluíram adições de capacidade de cloro-álcali e cronogramas de paralisação, a divisão entre uso cativo e vendas comerciais, e o ritmo de expansão do PVC e de outros intermediários clorados. Também incorporamos a atividade de tratamento de água municipal e industrial e o papel da disponibilidade de energia e sal, uma vez que isso afeta os níveis de utilização. Onde havia lacunas para fornecedores comerciais menores ou bolsões de aplicação fragmentados, construímos faixas e as estreitamos por meio de entrevistas, alinhando depois os totais a restrições realistas de despacho de plantas.
A previsão utilizou análise de cenários apoiada por suavização de tendências, já que os volumes de cloro podem oscilar quando os preços da soda cáustica alteram as taxas de operação das plantas e quando novas unidades posteriores entram em operação. Os cenários de demanda foram ancorados ao calendário de comissionamento e às rampas de utilização, sendo depois ajustados usando visões de especialistas sobre a migração tecnológica para células de membrana e a provável intensidade de integração cativa ao longo do período de previsão.
Validação de dados e ciclo de atualização
A validação baseou-se na triangulação dos resultados do modelo com sinais independentes, como anúncios operacionais de cloro-álcali, comentários sobre utilização de capacidade posterior e direcionalidade dos fluxos comerciais. Reconciliamos grandes variações por meio de uma segunda análise das premissas. Valores discrepantes foram sinalizados quando a produção implícita por planta, o consumo implícito por setor ou as variações ano a ano pareciam inconsistentes com o que os participantes do setor descreviam.
Antes da aprovação final, o modelo passa por revisões de analistas em múltiplas etapas, e ligações de acompanhamento são acionadas se um insumo-chave mudar ou se um novo evento de capacidade for confirmado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, seguidas por uma revisão final antes da entrega para garantir que as informações mais recentes estejam refletidas.
Tamanho do mercado indiano de cloro segundo a Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para o cloro na Índia frequentemente variam porque algumas são reportadas em valor e outras em toneladas, e porque a definição do que conta como demanda de cloro não é consistente entre as fontes. As diferenças também aparecem quando os relatórios aplicam anos-base diferentes, assumem taxas de utilização diferentes ou tratam o consumo cativo e as remessas comerciais de maneiras diferentes.
O cloro líquido isoladamente é a exclusão mais comum que explica a dispersão. Ele fica fora do escopo da Mordor Intelligence porque o total do mercado é construído para incluir volumes de cloro em todas as formas que são produzidas e consumidas na Índia. Lacunas adicionais geralmente decorrem de como a volatilidade dos preços spot é convertida em médias anuais, se um cenário de ramp-up de planta conservador ou agressivo é usado, e com que frequência as premissas são atualizadas após anúncios de capacidade ou programas de tratamento de água orientados por políticas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,92 milhões de USD (2025) | |
| Veículo de Pesquisa do Setor A | 1,89 milhão de USD (2019) | O número reflete apenas a demanda de cloro líquido e é apresentado para um ano anterior, portanto não capta o cloro cativo vinculado a cadeias posteriores nem as rampas de capacidade mais recentes que elevam os volumes nacionais totais. |
| Periódico Comercial B | 2,27 milhões de USD (2030) | Essa estimativa está alinhada a uma projeção de demanda de cloro líquido e pode aplicar uma cesta de uso final estreita, o que pode subestimar a demanda total de cloro quando se inclui o consumo industrial e no local mais amplo. |
Entre os três números, as diferenças são impulsionadas principalmente pela cobertura de forma (cloro total versus apenas líquido) e pela escolha dos anos-base e de previsão. Ao manter o escopo vinculado aos volumes totais domésticos de cloro e, em seguida, testar a utilização e as rampas posteriores por meio de entrevistas, a estimativa permanece rastreável às operações das plantas e aos motores reais de consumo, em vez de uma extrapolação baseada apenas em preços.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de cloro da Índia em 2026?
A dimensão do mercado de cloro da Índia é de 5,26 milhões de toneladas em 2026.
Qual é a CAGR projetada para a procura de cloro na Índia até 2031?
Prevê-se que a procura aumente a uma CAGR de 6,89% entre 2026 e 2031.
Qual tecnologia de produção detém a maior quota?
A tecnologia de célula de membrana representa 69,70% da capacidade atual.
Por que razão a Índia Ocidental domina a produção de cloro?
Os recursos de sal do Gujarat, o acesso portuário e os conjuntos petroquímicos integrados conferem à Índia Ocidental uma quota de mercado de 36,20%.
Página atualizada pela última vez em:



