
Tamanho e Participação do Mercado de Cloro-Álcali
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 295.70 Milhões de toneladas |
| Volume do Mercado (2031) | 344.63 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 3.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cloro-Álcali pela Mordor Intelligence
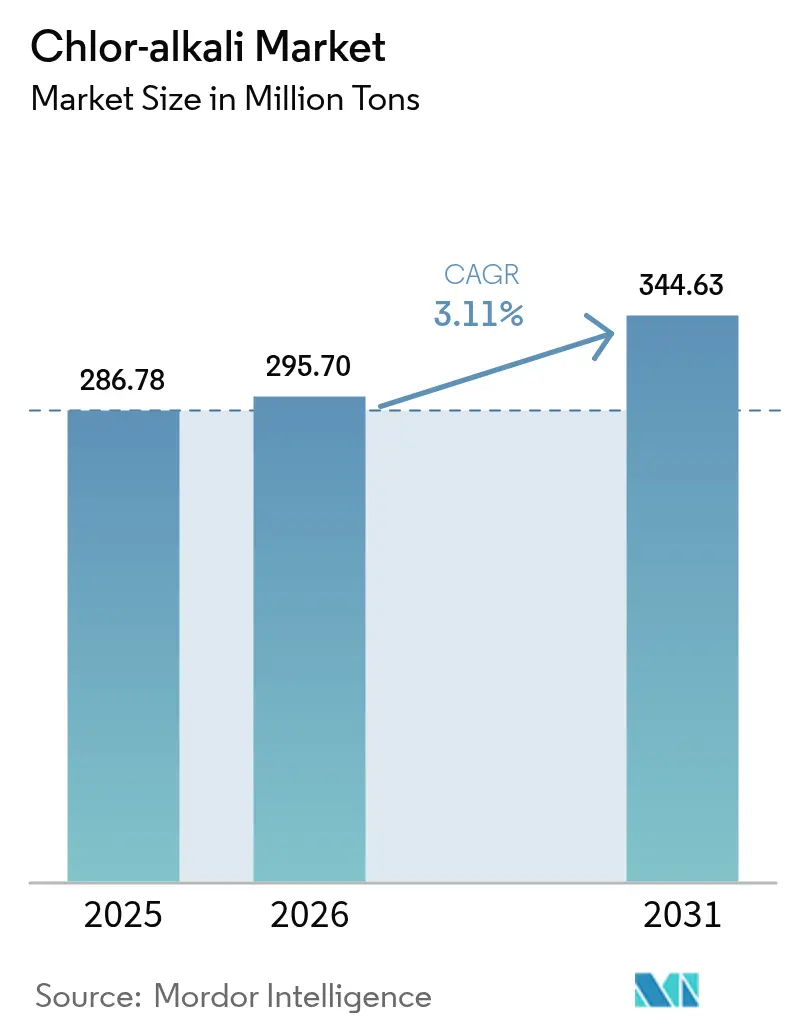
Espera-se que o tamanho do Mercado de Cloro-Álcali aumente de 286,78 milhões de toneladas em 2025 para 295,70 milhões de toneladas em 2026 e atinja 344,63 milhões de toneladas até 2031, crescendo a um CAGR de 3,11% no período de 2026-2031. A demanda de uso final proveniente de vinis, alumina e infraestrutura hídrica está alterando os fluxos comerciais, apertando os balanços regionais e elevando as taxas médias de utilização operacional acima de 82%. As conversões para células de membrana na América do Norte e na Europa estão reduzindo a intensidade energética para abaixo de 2.000 kWh por tonelada de soda cáustica, diminuindo as emissões de Escopo 2 e desbloqueando receitas provenientes do hidrogênio como subproduto. As adições de capacidade na Ásia deslocaram 2 milhões de toneladas de demanda líquida de cloro para o leste desde 2024, enquanto as refinarias de alumina na Austrália e na China estão antecipando contratos de fornecimento de soda cáustica de longo prazo para se proteger contra a volatilidade dos preços de energia. As regras de descarga zero de líquidos e a precificação de carbono na União Europeia estão impulsionando a desativação antecipada de pequenas unidades de diafragma e mercúrio, acelerando a migração de capacidade para o Oriente Médio, onde os custos de gás como matéria-prima ficam abaixo de USD 2 por MMBtu.
Principais Conclusões do Relatório
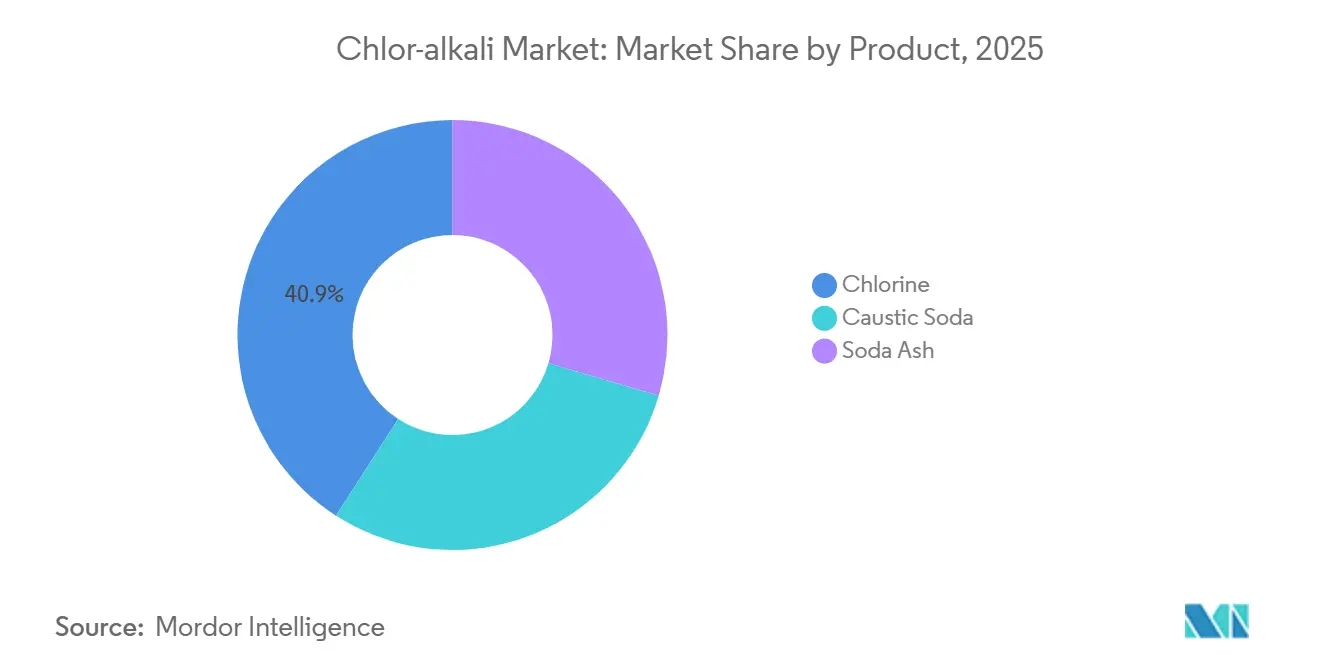
- Por produto, o cloro detinha 40,89% da participação do mercado de cloro-álcali em 2025 e está se expandindo a um CAGR de 3,37% até 2031.
- Por processo de produção, a tecnologia de célula de membrana representava 62,78% do tamanho do mercado de cloro-álcali em 2025 e está projetada para crescer a um CAGR de 3,31% até 2031.
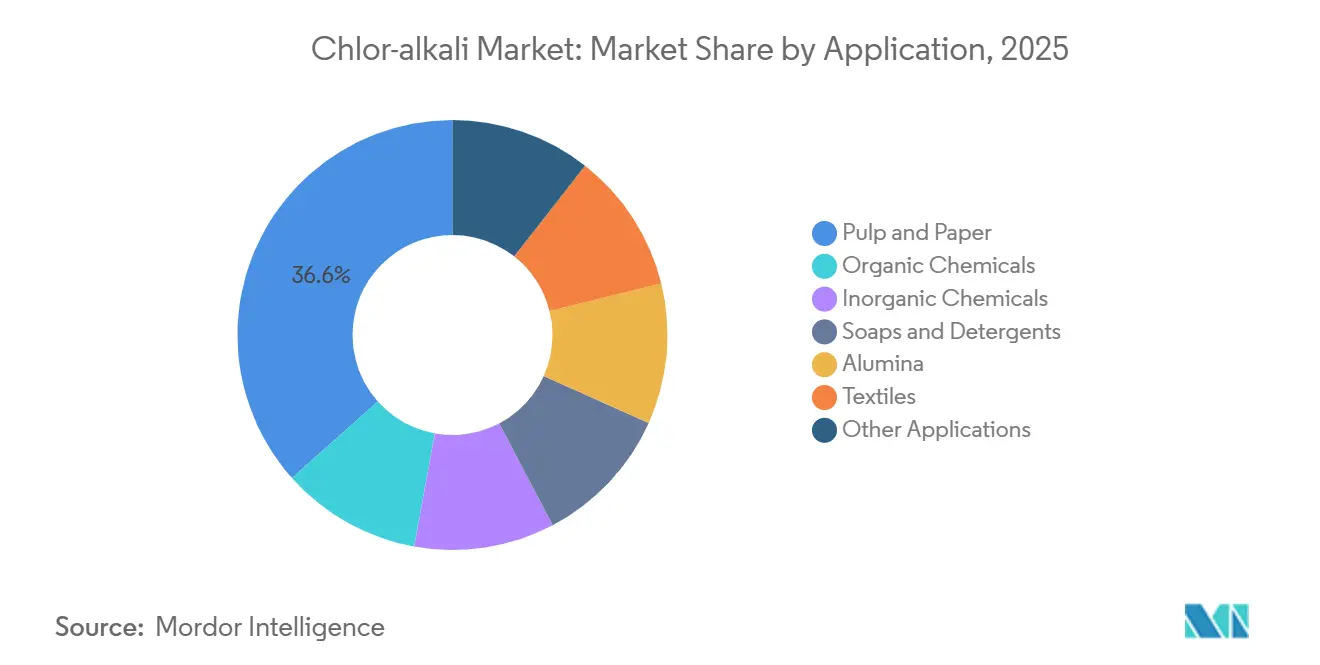
- Por aplicação, celulose e papel respondiam por 36,58% do tamanho do mercado de cloro-álcali em 2025 e está avançando a um CAGR de 3,22% até 2031.
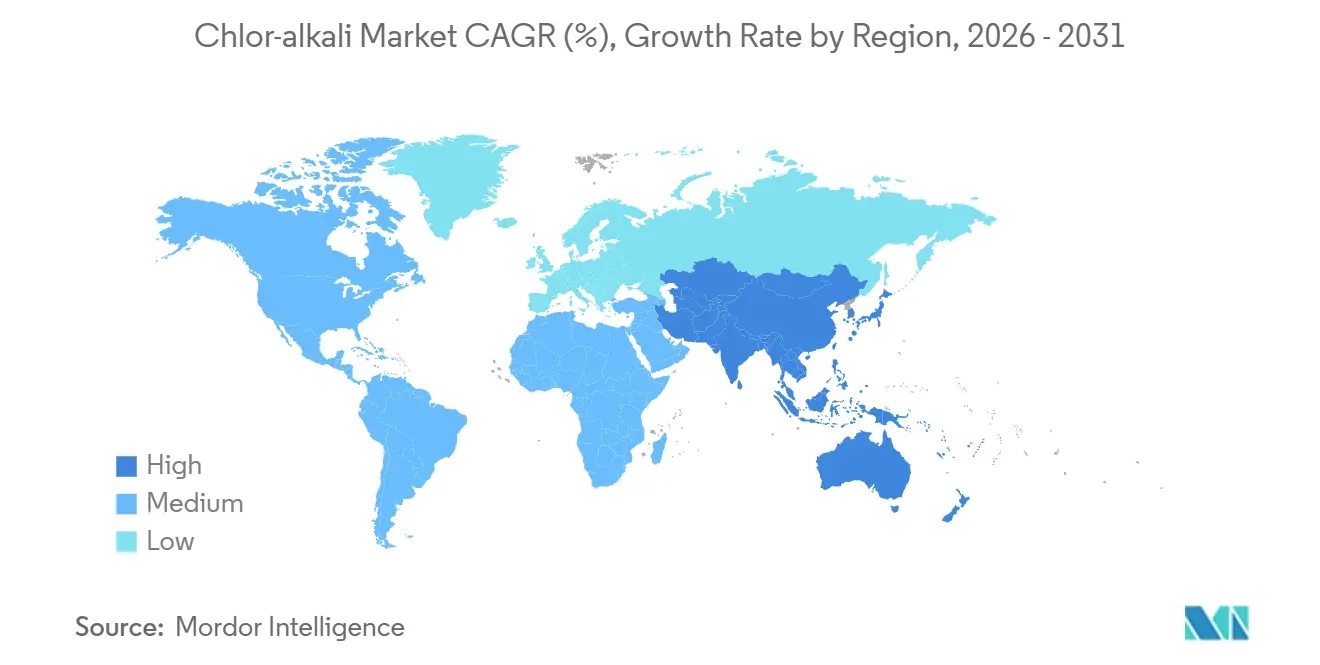
- Por geografia, a Ásia-Pacífico capturou 62,22% da participação do mercado de cloro-álcali em 2025 e está avançando com um CAGR de 3,23% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das adições de capacidade de PVC na Ásia | +0.9% | China, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Aumento da produção de alumina para alumínio de grau para veículos elétricos | +0.6% | China, Austrália, Índia | Longo prazo (≥ 4 anos) |
| Expansão dos projetos de água e tratamento de águas residuais | +0.5% | América do Norte, Europa, Índia | Médio prazo (2-4 anos) |
| Incentivos de energia renovável vinculados à capacidade | +0.4% | Austrália, União Europeia, estados selecionados dos EUA | Longo prazo (≥ 4 anos) |
| Valorização local do hidrogênio em instalações de membrana | +0.3% | Europa, Austrália, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Adições de Capacidade de PVC na Ásia
A China comissionou 1,9 milhão de toneladas de PVC em 2025, elevando a produção do quarto trimestre para 6,54 milhões de toneladas e absorvendo aproximadamente 3,8 milhões de toneladas de cloro, enquanto o déficit estrutural de PVC de 2,8 milhões de toneladas da Índia está impulsionando 1,5 milhão de toneladas de nova capacidade em Dahej e Cuddalore. Cada tonelada de PVC fixa 0,58 toneladas de cloro, ancorando os fatores de carga das plantas mesmo quando os preços da soda cáustica caem. O agrupamento costeiro na China e em Gujarat reduz a logística de sal de entrada e de soda cáustica de saída, permitindo que os produtores arbitrem o excedente de soda cáustica para a Austrália durante as interrupções da estação das monções. As joint ventures do Sudeste Asiático estão adicionando mais 1 milhão de toneladas de PVC até 2027, sustentando a escassez regional de cloro. A onda de investimentos também está desencadeando rápidas retrofits de membrana para atingir os graus de soda cáustica de alta pureza exigidos pelas refinarias de alumina[1]Thyssenkrupp Uhde, "Folheto de Tecnologia de Eletrólise Cloro-Álcali," thyssenkrupp-uhde.com.
Aumento da Produção de Alumina para Alumínio de Grau para Veículos Elétricos
O processo Bayer necessita de 0,08-0,12 toneladas de soda cáustica por tonelada de alumina. A IRENA projeta 4-6 milhões de toneladas de demanda incremental de alumina para estruturas de veículos elétricos até 2030, equivalente a 400.000-600.000 toneladas de soda cáustica adicional[2]Agência Internacional de Energia Renovável, "Cadeia de Suprimentos de Materiais para Baterias 2024," irena.org. A rede de refino de 8,3 milhões de toneladas da Rio Tinto está negociando cláusulas de carbono incorporado com fornecedores de células de membrana para reduzir as distâncias logísticas em 30%. O caminho de descarbonização da Comissão Europeia para o alumínio privilegia a soda cáustica de baixo carbono, permitindo contratos de fornecimento premium para produtores que utilizam acordos de compra de energia renovável. Os cátodos de baterias de íons de sódio, uma opção emergente de armazenamento, também dependem de soda cáustica na síntese de precursores, amortecendo a demanda contra a ciclicidade.
Expansão dos Projetos de Tratamento de Água e Águas Residuais
A Agência de Proteção Ambiental dos EUA ordenou que Jackson, Mississippi, mudasse do cloro a granel para hipoclorito produzido no local até agosto de 2027, criando uma oportunidade de equipamentos de USD 45 milhões, apesar de reduzir 12.000 toneladas de demanda de cloro comercial. A Missão Jal Jeevan da Índia elevou a cobertura de água encanada rural para 85%, sustentando o consumo constante de cloro para desinfecção residual. A capacidade de dessalinização no Oriente Médio atingiu 95 milhões de m³ por dia em 2025 e está crescendo 8% ao ano, com cada planta dosando cloro para proteção contra bioincrustação. A eletrocloração melhora a segurança e reduz os custos de seguro em 35%, mas o cloro permanece dominante onde a proteção residual é obrigatória.
Incentivos de Energia Renovável Vinculados à Capacidade
O Incentivo Fiscal à Produção de Hidrogênio da Austrália paga AUD 2 por kg de hidrogênio qualificado; uma planta de cloro-álcali que coproduz 0,028 toneladas de hidrogênio por tonelada de soda cáustica captura USD 36-40 por tonelada de receita adicional. A frota de cloro-álcali dos EUA já libera 0,7 milhão de toneladas de hidrogênio, 10% do consumo nacional, de modo que a valorização pode reduzir 8-12% dos custos variáveis da soda cáustica. O RED III da UE permite que o hidrogênio de cloro-álcali seja contabilizado nas cotas de RFNBO quando alimentado por eletricidade de baixo carbono, incentivando os produtores nórdicos a assinar acordos de compra de energia eólica abaixo de EUR 40 por MWh.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rigorosas sobre pegada de carbono | -0.5% | Europa, América do Norte, China | Médio prazo (2-4 anos) |
| Custos de conformidade para descarte de salmoura | -0.3% | Estados Unidos, Europa, Índia (costeira) | Curto prazo (≤ 2 anos) |
| Adoção de eletrocloração e ClO₂ | -0.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas sobre Pegada de Carbono na Cadeia de Valor
As licenças do Sistema de Comércio de Emissões da UE tiveram uma média de EUR 72 por tonelada em 2025; uma planta de membrana que utiliza energia à base de carvão emite 0,9 toneladas de CO₂ por tonelada de soda cáustica, implicando uma penalidade de custo de EUR 65. O Mecanismo de Ajuste de Carbono nas Fronteiras, em sua fase de relatórios desde 2026, adiciona custos de conformidade para importadores de derivados de cloro-álcali. A China incorporou produtos químicos ao seu sistema nacional de comércio de emissões em 2024, estabelecendo um referencial de 2.200 kWh t⁻¹ para células de membrana, o que está forçando as unidades de alta energia de Xinjiang a ficarem offline. As instalações dos EUA agora devem apresentar inventários de emissões de processo no âmbito do Programa de Relatórios de Gases de Efeito Estufa da Agência de Proteção Ambiental.
Custos de Conformidade para Descarte de Salmoura
As regras de descarga zero de líquidos na Califórnia, Flórida e Gujarat exigem evaporadores e unidades de osmose reversa que custam USD 15-25 milhões por local e adicionam USD 10/t ao custo operacional. A Olin Corporation orçou USD 42 milhões em 2024 para sistemas de salmoura em Charleston e McIntosh. As plantas de diafragma geram 1,4 m³ de efluente por tonelada de soda cáustica versus 0,4 m³ para unidades de membrana, ampliando os retornos de retrofit mesmo antes de considerar a proibição de amianto da Agência de Proteção Ambiental.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
O Cloro Sustenta a Liderança em MargemO cloro capturou 40,89% do volume de 2025, ancorando 60% da receita integrada, pois os preços médios realizados permaneceram 15% acima da soda cáustica. O tamanho do mercado de cloro-álcali para cloro está previsto para avançar a um CAGR de 3,37% à medida que o PVC, o óxido de propileno e os solventes clorados se expandem na Ásia. O carbonato de sódio permanece o menor segmento, exposto à concorrência sintética em detergentes, mas protegido no vidro plano onde a economia da trona se mantém. As membranas da Thyssenkrupp entregam uma proporção cloro-soda cáustica de 0,88:1, permitindo que os produtores ajustem a produção aos preços regionais. A tecnologia HPPO poderia deslocar 0,3 toneladas de cloro por tonelada de óxido de propileno se a capacidade instalada ultrapassar 3 milhões de toneladas, um cenário que os planejadores do setor consideram pós-2030. Os complexos integrados em Point Comfort e Mailiao internalizam fluxos completos de cloro, isolando os lucros das oscilações do mercado comercial.
A soda cáustica sustenta o refino de alumina, têxteis e branqueamento de celulose. A Rio Tinto sozinha consumiu 800.000 toneladas em 2024, e o crescimento do alumínio de grau para baterias sinaliza uma demanda duradoura. No entanto, os formuladores de detergentes continuam migrando para concentrados ricos em enzimas e de baixo teor alcalino, reduzindo a intensidade de soda cáustica por lavagem em 25%. As minas naturais de carbonato de sódio no Wyoming e na Turquia mantêm os custos abaixo das rotas sintéticas, limitando o risco de substituição do carbonato de sódio para clientes de vidro.


Por Processo de Produção:
A Tecnologia de Membrana Domina Após a Proibição do AmiantoAs células de membrana representaram 62,78% da produção de 2025 e se expandem a um CAGR de 3,31% à medida que a Agência de Proteção Ambiental dos EUA proíbe os diafragmas de amianto até agosto de 2026. As atualizações de membrana reduzem o consumo de energia para 1.950 kWh/t e elevam a pureza da soda cáustica para 50%, desbloqueando nichos de semicondutores e farmacêuticos com preços de USD 600-800/t. A participação do mercado de cloro-álcali para a tecnologia de diafragma está prestes a cair abaixo de 5% até 2031. As células de mercúrio saem completamente sob o prazo de 2025 da Convenção de Minamata. A economia de retrofit é convincente: o projeto de 2024 da Westlake Corporation em Calvert City recicla 95% da salmoura, reduz drasticamente a captação de água doce e atende aos limites de cloreto mais rigorosos, ao mesmo tempo em que aumenta a capacidade em 12%. Os projetos de alta densidade de corrente reduzem a área das células em 30%, permitindo que as plantas greenfield no Oriente Médio atinjam o ponto de equilíbrio abaixo de USD 300/t FOB.
A valorização do hidrogênio é outro aspecto positivo. O hidrogênio de fluxo puro a 99,9% permite vendas para os mercados de amônia ou mobilidade a menos de USD 2/kg quando a energia renovável opera abaixo de USD 40/MWh, melhorando as taxas internas de retorno em 3-4 pontos percentuais.
Por Aplicação:
Celulose e Papel Ancora o Perfil de DemandaCelulose e papel consumiram 36,58% do volume de cloro-álcali em 2025 e está acompanhando um CAGR de 3,22%. O branqueamento livre de cloro elementar ainda necessita de precursores de dióxido de cloro mais soda cáustica para a polpação kraft. As fábricas brasileiras e indonésias expandiram a capacidade de madeira de lei em 3 milhões de toneladas entre 2024 e 2026, sustentando contratos de fornecimento de soda cáustica com cláusulas ISO 14067. Os produtos químicos orgânicos, liderados pelo PVC, representam o crescimento absoluto mais rápido, puxando 0,58 toneladas de cloro por tonelada de resina. As cadeias inorgânicas, como TiO₂ e hipoclorito de sódio, mostram um crescimento mais estável de um dígito baixo, mas pagam prêmios por soda cáustica de grau diafragma a 32%.
O refino de alumina, a 0,08-0,12 t de soda cáustica/t de alumina, vincula os resultados do cloro-álcali ao lançamento de baterias para veículos elétricos. Os têxteis permanecem um mercado significativo no Sul da Ásia, mas enfrentam mandatos de reciclagem de água que limitam o consumo unitário. Alimentos, farmacêuticos e produtos químicos eletrônicos de nicho juntos formam uma fatia de 12-15% distinguida por prêmios de alta pureza que amortecem as quedas cíclicas.
Análise Geográfica
Mercado de Cloro-álcali da APAC
A Ásia-Pacífico liderou o mercado de cloro-álcali com 62,22% da tonelagem global em 2025, impulsionada pelas expansões costeiras de PVC da China e pelo persistente déficit de soda cáustica da Índia. O tamanho do mercado de cloro-álcali da região está previsto para registrar um CAGR de 3,23% até 2031, à medida que complexos integrados asseguram salmoura e energia renovável. A Tata Chemicals está modernizando 200.000 toneladas de capacidade de membrana em Mithapur, reduzindo os custos de energia em 38 USD/t e se posicionando para exportações para a Austrália. Os produtores japoneses estão migrando para graus de pureza de 99,5% para semicondutores, obtendo 750 USD/t na saída de fábrica. As adições sul-coreanas em Yeosu alimentarão o PVC e o óxido de propileno internos, capturando créditos de coprodutos.
Mercado de Cloro-álcali da América do Norte
Na América do Norte, as conversões de diafragma e a substituição por eletrocloração no tratamento de água compensam o potencial de crescimento da demanda proveniente do refino de alumina. As melhorias da Olin em Freeport e McIntosh adicionam 8% de capacidade, ao mesmo tempo em que reduzem 50 kWh/t de eletricidade por tonelada. A unidade OxyChem da Occidental pretende liquefazer o hidrogênio subproduto para as refinarias do Golfo, visando um incremento de 25 USD/t na economia da soda cáustica.
Mercado de Cloro-álcali da EMEA e Turquia
A Europa enfrenta o peso dos custos de gás de EUR 35-40/MWh e carbono de EUR 65/t. A Covestro obtém 60% de energia renovável em Dormagen, reduzindo a intensidade de carbono abaixo de 0,5 t de CO₂/t de soda cáustica e se qualificando para contratos com prêmio verde. A INEOS está pilotando a colocalização de hidrogênio com metanol em Rafnes para elevar os retornos em 10-15%. A Turquia aproveita a trona e o gás de baixo custo para exportar carbonato de sódio e soda cáustica para a região MENA.
Mercado de Cloro-álcali do Oriente Médio e África
No Oriente Médio e na frica, a energia baseada em gás natural abaixo de 0,04 USD/kWh e os investimentos a jusante em PVC, alumina e dessalinização tornam a bacia um exportador estrutural para a Europa e a Ásia. A nova unidade de membrana da SABIC em Jubail aproveitará blocos de Acordo de Compra de Energia eólica, reduzindo o CO₂ do ciclo de vida em 40%.
Mercado de Cloro-álcali da América do Sul
A participação de mercado da América do Sul é dominada pelas cadeias de PVC brasileiras, que desfrutam de matéria-prima cativa de eucalipto para a demanda de branqueamento de celulose. A expansão da Braskem na Bahia sincroniza cloro, soda cáustica e vinílicos, permitindo a otimização do netback em três fluxos de receita.

Panorama regulatório
A regulamentação está acelerando o afastamento das operações de diafragma baseadas em mercúrio e amianto. Sob a Convenção de Minamata sobre o Mercúrio, o uso de mercúrio na produção de cloro-soda atingiu sua data de eliminação em 1º de janeiro de 2025, reforçando a desativação ou conversão global da capacidade de células de mercúrio. Nos Estados Unidos, as regras da EPA sob 40 CFR 751.505 proíbem a fabricação (incluindo importação) de amianto crisotila para diafragmas de cloro-soda a partir de 28 de maio de 2024, empurrando os ativos de diafragma remanescentes para conversões de membrana e programas de capital associados.
Na Europa, os encargos de conformidade combinam cada vez mais licenciamento industrial, custo de carbono e requisitos estratégicos de segurança de suprimento. A Comissão Europeia publicou um Plano de Ação para a indústria química em julho de 2025, incluindo iniciativas para mapear moléculas críticas e estabelecer Sítios Europeus de Produtos Químicos Críticos até 2026, com o Conselho sinalizando uma possível proposta legislativa sobre moléculas críticas em 2026. Separadamente, a política de carbono e os requisitos de relatório da UE, incluindo a fase de relatório do Mecanismo de Ajuste de Carbono nas Fronteiras desde 2026 para determinadas cadeias de produtos, adicionam fricção documental e de capital de giro que tende a favorecer o suprimento de baixo carbono, rastreável e estruturas de offtake integradas.
Análise da cadeia de valor
A cadeia de valor do cloro-soda começa com sal (salmoura), água e eletricidade como insumos centrais para a eletrólise, produzindo cloro, soda cáustica e hidrogênio como coprodutos. A eletricidade é a maior alavanca de custo controlável, moldando a localização de plantas e as escolhas tecnológicas, enquanto os controles ambientais para purificação de salmoura e gestão de efluentes influenciam tanto o capex quanto os custos operacionais. Fornecedores de tecnologia como thyssenkrupp nucera e Asahi Kasei fornecem sistemas de eletrolisadores de membrana que suportam soda cáustica de maior pureza, menor intensidade energética e melhor posicionamento em conformidade em comparação com rotas mais antigas de diafragma ou mercúrio.
A integração e a logística downstream impulsionam a monetização. O cloro é comumente consumido de forma cativa em vinílicos (EDC/PVC) ou outros derivados, enquanto a soda cáustica sustenta as cadeias de alumina, celulose e papel, produtos químicos inorgânicos e tratamento de água. Ações recentes de capacidade mostram como os projetos impulsionam fornecedores de equipamentos, concessionárias e unidades derivadas: a AGC Vinythai comissionou uma planta de cloro-soda ampliada em Map Ta Phut, Tailândia (220.000 toneladas/ano de capacidade de soda cáustica) usando eletrolisadores thyssenkrupp nucera e-BiTAC v7, e a Bondalti Chemicals iniciou a operação de uma instalação de cloro-soda modernizada em Estarreja, Portugal, usando a tecnologia de eletrólise da Asahi Kasei. Na Indonésia, o Chandra Asri Group avançou um complexo de cloro-soda e EDC em Cilegon com apoio de financiamento externo, refletindo o papel da demanda vinílica integrada e dos objetivos de substituição de importações na formação dos pipelines de novas construções.
Cenário Competitivo
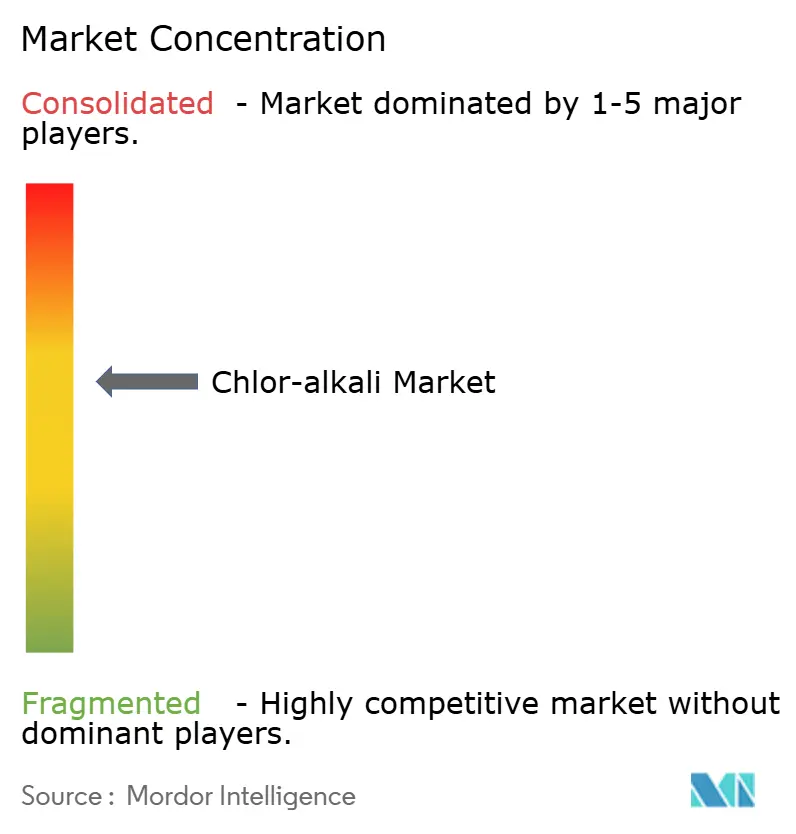
O mercado de cloro-álcali é moderadamente concentrado. As estratégias integradas dominam. O complexo de Point Comfort da Formosa Plastics Corporation internaliza 100% do cloro em PVC cativo, amortecendo as oscilações de margem. A Dow aproveita o etileno interno e a cogeração de eletricidade para reduzir os custos variáveis em 12%. A Occidental Petroleum Corporation está monetizando o hidrogênio em amônia azul sob contratos de longo prazo na Costa do Golfo, adicionando USD 20/t ao valor da soda cáustica. A regulamentação está catalisando a consolidação. A proibição de amianto da Agência de Proteção Ambiental força gastos de retrofit de USD 150-200 milhões em oito locais de diafragma nos EUA, um custo que as empresas independentes menores têm dificuldade em financiar. Os relatórios do Mecanismo de Ajuste de Carbono nas Fronteiras da UE aumentam as necessidades de capital de giro para os comerciantes, empurrando-os em direção a contratos de fornecimento de longo prazo com fornecedores de baixo carbono.
Líderes do Setor de Cloro-Álcali
INEOS
Occidental Petroleum Corporation
Olin Corporation
Tata Chemicals Ltd
Westlake Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cloro-álcali
- ANWIL SA
- BorsodChem (Wanhua)
- Ciner Group
- Covestro AG
- Dow
- Ercros SA
- Formosa Plastics Corporation
- Genesis Energy, L.P.
- Hanwha Group
- INEOS
- Kemira
- MicroBio
- Nirma
- Nobian (Reyez)
- Occidental Petroleum Corporation
- Olin Corporation
- PCC SE
- Shin-Etsu Chemical Co., Ltd
- Sisecam
- Solvay
- Spolchemie
- Tata Chemicals Ltd
- Tosoh Corporation
- Vynova Group
- Westlake Corporation

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão surgindo à medida que os países constroem capacidade doméstica de cloro-soda para reduzir a dependência de importações para tratamento de água e outros intermediários industriais essenciais, muitas vezes junto com a integração downstream em vinílicos. Na Indonésia, um acordo de investimento de US$ 200 milhões da Danantara e da Indonesia Investment Authority (INA) apoia o projeto de cloro-soda e dicloroetano (CA-EDC) de US$ 800 milhões do Chandra Asri Group em Cilegon, e o projeto foi relatado com 50% de conclusão em fevereiro de 2026. Com essa combinação de financiamento e integração com o EDC, o projeto oferece um caminho para ampliar o consumo cativo de cloro enquanto ancora o fornecimento de soda cáustica para usuários industriais locais.
As oportunidades também se concentram em desbottlenecking e modernização orientados por eficiência, onde eletrolisadores de membrana de maior eficiência e a gestão do hidrogênio coproduzido melhoram a economia do local sob restrições mais rígidas de carbono e água. O comissionamento em fevereiro de 2026 pela AGC Vinythai de uma unidade de cloro-soda ampliada em Map Ta Phut usando a tecnologia thyssenkrupp nucera e-BiTAC v7 destaca a demanda contínua por plataformas avançadas de eletrolisadores associadas a adições de capacidade. Em mercados emergentes, a projetização continua por meio de construções menores e alinhadas a concessionárias que expandem as pegadas de fornecimento local, incluindo a Nuberg EPC, que venceu um pedido em junho de 2026 para uma planta de cloro-soda de 45 toneladas/dia no Distrito de Mlandizi, Tanzânia (comissionamento previsto para janeiro de 2027), apontando para atividade de contratação para EPCs, fornecedores de equipamentos e operadores que apoiam nova infraestrutura química doméstica.
Recent Industry Developments in Mercado de Cloro-álcali
- Abril de 2026: a INEOS INOVYN concordou em vender seu negócio de cloro-soda italiano (INOVYN Produzione Italia SpA, incluindo os sítios de Rosignano e Tavazzano) para a Esseco Industrial, com conclusão planejada para 2026. A transação reflete a contínua racionalização de portfólio europeia em meio a pressões de custo e conformidade, e transfere o controle do ativo para um comprador focado na base industrial local.
- Outubro de 2025: a INEOS confirmou sua intenção de encerrar unidades de produção de cloro e soda cáustica em Rheinberg, Alemanha, citando a pressão dos altos custos de energia sobre as operações europeias. Os encerramentos planejados restringem o fornecimento regional e reforçam a lacuna de competitividade em relação às regiões de energia de menor custo, influenciando os fluxos comerciais e as estratégias de offtake de longo prazo.
- Dezembro de 2024: a Olin confirmou planos de encerrar a capacidade de cloro-soda de grau diafragma em Freeport, Texas, que atende à demanda integrada ligada a clientes downstream. A medida reforça a transição do setor para longe de configurações de diafragma mais antigas e aumenta a importância da disponibilidade de capacidade em sítios baseados em membrana para a continuidade do fornecimento de cloro e soda cáustica.


Mercado de Cloro-álcali Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de cloro-soda abrange produtos químicos a granel produzidos a partir da eletrólise de salmoura e fornecidos para uso industrial, rastreados como volumes de produção física em todas as regiões. O foco permanece na cadeia central de cloro-soda, onde a economia da produção de cloro e soda cáustica está interligada.
Exclusões de escopo: excluímos derivados downstream e produtos acabados que utilizam esses produtos químicos (por exemplo, PVC, solventes, detergentes, produtos de alumina e produtos de papel), e também excluímos transferências internas cativas que não são refletidas como fornecimento de mercado.
Visão geral da segmentação
- Por Produto
- Soda Cáustica
- Cloro
- Carbonato de Sódio
- Por Processo de Produção
- Célula de Membrana
- Célula de Diafragma
- Outros Processos
- Por Aplicação
- Celulose e Papel
- Produtos Químicos Orgânicos
- Produtos Químicos Inorgânicos
- Sabões e Detergentes
- Alumina
- Têxteis
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Tailândia
- Malásia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Turquia
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando a cadeia de suprimentos, as rotas de produção típicas (membrana e diafragma) e os principais grupos de demanda que impulsionam as taxas de operação das plantas. Contamos com fontes públicas como o USGS, a UN Comtrade, a Agência Internacional de Energia e escritórios nacionais de estatísticas industriais, pois oferecem suporte para verificações no nível de país sobre produção, fluxos comerciais e intensidade energética.
Para refinar as premissas, também revisamos relatórios anuais de empresas, divulgações de sustentabilidade, apresentações a investidores e atualizações de associações do setor, seguidos por cobertura de imprensa confiável sobre encerramentos de plantas e adições de capacidade. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e inteligência de empresas, pesquisas de patentes e verificações de importação/exportação no nível de embarque para remover discrepâncias óbvias. As fontes listadas acima são ilustrativas, e referências adicionais também foram utilizadas durante a coleta e a verificação cruzada de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas curtas com produtores de cloro-soda, distribuidores, especialistas em EPC e operações de planta, e grandes compradores industriais que adquirem cloro e soda cáustica sob contratos ou arranjos spot. Usamos essas discussões para confirmar as faixas de utilização, o comportamento regional de precificação e o momento das rampas de capacidade, e depois para verificar a plausibilidade dos fatores de conversão da capacidade nominal para a produção vendável na APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 21% | APAC: 48% |
| Nível médio: 46% | Líderes funcionais/de unidade: 32% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 47% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual a produção regional de cloro-soda é reconstruída a partir da capacidade instalada, das taxas de operação típicas e do movimento comercial, e então normalizada para evitar contagem dupla entre as produções coproduzidas. Depois que essa estrutura foi estabelecida, corroboramos os totais com verificações bottom-up seletivas, incluindo consolidações amostradas de capacidade de produtores, verificações de canais de distribuidores e verificações cruzadas simples de volume usando a direção indicativa de preços.
Alguns insumos que têm grande importância neste mercado foram tratados explicitamente, incluindo ciclos de taxa de operação ligados aos preços de eletricidade, adições de capacidade anunciadas e desbottlenecking, o equilíbrio de coprodutos (demanda de cloro versus demanda de soda cáustica) e a dependência de importação/exportação em nível de país para setores consumidores importantes. As previsões foram estendidas usando análise de cenários, em que as premissas de utilização e comércio do cenário base foram ajustadas usando consenso de especialistas, seguido por uma etapa de suavização para evitar saltos irreais de ano para ano. Quando as verificações bottom-up eram escassas em países menores, as lacunas foram tratadas aplicando faixas de utilização observadas regionalmente e validando-as em relação a sinais comerciais e pegadas conhecidas de plantas.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados por meio de várias etapas, começando com verificações de consistência aritmética e de unidades, seguidas por verificações de variância em relação a indicadores independentes, como anúncios de capacidade, balanços comerciais e mudanças nos preços de energia que normalmente movem as taxas de operação. Se uma região apresentasse uma oscilação súbita que não pudesse ser explicada por um evento de planta ou mudança de política, as premissas eram reabertas e as notas das entrevistas eram revisitadas.
Antes da aprovação final, o modelo e a lógica de suporte são revisados por outro analista, e quaisquer lacunas materiais desencadeiam um novo contato com participantes selecionados do setor para esclarecimentos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando movimentos importantes de capacidade, mudanças regulatórias ou precificação de energia anormal alteram materialmente as perspectivas. Pouco antes da entrega, executamos uma passagem final de atualização para que os clientes recebam a visão mais recente atualizada.
Comparação do Tamanho do Mercado de Cloro-Soda da Mordor Intelligence com Outras Estimativas Publicadas
É normal observar dispersão nos tamanhos de mercado de cloro-soda publicados, já que algumas fontes relatam volumes de produção física e outras relatam receitas que dependem fortemente da precificação regional e do mix de produtos. As diferenças também aparecem quando a barrilha é agrupada no mesmo total, ou quando o consumo cativo é contado da mesma forma que as vendas no mercado aberto.
Algumas estimativas publicadas apresentam um único valor global em USD usando premissas de preços combinados entre soda cáustica, cloro e produtos químicos adjacentes. Na Mordor Intelligence, o total de 2025 é relatado em milhões de toneladas e está ancorado em verificações de capacidade, utilização e comércio líquido no nível regional, de modo que a contagem se limita à produção vendável em vez de consolidações baseadas em valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 286,78 milhões de USD (2025) | |
| Editora Global de Dados A | 65,18 bilhões de USD (2024) | Relatado como receita para 2024, portanto os totais podem variar com os PMVs assumidos, o mix de produtos e o momento de conversão cambial, e o escopo também pode misturar volumes de mercado aberto e cativos sem uma reconciliação física clara. |
| Editora de Relatórios do Setor B | 58,40 bilhões de USD (2024) | Utiliza um enquadramento global em USD com divisões por processo e aplicação, o que normalmente depende de curvas de preços combinadas e pode não mostrar como o balanceamento de coprodutos e a utilização regional foram usados para restringir os volumes. |
Em conjunto, a dispersão reflete principalmente a escolha da unidade (toneladas versus USD), além de como a precificação e os volumes cativos são tratados na construção. Quando o mercado é restringido pela capacidade da planta, pelas taxas de operação e pelos sinais comerciais, o número final se torna mais fácil de reproduzir e de explicar entre as regiões.


Principais Perguntas Respondidas no Relatório
Qual é o volume projetado do mercado de cloro-álcali até 2031?
Está previsto para atingir 344,63 milhões de toneladas, refletindo um CAGR de 3,11% durante 2026-2031.
Qual segmento detém a maior participação no mercado de cloro-álcali?
O cloro liderou com 40,89% do volume global em 2025.
Por que as células de membrana estão ganhando terreno sobre a tecnologia de diafragma?
As membranas reduzem o consumo de energia para cerca de 1.950 kWh por tonelada, eliminam o amianto, aumentam a pureza do produto e permitem a venda de hidrogênio como subproduto.
Como a regulamentação de carbono influenciará a competitividade regional?
A precificação de carbono na UE e na China eleva os custos variáveis em USD 60-80/t, favorecendo os produtores do Oriente Médio com energia de baixo carbono.
Qual é o papel da valorização do hidrogênio na economia das plantas?
A venda das 0,028 toneladas de hidrogênio coproduzidas por tonelada de soda cáustica pode melhorar o EBITDA em 8-12% quando os preços do hidrogênio ultrapassam USD 3/kg.
Página atualizada pela última vez em:


