
Análise do Mercado de Cerâmica de Revestimento da Índia por Mordor Intelligence
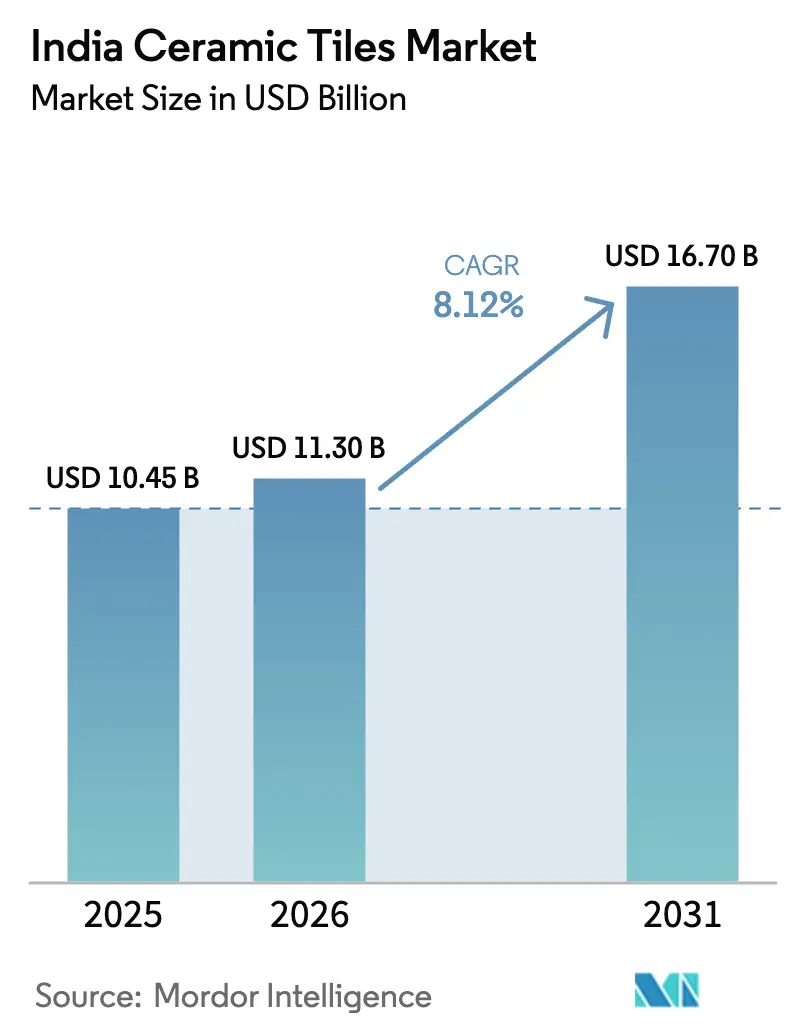
O tamanho do mercado de azulejos e revestimentos cerâmicos da Índia deve aumentar de 11,3 bilhões de USD em 2026 para 12,22 bilhões de USD em 2027 e atingir 17,77 bilhões de USD até 2032, crescendo a um CAGR de 7,78% no período 2027-2032.
A habitação popular acessível e a renovação urbana sustentam a demanda potencial por revestimentos de piso e parede na Índia. A demanda por placas de grande formato torna a capacidade para tamanhos maiores de azulejos parte da resposta competitiva. A produção por subsidiárias e a terceirização ampliam o fornecimento de marcas além das próprias plantas do fabricante. O conflito no Oriente Médio, iniciado em fevereiro de 2026, perturbou o transporte pelo Estreito de Ormuz após operações militares envolvendo Irã, Israel e Estados Unidos, trazendo riscos de abastecimento de energia e logística para os produtores de Morbi. A captura de crescimento depende, portanto, de adequar os formatos solicitados a um fornecimento que possa se manter viável com custos de combustível mais elevados.
Principais Conclusões do Relatório
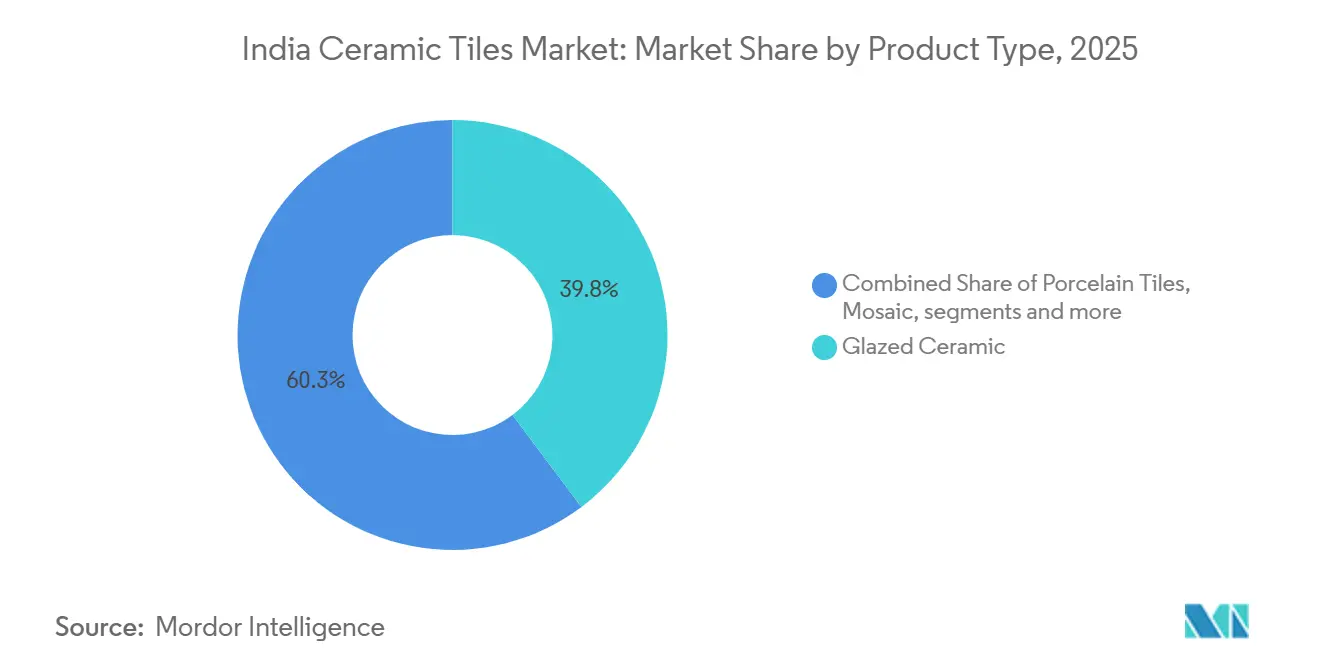
- Por tipo de produto, os azulejos cerâmicos esmaltados lideraram com uma participação de 39,27% no mercado de azulejos e revestimentos cerâmicos da Índia em 2026, enquanto os azulejos de porcelana são o segmento de crescimento mais rápido, com um CAGR de 11,05% no período 2027-2032.
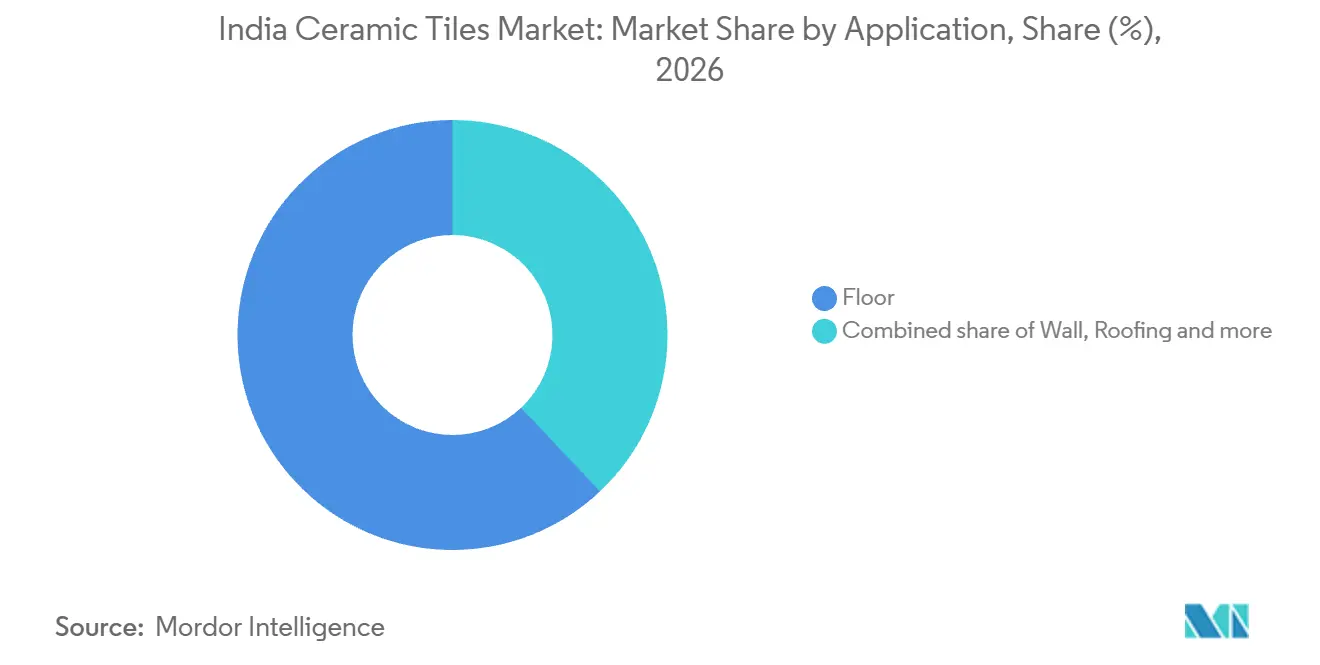
- As aplicações de piso representaram uma participação de 62,03% no tamanho do mercado de azulejos e revestimentos cerâmicos da Índia em 2026, e as aplicações de parede têm previsão de crescimento mais rápido, com um CAGR de 9,08% no período 2027-2032.
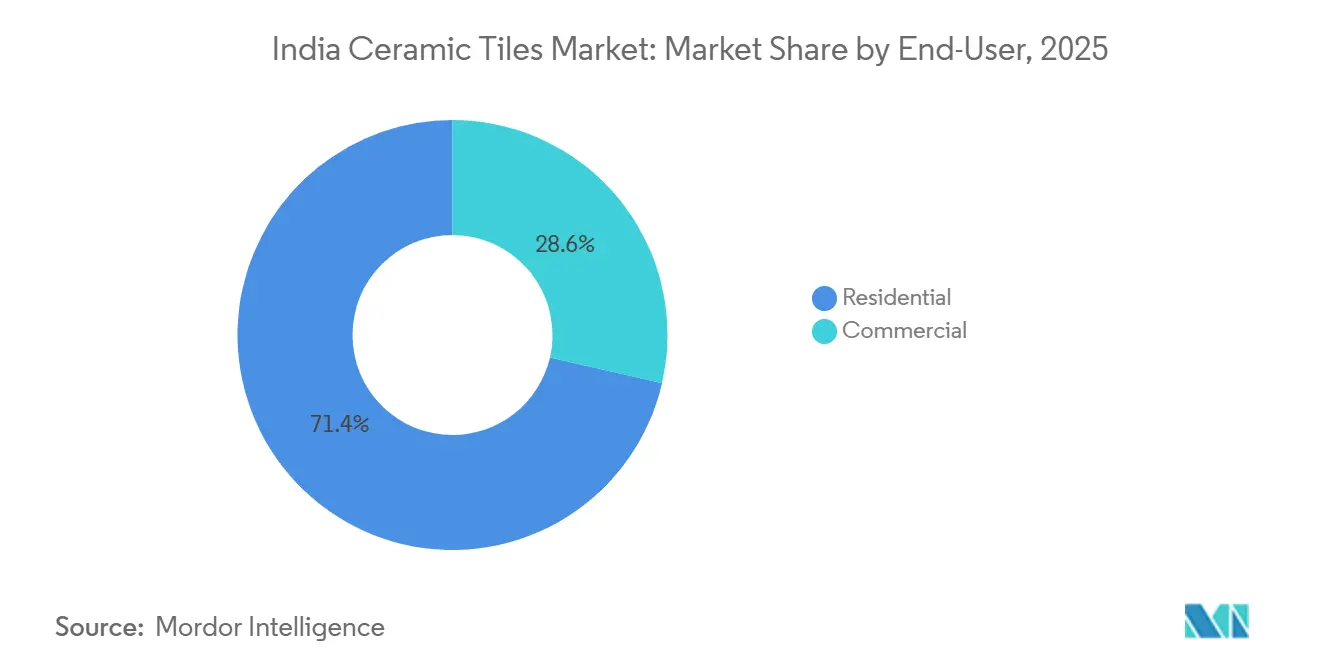
- O uso residencial liderou com 71,03% do valor das vendas domésticas de azulejos em 2026, enquanto o uso comercial tem previsão de crescimento mais rápido, com um CAGR de 9% no período 2027-2032.
- Entre os tipos de construção, a nova construção deteve a maior participação, com 54,66% do valor das vendas domésticas de azulejos em 2026, com reforma e substituição crescendo mais rapidamente, com um CAGR previsto de 10,5% no período 2027-2032.
- Por canal de distribuição, as lojas especializadas em azulejos e pedras lideraram com 47,97% do valor das vendas domésticas de azulejos em 2026, e o varejo online tem previsão de crescimento mais rápido, com um CAGR de 14,2% no período 2027-2032.
- Entre as regiões da Índia, a Índia Ocidental deteve a maior participação, com 35,15% do valor das vendas domésticas de azulejos em 2026, enquanto a Índia Meridional tem previsão de crescimento mais rápido, com um CAGR de 9,95% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento em Habitação Popular e Projetos de Cidades Inteligentes | +3.8% | Em todo o país | Médio prazo (2 a 4 anos) |
| Boom de Reformas entre a Classe Média Urbana | +2.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Cerâmicas de Placa de Grande Formato Ganham Popularidade | +2.3% | Em todo o país | Médio prazo (2 a 4 anos) |
| Iniciativa do Cluster de Morbi de Adotar Fornos Compatíveis com Hidrogênio para Reduzir Custos de Energia | +0.8% | Cluster de fabricação cerâmica de Morbi | Longo prazo (≥ 4 anos) |
| Pequenos Construtores Adotam Personalização em Massa por Jato de Tinta Digital | +0.6% | Cluster de fabricação de azulejos de Morbi | Médio prazo (2 a 4 anos) |
| Sistemas de Revestimento Thin-Set Aceleram as Reformas com Azulejos | +0.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em Habitação Popular e Projetos de Cidades Inteligentes
A habitação urbana acessível cria uma fonte potencial de demanda por revestimentos cujo momento depende de as residências atingirem a fase de acabamento. Em 16 de outubro de 2026, o Ministério da Habitação e Assuntos Urbanos aprovou mais de 193.000 casas adicionais no âmbito do programa de habitação urbana PMAY-U 2.0.[1] As sanções acumuladas no âmbito do programa atingiram 2,08 milhões de casas nessa data, estabelecendo a escala do pipeline habitacional aprovado. Para os fabricantes de revestimentos que atendem a esses projetos, essa combinação sustenta uma oportunidade de volume à medida que as residências aprovadas avançam para a construção e a conclusão dos interiores. A distinção comercial está entre a escala de aprovação e a demanda de acabamento executável, o que torna a progressão dos projetos central para o momento em que a oportunidade se converte em vendas de revestimentos.
Boom de Reformas entre a Classe Média Urbana
Domicílios urbanos que substituem um piso ou revestimento de parede cerâmico mais antigo criam demanda por azulejos sem adicionar um novo imóvel. A substituição cômodo a cômodo limita a compra ao espaço afetado — cozinha, banheiro ou sala de estar — em vez de toda a residência. Dentro desse projeto, as dimensões dos azulejos e a área a ser coberta transformam um acabamento cerâmico escolhido em uma quantidade definida e um escopo de instalação. A mudança para uma faixa de preço mais elevada compete com o custo de substituir mais superfícies revestidas do cômodo. Isso oferece aos fornecedores uma rota para vendas de substituição por meio de uma oferta cerâmica completa no nível do cômodo, com a escolha do azulejo definindo até onde o orçamento de acabamento do domicílio pode se estender.
Azulejos de Placas de Grande Formato Ganham Popularidade
A demanda por placas pode criar uma abertura competitiva mesmo quando um produtor de revestimentos já estabelecido já atende ao setor mais amplo. Em julho de 2026, o presidente da Kajaria Ceramics Ltd, Ashok Kajaria, endossou a observação de um interlocutor de que a demanda por placas estava crescendo mais rapidamente. Durante essa troca, ele também reconheceu que a Kajaria havia perdido uma oportunidade anterior no segmento de placas. Ele afirmou que a empresa estava instalando 2 grandes capacidades para atender à demanda por tamanhos maiores. A combinação mostra por que a participação na demanda mais ampla por revestimentos não equipa automaticamente um fabricante para capturar pedidos de cada formato solicitado. Fornecedores capazes de atender a esses requisitos de tamanhos maiores podem, portanto, competir por gastos que o mix de produtos anterior de um produtor estabelecido não capturava, criando novas oportunidades dentro do setor de revestimentos da Índia.
Iniciativa do Cluster de Morbi de Adotar Fornos Compatíveis com Hidrogênio para Reduzir Custos de Energia
A compatibilidade com hidrogênio oferece uma opção de fabricação potencial cujo valor comercial depende dos custos de combustível e conversão que um produtor de azulejos de Morbi enfrentaria. Um forno compatível com outro combustível cria valor somente se essa flexibilidade puder ser utilizada a um custo de energia entregue competitivo. Para um produtor que considera tal equipamento, o caso de investimento deve conectar o compromisso com o hardware a um arranjo viável de fornecimento de combustível. Se os custos de combustível entregue e de conversão caírem o suficiente, um produtor poderia usar a vantagem resultante no custo de queima em sua precificação de azulejos. Um forno compatível com hidrogênio reduziria os custos de queima somente se o hidrogênio entregue em Morbi custasse menos por unidade de calor do que o gás natural canalizado, tornando a diferença no preço do combustível decisiva.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços do Gás Natural Apresentam Flutuações Significativas | -1.5% | Cluster de fabricação cerâmica de Morbi | Curto prazo (≤ 2 anos) |
| Principais Destinos de Exportação Impõem Direitos Antidumping | -0.8% | Em todo o país | Longo prazo (≥ 4 anos) |
| Porto de Mundra Enfrenta Gargalos Logísticos | -0.4% | Morbi e Mundra | Curto prazo (≤ 2 anos) |
| Mudança Comercial em Direção a Pisos LVT/SPC | -0.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços do Gás Natural Apresentam Flutuações Significativas
Operações militares envolvendo Irã, Israel e Estados Unidos perturbaram a passagem pelo Estreito de Ormuz em meio ao conflito no Oriente Médio iniciado em 28 de fevereiro de 2026. Em setembro de 2026, a Gujarat Energy Limited (anteriormente Gujarat Gas Limited) elevou os preços do gás natural industrial para as unidades cerâmicas de Morbi, deixando o preço listado cerca de 88% acima da média anterior à crise. A CRISIL Ratings identificou gás e energia juntos como 25% a 30% do custo de vendas de azulejos cerâmicos em maio de 2026. Em abril de 2026, o fornecedor relatou o abastecimento de gás proveniente de mercados fora do Oriente Médio a preços spot, sob diretrizes governamentais para manter o fornecimento a Morbi. A continuidade do fornecimento, portanto, deixa os fabricantes enfrentando contas de combustível mais elevadas dentro de um componente substancial de custo de energia.
Principais Destinos de Exportação Impõem Direitos Antidumping
Os direitos antidumping criam custos comerciais específicos por destino para os produtores indianos de azulejos cerâmicos. O Ministério da Indústria e Comércio do Vietnã impôs direitos antidumping definitivos de 5,55% a 45,3% sobre determinados azulejos cerâmicos e de porcelana de origem indiana em setembro de 2026. O GCC também prorrogou por 5 anos os direitos definitivos sobre as importações cobertas de azulejos indianos, com margens alteradas e novas margens por empresa aplicáveis a partir de 28 de maio de 2026. As margens de direitos do GCC variam por exportador ou produtor e são cobradas como percentuais do valor CIF. As remessas cobertas, portanto, carregam um ônus adicional de custo de desembarque durante todo o período de vigência dos direitos aplicáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Azulejos Esmaltados e Fabricação de PorcelanaOs revestimentos cerâmicos esmaltados representaram uma participação de 39,27% no tamanho do mercado de cerâmica e revestimentos da Índia em 2026, tornando-se o maior segmento de produto. Compradores residenciais de médio padrão e de habitação acessível conferem à cerâmica esmaltada sua ampla base nas faixas de preço de entrada e intermediária. Para esses compradores, as melhorias decorativas devem justificar seu custo em relação à alternativa de migrar para o porcelanato. Manter o acabamento esmaltado acessível protege, portanto, o acesso às especificações habitacionais onde um tratamento decorativo mais caro eliminaria a razão para escolher essa faixa de produto.
Os revestimentos de porcelanato são o segmento de produto de crescimento mais rápido no mercado de cerâmica e revestimentos da Índia, com um CAGR previsto de 11,05% no período de 2027 a 2032. O fornecedor de equipamentos HLT/DLT informou que a Parcos Tiles LLP iniciou a produção em massa na Índia em 26 de outubro de 2025, produzindo revestimentos de porcelanato esmaltado nos tamanhos 600 por 600 mm e 600 por 1.200 mm. O início da produção fornece um exemplo concreto de capacidade de fabricação comprometida com uma faixa de formato de porcelanato definida. O crescimento do porcelanato, portanto, deixa espaço para uma posição de fabricação focada, com as dimensões trazidas para a produção determinando quais pedidos um produtor pode atender por meio dessa linha.



Por Aplicação:
Acabamento de Piso e Capacidade de Produção de Revestimento de ParedeAs aplicações de piso representaram uma participação de 62,03% no mercado de cerâmica e revestimentos da Índia em 2026, tornando o revestimento de piso o maior segmento de aplicação. O programa de habitação urbana PMAY-U 2.0 exige paredes e tetos concluídos, rebocados e pintados, acabamentos de piso, instalações elétricas e hidráulicas instaladas, portas e janelas, e o logotipo do programa para o status de casa concluída. O acabamento de piso, portanto, está inserido no trabalho de entrega de residências exigido pelo programa, com os revestimentos cerâmicos representando uma possível escolha de material. Os produtores que atendem a essa aplicação podem posicionar uma especificação de piso cerâmico em torno da fase de conclusão da residência, conferindo à decisão de acabamento uma conexão direta com a entrega do projeto.
As aplicações de parede são o segmento de crescimento mais rápido no mercado de cerâmica e revestimentos da Índia, com um CAGR previsto de 9,08% no período de 2027 a 2032. A Asian Granito India Ltd informou uma capacidade anual de revestimentos de parede de 11,23 milhões de metros quadrados na Gresart Ceramics em Morbi, Gujarat, no exercício fiscal de 2025-26. A configuração da planta incluía um forno Sacmi de 255 metros e impressoras digitais Creta. Com impressoras digitais alimentando um forno de 255 metros, uma linha de parede pode comportar muitos designs em volume, o que atende à demanda por paredes de destaque por trás do crescimento dos revestimentos de parede.

Por Usuário Final:
Escala de Projetos Residenciais e Locação ComercialO uso final residencial foi o maior segmento, representando uma participação de 71,03% no valor das vendas domésticas de revestimentos em 2026. A Godrej Properties Limited registrou reservas residenciais de 17.513 unidades cobrindo 27 milhões de pés quadrados no exercício fiscal de 2026.[2] Uma rota liderada por incorporadoras pode conectar um fornecedor de revestimentos com especificações de acabamento comuns em várias residências quando um projeto padroniza seus interiores. A vantagem comercial vem então de garantir a especificação de acabamento no nível do projeto, permitindo ao produtor atender a um grupo habitacional definido por meio da decisão da incorporadora sobre o acabamento cerâmico.
O uso final comercial é o segmento de crescimento mais rápido no mercado de cerâmica e revestimentos da Índia, com um CAGR previsto de 9% no período de 2027 a 2032. A locação de escritórios nos 7 principais mercados da Índia cresceu 7% em relação ao ano anterior, atingindo 54,4 milhões de pés quadrados no período de janeiro a setembro de 2026, de acordo com a Colliers India. A nova oferta de escritórios nesses mercados atingiu 41,7 milhões de pés quadrados durante o mesmo período. Para fornecedores de revestimentos comerciais, a atividade de locação e as adições físicas fornecem diferentes maneiras de identificar potenciais projetos de acabamento. Uma oferta focada em inquilinos pode atender às escolhas de reforma, enquanto uma oferta focada em incorporadoras pode atender à especificação cerâmica em novas ofertas de escritórios.
Por Tipo de Construção:
Construção Liderada por Beneficiários e Reforma InstitucionalA nova construção foi o maior segmento de construção, representando 54,66% do valor das vendas domésticas de revestimentos em 2026. O programa de habitação rural PMAY-G registrou 2,66 milhões de conclusões de residências rurais no exercício fiscal de 2025-26, incluindo residências aprovadas em exercícios fiscais anteriores. Os beneficiários constroem as residências por conta própria ou supervisionam sua construção. Esse modelo de entrega cria uma rota potencial em nível domiciliar para as decisões de acabamento dentro de um programa habitacional de escala substancial. Os fornecedores que visam esse modelo podem precisar de muitos relacionamentos locais com beneficiários individuais, mesmo que o próprio programa habitacional opere em escala nacional.
A reforma e a substituição formam o segmento de construção de crescimento mais rápido no mercado de cerâmica e revestimentos da Índia, com um CAGR previsto de 10,5% no período de 2027 a 2032. A Autoridade Portuária de Cochin adjudicou seu contrato de remodelação do edifício administrativo em 4 de maio de 2026, com obras em andamento e aproximadamente 114,1 metros quadrados de revestimentos de piso totalmente vitrificados programados. O cronograma especificou revestimentos de 1.200 por 2.400 mm em conformidade com a IS 15622 e adesivo de presa rápida modificado com polímero em conformidade com a IS 15477. Para um fornecedor de reformas institucionais, a tarefa comercial é combinar o formato de revestimento definido com a especificação de instalação, tornando a conformidade tcnica específica do projeto parte da oferta.
Por Canal de Distribuição:
Comprometimento de Revendedores e Economia das Transações OnlineAs lojas especializadas em cerâmica e pedras foram o maior segmento de distribuição no mercado de cerâmica e revestimentos da Índia, com uma participação de 47,97% no valor das vendas domésticas de revestimentos em 2026. No primeiro trimestre do exercício fiscal de 2026-27, a Kajaria Ceramics Ltd reportou aproximadamente 1.800 revendedores em toda a Índia, incluindo 450 revendedores exclusivos. Apenas uma parte dessa rede era exclusiva, portanto o amplo alcance e a representação dedicada da marca eram ativos comerciais distintos. Para os produtores, a escolha é entre ampliar o acesso geral a revendedores ou aprofundar a representação por meio de pontos de venda exclusivos. A composição da rede de varejo, portanto, importa para a forma como uma marca pode apresentar sua linha de revestimentos por meio de vendedores locais comprometidos.
O varejo online é o segmento de distribuição de crescimento mais rápido no mercado de cerâmica e revestimentos da Índia, com um CAGR previsto de 14,2% no período de 2027 a 2032. Para um varejista de revestimentos, transferir o processo de seleção para o ambiente online só é economicamente útil quando a oferta pode se tornar um pedido físico definido. As dimensões do produto, a quantidade e o compromisso de entrega tornam-se, portanto, partes centrais da transação. Um vendedor que conecta uma seleção claramente descrita com uma oferta de entrega executável tem uma rota para atender compradores que não podem visitar seu ponto de venda. Como o varejo online parte de uma base pequena, plataformas com visualizadores de ambientes podem conquistar pedidos que de outra forma exigiriam uma visita a uma loja.
Análise Geográfica
Mercado de Azulejos e Revestimentos Cerâmicos da Índia Ocidental
A Índia Ocidental representou uma participação de 35,15% no tamanho do mercado de azulejos e revestimentos cerâmicos da Índia em 2026, tornando-a o maior mercado regional. Em fevereiro de 2026, a Vitero Tiles, da Aparna Enterprises, inaugurou uma planta em Morbi, Gujarat, com capacidade anual de 7,2 milhões de metros quadrados, tendo a Índia Ocidental entre seus mercados pretendidos. A empresa apresentou a instalação como uma forma de ampliar sua linha de produtos e fortalecer a competitividade de preços, conectando a adição de capacidade de fabricação à gama de ofertas disponíveis para os compradores regionais. Para os fornecedores de projetos na região ocidental, essa combinação torna a cobertura de produto e preço uma parte importante da competição com um fabricante adicional na base de produção de Morbi.
Mercado de Azulejos e Revestimentos Cerâmicos da Índia Meridional
A Índia Meridional é o mercado regional de crescimento mais rápido, com um CAGR previsto de 9,95% no período 2027-2032. A planta de azulejos vitrificados de Tirupati da Simpolo, desenvolvida por meio da subsidiária Simpolo International Private Limited, entrou em operação em novembro de 2025 com capacidade de 25.000 metros quadrados por dia. A CRISIL Ratings informou que problemas no fornecimento de gás paralisaram a planta por 2 meses, do final de março ao final de maio de 2026, e que a produção havia sido retomada recentemente. O grupo escolheu Tirupati por sua proximidade com os clientes no sul da Índia. Uma planta posicionada para encurtar a entrega aos compradores do sul dependia, portanto, do fornecimento de gás para a produção que poderia despachar.
O contexto de construção rural do norte da Índia inclui as conclusões acumuladas de 3,64 milhões de casas em Uttar Pradesh no âmbito do programa de habitação rural PMAY-G, conforme o progresso relatado em 21 de julho de 2026. No leste da Índia, Odisha relatou conclusões acumuladas de 2,55 milhões de casas no âmbito do PMAY-G no mesmo instantâneo de progresso. Para fornecedores que consideram esses estados, a construção de residências rurais oferece um contexto para acabamentos cerâmicos opcionais, com um pedido de azulejos dependendo da escolha de material do domicílio durante a construção.
Estrutura Regulatória e Perspectivas
A comparação de jurisdições selecionadas concentra-se no quadro nacional de testes de produtos e na documentação de aprovação de projetos de Gujarat para fabricantes de azulejos cerâmicos. As avaliações adotam a perspectiva de um fabricante que avalia esses requisitos de produto e projeto. O BIS estabeleceu a Emenda nº 2 à IS 15622:2017 para azulejos cerâmicos prensados em 29 de dezembro de 2025, e os registros laboratoriais mostram sua inclusão a partir de 20 de fevereiro de 2026. As diretrizes de registro de projetos de Gujarat incluem a documentação de Consentimento para Estabelecimento do Conselho de Controle de Poluição de Gujarat, quando aplicável, registrando o produto proposto e as emissões.
Tabela Regulatória
| Fator de decisão | Índia | Gujarat |
|---|---|---|
| Autoridade principal | Bureau de Normas da Índia | Conselho de Controle de Poluição de Gujarat |
| Principais instrumentos ou diretrizes | Especificação IS 15622:2017 para azulejos prensados, incluindo a Emenda 2 nos registros de testes | Documentação de Consentimento para Estabelecimento, quando aplicável no registro de projetos |
| Efeito comercial | Referência de testes de produto para especificações de azulejos cerâmicos prensados | A documentação de consentimento aplicável conecta o projeto com seus produtos e emissões |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A avaliação Média da Índia reflete a referência de testes de azulejos prensados IS 15622:2017 definida. Sua perspectiva de Sem alteração trata a Emenda nº 2, incluída nos registros laboratoriais do BIS a partir de 20 de fevereiro de 2026, como uma linha de base de testes estabelecida após o término da transição da versão anterior em 28 de junho de 2026. A avaliação Média de Gujarat reflete a documentação condicional de consentimento de projeto e a restrição de Morbi-Wankaner à operação de gaseificadores a carvão, com a permissão para mudança para gaseificadores não a carvão, gás natural canalizado ou tecnologia consistente com o relatório referenciado. Sua perspectiva de Sem alteração reflete a rejeição pelo Tribunal Nacional Verde, em 25 de fevereiro de 2026, dos recursos de determinadas unidades cerâmicas de Morbi contra as diretrizes existentes de compensação por danos ambientais do GPCB, mantendo seu ônus de execução estabelecido.
Etapas da Cadeia de Valor
A comparação acompanha a produção de azulejos, a distribuição por atacado e a venda no varejo, mostrando onde os ganhos dos fornecedores dependem de diferentes rotas para os compradores. A Kajaria Ceramics Ltd atende proprietários de imóveis e clientes profissionais por meio de revendedores e sub-revendedores, além de clientes institucionais, incluindo construtoras, empresas e agências governamentais. Essa estrutura separa a venda de produtos do produtor do papel do distribuidor em ampliar o acesso a clientes locais. A captura de valor depende, portanto, de conectar a produção manufatureira ao alcance de vendas necessário para cada grupo de clientes.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de azulejos | Produtores de azulejos como Kajaria Ceramics Ltd e Nitco Ltd | Vendas de azulejos para o canal de distribuição | Dependência de rotas a jusante para compradores domiciliares e profissionais | Desenvolver rotas complementares de revendedores e institucionais |
| Distribuição por atacado | Distribuidores de azulejos como Abhinav Grani Ceramics | Ganhos de revenda provenientes do abastecimento de sub-revendedores e clientes profissionais | A cobertura local depende do alcance de clientes do distribuidor | Combinar o fornecimento a sub-revendedores com relacionamentos com arquitetos e construtoras |
| Varejo em showroom e franquia | Operadores de showroom e rede de franquias de azulejos como Nitco Ltd | Vendas de azulejos no varejo | Cada ponto de venda físico atende a uma área de captação local limitada | Conectar centros de experiência com cobertura de revendedores e franquias |
| Fonte: Mordor Intelligence | ||||
A apresentação da Nitco Ltd de maio de 2026 reportou mais de 350 revendedores ativos, 9 centros de experiência Le Studio e mais de 90 lojas franqueadas em seu portfólio de azulejos, mármore e mosaico. A Abhinav Grani Ceramics abastece sub-revendedores, arquitetos e construtoras por meio de 3 showrooms Kajaria Studio em Mumbai. Juntos, esses exemplos mostram por que a distribuição local permanece uma capacidade comercial separada da fabricação. Os produtores podem ampliar seu alcance por meio de vários formatos de venda, enquanto os distribuidores capturam ganhos de revenda conectando esse fornecimento à demanda profissional e domiciliar local.
Panorama Competitivo
Concentração do Mercado
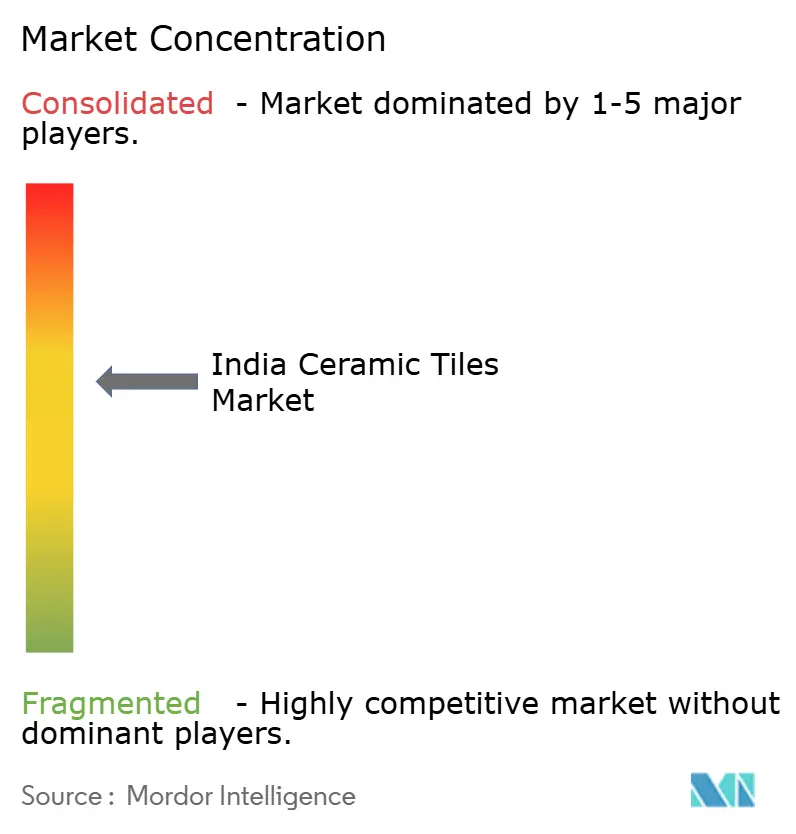
A concorrência é moderadamente fragmentada, com fabricantes de marcas capazes de combinar sua própria produção com o fornecimento de subsidiárias e produtores externos. Kajaria Ceramics Ltd, Somany Ceramics Ltd, H&R Johnson (India), Asian Granito India Ltd e Nitco Ltd estão entre os principais participantes. A Kajaria Ceramics Ltd reportou vendas consolidadas de revestimentos de 118,5 milhões de metros quadrados no exercício fiscal de 2026.[3] Suas vendas reportadas incluíram 62,85 milhões de metros quadrados de fabricação própria, 29,41 milhões de subsidiárias e 26,26 milhões de terceirização. Esse mix de fornecimento torna a capacidade de coordenar a produção além das plantas da empresa-mãe parte da escala competitiva, ao lado da capacidade de fabricação diretamente controlada pela marca.
Em 18 de setembro de 2026, a Apollo Ceramics Limited, subsidiária da Apollo Pipes Ltd, adquiriu uma participação de 76% e direitos de participação nos lucros da Mazzini Tiles LLP, assumindo o controle do fabricante indiano de revestimentos. O conselho da Kajaria considerou adicionar aproximadamente 10 milhões de metros quadrados de capacidade de revestimento vitrificado esmaltado em Srikalahasti em abril de 2026, com conclusão prevista para março de 2027. Uma aquisição muda quem dirige um produtor existente, enquanto uma expansão proposta depende de construção e comissionamento posteriores. Para compradores de projetos, essas rotas criam diferentes fontes potenciais de fornecimento futuro, com operações adquiridas exigindo integração e capacidade proposta exigindo execução bem-sucedida antes de poder atender a pedidos.
A Nitco Ltd informou que as vendas da empresa em dezembro de 2025 foram aproximadamente 85% acima de janeiro de 2025. Seu portfólio inclui revestimentos, mármore e mosaico, conferindo ao seu modelo comercial várias superfícies pelas quais abordar projetos imobiliários. Essa amplitude pode apoiar a competição pela especificação geral de superfícies de um projeto, com os revestimentos cerâmicos formando um componente da oferta. A certificação BIS é geralmente voluntária, enquanto o Governo Central pode tornar determinadas normas obrigatórias por meio de uma Ordem de Controle de Qualidade. Uma oferta multissuperfície, portanto, precisa de uma decisão de conformidade separada para seu componente de revestimento cerâmico, uma vez que a amplitude do portfólio não determina as obrigações desse produto.
Líderes do Setor de Cerâmica de Revestimento da Índia
-
Kajaria Ceramics Ltd
-
Somany Ceramics Ltd
-
H&R Johnson (India)
-
Asian Granito India Ltd
-
Nitco Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Azulejos e Revestimentos Cerâmicos da Índia Empresas cobertas neste relatório
- Kajaria Ceramics Ltd
- Somany Ceramics Ltd
- H&R Johnson (India)
- Asian Granito India Ltd
- Nitco Ltd
- Orient Bell Ltd
- RAK Ceramics India
- Exxaro Tiles Ltd
- Varmora Granito
- Simpolo Ceramics
- Johnson Pedder
- Murudeshwar Ceramics (Naveen)
- Pavit Ceramics
- Grindwell Norton (Saint-Gobain India)
- Astral Tiles
- Cera Sanitaryware Ltd
- Capron Granito
- Metro City Tiles
- Itaca Ceramics
- Regent Granito
Principais Oportunidades para os Participantes do Mercado
A comparação examina como os fornecedores de azulejos podem abordar domicílios que constroem por conta própria, parcerias de habitação pública e parcerias de habitação privada no âmbito do programa de habitação urbana PMAY-U 2.0. A Construção Liderada por Beneficiários (BLC) apoia famílias elegíveis de seção economicamente mais fraca (EWS) que constroem em seu próprio terreno disponível, enquanto a Habitação Acessível em Parceria (AHP) apoia a propriedade por meio de habitação construída por agências. A implementação de ambas as modalidades recebeu novas aprovações em 2026, proporcionando um contexto potencial de venda para acabamentos de construção. Uma aprovação cria uma rota para propor revestimento cerâmico de piso, com um pedido dependendo da escolha final de material.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento-alvo | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Acabamentos cerâmicos básicos para residências autoconstruídas | Implementação ativa do BLC | Domicílios EWS elegíveis que constroem em seu próprio terreno | Oferecer um pacote simples de azulejos de piso com preço claro | Custo total instalado dentro das possibilidades do domicílio | Produtores de azulejos e revendedores especializados locais |
| Pacotes de azulejos replicáveis para parcerias de habitação pública | Implementação ativa do AHP | Parcerias habitacionais estaduais e municipais para beneficiários EWS elegíveis | Propor uma especificação cerâmica consistente em todo um projeto habitacional | Coordenar a execução em escala de projeto | Produtores capazes de apoiar o fornecimento padronizado de projetos |
| Opções de acabamento controladas para parcerias de habitação privada | Implementação ativa do AHP | Parcerias habitacionais de agências privadas para beneficiários EWS elegíveis | Oferecer uma escolha limitada de acabamentos cerâmicos dentro de uma especificação de projeto definida | Manter as opções de acabamento opcionais acessíveis | Fabricantes de azulejos e vendedores focados em projetos |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma especificação cerâmica que se adequa ao papel do comprador na entrega de habitação elegível. As aprovações de 16 de outubro de 2026 cobriram residências BLC e AHP para famílias EWS elegíveis em 11 estados indianos, de modo que as mesmas ofertas de autoconstrução e parceria podem ser propostas em vários mercados habitacionais estaduais. Essa distinção favorece um pacote instalado acessível para um autoconstrutor individual e uma especificação de acabamento replicável para uma parceria habitacional.
Desenvolvimentos industriais recentes em Mercado de Azulejos e Revestimentos Cerâmicos da Índia
- Set 2026: A Apollo Ceramics Limited, subsidiária integral da Apollo Pipes Ltd, adquiriu uma participação de 76% e direitos de participação nos lucros da Mazzini Tiles LLP, ingressando no segmento de azulejos cerâmicos da Índia.
- Set 2026: Após o início do conflito no Oriente Médio em 28 de fevereiro de 2026, a Gujarat Energy Limited (anteriormente Gujarat Gas Limited) elevou os preços do gás natural para as unidades cerâmicas de Morbi. O preço listado estava cerca de 88% acima da média anterior à crise.
- Abr 2026: O conselho da Kajaria Ceramics Ltd considerou adicionar 10 milhões de metros quadrados de capacidade de azulejos vitrificados esmaltados em Srikalahasti, Andhra Pradesh, com conclusão prevista para março de 2027.
Mercado de Azulejos e Revestimentos Cerâmicos da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de cerâmica e revestimentos da Índia mede os gastos anuais em revestimentos cerâmicos vendidos para projetos de construção e reforma na Índia. As vendas atendem a aplicações de piso, parede e cobertura em projetos residenciais e comerciais.
Exclusões de escopo: Adesivos e rejuntes para revestimentos, louças sanitárias, materiais de revestimento de piso não cerâmicos e exportações de revestimentos cerâmicos da Índia estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cerâmicas de Porcelana
- Cerâmicas Esmaltadas
- Cerâmicas Não Esmaltadas
- Cerâmicas de Mosaico
- Outros (Decorativo, Estampado, Artesanal)
- Por Aplicação
- Piso
- Parede
- Telhado
- Por Usuário Final
- Residencial
- Comercial
- Hospitalidade (Hotéis, Resorts)
- Espaços de Varejo
- Escritórios e Instituições
- Saúde
- Instalações Educacionais
- Centros de Transporte (Aeroportos, Metrô, Terminais de Ônibus)
- Outros Usuários Comerciais
- Por Tipo de Construção
- Nova Construção
- Reforma e Substituição
- Por Canal de Distribuição
- Lojas Especializadas em Cerâmica e Pedras
- Lojas de Materiais para Casa e Faça Você Mesmo
- Varejo Online
- Vendas Diretas a Empreiteiros
- Por Geografia
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A análise baseia-se em fontes públicas, como o Bureau de Informação à Imprensa para aprovações habitacionais, a India Brand Equity Foundation para indicadores de construção e imóveis, e relatórios anuais e materiais para investidores da Kajaria Ceramics Ltd e da Somany Ceramics Ltd para sinais de produção, vendas, capacidade e canal. Essas fontes ajudam a distinguir a demanda doméstica dos compradores da atividade de produção e exportação, e fornecem indicadores para a atividade de projetos e verificações do lado dos fornecedores.
Registros de empresas, apresentações para investidores e imprensa de negócios de reputação podem complementar esses registros e ajudar a verificar mudanças nos custos de energia, capacidade de fabricação e distribuição. As fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa primário planejado buscaria opiniões de fabricantes de revestimentos com sede na Índia, importadores, distribuidores, varejistas especializados, empreiteiros e compradores residenciais e comerciais, com respondentes cobrindo funções comerciais, de produção, de canal e de projetos. Entrevistas e questionários estruturados testariam estimativas secundárias de vendas voltadas ao comprador, mix de produtos e aplicações, roteamento de canais, demanda regional e mudanças esperadas em preços e volumes. Onde as evidências publicadas são escassas, os analistas registrariam a premissa, buscariam corroboração de outro tipo de participante ou fonte independente e triangulariam o resultado antes de utilizá-lo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsões
A estimativa começa com uma visão de cima para baixo dos gastos anuais dos compradores em revestimentos cerâmicos na Índia, utilizando indicadores de mercado publicados e atividade de construção, e depois verifica totais selecionados em relação às vendas dos fornecedores e ao preço médio de venda amostrado multiplicado pelo volume. Ela separa as vendas domésticas das exportações e evita contabilizar uma transferência de distribuidor novamente quando o mesmo revestimento é revendido. Aprovações e conclusões habitacionais, atividade de reforma, construção comercial, produção e importações de revestimentos, e preços e mix de produtos reportados ajudam a explicar a demanda, a disponibilidade de oferta e o valor por unidade. As participações dos segmentos são construídas a partir de evidências reportadas de produto, aplicação, usuário final, tipo de projeto, canal e região, com estimativas residuais usadas apenas quando as categorias disponíveis formam um total claro. As previsões de valor levam em conta tanto os volumes de revestimentos quanto o mix de premium ou formato observado. Uma regressão multivariada pode relacionar as vendas históricas a indicadores de construção, atividade de substituição, oferta e preço, com ajustes de cenário para custos de gás, medidas comerciais e logística onde uma relação estável não é sustentada. As lacunas de dados são documentadas e preenchidas com o ano comparável mais próximo ou indicador corroborante. Os respondentes primários podem revisar o papel e a direção de cada insumo e identificar mecanismos de mercado ausentes, sem substituir a opinião por vendas medidas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os dados de vendas e comércio publicados com as divulgações dos produtores, indicadores de construção, evidências de canal e verificações dos respondentes, e depois investigam valores discrepantes, mudanças nas definições e diferenças materiais entre indicadores independentes antes da aprovação final. Um segundo analista revisa os cálculos e os totais dos segmentos, e os analistas entram novamente em contato com os participantes-fonte relevantes quando um valor reportado conflita com outro insumo ou um evento de mercado relevante altera uma premissa. O modelo é atualizado anualmente, revisado entre ciclos para eventos relevantes como grandes mudanças de combustível ou comércio, e submetido a uma nova revisão antes da entrega.
Tamanho do Mercado de Cerâmica e Revestimentos da Índia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de cerâmica e revestimentos da Índia mede os gastos anuais em revestimentos cerâmicos vendidos para projetos de construção e reforma na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar as vendas históricas a indicadores de construção, atividade de substituição, oferta e preço, com ajustes de cenário para custos de gás, medidas comerciais e logística onde uma relação estável não é sustentada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,22 bilhões de USD (2027) | |
| Consultoria Global A | 22,52 bilhões de USD (2025) | Com sua base de 2025, esta estimativa é 84,3% acima do valor deste relatório para 2027 de 12,22 bilhões de USD, 2 anos depois. O limite de uso arquitetônico declarado mais amplo pode incluir usos de revestimentos além do limite do relatório. |
| Consultoria Regional B | 17,85 bilhões de USD (2031) | Com sua base de 2031, esta estimativa é 46,1% acima do valor deste relatório para 2027 de 12,22 bilhões de USD, 4 anos antes. Seu ponto final de previsão é posterior ao ano de comparação do relatório. |
Os analistas da Mordor Intelligence triangulam os dados de vendas e comércio publicados com as divulgações dos produtores, indicadores de construção, evidências de canal e verificações dos respondentes, e depois investigam valores discrepantes, mudanças nas definições e diferenças materiais entre indicadores independentes antes da aprovação final.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de azulejos e revestimentos cerâmicos da Índia?
Espera-se que o tamanho do mercado atinja 12,22 bilhões de USD em 2027 e 17,77 bilhões de USD até 2032, com um CAGR de 7,78% no período 2027-2032.
O que está sustentando a demanda por azulejos cerâmicos na Índia?
A construção habitacional e a demanda por formatos maiores sustentam as perspectivas. O Ministério da Habitação e Assuntos Urbanos da Índia aprovou mais de 193.000 casas adicionais no âmbito do programa de habitação urbana PMAY-U 2.0 em 16 de outubro de 2026.
Qual segmento de produto de azulejos cerâmicos lidera as vendas domésticas na Índia?
Os azulejos cerâmicos esmaltados detinham uma participação de 39,27% do valor das vendas domésticas de azulejos em 2026. Os azulejos de porcelana têm previsão de crescimento mais rápido, com um CAGR de 11,05% no período 2027-2032.
Quais empresas são os principais participantes do setor de azulejos cerâmicos da Índia?
Os principais participantes incluem Kajaria Ceramics Ltd, Somany Ceramics Ltd, H&R Johnson (India), Asian Granito India Ltd e Nitco Ltd.
Qual é o principal desafio de custo de combustível para os produtores de azulejos de Morbi?
Após o conflito no Oriente Médio iniciado em 28 de fevereiro de 2026, o preço listado do gás industrial de Morbi em setembro de 2026 estava cerca de 88% acima da média anterior à crise.
Quais regiões indianas lideram as vendas de azulejos cerâmicos e o crescimento previsto?
A Índia Ocidental detinha 35,15% do valor das vendas domésticas de azulejos em 2026, enquanto a Índia Meridional tem previsão de crescimento mais rápido, com um CAGR de 9,95% no período 2027-2032.