
Análise do Setor de Agroquímicos da Índia por Mordor Intelligence
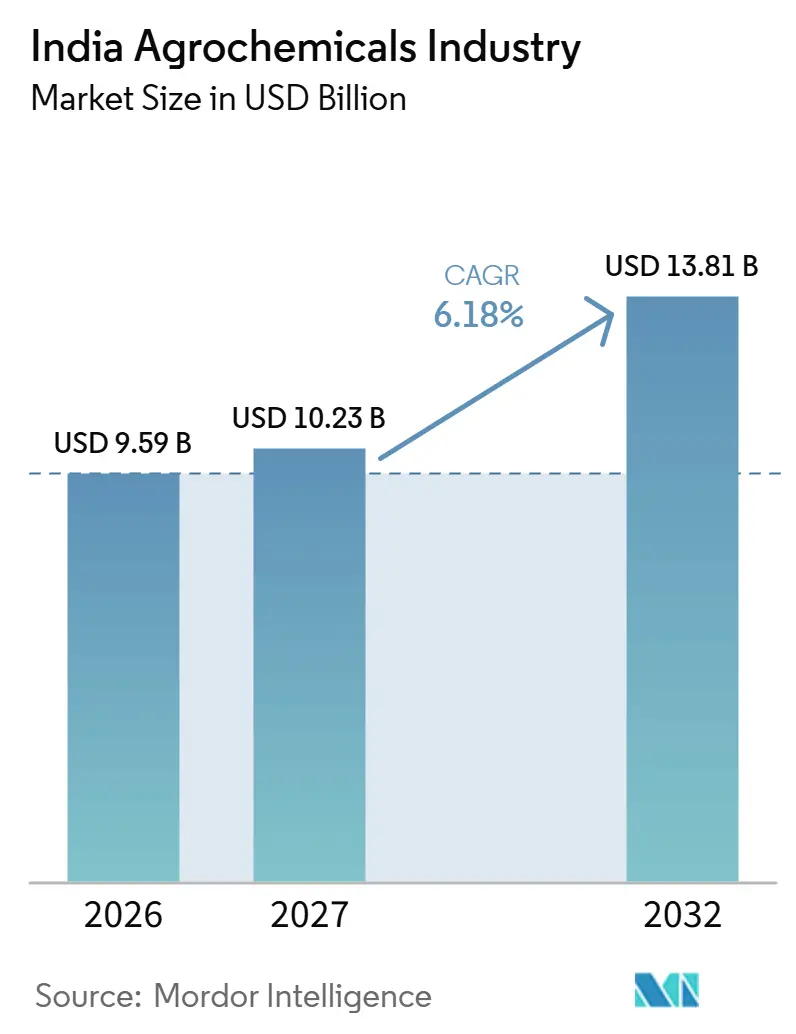
O tamanho de mercado da indústria de agroquímicos da Índia deve aumentar de 9,59 bilhões de USD em 2026 para 10,23 bilhões de USD em 2027 e atingir 13,81 bilhões de USD até 2032, crescendo a um CAGR de 6,18% no período de 2027 a 2032.
A oportunidade de crescimento da Índia combina a aplicação de fertilizantes e pesticidas com economia de mão de obra, proteção específica por cultura e um potencial pipeline de exportações genéricas. A pulverização compartilhada pode reduzir a barreira de equipamentos para pequenos agricultores, enquanto os pedidos digitais de varejistas conectam formulações acabadas ao fornecimento agrícola local. Uma escassez artificial relacionada à guerra perturbou os preços de moléculas agroquímicas na Índia em abril de 2026, juntamente com pressão de custos vinculada às tensões na Ásia Ocidental. Formulações específicas por cultura podem ancorar portfólios especializados para arroz e horticultura, apoiando uma resposta de desenvolvimento de produtos ao poder de precificação limitado. Os fornecedores podem buscar valor adicional no tratamento de culturas por meio dessas utilizações, mas custos de insumos mais elevados são difíceis de recuperar quando a demanda fraca limita os aumentos de preços de venda.
Principais Conclusões do Relatório
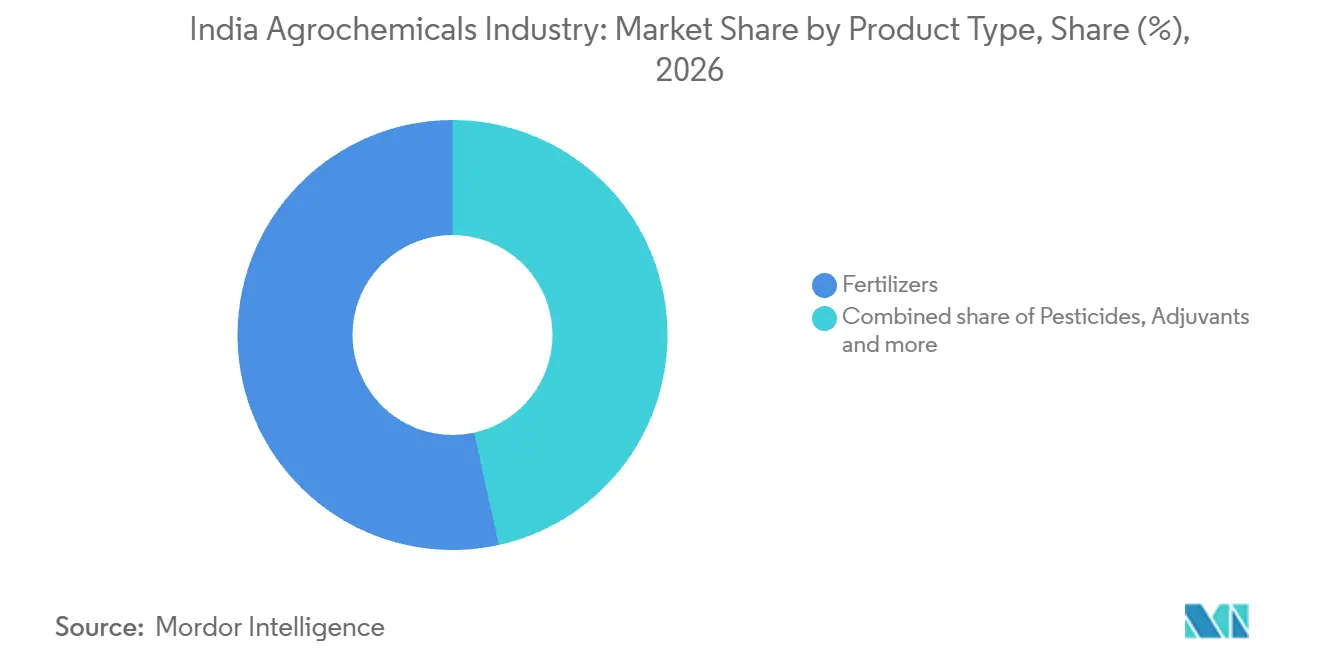
- Por tipo de produto, os fertilizantes detinham uma participação de mercado de 53,46% na indústria de agroquímicos da Índia em 2026, enquanto os pesticidas são previstos como o segmento de crescimento mais rápido, com um CAGR de 9,65% no período de 2027 a 2032.
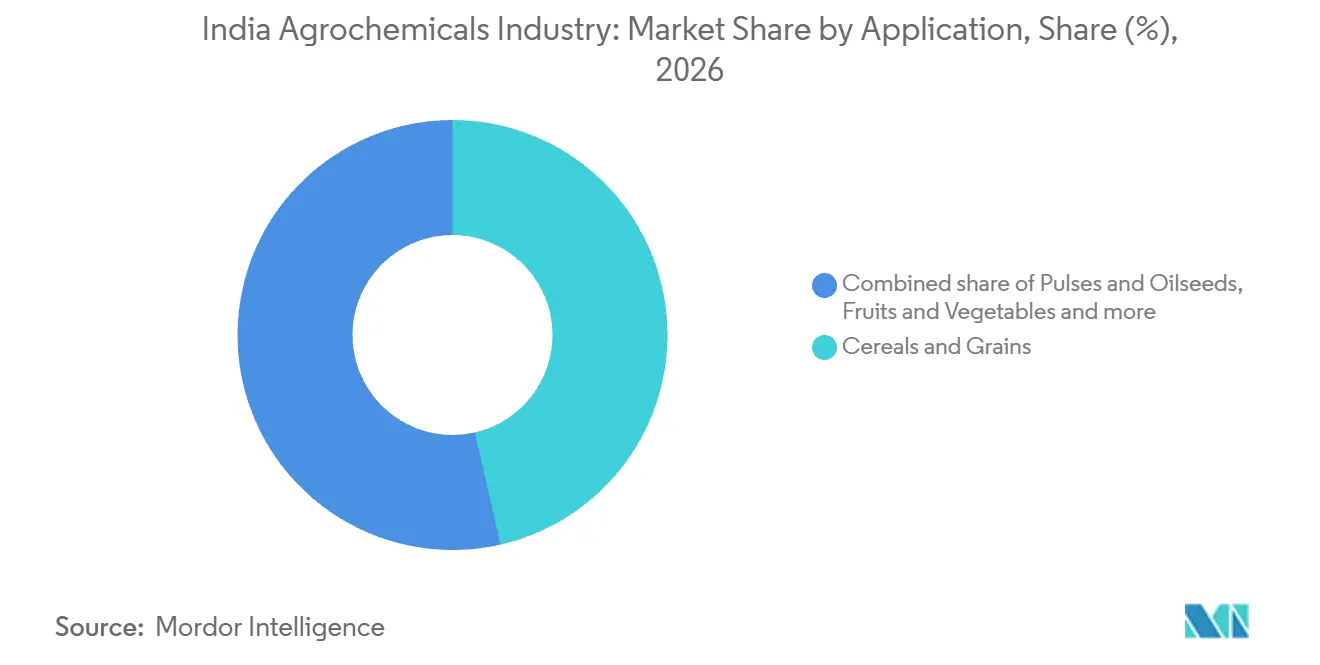
- Por aplicação, cereais e grãos lideraram com uma participação de 46,41% do tamanho de mercado da indústria de agroquímicos da Índia em 2026, e frutas e hortaliças são projetadas como o segmento de crescimento mais rápido, com um CAGR de 8,35% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Racionalização dos subsídios governamentais voltada a estimular a adoção de bioinsumos | +1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Plataformas digitais de crédito agrícola e comércio eletrônico ampliando o alcance de produtos químicos | +1.3% | Nacional | Médio prazo (2 a 4 anos) |
| Pulverização de precisão por drones desbloqueando a demanda inexplorada de pequenos agricultores | +1.6% | Nacional | Médio prazo (2 a 4 anos) |
| Onda de moléculas fora de patente amplia o pipeline de exportações | +2.2% | Nacional | Médio prazo (2 a 4 anos) |
| Surtos de pragas relacionados ao clima aumentando a intensidade do uso de pesticidas | +0.7% | Nagpur, Chandrapur, Bhandara, Gondia e Gadchiroli | Curto prazo (≤ 2 anos) |
| Programas governamentais impulsionando a capacidade de fabricação doméstica | +0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Racionalização dos subsídios governamentais voltada a estimular a adoção de bioinsumos
No nordeste da Índia, a Missão de Desenvolvimento da Cadeia de Valor Orgânico para a Região Nordeste apoia insumos orgânicos na fazenda e fora dela, incluindo biofertilizantes e pesticidas orgânicos, ao longo de 3 anos. A Missão Nacional de Agricultura Natural da Índia estabeleceu 7.601 centros de recursos de bioinsumos durante o ano fiscal de 2025-26.[1] Durante seu prazo aprovado até março de 2026, a missão ofereceu aos agricultores elegíveis que adotassem a agricultura natural um incentivo baseado em produção por 2 anos, limitado a um acre por agricultor. Os agricultores podiam usar o apoio para adquirir insumos de agricultura natural nesses centros. O limite de assistência de 2 hectares por agricultor do programa nordestino é compartilhado com outro programa de agricultura orgânica. A elegibilidade para biofertilizantes fora da fazenda e pesticidas orgânicos oferece aos fornecedores uma rota apoiada para a demanda dos agricultores além da rede de centros de agricultura natural.
Plataformas digitais de crédito agrícola e comércio eletrônico ampliando o alcance de produtos químicos
Os pedidos digitais de varejistas podem ampliar o acesso a fertilizantes e pesticidas ao conectar o fornecimento dos fabricantes com as decisões de compra das lojas locais. Por volta de agosto de 2026, a plataforma B2B da Agrim ultrapassou 100.000 varejistas de insumos agrícolas em transação, com a aquisição de fertilizantes e pesticidas entre suas atividades. O número de varejistas abrange insumos agrícolas, e os varejistas são os compradores da plataforma que atendem os agricultores a jusante. Uma rota de pedidos para os fabricantes pode permitir que essas lojas voltadas para o campo ampliem o fornecimento de produtos sem exigir que os produtores comprem diretamente dos fabricantes. Para os fabricantes, a participação dos varejistas cria uma abertura de vendas somente quando os pedidos de fertilizantes e pesticidas se tornam entregas.
Pulverização de precisão por drones desbloqueando a demanda inexplorada de pequenos agricultores
Os serviços de pulverizaão compartilhada podem tornar a aplicação mecanizada acessível sem exigir que cada pequeno agricultor possua um drone. Até agosto de 2026, as principais empresas de fertilizantes haviam distribuído 1.094 drones para grupos de autoajuda de mulheres na Índia, incluindo mais de 500 no âmbito do Namo Drone Didi. A iniciativa treina mulheres desses grupos para operar drones na pulverização de fertilizantes e pesticidas nas fazendas. Para os pequenos agricultores, um modelo operado por grupos pode transformar o acesso a equipamentos em uma decisão de serviço, permitindo que vários produtores utilizem o mesmo ativo de aplicação. Os operadores de grupos de autoajuda poderiam se tornar parceiros de canal para fornecedores que atendem várias fazendas por meio de um único serviço de pulverização.
Onda de moléculas fora de patente amplia o pipeline de exportações
O vencimento de patentes pode ampliar o pipeline de produtos disponíveis para fabricantes genéricos indianos e seus clientes no exterior. O prospecto de outubro de 2025 da Advance Agrolife Limited antecipava oportunidades para o desenvolvimento genérico indiano e exportações à medida que mais moléculas deveriam perder a proteção de patente até o ano fiscal de 2027. A empresa reportou 410 registros genéricos em 31 de março de 2025, compreendendo 380 registros de grau de formulação e 30 de grau técnico.[2] Essa base de registros ilustra a participação tanto em produtos de grau de formulação quanto de grau técnico, oferecendo diferentes rotas para o desenvolvimento de portfólio. As exportações totais de agroquímicos da Índia atingiram 3,3 bilhões de USD no ano fiscal de 2025, de acordo com a ACFI e a Deloitte. A abertura comercial é conectar produtos genéricos adicionais a compradores no exterior, com os pedidos determinando quanto da oportunidade de vencimento de patentes se torna negócio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência disruptiva de matérias-primas da China elevando a volatilidade de custos | -1% | Nacional | Curto prazo (≤ 2 anos) |
| Aceleração das proibições estaduais de ativos de alta toxicidade | -0.7% | Andhra Pradesh e Telangana | Curto prazo (≤ 2 anos) |
| Crescimento do canal de falsificações corroendo os volumes de marcas | -0.4% | Nacional | Médio prazo (2 a 4 anos) |
| Intensificação da resistência a inseticidas tradicionais | -0.3% | Planícies Orientais de Palakkad e Kuttanad | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência disruptiva de matérias-primas da China elevando a volatilidade de custos
Em março de 2026, R.G. Agarwal, presidente emérito da Dhanuka Agritech Ltd., afirmou que os preços dos fornecedores chineses haviam aumentado recentemente. Ele disse que o aumento dos custos de aquisição de intermediários e materiais técnicos poderia pressionar os custos de formulação. Essa exposição coloca os preços dos produtos acabados em risco quando os custos de insumos se movem antes que os preços de venda possam se ajustar. Separadamente, a Dhanuka reportou custos elevados de matérias-primas e logística no setor na Índia durante abril a junho de 2026, vinculados às tensões na Ásia Ocidental, com a demanda fraca limitando as tentativas de aumento de preços. Seu diretor financeiro atribuiu um aumento artificial no preço de moléculas em abril de 2026 a uma escassez artificial relacionada à guerra, seguida de reversões a partir de maio e quedas até julho. A demanda fraca limitou a durabilidade com que os formuladores puderam recuperar os aumentos reportados de custos de matérias-primas e logística por meio de preços de venda mais elevados.
Aceleração das proibições estaduais de ativos de alta toxicidade
As restrições estaduais podem interromper a disponibilidade comercial de um ingrediente ativo mesmo quando a intervenção tem prazo fixo e temporário. Andhra Pradesh proibiu a venda, distribuição e uso de dicloreto de paraquate 24% SL e suas formulações por 60 dias a partir de 22 de maio de 2026. Telangana impôs uma proibição de 60 dias sobre a venda, estocagem, distribuição, fabricação e uso de paraquate e suas formulações a partir de 31 de março de 2026. Essas ordens atingiram vários elos do canal do herbicida, estendendo seu efeito além da permissão dos agricultores para aplicar o produto. Para os fornecedores de paraquate nos estados afetados, mesmo uma proibição temporária pode eliminar uma janela de venda legal que a disponibilidade subsequente não consegue recuperar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Nutrientes e Mecanização Moldam a DemandaOs fertilizantes responderam por uma participação de 53,46% do tamanho de mercado da indústria de agroquímicos da Índia em 2026, tornando-os o maior segmento. O governo da Índia estimou a necessidade de fertilizantes em 67,72 milhões de toneladas métricas para 2025-26. O Departamento de Agricultura e Bem-Estar dos Agricultores avalia as necessidades com os estados, enquanto o Departamento de Fertilizantes coordena a produção doméstica, as importações e a distribuição.
Os pesticidas são previstos como o segmento de crescimento mais rápido, com um CAGR de 9,65% no período de 2027 a 2032. A UPL reportou crescimento de 6% a 7% para herbicidas indianos no ano fiscal de 2025-26, contra 0% a 1% para inseticidas, em meio a escassez de mão de obra e mecanização agrícola. No ano fiscal de 2024-25, os inseticidas responderam por aproximadamente 52% do mercado doméstico de proteção de culturas da Índia, de acordo com a UPL. O controle de ervas daninhas com economia de mão de obra, portanto, oferece uma rota de crescimento adicional ao lado de uma base estabelecida de controle de insetos.



Por Aplicação:
Uso em Cereais e Horticultura Direcionada Criam Rotas DistintasCereais e grãos representaram uma participação de mercado de 46,41% na indústria de agroquímicos da Índia em 2026, tornando-os o maior segmento. Os cereais lideraram o consumo de pesticidas químicos nas categorias de commodities reportadas para a Índia em 2024-25. A Bayer CropScience Limited reportou o lançamento nacional do BICOTA para o manejo da broca-do-colmo no arroz durante o primeiro trimestre do ano fiscal de 2025-26, encerrado em 30 de junho de 2025. A rota comercial é o manejo de pragas específico por cultura dentro de uma categoria de alto uso, oferecendo aos fornecedores focados em cereais uma aplicação definida para o arroz a ser atendida.
Frutas e hortaliças são projetadas como o segmento de crescimento mais rápido, com um CAGR de 8,35% no período de 2027 a 2032. As segundas estimativas avançadas de 2025-26 da Índia situaram a produção de frutas em 121,5 milhões de toneladas métricas, alta de 3,25%, e a produção de hortaliças em 221 milhões de toneladas métricas, alta de 1,47%, em relação a 2024-25. O cultivo de laranja e kinnow é intensivo em insumos, exigindo fertilizantes, sistemas de irrigação, material de plantio de qualidade e infraestrutura de pós-colheita. A Bayer lançou o Camalus para os mercados indianos de hortaliças premium em agosto de 2025, com controle de modo duplo de pragas mastigadoras e sugadoras. Atender a horticultura apenas com fertilizantes deixaria a aplicação de controle de pragas em hortaliças premium fora da oferta de um fornecedor.

Análise Geográfica
No oeste da Índia, a Safex Chemicals adicionou uma unidade de formulação de proteção de culturas ao comissionar sua instalação para produtos líquidos e em pó em Bharuch, Gujarat, em abril de 2025. A proporção de consumo de fertilizantes nitrogênio:fósforo:potássio de Gujarat foi de 14,7:4,6:1 em 2024-25, conferindo ao nitrogênio um peso relativo maior em relação ao potássio do que no perfil de Maharashtra. A proporção de Maharashtra para os mesmos nutrientes e período foi de 4,2:2,5:1, mostrando um perfil de nutrientes relativo diferente dentro do oeste da Índia. O maior peso do nitrogênio em relação ao potássio em Gujarat requer um sortimento de fertilizantes diferente do de Maharashtra, tornando o equilíbrio de nutrientes uma decisão comercial específica por estado.
A oportunidade comercial do sul da Índia inclui uma distinção entre o formato do fertilizante e a composição de nutrientes consumidos dentro de um estado. A IFFCO iniciou a produção comercial de Nano Ureia líquida em sua planta em Bengaluru, Karnataka, em 1º de junho de 2025. A proporção de consumo de fertilizantes nitrogênio:fósforo:potássio de Karnataka foi de 4,8:2,4:1 em 2024-25. O fósforo e o potássio têm peso substancial ao lado do nitrogênio nesse perfil de consumo estadual. A linha local de Nano Ureia aborda o componente de nitrogênio, deixando espaço para fertilizantes contendo fósforo e potássio em uma oferta mais ampla para Karnataka.
Tamil Nadu e Andhra Pradesh mostram por que o equilíbrio de fósforo pode distinguir as ofertas de fertilizantes dentro do sul da Índia. Em 2024-25, a proporção de consumo de fertilizantes nitrogênio:fósforo:potássio de Tamil Nadu foi de 4,9:2,0:1. A proporção de Andhra Pradesh para os mesmos nutrientes e período foi de 6,1:3,2:1. Com o potássio mantido igual, uma formulação comum forneceria fósforo em excesso para a composição de consumo observada em Tamil Nadu ou em quantidade insuficiente para a de Andhra Pradesh.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas avalia a Índia e Maharashtra sob a perspectiva de um fabricante de inseticidas que está construindo um canal de distribuidores. O Comitê de Registro da Índia examina as fórmulas e verifica as alegações de importadores ou fabricantes sobre eficácia e segurança ao registrar inseticidas. O arcabouço nacional permite que os governos estaduais nomeiem agentes de licenciamento para fabricação, venda, estocagem, exposição para venda e distribuição de inseticidas. Pedidos digitais de licenças de fabricação e de distribuidor, além de registros de fabricantes/importadores e devoluções mensais dentro de 15 dias do final do mês, acrescentam obrigações administrativas a essa rota.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Comitê de Registro | Departamento de Agricultura |
| Principais instrumentos ou diretrizes | Registro pela Lei de Inseticidas de 1968 e arcabouço de licenciamento estadual | Licenciamento estadual de fabricação e distribuição de inseticidas, com teste de amostras |
| Efeito comercial | Análise de eficácia e segurança no nível do produto | Licenciamento e testes no nível do canal operacional |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete o escrutínio do registro e as Regras de Inseticidas (Emenda) de 2026, notificadas em 17 de junho de 2026, publicadas no Diário Oficial em 18 de junho de 2026 e em vigor em meados de setembro de 2026 após um período de início de 90 dias. As classificações Média e Sem alteração de Maharashtra refletem o licenciamento contínuo e os testes de amostras, com adições de inspetores em abril de 2026 alterando o quadro de fiscalização. Em julho de 2026, o Departamento de Agricultura e Bem-Estar dos Agricultores reportou feedback sobre seu projeto de Lei de Gestão de Pesticidas de 2026, distribuído aos ministérios e estados em 30 de dezembro de 2025 e publicado para comentários em 7 de janeiro de 2026. A classificação Sem alteração da Índia reflete um arcabouço operativo de registro de produtos e licenciamento estadual com obrigações digitais adicionais, enquanto a legislação substituta estava em fase de consulta em julho de 2026.
Etapas da Cadeia de Valor
A comparação acompanha a fabricação de agroquímicos, a distribuição a jusante e o fornecimento de insumos voltado para o campo. A Rallis India Limited reportou 5 instalações de fabricação de agroquímicos e 4.662 distribuidores de proteção de culturas no ano fiscal de 2025-26. A DeHaat fornece aos agricultores sementes, fertilizantes e pesticidas, com entrega na porta e assessoria pós-venda sobre o uso de insumos. A venda e distribuição de insumos fornecem uma rota de receita para o vendedor voltado para o campo, cujo conselho sobre uso na cultura pode sustentar o relacionamento com o cliente além da entrega.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de agroquímicos | Fabricantes de agroquímicos como a Rallis India Limited | Vendas de agroquímicos fabricados | Alinhar a produção da planta com os pedidos a jusante | Adequar o planejamento da produção à demanda dos distribuidores |
| Distribuição a jusante | Fornecedores do canal de proteção de culturas como UPL Ltd. e Rallis India Limited | Vendas atacadistas de produtos de proteção de culturas | Coordenação entre depósitos, distribuidores e varejistas | Vincular o despacho do depósito ao reabastecimento do distribuidor |
| Fornecimento de fertilizantes e pesticidas voltado para o campo | Provedores de insumos agrícolas como a DeHaat | Receita de venda e distribuição de insumos agrícolas | Conectar a entrega na fazenda com o suporte ao uso na cultura | Vincular os arranjos de entrega à assessoria pós-venda |
| Fonte: Mordor Intelligence | ||||
O negócio de Proteção de Culturas da UPL na Índia reportou 60 depósitos e 300.000 varejistas indiretos no ano fiscal de 2025-26. A Agrim Wholesale Private Limited conecta varejistas agrícolas locais a fabricantes por meio de sua plataforma B2B de insumos agrícolas com modelo leve em ativos. Uma rede liderada pelo fabricante combina o fornecimento de produtos com o despacho a jusante, enquanto a plataforma organiza o fornecimento dos varejistas entre os fabricantes. Os vendedores de produtos capturam receita de vendas, enquanto uma camada de pedidos separada torna o acesso dos varejistas contestável sem exigir que a plataforma replique ativos de fabricação.
Cenário Competitivo
Concentração do Mercado
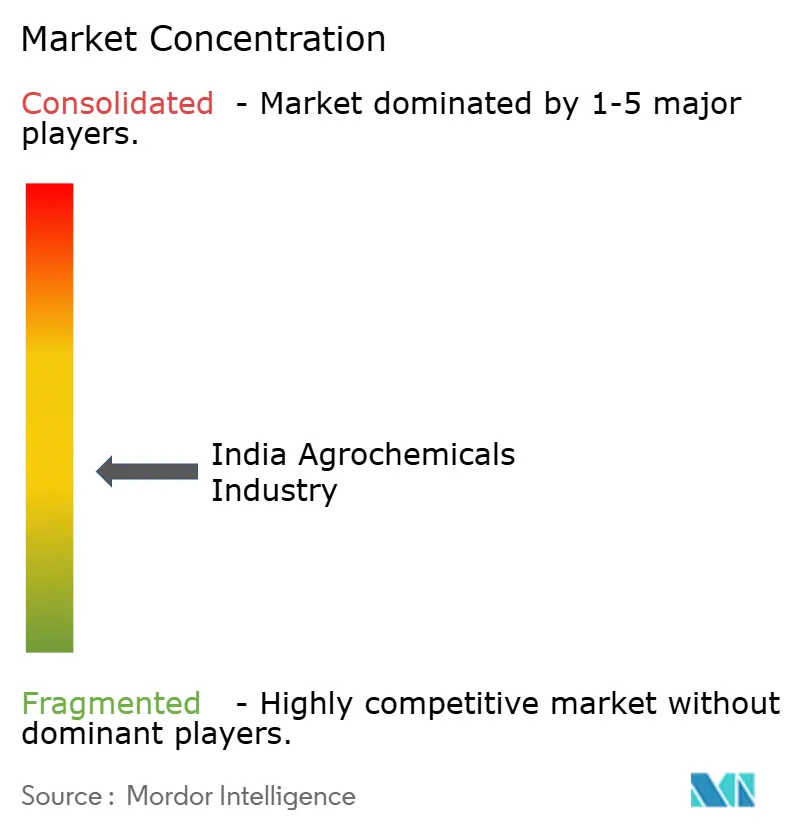
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. e PI Industries Limited são participantes importantes com diferentes ativos de fornecimento e distribuição. A Bayer fornece inseticidas para horticultura, enquanto o negócio cooperativo da IFFCO vendeu mais de 12 milhões de toneladas métricas de fertilizantes e produtos relacionados no ano fiscal de 2025-26. O Grupo Syngenta lançou seu herbicida para arroz ALTESSIA na Índia no primeiro semestre de 2025. O negócio de proteção de culturas da UPL na Índia opera por meio da UPL Sustainable Agri Solutions Limited, enquanto o agronegócio doméstico da PI reportou mais de 15.000 distribuidores e 100.000 pontos de venda no varejo no ano fiscal de 2025-26. A concorrência está, portanto, dispersa entre ativos distintos, com a escala de fertilizantes e produtos específicos por cultura oferecendo rotas diferentes para os produtores do que o alcance de distribuição isoladamente.
O negócio de proteção de culturas da UPL na Índia, operado por meio da UPL Sustainable Agri Solutions Limited, reportou crescimento de EBITDA de 24% no ano fiscal de 2025-26 em comparação com o ano fiscal de 2024-25. As demonstrações financeiras pro forma cobriram apenas esse negócio indiano, excluindo a operação nurture, e a receita foi estável na mesma base. A Bayer Crop Science (Índia) buscou uma oportunidade de produto específico por cultura com o lançamento do inseticida Trance para algodão em julho de 2026 e anunciou disponibilidade nos principais estados produtores de algodão a partir daquele mês. Esses resultados e movimentos apresentam aos concorrentes diferentes desafios competitivos, uma vez que ampliar a linha de produtos para algodão oferece uma rota para os compradores, enquanto a melhoria dos resultados da UPL eleva a importância das vendas lucrativas.
A execução regulatória oferece outro caminho competitivo para os desenvolvedores que estão construindo uma posição em torno de um novo ingrediente ativo. Em setembro de 2026, a PI Industries Limited recebeu o registro indiano para sua formulação de inseticida pioxaniliprole 20% p/v SC, aprovada para arroz, pimenta, tomate e grão-de-bico.[3] A PI é a desenvolvedora da molécula e a registrante tanto do material técnico quanto da formulação, vinculando o desenvolvimento molecular à autorização do produto acabado. A aprovação para várias culturas confere a esse esforço de desenvolvimento múltiplas rotas de aplicação definidas, enquanto transformar um registro em disponibilidade de produto requer execução comercial. Levar essas autorizações específicas por cultura ao fornecimento de produtos acabados tornaria o desenvolvimento químico um ativo competitivo ao lado da distribuição estabelecida.
Líderes do Mercado de Agroquímicos da Índia
-
Bayer CropScience Limited
-
IFFCO
-
Syngenta India Private Limited
-
UPL Ltd.
-
PI Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Indústria de Agroquímicos da Índia Empresas cobertas neste relatório
- Bayer CropScience Limited
- BASF India Limited
- Syngenta India Private Limited
- UPL Ltd.
- Corteva Agriscience
- PI Industries Limited
- IFFCO
- Coromandel International Ltd.
- Chambal Fertilisers and Chemicals Limited
- Rallis India Limited
- Deepak Fertilisers and Petrochemicals Corporation Limited (DFPCL)
- Crystal Crop Protection Ltd.
- Sumitomo Chemical India Ltd.
- Dhanuka Agritech Ltd.
- Indofil Industries Limited (Modi Enterprises)
Principais Oportunidades para os Participantes do Mercado
A comparação avalia oportunidades para ampliar o acesso varejista a nanofertilizantes, desenvolver vendas de produtos de nano ureia e preparar fertilizantes inorgânicos qualificados para análise regulatória. A IFFCO eBazar, subsidiária integral da IFFCO e agência de marketing, contribuiu com 19% das vendas de Nano Ureia e Nano DAP da IFFCO no ano fiscal de 2025-26. A resposta do governo à Lok Sabha em março de 2026 descreve o PM-PRANAM como incentivador da adoção de fertilizantes orgânicos, biológicos e nano, um pano de fundo político para a comercialização de fertilizantes alternativos. Essas rotas enfatizam a colocação de produtos de fertilizantes acabados junto aos usuários de culturas, com a preparação para aprovação representando uma opção de desenvolvimento condicional separada.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Ampliar o acesso a nanofertilizantes por meio do varejo rural | Uma rota de marketing rural operacional para Nano Ureia e Nano DAP | Varejistas de insumos rurais e produtores rurais | Desenvolver marketing voltado para o agricultor e parcerias com varejistas | Construir relacionamentos comparáveis com varejistas locais | IFFCO eBazar e vendedores de fertilizantes que utilizam canais rurais |
| Comercializar ofertas de nano ureia a partir de uma base de produtos estabelecida | As vendas de nano ureia na Índia foram de 20,11 milhões de equivalentes de frascos de 500 mL no ano fiscal de 2025-26 até 28 de fevereiro de 2026 | Usuários de nutrição de culturas que consideram a nano ureia | Construir vendas de produtos em torno do formato de frasco estabelecido e da entrega voltada para o campo | Sustentar as vendas de produtos | Vendedores de nano ureia como a IFFCO |
| Preparar produtos de fertilizantes inorgânicos qualificados para análise | Uma proposta de 18 de maio de 2026 ofereceu possível isenção de ensaios de campo para produtos que atendam aos padrões estabelecidos de qualidade e segurança | Desenvolvedores de fertilizantes inorgânicos qualificados | Preparar evidências em relação aos critérios propostos de qualidade e segurança | Demonstrar conformidade com os padrões de qualidade e segurança | Fabricantes de fertilizantes inorgânicos qualificados |
| Fonte: Mordor Intelligence | |||||
A IFFCO reportou 28,76 milhões de frascos de nanofertilizantes vendidos no ano fiscal de 2025-26, em comparação com 36,43 milhões no ano fiscal de 2024-25, dentro do escopo de reporte da empresa. A contribuição da eBazar demonstra uma rota varejista operacional para esses produtos. Menos frascos vendidos do que no ano anterior torna a conversão desse acesso em compras recorrentes a principal abertura comercial, em vez de depender apenas do formato. O alívio de aprovação proposto oferece uma opção de desenvolvimento separada e condicional para fertilizantes inorgânicos qualificados.
Desenvolvimentos industriais recentes em Indústria de Agroquímicos da Índia
- Set 2026: A PI Industries Limited recebeu o registro indiano para sua formulação de inseticida pioxaniliprole 20% p/v SC, aprovada para arroz, pimenta, tomate e grão-de-bico.
- Jul 2026: A Bayer lançou o inseticida Trance para pragas sugadoras do algodão, com disponibilidade a partir daquele mês nos estados indianos produtores de algodão, incluindo Maharashtra e Gujarat.
- Jun 2026: A BASF Agricultural Solutions anunciou o lançamento indiano do fungicida Melyra e do inseticida Inveris Gold para o manejo de doenças e pragas em culturas.
Indústria de Agroquímicos da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
A indústria de agroquímicos da Índia mede o valor anual de produtos de insumos agrícolas acabados vendidos para uso em culturas na Índia. Abrange produtos vendidos para nutrição de culturas, proteção de culturas, desempenho de aplicação e regulação do crescimento nas aplicações de culturas do relatório.
Exclusões de escopo: Embalagens para jardins domésticos, intermediários químicos a granel a montante e produtos bioestimulantes independentes fora das categorias de fertilizantes, pesticidas, adjuvantes e reguladores de crescimento de plantas estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Fertilizantes
- Nitrogenados
- Fosfatados
- Potássicos
- Outros Fertilizantes
- Pesticidas
- Herbicidas
- Inseticidas
- Fungicidas
- Outros Pesticidas
- Adjuvantes
- Reguladores de Crescimento de Plantas
- Fertilizantes
- Por Aplicação
- Cereais e Grãos
- Leguminosas e Oleaginosas
- Frutas e Hortaliças
- Culturas Comerciais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como os relatórios anuais do Departamento de Fertilizantes e os comunicados do Departamento de Imprensa do Ministério da Agricultura e Bem-Estar dos Agricultores fornecem contexto sobre consumo de fertilizantes, produção de culturas e aplicação, enquanto os dados de uso de pesticidas da FAOSTAT e os registros indianos de qualidade de pesticidas ajudam a verificar as tendências de insumos e o contexto regulatório. A série por produto do Departamento e as estimativas de culturas ajudam a ancorar os insumos de demanda, enquanto as categorias de uso físico de pesticidas da FAOSTAT e o comunicado de fiscalização de amostras de pesticidas fornecem verificações independentes de volume e regulatórias.
Relatórios anuais de empresas, registros em bolsas de valores, materiais para investidores e imprensa de negócios de reputação podem fornecer evidências complementares de vendas, produtos, capacidade e distribuição de empresas para verificações cruzadas. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária incluiria entrevistas estruturadas com fabricantes indianos de fertilizantes e proteção de culturas, importadores, distribuidores, varejistas agrícolas e especialistas em insumos para culturas, além de pesquisas com participantes relevantes do canal. Suas contribuições seriam usadas para testar evidências secundárias sobre preços de venda realizados, margens do canal, intensidade de insumos específicos por cultura, disponibilidade de produtos e o momento de mudanças regulatórias ou de fornecimento. Quando fontes ou respondentes divergem, os analistas esclareceriam o ano subjacente, o limite do produto e o estágio da transação, e então triangulariam o resultado com evidências independentes de empresas, culturas, uso de fertilizantes e uso de pesticidas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo estima o valor anual de produtos acabados vendidos para uso em culturas na Índia, construindo primeiro um total de cima para baixo a partir de despesas com insumos para culturas e indicadores de oferta, e depois verificando estimativas de produtos selecionados por meio de consolidações de fornecedores e preço médio de venda amostrado multiplicado pelo volume. Ele acompanha a área de culturas por aplicação, produção de culturas e pressão de pragas como indicadores de demanda, consumo de fertilizantes e volumes de uso de pesticidas como indicadores de intensidade de insumos, preços realizados de produtos como a ponte de valor, e mudanças em subsídios e custos de importação como influências sobre as perspectivas de preço e disponibilidade. Os valores históricos são organizados por fertilizante, pesticida, adjuvante e regulador de crescimento de plantas, e então alocados entre cereais e grãos, leguminosas e oleaginosas, frutas e hortaliças e culturas comerciais usando área de culturas, padrões de uso de insumos e relevância do produto. Essas participações são verificadas para garantir que as visões de aplicação e produto respondam pelo mesmo total de mercado.
Uma regressão multivariada pode relacionar o valor histórico do mercado à área de culturas, uso de insumos, preço e condições de oferta onde observações consistentes a suportem, com análise de cenários usada quando uma série-chave é escassa ou uma mudança material de política ou custo de insumos torna a relação histórica menos informativa. Verificações seletivas de baixo para cima testam o total e a composição de produtos por meio de consolidações de vendas de fornecedores ou preços médios de venda amostrados multiplicados por volumes estimados, com quaisquer insumos ausentes de empresas ou canais estimados a partir de evidências comparáveis e verificados em relação ao intervalo de cima para baixo. Especialistas primários podem testar se as variáveis selecionadas, as mudanças de preço e a direção específica por cultura permanecem comercialmente plausíveis, enquanto as divergências motivam uma revisão do ano, da classificação do produto e da base de primeira venda antes de o prognóstico ser finalizado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, séries oficiais de culturas e insumos, evidências do canal e o modelo de mercado, e então comparam cada estimativa com sinais de mercado independentes, como consumo de fertilizantes, uso de pesticidas, área de culturas, produção e vendas de produtos reportadas. Eles investigam variações materiais verificando o período da fonte, moeda e unidade, classificação do produto, tratamento de primeira venda versus revenda e mudanças reportadas de volume ou preço, e então documentam e resolvem anomalias por meio de uma revisão de segundo analista antes da aprovação. O recontato é acionado quando as informações de um respondente conflitam com um registro datado ou série oficial, quando um insumo ou regra material muda, ou quando uma variação inexplicada persiste. A série completa é atualizada anualmente, revisada entre ciclos após eventos materiais de mercado e examinada em uma passagem pré-entrega atualizada.
Tamanho do Mercado de Agroquímicos da Índia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. A indústria de agroquímicos da Índia mede o valor anual de produtos de insumos agrícolas acabados vendidos para uso em culturas na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os valores históricos são organizados por fertilizante, pesticida, adjuvante e regulador de crescimento de plantas, e então alocados entre cereais e grãos, leguminosas e oleaginosas, frutas e hortaliças e culturas comerciais usando área de culturas, padrões de uso de insumos e relevância do produto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,23 bilhões de USD (2027) | |
| Consultoria Global A | 33,16 bilhões de USD (2023) | Em sua base de 2023, esta estimativa está 224,1% acima do valor de 2027 deste relatório de 10,23 bilhões de USD, 4 anos depois. Sua perspectiva de aplicação inclui uma categoria Outros ao lado de cereais e grãos, oleaginosas e leguminosas, e frutas e hortaliças, ampliando a cobertura de aplicação exibida além dos quatro grupos de culturas utilizados aqui. |
| Consultoria Regional B | 16,82 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 64,4% acima do valor de 2027 deste relatório de 10,23 bilhões de USD, 1 ano depois. Sua cobertura de aplicação inclui Outros além de cereais, oleaginosas e frutas e hortaliças, permitindo que a estimativa inclua aplicações de culturas fora dos quatro grupos utilizados aqui. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, séries oficiais de culturas e insumos, evidências do canal e o modelo de mercado, e então comparam cada estimativa com sinais de mercado independentes, como consumo de fertilizantes, uso de pesticidas, área de culturas, produção e vendas de produtos reportadas.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho de mercado da indústria de agroquímicos da Índia?
O tamanho é projetado em 10,23 bilhões de USD em 2027 e 13,81 bilhões de USD até 2032, com um CAGR de 6,18% no período de 2027 a 2032.
Como os incentivos governamentais apoiaram as compras de insumos para agricultura natural na Índia?
A Missão Nacional de Agricultura Natural da Índia estabeleceu 7.601 centros de recursos de bioinsumos durante o ano fiscal de 2025-26. Os termos vigentes até março de 2026 ofereceram aos adotantes elegíveis de agricultura natural um incentivo baseado em produção por 2 anos, limitado a um acre por agricultor, que poderia apoiar a compra de insumos para agricultura natural nos centros.
Qual tipo de produto lidera o setor de agroquímicos da Índia?
Os fertilizantes lideraram com uma participação de 53,46% em 2026. Os pesticidas são previstos como o segmento de crescimento mais rápido, com um CAGR de 9,65% no período de 2027 a 2032.
Quais empresas são os principais fornecedores de agroquímicos na Índia?
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. e PI Industries Limited são participantes importantes.
Como as restrições estaduais podem afetar os fornecedores de pesticidas na Índia?
Andhra Pradesh proibiu a venda, distribuição e uso de dicloreto de paraquate 24% SL e suas formulações por 60 dias a partir de 22 de maio de 2026. Tal restrição pode interromper o fornecimento legal desse herbicida.
Como os perfis de uso de fertilizantes diferem entre os estados indianos?
Em 2024-25, a proporção de consumo de fertilizantes nitrogênio:fósforo:potássio em Gujarat foi de 14,7:4,6:1, em comparação com 4,2:2,5:1 em Maharashtra.