
Tamanho e Participação do Mercado de Fungicidas da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 227.26 Milhões de dólares |
| Tamanho do Mercado (2026) | 236.28 Milhões de dólares |
| Tamanho do Mercado (2031) | 287.05 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.97 % |
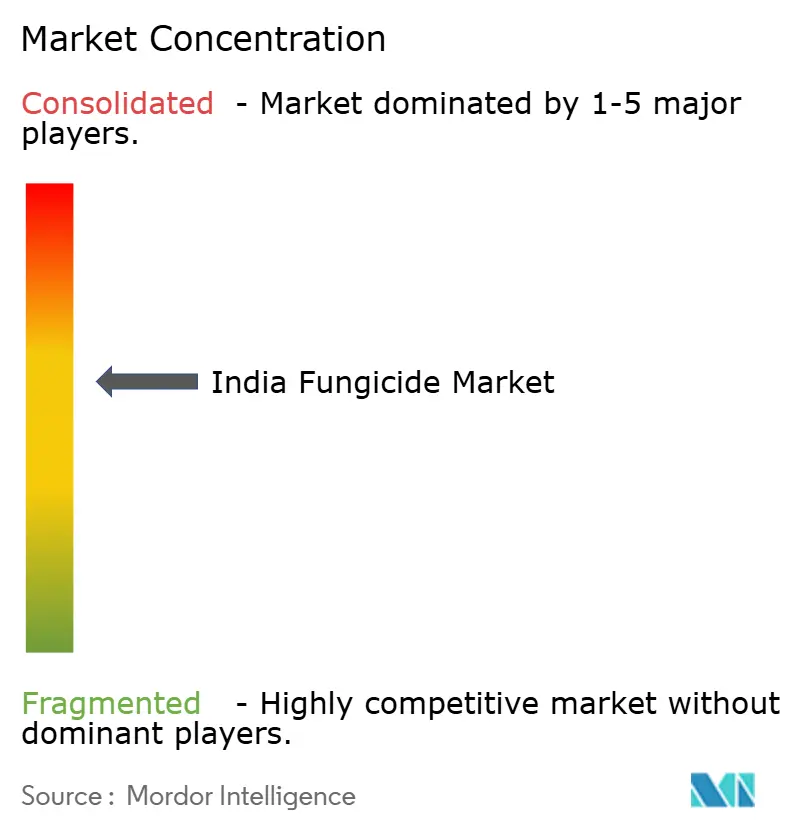
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fungicidas da Índia por Mordor Intelligence
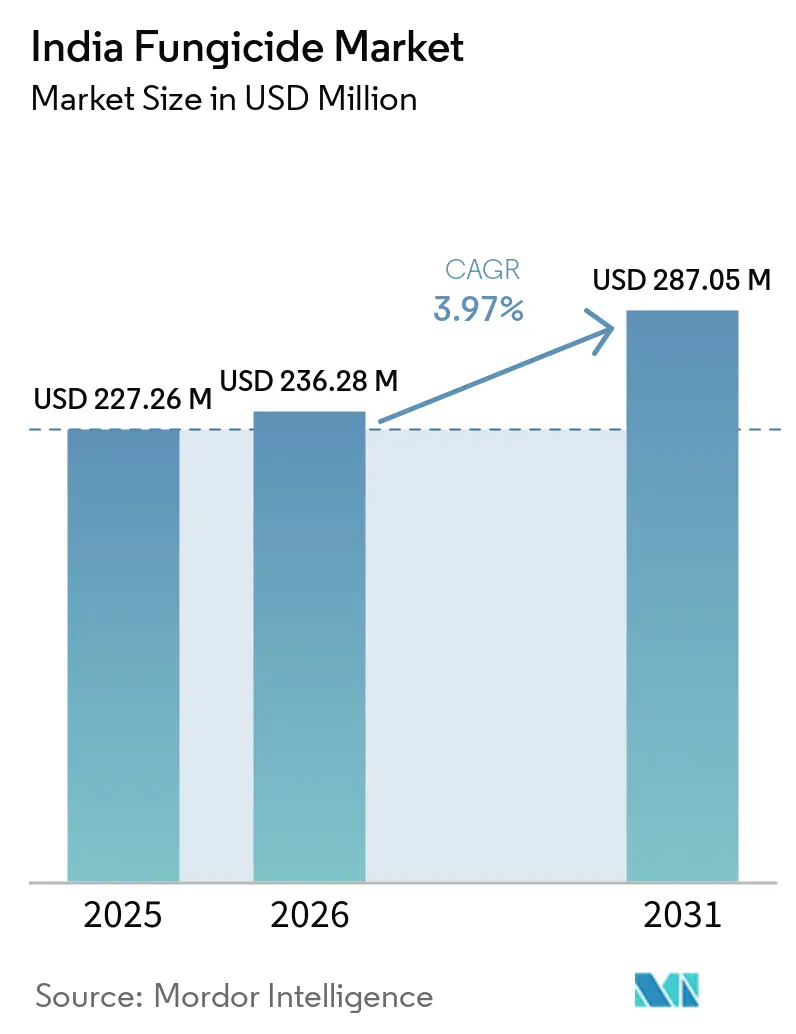
O tamanho do mercado de fungicidas da Índia foi avaliado em 227,26 milhões de USD em 2025 e está previsto para crescer de 236,28 milhões de USD em 2026 para 287,05 milhões de USD até 2031, a um CAGR de 3,97% de 2026 a 2031. A pressão de doenças no arroz, trigo e horticultura voltada para exportação sustenta a demanda por produtos fungicidas, enquanto a expansão das redes de distribuição está melhorando a disponibilidade de produtos nas principais regiões agrícolas. O aumento da conscientização sobre o manejo de doenças específicas por cultura e a necessidade de manter a qualidade das culturas estão apoiando ainda mais a adoção de fungicidas. A produção agrícola voltada para exportação aumenta a importância da conformidade com resíduos e do desempenho dos fungicidas. A variabilidade climática pode aumentar o risco de doenças e influenciar os padrões de aplicação de fungicidas, enquanto as flutuações na renda agrícola podem afetar a capacidade de compra dos agricultores de pequena escala.
Principais Conclusões do Relatório
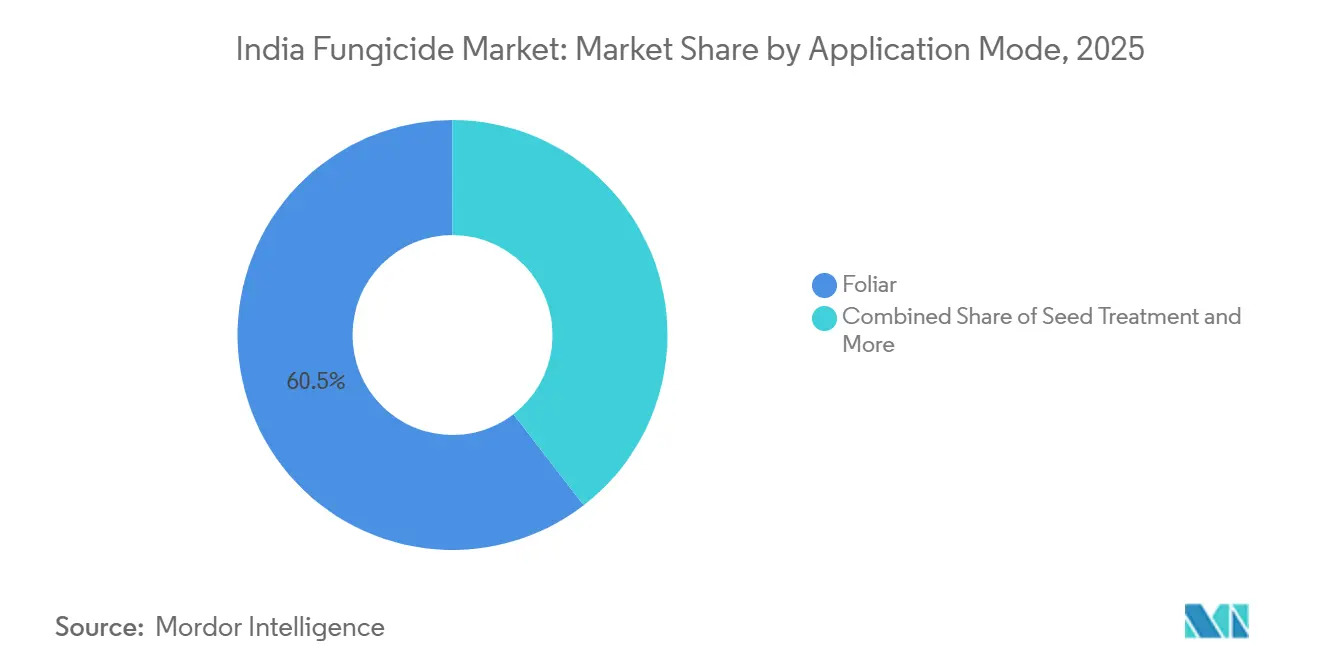
- Por modo de aplicação, o Foliar foi o maior segmento, representando 60,4% da participação do mercado de fungicidas da Índia em 2025, e está previsto para crescer ao CAGR mais rápido de 4,1% de 2026 a 2031.
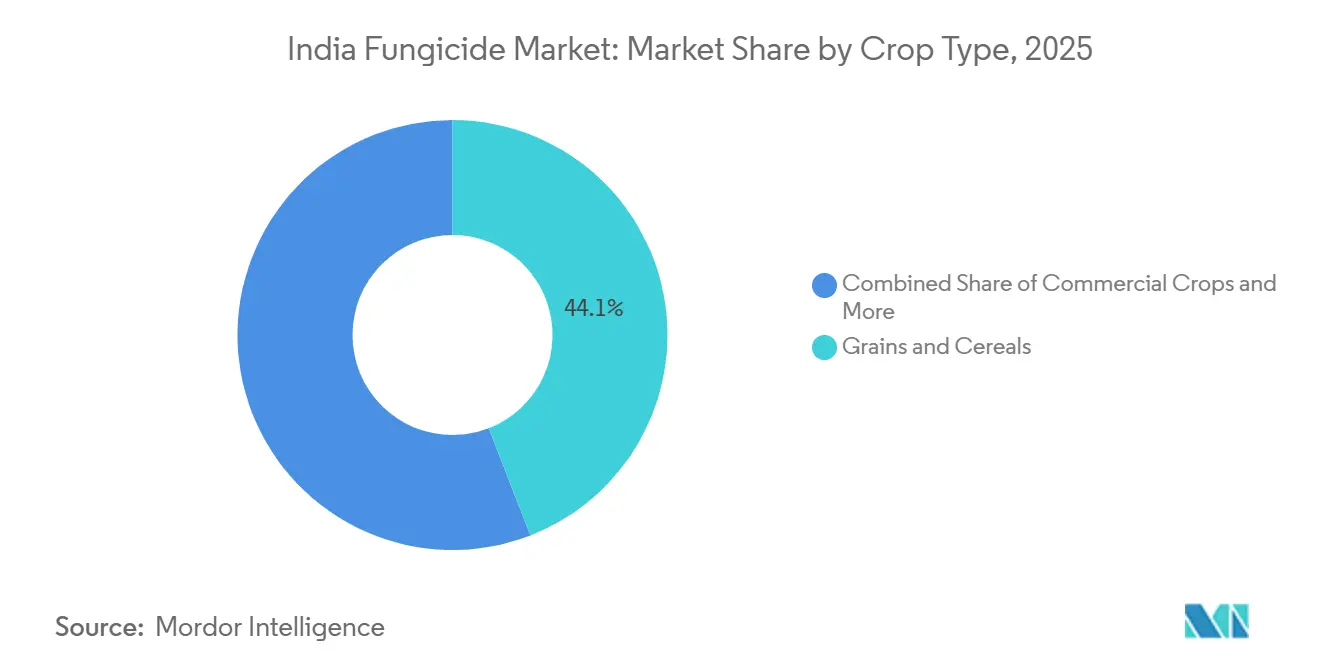
- Por tipo de cultura, grãos e cereais foram o maior segmento, representando 44,1% do tamanho do mercado de fungicidas da Índia em 2025, enquanto as culturas comerciais estão previstas para crescer ao CAGR mais rápido de 4,2% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de doenças fúngicas induzida pelo clima | +1.2% | Índia, com maior relevância nos cinturões de arroz, trigo, uva e hortaliças | Curto prazo (≤ 2 anos) |
| Crescente adoção de formulações de fungicidas registradas e de marca | +0.8% | Índia, com ganhos iniciais no Uttar Pradesh, Maharashtra, Karnataka e Punjab | Médio prazo (2-4 anos) |
| Crescimento da horticultura de alto valor e culturas de exportação | +0.7% | Maharashtra, Karnataka, Andhra Pradesh, Bengala Ocidental e Kerala | Médio prazo (2-4 anos) |
| Adoção crescente de programas preventivos de fungicidas | +0.5% | Pan-Índia, com intensidade nos cinturões de arroz, trigo, uva, hortaliças e culturas comerciais | Médio prazo (2-4 anos) |
| Pulverização com drones e compressão da janela de aplicação | +0.4% | Maharashtra, Telangana, Karnataka e Punjab | Curto prazo (≤ 2 anos) |
| Economias de formulação local e manufatura para exportação | +0.3% | Gujarat, Maharashtra, Andhra Pradesh e Telangana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Doenças Fúngicas Induzida pelo Clima
As diversas condições de cultivo da Índia expõem as culturas a várias doenças fúngicas em diferentes regiões. A brusone do arroz afeta as áreas de produção do leste e do sul, enquanto a ferrugem do trigo continua sendo uma preocupação nos cinturões agrícolas do norte. O míldio cria necessidades recorrentes de manejo de doenças nas áreas de cultivo de uva em Maharashtra. A produção hortícola atingiu 370,9 milhões de toneladas métricas em 2025-26, em comparação com 370,7 milhões de toneladas métricas em 2024-25, destacando a escala da produção agrícola exposta a condições de cultivo variáveis. O aumento da variabilidade de temperatura, umidade e precipitação pode alterar o desenvolvimento de doenças e expandir a pressão de doenças para culturas ou regiões que anteriormente enfrentavam menor risco. Como resultado, o mercado de fungicidas da Índia registra demanda por produtos combinados que abordam mais de um risco de patógeno dentro de um ciclo de cultivo.
Crescente Adoção de Formulações de Fungicidas Registradas e de Marca
As formulações de fungicidas registradas e rotuladas estão ganhando relevância à medida que as redes de revendedores se aprofundam nos principais estados agrícolas. O aumento da conscientização dos agricultores sobre qualidade do produto, consistência de dosagem e recomendações específicas por cultura está reduzindo a dependência de produtos sem marca ou misturados localmente. Um estudo de 2025 publicado nos Archives of Current Research International, abrangendo 180 agricultores de cominho em Gujarat, identificou a imagem da marca, as recomendações de centros de serviços agrícolas e o desempenho do produto como fatores-chave que influenciam as decisões de compra de fungicidas[1]. Demonstrações em campo e o engajamento dos agricultores apoiam ainda mais a adoção, melhorando a conscientização sobre a identificação de doenças e o uso adequado de fungicidas. Essa mudança favorece os fabricantes estabelecidos que podem fornecer qualidade de produto consistente juntamente com orientação agronômica e distribuição confiável. Como resultado, o mercado de fungicidas da Índia é cada vez mais apoiado pela transição para formulações registradas e de marca, particularmente em regiões de cultivo de culturas comercialmente intensivas.
Crescimento da Horticultura de Alto Valor e Culturas de Exportação
As exportações agrícolas da Índia atingiram 52,6 bilhões de USD no ano fiscal de 2025-26, crescendo 2,8% em relação a 51,1 bilhões de USD no ano fiscal de 2024-25. Os produtores voltados para exportação selecionam produtos de proteção de culturas com base em requisitos de certificação e resíduos, bem como no preço. Uvas, mangas, romãs e especiarias são exemplos-chave desse comportamento de compra. A conformidade com o Codex Alimentarius e os requisitos de resíduos dos países de destino aumenta a relevância de programas de fungicidas mais recentes. Remessas de exportação rejeitadas podem resultar em custos muito superiores aos de um programa de manejo de doenças em conformidade. O mercado de fungicidas da Índia tem a oportunidade de atender esses produtores com produtos que apoiam tanto o manejo de resíduos quanto o controle de doenças.
Crescente Adoção de Programas Preventivos de Fungicidas
Os programas preventivos de fungicidas estão ganhando importância em culturas expostas a pressão recorrente de doenças, particularmente onde as condições de temperatura e umidade favorecem o desenvolvimento fúngico. Esses programas combinam cronogramas de pulverização específicos por cultura, monitoramento de doenças e aplicações oportunas de fungicidas para gerenciar a pressão de doenças durante os estágios suscetíveis da cultura. Doenças fúngicas como a brusone do arroz, a ferrugem do trigo, o míldio da uva e aquelas que afetam frutas e hortaliças criam requisitos recorrentes para o manejo preventivo de doenças. A crescente ênfase no manejo integrado de doenças está incentivando os produtores a incorporar aplicações preventivas de fungicidas em programas mais amplos de proteção de culturas. O aumento da adoção de programas preventivos de fungicidas apoia aplicações oportunas e repetidas de fungicidas em culturas propensas a doenças, beneficiando o mercado de fungicidas da Índia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Resistência a azóis e fungicidas de ação específica no local | -0.8% | Índia, com maior relevância nos cinturões de arroz, uva e trigo | Curto prazo (≤ 2 anos) |
| Conformidade com resíduos e ônus de registro de produtos | -0.6% | Horticultura de exportação e cadeias de suprimento de processamento de alimentos, principalmente Maharashtra, Gujarat e Punjab | Médio prazo (2-4 anos) |
| Fluxo de caixa de pequenos agricultores e volatilidade de compras vinculada ao clima | -0.5% | Cereais de sequeiro, leguminosas, oleaginosas e horticultura de pequenos agricultores nas principais regiões produtoras | Curto prazo (≤ 2 anos) |
| Vazamento de produtos falsificados e não registrados | -0.4% | Mercados varejistas rurais nas principais regiões produtoras, especialmente Rajasthan, Gujarat e Madhya Pradesh | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Resistência a Azóis e Fungicidas de Ação Específica no Local
A resistência a fungicidas cria pressão agronômica e comercial para produtores e fabricantes. Uma revisão de 2025 publicada na Frontiers in Microbiology examinou a potencial ligação entre o uso de fungicidas inibidores de desmetilação (DMI) agrícolas e a resistência a azóis em leveduras patogênicas, destacando preocupações sobre resistência cruzada entre azóis agrícolas e clínicos. O Comitê de Ação contra a Resistência a Fungicidas (FRAC) lista os inibidores de desmetilação no Grupo 3 e os inibidores externos de quinona no Grupo 11 como grupos de alto risco para resistência [2]. A sensibilidade reduzida ao tricyclazole em programas de doenças do arroz pode exigir rotações programadas de produtos com diferentes químicas. Essas rotações adicionam complexidade e podem elevar os custos de aquisição para produtores com orçamentos limitados. O mercado de fungicidas da Índia enfrenta vidas comerciais mais curtas para moléculas individuais quando o manejo da resistência se torna mais exigente.
Conformidade com Resíduos e Ônus de Registro de Produtos
Novos registros exigem dados de ensaios de campo, estudos de resíduos e documentação toxicológica. Os custos de registro por ingrediente ativo foram reportados entre 60.000 e 96.000 USD (INR 50-90 lakh). A 475ª reunião do Comitê de Registro, em agosto de 2026, exigiu que as novas formulações atendessem aos requisitos de estabilidade de armazenamento em tempo real por 30 meses. Os produtos também requerem avisos de contaminação da água e toxicidade para abelhas sob as aprovações declaradas. As empresas voltadas para exportação também devem atender aos requisitos de limite máximo de resíduos do país de destino. O mercado de fungicidas da Índia, portanto, apresenta maiores barreiras de entrada para empresas menores que não dispõem de recursos para geração de dados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Aplicação:
A Aplicação Foliar Lidera o MercadoA aplicação foliar representou 60,4% da participação do mercado de fungicidas da Índia em 2025 e está prevista para crescer a um CAGR de 4,1% de 2026 a 2031. Esse modo de aplicação continua sendo o principal método de manejo de doenças nas principais culturas, incluindo arroz, trigo, uvas e hortaliças, devido à sua capacidade de fornecer cobertura direta do dossel. A adoção de tecnologias de pulverização de precisão, incluindo drones agrícolas, também está melhorando a eficiência de aplicação em regiões que enfrentam escassez de mão de obra e restrições de acesso ao campo[3].
O tratamento de sementes está ganhando importância em leguminosas e oleaginosas, onde o tratamento fungicida pode proteger sementes e plantas emergentes de doenças transmitidas pelo solo e pelas sementes. Em agosto de 2026, o Comitê de Registro aprovou o Fluxapyroxad 333 g/L FS da Seedlings India Private Limited para uso em sorgo, soja, algodão, amendoim e batata, apoiando a expansão de soluções registradas de tratamento de sementes na Índia. A quimigação permanece concentrada em pomares de romã irrigados por gotejamento em Maharashtra e fazendas de hortaliças em Himachal Pradesh, onde a entrega de precisão pode limitar o desperdício de ingrediente ativo nesses sistemas de cultivo de maior gasto. A fumigação permanece concentrada em casas de cogumelos e operações de viveiros. O tratamento de solo tem um papel menor, mas crescente, em áreas intensivas de hortaliças no planalto do Decã.

Por Tipo de Cultura:
Grãos e Cereais Lideram Enquanto Culturas Comerciais Impulsionam o CrescimentoGrãos e cereais representaram 44,1% do tamanho do mercado de fungicidas da Índia em 2025. As rotações trigo-arroz em Punjab, Haryana e oeste do Uttar Pradesh sustentam a demanda sazonal recorrente de fungicidas, à medida que os agricultores gerenciam doenças como a brusone do arroz e a queima da bainha no arroz e a ferrugem amarela no trigo quando as condições climáticas favorecem o desenvolvimento de doenças. As culturas comerciais são o tipo de cultura de crescimento mais rápido e estão previstas para crescer a um CAGR de 4,2% de 2026 a 2031. Algodão, cana-de-açúcar e culturas de plantação contribuem significativamente para a demanda de fungicidas. Uvas e romãs podem ter gastos com fungicidas por hectare substancialmente maiores do que os cereais, devido ao manejo intensivo de doenças e aos rigorosos requisitos de qualidade para exportação. Como resultado, as culturas comerciais e voltadas para exportação podem ter um impacto maior no mercado de fungicidas da Índia do que as culturas de maior volume, onde os gastos com fungicidas por hectare são menores.
Frutas e hortaliças representam uma área de aplicação importante para fungicidas, particularmente em Maharashtra, Karnataka, Andhra Pradesh e Bengala Ocidental, onde a diversificada produção hortícola sustenta a demanda por produtos de amplo espectro e sistêmicos. Leguminosas e oleaginosas utilizam principalmente aplicações direcionadas no final da estação em grandes áreas de cultivo. Madhya Pradesh, Rajasthan e a região de Vidarbha em Maharashtra permanecem locais importantes para essa demanda. Gramados e ornamentais representam uma área de aplicação menor e especializada, sustentada pela demanda de campos de golfe, paisagismo institucional e outros espaços verdes gerenciados.
Análise Geográfica
Punjab, Haryana e oeste do Uttar Pradesh permanecem regiões importantes de consumo de fungicidas, sustentadas pelo cultivo intensivo de arroz e trigo e práticas agrícolas de alto insumo. As rotações intensivas de trigo e arroz e os canais de crédito estabelecidos de revendedores sustentam essa posição. O tratamento da ferrugem do trigo no Rabi e o controle da queima da bainha do arroz no Kharif criam demanda sazonal recorrente. Himachal Pradesh forma um cluster premium separado por meio de pomares de maçã. Os produtores de maçã utilizam calendários de manejo de doenças para sarna, oídio e ferrugem em múltiplos intervalos de pulverização a cada estação. A demanda por fungicidas nesse corredor norte reflete a distribuição madura de insumos e práticas regulares de manejo de doenças.
O oeste e o sul da Índia representam mercados importantes, sustentados pela agricultura comercial e pela produção hortícola de alto valor. Maharashtra e Gujarat têm forte demanda hortícola por uvas, romãs, cebolas e mangas, que frequentemente exigem aplicações repetidas dentro de cada ciclo de cultivo. A produção agrícola voltada para exportação também coloca maior ênfase na conformidade com resíduos e nos programas de manejo de doenças. Karnataka tem demanda em milho, café, cúrcuma e hortaliças. Tamil Nadu, Andhra Pradesh e Telangana contribuem com demanda de arroz, hortaliças, pimenta, cúrcuma e algodão, enquanto grupos organizados de agricultores apoiam a implantação de serviços de pulverização com drones em Telangana.
O leste da Índia oferece uma oportunidade de crescimento de longo prazo para o mercado de fungicidas indiano, sustentada pela pressão de doenças e pelo escopo para maior adoção de fungicidas. As áreas de cultivo de arroz de Bengala Ocidental enfrentam doenças como brusone e mancha parda, enquanto pequenas propriedades rurais, acesso limitado a crédito formal e lacunas na cobertura de extensão rural podem restringir os gastos por hectare. O cinturão de soja e algodão da Índia Central representa uma região importante de consumo de fungicidas, sustentada pelo cultivo extensivo dessas culturas e pela expansão das redes de distribuição. As plantações de chá de Assam e as áreas hortícolas de Sikkim e Meghalaya fornecem centros de demanda menores, mas distintos. As organizações de produtores agrícolas podem apoiar ainda mais a aquisição organizada de insumos nos estados do leste e do centro.
Cenário Competitivo
O mercado de fungicidas da ndia é moderadamente consolidado, com UPL Limited, Bayer AG, Syngenta Group, PI Industries Limited e Rallis India Limited entre as principais empresas. BASF SE, Corteva Agriscience, Dhanuka Agritech Limited, Indofil Industries Limited e Gharda Chemicals Limited estão entre os outros participantes notáveis. As empresas multinacionais competem por meio de novos ingredientes ativos, inovação de produtos e suporte técnico, enquanto as empresas nacionais aproveitam o alcance de distribuição, as capacidades de formulação e os relacionamentos regionais.
O fungicida Miravis Duo do Syngenta Group é impulsionado pela tecnologia ADEPIDYN, enquanto o Reflect Top apresenta a Tecnologia de Dupla Ligação. A BASF SE recebeu registro em agosto de 2026 para uma formulação ZC de Piraclostrobina 75 g/L mais Triciclazol 150 g/L para a brusone do arroz. A Dhanuka Agritech Limited concluiu uma aquisição de 19,2 milhões de USD (INR 165 Crore) dos direitos internacionais de marketing e distribuição dos fungicidas Iprovalicarb e Triadimenol da Bayer AG em janeiro de 2025, obtendo acesso a mercados em mais de 20 países na América do Sul, Europa, Oriente Médio, África e Ásia.
Programas de gestão de resistência de menor custo são relevantes para pequenos agricultores que não podem arcar com a química de rotação premium. Formulações compatíveis com drones também podem criar oportunidades para empresas que conectam produtos a redes de operadores certificados. A agronomia digital e a previsão de doenças podem apoiar o planejamento de estoque e o engajamento dos agricultores. Os requisitos de registro e as moléculas protegidas por patente criam barreiras de entrada no nível do ingrediente ativo. Empresas com combinações sintéticas e formatos compatíveis com drones podem atender a uma gama mais ampla de necessidades de culturas e agricultores.
Líderes do Setor de Fungicidas da Índia
-
UPL Limited
-
Bayer AG
-
Syngenta Group
-
PI Industries Limited
-
Rallis India Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fungicidas da Índia Empresas cobertas neste relatório
- BASF SE
- Bayer AG
- Bharat Certis AgriScience Ltd. (Mitsui & Co., Ltd.)
- Best Agrolife Limited
- Corteva Agriscience
- Dhanuka Agritech Limited
- FMC Corporation
- Gharda Chemicals Limited
- Godrej Agrovet Limited
- Indofil Industries Limited
- PI Industries Limited
- Rallis India Limited (Tata Chemicals Limited)
- Sumitomo Chemical Co., Ltd.
- Syngenta Group
- UPL Limited
Desenvolvimentos industriais recentes em Mercado de Fungicidas da Índia
- Junho de 2026: A BASF SE Agricultural Solutions lançou o Fungicida Melyra na Índia, contendo mefentrifluconazol e piraclostrobina, expandindo seu portfólio de fungicidas para o manejo de doenças em culturas-chave, incluindo algodão, amendoim, soja, pimenta e tomate.
- Janeiro de 2025: A Dhanuka Agritech Limited concluiu a aquisição dos direitos globais de marketing e distribuição dos fungicidas Iprovalicarb e Triadimenol da Bayer AG por 19,2 milhões de USD (INR 165 Crore), abrangendo América do Sul, Europa, Oriente Médio, África e Ásia em 20 países.
- Agosto de 2024: A Syngenta India lançou o Miravis Duo (pydiflumetofen mais difenoconazol) para tomate, pimenta, amendoim e uva, e o Reflect Top (isopyrazam mais difenoconazol) para arroz, expandindo seu portfólio de fungicidas na Índia com novas soluções para culturas com alta pressão de doenças.
Escopo do Relatório do Mercado de Fungicidas da Índia
Os fungicidas são produtos de proteção de culturas utilizados para controlar e prevenir doenças fúngicas nas culturas. O escopo do mercado inclui fungicidas sintéticos e exclui fungicidas biológicos/de biocontrole, bioestimulantes e outros produtos de manejo de doenças não sintéticos.
O Relatório do Mercado de Fungicidas da Índia é Segmentado por Modo de Aplicação (Quimigação, Foliar, Fumigação, Tratamento de Sementes e Tratamento de Solo) e por Tipo de Cultura (Culturas Comerciais, Frutas e Hortaliças, Grãos e Cereais, Leguminosas e Oleaginosas, e Gramados e Ornamentais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
Visão geral da segmentação
| Quimigação |
| Foliar |
| Fumigação |
| Tratamento de Sementes |
| Tratamento do Solo |
| Culturas Comerciais |
| Frutas e Hortaliças |
| Grãos e Cereais |
| Leguminosas e Oleaginosas |
| Gramados e Ornamentais |
| Modo de Aplicação | Quimigação |
| Foliar | |
| Fumigação | |
| Tratamento de Sementes | |
| Tratamento do Solo | |
| Tipo de Cultura | Culturas Comerciais |
| Frutas e Hortaliças | |
| Grãos e Cereais | |
| Leguminosas e Oleaginosas | |
| Gramados e Ornamentais |
Definição de mercado
- Função - Os fungicidas são produtos químicos utilizados para controlar ou prevenir que fungos danifiquem a cultura e causem perdas de produtividade.
- Modo de Aplicação - Foliar, Tratamento de Sementes, Tratamento do Solo, Quimigação e Fumigação são os diferentes tipos de modos de aplicação pelos quais os produtos químicos de proteção de culturas são aplicados às lavouras.
- Tipo de Cultura - Representa o consumo de produtos químicos de proteção de culturas por cereais, leguminosas, oleaginosas, frutas, hortaliças, gramados e culturas ornamentais.
| Palavra-chave | Definição |
|---|---|
| MIP | O Manejo Integrado de Pragas (MIP) é uma abordagem que incorpora múltiplas técnicas de controle de plantas daninhas ao longo da estação de cultivo para proporcionar aos produtores a melhor oportunidade de controlar plantas daninhas problemáticas. |
| Hospedeiro | Os hospedeiros são as plantas que estabelecem relações com microrganismos benéficos e auxiliam sua colonização. |
| Patógeno | Um organismo causador de doenças. |
| Herbigação | A herbigação é um método eficaz de aplicar herbicidas por meio de sistemas de irrigação. |
| Limites Máximos de Resíduos (LMR) | O Limite Máximo de Resíduos (LMR) é o limite máximo permitido de resíduos de pesticidas em alimentos ou rações obtidos de plantas e animais. |
| IoT | A Internet das Coisas (IoT) é uma rede de dispositivos interconectados que se conectam e trocam dados com outros dispositivos IoT e com a nuvem. |
| Variedades Tolerantes a Herbicidas (VTH) | As variedades tolerantes a herbicidas são espécies vegetais que foram geneticamente modificadas para serem resistentes aos herbicidas utilizados nas lavouras. |
| Quimigação | A quimigação é um método de aplicação de pesticidas às culturas por meio de um sistema de irrigação. |
| Proteção de Culturas | A proteção de culturas é um método de proteger a produtividade das lavouras contra diferentes pragas, incluindo insetos, plantas daninhas, doenças de plantas e outros agentes que causam danos às culturas agrícolas. |
| Tratamento de Sementes | O tratamento de sementes auxilia na desinfecção de sementes ou mudas contra pragas transmitidas pelas sementes ou pelo solo. Produtos químicos de proteção de culturas, como fungicidas, inseticidas ou nematicidas, são comumente utilizados no tratamento de sementes. |
| Fumigação | A fumigação é a aplicação de produtos químicos de proteção de culturas na forma gasosa para controlar pragas. |
| Isca | Uma isca é um alimento ou outro material utilizado para atrair uma praga e eliminá-la por vários métodos, incluindo envenenamento. |
| Fungicida de Contato | Os pesticidas de contato previnem a contaminação das culturas e combatem os patógenos fúngicos. Agem sobre as pragas (fungos) somente quando entram em contato com elas. |
| Fungicida Sistêmico | Um fungicida sistêmico é um composto absorvido por uma planta e depois translocado em seu interior, protegendo assim a planta do ataque por patógenos. |
| Administração Massal de Medicamentos (AMM) | A administração massal de medicamentos é a estratégia para controlar ou eliminar muitas doenças tropicais negligenciadas. |
| Moluscos | Os moluscos são pragas que se alimentam das culturas, causando danos e perdas de produtividade. Os moluscos incluem polvos, lulas, caracóis e lesmas. |
| Herbicida Pré-Emergente | Os herbicidas pré-emergentes são uma forma de controle químico de plantas daninhas que impede que as plântulas germinadas de plantas daninhas se estabeleçam. |
| Herbicida Pós-Emergente | Os herbicidas pós-emergentes são aplicados ao campo agrícola para controlar plantas daninhas após a emergência (germinação) de sementes ou plântulas. |
| Ingredientes Ativos | Os ingredientes ativos são os produtos químicos presentes nos pesticidas que eliminam, controlam ou repelem as pragas. |
| Departamento de Agricultura dos Estados Unidos (USDA) | O Departamento de Agricultura fornece liderança em questões relacionadas a alimentos, agricultura, recursos naturais e temas correlatos. |
| Sociedade de Ciência de Ervas Daninhas da América (WSSA) | A WSSA, uma sociedade profissional sem fins lucrativos, promove atividades de pesquisa, educação e extensão relacionadas às plantas daninhas. |
| Concentrado em Suspensão | O concentrado em suspensão (SC) é uma das formulações de produtos químicos de proteção de culturas com ingredientes ativos sólidos dispersos em água. |
| Pó Molhável | Um pó molhável (WP) é uma formulação em pó que forma uma suspensão quando misturada com água antes da pulverização. |
| Concentrado Emulsionável | O concentrado emulsionável (CE) é uma formulação líquida concentrada de pesticida que precisa ser diluída em água para criar uma solução de pulverização. |
| Nematoides Fitoparasitas | Os nematoides parasitas se alimentam das raízes das culturas, causando danos às raízes. Esses danos facilitam a infestação da planta por patógenos do solo, resultando em perdas de culturas ou de produtividade. |
| Estratégia Australiana de Plantas Daninhas (AWS) | A Estratégia Australiana de Plantas Daninhas, de propriedade do Comitê de Meio Ambiente e Espécies Invasoras, fornece orientação nacional sobre o manejo de plantas daninhas. |
| Sociedade de Ciência de Ervas Daninhas do Japão (WSSJ) | A WSSJ tem como objetivo contribuir para a prevenção de danos causados por plantas daninhas e para a valorização das plantas daninhas, proporcionando oportunidades de apresentação de pesquisas e troca de informações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




