
Tamanho e Participação do Mercado de Tratamento da Síndrome de Hunter
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
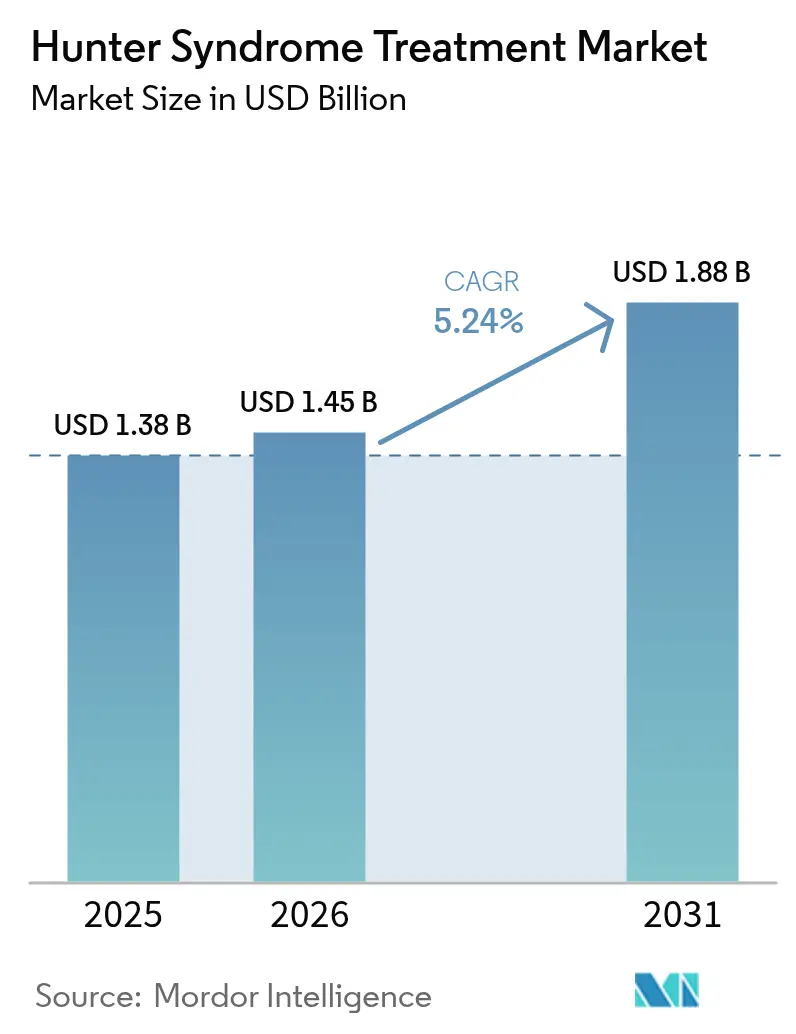
| Tamanho do Mercado (2026) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.88 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento da Síndrome de Hunter por Mordor Intelligence
O tamanho do mercado de tratamento da síndrome de Hunter deverá crescer de USD 1,38 bilhão em 2025 para USD 1,45 bilhão em 2026 e está previsto para atingir USD 1,88 bilhão até 2031 a um CAGR de 5,24% no período 2026-2031. Incentivos robustos para medicamentos órfãos, aprovações aceleradas para terapias de reposição enzimática (TREs) e terapias gênicas penetrantes na barreira hematoencefálica (BHE), e a expansão constante dos programas de triagem neonatal sustentam a trajetória ascendente do mercado de tratamento da síndrome de Hunter. A terapia de reposição enzimática (TRE) permanece como a principal fonte de receita. No entanto, suas limitações neurológicas abriram espaço para terapias gênicas com vetores de vírus adeno-associado (AAV) e lentiviral que prometem benefícios duradouros ao sistema nervoso central (SNC). A intensidade competitiva está aumentando à medida que pequenos inovadores se associam a grandes empresas farmacêuticas para garantir escala de fabricação e conhecimento comercial regional. Por fim, os modelos de infusão domiciliar estão ganhando força porque reduzem os custos de administração e melhoram a conveniência do paciente, reforçando a demanda geral.
Principais Conclusões do Relatório
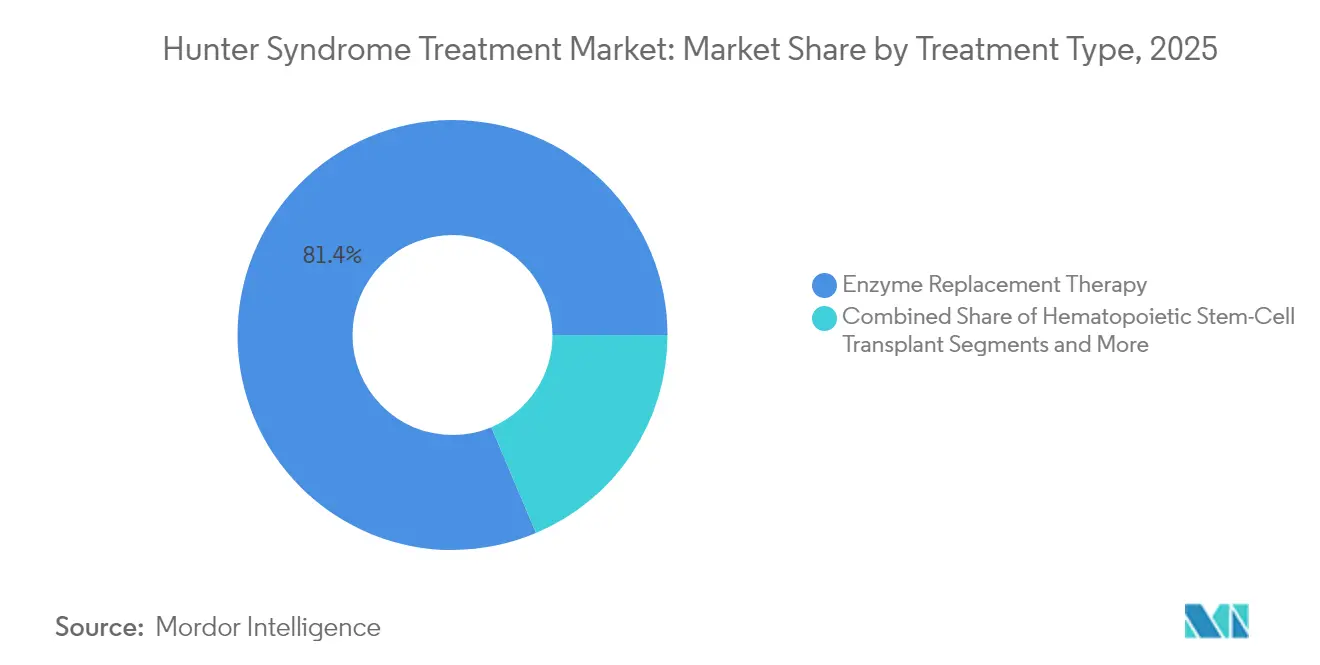
- Por tipo de tratamento, a terapia de reposição enzimática representou 81,35% da participação do mercado de tratamento da síndrome de Hunter em 2025; as terapias gênicas e outras terapias avançadas estão se expandindo a um CAGR de 7,06% até 2031.
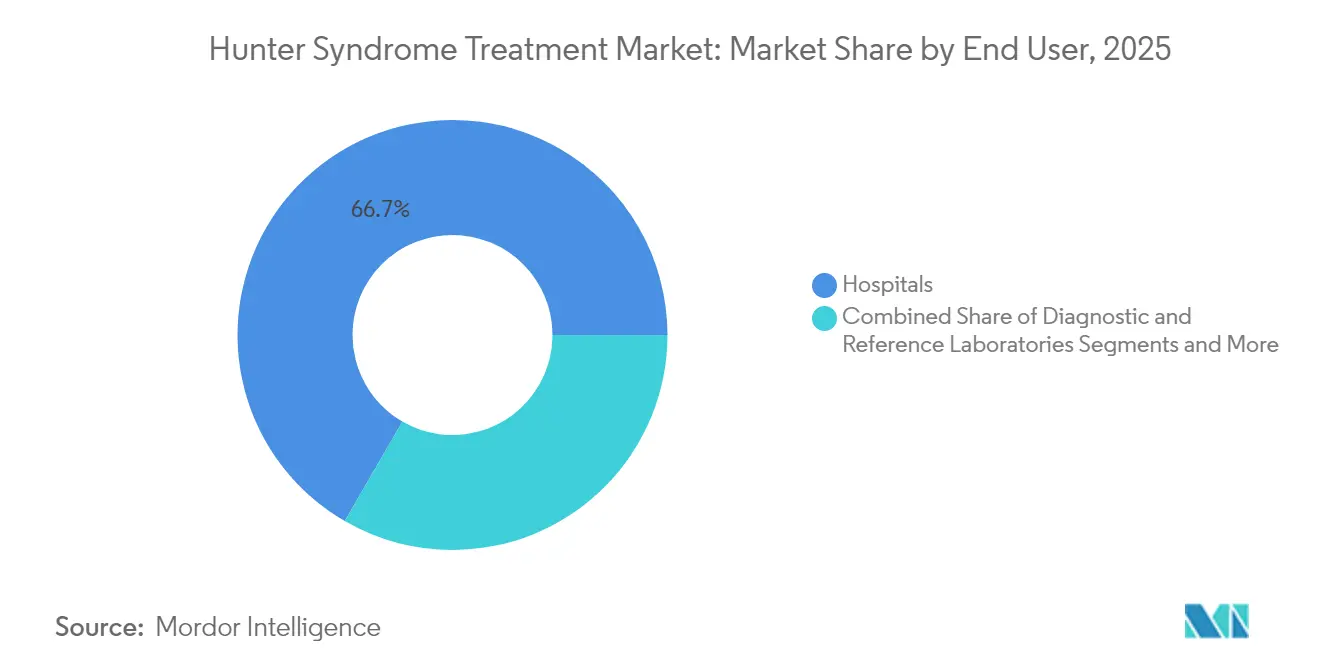
- Por usuário final, os hospitais detinham 66,65% da participação do mercado de tratamento da síndrome de Hunter em 2025, enquanto a infusão domiciliar e as clínicas especializadas devem crescer a um CAGR de 6,21% até 2031.
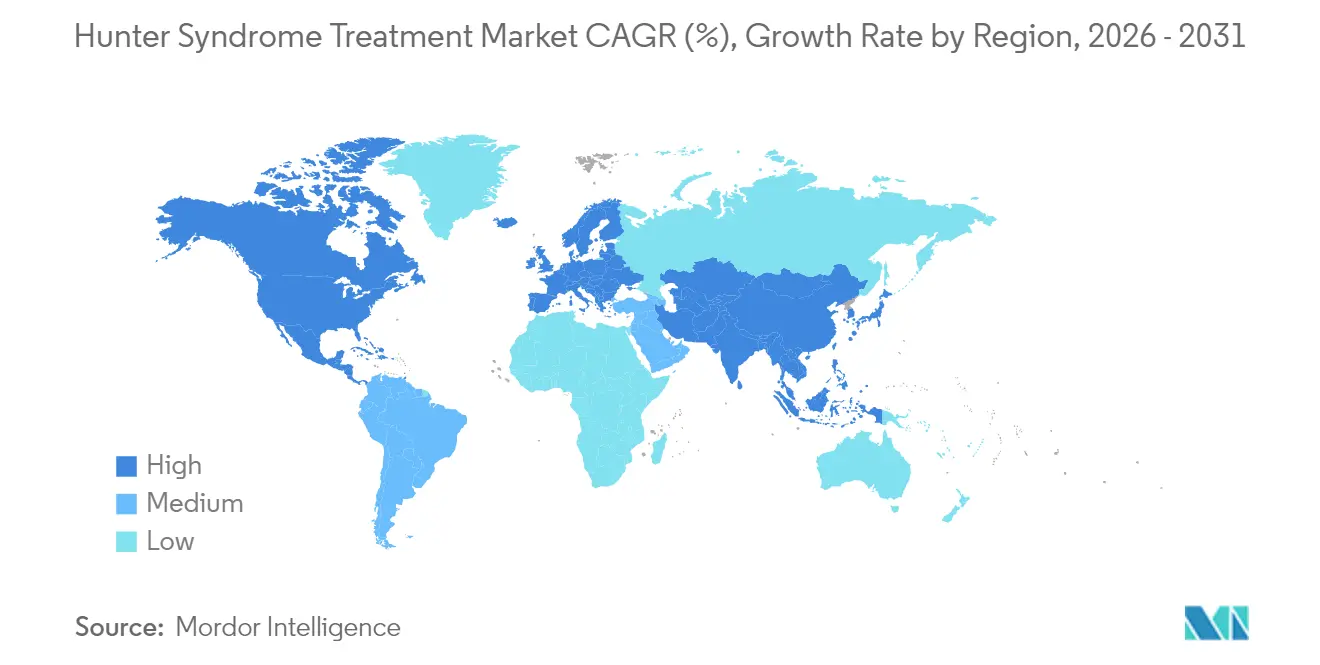
- Por geografia, a América do Norte liderou com 37,25% de participação no mercado de tratamento da síndrome de Hunter em 2025; a Ásia-Pacífico está projetada para registrar um CAGR de 8,08% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Robustos para Medicamentos Órfãos e Poder de Precificação | +1.80% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Expansão dos Programas Governamentais de Financiamento para Doenças Raras | +1.20% | Global, com concentração em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Lançamento Comercial de TREs Penetrantes na BHE | +1.50% | Global | Curto prazo (≤ 2 anos) |
| Aceleração do Pipeline de Terapias Gênicas Baseadas em AAV9 e Vetor Lentiviral | +0.80% | América do Norte e UE, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Inclusão no Painel de Triagem Neonatal para MPS II | +0.60% | América do Norte e UE, expandindo globalmente | Médio prazo (2-4 anos) |
| Crescimento dos Modelos de Serviços de Infusão Domiciliar | +0.40% | Global, liderado por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Robustos para Medicamentos Órfãos e Poder de Precificação
As designações de medicamentos órfãos conferem exclusividade de mercado — sete anos nos Estados Unidos e dez anos na Europa, permitindo que os patrocinadores recuperem os elevados custos de P&D a partir de uma base de pacientes ultrapequena.[1]Administração de Alimentos e Medicamentos, "Lei de Medicamentos Órfãos — Exclusividade," fda.govEm 2024, as aprovações de medicamentos especializados representaram mais de 80% de todos os novos medicamentos nos EUA, sublinhando a atratividade do ambiente para os desenvolvedores. Os Vouchers de Revisão Prioritária aprofundam o apelo: o candidato para hemofilia da Takeda, ALHEMO, obteve um em dezembro de 2024, um ativo transferível que pode encurtar a revisão regulatória de outro medicamento em quatro meses. Os preços de tabela elevados permanecem politicamente sensíveis, mas as propostas do Congresso para suavizar as disposições da Lei de Redução da Inflação para medicamentos órfãos de indicação única sinalizam apoio legislativo contínuo. Consequentemente, o poder de precificação dificilmente se deteriorará materialmente no horizonte 2025-2030, sustentando pressão positiva sobre o mercado de tratamento da síndrome de Hunter.
Expansão dos Programas Governamentais de Financiamento para Doenças Raras
Subsídios direcionados estimulam a descoberta e a ciência translacional. O edital NIH PAR-25-266 reserva recursos para "distúrbios de alto valor elegíveis para triagem neonatal", citando explicitamente as mucopolissacaridoses.[2]Institutos Nacionais de Saúde, "PAR-25-266: Triagem e Tratamentos para Doenças Raras Detectáveis em Recém-Nascidos," nih.gov O proposto Fundo Europeu de Terapias Genômicas para Doenças Órfãs busca igualmente equilibrar os incentivos à inovação com o acesso equitativo entre os estados-membros. Esses programas ampliam os grupos de pacientes pré-sintomáticos, permitindo intervenção mais precoce e apoiando o crescimento de volume no mercado de tratamento da síndrome de Hunter. Espera-se um impacto de médio prazo porque os ciclos de financiamento lançam novos estudos em dois a quatro anos.
Lançamento Comercial de TREs Penetrantes na BHE
A pabinafusp alfa demonstrou penetração clinicamente significativa no SNC ao associar a iduronato-2-sulfatase a um anticorpo do receptor de transferrina, alcançando melhorias cognitivas e comportamentais além do controle dos sintomas somáticos. A tividenofusp alfa da Denali Therapeutics reduziu o sulfato de heparana no líquido cefalorraquidiano em 90% ao longo de 104 semanas e melhorou os escores de comportamento adaptativo, estabelecendo parâmetros de eficácia que as TREs intravenosas convencionais não conseguem igualar. O sucesso do lançamento inicial provavelmente acelerará a adoção de designs semelhantes de proteínas de fusão, impulsionando imediatamente o mercado de tratamento da síndrome de Hunter.
Aceleração do Pipeline de Terapias Gênicas Baseadas em AAV9 e Vetor Lentiviral
O RGX-121 da REGENXBIO proporcionou uma redução mediana de 85% no sulfato de heparana no líquido cefalorraquidiano sustentada por dois anos e permitiu que 80% dos pacientes na dose pivotal interrompessem a TRE. As abordagens de células-tronco hematopoiéticas com vetor lentiviral relatam expressão enzimática suprafisiológica e correção somática duradoura, com leituras de primeiro-em-humanos em 2024-2025.[3]HemaSphere, "Ensaios de Terapia Gênica Lentiviral em MPS II," journal.hemasphere.org A melhoria da capacidade de fabricação de vetores está reduzindo os prazos de entrega e diminuindo o custo dos produtos, fortalecendo ainda mais o mercado de tratamento da síndrome de Hunter.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Custo Anual da Terapia e Fricção no Reembolso | -1.50% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Eficácia Limitada no SNC das TREs Intravenosas | -0.80% | Global | Longo prazo (≥ 4 anos) |
| Grupo de Pacientes Ultrapequeno Limita o Retorno sobre o Investimento para Novos Entrantes | -0.70% | Global, particularmente em mercados menores | Longo prazo (≥ 4 anos) |
| Gargalos de Fabricação Biológica para Proteínas de Fusão | -0.50% | América do Norte e UE, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Anual da Terapia e Fricção no Reembolso
Os regimes crônicos de TRE intravenosa podem ultrapassar USD 400.000 anuais, sobrecarregando os orçamentos públicos e os seguros privados. As terapias gênicas com preços de cura única intensificam as preocupações com o impacto orçamentário, apesar das compensações de custo a longo prazo. Os pagadores, portanto, impõem rigorosos obstáculos de autorização prévia e frequentemente reembolsam apenas quando um benefício neurológico sustentado é demonstrado, desacelerando a adoção no mercado de tratamento da síndrome de Hunter. Modelos de pagamento baseados em resultados — como reembolsos por marcos condicionados à normalização de biomarcadores — estão emergindo, mas permanecem aplicados de forma inconsistente entre as jurisdições.
Eficácia Limitada no SNC das TREs Intravenosas
A barreira hematoencefálica bloqueia a entrega adequada de enzimas ao tecido neuronal, deixando fenótipos graves com declínio cognitivo progressivo mesmo sob dosagem somática ideal. As infusões intratecais abordam parcialmente a lacuna, mas envolvem procedimentos invasivos que requerem recursos de sala cirúrgica. À medida que a triagem neonatal se expande, clínicos e famílias demandam cada vez mais opções modificadoras da doença, relegando as TREs intravenosas convencionais a um papel de manutenção e limitando sua contribuição a longo prazo para o mercado de tratamento da síndrome de Hunter.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
A Terapia Gênica Perturba a Dominância da TREA terapia de reposição enzimática gerou JPY 91,6 bilhões (USD 610 milhões) para a Takeda no exercício fiscal de 2025, traduzindo-se em uma participação de 81,35% no mercado de tratamento da síndrome de Hunter naquele ano. No entanto, as modalidades gênicas e outras modalidades avançadas estão crescendo a um CAGR de 7,06%, preparando o terreno para mudanças materiais de participação até 2031. Os primeiros receptores do RGX-121 registraram comportamento adaptativo e desenvolvimento motor estáveis, levando 80% a interromper completamente a TRE semanal. Hospitais e pagadores reconhecem as vantagens clínicas e logísticas de uma infusão única, apoiando a adoção rápida mesmo a preços de tabela de vários milhões de dólares.
O impulso do pipeline não se limita aos vetores AAV9. A terapia autóloga de células-tronco com vetor lentiviral produziu expressão suprafisiológica de iduronato-2-sulfatase sem neurotoxicidade relacionada ao condicionamento em estudos iniciais. Várias empresas estão agora avaliando plataformas de edição de base e CRISPR que poderiam reduzir ainda mais as cargas de vetor, embora esses candidatos permaneçam em fase pré-IND. A capacidade de fabricação é um fator limitante: as salas limpas de vetores virais operaram próximas à plena utilização em 2024-2025, atrasando o fornecimento para solicitações de uso compassivo. Mesmo assim, o tamanho do mercado de tratamento da síndrome de Hunter vinculado às terapias avançadas deverá crescer rapidamente assim que a primeira terapia gênica obtiver aprovações globais, reforçando a liderança do segmento na criação de valor.


Por Usuário Final:
A Infusão Domiciliar Ganha ImpulsoOs hospitais responderam por 66,65% do mercado de tratamento da síndrome de Hunter em 2025, pois as infusões de TRE intravenosa exigem ambientes estéreis e preparação para anafilaxia. A infusão domiciliar e as clínicas especializadas, no entanto, estão a caminho de se expandir a um CAGR de 6,21% até 2031, à medida que os pagadores buscam reduzir as despesas gerais das instalações. Dados de coorte alemã mostraram depuração idêntica de glicosaminoglicanos urinários e escores de resultados relatados pelos pacientes quando a TRE foi transferida do hospital para ambientes domiciliares supervisionados por enfermeiros.
Os lançamentos de terapias gênicas poderiam temporariamente restaurar a dominância hospitalar, pois as infusões únicas requerem monitoramento prolongado e protocolos especializados de manuseio de vetores. No entanto, o acompanhamento pós-infusão, incluindo coletas de biomarcadores e avaliações neurocognitivas, se alinha bem com a infraestrutura de clínicas especializadas comunitárias. Com o tempo, o tamanho do mercado de tratamento da síndrome de Hunter vinculado ao cuidado domiciliar provavelmente se expandirá ainda mais à medida que as tecnologias de monitoramento remoto de pacientes amadurecem e os reguladores se tornam mais confortáveis com modelos de cuidado descentralizados para terapias de doenças raras.
Análise Geográfica
Mercado de Tratamento da Síndrome de Hunter na América do Norte
A América do Norte liderou o mercado de tratamento da Síndrome de Hunter com uma participação de 37,25% em 2025, graças a robustos créditos fiscais para medicamentos órfãos, mecanismos de aprovação acelerada da FDA e ampla cobertura por planos de saúde comerciais. A atividade de terapia gênica está concentrada principalmente nos Estados Unidos, onde a FDA aceitou a redução do sulfato de heparana no líquido cefalorraquidiano como substituto para o benefício clínico em reuniões de pré-BLA para o RGX-121. A Lei de Redução da Inflação introduz incerteza para a precificação de longo prazo, mas os projetos legislativos atuais isentam medicamentos órfãos de indicação única das negociações do Medicare, preservando margem para precificação premium.
Mercado de Tratamento da Síndrome de Hunter na Europa
A Europa oferece aprovação centralizada simplificada por meio da EMA, porém a heterogeneidade dos reembolsos nacionais fragmenta o acesso. Os países da Europa Ocidental reembolsam rotineiramente medicamentos órfãos de alto custo dentro de 12 meses após a autorização de comercialização, ao passo que os mercados da Europa Central e Oriental frequentemente atrasam o financiamento por dois a três anos. O proposto Fundo Europeu de Terapias Genômicas para Doenças Raras visa preencher essa lacuna por meio da partilha de riscos e da negociação de contratos baseados em resultados em nível da UE. Os consórcios acadêmico-industriais continuam sendo fundamentais, com centros franceses, alemães e britânicos conduzindo mais da metade dos ensaios clínicos europeus ativos para terapia gênica da Síndrome de Hunter.
Mercado de Tratamento da Síndrome de Hunter na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,08% até 2031, refletindo o fortalecimento da infraestrutura de saúde e a proliferação de políticas para doenças raras. O Japão aprovou seu primeiro TRE com penetração na barreira hematoencefálica em 2024 e assinou acordos para agilizar os dossiês de terapia gênica, despertando o interesse regional de patrocinadores multinacionais. A China expandiu sua Lista Nacional de Doenças Raras para incluir a mucopolissacaridose tipo II em 2025, desbloqueando projetos-piloto de reembolso provincial e impulsionando as taxas de diagnóstico. A Índia implementou programas estaduais de triagem neonatal que abrangem mais de 40% dos nascimentos, um avanço significativo em relação à cobertura inferior a 10% registrada em 2023. Em conjunto, essas reformas ampliam o universo de pacientes e preparam o terreno para um crescimento sustentado de dois dígitos no mercado de tratamento da Síndrome de Hunter em toda a Ásia-Pacífico.

Panorama regulatório
A regulamentação para os tratamentos da síndrome de Hunter (MPS II) é moldada por marcos de medicamentos órfãos e vias de revisão acelerada que aceitam evidências baseadas em biomarcadores em doenças ultrarraras. Nos Estados Unidos, o FDA utilizou uma via de aprovação acelerada em março de 2026 para o AVLAYAH (tividenofusp alfa-eknm) da Denali Therapeutics, para tratar manifestações neurológicas da síndrome de Hunter em pacientes pediátricos com peso mínimo de 5 kg, tendo a redução de heparan sulfato no líquido cefalorraquidiano como desfecho substituto, com ensaios confirmatórios exigidos para verificar o benefício clínico.
Na Europa, a EMA apoia o desenvolvimento por meio da designação de medicamento órfão e incentivos associados para doenças raras cronicamente debilitantes, como a síndrome de Hunter. O ELAPRASE (idursulfase) da Takeda permanece autorizado na UE em circunstâncias excecionais devido à raridade da doença, o que impõe obrigações contínuas de farmacovigilância e de atualização periódica de segurança e eficácia ao titular da autorização de introdução no mercado, mantendo a geração de evidências do mundo real e as infraestruturas de acompanhamento a longo prazo como elementos centrais para os patrocinadores.
Análise da cadeia de valor
A cadeia de valor começa com P&D especializada e desenvolvimento clínico em centros de doenças ultrarraras, seguida pela fabricação de produtos biológicos e sistemas de qualidade rigorosos para enzimas recombinantes e modalidades de próxima geração. A aprovação acelerada do FDA em março de 2026 para o AVLAYAH da Denali destaca o papel crescente da engenharia de proteínas avançada (proteínas de fusão que atravessam a barreira hematoencefálica) e a necessidade de análises validadas, manuseio em cadeia de frio e geração de evidências confirmatórias pós-comercialização para manter a autorização.
A fabricação e o fornecimento estão concentrados em um pequeno grupo de operadores com capacidade global. A Takeda opera uma rede multissite que abrange instalações como Thousand Oaks (Califórnia), Singapura, Jaguariúna (Brasil) e Neuchâtel (Suíça) para apoiar produtos biológicos para doenças raras. A distribuição é realizada por meio de canais especializados para hospitais e, cada vez mais, para prestadores de infusão domiciliar, onde a logística com controle de temperatura e ferramentas digitais de orquestração ajudam a gerenciar remessas de alto valor e sensíveis ao tempo. Essa infraestrutura torna-se mais crítica à medida que os programas de terapia genética avançam e exigem cadeia de custódia e preparação de locais mais rigorosas do que a entrega convencional de TRE por via intravenosa.
Panorama Competitivo
O mercado de tratamento da síndrome de Hunter é moderadamente concentrado. A franquia ELAPRASE da Takeda gerou JPY 91,6 bilhões (USD 610 milhões) no exercício fiscal de 2024, consolidando a liderança da empresa na TRE convencional. REGENXBIO, Denali Therapeutics e JCR Pharmaceuticals lideram a onda de terapias gênicas, cada uma correndo para garantir a aprovação de primeira classe para modalidades penetrantes no SNC. A tividenofusp alfa da Denali obteve a designação de terapia inovadora da FDA em janeiro de 2025 após proporcionar ganhos cognitivos sustentados em um estudo de Fase 1/2.
As alianças estratégicas mitigam o risco comercial e de fabricação. A parceria da REGENXBIO com a Nippon Shinyaku, com adiantamento de USD 110 milhões, inclui marcos potenciais de até USD 700 milhões e concede ao parceiro japonês direitos regionais, garantindo acesso ao mercado culturalmente adaptado. A JCR Pharmaceuticals colabora com a Medipal Holdings para agilizar a distribuição no Leste Asiático, enquanto a Ultragenyx firmou um acordo de fornecimento com a WuXi Advanced Therapies para garantir capacidade de vetores virais. Tais movimentos ressaltam como a escala de fabricação e a expertise regulatória local tornaram-se diferenciais competitivos no mercado de tratamento da síndrome de Hunter.
Oportunidades de espaço em branco persistem na América Latina e no Oriente Médio, onde a infraestrutura de triagem neonatal está se desenvolvendo e os marcos de reembolso para doenças ultrarraras permanecem subdesenvolvidos. Empresas capazes de elaborar modelos de precificação escalonada e compartilhamento de risco poderiam capturar vantagens de pioneirismo. Em 2025, nenhum candidato a biossimilar de idursulfase avançou além dos estágios pré-clínicos, prolongando o escudo da Takeda contra a erosão de preços. No entanto, uma vez que as vias de biossimilares amadureçam, a concorrência de preços poderá se intensificar, comprimindo as margens das TREs legadas, mas potencialmente expandindo o volume e o valor geral no mercado de tratamento da síndrome de Hunter.
Líderes do Setor de Tratamento da Síndrome de Hunter
REGENXBIO Inc.
Clinigen Group plc
JCR Pharmaceuticals
ArmaGen
Takeda Pharmaceutical Company Limited (Shire)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Síndrome de Hunter
- Takeda Pharmaceuticals
- GC Biopharma
- JCR Pharmaceuticals Co. Ltd.
- REGENXBIO
- Denali Therapeutics
- Avrobio
- Sangamo Therapeutics
- Esteve Pharma
- Bioasis Technologies
- Clinigen Group
- CANbridge Life Sciences Ltd.
- ISU Abxis Co. Ltd.
- Ultragenyx Pharmaceutical
- Orchard Therapeutics plc
- Passage Bio Inc.
- uniQure N.V.
- Bluebird bio Inc.
- Idorsia Ltd.
- Lysogene S.A.
- ArmaGen Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco comercial fundamental é o segmento neurológico da síndrome de Hunter, onde a TRE intravenosa convencional tem efeito limitado sobre o sistema nervoso central. O mercado está abordando essa lacuna por meio de ação regulatória: em março de 2026, o FDA concedeu aprovação acelerada ao AVLAYAH da Denali para manifestações neurológicas em pacientes pediátricos (>= 5 kg). A bula cria uma via definida e rotulada para terapias que atravessam a barreira hematoencefálica e eleva o padrão para os concorrentes em desfechos relevantes para o SNC, como o heparan sulfato no líquido cefalorraquidiano.
O desenvolvimento de terapia genética também cria oportunidades em torno da administração de tratamento de dose única, serviços de acompanhamento a longo prazo e modelos de contratação com pagadores que vinculam altos custos iniciais a resultados. Em junho de 2026, a REGENXBIO divulgou o alinhamento com o FDA sobre um caminho a seguir para uma possível aprovação acelerada do NAVSUNLI (RGX-121), com a agência indicando que os dados existentes do CAMPSIITE sustentam a reapresentação do BLA sem a necessidade de recrutamento adicional. Essa postura regulatória aumenta o incentivo para que patrocinadores e parceiros investam no fornecimento de vetores, na preparação de centros de infusão especializados e em capacidades de execução de estudos confirmatórios que possam operar em paralelo aos canais estabelecidos de TRE.
Recent Industry Developments in Mercado de Tratamento da Síndrome de Hunter
- Junho de 2026: a REGENXBIO anunciou o alinhamento com o FDA sobre um caminho a seguir para uma possível aprovação acelerada do NAVSUNLI (clemidsogene lanparvovec-sngl, RGX-121) após recorrer de uma Carta de Resposta Completa. O FDA indicou que os dados existentes do CAMPSIITE sustentam a reapresentação do BLA sem recrutamento adicional de pacientes, comprimindo os prazos para fabricação, preparação de locais e planejamento comercial em torno de uma possível primeira opção de terapia genética na MPS II.
- Março de 2026: a Denali Therapeutics recebeu aprovação acelerada do FDA para o AVLAYAH (tividenofusp alfa-eknm), destinado a tratar manifestações neurológicas da síndrome de Hunter em pacientes pediátricos com peso mínimo de 5 kg. A aprovação baseada na redução de heparan sulfato no líquido cefalorraquidiano formaliza uma via orientada por biomarcadores na MPS II e desloca o foco competitivo para produtos biológicos que atravessam a barreira hematoencefálica, com a exigência de geração de evidências confirmatórias.
- Julho de 2025: a JCR Pharmaceuticals anunciou a conclusão do recrutamento total no ensaio clínico global de Fase III (JR-141-GS31) para o JR-141 (pabinafusp alfa). A conclusão do recrutamento reduz o risco da etapa de execução clínica de curto prazo para um programa de TRE que atravessa a barreira hematoencefálica e apoia a ampliação da fabricação e a preparação de acesso ao mercado em várias regiões.


Mercado de Tratamento da Síndrome de Hunter Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como a receita gerada por terapias utilizadas para tratar a síndrome de Hunter (MPS II), incluindo o tratamento medicamentoso contínuo e a administração clínica relacionada, quando fizer parte do percurso de tratamento.
Exclusões de escopo: excluímos testes diagnósticos gerais, serviços de aconselhamento genético e produtos de cuidados de suporte que não sejam específicos para o tratamento da síndrome de Hunter.
Visão geral da segmentação
- Por Tipo de Tratamento
- Terapia de Reposição Enzimática (TRE)
- Transplante de Células-Tronco Hematopoiéticas (TCTH)
- Terapias Gênicas e Outras Terapias Avançadas
- Por Usuário Final
- Hospitais
- Laboratórios de Diagnóstico e Referência
- Infusão Domiciliar e Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer a base do conjunto de demanda, começamos com fontes públicas e sem paywall que ajudam a estimar quantos pacientes podem existir e como as vias de cuidado estão organizadas. As entradas comuns incluem referências de prevalência e incidência de fontes como a Biblioteca Nacional de Medicina dos EUA, os Centros de Controle e Prevenção de Doenças dos EUA e resumos sobre doenças raras publicados por programas apoiados pelo NIH. Também utilizamos periódicos revisados por pares para padrões de tratamento, normas de dosagem e sinais reais de troca ou descontinuação.
Para o contexto em nível de país, séries de gastos com saúde e tabelas populacionais de fontes como o Banco Mundial e a OCDE são incorporadas e depois verificadas em relação a sites de reguladores e agências de saúde pública, quando disponíveis. Registros da empresa, apresentações a investidores e comunicados de imprensa confiáveis ajudam a validar o momento de lançamento das terapias e a expansão de acesso relatada. Além disso, utilizamos assinaturas pagas para dados financeiros e informações corporativas, bases de dados de patentes e indicadores de importação e exportação em nível de remessa, para testar se a disponibilidade de fornecimento corresponde amplamente aos volumes tratados modelados. Essas fontes de pesquisa documental são ilustrativas, e também utilizamos outras referências públicas e pagas para coletar dados, validar suposições e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
As verificações primárias foram realizadas com clínicos envolvidos no cuidado de doenças metabólicas e raras, partes interessadas em farmácia hospitalar e infusão, e funções focadas em pagadores ou acesso, que percebem em primeira mão as restrições de reembolso. Também conversamos com funções do lado da oferta em fabricantes, distribuidores e canais especializados, para que as suposições sobre dosagem, persistência da terapia e momento de lançamento por país pudessem ser corrigidas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 12% | APAC: 39% |
| Nível médio: 53% | Líderes funcionais/de unidade: 30% | EMEA: 37% |
| Empresas menores: 17% | Gerentes: 58% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down da coorte tratada, reconstruída a partir de referências de prevalência, taxas de diagnóstico e elegibilidade para tratamento por idade e fenótipo, sendo depois convertida em demanda anual usando cronogramas de dosagem e duração média do tratamento. Uma vez construído esse conjunto de demanda, ele é precificado usando a lógica típica de progressão de preço líquido, na qual ajustes de preço de tabela para líquido, impactos de licitações e restrições de pagadores são aplicados, de modo que o preço médio de venda não se move de forma linear.
Em seguida, corroboramos o resultado com aproximações bottom-up seletivas, principalmente verificando a coerência dos conjuntos de receita regionais em relação às divulgações públicas das empresas, sinais de remessa ou fornecimento, e verificações de canal a partir de conversas primárias. As principais variáveis usadas no modelo incluem a triagem neonatal e o ritmo de diagnóstico, a adoção por tipo de tratamento (como terapia de reposição enzimática versus transplante ou opções avançadas), mudanças no ambiente de infusão (hospitalar versus infusão domiciliar), o momento de lançamento por país e as tendências de persistência que alteram os volumes de dosagem repetida. A previsão é feita principalmente por análise de cenários, apoiada por consenso de especialistas sobre o que muda mais rápido ou mais lentamente, especialmente a expansão do acesso, atualizações de bula e o momento das trocas de terapia. Quando os dados diretos por país são escassos, as lacunas são tratadas usando mercados proxy com regras de acesso semelhantes, ajustando depois para população, cobertura e disponibilidade de especialistas.
Validação de dados e ciclo de atualização
Os resultados são cruzados com sinais independentes, como o número de pacientes tratados implícito na economia da dosagem, restrições de acesso regionais e o momento de adoção da terapia relatado pelos clínicos. Os valores discrepantes são revisados em etapas, primeiro no nível dos dados de entrada, depois no nível do resultado modelado e, por fim, por meio de uma revisão entre analistas antes da aprovação final.
Atualizamos o relatório anualmente, e atualizações intermediárias são acionadas quando ocorre um evento significativo, como uma aprovação importante, uma expansão relevante de acesso ou uma mudança de preço que altere as realizações líquidas. Antes da entrega, é feita uma revisão final para verificar novamente o momento de conversão cambial, as suposições de preço e quaisquer dados públicos recém-disponíveis, para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de tratamento da síndrome de Hunter da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o tratamento da síndrome de Hunter podem variar mesmo quando o nome do tema parece idêntico, porque o conjunto de pacientes subjacente, a realização de preço e as escolhas de janela temporal diferem. As diferenças também aparecem quando um estudo usa taxas de câmbio mais antigas ou assume preços uniformes, o que pode inflar ou comprimir o valor final em USD.
As maiores discrepâncias geralmente vêm de como o preço líquido é tratado para a terapia de reposição enzimática, se a administração por infusão domiciliar é contabilizada como parte da receita de tratamento e com que rapidez os lançamentos por país são reconhecidos no modelo. Quando as suposições são atualizadas próximo à publicação, com o momento cambial alinhado ao ano declarado e com recontatos primários usados para confirmar a persistência da dose, a estimativa permanece mais próxima da economia real da coorte tratada, que é a abordagem orientada por atualização utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,45 bilhão de USD (2026) | |
| Consultoria Global A | 1,31 bilhão de USD (2024) | Usa um ano-base mais antigo e pode divergir nas suposições de preço líquido por país, o que altera o preço médio de venda quando convertido para USD e projetado para o futuro. |
| Editora do Setor B | 1,05 bilhão de USD (2025) | Janela de previsão mais longa e delimitação de tratamento diferente (por exemplo, inclusão mais rigorosa de terapias avançadas ou ambientes de cuidado), o que altera o conjunto de receita tratada e a curva de adoção implícita. |
Vistas em conjunto, a dispersão é explicada principalmente pela seleção do ano, pela forma como o momento de preço de tabela para líquido e cambial é aplicado, e se ambientes de cuidado adjacentes são contabilizados na receita de tratamento. Nossa abordagem permanece rastreável porque cada total remonta a uma coorte tratada, uma lógica de dosagem e uma ponte de receita precificada que pode ser reverificada quando as suposições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de tratamento da síndrome de Hunter?
O mercado está avaliado em USD 1,45 bilhão em 2026 e está projetado para atingir USD 1,88 bilhão até 2031.
Qual modalidade de tratamento domina a receita atualmente?
A terapia de reposição enzimática detém 81,35% da receita de 2025, liderada pela franquia ELAPRASE da Takeda.
Qual segmento está crescendo mais rapidamente?
As terapias gênicas e outras terapias avançadas estão se expandindo a um CAGR de 7,06% graças às TREs penetrantes na BHE e às terapias gênicas baseadas em AAV.
Qual região apresenta o crescimento mais rápido?
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,08% entre 2026 e 2031, à medida que os marcos de diagnóstico e reembolso amadurecem.
Como os serviços de infusão domiciliar estão impactando a entrega da terapia?
A infusão domiciliar e as clínicas especializadas estão projetadas para crescer a um CAGR de 6,21%, pois reduzem os custos das instalações enquanto mantêm os resultados clínicos.
Página atualizada pela última vez em:



