
Tamanho e Participação do Mercado de Produtos para Tratamento de Queda de Cabelo
Análise do Mercado de Produtos para Tratamento de Queda de Cabelo por Mordor Intelligence
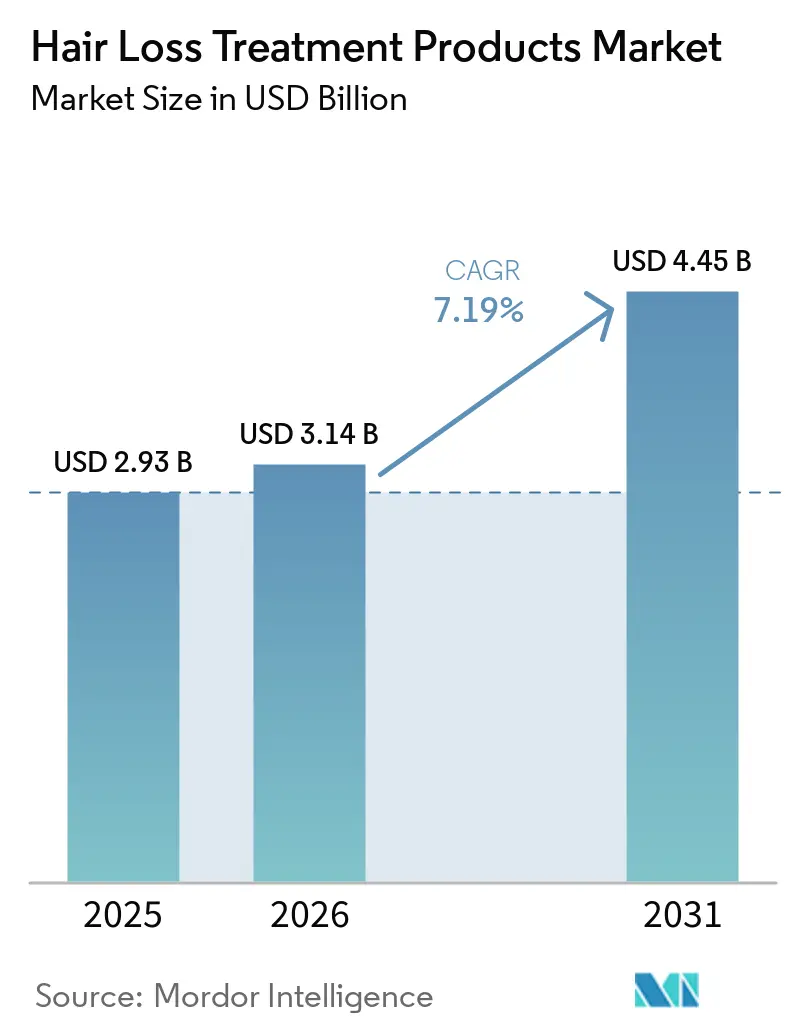
Espera-se que o tamanho do mercado de produtos para tratamento de perda de cabelo aumente de 3,14 bilhões de USD em 2026 para 3,37 bilhões de USD em 2027 e atinja 4,69 bilhões de USD até 2032, crescendo a um CAGR de 6,82% no período 2027-2032.
O envelhecimento e a preocupação com o afinamento do cabelo criam oportunidades de tratamento, enquanto os requisitos de uso contínuo tornam a capacidade de manter uma rotina de tratamento comercialmente importante. Nos Estados Unidos, os canais de prescrição oferecem aos desenvolvedores de tratamentos orais uma rota até os pacientes, à medida que os avanços clínicos ampliam as opções potenciais. Séruns e outros formatos especializados podem conectar o interesse em tratamento com o varejo especializado e a distribuição digital, oferecendo às marcas diversas rotas até os usuários. O sucesso comercial depende de deixar claro o propósito de cada produto e de apoiar o uso adequado, pois os requisitos de segurança e de alegações moldam a forma como o interesse em tratamento se converte em acesso ao produto.
Principais Conclusões do Relatório
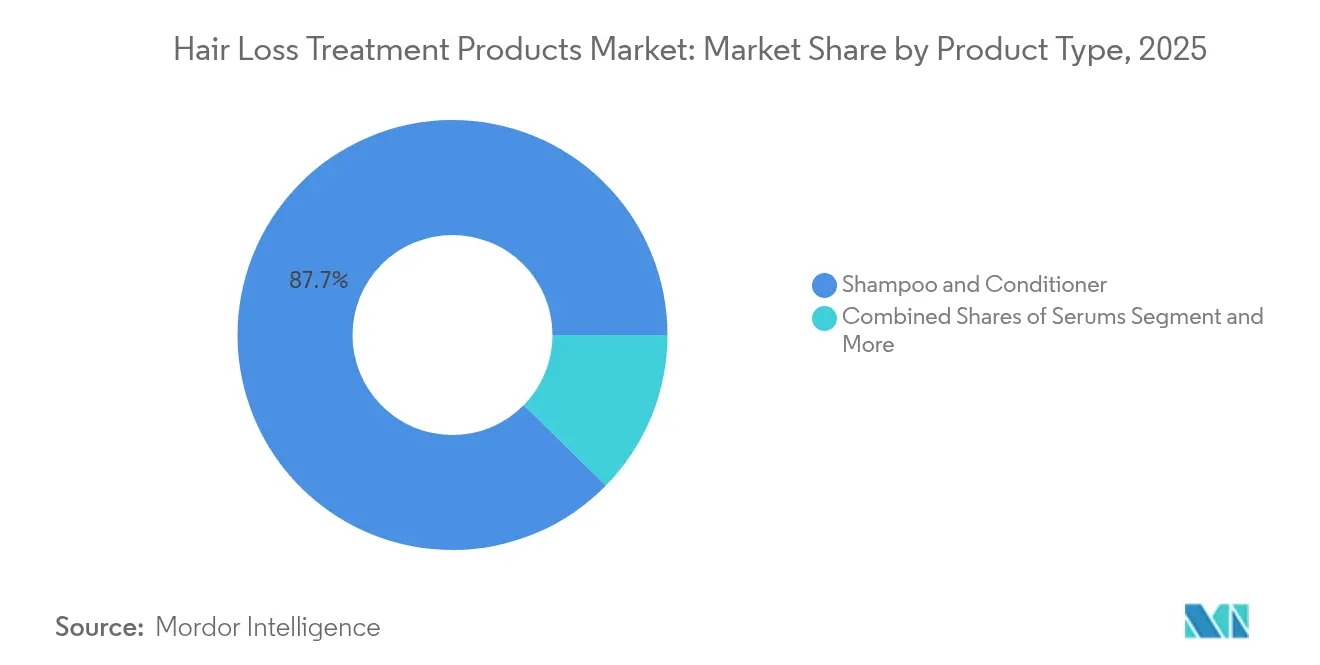
- Por tipo de produto, shampoo e condicionador detiveram 87,57% da participação do mercado de produtos para tratamento de perda de cabelo em 2026, enquanto os séruns são previstos como o segmento de crescimento mais rápido, com um CAGR de 7,8% no período 2027-2032.
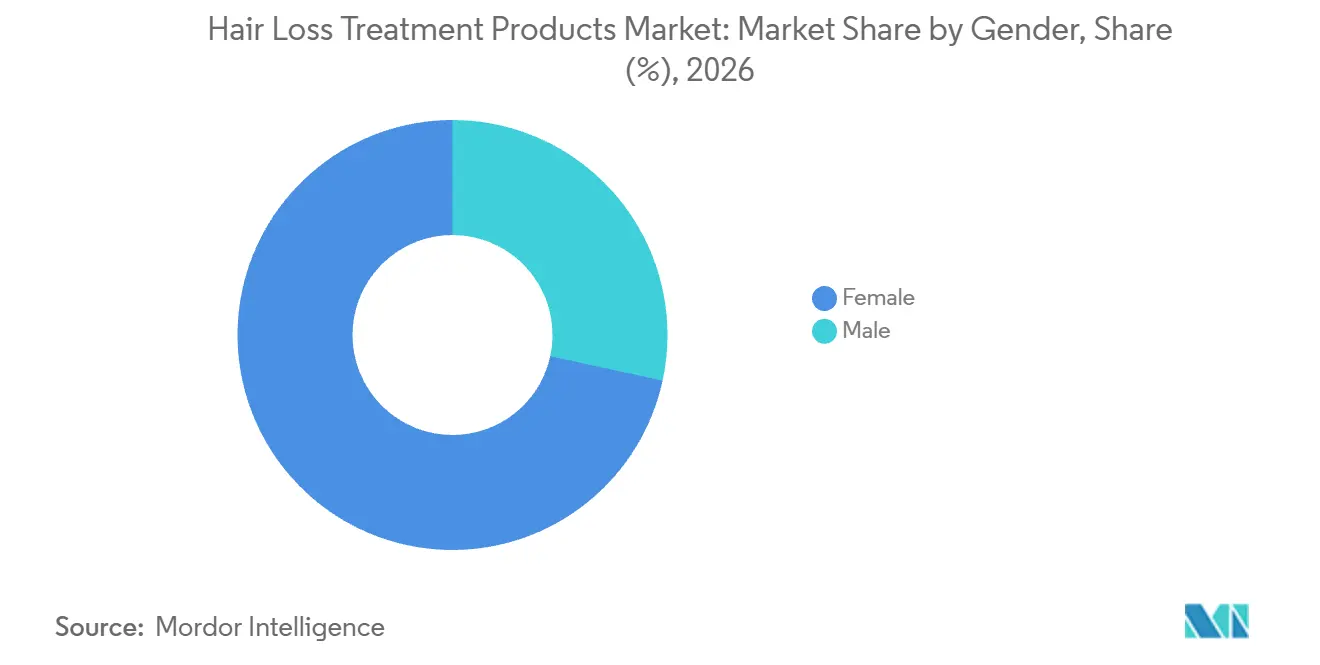
- O segmento feminino liderou a distribuição por gênero com uma participação de 71,6% no tamanho do mercado de produtos para tratamento de perda de cabelo em 2026 e também é previsto como o segmento de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032.
- Os produtos tópicos lideraram a divisão por categoria com 91,46% da receita do mercado em 2026, enquanto os produtos orais são previstos como o segmento de crescimento mais rápido, com um CAGR de 8,3% no período 2027-2032.
- Por canal de distribuição, as lojas de saúde e beleza detiveram 46% da receita do mercado em 2026, com as lojas de varejo online previstas como o segmento de crescimento mais rápido, com um CAGR de 7,9% no período 2027-2032.
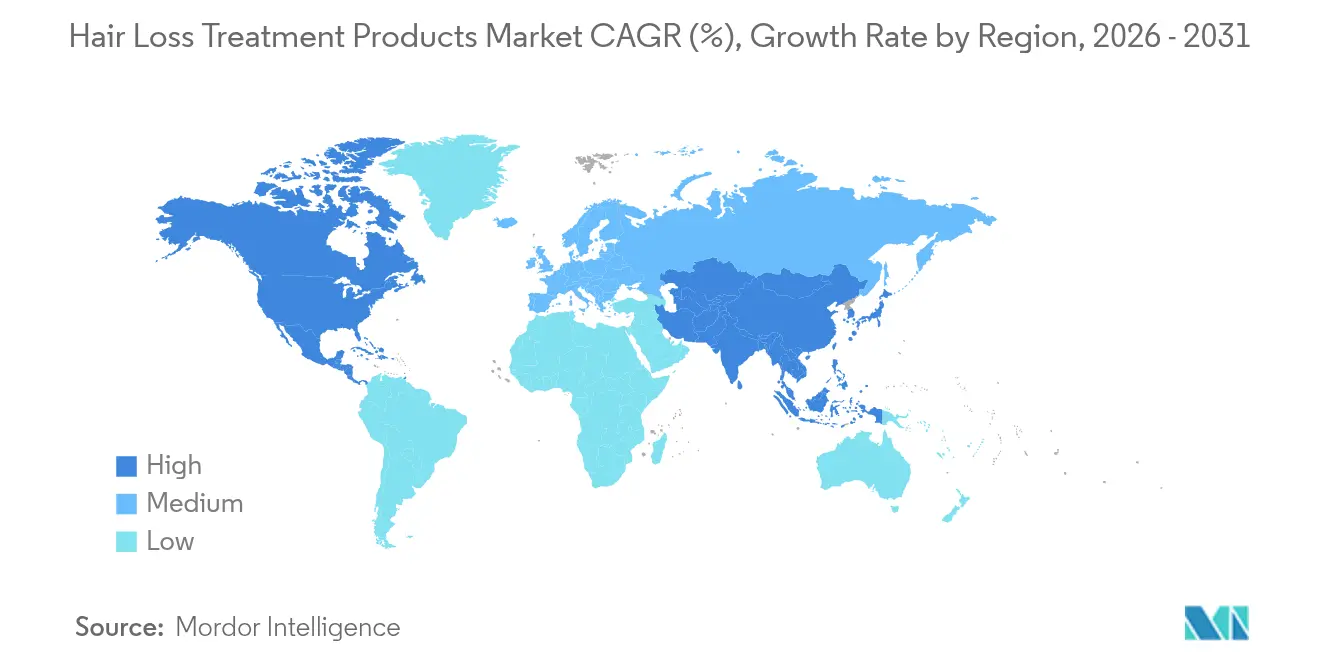
- Geograficamente, a América do Norte liderou com 35,61% da receita do mercado em 2026, e a Ásia-Pacífico é prevista como a região de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da População | +1.8% | China e Itália | Longo prazo (≥ 4 anos) |
| Avanços Científicos e Tecnológicos | +2% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Influência das Redes Sociais e Influenciadores de Beleza | +1.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Alternativas Não Invasivas Ganhando Espaço | +1.6% | Estados Unidos e Europa | Médio prazo (2-4 anos) |
| Maior Consciência Estética | +0.8% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Curto prazo (≤ 2 anos) |
| Expansão do Varejo Moderno e do Comércio Eletrônico | +1.1% | República Popular da China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População
O envelhecimento da população pode ampliar a base potencial de clientes para produtos para tratamento de perda de cabelo. Uma revisão de 2025 relatou que a prevalência de alopecia androgenética entre os homens aumenta com a idade. O Departamento Nacional de Estatísticas da China informou que pessoas com 65 anos ou mais totalizaram 223,7 milhões e representaram 15,9% da população nacional ao final de 2025. A revisão populacional de 2024 das Nações Unidas projeta crescimento na população com 65 anos ou mais até 2054, mesmo em países com populações relativamente jovens e em rápido crescimento. O Eurostat informou que pessoas com 65 anos ou mais representavam 24,7% da população da Itália em 1º de janeiro de 2025. A maior proporção de população idosa da Itália concentra a exposição demográfica, enquanto o grande contingente de idosos da China oferece aos fornecedores de tratamentos uma oportunidade diferente baseada na escala absoluta.
Avanços Científicos e Tecnológicos
A Veradermics informou em abril de 2026 que o minoxidil oral de liberação prolongada investigacional VDPHL01 atingiu todos os desfechos primários e todos os desfechos secundários principais em um ensaio de Fase 2/3 com 519 homens com perda de cabelo de padrão leve a moderado.[1] A empresa também relatou boa tolerabilidade geral e nenhum evento adverso grave relacionado ao tratamento nesse ensaio. A Pelage Pharmaceuticals administrou a dose ao primeiro participante em seu ensaio AWAKEN de Fase 2/3 do PP405 tópico investigacional em homens adultos com alopecia androgenética em outubro de 2026. Os resultados da Veradermics poderiam apoiar uma opção adicional de tratamento oral, se aprovado, enquanto o ensaio AWAKEN da Pelage ainda precisa estabelecer sua própria eficácia. As decisões de desenvolvimento para a formulação oral podem utilizar os resultados de desfechos já concluídos, enquanto uma proposta baseada no AWAKEN depende dos resultados desse ensaio recém-iniciado.
Influência das Mídias Sociais e Influenciadores de Beleza
As redes sociais podem transformar uma preocupação geral com o afinamento do cabelo em uma busca ativa por opções de tratamento. Um estudo com 156 vídeos sobre perda de cabelo no YouTube, TikTok e Instagram, pesquisados em dezembro de 2025, encontrou uma média de 445.415 visualizações por vídeo. Até novembro de 2025, os vídeos de tratamento com minoxidil de Kianna Chang no TikTok haviam acumulado milhões de visualizações, após a documentação de sua própria experiência iniciada por volta de maio de 2024. No Boston Children's Hospital, nos Estados Unidos, uma pesquisa realizada entre novembro de 2024 e setembro de 2025 abrangeu pacientes com 25 anos ou menos com alopecia diagnosticada por médico. Entre os respondentes expostos a conteúdo sobre perda de cabelo, 28% relataram ter experimentado um tratamento visto online. Para esses jovens pacientes de clínica, os ensaios de tratamento relatados vinculam a visibilidade online à seleção do tratamento, conferindo ao conteúdo específico de produtos relevância comercial além do alcance do público.
Alternativas Não Invasivas Ganhando Espaço
O desenvolvimento de tratamentos não invasivos pode ampliar a demanda potencial ao fortalecer o argumento para o tratamento tópico contínuo da perda de cabelo de padrão masculino. Em abril de 2026, a Cosmo relatou uma extensão de Fase III do clascoterone tópico a 5% investigacional envolvendo homens com alopecia androgenética leve a moderada que haviam respondido durante os 6 meses iniciais. Os homens que continuaram o tratamento ativo por 12 meses apresentaram 2,39 vezes a melhora na contagem de cabelos na área-alvo em comparação com os participantes que foram transferidos para o veículo após 6 meses. Essa comparação torna a resposta continuada uma consideração relevante no desenvolvimento de uma proposta de tratamento não cirúrgico. Os desenvolvedores poderiam construir uma proposta de continuação em torno dos respondedores iniciais após a aprovação, utilizando o benefício observado a longo prazo para definir uma oportunidade específica para um tratamento não cirúrgico.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência de Produtos Falsificados e Inseguros | -0.7% | Estados Unidos e Colômbia | Curto prazo (≤ 2 anos) |
| Obstáculos Regulatórios e Atrasos na Aprovação | -0.6% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Potenciais Efeitos Colaterais | -0.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Eficácia Variável dos Produtos | -0.2% | República Popular da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência de Produtos Falsificados e Inseguros
Produtos inseguros podem obstruir as compras de tratamento por meio de falhas no registro e riscos de embalagem. Em janeiro de 2026, o Invima da Colômbia alertou contra a aquisição de um produto em cápsula não registrado rotulado como minoxidil 5 mg + dutasterida 0,5 mg e promovido para alopecia.[2] O regulador associou o risco à composição desconhecida, rastreabilidade de fabricação, armazenamento e transporte. Em julho de 2025, a Comissão de Segurança de Produtos de Consumo dos Estados Unidos alertou sobre aproximadamente 18.500 Séruns para Crescimento Capilar VIOFAIRY vendidos na Amazon entre maio de 2024 e maio de 2025. Os séruns contendo minoxidil não possuíam a embalagem resistente a crianças exigida, criando um sério risco de envenenamento se ingeridos por crianças pequenas. Essas falhas colocam o registro e a apresentação segura à frente do apelo do produto, limitando o acesso comercial de vendedores cujos produtos não conseguem satisfazer esses requisitos.
Obstáculos Regulatórios e Atrasos na Aprovação
Os requisitos de aprovação podem restringir os produtos para perda de cabelo tanto pelas condições legais de entrada quanto pela economia do financiamento de estudos. A regulamentação dos Estados Unidos exige um pedido de novo medicamento aprovado para comercializar um produto medicamentoso de venda livre promovido para uso externo como estimulador do crescimento capilar ou para prevenção da perda de cabelo. Separadamente, um relatório de março de 2025 descreveu pouco incentivo financeiro para que os fabricantes de medicamentos financiem estudos para aprovação da FDA do minoxidil oral de liberação imediata genérico para perda de cabelo. A patente expirada e a disponibilidade de genéricos de baixo custo enfraquecem o retorno potencial do financiamento de evidências específicas para a indicação. Os produtos externos de venda livre cobertos enfrentam uma barreira legal de comercialização, enquanto os fornecedores de genéricos orais enfrentam um obstáculo econômico para obter uma indicação de perda de cabelo que poderiam promover.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Shampoo e Especialização do SérumShampoo e condicionador foram o maior segmento, representando 87,57% da receita total do mercado em 2026. A Yunnan Baiyao informou que a receita dos produtos de lavagem e cuidado Yangyuanqing em seu negócio anticaída cresceu mais de 17% em relação ao ano anterior no primeiro semestre de 2026. Um crescimento acima de 17% em uma linha de lavagem e cuidado de marca mostra que os produtos anticaída estão ganhando receita dentro do formato que detém a maior participação.
Os séruns são previstos como o segmento de crescimento mais rápido, com um CAGR de 7,8% no período 2027-2032. A Kintor informou que o Sérum Anticaída KOSHINÉ 826 Edição Clássica ficou em primeiro lugar na Lista de Mais Vendidos de Cuidados Pessoais do Douyin Global Shopping durante o festival de compras 618 de 2026. A lista do evento reuniu milhares de marcas de cuidados pessoais. Esse contexto torna o ranking um resultado frente a produtos gerais de cuidados pessoais, além de outros tratamentos para perda de cabelo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Gênero:
Formatos Focados em Mulheres e Tratamento Clinicamente SelecionadoOs produtos para mulheres representaram 71,6% da participação do mercado de produtos para tratamento de perda de cabelo em 2026, tornando-os o maior segmento, e são previstos como o segmento de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032. Em junho de 2025, a Hims & Hers lançou uma goma de mascar composta por prescrição de biotina e minoxidil para o recrescimento capilar por meio da Hers, sujeita à necessidade clínica determinada pelo prestador de saúde. A empresa a chamou de primeira goma de mascar de força prescrita para recrescimento capilar, com base em sua revisão de quase uma dúzia de concorrentes sediados nos Estados Unidos em maio de 2025. A inovação no formato de prescrição oferece aos fornecedores focados em mulheres uma rota distinta de diferenciação, vinculando a forma de entrega da goma de mascar a uma necessidade de tratamento clinicamente determinada.
Os pacientes do sexo masculino ilustram uma rota separada mediada por clínicos. De 1º de abril de 2021 a 30 de abril de 2025, 638.629 pacientes do sexo masculino nos Estados Unidos com alopecia androgenética receberam prescrições de finasterida tópica composta e minoxidil por meio da plataforma de telessaúde da Hims & Hers.[3] Para esses homens, a finasterida tópica composta não era aprovada pela FDA nem avaliada pela FDA quanto à segurança, eficácia ou qualidade. Prestadores de saúde licenciados determinaram a adequação do tratamento para esse grupo masculino, e farmácias licenciadas dispensaram os medicamentos prescritos. A goma de mascar da Hers também requer necessidade clínica determinada pelo prestador de saúde, portanto o formato focado em mulheres depende do controle clínico, e não apenas de sua forma de entrega.

Por Categoria:
Escala dos Tópicos e Uso Oral Específico para o PacienteOs produtos tópicos representaram 91,46% do tamanho do mercado de produtos para tratamento de perda de cabelo em 2026, tornando-os o maior segmento. A Veradermics estimou que aproximadamente 4 milhões de pacientes nos Estados Unidos com perda de cabelo de padrão utilizaram minoxidil tópico de venda livre em 2025. Uma bula norte-americana de agosto de 2026 para espuma de minoxidil a 5% masculina afirma que os usuários que apresentam recrescimento capilar precisam de uso contínuo para mantê-lo. A interrupção do uso leva à perda do cabelo recém-crescido em 3 a 4 meses. Como a bula vincula o recrescimento ao uso contínuo, a oportunidade de vendas repetidas de uma marca tópica depende da retenção de usuários além dos primeiros meses de tratamento.
Os produtos orais são previstos como o segmento de crescimento mais rápido, com um CAGR de 8,3% no período 2027-2032. Um consenso internacional de 2025 sobre o minoxidil oral em baixa dose off-label afirmou que ele pode ser preferido quando a aplicação tópica é demorada ou logisticamente desafiadora. Para pacientes sobrecarregados pela aplicação tópica, a alternativa oral depende da avaliação clínica de seu uso off-label.
Por Canal de Distribuição:
Sortimentos Especializados e Acesso Digital Mais AmploAs lojas de saúde e beleza foram o maior segmento, com 46% da receita do mercado em 2026. Em julho de 2025, a Nutrafol anunciou que os suplementos para crescimento capilar estariam disponíveis no Ulta.com a partir de 20 de julho e começariam a ser distribuídos para 500 lojas Ulta Beauty em 3 de agosto. O sortimento anunciado também incluía produtos tópicos para cuidados capilares ao lado dos suplementos. Esse sortimento pode dar a um varejista especializado um papel na apresentação de diferentes tipos de produtos dentro de uma proposta única de cuidado para perda de cabelo. Um varejista que estoca suplementos e cuidados tópicos juntos compete pela amplitude do sortimento em torno de uma preocupação, em vez de qualquer formato de tratamento isolado.
As lojas de varejo online são previstas como o segmento de crescimento mais rápido, com um CAGR de 7,9% no período 2027-2032. No primeiro semestre de 2026, a 3SBio vendeu minoxidil Mandi por meio de lojas online e farmácias de varejo na China Continental. Os canais combinados permitem que uma proposta online complemente um canal de tratamento físico estabelecido. Os supermercados também figuraram na linha de cuidados capilares pós-parto da Growth Bomb, composta por um suplemento, sérum para couro cabeludo e shampoo, que estava sendo distribuída em 850 supermercados Woolworths na Austrália em junho de 2025. A distribuição em supermercados amplia o contexto para os cuidados pós-parto, enquanto a disponibilidade online do Mandi complementa o acesso em farmácias.
Análise Geográfica
Mercado de Produtos para Tratamento de Perda de Cabelo na América do Norte
A América do Norte representou 35,61% do tamanho do mercado de produtos para tratamento de perda de cabelo em 2026, tornando-a a maior geografia. A Veradermics estimou que um milhão de pacientes nos Estados Unidos com perda de cabelo de padrão utilizaram minoxidil oral de liberação imediata prescrito ou finasterida em 2025. Essa base de prescrições coexiste com uma base maior de usuários de minoxidil tópico de venda livre entre pacientes nos Estados Unidos com perda de cabelo de padrão em 2025. A demanda na maior região, portanto, baseia-se tanto em tópicos de venda livre adquiridos pelo consumidor quanto em terapias orais prescritas por clínicos.
Mercado de Produtos para Tratamento de Perda de Cabelo na Ásia-Pacífico
A Ásia-Pacífico é prevista como a geografia de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032. A Zhejiang Sunshine Mandi Pharmaceutical, sediada na China, reportou mais de 100 milhões de USD em vendas em 2025 para a Espuma de Minoxidil Mandi a 5%, um medicamento de venda livre aprovado na China. Em março de 2026, a Kintor Pharmaceutical reportou resultados positivos de Fase III para o KX-826 tópico investigacional em 666 homens adultos com alopecia androgenética na China. O aumento na contagem de cabelos não-velus na área-alvo do grupo com 1,0% duas vezes ao dia superou o placebo em 10,65 cabelos/cm² após 24 semanas. A escala comercial do minoxidil oferece ao fornecimento sediado na China uma plataforma estabelecida, enquanto o desenvolvimento tópico em estágio avançado poderia ampliar as opções de tratamento futuras, apoiando a expansão prevista mais rápida da Ásia-Pacífico.
A McNeil Products Ltd comercializa a solução Regaine a 5% no Reino Unido para perda de cabelo hereditária em homens de 18 a 65 anos, conforme a bula de janeiro de 2026. A Apsen Farmacêutica comercializa o Eniagor minoxidil a 5% conforme a bula brasileira de junho de 2026 para alopecia androgenética masculina adulta, com venda sob prescrição tornando os prescritores parte do acesso. A Organon África do Sul posiciona a finasterida Propecia para homens de 18 a 41 anos com alopecia androgenética inicial, com a bula de julho de 2025 especificando atraso temporário da perda e aumento da densidade no vértice e na região anterior do couro cabeludo. A solução Regaine da McNeil Healthcare (Ireland) Ltd é exclusiva de farmácia sem prescrição, enquanto o formulário da Colômbia classifica o minoxidil tópico como venda livre e contraindica apresentações a 5% para mulheres. O Egito permite a espuma Minoxigrow a 5% sem prescrição para homens de 18 a 49 anos e mulheres de 18 a 65 anos em sua lista de junho de 2026, portanto a elegibilidade do paciente varia juntamente com as rotas nacionais de dispensação.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores de produtos para cuidados com perda de cabelo que buscam adequar as alegações pretendidas a uma rota de mercado apropriada. Os cuidados cosméticos e os tratamentos medicinais criam diferentes encargos comerciais, tornando o posicionamento do produto central para o acesso nessas jurisdições. As classificações ponderam as exigências de entrada e de conformidade contínua para as classes de produtos descritas, com a direção futura avaliada por suas principais obrigações comerciais. Na China, as alegações de prevenção da perda de cabelo estão fora da isenção para alegações sensoriais e exclusivamente físicas e exigem uma avaliação de eficácia com um resumo da base das alegações no momento do registro ou do arquivamento.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Autoridades locais competentes de vigilância cosmética | Administração Nacional de Produtos Médicos | Agência Nacional de Vigilância Sanitária, Anvisa | Autoridade Regulatória de Produtos de Saúde da África do Sul |
| Principais instrumentos ou direção | 21 CFR 310.527(a), medicamentos de venda livre para uso externo estimuladores do crescimento capilar | Avaliação de segurança cosmética e notificação de efeitos graves | Avaliação de alegações de eficácia; prevenção da perda de cabelo excluída da flexibilidade de método anunciada | RDC 907/2024 para cosméticos isentos de registro | Diretrizes de pedido de novo medicamento e Portal de Engajamento |
| Efeito comercial | Ônus de evidências para alegações de medicamentos de uso externo de venda livre cobertos | Avaliação de segurança cosmética; pessoas responsáveis ou distribuidores notificam efeitos graves em 20 dias se um vínculo com o produto não puder ser excluído | Alegações cosméticas não isentas exigem avaliação e resumos da base das alegações no registro ou arquivamento | Notificação para cosméticos qualificados; incompatibilidade de categoria de alegação arrisca fiscalização | Pedidos de medicamentos em conformidade com as diretrizes com os documentos exigidos |
| Atratividade atual da política | Baixa | Média | Média | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os padrões de comprovação vigentes nos Estados Unidos e os requisitos de registro na África do Sul colocam as rotas de medicamentos cobertos em baixa atratividade, com essas obrigações sustentando uma perspectiva estável. A atratividade média da Alemanha e a perspectiva estável equilibram a ausência de autorização prévia de comercialização cosmética com a avaliação de segurança obrigatória e a notificação condicional de efeitos graves. A classificação média da China e a perspectiva estável refletem a exclusão da reforma anunciada das alegações de prevenção da perda de cabelo da seleção independente de método, preservando uma restrição de comprovação. A classificação média do Brasil e a perspectiva estável combinam a notificação simplificada para cosméticos qualificados com a suspensão pela Anvisa, em dezembro de 2025, de um tônico cosmético capilar com alegações de crescimento capilar.
Etapas da Cadeia de Valor
A captura de valor difere entre insumos de formulação especializados, fornecimento de produtos de marca e distribuição no varejo. A Fagron fornece produtos Tricho para tratamento personalizado de alopecia e condições do couro cabeludo a dermatologistas, tricologistas e farmácias de manipulação. Essa base de usuários profissionais posiciona o suporte à formulação a montante da proposta de produto voltada ao consumidor. A distinção importa porque a expertise em preparação individualizada e a capacidade de vender um produto acabado reconhecível representam capacidades comerciais distintas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Insumos de formulação especializados | Fornecedores de produtos de manipulação, como a Fagron | Vendas de produtos de manipulação | Consistência entre preparações personalizadas | Padronizar instruções de formulação para usuários profissionais |
| Fornecimento de produtos de marca | Fornecedores de produtos de marca, como Sunshine Mandi e The Ordinary | Vendas de produtos acabados | Comprovar uma proposta de produto distinta | Desenvolver evidências de formulação e alegações de produto em conjunto |
| Distribuição no varejo | Varejistas de beleza, como a Ulta Beauty (distribuição anunciada em 2025) | Vendas de produtos no varejo | Preservar a identidade clara do produto nos canais de venda | Manter as informações do produto consistentes nas apresentações online e físicas |
| Fonte: Mordor Intelligence | ||||
A The Ordinary vende seu Sérum Multi-Peptídeo Leave-in para Densidade Capilar por meio de sua própria loja. As vendas diretas de produtos acabados combinam posicionamento de marca e receitas de varejo, enquanto as vendas de produtos de manipulação da Fagron dependem do atendimento a usuários profissionais. A resiliência, portanto, exige instruções de preparação padronizadas na etapa de insumos de manipulação e alinhamento entre evidências de formulação e alegações ao consumidor na etapa de produtos de marca.
Cenário Competitivo
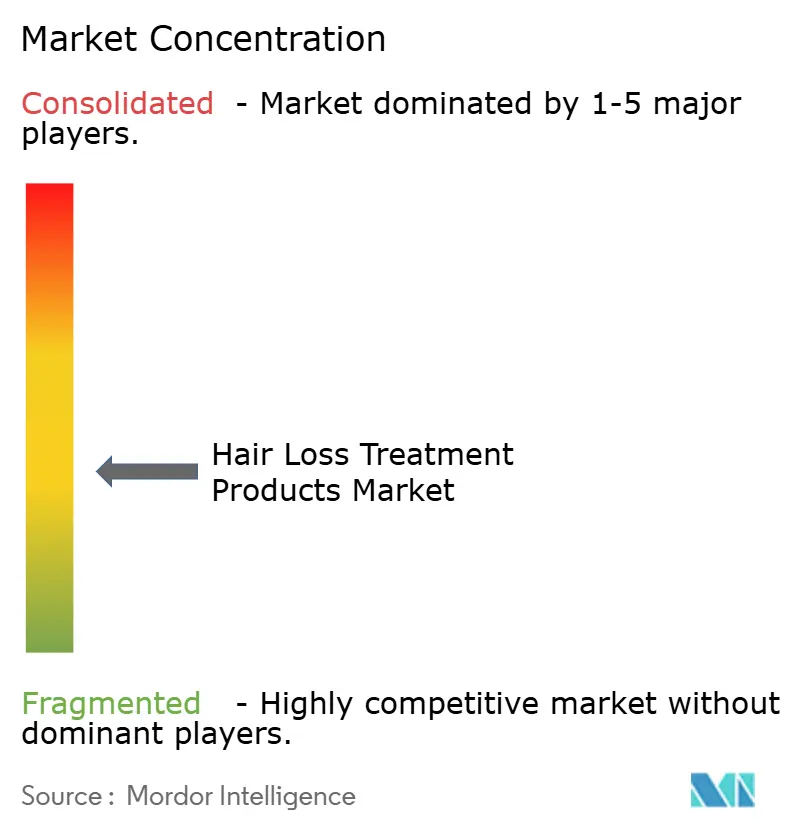
Grupos diversificados de bens de consumo e fornecedores especializados em cuidados capilares incluem The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories e The Estée Lauder Companies Inc. Em fevereiro de 2026, a P&G anunciou o Pantene Abundant & Strong, um sistema de shampoo, condicionador e sérum diário para couro cabeludo desenvolvido para reduzir a queda de cabelo. O René Furterer da Pierre Fabre ofereceu o Triphasic Reactional para queda de cabelo temporária associada a estresse, fadiga ou mudanças sazonais por meio de salões e farmácias franceses a partir de janeiro de 2025. O negócio de beleza profissional mais amplo da L'Oréal, Produtos Profissionais, registrou crescimento ajustado de 11,6% em termos comparáveis no primeiro semestre de 2026, impulsionado por cuidados capilares premium, distribuição omnicanal e serviços de salão. A concorrência abrange sistemas de lavagem e cuidado de marca e distribuição estabelecida em salões e farmácias, dividindo o acesso entre diversas rotas até os compradores e tornando as capacidades no canal profissional relevantes ao lado da formulação do produto.
A Unilever reportou crescimento de dígito único alto em seu negócio mais amplo de Cuidados Capilares no primeiro semestre de 2026, com crescimento de volume de dígito único médio e crescimento de preço de dígito único baixo. Em 1º de abril de 2025, a Unilever adquiriu os 20% restantes da Nutraceutical Wellness, Inc., que opera a Nutrafol, elevando a participação do grupo para 100%. Os suplementos para crescimento capilar da Nutrafol estão inseridos no negócio mais amplo de Beleza e Bem-Estar da Unilever, conferindo ao grupo uma presença de marca focada nessa categoria de produto. A compra da participação restante aumenta a exposição financeira da Unilever ao desempenho futuro da Nutrafol, de modo que o sucesso em uma proposta de suplemento especializado afeta a controladora tanto pela economia da participação acionária quanto pela amplitude de seu portfólio de cuidados capilares.
The Estée Lauder Companies reportou 565 milhões de USD em vendas líquidas para sua categoria mais ampla de cuidados capilares no exercício fiscal de 2026, sem alteração em relação ao exercício fiscal de 2025, com crescimento da The Ordinary e declínio da Aveda. A empresa atribuiu o crescimento das vendas líquidas de cuidados capilares da The Ordinary principalmente à expansão da distribuição e ao sucesso de seu Sérum Multi-Peptídeo para Densidade Capilar. Juntamente com os resultados profissionais da L'Oréal, essa atribuição coloca o alcance de distribuição ao lado da especialização do produto no centro dos ganhos competitivos, de modo que um entrante focado em tratamento precisa de uma rota até os compradores, além de uma formulação distinta.
Líderes do Setor de Produtos para Tratamento de Queda de Cabelo
-
The Procter & Gamble Company
-
L'Oréal S.A.
-
Unilever
-
Pierre Fabre Laboratories
-
The Estée Lauder Companies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos para Tratamento de Perda de Cabelo Empresas cobertas neste relatório
- The Procter & Gamble Company
- L'Oréal S.A.
- Unilever
- Pierre Fabre Laboratories
- The Estée Lauder Companies Inc.
- Freedom Laser Therapy
- Cipla Ltd.
- Dr. Reddy’s Laboratories
- Sun Pharmaceutical Industries
- Merck & Co., Inc.
- Shiseido Company Limited
- Himalaya Wellness Company
- Natura Cosméticos S.A.
- Taisho Pharmaceutical Holdings
- Capillus LLC
- Theradome Inc.
- iRestore
- Aclaris Therapeutics
- Fagron NV
- iGrow/Apira Science
Principais Oportunidades para os Participantes do Mercado
As oportunidades de produto concentram-se no desenvolvimento de medicamentos específicos para mulheres e em melhores conexões entre a avaliação clínica e o acesso ao tratamento. Em agosto de 2026, a Veradermics informou ter concluído o recrutamento em um ensaio de Fase 2/3 com 556 participantes do minoxidil oral de liberação prolongada investigacional VDPHL01 para perda de cabelo de padrão feminino, com dados preliminares previstos para o primeiro semestre de 2027. Em uma pesquisa de 2025 em clínicas especializadas do Reino Unido reunindo 3 diagnósticos de alopecia, principalmente alopecia areata, 41% relataram dificuldade de encaminhamento pelo clínico geral, com uma mediana de espera de 12 meses para avaliação dermatológica (intervalo interquartil de 12 a 24 meses). As evidências de ensaios específicos para mulheres e a avaliação mediada por clínicos abordam decisões diferentes: desenvolvimento do produto e adequação do tratamento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Desenvolvimento de produto oral específico para mulheres | Os testes direcionados ao registro específicos para mulheres avançaram | Mulheres com perda de cabelo de padrão leve a moderada | Basear o desenvolvimento adicional do produto nos resultados de ensaios específicos para mulheres | Estabelecer a eficácia do tratamento específico para mulheres | Desenvolvedores de tratamentos orais focados em mulheres |
| Orientação de tratamento específica para mulheres | Uma leitura de ensaio feminino era prevista para o primeiro semestre de 2027 | Clínicos que atendem mulheres com perda de cabelo de padrão | Preparar revisões de evidências e critérios de seleção de pacientes após os resultados | As conclusões de uso adequado dependem dos resultados | Prestadores de tratamento especializado |
| Acesso a produtos vinculado a especialistas | Pacientes de clínicas especializadas no Reino Unido relataram barreiras de encaminhamento | Pacientes que buscam cuidados especializados para alopecia | Conectar a seleção de produtos de tratamento com triagem clínica e encaminhamentos | Atrasos no encaminhamento e na avaliação | Prestadores de tratamento liderados por clínicos |
| Fonte: Mordor Intelligence | |||||
A abertura central é o desenvolvimento de medicamentos orais específicos para mulheres, com a leitura preliminar prevista do ensaio investigacional para o primeiro semestre de 2027 fornecendo o próximo ponto de decisão. Os desenvolvedores podem usar esses resultados para decidir quais alegações de eficácia merecem desenvolvimento adicional, enquanto os clínicos podem avaliar sua relevância para a seleção de pacientes. Esse marco de evidências compartilhado favorece a coordenação do desenvolvimento do produto com a interpretação clínica, enquanto os compromissos de lançamento são reservados para o progresso regulatório subsequente.
Desenvolvimentos industriais recentes em Mercado de Produtos para Tratamento de Perda de Cabelo
- Out 2026: A Veradermics reportou resultados preliminares positivos para o minoxidil oral de liberação prolongada investigacional VDPHL01 na Parte A do Estudo de Fase 3 304. O estudo recrutou 536 homens com perda de cabelo de padrão leve a moderada e atingiu todos os desfechos primários e secundários.
- Out 2026: A Pelage Pharmaceuticals administrou a dose ao primeiro participante em seu ensaio AWAKEN de Fase 2/3 avaliando o PP405 tópico investigacional em homens adultos com alopecia androgenética.
Mercado de Produtos para Tratamento de Perda de Cabelo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de produtos para tratamento de perda de cabelo mede a receita anual do fabricante proveniente de produtos vendidos para gerenciar o afinamento e a perda de cabelo em todo o mundo. Abrange as vendas de produtos no varejo e em farmácias nos canais de distribuição do mercado, com o valor expresso em USD.
Exclusões de escopo: Procedimentos cirúrgicos de transplante capilar, serviços regenerativos em clínica e produtos gerais de estilização cosmética de cabelo que não alegam tratamento de perda de cabelo estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Shampoo e Condicionador
- Séruns
- Outros
- Por Gênero
- Masculino
- Feminino
- Por Categoria
- Tópico
- Oral
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Saúde e Beleza
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes clínicas e regulatórias públicas ajudam a distinguir as categorias de produtos e seu uso comercial, como a revisão de 2023 Tratamento da Alopecia Androgenética: Orientações Atuais e Necessidades Não Atendidas, que examina terapias tópicas e orais, suplementos, dispositivos e limites de evidências, e a codificação do Registro Federal em 21 CFR 310.527, que descreve os requisitos para produtos de venda livre promovidos para crescimento capilar externo ou prevenção da perda de cabelo. As Perspectivas da População Mundial 2024 das Nações Unidas fornecem projeções demográficas para o contexto da demanda, enquanto as orientações de tratamento da Academia Americana de Dermatologia descrevem o uso do produto, o tempo de resposta e as necessidades de tratamento contínuo.
Relatórios anuais de empresas, arquivamentos regulatórios, materiais para investidores e reportagens comerciais e empresariais de reputação podem adicionar contexto sobre lançamentos de produtos, acesso a canais e desempenho no nível da empresa, e essas fontes devem ser verificadas em relação a evidências no nível da categoria antes de informar uma estimativa de mercado. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com executivos de produtos de consumo, gerentes de produtos para cuidados capilares e de tratamento, compradores de farmácias e varejistas de beleza, e profissionais de dermatologia ou tricologia podem testar as conclusões secundárias sobre uso do produto, precificação, mix de canais e demanda regional. As respostas podem esclarecer lacunas na cobertura de produtos e canais, enquanto visões divergentes devem ser comparadas com divulgações de empresas e indicadores de mercado independentes antes de informar premissas. Os analistas podem revisitar os respondentes quando vendas reportadas, lançamentos, mudanças regulatórias ou condições de canal conflitam com as evidências utilizadas no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão do Mercado
A estimativa começa com um cálculo de cima para baixo da receita global do fabricante para produtos acabados vendidos para gerenciar o afinamento ou a perda de cabelo, e então verifica totais selecionados por meio de estimativas amostradas de produtos e canais. As participações por tipo de produto, categoria tópica ou oral, grupo de consumidores pretendido, canal de distribuição e região podem ser construídas a partir de vendas divulgadas, portfólios de produtos, disponibilidade no varejo e indicadores de mercado comparáveis, com cada divisão reconciliada ao total. Os principais indicadores incluem padrões populacionais e de idade associados à perda de cabelo, preços de produtos e mix de formulação, disponibilidade de produtos de tratamento e cuidados pessoais, alcance de canais e acesso regulatório. Esses indicadores informam a demanda endereçável, as vendas realizadas e o crescimento esperado por segmento. A análise de cenários pode estender a perspectiva de 2027-2032 variando essas condições de demanda e acesso, enquanto as taxas de crescimento de produtos e canais são verificadas em relação à previsão geral. Quando as estimativas amostradas de fornecedores ou canais estão incompletas, os analistas podem usar faixas divulgadas e produtos comparáveis para delimitar a estimativa, documentar premissas e comparar a faixa resultante com o total de cima para baixo. Respondentes experientes podem avaliar se a direção e as premissas no nível das variáveis são comercialmente plausíveis.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, indicadores públicos de mercado, evidências de produtos e canais e contribuições de respondentes, e então investigam valores discrepantes e variações materiais entre fontes ou períodos antes da aprovação final. Uma segunda revisão verifica unidades, escopo, totais de segmentos e fatores de previsão, e o recontato é acionado quando um conflito material, mudança inexplicada ou novo evento regulatório ou comercial pode alterar uma premissa. As evidências são atualizadas anualmente, revisadas entre ciclos quando ocorrem eventos materiais e verificadas novamente em uma passagem final pré-entrega.
Tamanho do Mercado de Produtos para Tratamento de Perda de Cabelo da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de produtos para tratamento de perda de cabelo mede a receita anual do fabricante proveniente de produtos vendidos para gerenciar o afinamento e a perda de cabelo em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações por tipo de produto, categoria tópica ou oral, grupo de consumidores pretendido, canal de distribuição e região podem ser construídas a partir de vendas divulgadas, portfólios de produtos, disponibilidade no varejo e indicadores de mercado comparáveis, com cada divisão reconciliada ao total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,37 bilhões de USD (2027) | |
| Consultoria Global A | 6,51 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 93,2% acima do valor de 2027 deste relatório de 3,37 bilhões de USD, 2 anos depois. Mais elevada porque seu escopo de produtos de tratamento inclui soluções de suporte e dispositivos além das vendas de produtos acabados. |
| Consultoria Global B | 6,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 92,9% acima do valor de 2027 deste relatório de 3,37 bilhões de USD, 2 anos depois. Mais elevada porque seu mercado de tratamento inclui dispositivos médicos e PRP ao lado dos produtos. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, indicadores públicos de mercado, evidências de produtos e canais e contribuições de respondentes, e então investigam valores discrepantes e variações materiais entre fontes ou períodos antes da aprovação final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de produtos para tratamento de perda de cabelo?
Espera-se que o tamanho aumente de 3,14 bilhões de USD em 2026 para 3,37 bilhões de USD em 2027 e 4,69 bilhões de USD até 2032, a um CAGR de 6,82% no período 2027-2032.
O que sustenta a demanda por produtos para tratamento de perda de cabelo?
O envelhecimento da população e a inovação em tratamentos sustentam a demanda potencial. A Veradermics reportou resultados positivos de ensaio em 2026 para o minoxidil oral de liberação prolongada investigacional em 519 homens com perda de cabelo de padrão leve a moderada.
Qual formato de produto para perda de cabelo lidera as vendas?
Shampoo e condicionador detiveram 87,57% da receita de produtos para tratamento de perda de cabelo em 2026. Os séruns são previstos para crescer mais rapidamente, com um CAGR de 7,8% no período 2027-2032.
Quais empresas competem no mercado de produtos para tratamento de perda de cabelo?
Os principais fornecedores incluem The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories e The Estée Lauder Companies Inc.
O que poderia limitar as perspectivas para os produtos para tratamento de perda de cabelo?
Produtos inseguros e obstáculos à aprovação podem limitar o acesso ao tratamento. Em janeiro de 2026, o Invima da Colômbia alertou contra a aquisição de um produto em cápsula não registrado promovido para alopecia.
Quais regiões lideram a receita e o crescimento dos produtos para tratamento de perda de cabelo?
A América do Norte deteve 35,61% da receita do mercado em 2026. A Ásia-Pacífico é prevista para crescer mais rapidamente, com um CAGR de 8,5% no período 2027-2032.