
Tamanho e Participação do Mercado de Gestão Avançada de Cuidados com Feridas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
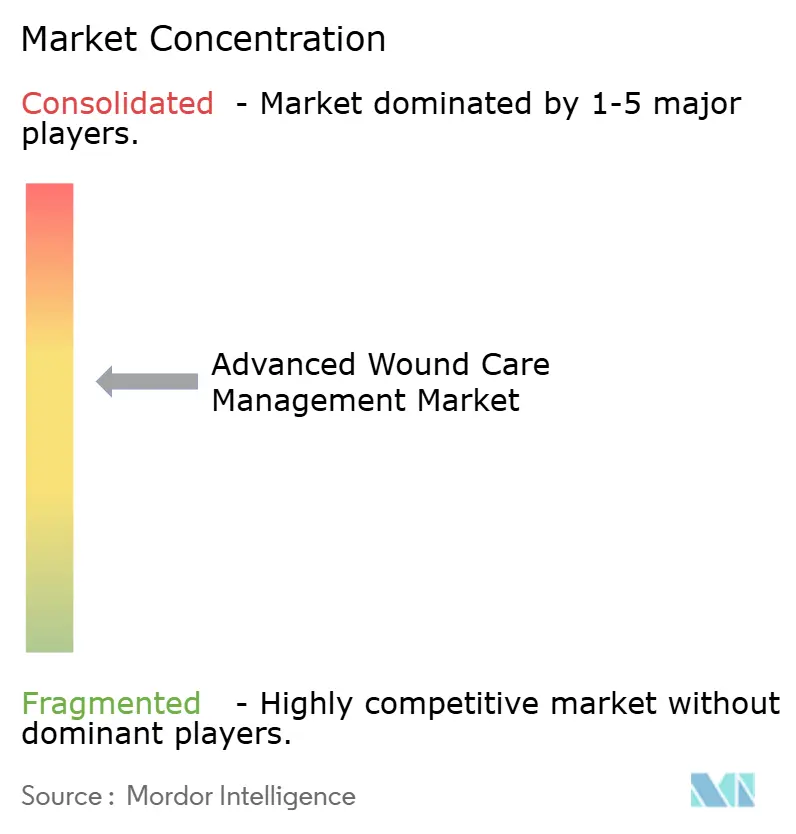
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão Avançada de Cuidados com Feridas por Mordor Intelligence
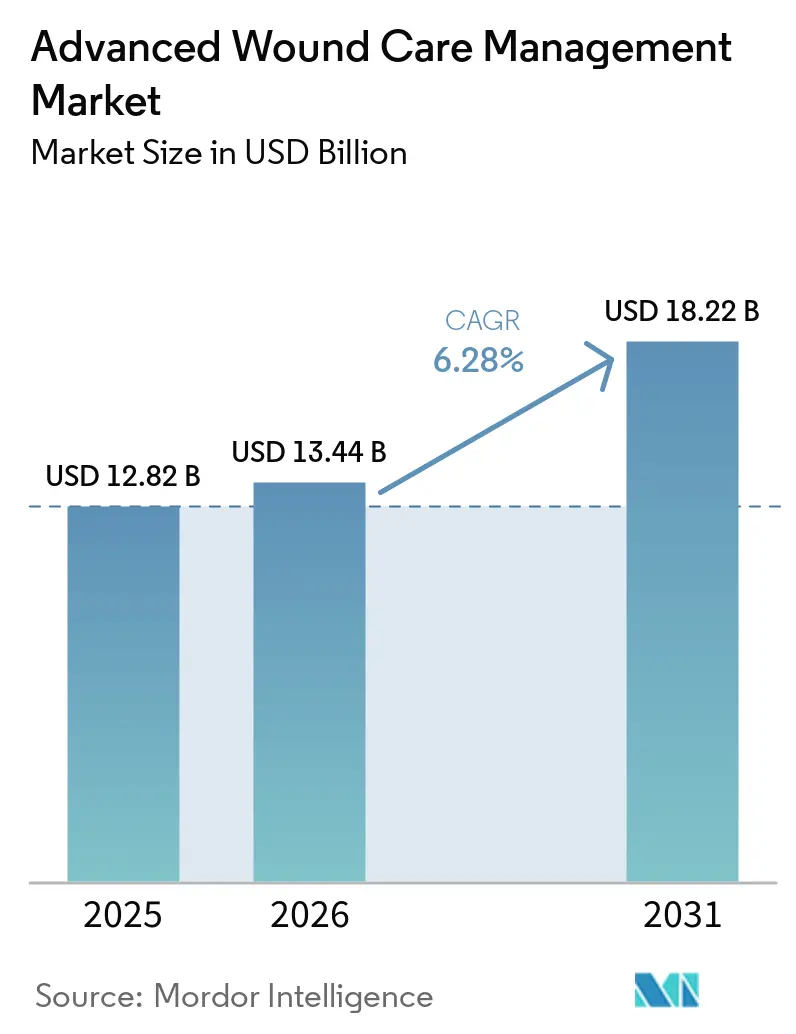
Espera-se que o tamanho do Mercado de Gestão Avançada de Cuidados com Feridas aumente de USD 12,82 bilhões em 2025 para USD 13,44 bilhões em 2026 e atinja USD 18,22 bilhões até 2031, crescendo a uma CAGR de 6,28% ao longo de 2026-2031.
A rápida adoção de tecnologia, o envelhecimento da população, a crescente prevalência do diabetes e as iniciativas dos pagadores em direção ao reembolso baseado em resultados estão trabalhando em conjunto para reformular os protocolos de tratamento. Os clínicos favorecem terapias que encurtam o tempo de cicatrização, como sistemas de pressão negativa e enxertos bioengenheirados, em detrimento da cobertura passiva, enquanto os compradores hospitalares recompensam fornecedores capazes de oferecer pacotes completos de produtos. Dispositivos portáteis projetados para uso não supervisionado em domicílio estão ampliando o continuum de cuidados para além das paredes do hospital, e plataformas de monitoramento digital estão transformando curativos em fontes de dados que apoiam intervenções preventivas. Os fabricantes capazes de alinhar evidências clínicas com os requisitos dos pagadores estão conquistando participação de mercado à medida que os formulários se tornam mais rigorosos em torno de produtos que demonstram redução de custos.
Principais Conclusões do Relatório
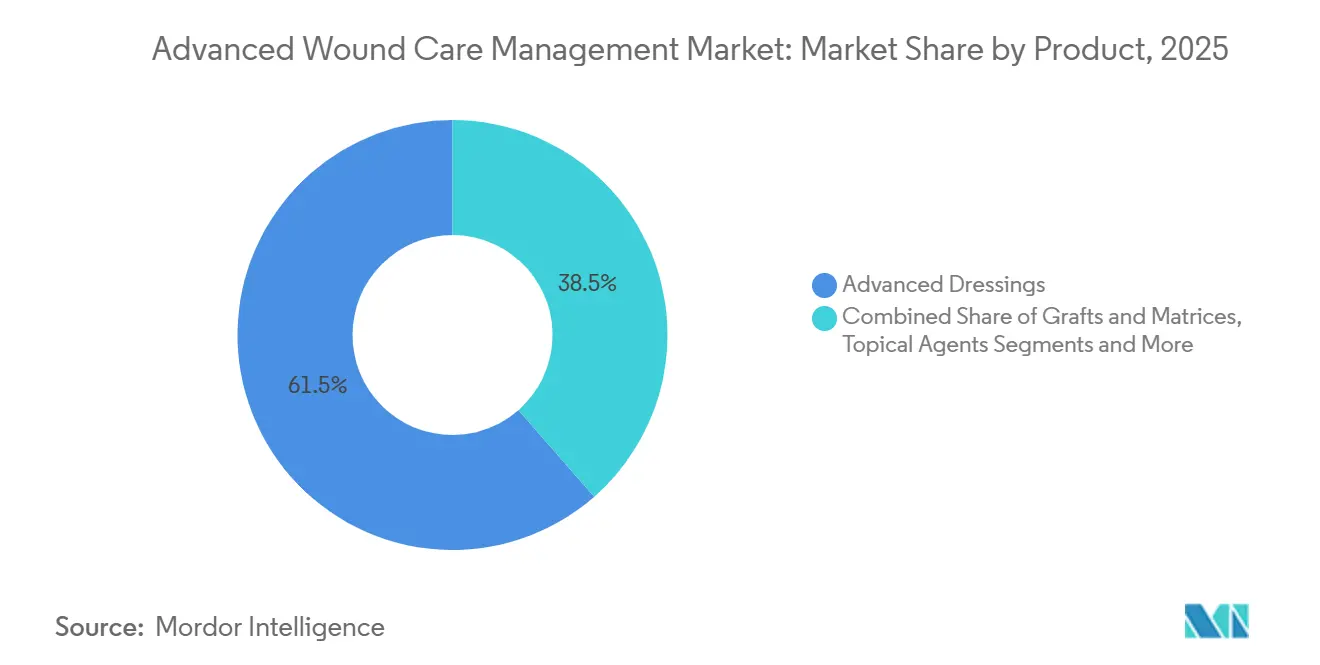
- Por produto, os curativos avançados lideraram com 61,46% de participação na receita em 2025; dispositivos e acessórios devem expandir a uma CAGR de 9,46% até 2031.
- Por tipo de ferida, feridas cirúrgicas e traumáticas representaram 33,66% de participação na receita em 2025; queimaduras e outras feridas complexas devem crescer a uma CAGR de 10,34% até 2031.
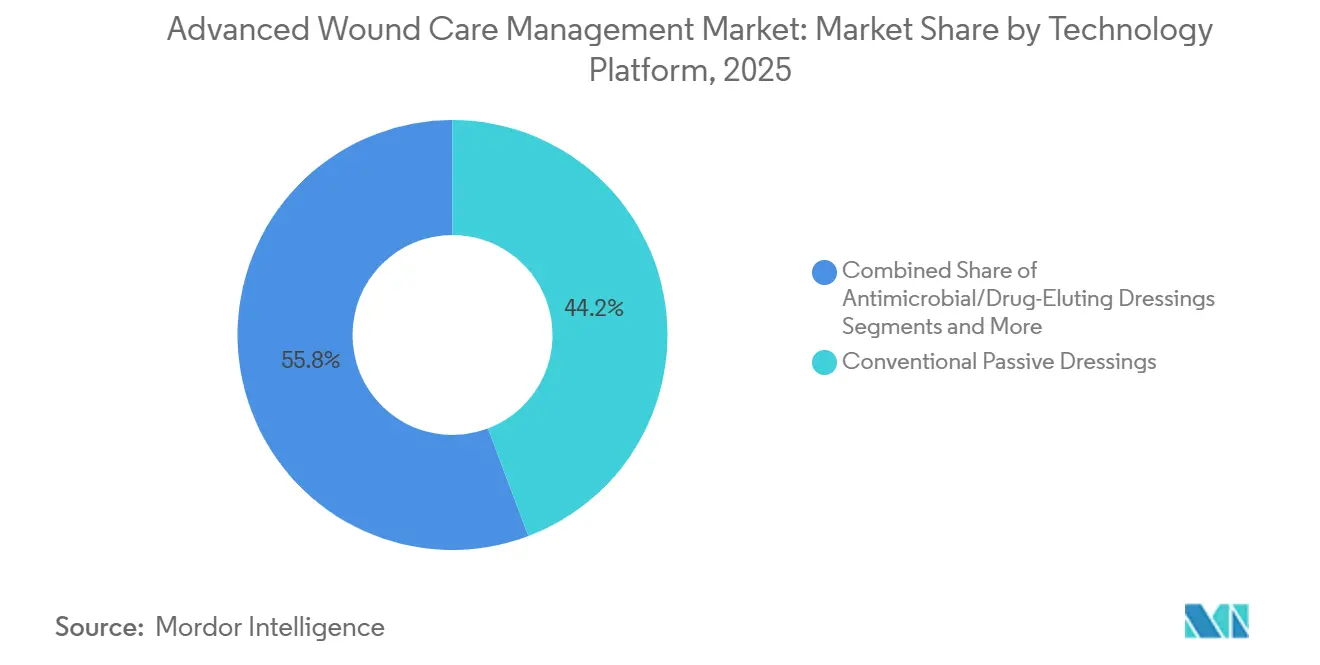
- Por plataforma tecnológica, os curativos passivos convencionais detinham 44,24% de participação em 2025; as plataformas integradas com sensores inteligentes crescerão a uma CAGR de 9,35% até 2031.
- Por faixa etária do paciente, adultos (18–64 anos) representaram 53,37% de participação em 2025; o grupo geriátrico (65+) avançará a uma CAGR de 8,03% durante 2026-2031.
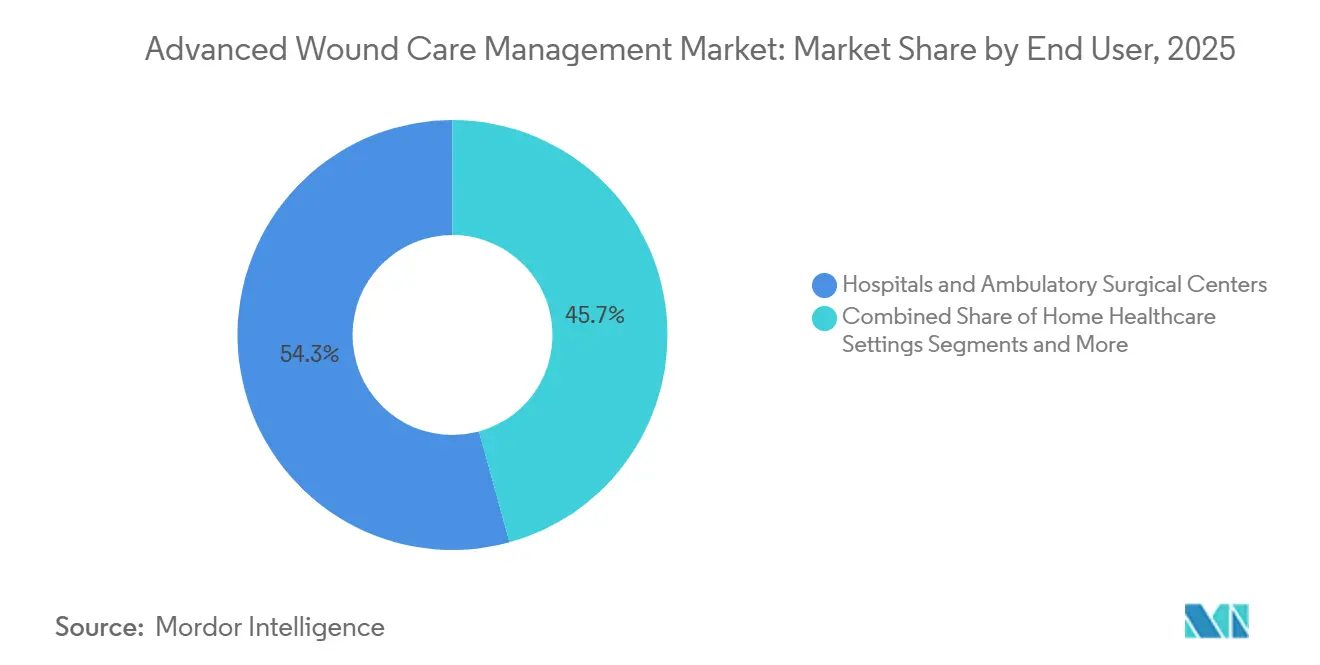
- Por usuário final, hospitais e centros cirúrgicos ambulatoriais capturaram 54,28% de participação em 2025; a assistência domiciliar está projetada para uma CAGR de 10,54% até 2031.
- Por canal de distribuição, a aquisição direta hospitalar representou 61,57% da receita em 2025; o comércio eletrônico expandirá a uma CAGR de 10,68% até 2031.
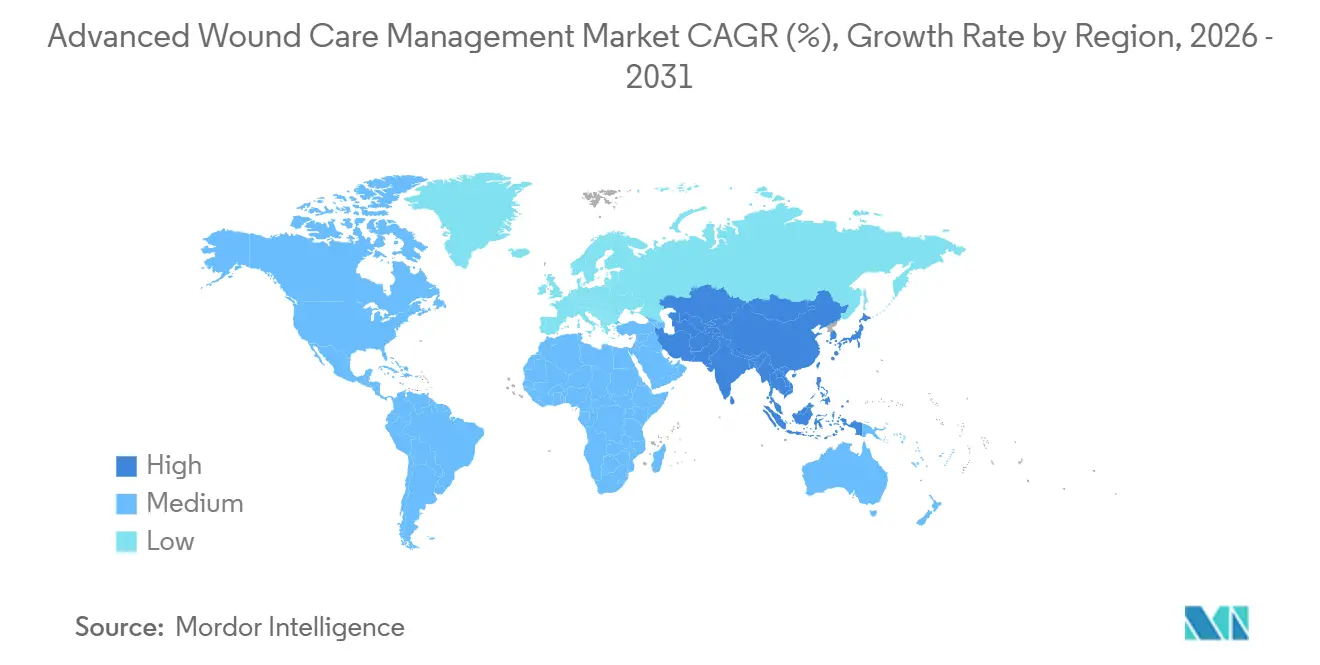
- Por geografia, a América do Norte gerou 36,41% da receita global em 2025; a Ásia-Pacífico está projetada para registrar uma CAGR de 8,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Feridas crônicas associadas ao diabetes e ao envelhecimento | +1.8% | Global, mais elevado na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Curativos antimicrobianos e de retenção de umidade de próxima geração | +1.2% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Reembolso ampliado e assistência domiciliar | +1.4% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Curativos com sensores inteligentes para telemonitoramento | +0.9% | América do Norte, Europa Ocidental, programas piloto no CCG | Longo prazo (≥ 4 anos) |
| Substitutos cutâneos biológicos e de células-tronco | +0.7% | América do Norte, Europa, abertura de caminhos na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Materiais sustentáveis de origem biológica | +0.3% | Europa, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Feridas Crônicas Associadas ao Diabetes e ao Envelhecimento da População
O diabetes continua a crescer e os adultos mais velhos representam uma parcela cada vez maior da população, criando um fluxo constante de pacientes com úlceras de difícil cicatrização. Nos Estados Unidos e na Europa Ocidental, as penalidades por readmissão tornaram a prevenção de feridas crônicas uma prioridade financeira para os hospitais. A Medtronic registrou crescimento de dígito único elevado no gerenciamento de feridas durante o ano fiscal de 2024, após o aumento dos volumes de procedimentos entre pacientes idosos.[1]Ryan Weispfenning, "Medtronic Reports Full Year and Fourth Quarter Fiscal 2024 Financial Results," Medtronic, filecache.investorroom.com Os sistemas de saúde passaram a encarar curativos avançados para feridas, enxertos biológicos e dispositivos de pressão negativa como ferramentas para reduzir complicações onerosas. À medida que amputações e internações prolongadas elevam os gastos dos pagadores, a demanda por soluções abrangentes para feridas se intensifica. Os investimentos em centros ambulatoriais multidisciplinares reforçam ainda mais a adoção consistente de protocolos.
Adoção Rápida de Curativos Antimicrobianos e de Retenção de Umidade de Próxima Geração
Os hospitais estão padronizando curativos de prata, polihexanida, mel e iodo para conter infecções de sítio cirúrgico. A mudança de procedimentos se intensificou após as medidas de controle de infecção da era pandêmica destacarem o valor das barreiras antimicrobianas. A Smith & Nephew publicou dados de 2024 mostrando que sua plataforma de pressão negativa de uso único PICO reduziu as taxas de infecção, e a adoção do curativo de espuma ALLEVYN LIFE em pacotes de prevenção se seguiu. Espumas de retenção de umidade e hidrocoloides reduzem as trocas de curativos, liberando o tempo de enfermagem e melhorando o conforto do paciente. À medida que os comitês de formulário avaliam o custo total do episódio em vez do preço unitário, os fornecedores com dossiês clínicos que demonstram redução de readmissão ganham status preferencial. Os programas de suporte ao fornecedor que treinam a equipe em atualizações de protocolo também aceleram a adoção.
Reembolso Ampliado e Utilização da Assistência Domiciliar
Os pagadores nos Estados Unidos e na Europa aprovaram tabelas de honorários para dispositivos portáteis de pressão negativa e curativos avançados utilizados fora dos hospitais. A assistência domiciliar emerge, portanto, como o canal de usuário final de crescimento mais rápido, com o crescimento reforçado pela preferência dos pacientes pela recuperação em casa. O Instituto Nacional de Saúde e Excelência em Cuidados do Reino Unido possui um pipeline ativo de orientações que molda o reembolso local e frequentemente informa seus congêneres europeus.[2]Instituto Nacional de Saúde e Excelência em Cuidados, "Gestão de Feridas | Tópico | NICE," Instituto Nacional de Saúde e Excelência em Cuidados, nice.org.uk O Executivo de Serviços de Saúde da Irlanda vincula a inclusão em lista a evidências revisadas por pares e benchmarks de preços, garantindo que apenas produtos com valor demonstrável entrem nos esquemas públicos.[3]kburns, "Critérios para Produtos de Incontinência Urinária," Executivo de Serviços de Saúde, hse.ie Bombas portáteis projetadas para uso por paciente único simplificam a supervisão clínica, permitindo que enfermeiros visitantes gerenciem feridas complexas sem readmissão hospitalar. Os fabricantes que constroem combinações de dispositivo-curativo acompanhadas de suporte por telessaúde ganham tração competitiva.
Curativos Integrados com Sensores Inteligentes Habilitando o Telemonitoramento de Feridas
Curativos incorporados com sensores de pH, temperatura e oxigênio transmitem dados para prontuários eletrônicos de saúde, permitindo que os clínicos identifiquem precocemente a deterioração. Os hospitais que investem em plataformas de monitoramento remoto adotam esses curativos para encurtar as internações e reduzir as visitas de emergência. O sistema LEAF da Smith & Nephew, lançado em 2024, adicionou análises de movimentação do paciente ao seu portfólio existente e contribuiu para um crescimento de 20,6% na receita de dispositivos naquele ano. As vias regulatórias estão evoluindo, mas os pagadores já reembolsam códigos de monitoramento remoto de pacientes, tornando o caso de negócio claro. A adoção se concentra na América do Norte e na Europa Ocidental, enquanto programas piloto nos mercados do Conselho de Cooperação do Golfo abordam o crescente ônus do diabetes. A integração com análises preditivas incorpora a prevenção nas vias de cuidado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo por paciente e reembolso fragmentado | -0.8% | América Latina, Oriente Médio e África, Sudeste Asiático | Médio prazo (2-4 anos) |
| Escassez de especialistas certificados em cuidados com feridas | -0.6% | Global, mais aguda em mercados rurais e emergentes | Longo prazo (≥ 4 anos) |
| Risco na cadeia de suprimentos para insumos de alginato e espuma | -0.4% | Global, exposição onde as colheitas de algas marinhas dominam as cadeias de abastecimento | Médio prazo (2-4 anos) |
| Ambiguidade regulatória para curativos nano e bioengenheirados | -0.3% | Global, com diferentes classificações da FDA e da EMA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo por Paciente e Reembolso Fragmentado em Economias Emergentes
As terapias avançadas para feridas frequentemente custam mais de USD 500 por ciclo de tratamento, um valor que supera a renda mensal média em muitos países emergentes. Os gastos do próprio bolso dominam esses mercados, e os formulários públicos tendem a excluir dispositivos e biológicos premium. Os fabricantes precisam navegar por processos de aprovação em nível de província ou emirado, cada um com formatos de submissão distintos, prolongando o tempo de entrada no mercado. Os hospitais privados que atendem pacientes urbanos abastados adotam os produtos mais recentes, mas o volume permanece limitado. Como resultado, gaze convencional e espumas de baixo preço persistem nos sistemas públicos, moderando o potencial de crescimento geral.
Escassez Global de Especialistas Certificados em Cuidados com Feridas
O mercado de gestão avançada de cuidados com feridas depende de enfermeiros e médicos capazes de realizar desbridamento, aplicar bombas de pressão negativa e interpretar dados de sensores. Muitos países relatam taxas de vagas que deixam clínicos gerais gerenciando feridas complexas sem treinamento especializado. Os programas de certificação levam de quatro a seis anos para escalar, portanto, é improvável que a oferta atenda à demanda antes da próxima década. Para compensar, os fornecedores projetam dispositivos com interfaces simplificadas e oferecem módulos de treinamento online, mas os hospitais ainda hesitam em investir em tecnologias que exigem expertise que não possuem. A lacuna na força de trabalho, portanto, mantém a adoção abaixo do potencial, especialmente em ambientes rurais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Dispositivos Ganham Impulso Dentro de um Portfólio Liderado por CurativosDispositivos e acessórios, principalmente bombas de pressão negativa, registrarão uma CAGR de 9,46%, a mais rápida na hierarquia de segmentos. Os curativos avançados mantêm a dominância de volume com uma participação de 61,46%, garantindo que permaneçam a espinha dorsal econômica do mercado de gestão avançada de cuidados com feridas. As evidências que vinculam a terapia de pressão negativa portátil à redução de infecções fortaleceram o suporte dos pagadores, e o lançamento do RENASYS EDGE da Smith & Nephew ilustrou como a engenharia amigável ao usuário acelera a adoção. Enxertos e matrizes ocupam indicações de nicho, notadamente queimaduras de terceiro grau e úlceras diabéticas, onde os autoenxertos são inadequados. Os agentes tópicos complementam esses produtos, especialmente em protocolos de desbridamento enzimático que precedem a terapia de pressão negativa.
Embora a sensibilidade ao preço restrinja os biológicos em instalações públicas, o reembolso direcionado em centros especializados fomenta uma demanda constante. Os dispositivos desfrutam de alinhamento com pagamentos agrupados porque os hospitais podem compensar o custo de aquisição por meio de menor tempo de internação. Consequentemente, os fornecedores com soluções integradas de dispositivo-curativo capturam sinergias de venda cruzada. Os concorrentes que não possuem ofertas de equipamentos de capital correm o risco de marginalização à medida que os comitês de aquisição consolidam as listas de fornecedores em torno de parceiros com portfólio completo.


Por Tipo de Ferida:
Casos Complexos Impulsionam Crescimento Acima da MédiaQueimaduras e outras feridas complexas crescerão a uma CAGR de 10,34%, bem à frente das feridas cirúrgicas e traumáticas, que atualmente detêm uma fatia de 33,66% dos gastos. O aumento da atividade industrial e do tráfego urbano em países em desenvolvimento eleva a incidência de traumas graves, ampliando o universo endereçável para enxertos avançados. As matrizes de pele de peixe Kerecis demonstraram superioridade sobre o cuidado padrão em úlceras diabéticas graves do pé, validando alternativas biológicas aos enxertos tradicionais. Os sítios cirúrgicos permanecem uma base de receita estável, mas o crescimento se modera porque os curativos avançados já são padrão na maioria das salas de cirurgia. A prevenção de úlceras por pressão ganha foco regulatório, direcionando as instalações de cuidados de longa duração para o uso profilático de espumas.
Úlceras diabéticas do pé e úlceras venosas da perna geram receitas recorrentes porque exigem meses de tratamento. No entanto, os limites de reembolso restringem o mix de produtos a escolhas custo-efetivas em muitos sistemas de saúde. Os fabricantes que oferecem portfólios em camadas podem adequar a necessidade clínica às restrições dos pagadores, sustentando a participação em todas as classes de feridas. No geral, a heterogeneidade na etiologia das feridas exige soluções diferenciadas, e os fornecedores que articulam propostas de valor específicas por segmento capturam vantagens adicionais.
Por Plataforma Tecnológica:
Sensores e Bioativos Desafiam as Abordagens PassivasOs curativos com sensores inteligentes superarão todos os concorrentes a uma CAGR de 9,35%, à medida que os prestadores de saúde transferem o monitoramento para a comunidade. Espumas passivas e gaze ainda facilitam o cuidado básico de alto volume, representando 44,24% da receita de 2025, mas enfrentam compressão de margem pela concorrência de marcas próprias. Variantes de liberação de fármacos que entregam prata ou iodo atendem aos mandatos de controle de infecção sem uso tópico separado, melhorando a eficiência do fluxo de trabalho. Substratos bioengenheirados, incluindo matrizes dérmicas acelulares, encontram espaço em centros de queimados e clínicas diabéticas multidisciplinares.
Os sistemas de pressão negativa, tanto reutilizáveis quanto de uso único, permanecem centrais nos protocolos que visam feridas de alto exsudato. Dispositivos para paciente único, como o PICO, atendem às necessidades de cuidados domiciliares e se encaixam nas penalidades de readmissão agrupadas. A estimulação elétrica e por ultrassom continua como uma terapia de nicho em úlceras resistentes. A complexidade regulatória aumenta com a sofisticação do produto, portanto, as empresas devem manter pipelines de ensaios clínicos e vigilância pós-comercialização. O crescente abismo entre tecnologias de commodities e premium ressalta a importância da diferenciação impulsionada por pesquisa e desenvolvimento dentro do mercado de gestão avançada de cuidados com feridas.
Por Faixa Etária do Paciente:
Necessidades Geriátricas Impulsionam Vantagens FuturasAdultos entre 18 e 64 anos forneceram 53,37% da receita de 2025 graças ao peso demográfico puro e aos altos volumes cirúrgicos. O grupo geriátrico está preparado para uma CAGR de 8,03%, refletindo o aumento da expectativa de vida e o ônus das comorbidades. Úlceras por pressão e úlceras venosas da perna aparecem desproporcionalmente entre adultos mais velhos, necessitando de longos períodos de tratamento que favorecem curativos avançados com tempos de uso prolongados. As plataformas habilitadas por sensores permitem que os cuidadores detectem precocemente o comprometimento tecidual, alinhando-se com as métricas de qualidade vinculadas à prevenção de úlceras.
As feridas pediátricas compreendem um segmento pequeno, mas especializado, focado na remoção atraumática e na redução da força adesiva. A inovação permanece incremental porque os volumes são limitados, mas os hospitais valorizam designs amigáveis para crianças que reduzem a ansiedade. As mensagens de mercado agora enfatizam soluções adequadas à faixa etária, desde bombas de terapia de pressão negativa de baixo perfil para adolescentes até recortes de espuma que distribuem a pressão em idosos frágeis. Os players que segmentam seus portfólios por fase de vida podem adaptar o marketing e a educação clínica para máxima relevância.
Por Usuário Final:
A Assistência Domiciliar Emerge como Canal de Alta VelocidadeHospitais e centros ambulatoriais ainda lideram com 54,28%, mas as plataformas de terapia portáteis estão transferindo volumes significativos para o cuidado domiciliar. A assistência domiciliar expandirá a uma CAGR de 10,54%, impulsionada pelas políticas do Medicare que reembolsam bombas de pressão negativa utilizadas fora de ambientes institucionais. O sistema PICO da Smith & Nephew exemplifica a miniaturização de dispositivos e a facilidade de uso, ajudando os hospitais a reduzir os dias de internação enquanto mantêm a intensidade terapêutica. As instalações de cuidados de longa duração permanecem conscientes dos preços e dependem fortemente de curativos de espuma profiláticos, mas o financiamento vinculado à qualidade incentiva a adoção gradual de tecnologias de sensores.
Os hospitais enfrentam pagamentos mais rígidos por grupo de diagnóstico relacionado, pressionando-os a dar alta aos pacientes mais cedo. Consequentemente, os fabricantes criam linhas de produtos que se transferem perfeitamente da enfermaria para o domicílio, preservando a continuidade do cuidado. Os programas de educação para enfermeiros visitantes e cuidadores tornam-se diferenciais, apoiando a adesão e os resultados. O mercado de gestão avançada de cuidados com feridas, portanto, recompensa as empresas que dominam a coordenação entre diferentes ambientes de cuidado.
Por Canal de Distribuição:
O Comércio Digital Redefine o AcessoA aquisição direta hospitalar representa 61,57% do valor global, ancorada por organizações de compras em grupo que garantem descontos por grande volume. O comércio eletrônico, o menor canal atualmente, prosperará a uma CAGR de 10,68%, à medida que pacientes com feridas crônicas reencomendam suprimentos por meio de plataformas de assinatura integradas com portais de telessaúde. As empresas enfrentam conflito de canal porque as vendas online expõem os preços e corroem as margens dos distribuidores. Ainda assim, as lojas digitais ampliam o alcance para usuários rurais e permitem a captura de dados sobre padrões de consumo.
Farmácias de varejo e lojas de suprimentos médicos atendem ao tráfego de balcão e a pequenas clínicas, oferecendo disponibilidade imediata com margens moderadas. Dispositivos avançados que exigem prescrição permanecem vinculados a ambientes profissionais, mas espumas e alginatos de venda livre ocupam as prateleiras ao lado de itens de primeiros socorros. Estratégias omnicanal que combinam contratos institucionais com conveniência ao consumidor sustentam a vantagem competitiva. Os fornecedores que investem em logística e marketing digital garantem benefícios de pioneirismo antes que a próxima onda de penetração online varra o mercado de gestão avançada de cuidados com feridas.
Análise Geográfica
Mercado de Gestão Avançada de Cuidados com Feridas na América do Norte
A América do Norte contribuiu com 36,41% da receita de 2025, sustentada por ampla cobertura de seguros, alta densidade de clínicos especializados e extensa adoção de NPWT. Os modelos de pagamento agrupado recompensam intervenções que reduzem as readmissões, tornando os biológicos premium e os curativos conectados financeiramente atrativos. As vias regulatórias são bem definidas, permitindo introduções ágeis de produtos. Os hospitais utilizam centros integrados de cuidados com feridas para padronizar protocolos e monitorar resultados.
Mercado de Gestão Avançada de Cuidados com Feridas na Europa
A Europa apresenta crescimento mais lento, porém constante, à medida que os sistemas públicos de saúde negociam tetos de preços agressivos. O Instituto Nacional de Saúde e Excelência em Cuidados continua a publicar avaliações tecnológicas, e suas diretrizes orientam os formulários hospitalares em toda a região. O modelo de precificação vinculado a evidências da Irlanda restringe os gastos, mas garante o acesso dos pacientes a inovações validadas. O plasma frio e outras modalidades inovadoras aguardam evidências locais adicionais antes de uma inclusão generalizada, moderando a aceleração no curto prazo.
Mercado de Gestão Avançada de Cuidados com Feridas na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,04% até 2031, impulsionada pela prevalência urbana de diabetes superior a 14% na China e na Índia. A expansão de hospitais público-privados e a harmonização regulatória reduzem os prazos de aprovação de dispositivos. O Japão e a Coreia do Sul adotam soluções de alto padrão em meio ao envelhecimento populacional, embora os tetos de reembolso limitem o aumento de volume. Os fabricantes multinacionais estabelecem parcerias com distribuidores locais para navegar pelos mecanismos de controle de preços e pelos ciclos regionais de licitação. Apesar da heterogeneidade, a escala das necessidades não atendidas posiciona a Ásia-Pacífico como o principal motor de expansão no mercado de gestão avançada de cuidados com feridas.
Mercado de Gestão Avançada de Cuidados com Feridas no MEA
O Oriente Médio e a África avançam a partir de uma base baixa. As altas taxas de diabetes nos estados do Conselho de Cooperação do Golfo sustentam a demanda, mas os pagamentos diretos ainda limitam a adoção de biológicos de alto custo. A África do Sul ancora o impulso da África Subsaariana com a crescente penetração de seguros privados. As restrições na cadeia de suprimentos e as lacunas na força de trabalho moderam o progresso regional mais amplo.
Mercado de Gestão Avançada de Cuidados com Feridas na América do Sul
A América do Sul é liderada pelo Brasil e pela Argentina, onde os hospitais privados valorizam terapias premium para queimaduras e feridas cirúrgicas. A volatilidade cambial e os ciclos econômicos influenciam o poder de compra, mas investimentos direcionados em centros terciários sustentam um modesto pipeline de pedidos de dispositivos. A adoção mais ampla aguarda maior alinhamento de reembolso e infraestrutura de capacitação de clínicos.

Panorama regulatório
A regulamentação para cuidados avançados com feridas abrange dispositivos médicos (curativos, sistemas TPN e dispositivos de estimulação), bem como produtos de fronteira baseados em substâncias. Como os produtos incluem alegações antimicrobianas ou bioengenheiradas, os requisitos de classificação e evidência estão se tornando mais rígidos. Nos Estados Unidos, a supervisão da FDA sob as regras de dispositivos (incluindo classificações relacionadas a feridas sob o 21 CFR Part 878) está sendo remodelada pela regra proposta de novembro de 2023 para reclassificar determinados curativos e soluções antimicrobianas para feridas em classes de dispositivos de maior risco, criando incerteza de planejamento para os portfólios antimicrobianos até que uma decisão final seja publicada.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua a impulsionar as expectativas de evidência clínica e as obrigações pós-comercialização. A Comissão Europeia avançou com propostas de simplificação, como a COM(2025)1023 (dezembro de 2025), para reduzir a carga administrativa em áreas como rotulagem e instruções de uso para determinadas configurações de dispositivos. As normas também estão evoluindo em relação às alegações de desempenho: o CEN emitiu a EN 17854:2024 para métodos de teste de curativos antimicrobianos para feridas, enquanto a EN 13726 foi atualizada (incluindo a SIST EN 13726:2024) para a avaliação laboratorial de atributos de desempenho dos curativos, como absorção e transmissão de vapor de umidade. Essas atualizações influenciam os dossiês de verificação usados em licitações e revisões de organismos notificados.
Análise da cadeia de valor
A cadeia de valor vai desde as matérias-primas (espumas, hidrocoloides, alginatos, silicones, antimicrobianos e insumos biológicos), passando pela conversão, revestimento ou impregnação, embalagem estéril e validação, até os canais institucionais dominados pela aquisição direta em hospitais e pela contratação em grupo ou por meio de contratos-quadro. Ao mesmo tempo, o atendimento especializado e online está crescendo para a reposição de produtos para feridas crônicas. A capacidade de esterilização e o acesso a métodos de teste validados continuam sendo restrições centrais à medida que os portfólios migram para produtos antimicrobianos e habilitados por sensores de maior desempenho, elevando o padrão exigido para sistemas de qualidade, rastreabilidade e vigilância pós-comercialização.
Fabricantes e distribuidores estão reforçando a resiliência por meio de capacidade regional e logística redundante. Em junho de 2026, a Molnlycke Health Care anunciou um investimento de 40 milhões de euros em Mikkeli (Finlândia) e Oldham (Reino Unido) para aumentar a produção de cuidados com feridas em cerca de 100 milhões de unidades anuais e dobrar a capacidade de esterilização. Espera-se que isso reduza os prazos de entrega e sustente a demanda de licitações em grande escala. O risco de distribuição também permanece visível: um incêndio em 11 de junho de 2026 nas operações de distribuição da Medline Industries em Tracy, Califórnia, exigiu o redirecionamento do atendimento por meio de redes de contingência, destacando por que os fornecedores dependem de centros sobrepostos e de múltiplas vias de atendimento. Distribuidores e plataformas de nicho continuam consolidando o sourcing multimarcas e o suporte ao reembolso para clínicas e prestadores de cuidados domiciliares.
Cenário Competitivo
Os cinco principais fornecedores incluem Smith & Nephew, Mölnlycke, ConvaTec, Coloplast e Solventum, conferindo ao setor um perfil de concentração moderada. A amplitude do portfólio abrangendo curativos, dispositivos e biológicos garante o status de fornecedor preferencial em licitações agrupadas. A aquisição pela Mölnlycke de um especialista em limpeza de feridas em março de 2025 fortaleceu a integração vertical, adicionando capacidade de pré-tratamento à sua linha de curativos. A Smith & Nephew alavanca as plataformas RENASYS e PICO, além da análise LEAF, para fechar contratos hospitalares de vários anos, e o crescimento de dois dígitos em dispositivos em 2024 demonstrou a eficácia da estratégia.
Inovadores de nicho atacam espaços em branco em curativos com sensores e matrizes de pele de peixe. O acordo da Coloplast para adquirir a Kerecis ampliou sua presença em biológicos para 130 países adicionais e diversificou a receita além dos cuidados de continência. As capacidades digitais estão emergindo como fator decisivo; os fornecedores que integram software de imagem e painéis de monitoramento remoto melhoram a fidelização sob compras baseadas em valor. Os segmentos de espuma e gaze de commodities enfrentam a invasão de marcas próprias que comprime as margens, levando as marcas estabelecidas a enfatizar linhas premium respaldadas por evidências.
A distribuição omnicanal agora influencia as negociações de preços. O comércio eletrônico expõe os preços padrão e corrói a alavancagem dos distribuidores, enquanto os sistemas hospitalares exigem pacotes de serviços, incluindo treinamento de pessoal e otimização de estoque. As empresas capazes de orquestrar pontos de contato institucionais, de varejo e online ganham flexibilidade estratégica. À medida que a regulamentação avança e os modelos de pagadores evoluem, a diferenciação competitiva dependerá cada vez mais de resultados comprovados por dados e engajamento digital, em vez de mero número de produtos dentro do mercado de gestão avançada de cuidados com feridas.
Líderes do Setor de Gestão Avançada de Cuidados com Feridas
-
Smith & Nephew
-
ConvaTec Group PLC
-
Coloplast A/S
-
Mölnlycke Health Care AB
-
Solventum
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão Avançada de Cuidados com Feridas
- Advanced Medical Solutions Group
- Advancis Medical
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- Derma Sciences (Integra)
- DeRoyal Industries
- Genewel Co., Ltd.
- Hollister
- Integra LifeSciences Corp.
- Lohmann & Rauscher GmbH
- Medline Industries
- Medtronic
- MiMedx Group Inc.
- Molnlycke Health Care
- Organogenesis
- Hartmann Group
- Smiths Group
- Solventum
- Urgo Medical

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando onde evidências, fluxos de trabalho digitais e fabricação escalável se cruzam, especialmente em trajetórias de cuidados domiciliares e ecossistemas premium de espuma e TPN que reduzem a carga das trocas de curativo e sustentam modelos de alta hospitalar direta para casa. A modernização regulatória também oferece um catalisador operacional: o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor em 2 de fevereiro de 2026, alinhando as expectativas de qualidade mais de perto às práticas modernas de SGQ e aumentando o prêmio para fornecedores com controles de design maduros, tratamento de reclamações e rastreabilidade para portfólios conectados e antimicrobianos.
A expansão de capacidade e expectativas mais estruturadas de evidência clínica estão criando espaço em branco para fornecedores capazes de combinar escala de fabricação com alegações clínicas diferenciadas. Investimentos recentes reforçam esse foco, incluindo a expansão de fabricação e esterilização de 40 milhões de euros da Molnlycke Health Care em junho de 2026 e o investimento de 24 milhões de libras esterlinas da Convatec em julho de 2026 para expandir sua unidade de cuidados com feridas em Rhymney, no País de Gales do Sul (incluindo uma nova linha de produção de Hydrofiber), voltado a garantir o suprimento de curativos avançados de alto volume. No lado das evidências, a atividade atualizada de diretrizes preliminares da FDA em julho de 2026 sobre o desenvolvimento de produtos para feridas crônicas, além de propostas que enfatizam a avaliação digital de feridas e a documentação fotográfica padronizada, apontam para um caminho mais claro para curativos inteligentes e protocolos habilitados para monitoramento. Isso favorece fornecedores capazes de transformar a captura de dados do mundo real em endpoints prontos para submissão e em narrativas de resultados voltadas para pagadores.
Recent Industry Developments in Mercado de Gestão Avançada de Cuidados com Feridas
- Maio de 2026: A Smith+Nephew lançou o sistema de terapia por pressão negativa para feridas RENASYS EDGE na EWMA 2026, ampliando sua oferta portátil de TPN ao lado de suas plataformas já estabelecidas. O lançamento visa uma configuração simplificada e continuidade da terapia entre ambientes hospitalares e domiciliares, apoiando trajetórias de cuidados agrupados em que os compradores preferem soluções integradas de dispositivo e curativo.
- Maio de 2025: A Convatec obteve aprovações regulatórias para o ConvaNiox, uma tecnologia de curativo multimodal geradora de óxido nítrico com propriedades antimicrobianas e antibiofilme, em mercados-chave. A aprovação permite acesso mais amplo a curativos antimicrobianos avançados e fortalece a posição competitiva da Convatec nos portfólios de cuidados com feridas.
- Janeiro de 2024: A Coloplast lançou o Biatain Silicone Fit nos Estados Unidos para prevenção de lesões por pressão e manejo de feridas, aproveitando sua Tecnologia 3DFit. O lançamento fortaleceu o posicionamento da Coloplast em espumas profiláticas e de manejo, à medida que hospitais e instituições de cuidados de longa duração padronizam pacotes de prevenção para reduzir complicações evitáveis.


Mercado de Gestão Avançada de Cuidados com Feridas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita global gerada por produtos de cuidados avançados com feridas e sistemas de terapia utilizados para o manejo de feridas agudas e crônicas complexas em ambientes clínicos e domiciliares, onde os produtos são selecionados pelo suporte à cicatrização, controle de infecções e manejo do exsudato.
Exclusões do escopo: Consumíveis básicos de primeiros socorros, como gaze seca, fitas adesivas e algodão, não são contabilizados neste mercado.
Visão Geral da Segmentação
-
Por Produto
- Curativos Avançados
- Dispositivos e Acessórios (ex.: Terapia de Pressão Negativa para Feridas)
- Enxertos e Matrizes
- Agentes Tópicos
-
Por Tipo de Ferida
- Feridas Cirúrgicas e Traumáticas
- Úlceras Diabéticas do Pé
- Úlceras por Pressão
- Úlceras Venosas da Perna
- Queimaduras e Outras Feridas Complexas
-
Por Plataforma Tecnológica
- Curativos Passivos Convencionais
- Curativos Antimicrobianos/de Liberação de Fármacos
- Curativos com Sensores Inteligentes Integrados
- Substitutos Cutâneos Bioengenheirados
- Sistemas de Terapia de Pressão Negativa para Feridas
- Dispositivos de Estimulação Elétrica e por Ultrassom
- Outros
-
Por Faixa Etária do Paciente
- Pediátrico (0–17 anos)
- Adulto (18–64 anos)
- Geriátrico (65 anos ou mais)
-
Por Usuário Final
- Hospitais e Centros Cirúrgicos Ambulatoriais
- Ambientes de Assistência Domiciliar
- Instalações de Cuidados de Longa Duração e Reabilitação
-
Por Canal de Distribuição
- Aquisição Direta Hospitalar
- Lojas de Varejo e Especializadas
- Comércio Eletrônico
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e para manter as premissas vinculadas a sinais observáveis do setor de saúde. Fontes públicas como a Organização Mundial da Saúde, os bancos de dados de dispositivos da FDA dos Estados Unidos, os Centros de Serviços Medicare e Medicaid, as estatísticas de saúde da OCDE e as publicações dos ministérios nacionais de saúde foram revisadas para compreender indicadores de prevalência de feridas, volumes de procedimentos e mudanças nos ambientes de atendimento.
Também foram consultados relatórios anuais, apresentações para investidores, catálogos de produtos e comunicados à imprensa para mapear o escopo dos produtos, os canais de distribuição e a direção de preços para os principais tipos de terapia. Além disso, assinaturas pagas que agregam dados financeiros de empresas, notícias e atividade de patentes foram utilizadas para agilizar verificações cruzadas sobre lançamentos de produtos e mudanças no mix de portfólio. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, clínicos e equipes de compras que lidam regularmente com a aquisição e utilização de cuidados avançados com feridas. Por se tratar de um mercado global, garantimos cobertura em sistemas de saúde maduros e em desenvolvimento, de modo que as premissas de adoção — por exemplo, o uso de terapia por pressão negativa para feridas e a substituição de curativos avançados — pudessem ser verificadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 14% | APAC: 46% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Participantes menores: 15% | Gestores: 55% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os sinais de incidência de feridas e os volumes de procedimentos são traduzidos em um conjunto de demanda tratável, que é então vinculado ao mix de produtos e à utilização típica de terapia por ambiente de atendimento. Os totais são corroborados por verificações seletivas de baixo para cima, como o preço amostrado por unidade multiplicado pelos volumes estimados para as principais categorias de curativos, além de verificações de canal sobre o volume de distribuição, de modo que o número final permaneça realista.
Os insumos utilizados no modelo incluem indicadores de carga de feridas crônicas, como tendências de diabetes e envelhecimento populacional, volumes cirúrgicos hospitalares e ambulatoriais, taxas de adoção de terapia por pressão negativa para feridas e outras modalidades avançadas, mudança no mix entre curativos padrão e avançados, e movimentação do preço médio de venda por principais grupos de produtos. Onde a visibilidade de baixo para cima era limitada em países menores, as lacunas foram preenchidas com taxas de utilização de mercados comparáveis e, em seguida, ajustadas com base no feedback das entrevistas.
Para as previsões, a análise de cenários é aplicada em torno de um caso base que reflete a adoção clínica esperada, a direção do reembolso e o comportamento de compra hospitalar, seguida de verificações de consistência em relação à tendência implícita de gasto por paciente. As premissas são mantidas simples o suficiente para serem replicadas, e cada variável principal é atualizada quando um sinal externo claro se altera.
Ciclo de Validação e Atualização de Dados
Os resultados são validados comparando o consumo implícito por ferida tratada, os padrões de compra por hospital e a direção do crescimento regional com indicadores independentes de atividade de saúde. Quando o modelo indica saltos acentuados, verificamos novamente os fatores determinantes e revisamos países atípicos ou linhas de produtos específicas antes da aprovação final.
Realizamos revisões internas em múltiplas etapas, nas quais premissas, cálculos e transições ano a ano são verificados quanto à consistência lógica e matemática. Os relatórios são atualizados anualmente, e revisões intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças no reembolso, lançamentos importantes de produtos ou interrupções no fornecimento. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível naquele momento.
Dimensionamento do Mercado Global de Gestão Avançada de Cuidados com Feridas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para cuidados avançados com feridas podem variar mesmo quando parecem semelhantes, principalmente porque o escopo de produtos incluídos e o ponto de vendas contabilizado não são os mesmos. As diferenças também decorrem da forma como as empresas tratam os dispositivos de terapia em relação aos curativos consumíveis, e se o ano base é atualizado com precificação recente e mudanças de canal.
A principal lacuna está em saber se materiais básicos de primeiros socorros e consumíveis de feridas com definição ampla são incorporados ao total, ao passo que a Mordor Intelligence contabiliza apenas curativos avançados, substitutos bioengenheirados, géis de fatores de crescimento e dispositivos de terapia, rastreando o valor por meio de sinais de preço na saída de fábrica, licitações e faturas de distribuidores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,82 bilhões de USD (2025) | |
| Publicador do Setor A | 10,65 bilhões de USD (2024) | Utiliza um ano base mais antigo e uma abordagem de segmentação mais ampla que pode alterar as premissas de mix de produtos, o que tende a reduzir os totais caso a adoção de dispositivos de terapia e a precificação recente não estejam totalmente refletidas. |
| Consultoria Global B | 13,02 bilhões de USD (2026) | Parte de um ano mais recente e pode aplicar premissas diferentes de adoção para dispositivos de terapia de feridas e cuidados ativos, o que pode deslocar o total de 2026 dependendo de como a intensidade de utilização é modelada nos diferentes ambientes de atendimento. |
Entre os três valores, a maior parte da variação é explicada pela seleção do ano e pelo que é considerado cuidado verdadeiramente avançado em comparação com suprimentos básicos adjacentes, seguido pela velocidade com que a adoção de dispositivos e a precificação são atualizadas. Ao manter os insumos vinculados a sinais observáveis de demanda e, em seguida, testá-los com feedback de canal e clínico, a estimativa resultante permanece transparente e replicável para fins de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de gestão avançada de cuidados com feridas?
O mercado está em USD 13,44 bilhões em 2026 e prevê-se que atinja USD 18,22 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Dispositivos e acessórios, particularmente sistemas de pressão negativa, devem crescer a uma CAGR de 9,46% até 2031.
Por que a assistência domiciliar é importante no gerenciamento de feridas?
Os incentivos de reembolso e as tecnologias portáteis permitem que a terapia complexa de feridas continue em casa, impulsionando uma CAGR de 10,54% para o segmento.
Qual região apresenta as perspectivas de crescimento mais fortes?
A Ásia-Pacífico lidera com uma CAGR esperada de 8,04%, graças à alta prevalência de diabetes e à expansão da infraestrutura de saúde.
Como os curativos inteligentes estão mudando a prestação de cuidados?
Os curativos integrados com sensores transmitem dados em tempo real que ajudam os clínicos a intervir precocemente, reduzindo as readmissões e apoiando os programas de telemonitoramento.
Página atualizada pela última vez em:



