
Tamanho e Participação do Mercado de Resseguros

Análise do Mercado de Resseguros por Mordor Intelligence
O tamanho do mercado de resseguros tem projeção de expansão de 508 bilhões de USD em 2026 e 540,3 bilhões de USD em 2027 para 717,9 bilhões de USD até 2032, registrando uma CAGR de 5,85% entre 2027 e 2032.
A concentração de exposição a catástrofes nos Estados Unidos e os passivos sensíveis à solvência na Coreia do Sul conferem às seguradoras razões distintas para transferir riscos. Os provedores respondem por meio de subscrição seletiva a preços que consideram adequados, equilibrando a demanda das cedentes por proteção com seus próprios requisitos de retorno. O conflito EUA-Israel com o Irã, iniciado no Oriente Médio em fevereiro de 2026, tornou mais difícil a montagem de coberturas de violência política. As oportunidades de crescimento favorecem, portanto, as resseguradoras capazes de lidar com exposições a catástrofes e resgates em massa, enquanto as cedentes que buscam proteção contra violência política enfrentam acesso mais restrito a coberturas adequadas.
Principais Conclusões do Relatório
- Por tipo de resseguro, o resseguro de tratado detinha 75,8% da participação do mercado de resseguros em 2026, enquanto o resseguro facultativo é o segmento de crescimento mais rápido, com uma CAGR projetada de 7,65% entre 2027 e 2032.
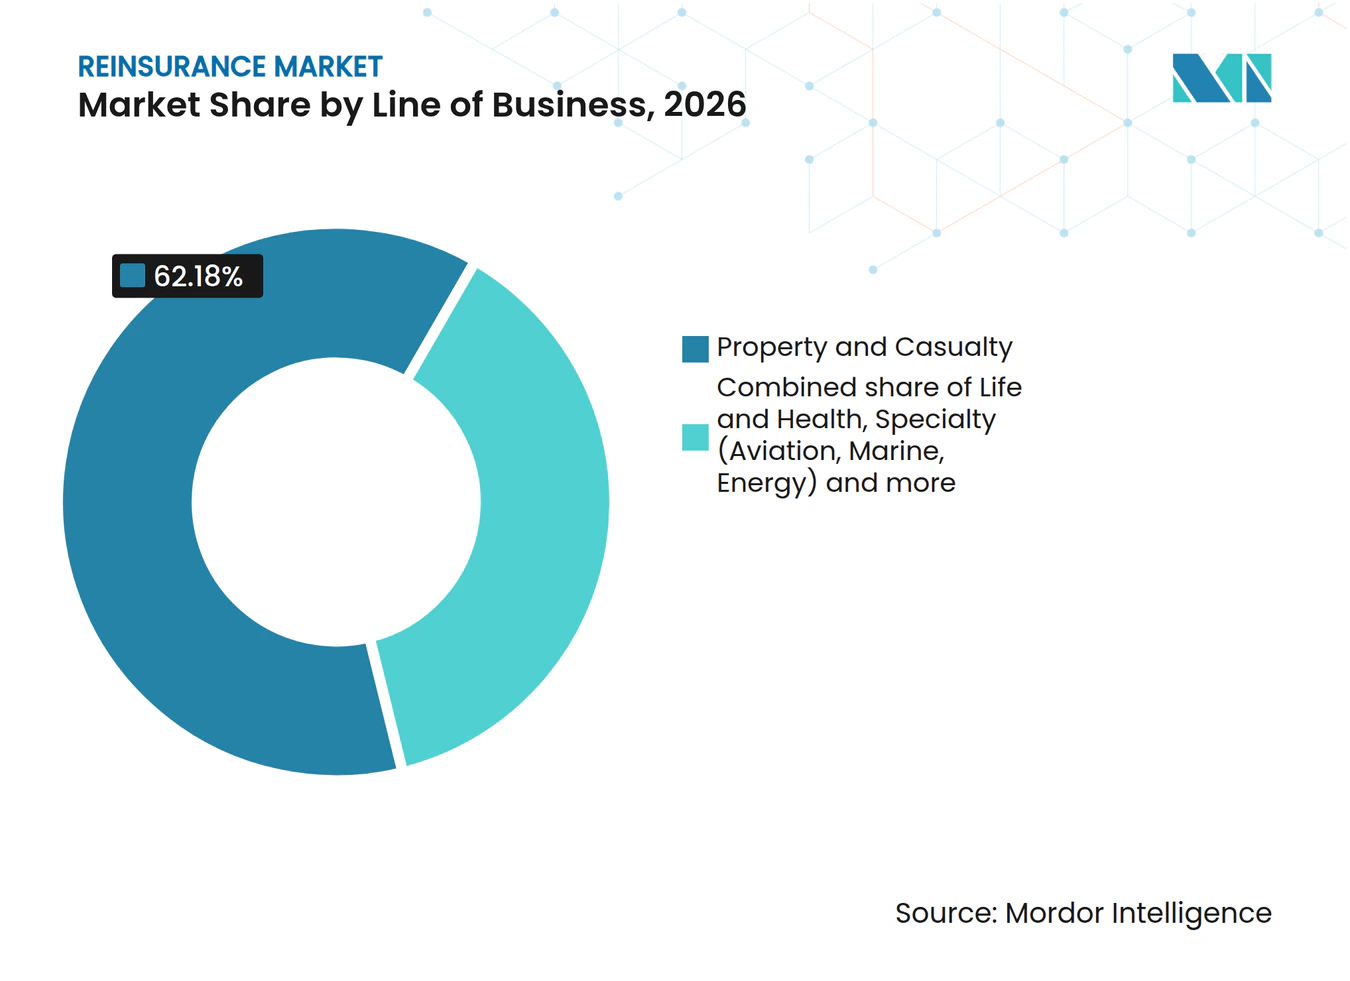
- Entre as linhas de negócio, propriedade e responsabilidade civil respondeu por 62,18% do tamanho do mercado de resseguros em 2026, e o segmento especializado (aviação, marítimo, energia) tem projeção de crescimento mais rápido, com uma CAGR de 10,7% entre 2027 e 2032.
- A atividade por canal de distribuição foi liderada pelas colocações mediadas por corretores, com 83,19% dos prêmios em 2026, enquanto a subscrição direta tem projeção de crescimento mais rápido, com uma CAGR de 8,2% entre 2027 e 2032.
- Na captação de capital, as resseguradoras tradicionais classificadas responderam por 79,88% dos prêmios em 2026, e o capital alternativo (ILS, sidecars) tem projeção de crescimento mais rápido, com uma CAGR de 13,4% entre 2027 e 2032.
- Geograficamente, a Europa liderou com 31,23% dos prêmios em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com uma CAGR de 6,85% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da penetração de seguros em economias emergentes | +1.8% | República da Índia | Médio prazo (2 a 4 anos) |
| O aumento das perdas por catástrofes naturais relacionadas ao clima eleva a demanda | +2.25% | Estados Unidos e Atlântico Norte | Curto prazo (≤ 2 anos) |
| Apertados buffers de capital das seguradoras primárias após a IFRS 17 | +1.5% | República da Coreia | Curto prazo (≤ 2 anos) |
| A precificação ainda favorável do ciclo de mercado rígido sustenta os retornos das resseguradoras | +1.2% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Inovação em resseguros paramétricos e cibernéticos (sub-reportada) | +0.55% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Plataformas de finanças incorporadas cedendo pools de micro-riscos (sub-reportada) | +0.35% | Os Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da penetração de seguros em economias emergentes
Uma distribuição mais ampla pode sustentar a demanda por resseguros quando riscos recém-segurados entram em carteiras que as seguradoras cedem parcialmente. A rede de agentes, pessoas no ponto de venda e parceiros institucionais da Índia expandiu-se de aproximadamente 4,8 milhões no exercício fiscal 2020-21 para quase 8,3 milhões no exercício fiscal 2024-25. Separadamente, a Autoridade Regulatória e de Desenvolvimento de Seguros da Índia (IRDAI) registrou crescimento de 9,03% no número de apólices individuais de saúde das seguradoras gerais e de saúde indianas no exercício fiscal 2024-25, excluindo negócios de acidentes pessoais e viagens. Essas seguradoras colocaram resseguros dentro da Índia equivalentes a 17,79% de seus prêmios brutos subscritos no exercício fiscal 2024-25, nas linhas gerais e de saúde. Para as resseguradoras que atendem a essas cedentes, a oportunidade está em apoiar a expansão da carteira de saúde individual por meio de um canal de cessão doméstico estabelecido, criando demanda potencial por proteção de riscos de varejo.
O aumento das perdas por catástrofes naturais relacionadas ao clima eleva a demanda
A demanda por cobertura de catástrofes pode refletir a concentração de exposição de uma seguradora mesmo quando as perdas anuais globais recuam. O NatCatSERVICE da Munich Re registrou 108 bilhões de USD em perdas globais seguradas por desastres naturais em 2025, abaixo dos 147 bilhões de USD em 2024. A Munich Re avaliou que muitos eventos extremos em 2025, incluindo os incêndios florestais de Los Angeles, foram provavelmente influenciados pelas mudanças climáticas. A resposta da Mercury General aos incêndios florestais do sul da Califórnia em janeiro de 2025 incluiu a reavaliação do risco de catástrofes e o gerenciamento da concentração de exposição. A empresa aumentou seu limite de resseguro de catástrofes adquirido de 1,29 bilhão de USD no período anterior para 2,14 bilhões de USD para o período de julho de 2025 a junho de 2026. O limite adquirido maior torna a capacidade de proteção, juntamente com a precificação dos prêmios, uma consideração comercial relevante para uma seguradora primária que busca proteger seu balanço patrimonial contra exposição concentrada a catástrofes.
Apertados buffers de capital das seguradoras primárias após a IFRS 17
A pressão de capital pode tornar o resseguro uma ferramenta de balanço patrimonial, além de proteção contra sinistros de seguros. Em sua avaliação de 2025, a AM Best associou a pressão de solvência das seguradoras primárias sul-coreanas e a busca por soluções de capital à implementação do Padrão de Capital de Seguros Coreano (K-ICS) e às orientações sobre premissas da IFRS 17. A agência também relatou que a inclusão do risco de resgate no K-ICS estimulou a demanda sul-coreana por resseguros de resgate em massa. Essa cobertura é projetada para mitigar a pressão de capital decorrente de resgates em larga escala de apólices durante a volatilidade do mercado. Para uma seguradora de vida exposta a esse risco, o valor econômico de um contrato pode, portanto, depender tanto da pressão de capital transferida quanto de sua proteção contra sinistros. Isso cria um papel comercial para as resseguradoras capazes de lidar com uma exposição de solvência específica, em vez de oferecer cobertura adicional com pouca relevância para o capital.
A precificação ainda favorável do ciclo de mercado rígido sustenta os retornos das resseguradoras
Uma precificação adequada pode sustentar a disposição das resseguradoras de fornecer proteção sem outra rodada de aumentos de tarifas. Os grupos de resseguros na análise da Gallagher Re registraram em média um retorno sobre o patrimônio líquido de 18,3% em 2025, em comparação com 14,9% em 2024.[1] A Hannover Re descreveu os preços como adequados no geral em suas renovações de resseguros de catástrofes naturais de 1º de janeiro de 2026. Essa avaliação foi acompanhada de reduções de tarifas ajustadas ao risco de 10% a 20% em seus mercados internacionais e nos negócios de catástrofes nos Estados Unidos. Para as cedentes de catástrofes que renovam nesses territórios, tarifas ajustadas ao risco mais baixas poderiam tornar a proteção adicional acessível, mesmo que a Hannover Re tenha considerado os preços adequados no geral nessas renovações.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade geopolítica e macroeconômica | -0.8% | Oriente Médio e Norte da África | Curto prazo (≤ 2 anos) |
| Restrições de capital regulatório (Solvência II, RBC) | -0.55% | Mercado doméstico do Canadá | Médio prazo (2 a 4 anos) |
| Fadiga de risco-retorno dos investidores em ILS (sub-reportada) | -0.3% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Risco de modelos baseados em IA e obstáculos à privacidade de dados (sub-reportada) | -0.15% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade geopolítica e macroeconômica
O conflito EUA-Israel com o Irã no Oriente Médio, iniciado em fevereiro de 2026, intensificou a dificuldade de obter proteção contra violência política. Nas renovações de 1º de julho de 2026, os riscos de violência política e terrorismo no Oriente Médio com alta exposição enfrentaram pressão ascendente nas tarifas, redução dos limites de linha e pontos de fixação mais elevados. Riscos em localização única e limites menores obtiveram maior sucesso de colocação do que programas grandes e com múltiplas localizações. A AM Best relatou em outubro de 2026 que as resseguradoras internacionais haviam se tornado mais seletivas no Oriente Médio e Norte da África, complicando condições, precificação e cobertura. Os provedores internacionais permaneceram atraídos pela região, tornando a seleção de exposições o problema, e não a retirada total. As cedentes com ativos de alta exposição dispersos podem, consequentemente, reter mais risco quando os programas viáveis se tornam mais restritos, tornando a proteção ampla mais difícil de montar.
Restrições de capital regulatório (Solvência II, RBC)
O design da cobertura pode determinar se uma seguradora de vida obtém o benefício de capital buscado com o resseguro. A diretriz de capital de 2025 do Escritório do Superintendente de Instituições Financeiras (OSFI) aplica-se a períodos de reporte anuais com início em ou após 1º de janeiro de 2025. Sua provisão de perda retida aplica-se quando o arranjo de cosseguro de uma seguradora de vida canadense não cobre todas as perdas até o Nível Requisito. Esse nível compreende o Passivo de Melhor Estimativa do contrato cedido mais o requisito marginal de risco de seguro para o negócio cedido. Uma insuficiência exige que a cedente aumente o capital exigido ou a margem, ou reduza seu limite de Depósito Elegível reconhecido, limitando o benefício de capital dessa cessão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resseguro:
Escala de Carteira e Capacidade DirecionadaO resseguro de tratado respondeu por 75,8% do tamanho do mercado de resseguros em 2026, tornando-o o maior segmento. Cerca de dois terços dos negócios de tratado não-vida da Munich Re estavam sujeitos a renovação em 1º de janeiro de 2026, representando 14,8 bilhões de EUR (17,35 bilhões de USD) em volume de prêmios. Essas renovações concentraram-se na Europa, nos Estados Unidos e em negócios globais. Para as cedentes que renovam com a Munich Re, essa concentração comprime o tempo disponível para substituir uma participação de tratado não renovada antes do início da cobertura em janeiro.
O resseguro facultativo é o segmento de crescimento mais rápido, com uma CAGR projetada de 7,65% entre 2027 e 2032. A Aon relatou maior utilização por seguradoras da Ásia-Pacífico que buscam apoiar estratégias de crescimento e oferecer limites mais elevados ou condições melhoradas. Essas seguradoras também utilizaram proteção facultativa para entrar em novas áreas de negócios e geografias, incluindo riscos emergentes em centros de dados e energia verde. Para uma seguradora que avalia tais exposições, a oportunidade está em combinar maior ambição de subscrição com uma transferência específica de risco. As seguradoras que subscrevem riscos de centros de dados e energia verde podem adicionar limite em um único risco por meio de cobertura facultativa, sem renegociar um tratado inteiro.




Por Linha de Negócio:
Escala Não-Vida e Profundidade de Cobertura EspecializadaPropriedade e responsabilidade civil representou 62,18% da participação do mercado de resseguros em 2026, tornando-o o maior segmento. A Munich Reinsurance Company reportou 23,29 bilhões de EUR (26,32 bilhões de USD) em receita bruta de prêmios de resseguros de P&C em 2025, queda de 2,4% em relação a 2024. A empresa atribuiu o declínio principalmente a reduções de participação, descontinuação de negócios não lucrativos e desenvolvimentos adversos de taxas de câmbio. Sua substancial base de prêmios ilustra a escala dessa linha mesmo quando um provedor individual reduz compromissos selecionados. As cedentes afetadas por participações reduzidas ou linhas descontinuadas podem precisar de proteção substituta mesmo quando as taxas de câmbio explicam parte do declínio de prêmios reportado.
O segmento especializado (aviação, marítimo, energia) é o de crescimento mais rápido, com uma CAGR projetada de 10,7% entre 2027 e 2032. A Aon identificou perdas significativas de aviação em 2025 envolvendo American Airlines, Air India e UPS, juntamente com um momentum mais positivo nas taxas de renovação de seguros de companhias aéreas, particularmente para transportadoras norte-americanas. No entanto, a demanda dos clientes por resseguros de excesso de perdas em aviação foi amplamente estável nas renovações de janeiro de 2026. As resseguradoras capazes de empacotar coberturas em vários segmentos obtiveram melhores assinaturas, conferindo à amplitude da cobertura um papel comercial demonstrado. Para as resseguradoras de aviação, pacotes mais amplos podem melhorar as alocações mesmo quando a demanda por capacidade de excesso de perdas é amplamente estável.

Por Canal de Distribuição:
Alcance de Corretores e Relacionamentos DiretosAs colocações mediadas por corretores detiveram a maior posição de segmento, com 83,19% do total de prêmios em 2026. O segmento de Resseguros do Everest Group, Ltd. subscreveu 11,6 bilhões de USD por meio do mercado de resseguros de corretores em 2025, representando 90,2% dos prêmios brutos subscritos do segmento da empresa. Para a Everest, a decisão de um corretor de colocar negócios em outro lugar poderia deixar a capacidade oferecida sem uso, mesmo que o próprio apetite de subscrição da resseguradora permaneça inalterado.
A subscrição direta é o segmento de crescimento mais rápido, com uma CAGR projetada de 8,2% entre 2027 e 2032. O segmento de Resseguros do Everest Group subscreveu 1,3 bilhão de USD em prêmios brutos diretamente com empresas cedentes em 2025, ou 9,8% de seu prêmio de segmento. Esses prêmios mostram uma carteira direta estabelecida com empresas cedentes, conferindo à Everest uma base a partir da qual buscar negócios diretos adicionais.
Por Fonte de Capital:
Balanços Classificados e Capacidade de InvestidoresAs resseguradoras tradicionais classificadas foram o maior segmento, respondendo por 79,88% do total de prêmios em 2026. A Gallagher Re reportou que o capital de resseguros tradicional global cresceu 4% para 541 bilhões de USD no primeiro semestre de 2026. Os lucros robustos foram crescentemente compensados por maiores distribuições aos acionistas, vinculando o crescimento do capital disponível tanto aos resultados operacionais quanto às decisões de distribuição. A expansão do capital tradicional apesar dos maiores pagamentos reforça os balanços classificados como a principal fonte de capacidade para as cedentes.
O capital alternativo (ILS, sidecars) é o segmento de crescimento mais rápido, com uma CAGR projetada de 13,4% entre 2027 e 2032. A Aon reportou um recorde de 144,5 bilhões de USD em estoque de capital alternativo em 30 de junho de 2026. A emissão de títulos de catástrofes atingiu 18,9 bilhões de USD nos primeiros nove meses de 2026, um recorde para esse período medido como capital de risco emitido. Em conjunto, o estoque de capital recorde e a emissão de títulos de catástrofes oferecem às cedentes uma alternativa crescente, lastreada por investidores, aos balanços classificados para proteção contra catástrofes.
Análise Geográfica
Mercado de Resseguros da Europa
A Europa respondeu por 31,23% da participação do mercado de resseguros em 2026, tornando-a a maior geografia. Os 30 maiores grupos compradores de resseguros não-vida na UE e no Reino Unido cederam 85,6 bilhões de EUR (96,7 bilhões de USD) em prêmios em 2025, de acordo com a análise da Solvency II Wire Data sobre declarações regulatórias consolidadas de grupo. A partir de 2024, os prêmios cedidos do Reino Unido foram derivados de prêmios brutos e líquidos subscritos porque os modelos de reporte deixaram de declarar os prêmios cedidos diretamente, com verificações em relatórios de empresas não encontrando nenhuma mudança material. Os prêmios cedidos desses 30 grupos da UE e do Reino Unido estavam 85% acima de seu nível de 2016, tornando-os uma fonte crescente de demanda para as resseguradoras que buscam posições em seus painéis.
Mercado de Resseguros da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com uma CAGR projetada de 6,85% entre 2027 e 2032. A Reinsurance Group of America reportou 3,79 bilhões de USD em prêmios líquidos regionais em 2025, em comparação com 3,2 bilhões de USD em 2024. Em Hong Kong, ela concluiu uma transação de resseguro intensivo em ativos em dezembro de 2025 para a carteira de participação legada de um cliente global. A RGA afirmou que a solução atendeu aos objetivos do cliente de eficiência de capital e retornos sustentáveis aos segurados, conectando a transação à economia de uma carteira existente. Esse mecanismo oferece às resseguradoras uma rota para negócios além das apólices recém-emitidas, pois a reestruturação de obrigações legadas pode criar uma razão separada para as seguradoras transferirem risco.
Os compradores de resseguros de catástrofes de propriedade na América do Norte demonstraram maior interesse em proteção de frequência e produtos mais amplos nas renovações de julho de 2026. A regra brasileira de 2 de janeiro de 2027 exige ofertas locais preferenciais de pelo menos 40% por cessão automática/facultativa, informações idênticas de risco e colocação, incluindo preço, e tratamento igualitário para as resseguradoras consultadas. A regra de prioridade local da Arábia Saudita exige ofertas de pelo menos 30% de cada tratado proporcional/não proporcional em todas as classes a partir de 1º de janeiro de 2025, documentação de oferta por seguradoras e corretores, e registros de recusa de seguradoras e relatórios de não conformidade com razões e documentação dentro de 20 dias úteis após o encerramento do ano. A AM Best relatou em 2026 que a saturação na linha de catástrofes incentivou o crescimento dos negócios de responsabilidade civil e especializado no Chile, enquanto a capacidade domiciliada na África ficou aquém das grandes necessidades de propriedade e energia da África Subsaariana. As regras de oferta local moldam o acesso no Brasil e na Arábia Saudita, enquanto a diversificação de linhas e as lacunas de capacidade criam oportunidades distintas no Chile e na África Subsaariana.

Estrutura Regulatória e Perspectivas
As jurisdições selecionadas são comparadas sob a perspectiva de uma resseguradora estrangeira que busca e mantém acesso a cedentes locais licenciados. No teste de capital de P&C do Canadá, condições especiais de documentação se aplicam quando uma nota de cobertura, oferta ou cotação não é nem uma apólice nem uma solicitação. A resseguradora estrangeira deve declarar sua intenção de emitir por meio de seu negócio de seguros canadense e adotar medidas para garantir o resseguro no Canadá. Essas distinções tornam o tratamento regulatório de um contrato parte do acesso à cedente, juntamente com a elegibilidade formal do provedor.
Tabela Regulatória
| Fator de decisão | Canadá | Brasil | Alemanha | Japão | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade primária | Escritório do Superintendente de Instituições Financeiras | Superintendência de Seguros Privados | BaFin | Agência de Serviços Financeiros | Autoridade de Seguros |
| Principais instrumentos ou diretrizes | Teste de Capital Mínimo de 2026 para empresas de P&C não hipotecárias e filiais estrangeiras de P&C | Orientação de registro de resseguradoras admitidas e ocasionais; procedimentos operacionais propostos | MaGo 09/2025 de 14 de outubro de 2025, substituindo 02/2017; exclusões para fundos especificados, seguradoras de pequeno porte e resseguradoras qualificadas | Exceção de filial da Lei de Negócios de Seguros; orientação de tratamento de reservas de 1º de julho de 2026 | Registro de resseguradora estrangeira; estrutura RBC programada para 1º de janeiro de 2027 |
| Efeito comercial | A autorização do Superintendente é necessária para o tratamento de resseguradora registrada no teste de capital de P&C das cedentes | Manutenção de registro e aprovação para mudanças especificadas; outras mudanças listadas requerem notificação dentro de 30 dias úteis | Governança proporcional para entidades domésticas e de países terceiros no escopo | O resseguro pode ser contratado sem uma filial doméstica; as cedentes avaliam substância econômica, transferência de risco e recuperabilidade para tratamento de reservas | Rota de solicitação de registro para acordos de tratado ou facultativos com seguradoras sauditas licenciadas |
| Atratividade atual da política | Médio | Médio | Médio | Alto | Médio |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Endurecimento | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
Os portões de autorização e documentação do Canadá sustentam uma classificação Médio e continuidade processual, enquanto o Japão recebe classificação Alto porque sua exceção de filial coexiste com testes das cedentes de transferência real de risco e provável recuperabilidade. A classificação Médio do Brasil reflete a manutenção do registro, com Endurecimento a partir da proposta de 29 de setembro de 2026 sob consulta de 30 dias para comprovação de capacidade autorizada insuficiente antes de colocações não autorizadas, programada para 2 de janeiro de 2027. A classificação Médio da Alemanha combina governança proporcional com Endurecimento decorrente das medidas de recuperação e resolução da UE a serem adotadas até 29 de janeiro de 2027 e aplicadas a partir de 30 de janeiro de 2027. A classificação Médio da Arábia Saudita e a perspectiva Sem mudança concentram-se na rota de registro estrangeiro, enquanto sua transição de solvência baseada em risco de 1º de janeiro de 2027 diz respeito à mensuração de solvência das empresas.
Etapas da Cadeia de Valor
A cadeia de valor compara a preparação de riscos, a colocação e a assunção do risco de seguro transferido. A Aon fornece assessoria atuarial e ferramentas de modelagem financeira a clientes de resseguros por meio de sua prática de análise. Sua remuneração de empresas de seguros e resseguros inclui honorários de consultoria e análise. Essas capacidades criam valor antes de uma colocação, traduzindo os objetivos de risco de uma seguradora em uma oferta que um provedor de capacidade pode avaliar.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Análise de risco e preparação do programa | Consultores atuariais e de análise, como a Aon | Honorários de consultoria e análise | Conexão pouco clara entre a exposição modelada e a transferência pretendida | Reconciliar premissas com o objetivo de cobertura |
| Colocação de tratado e facultativo | Corretores de resseguros, como Aon e Guy Carpenter | Comissões específicas de colocação e honorários de serviço | Um programa oferecido que não corresponde ao apetite de subscrição disponível | Apresentar uma especificação de risco consistente e condições viáveis às contrapartes |
| Assunção de risco | Transportadoras de risco de resseguros e seguros, como Swiss Re | Lucros de subscrição e receita de investimentos sobre prêmios | Obrigações insuficientemente especificadas dentro da transferência proposta | Resolver cobertura, limites e exclusões antes de comprometer capacidade |
| Fonte: Mordor Intelligence | ||||
As comissões e honorários da Aon variam com o valor do prêmio, a cobertura, os serviços e a capacidade em que atua. O negócio combinado de seguros e resseguros da Swiss Re ilustra os lucros provenientes da subscrição de riscos e do investimento dos prêmios recebidos. A oportunidade estrutural é levar uma especificação de risco consistente da modelagem ao contrato vinculante, de modo que uma melhoria analítica se torne cobertura utilizável para a cedente.
Cenário Competitivo
Concentração do Mercado

A concorrência é moderadamente concentrada em torno das principais resseguradoras estabelecidas, com espaço para ofertas especializadas diferenciadas. Os principais participantes incluem Munich Re, Swiss Re, Hannover Re, Berkshire Hathaway Reinsurance Group e SCOR SE. Em suas renovações de 1º de janeiro de 2026, o volume de resseguros da Munich Re caiu 7,8% à medida que ela recusou negócios que não atendiam aos seus requisitos de retorno.[2] Essa escolha ilustra como um grande provedor pode priorizar a qualidade de seus compromissos em vez de buscar cada renovação disponível. As cedentes que buscam continuidade com a Munich Re devem, portanto, satisfazer seus requisitos de retorno, pois um relacionamento estabelecido por si só não pode garantir a renovação.
A Hannover Re aumentou a receita de prêmios de resseguros de P&C tradicional em 3,3% em suas renovações de tratado de 1º de janeiro de 2026, enquanto os preços médios ajustados ao risco caíram 3,2%. Ela descreveu a qualidade dos negócios renovados como boa no geral, identificando a qualidade de subscrição juntamente com o resultado de prêmios. As cedentes poderiam, portanto, obter preços de renovação ajustados ao risco mais baixos de um provedor cuja receita de prêmios de P&C tradicional estava em expansão. O desafio competitivo da Hannover Re é preservar a qualidade dessa carteira à medida que preços de renovação mais baixos acompanham a expansão dos prêmios.
A concorrência também está se estendendo a passivos de aposentadoria especificamente definidos, onde uma nova população de exposição pode distinguir a oferta de uma resseguradora estabelecida. Em março de 2026, a Swiss Re celebrou uma transação de resseguro de longevidade cobrindo 2 bilhões de USD em passivos, com a Athene como contraparte. Foi a primeira transação de longevidade da Swiss Re cobrindo aposentados norte-americanos. Separadamente, a regra de oferta local preferencial do Brasil a partir de janeiro de 2027 e a regra de prioridade local da Arábia Saudita desde janeiro de 2025 moldam o acesso a cessões para resseguradoras locais e internacionais. Os provedores globais devem, portanto, distinguir entre a expertise de subscrição necessária para uma nova exposição e as condições de colocação que regem o acesso a cada país.
Líderes do Setor de Resseguros
-
Munich Re
-
Swiss Re
-
Hannover Re
-
Berkshire Hathaway Reinsurance Group
-
SCOR SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resseguros Empresas cobertas neste relatório
- Munich Re
- Swiss Re
- Hannover Re
- Berkshire Hathaway Reinsurance Group
- SCOR SE
- Lloyd's
- China Re
- Reinsurance Group of America
- Everest Re
- PartnerRe
- RenaissanceRe
- Sompo Re
- AXA XL Re
- General Re
- Tokio Marine Kiln
- Mapfre Re
- QBE Re
- Korean Re
- Peak Re
- Odyssey Re
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a cobertura de catástrofes com reintegração garantida, estruturas de títulos de catástrofes e redesenho de tratados para seguradoras gerais australianas supervisionadas pela Autoridade Australiana de Regulação Prudencial (APRA). A APRA finalizou mudanças na estrutura em 7 de julho de 2026, destinadas a facilitar o acesso a resseguros, incluindo arranjos alternativos, com as normas, padrões de reporte e orientações em vigor a partir de 1º de janeiro de 2027.[3] A Filial Australiana da Munich Reinsurance Company subscreve resseguros não-vida na Austrália por meio de seu agente, Munich Holdings of Australasia. A janela comercial favorece ofertas que conectam uma estrutura de proteção específica com o objetivo de gestão de risco do comprador e seu tratamento regulatório aplicável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Cobertura de catástrofes com reintegração acordada | O GPS 116 geralmente exige reintegração acordada no início do programa onde tipicamente disponível | Seguradoras gerais australianas que organizam proteção contra catástrofes | Cotar cobertura e reintegração como um pacote integrado de transferência de risco | A cobertura convencional sem reintegração requer uma demonstração à APRA e gestão de risco documentada | Resseguradoras como a Filial Australiana da Munich Reinsurance Company |
| Proteção por títulos de catástrofes dentro do programa de resseguros | Os títulos de catástrofes estão isentos do requisito de reintegração acordada | Seguradoras gerais australianas que consideram arranjos alternativos de catástrofes | Comparar a proteção por títulos com a cobertura reintegrável contra a mesma exposição a perdas | Gestão documentada do risco decorrente da ausência de reintegração | Provedores de proteção por títulos de catástrofes e investidores em ILS |
| Redesenho de tratado em torno da classificação de risco exigida | O GPS 116 classifica a cobertura por risco de base, opcionalidade e características contingentes | Seguradoras gerais e grupos de Nível 2 revisando suas estratégias de resseguros | Comparar estruturas de quota-parte e catástrofes dentro da estratégia documentada | A elegibilidade para o Grupo A depende das características do contrato, não de seu rótulo de tratado | Resseguradoras não-vida como a Filial Australiana da Munich Reinsurance Company |
| Fonte: Mordor Intelligence | |||||
A partir de 1º de janeiro de 2027, as seguradoras sem reintegração em arranjos convencionais devem mostrar à APRA por que a reintegração é impraticável ou inadequada e documentar a gestão de risco, com um possível ajuste de capital supervisório se a APRA não estiver satisfeita. Os compradores de títulos de catástrofes também precisarão documentar sua abordagem para gerenciar a ausência de reintegração. Sob o novo padrão, as coberturas de excesso de perdas de catástrofes e de quota-parte podem se qualificar para o Grupo A somente sem risco de base, opcionalidade, características contingentes ou características do Grupo C, enquanto o Grupo B será a categoria residual. A oportunidade está em oferecer estruturas de proteção a seguradoras gerais e grupos de Nível 2 que se preparam para documentar estratégias, submeter mudanças materiais de estratégia à APRA e arquivar declarações de arranjos pelo menos anualmente a partir de 1º de janeiro de 2027.
Desenvolvimentos industriais recentes em Mercado de Resseguros
- Set 2026: A Hannover Re anunciou planos de disponibilizar capacidade de resseguro de tratado de P&C pelo menos estável nas renovações de 1º de janeiro de 2027, condicionada à obtenção de preços adequados ao risco.
- Set 2026: A International General Insurance Holdings Ltd. (IGI) anunciou a Cipher, sediada nas Bermudas, uma agência gestora de resseguros de tratado cibernético global, na qual detém 60% por meio de sua subsidiária integral, IGI Managing Agencies Holdings Ltd. O anúncio de 1º de setembro condicionou as operações a aprovações regulatórias, incluindo registro e licenciamento pela Autoridade Monetária das Bermudas.
- Jul 2026: O volume de renovações da Munich Re caiu 9,1% devido à queda de preços e à rejeição de negócios com preços ou condições inaceitáveis. As renovações cobriram principalmente América do Norte, América do Sul, Austrália e clientes globais.
Mercado de Resseguros Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de resseguros mede os prêmios brutos anuais cedidos por seguradoras a resseguradoras licenciadas em todo o mundo sob contratos de tratado e facultativos em todas as linhas de seguro. Esses prêmios são classificados por linha de negócio, canal de subscrição, fonte de capital e geografia.
Exclusões de escopo: Prêmios de seguros primários, prêmios de retrocessão intragrupo, títulos ILS e capital de investidores captados separadamente dos prêmios de resseguros, e sinistros de resseguros pagos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Resseguro
- Resseguro Facultativo
- Resseguro por Contrato
- Por Linha de Negócio
- Propriedade e Acidentes
- Vida e Saúde
- Especializado (Aviação, Marítimo, Energia)
- Outros
- Por Canal de Distribuição
- Subscrição Direta
- Mediado por Corretores
- Por Fonte de Capital
- Resseguradoras Tradicionais Classificadas
- Capital Alternativo (Títulos Vinculados a Seguros, Veículos de Propósito Específico)
- Por Região
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Resto do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas reputadas ilustrativas, como o Relatório Global do Mercado de Seguros da Associação Internacional de Supervisores de Seguros, fornecem dados supervisórios sobre prêmios de resseguros, atividade regional e retrocessão, enquanto o relatório anual da Swiss Re e o relatório de mercado da Gallagher Re ajudam a interpretar as divulgações financeiras de seguradoras e resseguradoras e o capital disponível. O material público da Aon acrescenta contexto de renovação e mercado de capitais, e essas fontes podem ser lidas juntamente com publicações regulatórias e relatórios de empresas para verificar as condições do mercado e o significado das medidas reportadas.
Arquivamentos, relatórios anuais, materiais para investidores e imprensa financeira e de seguros reputada ajudam a comparar o crescimento de prêmios divulgado, o mix de negócios, o capital e a atividade regional entre as resseguradoras. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas com líderes de subscrição, risco, atuarial e finanças de cedentes, corretores de resseguros e equipes de subscrição e análise de resseguradoras testariam as conclusões secundárias sobre medidas de prêmios, canais de colocação, mix de linhas, fontes de capital e padrões regionais. Os analistas usariam as evidências dos respondentes para esclarecer lacunas nas divulgações publicadas, comparar estimativas conflitantes e triangular cada insumo material em relação a arquivamentos, estatísticas supervisórias e outros indicadores independentes antes de aplicá-lo às estimativas globais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 30% | EMEA: 34% |
| Participantes menores: 20% | Gerentes: 50% | Américas: 28% |
Dimensionamento e Previsão do Mercado
O analista estima os prêmios brutos subscritos anuais globais de cima para baixo e, em seguida, verifica os totais selecionados em relação aos consolidados de prêmios divulgados pelas resseguradoras e às evidências de volume de prêmios amostradas por linha e canal de colocação. Os dados de prêmios por forma de tratado ou facultativo, propriedade e responsabilidade civil, vida e saúde, especializado e outras linhas, colocação direta ou mediada por corretores, e capital tradicional ou alternativo estabelecem as participações de segmento. A geografia segue a localização da cedente. Os prêmios históricos, a penetração de seguros, as perdas por catástrofes, a precificação de renovações, a disponibilidade de capital e as necessidades de solvência e transferência de risco das seguradoras primárias informam a previsão, com regressão multivariada utilizada onde as relações são suficientemente consistentes e análise de cenários utilizada quando a experiência com catástrofes, a precificação ou a regulação podem mudar materialmente. Os analistas comparam cada previsão de variável com o sinal de mercado correspondente e usam entrevistas para questionar movimentos incomuns. Onde as divulgações estão ausentes, eles retêm o total suportado mais próximo, testam um intervalo documentado e reconciliam as participações com o total de mercado publicado, em vez de tratar as categorias ausentes como zero.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de prêmios e as tendências de segmento em dados supervisórios, divulgações de empresas, indicadores de renovação e evidências de respondentes, e então investigam valores discrepantes e variações em relação ao período anterior e aos sinais de mercado independentes antes da aprovação. Uma segunda revisão verifica unidades, anos, geografia, classificação, aritmética e rastreabilidade de fontes, com recontato acionado por definições conflitantes, movimentos inexplicados ou um insumo material ausente. O conjunto de dados é atualizado anualmente, revisitado entre ciclos após eventos materiais de catástrofes, regulatórios ou de mercado de capitais, e submetido a uma nova revisão antes da entrega.
Dimensionamento do Mercado Global de Resseguros da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de resseguros mede os prêmios brutos anuais cedidos por seguradoras a resseguradoras licenciadas em todo o mundo sob contratos de tratado e facultativos em todas as linhas de seguro.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas comparam cada previsão de variável com o sinal de mercado correspondente e usam entrevistas para questionar movimentos incomuns.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 540,3 bilhões de USD (2027) | |
| Pesquisa de Mercado Global A | 280,02 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 48,2% abaixo do valor de 2027 deste relatório de 540,3 bilhões de USD, 2 anos depois. A medida cobre prêmios de tratado e facultativos de seguradoras primárias para resseguradoras profissionais e exclui a retrocessão, omitindo os prêmios de retrocessão externa contabilizados no limite do relatório. |
| Consultoria Global B | 581,3 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 7,6% acima do valor de 2027 deste relatório de 540,3 bilhões de USD, 2 anos depois. Sua cobertura declarada de usuários finais inclui órgãos governamentais e entidades corporativas juntamente com empresas de seguros, estendendo-se além dos prêmios cedidos por seguradoras licenciadas. |
Os analistas da Mordor Intelligence triangulam os totais de prêmios e as tendências de segmento em dados supervisórios, divulgações de empresas, indicadores de renovação e evidências de respondentes, e então investigam valores discrepantes e variações em relação ao período anterior e aos sinais de mercado independentes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de resseguros?
O tamanho tem projeção de expansão de 508 bilhões de USD em 2026 e 540,3 bilhões de USD em 2027 para 717,9 bilhões de USD até 2032, com uma CAGR de 5,85% entre 2027 e 2032.
Quais fatores sustentam a demanda por proteção de resseguros?
Os fatores impulsionadores incluem exposições a catástrofes nos Estados Unidos e pressão de capital vinculada à estrutura do Padrão de Capital de Seguros Coreano (K-ICS) da Coreia do Sul e às orientações sobre premissas da IFRS 17.
Qual tipo de contrato de resseguro lidera a atividade de prêmios?
O resseguro de tratado detinha 75,8% dos prêmios em 2026, tornando-o o maior segmento.
Quais empresas são os principais concorrentes no mercado de resseguros?
Os principais participantes incluem Munich Re, Swiss Re, Hannover Re, Berkshire Hathaway Reinsurance Group e SCOR SE.
O que restringe as compras de resseguros de violência política?
Os riscos de alta exposição no Oriente Médio enfrentaram redução dos limites de linha e pontos de fixação mais elevados nas renovações de 1º de julho de 2026.
Qual região lidera os prêmios de resseguros e qual está crescendo mais rapidamente?
A Europa liderou com 31,23% dos prêmios em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com uma CAGR de 6,85% entre 2027 e 2032.