
Tamaño y Participación del Mercado de Reaseguros

Análisis del Mercado de Reaseguros por Mordor Intelligence
El tamaño del mercado de reaseguros se proyecta que se expanda desde 508 mil millones de USD en 2026 y 540,3 mil millones de USD en 2027 hasta 717,9 mil millones de USD en 2032, registrando una CAGR del 5,85% entre 2027 y 2032.
La concentrada exposición a catástrofes en los Estados Unidos y los pasivos sensibles a la solvencia en Corea del Sur dan a las aseguradoras razones distintas para transferir riesgos. Los proveedores responden mediante una suscripción selectiva a precios que consideran adecuados, equilibrando la demanda de protección de las cedentes con sus propios requisitos de rentabilidad. El conflicto entre Estados Unidos e Israel con Irán, que comenzó en Oriente Medio en febrero de 2026, ha dificultado la obtención de cobertura de violencia política. Las oportunidades de crecimiento favorecen, por tanto, a los reaseguradores capaces de abordar las exposiciones a catástrofes y a la caída masiva de pólizas, mientras que las cedentes que buscan protección contra la violencia política enfrentan un acceso más restringido a coberturas adecuadas.
Conclusiones Clave del Informe
- Por tipo de reaseguro, el reaseguro de tratado mantuvo una participación del 75,8% en el mercado de reaseguros en 2026, mientras que el reaseguro facultativo es el segmento de mayor crecimiento, con una CAGR proyectada del 7,65% entre 2027 y 2032.
- En las líneas de negocio, propiedad y accidentes representó una participación del 62,18% del tamaño del mercado de reaseguros en 2026, y se proyecta que los seguros especializados (aviación, marina, energía) crezcan más rápido con una CAGR del 10,7% entre 2027 y 2032.
- La actividad del canal de distribución estuvo liderada por las colocaciones mediadas por corredores, con el 83,19% de las primas en 2026, mientras que la suscripción directa se proyecta como el segmento de mayor crecimiento con una CAGR del 8,2% entre 2027 y 2032.
- En cuanto a las fuentes de capital, los reaseguradores calificados tradicionales representaron el 79,88% de las primas en 2026, y el capital alternativo (valores vinculados a seguros, vehículos satélite) se proyecta como el segmento de mayor crecimiento con una CAGR del 13,4% entre 2027 y 2032.
- Geográficamente, Europa lideró con el 31,23% de las primas en 2026, mientras que Asia-Pacífico se proyecta como la región de mayor crecimiento con una CAGR del 6,85% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración del seguro en economías emergentes | +1.8% | República de la India | Mediano plazo (2-4 años) |
| El aumento de las pérdidas por catástrofes naturales relacionadas con el clima incrementa la demanda | +2.25% | Estados Unidos y el Atlántico Norte | Corto plazo (≤ 2 años) |
| Ajustados márgenes de capital de las aseguradoras primarias tras la NIIF 17 | +1.5% | República de Corea | Corto plazo (≤ 2 años) |
| La fijación de precios aún favorable derivada del ciclo de mercado duro respalda los rendimientos de los reaseguradores | +1.2% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Innovación en reaseguros paramétricos y cibernéticos (poco reportada) | +0.55% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Plataformas de finanzas integradas que ceden grupos de micro-riesgos (poco reportada) | +0.35% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración del seguro en economías emergentes
Una distribución más amplia puede respaldar la demanda de reaseguros cuando los riesgos recién asegurados ingresan a carteras que las aseguradoras ceden parcialmente. La red de agentes, personas en puntos de venta y socios institucionales de la India se expandió de aproximadamente 4,8 millones en el ejercicio fiscal 2020-21 a casi 8,3 millones en el ejercicio fiscal 2024-25. Por separado, la Autoridad de Regulación y Desarrollo de Seguros de la India (IRDAI) reportó un crecimiento del 9,03% en el número de pólizas individuales de salud de las aseguradoras generales y de salud indias en el ejercicio fiscal 2024-25, excluyendo los negocios de accidentes personales y viajes. Estas aseguradoras colocaron reaseguros dentro de la India equivalentes al 17,79% de sus primas brutas emitidas en el ejercicio fiscal 2024-25 en las líneas generales y de salud. Para los reaseguradores que atienden a estas cedentes, la oportunidad consiste en apoyar la expansión de la cartera de salud individual a través de un canal de cesión doméstico establecido, creando una demanda potencial de protección de riesgos minoristas.
El aumento de las pérdidas por catástrofes naturales relacionadas con el clima incrementa la demanda
La demanda por catástrofes puede reflejar la concentración de exposición de una aseguradora incluso cuando las pérdidas anuales globales disminuyen. Munich Re NatCatSERVICE registró 108 mil millones de USD en pérdidas globales aseguradas por desastres naturales en 2025, frente a los 147 mil millones de USD en 2024. Munich Re evaluó muchos eventos extremos en 2025, incluidos los incendios forestales de Los Ángeles, como probablemente influenciados por el cambio climático. La respuesta de Mercury General a los incendios forestales del sur de California de enero de 2025 incluyó la reevaluación del riesgo de catástrofes y la gestión de la concentración de exposición. Aumentó su límite de reaseguro de catástrofes adquirido de 1,29 mil millones de USD en el período anterior a 2,14 mil millones de USD para el período de julio de 2025 a junio de 2026. El mayor límite adquirido convierte la capacidad de protección, junto con la fijación de precios de las primas, en una consideración comercial relevante para una aseguradora primaria que busca proteger su balance frente a una exposición concentrada a catástrofes.
Ajustados márgenes de capital de las aseguradoras primarias tras la NIIF 17
La presión sobre el capital puede convertir el reaseguro en una herramienta de gestión del balance, además de la protección frente a reclamaciones de seguros. En su evaluación de 2025, AM Best vinculó la presión de solvencia de las aseguradoras primarias surcoreanas y su búsqueda de soluciones de capital con la implementación del Estándar de Capital de Seguros de Corea (K-ICS) y con las directrices de supuestos de la NIIF 17. La agencia también informó que la inclusión del riesgo de caída en el K-ICS había impulsado la demanda surcoreana de reaseguros de caída masiva. Esa cobertura está diseñada para mitigar la tensión de capital derivada de rescates masivos de pólizas durante la volatilidad del mercado. Para una aseguradora de vida que enfrenta esta exposición, el valor económico de un contrato puede depender, por tanto, tanto de la tensión de capital transferida como de su protección frente a reclamaciones. Esto crea un papel comercial para los reaseguradores capaces de abordar una exposición de solvencia específica, en lugar de ofrecer cobertura adicional con escasa relevancia para el capital.
La fijación de precios aún favorable derivada del ciclo de mercado duro respalda los rendimientos de los reaseguradores
Una fijación de precios adecuada puede sostener la disposición de los reaseguradores a suministrar protección sin otra ronda de aumentos de tarifas. Los grupos reaseguradores en el análisis de Gallagher Re promediaron un retorno sobre el patrimonio del 18,3% en 2025, frente al 14,9% en 2024.[1] Hannover Re describió los precios como adecuados en general en sus renovaciones de reaseguros de catástrofes naturales del 1 de enero de 2026. Esa evaluación estuvo acompañada de reducciones de tarifas ajustadas por riesgo del 10% al 20% en sus mercados internacionales y en el negocio de catástrofes de los Estados Unidos. Para las cedentes de catástrofes que renuevan en estos territorios, las tarifas ajustadas por riesgo más bajas podrían hacer que la protección adicional sea asequible, aunque Hannover Re consideró los precios adecuados en general en esas renovaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad geopolítica y macroeconómica | -0.8% | Oriente Medio y Norte de África | Corto plazo (≤ 2 años) |
| Restricciones de capital regulatorio (Solvencia II, RBC) | -0.55% | Mercado doméstico de Canadá | Mediano plazo (2-4 años) |
| Fatiga de los inversores en valores vinculados a seguros ante la relación riesgo-rendimiento (poco reportada) | -0.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Riesgos del modelo impulsado por inteligencia artificial y obstáculos de privacidad de datos (poco reportada) | -0.15% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad geopolítica y macroeconómica
El conflicto entre Estados Unidos e Israel con Irán en Oriente Medio, que comenzó en febrero de 2026, intensificó la dificultad de obtener protección contra la violencia política. En las renovaciones del 1 de julio de 2026, los riesgos de violencia política y terrorismo en Oriente Medio con alta exposición enfrentaron presión alcista en las tarifas, reducción en los tamaños de línea y puntos de adhesión más elevados. Los riesgos de una sola ubicación y los límites más pequeños lograron mayor éxito en la colocación que los programas grandes con múltiples ubicaciones. AM Best informó en octubre de 2026 que los reaseguradores internacionales se habían vuelto más selectivos en Oriente Medio y Norte de África, complicando los términos, la fijación de precios y la cobertura. Los proveedores internacionales seguían siendo atraídos por la región, por lo que la selección de exposiciones era el problema en lugar de una retirada total. Las cedentes con activos de alta exposición dispersos pueden, en consecuencia, retener más riesgo cuando los programas viables se vuelven más estrechos, dificultando la obtención de una protección amplia.
Restricciones de capital regulatorio (Solvencia II, RBC)
El diseño de la cobertura puede determinar si una aseguradora de vida obtiene el beneficio de capital buscado del reaseguro. La directriz de capital de 2025 de la Oficina del Superintendente de Instituciones Financieras (OSFI) se aplica a los períodos de reporte anuales que comiencen a partir del 1 de enero de 2025. Su disposición sobre pérdidas retenidas se aplica cuando el acuerdo de coaseguro de una aseguradora de vida canadiense no cubre todas las pérdidas hasta el Nivel Requerido. Ese nivel comprende el Pasivo de Mejor Estimación del contrato cedido más el requisito marginal de riesgo de seguro para el negocio cedido. Un déficit requiere que la cedente aumente el capital requerido o el margen, o reduzca su límite de Depósito Elegible reconocido, limitando el beneficio de capital de esa cesión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Reaseguro:
Escala de Cartera y Capacidad EspecíficaEl reaseguro de tratado representó una participación del 75,8% del tamaño del mercado de reaseguros en 2026, convirtiéndolo en el segmento más grande. Aproximadamente dos tercios del negocio de tratados de no vida de Munich Re estaban sujetos a renovación el 1 de enero de 2026, representando 14,8 mil millones de EUR (17,35 mil millones de USD) en volumen de primas. Esas renovaciones se centraron en Europa, los Estados Unidos y el negocio global. Para las cedentes que renuevan con Munich Re, esta concentración comprime el tiempo disponible para reemplazar una participación de tratado no renovada antes de que comience la cobertura de enero.
El reaseguro facultativo es el segmento de mayor crecimiento, con una CAGR proyectada del 7,65% entre 2027 y 2032. Aon reportó un mayor uso por parte de las aseguradoras de Asia-Pacífico que buscan apoyar estrategias de crecimiento y ofrecer límites más altos o mejores condiciones. Estas aseguradoras también utilizaron la protección facultativa para ingresar a nuevas áreas de negocio y geografías, incluidos los riesgos emergentes en centros de datos y energía verde. Para una aseguradora que evalúa tales exposiciones, la oportunidad consiste en combinar una mayor ambición de suscripción con una transferencia específica de riesgo. Las aseguradoras que suscriben riesgos de centros de datos y energía verde pueden añadir límite en un riesgo individual a través de cobertura facultativa, sin renegociar un tratado completo.



Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Línea de Negocio:
Escala de No Vida y Profundidad de Cobertura EspecializadaPropiedad y accidentes representó una participación del 62,18% en el mercado de reaseguros en 2026, convirtiéndolo en el segmento más grande. Munich Reinsurance Company reportó 23,29 mil millones de EUR (26,32 mil millones de USD) en ingresos brutos de primas de reaseguros de propiedad y accidentes en 2025, una disminución del 2,4% respecto a 2024. La compañía atribuyó la disminución principalmente a reducciones de participación, discontinuación de negocios no rentables y desarrollos adversos en los tipos de cambio. Su sustancial base de primas ilustra la escala de esta línea incluso cuando un proveedor individual reduce compromisos seleccionados. Las cedentes afectadas por participaciones reducidas o líneas discontinuadas pueden necesitar protección de reemplazo incluso cuando los tipos de cambio explican parte de la disminución de primas reportada.
Los seguros especializados (aviación, marina, energía) son el segmento de mayor crecimiento, con una CAGR proyectada del 10,7% entre 2027 y 2032. Aon identificó pérdidas significativas de aviación en 2025 relacionadas con American Airlines, Air India y UPS, junto con un impulso más positivo en las tasas de renovación de seguros de aerolíneas, particularmente para los operadores estadounidenses. Sin embargo, la demanda de los clientes de reaseguros de aviación en exceso de pérdidas fue ampliamente estable en las renovaciones de enero de 2026. Los reaseguradores capaces de empaquetar cobertura en varios segmentos aseguraron mejores suscripciones, otorgando a la amplitud de cobertura un papel comercial demostrado. Para los reaseguradores de aviación, los paquetes más amplios pueden mejorar las asignaciones incluso cuando la demanda de capacidad en exceso de pérdidas es ampliamente estable.

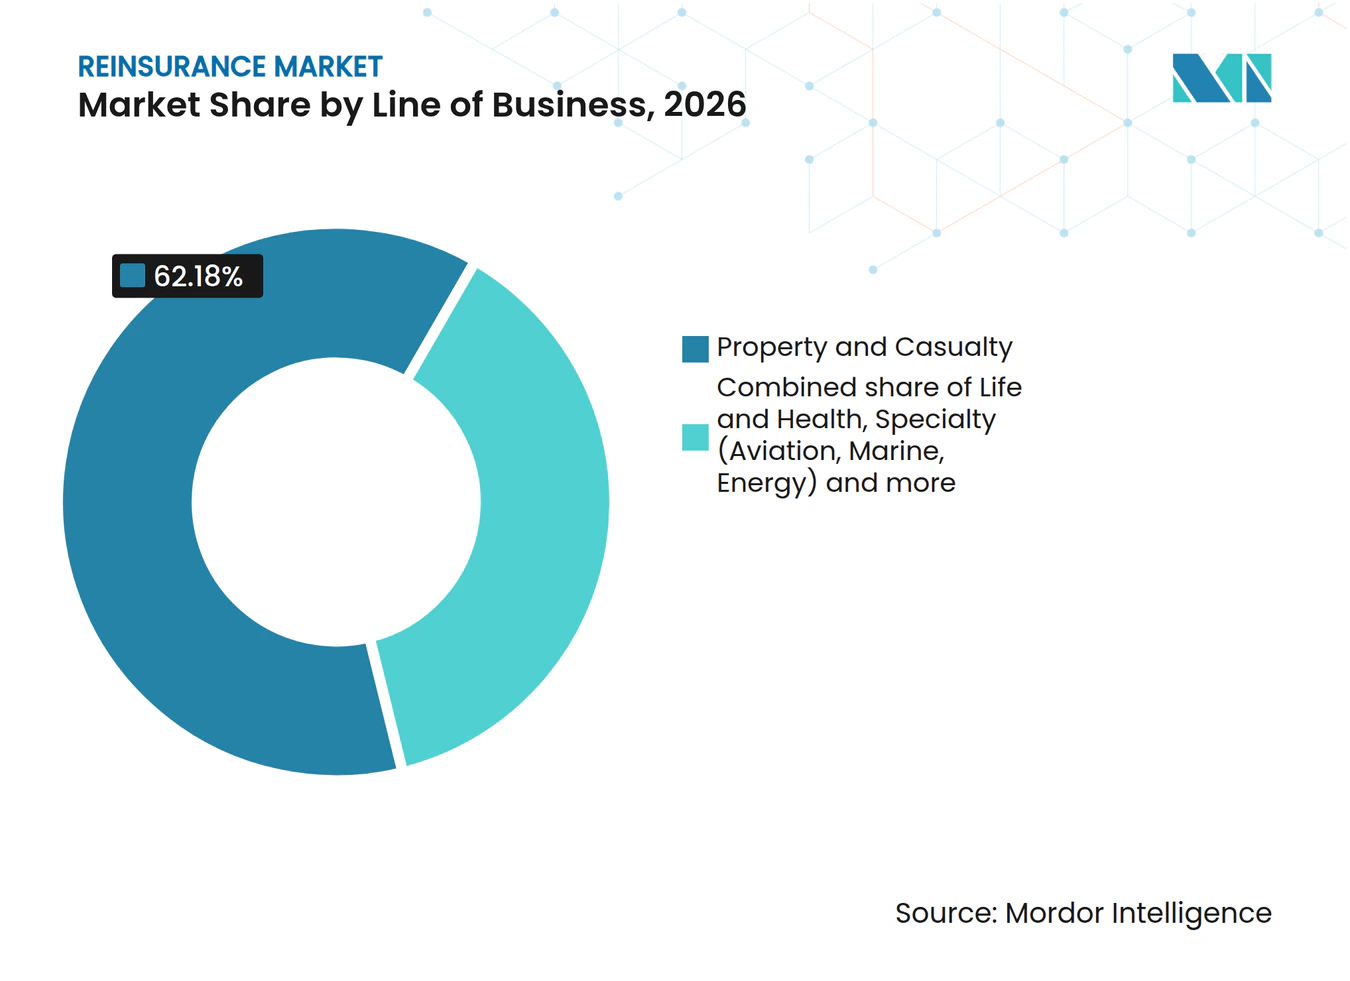
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Alcance del Corredor y Relaciones DirectasLas colocaciones mediadas por corredores mantuvieron la posición de segmento más grande con el 83,19% del total de primas en 2026. El segmento de Reaseguros de Everest Group, Ltd. suscribió 11,6 mil millones de USD a través del mercado de reaseguros de corredores en 2025, representando el 90,2% de las primas brutas emitidas del segmento de esa compañía. Para Everest, la decisión de un corredor de colocar el negocio en otro lugar podría dejar la capacidad ofrecida sin utilizar, incluso cuando el propio apetito de suscripción del reasegurador no ha cambiado.
La suscripción directa es el segmento de mayor crecimiento, con una CAGR proyectada del 8,2% entre 2027 y 2032. El segmento de Reaseguros de Everest Group suscribió 1,3 mil millones de USD en primas brutas directamente con compañías cedentes en 2025, o el 9,8% de su prima de segmento. Estas primas muestran una cartera directa establecida con compañías cedentes, dando a Everest una base desde la cual buscar negocios directos adicionales.
Por Fuente de Capital:
Balances Calificados e Inversores de CapacidadLos reaseguradores calificados tradicionales fueron el segmento más grande, representando el 79,88% del total de primas en 2026. Gallagher Re informó que el capital de reaseguros tradicional global creció un 4% hasta los 541 mil millones de USD en el primer semestre de 2026. Las sólidas ganancias fueron compensadas cada vez más por mayores pagos a los accionistas, vinculando el crecimiento del capital disponible tanto a los resultados operativos como a las decisiones de distribución. La expansión del capital tradicional a pesar de los mayores pagos refuerza los balances calificados como la principal fuente de capacidad para las cedentes.
El capital alternativo (valores vinculados a seguros, vehículos satélite) es el segmento de mayor crecimiento, con una CAGR proyectada del 13,4% entre 2027 y 2032. Aon reportó un récord de 144,5 mil millones de USD en capital alternativo en circulación al 30 de junio de 2026. La emisión de bonos catástrofe alcanzó los 18,9 mil millones de USD en los primeros nueve meses de 2026, un récord para ese período medido como capital de riesgo emitido. En conjunto, el récord de capital en circulación y la emisión de bonos catástrofe ofrecen a las cedentes una alternativa respaldada por inversores, en crecimiento, a los balances calificados para la protección contra catástrofes.
Análisis Geográfico
Mercado de Reaseguros de Europa
Europa representó una participación del 31,23% en el mercado de reaseguros en 2026, convirtiéndola en la geografía líder. Los 30 grupos compradores de reaseguros de no vida más grandes de la Unión Europea y el Reino Unido cedieron 85,6 mil millones de EUR (96,7 mil millones de USD) en primas en 2025, según el análisis de Solvency II Wire Data de las declaraciones regulatorias consolidadas a nivel de grupo. A partir de 2024, las primas cedidas del Reino Unido se derivaron de las primas brutas y netas emitidas porque las plantillas de reporte dejaron de indicar directamente las primas cedidas, y las verificaciones con los informes de las compañías no encontraron cambios materiales. Las primas cedidas de esos 30 grupos de la Unión Europea y el Reino Unido estaban un 85% por encima de su nivel de 2016, convirtiéndolos en una fuente creciente de demanda para los reaseguradores que buscan posiciones en sus paneles.
Mercado de Reaseguros de Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 6,85% entre 2027 y 2032. Reinsurance Group of America reportó 3,79 mil millones de USD en primas netas regionales en 2025, frente a los 3,2 mil millones de USD en 2024. En Hong Kong, cerró una transacción de reaseguro intensivo en activos en diciembre de 2025 para el bloque de participación heredado de un cliente global. RGA indicó que la solución cumplió con los objetivos del cliente en materia de eficiencia de capital y rendimientos sostenibles para los asegurados, vinculando la transacción a la economía de una cartera existente. Este mecanismo ofrece a los reaseguradores una vía hacia negocios más allá de las pólizas recién emitidas, ya que la reestructuración de obligaciones heredadas puede crear una razón separada para que las aseguradoras transfieran riesgo.
Los compradores de reaseguros de catástrofes de propiedad en América del Norte mostraron mayor interés en la protección de frecuencia y productos más amplios en las renovaciones de julio de 2026. La norma del 2 de enero de 2027 de Brasil exige ofertas locales preferentes de al menos el 40% por cesión automática/facultativa, información idéntica sobre el riesgo y la colocación, incluido el precio, y trato igualitario para los reaseguradores consultados. La norma de prioridad local de Arabia Saudita exige ofertas de al menos el 30% de cada tratado proporcional/no proporcional en todas las clases a partir del 1 de enero de 2025, documentación de la oferta por parte de las aseguradoras y corredores, y registros de rechazo de las aseguradoras e informes de incumplimiento con razones y documentación dentro de los 20 días hábiles posteriores al cierre del año. AM Best informó en 2026 que la saturación en la línea de catástrofes impulsó el crecimiento del negocio de responsabilidad civil y seguros especializados en Chile, mientras que la capacidad domiciliada en África no alcanzó para cubrir las grandes necesidades de propiedad y energía del África Subsahariana. Las normas de oferta local condicionan el acceso en Brasil y Arabia Saudita, mientras que la diversificación de líneas y las brechas de capacidad crean oportunidades distintas en Chile y el África Subsahariana.

Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un reasegurador extranjero que busca y mantiene acceso a cedentes locales autorizados. En la prueba de capital de propiedad y accidentes de Canadá, se aplican condiciones especiales de documentación cuando una nota de cobertura, oferta o cotización no es ni una póliza ni una solicitud. El reasegurador extranjero debe declarar su intención de emitir a través de su negocio de seguros canadiense y adoptar medidas para garantizar el reaseguro en Canadá. Estas distinciones hacen que el tratamiento regulatorio de un contrato sea parte del acceso a la cedente, junto con la elegibilidad formal del proveedor.
Tabla Regulatoria
| Factor de decisión | Canadá | Brasil | Alemania | Japón | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Oficina del Superintendente de Instituciones Financieras | Superintendência de Seguros Privados | BaFin | Agencia de Servicios Financieros | Autoridad de Seguros |
| Instrumentos clave o dirección | Prueba de Capital Mínimo 2026 para compañías de propiedad y accidentes no hipotecarias y sucursales extranjeras de propiedad y accidentes | Orientación sobre el registro de reaseguradores admitidos y ocasionales; procedimientos operativos propuestos | MaGo 09/2025 del 14 de octubre de 2025, que reemplaza a la 02/2017; exclusiones para fondos específicos, aseguradoras pequeñas y reaseguradores calificados | Excepción de sucursal de la Ley de Negocios de Seguros; orientación sobre el tratamiento de reservas del 1 de julio de 2026 | Registro de reaseguradores extranjeros; marco de capital basado en riesgo programado para el 1 de enero de 2027 |
| Efecto comercial | Se requiere autorización del Superintendente para el tratamiento de reasegurador registrado en la prueba de capital de propiedad y accidentes de las cedentes | Mantenimiento del registro y aprobación para cambios específicos; otros cambios enumerados requieren notificación dentro de los 30 días hábiles | Gobernanza proporcional para entidades domésticas y de terceros países dentro del alcance | El reaseguro puede contratarse sin una sucursal doméstica; las cedentes evalúan la sustancia económica, la transferencia de riesgo y la recuperabilidad para el tratamiento de reservas | Vía de solicitud de registro para acuerdos de tratado o facultativos con aseguradoras sauditas autorizadas |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las puertas de autorización y documentación de Canadá respaldan una calificación Media y la continuidad procedimental, mientras que Japón obtiene una calificación Alta porque su excepción de sucursal coexiste con las pruebas de las cedentes sobre la transferencia real de riesgo y la probable recuperabilidad. La calificación Media de Brasil refleja el mantenimiento del registro, con Endurecimiento a partir de la propuesta del 29 de septiembre de 2026 bajo consulta de 30 días para la prueba de capacidad autorizada insuficiente antes de las colocaciones no autorizadas, programada para el 2 de enero de 2027. La calificación Media de Alemania combina la gobernanza proporcional con el Endurecimiento derivado de las medidas de recuperación y resolución de la Unión Europea que deben adoptarse antes del 29 de enero de 2027 y aplicarse a partir del 30 de enero de 2027. La calificación Media de Arabia Saudita y su perspectiva Sin cambios se centran en la vía de registro extranjero, mientras que su transición a la solvencia basada en riesgo del 1 de enero de 2027 concierne a la medición de la solvencia de las compañías.
Etapas de la Cadena de Valor
La cadena de valor compara la preparación del riesgo, la colocación y la asunción del riesgo de seguro transferido. Aon proporciona asesoramiento actuarial y herramientas de modelado financiero a los clientes de reaseguros a través de su práctica de análisis. Su compensación de las compañías de seguros y reaseguros incluye honorarios de consultoría y análisis. Estas capacidades crean valor antes de una colocación al traducir los objetivos de riesgo de una aseguradora en una oferta que un proveedor de capacidad puede evaluar.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Análisis de riesgos y preparación del programa | Asesores actuariales y de análisis como Aon | Honorarios de consultoría y análisis | Conexión poco clara entre la exposición modelada y la transferencia prevista | Reconciliar los supuestos con el objetivo de cobertura |
| Colocación de tratados y facultativos | Corredores de reaseguros como Aon y Guy Carpenter | Comisiones específicas de colocación y honorarios de servicio | Un programa ofrecido que no coincide con el apetito de suscripción disponible | Presentar una especificación de riesgo coherente y condiciones viables a las contrapartes |
| Asunción de riesgo | Portadores de riesgo de reaseguros y seguros como Swiss Re | Ganancias de suscripción e ingresos de inversión sobre las primas | Obligaciones insuficientemente especificadas dentro de la transferencia propuesta | Resolver cobertura, límites y exclusiones antes de comprometer capacidad |
| Fuente: Mordor Intelligence | ||||
Las comisiones y honorarios de Aon varían según el monto de la prima, la cobertura, los servicios y la capacidad en la que actúa. El negocio combinado de seguros y reaseguros de Swiss Re ilustra las ganancias derivadas de la suscripción de riesgos y la inversión de las primas recibidas. La oportunidad estructural consiste en mantener una especificación de riesgo coherente desde el modelado hasta el contrato vinculante, de modo que una mejora analítica se convierta en cobertura utilizable para la cedente.
Panorama Competitivo
Concentración del Mercado

La competencia está moderadamente concentrada en torno a los principales reaseguradores establecidos, con margen para ofertas especializadas diferenciadas. Los principales actores incluyen Munich Re, Swiss Re, Hannover Re, Berkshire Hathaway Reinsurance Group y SCOR SE. En sus renovaciones del 1 de enero de 2026, el volumen de reaseguros de Munich Re cayó un 7,8% al rechazar negocios que no cumplían con sus requisitos de rentabilidad.[2] Esa decisión ilustra cómo un gran proveedor puede priorizar la calidad de sus compromisos en lugar de perseguir cada renovación disponible. Las cedentes que buscan continuidad con Munich Re deben, por tanto, satisfacer sus requisitos de rentabilidad, ya que una relación establecida por sí sola no puede garantizar la renovación.
Hannover Re aumentó los ingresos de primas de reaseguros de propiedad y accidentes tradicionales un 3,3% en sus renovaciones de tratados del 1 de enero de 2026, mientras que los precios promedio ajustados por riesgo cayeron un 3,2%. Describió la calidad del negocio renovado como buena en general, identificando la calidad de suscripción junto con el resultado de primas. Las cedentes podían, por tanto, obtener precios de renovación ajustados por riesgo más bajos de un proveedor cuyo ingreso de primas de propiedad y accidentes tradicionales estaba en expansión. El desafío competitivo de Hannover Re es preservar esa calidad de cartera a medida que los precios de renovación más bajos acompañan la expansión de primas.
La competencia también se está extendiendo hacia pasivos de jubilación específicamente definidos, donde una nueva población de exposición puede distinguir la oferta de un reasegurador establecido. En marzo de 2026, Swiss Re celebró una transacción de reaseguro de longevidad que cubre 2 mil millones de USD en pasivos, con Athene como contraparte. Fue la primera transacción de longevidad de Swiss Re que cubre a jubilados estadounidenses. Por separado, la norma de oferta local preferente de Brasil a partir de enero de 2027 y la norma de prioridad local de Arabia Saudita desde enero de 2025 condicionan el acceso a las cesiones para los reaseguradores locales e internacionales. Los proveedores globales deben, por tanto, distinguir entre la experiencia de suscripción necesaria para una nueva exposición y las condiciones de colocación que rigen el acceso a cada país.
Líderes de la Industria de Reaseguros
-
Munich Re
-
Swiss Re
-
Hannover Re
-
Berkshire Hathaway Reinsurance Group
-
SCOR SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reaseguros Empresas cubiertas en este informe
- Munich Re
- Swiss Re
- Hannover Re
- Berkshire Hathaway Reinsurance Group
- SCOR SE
- Lloyd's
- China Re
- Reinsurance Group of America
- Everest Re
- PartnerRe
- RenaissanceRe
- Sompo Re
- AXA XL Re
- General Re
- Tokio Marine Kiln
- Mapfre Re
- QBE Re
- Korean Re
- Peak Re
- Odyssey Re
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la cobertura de catástrofes respaldada por reinstalación, las estructuras de bonos catástrofe y el rediseño de tratados para las aseguradoras generales australianas supervisadas por la Autoridad Prudencial de Regulación de Australia (APRA). La APRA finalizó los cambios al marco el 7 de julio de 2026, destinados a facilitar el acceso al reaseguro, incluidos los acuerdos alternativos, con las normas, normas de reporte y orientación vigentes a partir del 1 de enero de 2027.[3] La Sucursal Australiana de Munich Reinsurance Company suscribe reaseguros de no vida en Australia a través de su agente, Munich Holdings of Australasia. La ventana comercial favorece las ofertas que conectan una estructura de protección específica con el objetivo de gestión de riesgos del comprador y su tratamiento regulatorio aplicable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Cobertura de catástrofes con reinstalación acordada | GPS 116 generalmente requiere reinstalación acordada al inicio del programa cuando está típicamente disponible | Aseguradoras generales australianas que organizan protección contra catástrofes | Cotizar la cobertura y la reinstalación como un paquete integrado de transferencia de riesgo | La cobertura convencional sin reinstalación requiere una demostración ante la APRA y gestión de riesgos documentada | Reaseguradores como la Sucursal Australiana de Munich Reinsurance Company |
| Protección mediante bonos catástrofe dentro del programa de reaseguros | Los bonos catástrofe están exentos del requisito de reinstalación acordada | Aseguradoras generales australianas que consideran acuerdos alternativos de catástrofes | Comparar la protección mediante bonos con la cobertura reinstalable frente a la misma exposición a pérdidas | Gestión documentada del riesgo derivado de la ausencia de reinstalación | Proveedores de protección mediante bonos catástrofe e inversores en valores vinculados a seguros |
| Rediseño de tratados en torno a la clasificación de riesgo requerida | GPS 116 clasifica la cobertura por riesgo de base, opcionalidad y características contingentes | Aseguradoras generales y grupos de Nivel 2 que revisan sus estrategias de reaseguros | Comparar las estructuras de cuota parte y catástrofes dentro de la estrategia documentada | La elegibilidad del Grupo A depende de las características del contrato, no de su denominación como tratado | Reaseguradores de no vida como la Sucursal Australiana de Munich Reinsurance Company |
| Fuente: Mordor Intelligence | |||||
A partir del 1 de enero de 2027, las aseguradoras sin reinstalación en acuerdos convencionales deben demostrar ante la APRA por qué la reinstalación es impráctica o inapropiada y documentar la gestión de riesgos, con un posible ajuste de capital supervisorio si la APRA no queda satisfecha. Los compradores de bonos catástrofe también deberán documentar su enfoque para gestionar la ausencia de reinstalación. Bajo la nueva norma, las coberturas de exceso de pérdidas de catástrofes y de cuota parte pueden calificar para el Grupo A únicamente sin riesgo de base, opcionalidad, características contingentes o características del Grupo C, mientras que el Grupo B será la categoría residual. La oportunidad consiste en ofrecer estructuras de protección a las aseguradoras generales y a los grupos de Nivel 2 que se preparan para documentar estrategias, presentar cambios materiales de estrategia a la APRA y presentar declaraciones de acuerdos al menos anualmente a partir del 1 de enero de 2027.
Desarrollos recientes de la industria en Mercado de Reaseguros
- Sep 2026: Hannover Re anunció planes para poner a disposición una capacidad de reaseguros de tratados de propiedad y accidentes al menos estable en las renovaciones del 1 de enero de 2027, condicionada a la obtención de precios adecuados al riesgo.
- Sep 2026: International General Insurance Holdings Ltd. (IGI) anunció Cipher, con sede en Bermudas, un agente general de gestión de reaseguros de tratados cibernéticos globales en el que posee el 60% a través de su filial de propiedad total, IGI Managing Agencies Holdings Ltd. El anuncio del 1 de septiembre sujetó las operaciones a las aprobaciones regulatorias, incluido el registro y la licencia de la Autoridad Monetaria de Bermudas.
- Jul 2026: El volumen de renovaciones de Munich Re cayó un 9,1% debido a la caída de precios y al rechazo de negocios con precios o condiciones inaceptables. Las renovaciones cubrieron principalmente América del Norte, América del Sur, Australia y clientes globales.
Mercado de Reaseguros Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de reaseguros mide las primas brutas anuales cedidas por las aseguradoras a los reaseguradores autorizados en todo el mundo bajo contratos de tratado y facultativos en todas las líneas de seguro. Estas primas se clasifican por línea de negocio, canal de suscripción, fuente de capital y geografía.
Exclusiones del alcance: Se excluyen las primas de seguros primarios, las primas de retrocesión intragrupo, los valores de valores vinculados a seguros y el capital de inversores recaudado por separado de las primas de reaseguros, así como las reclamaciones de reaseguros pagadas.
Descripción General de la Segmentación
- Por Tipo de Reaseguro
- Reaseguro Facultativo
- Reaseguro de Contrato
- Por Línea de Negocio
- Propiedad y Accidentes
- Vida y Salud
- Especializado (Aviación, Marítimo, Energía)
- Otros
- Por Canal de Distribución
- Suscripción Directa
- Mediado por Corredor
- Por Fuente de Capital
- Reaseguradores Calificados Tradicionales
- Capital Alternativo (Valores Vinculados a Seguros, Vehículos Paralelos)
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas reputadas ilustrativas, como el Informe Global del Mercado de Seguros de la Asociación Internacional de Supervisores de Seguros, proporcionan datos supervisorios sobre primas de reaseguros, actividad regional y retrocesión, mientras que el informe anual de Swiss Re y el informe de mercado de Gallagher Re ayudan a interpretar las divulgaciones financieras de aseguradoras y reaseguradores y el capital disponible. El material público de Aon añade contexto de renovación y mercado de capitales, y estas fuentes pueden leerse junto con publicaciones regulatorias e informes de compañías para verificar las condiciones del mercado y el significado de las medidas reportadas.
Los registros, informes anuales, materiales para inversores y la prensa financiera y de seguros de reputación ayudan a comparar el crecimiento de primas divulgado, la combinación de negocios, el capital y la actividad regional entre los reaseguradores. Las fuentes mencionadas son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y encuestas con líderes de suscripción, riesgo, actuarial y finanzas de las cedentes, corredores de reaseguros y personal de suscripción y análisis de los reaseguradores permitirían contrastar los hallazgos secundarios sobre medidas de primas, canales de colocación, combinación de líneas, fuentes de capital y patrones regionales. Los analistas utilizarían la evidencia de los encuestados para aclarar las lagunas en las divulgaciones publicadas, comparar estimaciones contradictorias y triangular cada insumo material con los registros, estadísticas supervisorias y otros indicadores independientes antes de aplicarlo a las estimaciones globales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de compañía | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | Europa, Oriente Medio y África: 34% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El analista estima las primas brutas emitidas anuales globales de arriba hacia abajo, luego verifica los totales seleccionados con los resúmenes de primas divulgados por los reaseguradores y la evidencia de volumen de primas muestreada por línea y canal de colocación. Los datos de primas por forma de tratado o facultativo, propiedad y accidentes, vida y salud, líneas especializadas y otras, colocación directa o mediada por corredor, y capital tradicional o alternativo establecen las participaciones de los segmentos. La geografía sigue la ubicación de la cedente. Las primas históricas, la penetración del seguro, las pérdidas por catástrofes, los precios de renovación, la disponibilidad de capital y las necesidades de solvencia y transferencia de riesgo de las aseguradoras primarias informan la previsión, con regresión multivariante utilizada cuando las relaciones son suficientemente consistentes y análisis de escenarios utilizado cuando la experiencia de catástrofes, los precios o la regulación pueden cambiar materialmente. Los analistas comparan cada previsión de variable con la señal de mercado correspondiente y utilizan entrevistas para cuestionar movimientos inusuales. Cuando faltan divulgaciones, retienen el total respaldado más cercano, prueban un rango documentado y reconcilian las participaciones con el total de mercado publicado en lugar de tratar las categorías faltantes como cero.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales de primas y las tendencias de los segmentos a través de datos supervisorios, divulgaciones de compañías, indicadores de renovación y evidencia de los encuestados, luego investigan los valores atípicos y las variaciones respecto al período anterior y las señales de mercado independientes antes de la aprobación. Una segunda revisión verifica las unidades, los años, la geografía, la clasificación, la aritmética y la trazabilidad de las fuentes, con recontacto activado por definiciones contradictorias, movimientos inexplicados o un insumo material faltante. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de catástrofes, regulatorios o del mercado de capitales, y se somete a una revisión completa antes de la entrega.
Dimensionamiento del Mercado Global de Reaseguros de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de reaseguros mide las primas brutas anuales cedidas por las aseguradoras a los reaseguradores autorizados en todo el mundo bajo contratos de tratado y facultativos en todas las líneas de seguro.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas comparan cada previsión de variable con la señal de mercado correspondiente y utilizan entrevistas para cuestionar movimientos inusuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 540,3 mil millones de USD (2027) | |
| Investigación de Mercado Global A | 280,02 mil millones de USD (2025) | En su base de 2025, esta estimación está un 48,2% por debajo del valor de este informe para 2027 de 540,3 mil millones de USD, 2 años después. La medida cubre las primas de tratados y facultativos de aseguradoras primarias a reaseguradores profesionales y excluye la retrocesión, omitiendo las primas de retrocesión externa contabilizadas en el límite del informe. |
| Consultoría Global B | 581,3 mil millones de USD (2025) | En su base de 2025, esta estimación está un 7,6% por encima del valor de este informe para 2027 de 540,3 mil millones de USD, 2 años después. Su cobertura declarada de usuarios finales incluye organismos gubernamentales y entidades corporativas junto con compañías de seguros, extendiéndose más allá de las primas cedidas por aseguradoras autorizadas. |
Los analistas de Mordor Intelligence triangulan los totales de primas y las tendencias de los segmentos a través de datos supervisorios, divulgaciones de compañías, indicadores de renovación y evidencia de los encuestados, luego investigan los valores atípicos y las variaciones respecto al período anterior y las señales de mercado independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas del tamaño del mercado de reaseguros?
Se proyecta que el tamaño se expanda desde 508 mil millones de USD en 2026 y 540,3 mil millones de USD en 2027 hasta 717,9 mil millones de USD en 2032, con una CAGR del 5,85% entre 2027 y 2032.
¿Qué factores respaldan la demanda de protección de reaseguros?
Los impulsores incluyen las exposiciones a catástrofes en los Estados Unidos y la tensión de capital vinculada al marco del Estándar de Capital de Seguros de Corea (K-ICS) y a las directrices de supuestos de la NIIF 17.
¿Qué tipo de contrato de reaseguro lidera la actividad de primas?
El reaseguro de tratado mantuvo el 75,8% de las primas en 2026, convirtiéndolo en el segmento más grande.
¿Qué compañías son los principales competidores en reaseguros?
Los principales actores incluyen Munich Re, Swiss Re, Hannover Re, Berkshire Hathaway Reinsurance Group y SCOR SE.
¿Qué limita las compras de reaseguros de violencia política?
Los riesgos de alta exposición en Oriente Medio enfrentaron tamaños de línea reducidos y puntos de adhesión más elevados en las renovaciones del 1 de julio de 2026.
¿Qué región lidera las primas de reaseguros y cuál crece más rápido?
Europa lideró con el 31,23% de las primas en 2026, mientras que Asia-Pacífico se proyecta como la región de mayor crecimiento con una CAGR del 6,85% entre 2027 y 2032.