
Tamanho e Participação do Mercado de Secagem por Atomização Farmacêutica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Secagem por Atomização Farmacêutica por Mordor Intelligence
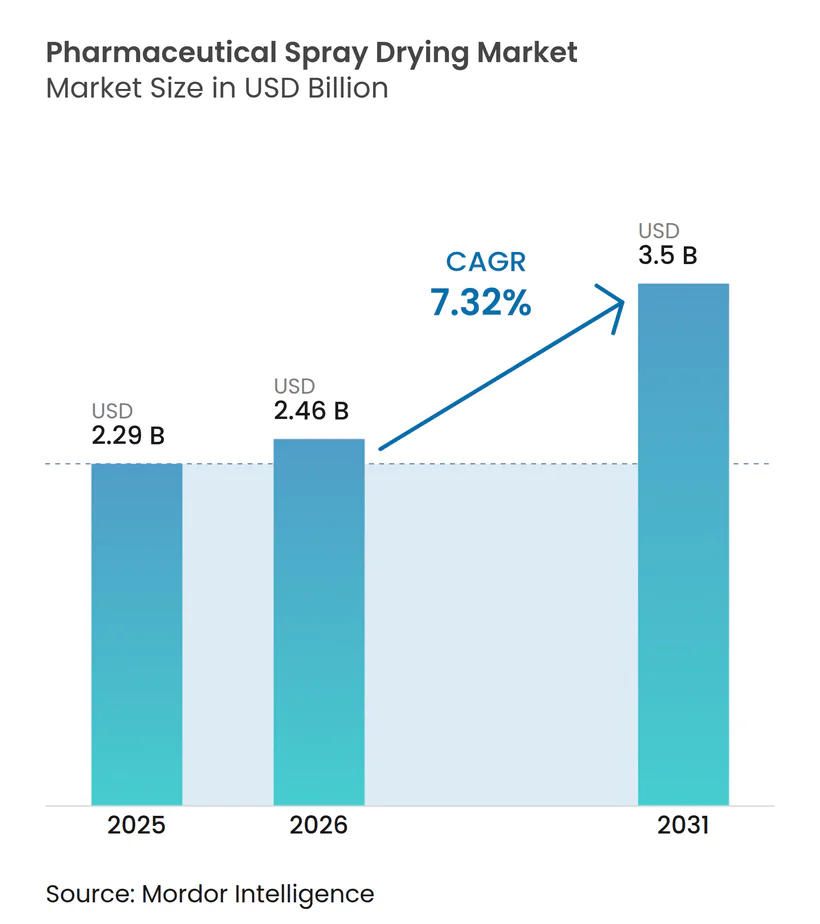
O tamanho do Mercado de Secagem por Atomização Farmacêutica foi avaliado em USD 2,29 bilhões em 2025 e estima-se que cresça de USD 2,46 bilhões em 2026 para atingir USD 3,5 bilhões até 2031, a um CAGR de 7,32% durante o período de previsão (2026-2031).
A forte demanda por dispersões sólidas amorfas que melhoram a solubilidade dos fármacos, a rápida transição para biológicos inaláveis e a expansão da capacidade das organizações de desenvolvimento e fabricação por contrato (CDMO) mantêm o mercado de secagem por atomização farmacêutica em uma trajetória de crescimento constante. Os fornecedores de equipamentos estão entregando mais unidades de circuito fechado que capturam 95% dos vapores de solventes, uma característica que satisfaz as regras mais rígidas sobre compostos orgânicos voláteis nos Estados Unidos e na União Europeia. Os patrocinadores também estão direcionando orçamentos de P&D para triagem em estágio inicial, o que está impulsionando o rendimento em laboratório e em escala piloto e encurtando os ciclos de formulação. O surgimento de controles de gêmeo digital que preveem temperatura de saída, tamanho de partícula e umidade residual em tempo real melhora a consistência dos lotes e reduz a necessidade de retrabalho, o que fortalece o argumento de custo para a secagem por atomização. Ao mesmo tempo, um pool limitado de fornecedores de excipientes e custos de capital que excedem USD 10 milhões para uma única suíte de BPF permanecem obstáculos estruturais que retardam a adoção em empresas menores.
Principais Conclusões do Relatório
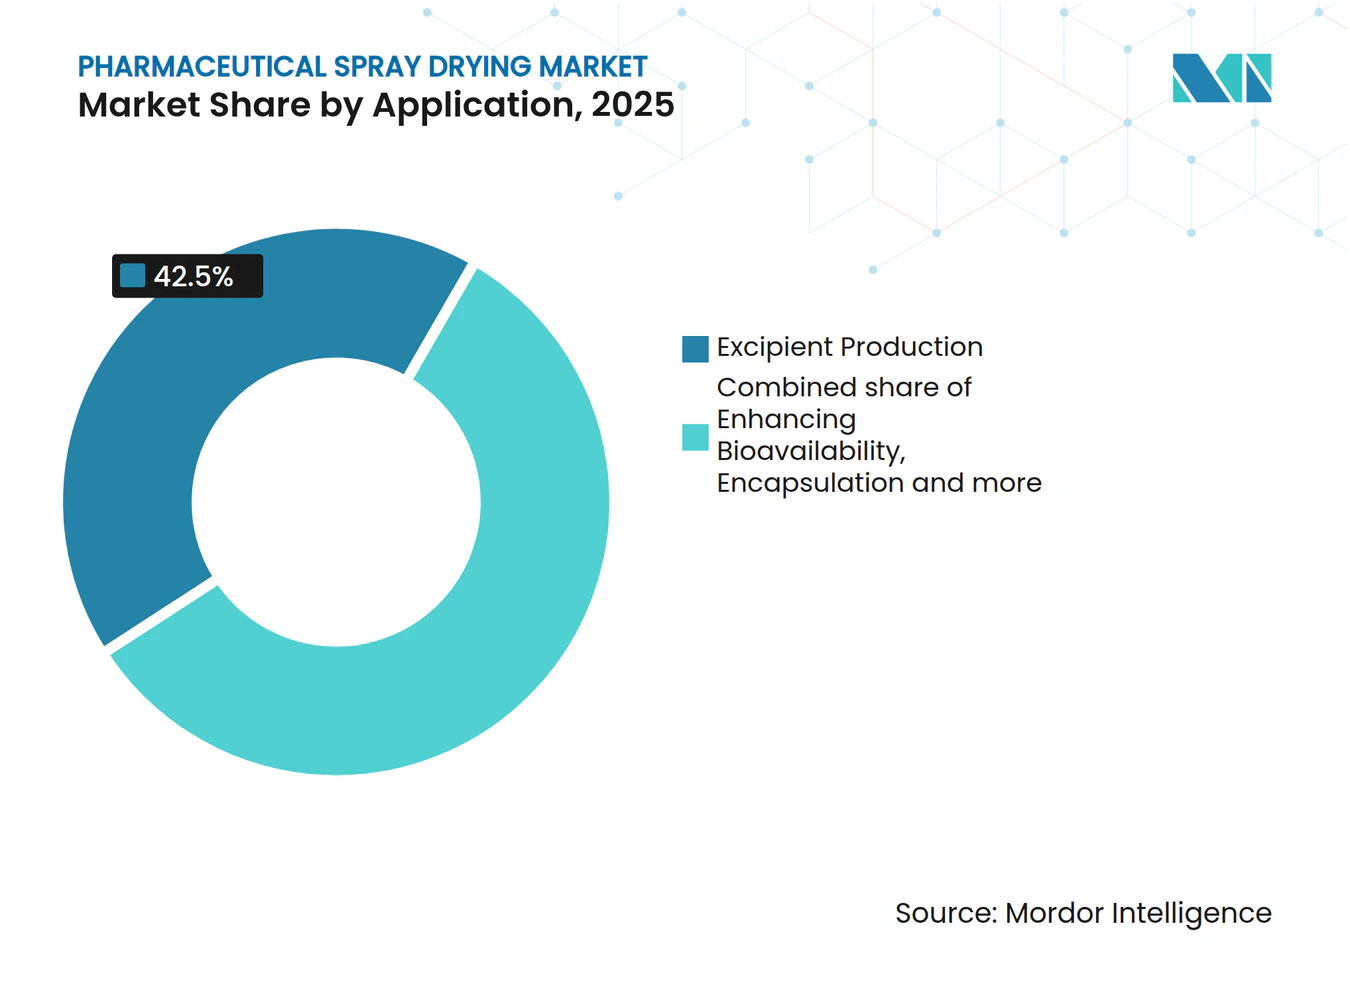
- Por aplicação, a produção de excipientes representou 42,55% da participação do mercado de secagem por atomização farmacêutica em 2025. As aplicações de melhoria de biodisponibilidade têm previsão de registrar o crescimento mais rápido, com um CAGR de 9,85% até 2031.
- Por tipo de formulação, os IFAs de pequenas moléculas lideraram com 46,53% do tamanho do mercado de secagem por atomização farmacêutica em 2025. As vacinas têm projeção de expansão a um CAGR de 9,75% entre 2026 e 2031, superando todos os outros tipos de formulação.
- Por tipo de atomizador, os atomizadores rotativos responderam por 41,15% das instalações em 2025, enquanto os sistemas fluidizados e de circuito fechado avançam a um CAGR de 9,82% até 2031.
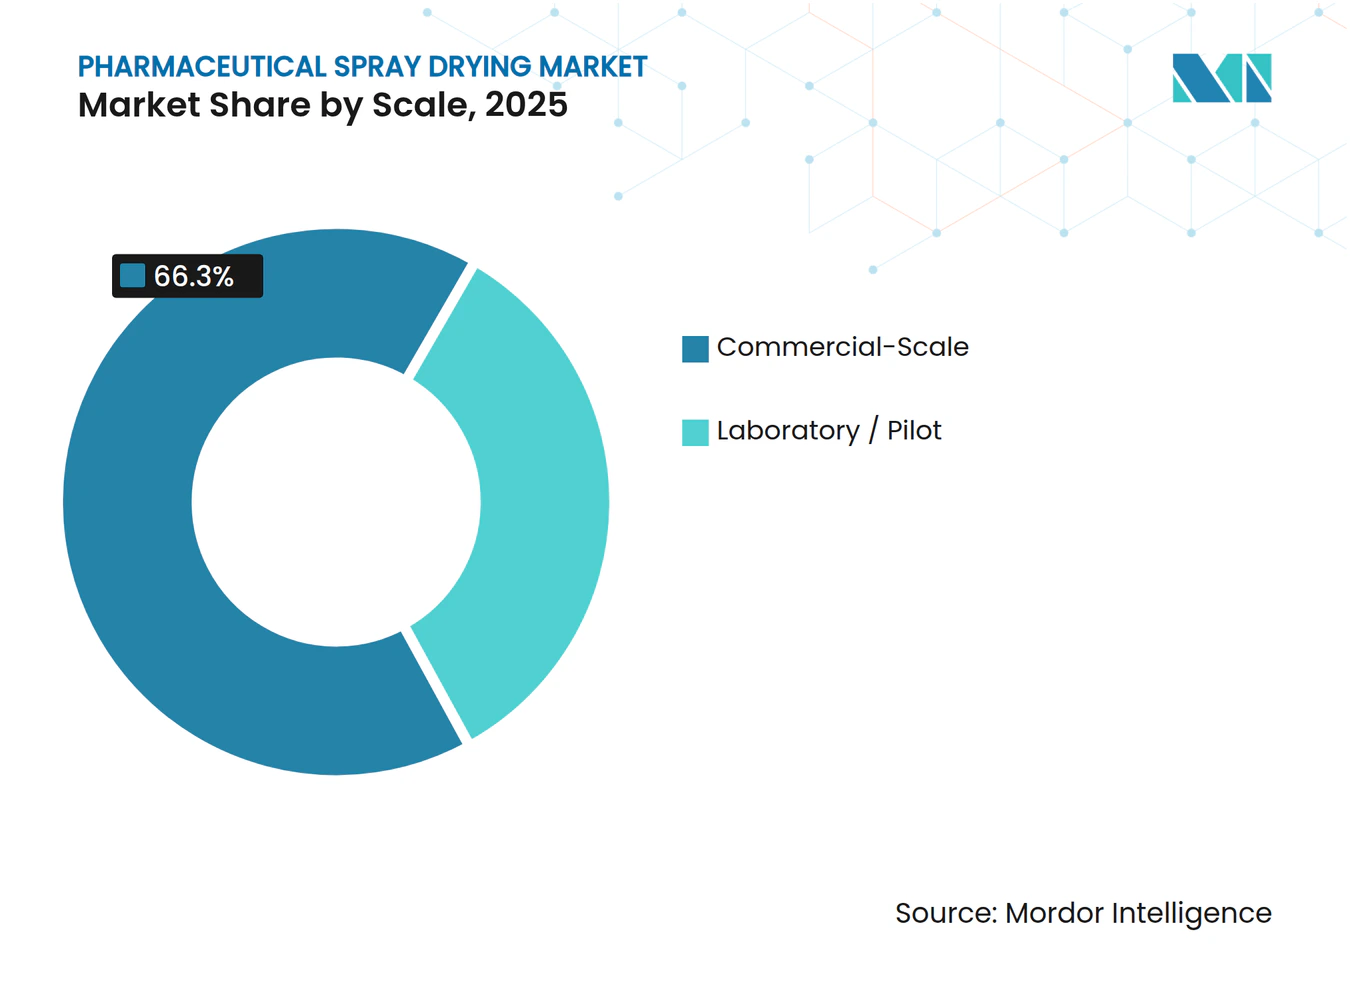
- Por escala, as operações em escala comercial representaram 66,32% do tamanho do mercado de secagem por atomização farmacêutica em 2025; as instalações de laboratório/piloto têm projeção de crescimento a um CAGR de 9,29%.
- Por tipo de serviço, a fabricação interna representou 58,21% do tamanho do mercado em 2025; os serviços contratuais (CDMO/CMO) têm projeção de crescimento a um CAGR de 10,56%.
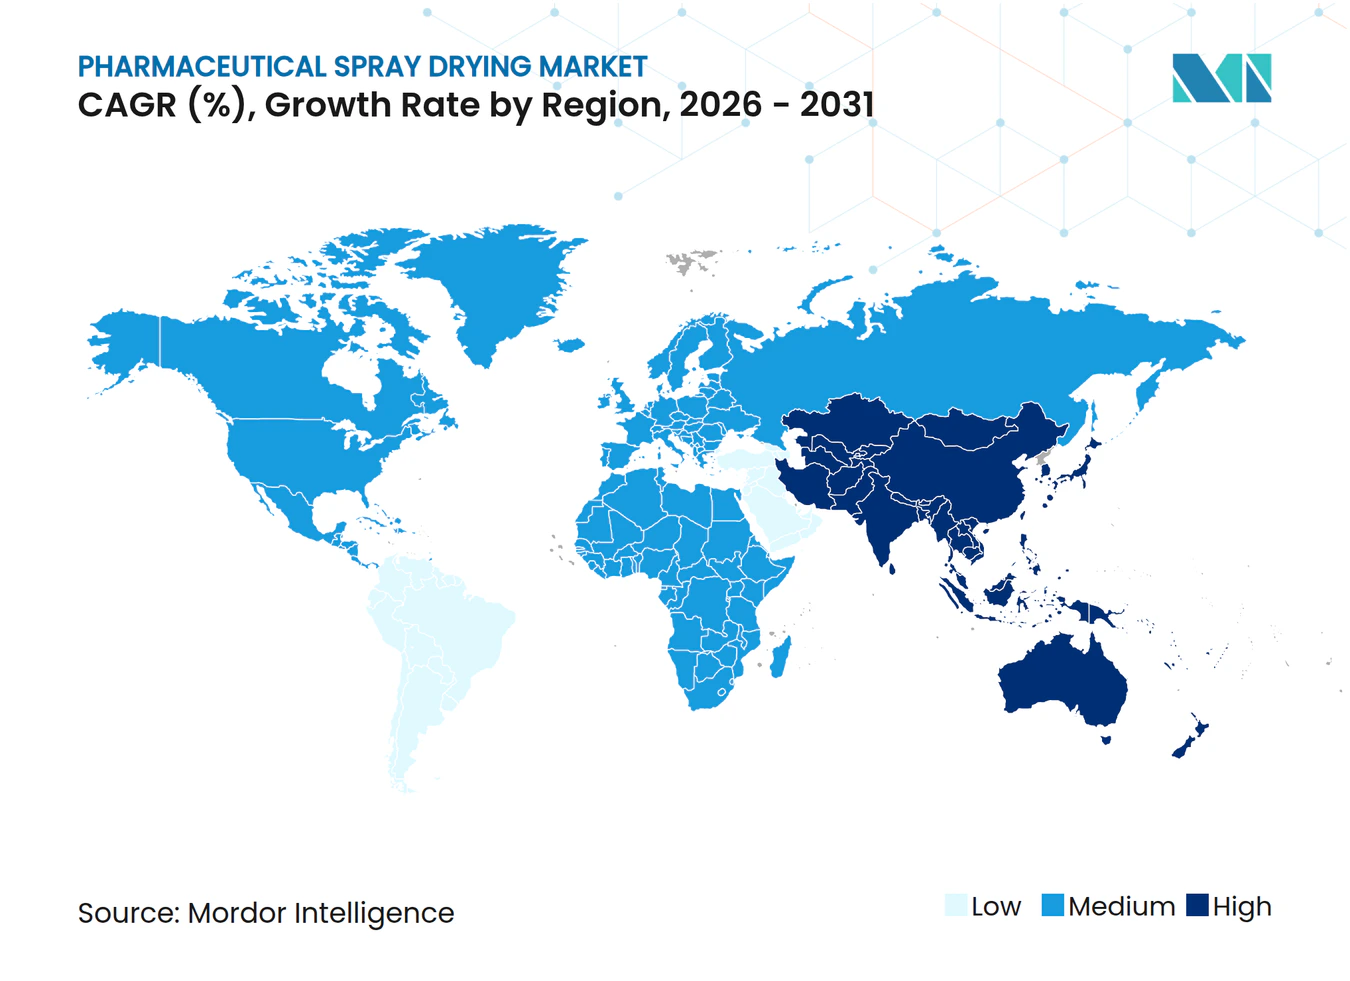
- Por geografia, a América do Norte capturou 39,52% da participação do tamanho do mercado de secagem por atomização farmacêutica em 2025; a Ásia-Pacífico acelerará a um CAGR de 8,32% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por maior solubilidade dos fármacos | +1.8% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento da terceirização para CDMOs | +2.1% | América do Norte, Europa, China, Índia | Curto prazo (≤ 2 anos) |
| Expansão de terapias inaláveis e em filme fino oral | +1.3% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Fabricação contínua em circuito fechado | +1.2% | Europa, América do Norte, expansão para Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Otimização por gêmeo digital orientada por IA | +0.9% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Alimentações de alto teor de sólidos com variação de temperatura | +0.7% | Global, adoção inicial na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Maior Solubilidade dos Fármacos
Aproximadamente 70% das novas entidades químicas em desenvolvimento em estágio avançado apresentam baixa solubilidade aquosa, levando os cientistas de formulação a adotar a secagem por atomização para criar dispersões sólidas amorfas que se dissolvem de duas a dez vezes mais rápido do que as formas cristalinas. As aprovações da FDA de fármacos secos por atomização, como telaprevir e vemurafenib, validam a capacidade da plataforma de atender às expectativas regulatórias de estabilidade e desempenho. Os ativos oncológicos direcionados com estruturas hidrofóbicas dependem cada vez mais de carreadores de succinato de acetato de hidroxipropil metilcelulose ou Soluplus para permanecerem em solução após a administração oral. A tendência impulsiona o mercado de secagem por atomização farmacêutica à medida que os patrocinadores canalizam fármacos em desenvolvimento para CDMOs especializados que mantêm grandes bibliotecas de compatibilidade. A aceitação mais ampla da ciência amorfa pelos clínicos também melhora as perspectivas do mercado, pois a exposição terapêutica pode ser alcançada com cargas de fármaco menores.
Aumento da Terceirização para CDMOs para Dispersões Secas por Atomização
As interrupções na cadeia de suprimentos expuseram a vulnerabilidade da fabricação em site único, levando as empresas a pivotar para modelos operacionais com ativos reduzidos. A expansão de capacidade de USD 100 milhões da Hovione na Irlanda e nos Estados Unidos destaca a confiança na demanda sustentada por serviços contratados. Os CDMOs comprimem os prazos de desenvolvimento ao aproveitar suítes de BPF validadas, conjuntos de dados digitais e expertise regulatória que clientes de pequenas biotecnologias não conseguem replicar internamente. A onda de terceirização adiciona volume ao mercado de secagem por atomização farmacêutica e promove a padronização de bibliotecas de polímeros, protocolos de atomização e testes de liberação em tempo real.
Expansão de Terapias Inaláveis e em Filme Fino Oral
Pós respiráveis com tamanho entre 1 µm e 5 µm se depositam na região alveolar e contornam o metabolismo hepático, um benefício que eleva o apelo comercial da administração pulmonar para peptídeos e vacinas[1]. Matrizes de trealose e leucina protegem os ativos termolábeis contra o estresse de cisalhamento e temperatura durante a secagem por atomização e a aerosolização. O interesse paralelo em filmes finos orais que se dissolvem em 30 segundos está alinhado com as necessidades de pacientes pediátricos e geriátricos. A orientação da FDA publicada em 2024 sobre produtos para inalação ressalta a importância de uma distribuição estreita do tamanho de partícula e baixa umidade residual, dois parâmetros que a secagem por atomização controla bem, adicionando impulso ao mercado de secagem por atomização farmacêutica.
Adoção de Fabricação Contínua em Circuito Fechado
A União Europeia limita as emissões de COV a 20 mg/m³, dividindo a economia a favor de sistemas de nitrogênio em circuito fechado que capturam 95% dos solventes orgânicos. A recuperação de solventes reduz as despesas anuais com matérias-primas em até USD 500.000 em linhas de 500 kg por dia e elimina atmosferas explosivas, o que aumenta a segurança da planta. A plataforma ConsiGma da GEA conecta secagem por atomização, granulação e compressão de comprimidos dentro de uma linha contínua, reduzindo os tempos de lote de três dias para meio dia. Os projetos contínuos simplificam a validação de processos porque tempos de residência menores reduzem a variabilidade, o que sustenta o aumento do CAGR no mercado de secagem por atomização farmacêutica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e operacionais para unidades de BPF | –1.4% | Global, mais agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Regras rigorosas de validação e emissão de solventes | –1.1% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Oferta limitada de excipientes de grau para secagem por atomização | –0.8% | Global, centros de fornecimento na Europa e América do Norte | Médio prazo (2-4 anos) |
| Intensidade energética e preocupações com sustentabilidade | –0.6% | Global, pressão regulatória na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais para Unidades de BPF
A construção de uma única suíte de secagem por atomização de BPF custa entre USD 10 milhões e USD 15 milhões, incluindo sala limpa, recuperação de solventes e tecnologia analítica de processo. As despesas operacionais podem chegar a USD 1 milhão por ano para uma planta de 500 kg por dia que consome nitrogênio, eletricidade e mão de obra de validação. Empresas menores em mercados emergentes têm dificuldade em justificar o gasto porque o financiamento é escasso e os horizontes de retorno excedem sete anos. Embora as taxas de CDMO reduzam o ônus inicial, preços de USD 5.000 a USD 15.000 por quilograma corroem as margens em genéricos de alto volume, o que modera o crescimento em partes do mercado de secagem por atomização farmacêutica.
Regras Rigorosas de Validação e Emissão de Solventes
A conformidade com o 21 CFR Parte 11 da FDA exige trilhas de auditoria eletrônica e verificação de processos que podem adicionar seis meses ao lançamento comercial e aumentar os custos analíticos em USD 1 milhão[2]. Os padrões NESHAP dos EUA e a Diretiva de Emissões Industriais Europeia limitam o escape de solventes a níveis que os secadores de ciclo aberto não conseguem atender sem lavadores de gases, que custam entre USD 2 milhões e USD 5 milhões. O duplo ônus das regras de qualidade e ambientais retarda os cronogramas de investimento e comprime o CAGR do mercado de secagem por atomização farmacêutica em regiões sensíveis a custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Primazia dos Excipientes Mascara o Avanço da BiodisponibilidadeA produção de excipientes deteve 42,55% da participação do mercado de secagem por atomização farmacêutica em 2025, ancorada por grandes volumes de produção de lactose, celulose microcristalina e pós de hidroxipropil metilcelulose. Os fabricantes preferem atomizadores rotativos porque lidam com alimentações viscosas e entregam as características de fluxo que as prensas de comprimidos exigem. No entanto, a melhoria da biodisponibilidade está se expandindo a um CAGR de 9,85% até 2031, à medida que os pipelines de fármacos contêm mais moléculas das Classes II e IV do SCB que precisam de dispersões sólidas amorfas para atingir as exposições-alvo.
O mercado de secagem por atomização farmacêutica está, portanto, se inclinando para serviços de dispersão de valor agregado que resgatam candidatos de outra forma inviáveis. A encapsulação, que incorpora ingredientes ativos em polímeros entéricos ou de mascaramento de sabor, também está crescendo em nichos pediátricos e geriátricos. Usos de nicho, como estabilização de probióticos e enzimas, adicionam demanda incremental, mas a inflexão de crescimento está claramente ligada a desafios de solubilidade que as químicas convencionais não conseguem resolver.



Por Tipo de Formulação:
Pequenas Moléculas Dominam, Vacinas AceleramOs IFAs de pequenas moléculas responderam por 46,53% da receita do mercado de secagem por atomização farmacêutica em 2025, à medida que os formuladores continuaram a converter ativos cristalinos em dispersões de dissolução rápida. Os sistemas rotativos e de bico gerenciam bem o perfil térmico para proteger compostos sintéticos, assegurando a base instalada. As vacinas, no entanto, têm projeção de crescimento a um CAGR de 9,75% entre 2026 e 2031, apoiadas pelo investimento global em plataformas pulmonares e orais termoestáveis que reduzem a dependência da cadeia de frio.
O estresse térmico continua sendo um obstáculo para construtos de mRNA e nanopartículas lipídicas, mas crioprotetores como a trealose preservam a bioatividade abaixo de 50 °C de temperatura de saída. Biológicos e peptídeos, antes considerados inadequados para secagem por atomização, agora se beneficiam de projetos de bico de baixo cisalhamento e configurações de nitrogênio em circuito fechado que mantêm os níveis de oxigênio abaixo dos limites de inflamabilidade. Coletivamente, essas inovações elevam a participação endereçável de longo prazo do tamanho do mercado de secagem por atomização farmacêutica.
Por Tipo de Atomizador:
Sistemas de Circuito Fechado Capturam o Prêmio de SustentabilidadeOs atomizadores rotativos permaneceram como o principal equipamento com 41,15% das unidades instaladas em 2025, atendendo linhas de excipientes de alto rendimento. No entanto, as configurações fluidizadas e de circuito fechado estão se expandindo a um CAGR de 9,82% até 2031, pois reduzem o uso de solventes e atendem aos limites de emissão sem lavadores adicionais.
Os secadores de nitrogênio em circuito fechado recuperam até 98% de etanol, acetona ou diclorometano, melhorando a segurança da planta e a economia operacional. Os atomizadores de bico, valorizados por gotículas mais finas, estão ganhando participação no trabalho com peptídeos e vacinas, onde a exposição térmica deve permanecer baixa. Outros, como os sistemas ultrassônicos, atendem nichos de umidade ultrabaixa, mas sua contribuição para o tamanho do mercado de secagem por atomização farmacêutica ainda é pequena.
Por Escala:
Unidades Piloto Superam a Escala Comercial à Medida que a Complexidade da Formulação AumentaAs plantas comerciais processaram 66,32% da tonelagem total em 2025, pois os fabricantes de excipientes e fornecedores de genéricos exigem rendimento diário superior a 300 kg para manter os custos unitários competitivos. No entanto, as unidades de laboratório e piloto estão crescendo a um CAGR de 9,29% até 2031, espelhando um pipeline dominado por moléculas pouco solúveis que exigem triagem rápida de formulação.
As linhas piloto, com capacidade de 1 kg a 50 kg, permitem trabalho de prova de conceito sem imobilizar ativos comerciais. Elas permitem que os patrocinadores ajustem as proporções de polímeros, temperaturas de entrada e pressões de atomização, reduzindo o risco de descoberta e as falhas em estágio avançado. Os fornecedores agora vendem módulos configuráveis que podem ser reconfigurados para novos IFAs, o que incentiva ainda mais a adoção e amplia o mercado de secagem por atomização farmacêutica.

Por Tipo de Serviço:
A Terceirização para CDMOs Remodela a Cadeia de ValorA fabricação interna controlou 58,21% da receita em 2025, mas os serviços de CDMO devem crescer a um CAGR de 10,56% até 2031, à medida que os patrocinadores priorizam velocidade e eficiência de capital. Os CDMOs reduzem as barreiras com suítes validadas, grandes estoques de excipientes e conhecimento regulatório.
Eles compartilham equipamentos entre múltiplos clientes, aumentando a utilização geral dos atomizadores e reduzindo a economia unitária. A mudança concentra a demanda em menos hubs de alta capacidade, especialmente Irlanda, Suíça e Carolina do Norte, o que impulsiona a distribuição geográfica do mercado de secagem por atomização farmacêutica e aumenta a concorrência entre os prestadores de serviços.
Análise Geográfica
Mercado de Secagem por Atomização Farmacêutica da América do Norte
A América do Norte contribuiu com 39,52% da participação no mercado de secagem por atomização farmacêutica em 2025. Os programas da FDA que aceleram a fabricação contínua, combinados com um sólido conjunto de CDMOs, tornam os Estados Unidos o maior mercado individual. As expansões de capacidade em Nova Jersey e na Califórnia concentram-se em IFAs de alta potência e pós para inalação. Canadá e México são seguidores rápidos, pois ambas as nações atraem contratos de nearshoring de patrocinadores norte-americanos que buscam resiliência na cadeia de suprimentos.
Mercado de Secagem por Atomização Farmacêutica da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico registre o maior CAGR, de 8,32%, até 2031. A China, com clusters em Xangai e Suzhou, oferece secagem por atomização em conformidade com as BPF a um custo 30%–50% inferior ao dos concorrentes ocidentais, atraindo projetos em fase inicial. O programa de Incentivo Vinculado à Produção da Índia compensa os desembolsos de capital em até 20%, impulsionando as instalações em Hyderabad e Ahmedabad. O Japão e a Coreia do Sul concentram-se em dispersões biológicas de alto valor, enquanto a Austrália fornece material para ensaios clínicos em oncologia e estudos de doenças raras.
Mercado de Secagem por Atomização Farmacêutica da Europa, América do Sul e Oriente Médio
A Europa ocupa a posição de segundo maior segmento regional. Normas rígidas de emissão de solventes favorecem instalações de circuito fechado, e fabricantes de equipamentos como GEA e Syntegon reforçam a posição de liderança. Irlanda, Alemanha e Suíça concentram capacidade de CDMO que atende tanto clientes regionais quanto transatlânticos. Enquanto isso, a América do Sul e o Oriente Médio permanecem como mercados incipientes, instalando unidades-piloto para localizar a produção de excipientes e reduzir a dependência de importações, embora sua contribuição combinada para o tamanho do mercado de secagem por atomização farmacêutica permaneça modesta.
Panorama regulatório
As expectativas regulatórias para a secagem por pulverização farmacêutica estão na intersecção entre as BPF, a validação de processos e os atributos de qualidade específicos do produto, especialmente quando a engenharia de partículas é central (por exemplo, inaladores de pó seco). Nos Estados Unidos, as diretrizes da FDA para produtos MDI/DPI destacam a necessidade de controle rigoroso sobre parâmetros como taxa de alimentação, temperatura de entrada, temperatura do produto e fluxo de ar. Ao mesmo tempo, as expectativas da FDA sobre registros eletrônicos e integridade de dados sob a 21 CFR Part 11 adicionam carga de conformidade para secadores por pulverização controlados digitalmente e sistemas habilitados para PAT.
Globalmente, estruturas de qualidade harmonizadas influenciam a forma como as operações multissite e a terceirização são implementadas. A ICH Q7 aplica-se às atividades de fabricação de IFA, e a secagem por pulverização contratada não elimina as responsabilidades do fabricante para patrocinadores e prestadores de serviços, reforçadas por inspeções de BPF de rotina e supervisão de agências como a FDA e a EMA. Na União Europeia, as diretrizes da EMA sobre a fabricação da forma farmacêutica final e a validação de processos apoiam abordagens de validação de ciclo de vida que favorecem projetos de secagem por pulverização bem caracterizados, enquanto os controles de COV e de emissões industriais continuam a impulsionar a adoção de configurações de manuseio de solventes em circuito fechado nos mercados regulamentados.
Cenário Competitivo
Concentração do Mercado
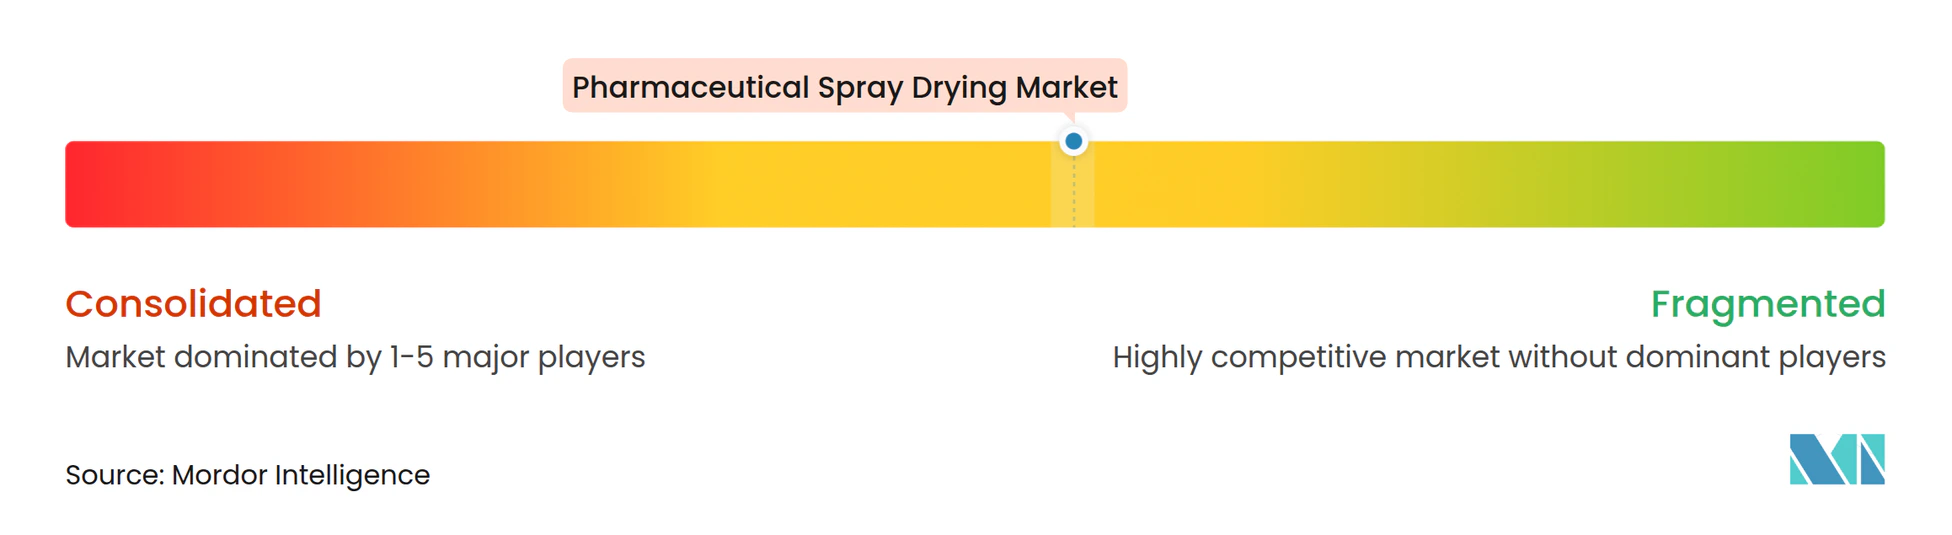
O mercado de secagem por atomização farmacêutica apresenta fragmentação moderada. Fornecedores de equipamentos como GEA Group, BÜCHI Labortechnik e SPX FLOW vendem sistemas que variam de módulos de laboratório de USD 100.000 a plantas comerciais de USD 10 milhões. Prestadores de serviços, incluindo Hovione, Catalent, Lonza e Seqens, se diferenciam em contenção, histórico regulatório e análise digital. Grandes empresas farmacêuticas como Pfizer e Novartis ainda operam suítes cativas, principalmente para proteger o conhecimento proprietário e garantir o fornecimento pontual.
A adoção de linhas contínuas de circuito fechado confere aos pioneiros uma vantagem de custo e conformidade. A plataforma ConsiGma da GEA ilustra essa mudança ao unificar secagem por atomização, granulação e compressão de comprimidos em um único ambiente[3]. Fornecedores menores como ProCepT inovam em pilotos modulares que encurtam o tempo de transferência de tecnologia para seis meses, o que se adapta aos orçamentos de biotecnologia. Ao longo do horizonte de previsão, a consolidação é provável à medida que as regras de emissão e validação se tornam mais rígidas, elevando os limites de capital. Empresas de nicho que incorporam gêmeos digitais orientados por IA podem capturar participação porque reduzem as taxas de falha e melhoram a previsibilidade dos lotes, mas precisarão de parcerias estratégicas com CDMOs para escalar.
Líderes do Setor de Secagem por Atomização Farmacêutica
-
European SprayDry Technologies
-
SPX FLOW Inc.
-
GEA Group AG
-
BÜCHI Labortechnik AG
-
Shandong Tianli Drying Tech
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Secagem por Atomização Farmacêutica Empresas cobertas neste relatório
- Advanced Drying Systems
- BUCHI Labortechnik AG
- Carrier Vibrating Equipment
- Catalent Pharma Solutions
- Cyclops Spray Drying
- Dedert Corporation
- European SprayDry Technologies
- Fluid Air
- Fuji Chemical Industry Co.
- GEA Group
- Hovione Farmaciencia SA
- Lemar Drying Engineering
- Lonza Ltd.
- New AVM Systech
- ProCepT NV
- Seqens CDMO
- Shandong Tianli Drying Tech
- Spray-Tek Inc.
- SPX FLOW Inc.
- Syntegon Technology
Oportunidades de mercado e perspectivas futuras
Os investimentos das CDMOs e as expansões de rede estão criando espaço para ofertas de secagem por pulverização de ponta a ponta que abrangem o desenvolvimento de formulações, o scale-up e o fornecimento comercial, particularmente para dispersões sólidas amorfas e programas de alta potência. A Codis, por exemplo, anunciou planos em março de 2026 para expandir sua capacidade no Reino Unido com um secador por pulverização GEA Pharma-SD PSD-4 com capacidade para solventes em Haverhill, e mais tarde anunciou em julho de 2026 um acordo para adquirir a unidade da Catalent em Nottingham, Reino Unido, a fim de integrar a capacidade de secagem por pulverização com o desenvolvimento de formas sólidas orais e a fabricação em pequena escala. Juntas, essas medidas apontam para uma demanda dos clientes por caminhos com um único parceiro que reduzam o atrito na transferência de tecnologia e encurtem os prazos onde o aumento de solubilidade e o controle do tamanho de partícula são fundamentais nos pacotes de CMC.
Uma segunda oportunidade está na capacidade diferenciada para produtos inalados e nasais, onde os reguladores focam na distribuição do tamanho de partícula e na umidade residual. O acesso a plataformas de know-how em secagem por pulverização também é apoiado pela parceria de março de 2026 entre a Experic e a Flurry Powders em torno de um secador por pulverização de BPF configurado conforme as especificações Flurry PSD-1. Paralelamente, a modernização de processos (Spray Drying 4.0) e a redução de solventes voltada para a sustentabilidade expandem o conjunto de projetos no escopo, pois a recuperação de solventes em circuito fechado e as abordagens de gêmeo digital/PAT apoiam a consistência dos lotes, ao mesmo tempo que atendem a requisitos ambientais e de validação cada vez mais rigorosos.
Desenvolvimentos industriais recentes em Mercado de Secagem por Atomização Farmacêutica
- Julho de 2026: A Codis anunciou um acordo para adquirir a unidade da Catalent em Nottingham, Reino Unido, para construir uma capacidade de ponta a ponta em secagem por pulverização e formas sólidas orais. A medida amplia a capacidade da Codis e adiciona infraestrutura adjacente de desenvolvimento e fabricação em pequena escala, apoiando clientes que desejam um único parceiro CDMO desde a engenharia de partículas até o trabalho posterior de forma farmacêutica.
- Outubro de 2025: A Hovione concluiu uma expansão de 100 milhões de dólares em Nova Jersey que dobrou sua capacidade de secagem por pulverização nos EUA. A capacidade adicional em escala de BPF fortalece as opções de terceirização para dispersões secas por pulverização e apoia patrocinadores que buscam resiliência de fornecimento na América do Norte.
- Outubro de 2024: A Hovione anunciou um investimento significativo para expandir a capacidade global de secagem por pulverização nos Estados Unidos e na Irlanda. O programa ampliou o roteiro de capacidade de longo prazo da empresa e reforçou a tendência de pegadas de CDMO multirregionais para intermediários secos por pulverização e tecnologias habilitadoras de produtos finais.
Mercado de Secagem por Atomização Farmacêutica Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita gerada pela secagem por pulverização utilizada na formulação e fabricação farmacêutica, onde alimentações líquidas são convertidas em pós para atender às necessidades de qualidade, estabilidade e entrega do medicamento ao longo do desenvolvimento e da produção comercial.
Exclusões de escopo: excluímos a secagem por pulverização utilizada principalmente para alimentos, produtos químicos industriais e outros usos finais não farmacêuticos, mesmo quando o tipo de equipamento parece semelhante.
Visão geral da segmentação
- Por Aplicação
- Produção de Excipientes
- Encapsulação
- Melhoria de Biodisponibilidade
- Outras Aplicações
- Por Tipo de Formulação
- IFAs de Pequenas Moléculas
- Biológicos e Peptídeos
- Vacinas (Incl. mRNA/LNP)
- Formulações Inaláveis
- Outros
- Por Tipo de Atomizador
- Atomizador Rotativo
- Atomizador de Bico
- Fluidizado / Circuito Fechado
- Outros
- Por Escala
- Laboratório / Piloto
- Escala Comercial
- Por Tipo de Serviço
- Fabricação Interna
- Serviços Contratuais (CDMO/CMO)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com o mapeamento do conjunto de demanda, para que possamos vincular a atividade de secagem por pulverização às necessidades reais de desenvolvimento e fabricação farmacêutica. Analisamos fontes públicas como os bancos de dados de medicamentos e a biblioteca de diretrizes da FDA dos EUA, publicações da EMA e relatórios técnicos da OMS para entender as tendências de formas farmacêuticas e as expectativas de qualidade que influenciam a adoção.
Para manter as premissas fundamentadas, também recorremos a fontes como as estatísticas de comércio do US Census Bureau, o UN Comtrade para sinais transfronteiriços de equipamentos e componentes, e periódicos revisados por pares que discutem dispersões sólidas amorfas, engenharia de partículas e pós inaláveis. Relatórios anuais de empresas, apresentações a investidores, páginas de associações e imprensa confiável foram utilizados para delinear padrões de expansão de capacidade e terceirização, e uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes ajudaram a validar a direção dos investimentos e a intensidade tecnológica. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, verificar e esclarecer as informações.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em preencher as lacunas que os dados públicos não conseguem responder claramente, especialmente sobre qual parcela da atividade de secagem por pulverização é verdadeiramente de grau farmacêutico e como a utilização se desloca entre linhas piloto e comerciais. Conversamos com operadores, cientistas de formulação, engenheiros de processo, líderes de garantia de qualidade e tomadores de decisão de terceirização na APAC, EMEA e Américas para validar faixas típicas de produção, mix de projetos e realização de preços por tipo de serviço.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 18% | APAC: 43% |
| Nível médio: 43% | Líderes funcionais/de unidade: 30% | EMEA: 31% |
| Pequenos players: 19% | Gerentes: 52% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstitui os gastos endereçáveis em secagem por pulverização a partir da atividade de formulação e fabricação farmacêutica, e depois os aloca utilizando premissas de adoção e mix testadas em entrevistas. O modelo é posteriormente corroborado com aproximações bottom-up seletivas, como verificações amostrais de preço por kg ou preço por lote, benchmarks de capacidade e utilização para escalas comuns de secadores, e validações pontuais a partir de menus de serviços de CDMOs.
As principais entradas utilizadas como referências práticas incluem a parcela de moléculas de baixa solubilidade que impulsionam o trabalho de dispersão sólida amorfa, o momentum do pipeline inalável e nasal, a divisão entre demanda de laboratório ou piloto e demanda em escala comercial, as expectativas típicas de rendimento e tempo de ciclo por finalidade de formulação, e o mix entre terceirização e produção interna para fornecimento de desenvolvimento e comercial. A previsão é feita por meio de análise de cenários, em que os casos de crescimento estão ligados às taxas de conversão do pipeline, à intensidade de terceirização e a uma progressão de preços realista, em vez de uma única curva linear. Quando a visibilidade do lado da oferta é limitada, limitamos as estimativas usando restrições de utilização e depois ajustamos com base em sinais independentes do lado da demanda coletados no trabalho de campo.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de múltiplas etapas, começando com testes de consistência entre regiões, tipos de serviço e escala, seguidos por revisões de variância em relação a sinais conhecidos, como atividade de investimento em fabricação farmacêutica e anúncios de expansão de capacidade. Quando o modelo produz um valor discrepante, revisitamos a premissa, verificamos novamente a fonte documental e recontatamos especialistas relevantes quando necessário, de modo que a correção seja explicada e rastreável.
Antes da aprovação final, um segundo analista revisa a lógica e as entradas principais, e então os valores finais são comparados com verificações de realidade independentes, como a plausibilidade de produção e as faixas de preços discutidas nas entrevistas. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, incluindo grandes adições de capacidade, mudanças regulatórias que afetam a fabricação de formas farmacêuticas sólidas, ou mudanças significativas no comportamento de terceirização. Imediatamente antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atual.
Comparação do tamanho do mercado global de secagem por pulverização farmacêutica da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para a secagem por pulverização farmacêutica podem diferir mesmo quando o tema parece idêntico, porque o conjunto de receitas contabilizadas e as premissas de tempo nem sempre estão alinhadas. As diferenças geralmente vêm do que é incluído (apenas equipamentos versus serviços e atividade interna), quais anos são tratados como base e como os preços e a utilização são projetados.
A principal lacuna vem do fato de os serviços contratados e a produção interna de secagem por pulverização serem ou não contabilizados junto com a receita de equipamentos, sendo que a Mordor Intelligence trata o mercado como um conjunto de valor de secagem por pulverização farmacêutica que abrange escala, tipo de serviço e finalidade de formulação, em vez de uma visão restrita de embarque de equipamentos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,29 bilhões de dólares (2025) | |
| Periódico Comercial A | 2,36 bilhões de dólares (2026) | Utiliza um ano-base mais recente e um momento de inclusão ligeiramente diferente para projetos que passam da fase piloto para a comercial, o que eleva o valor de curto prazo mesmo com taxas de crescimento semelhantes. |
| Resumo de Agência de Notícias B | 1,97 bilhão de dólares (2023) | Ancora o mercado em um ano anterior e pode aplicar uma progressão de preços conservadora para operações de grau farmacêutico, o que tende a subestimar o valor atual quando a demanda está migrando para formulações de maior complexidade. |
A dispersão entre as fontes está relacionada principalmente ao escopo e ao alinhamento de ano, e não a um desacordo sobre a direção do crescimento. Ao manter a receita contabilizada vinculada a indicadores de atividade mensuráveis, como o mix de escala, a participação de serviços e a utilização realista, a estimativa permanece repetível e mais fácil de auditar quando as premissas são atualizadas.
Principais Questões Respondidas no Relatório
Qual CAGR está previsto para a secagem por atomização farmacêutica entre 2026 e 2031?
O mercado tem projeção de crescimento a um CAGR de 7,32% ao longo de 2026-2031.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico avança a um CAGR de 8,32%, impulsionada pelos ganhos de capacidade na China e na Índia.
Qual foi a participação de mercado da América do Norte em 2025?
A América do Norte deteve 39,52% da participação global em 2025.
Por que os sistemas de circuito fechado estão ganhando popularidade?
Eles recuperam até 98% dos solventes, atendem às regras rígidas de COV e reduzem os custos de matérias-primas em até USD 500.000 por ano.
Qual segmento de aplicação está crescendo mais rapidamente?
Melhoria de biodisponibilidade, expandindo a um CAGR de 9,85% até 2031.
Qual capital é necessário para uma suíte de secagem por atomização de BPF?
Uma unidade comercial de BPF normalmente requer entre USD 10 milhões e USD 15 milhões, incluindo sala limpa e infraestrutura de recuperação de solventes.