
Tamanho e Participação do Mercado de Dispensadores Automáticos de Comprimidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispensadores Automáticos de Comprimidos por Mordor Intelligence
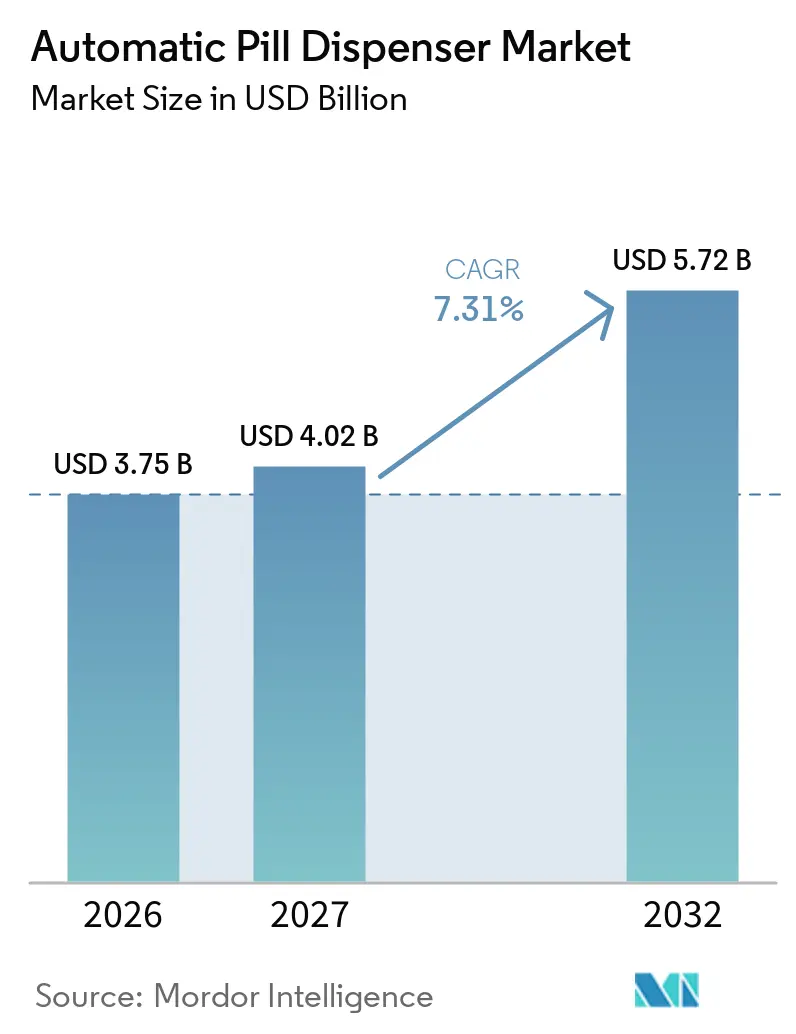
O tamanho do Mercado de Dispensadores Automáticos de Comprimidos está projetado em 3,75 bilhões de USD em 2026, 4,02 bilhões de USD em 2027, e deverá atingir 5,72 bilhões de USD até 2032, crescendo a um CAGR de 7,31% de 2027 a 2032.
Os compradores de farmácias hospitalares continuam a ancorar a demanda porque a automação mitiga lacunas de pessoal e mandatos de verificação por código de barras; no entanto, o foco comercial está se deslocando para dispositivos conectados que apoiam o cuidado domiciliar. O reembolso para monitoramento remoto, populações maiores com doenças crônicas e protocolos descentralizados de ensaios clínicos estão desviando orçamentos dos armários de nível de enfermaria para dispensadores inteligentes que coletam dados de adesão com registro de data e hora. Fornecedores que combinam software preditivo com hardware obtêm taxas de sucesso mais elevadas porque os compradores percebem retorno mais rápido quando as faltas de estoque diminuem e as auditorias de substâncias controladas se tornam mais ágeis. A higiene cibernética e as competências de integração agora influenciam as listas de seleção de fornecedores, pois os CIOs hospitalares insistem que os novos armários se conectem a redes de autenticação única e de confiança zero antes que os comitês de capital aprovem os gastos.
Principais Conclusões do Relatório
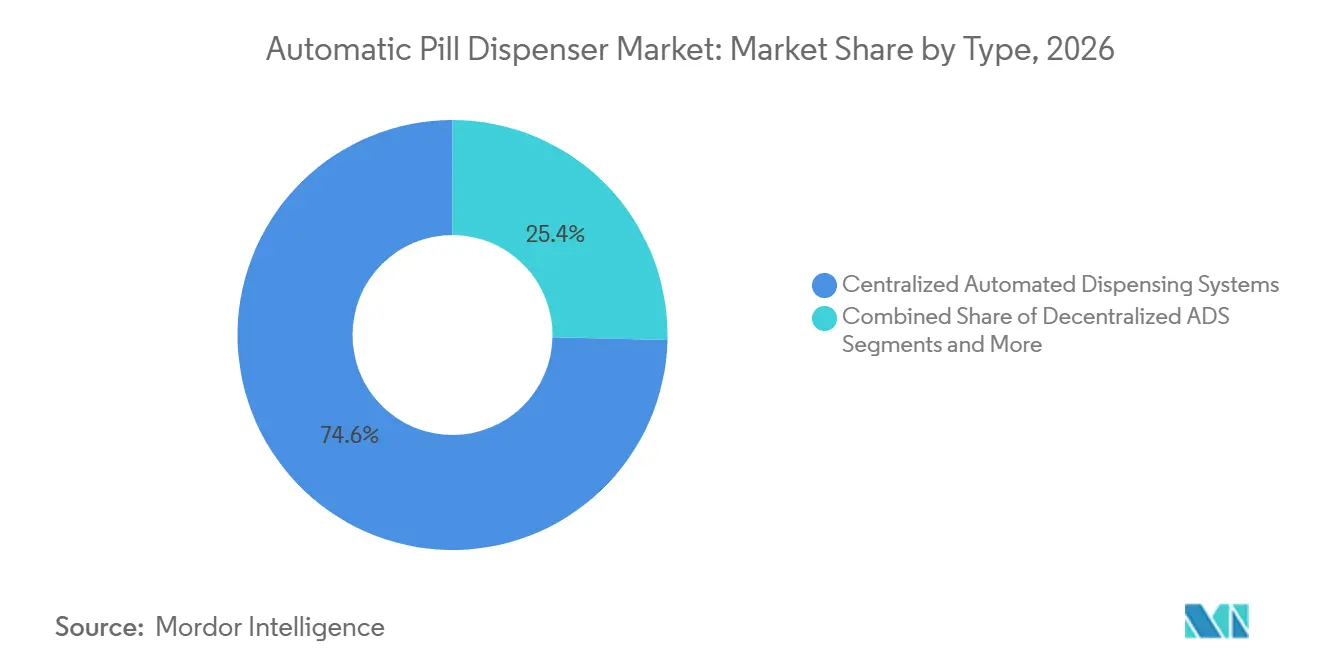
- Por tipo, os sistemas de dispensação automatizada centralizados responderam por 74,63% da receita de 2026; os dispositivos domésticos inteligentes habilitados para IoT crescerão a um CAGR de 11,44% até 2032.
- Por capacidade, as unidades de médio porte capturaram 44,13% da receita de 2026, enquanto as unidades de alta capacidade têm previsão de avançar a um CAGR de 10,33% no período 2027-2032.
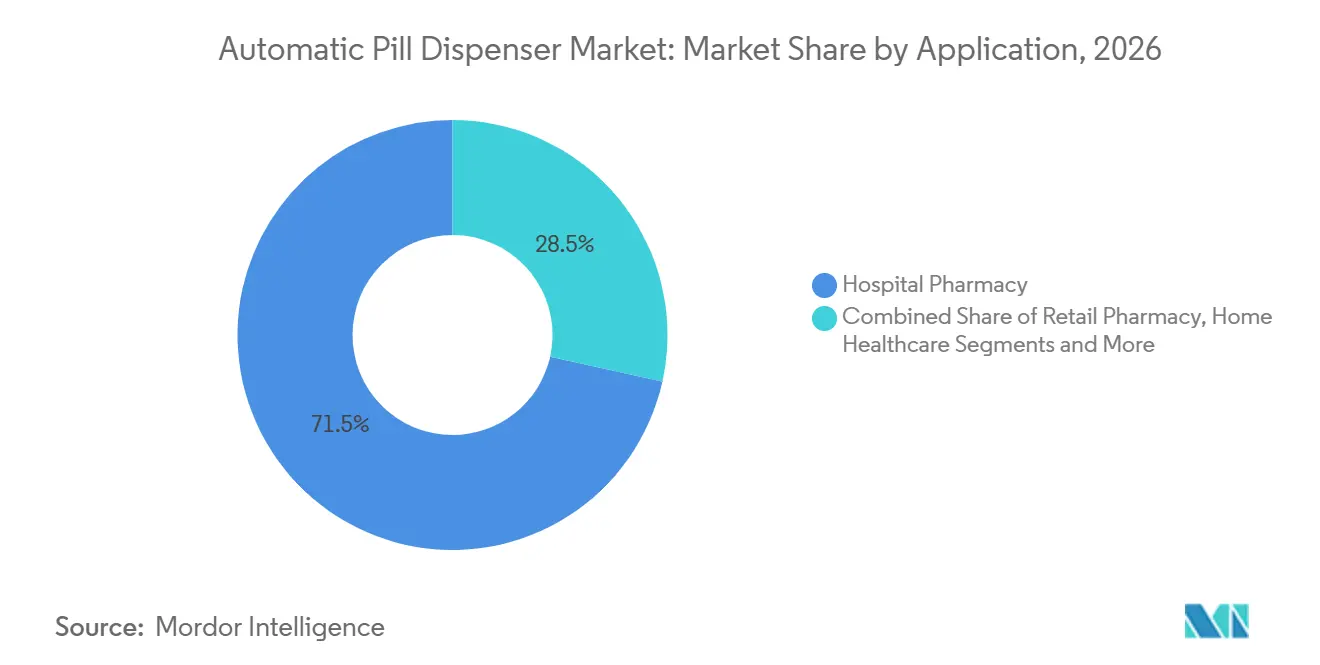
- Por aplicação, as farmácias hospitalares detinham 71,53% da participação no tamanho do mercado de dispensadores automáticos de comprimidos em 2026, enquanto a demanda de saúde domiciliar cresce a um CAGR de 11,57% até 2032.
- Por tecnologia, os dispensadores com alarme eletrônico responderam por 42,24% da receita de 2026; as unidades preditivas assistidas por inteligência artificial estão se expandindo a um CAGR de 11,78% durante o período de previsão.
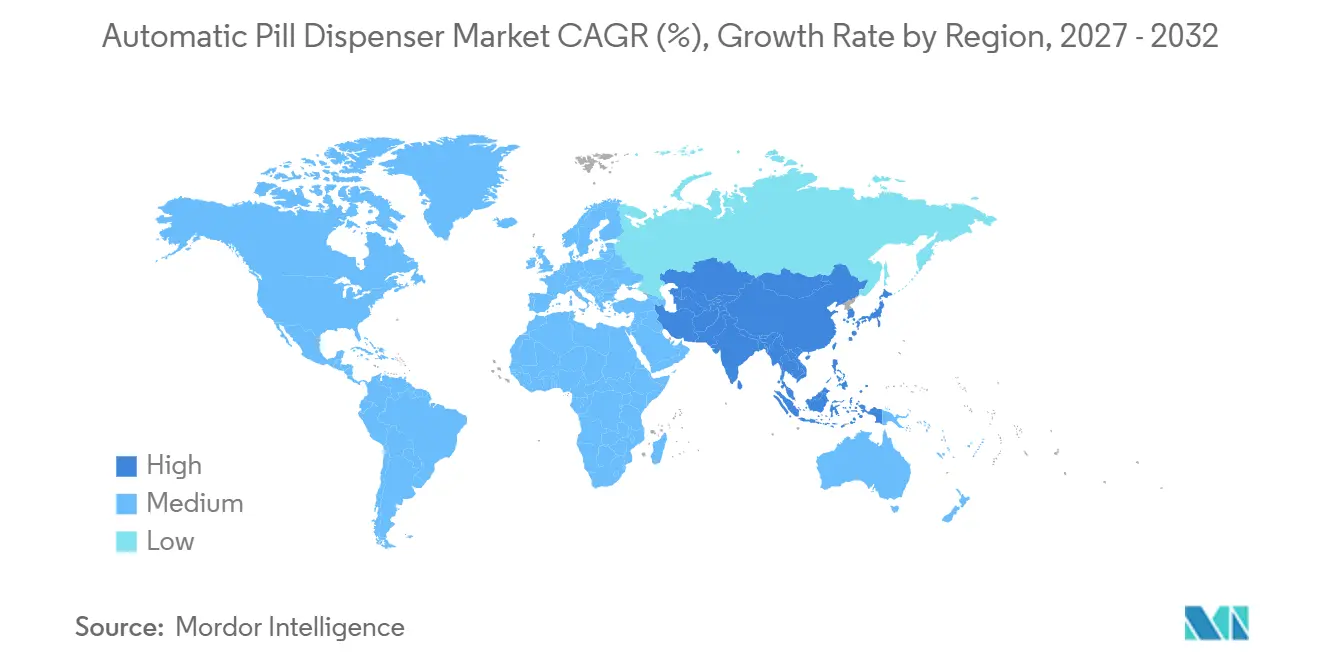
- A América do Norte reteve 49,62% da receita de 2026; a Ásia-Pacífico está projetada para registrar o crescimento regional mais rápido, com um CAGR de 9,24% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento da População Idosa e Carga de Doenças Crônicas | +1.8% | Global, mais forte na América do Norte, Europa, Ásia-Pacífico em envelhecimento | Longo prazo (≥ 4 anos) |
| Iniciativas Governamentais para Reduzir Erros de Medicação | +1.5% | América do Norte, UE, Ásia-Pacífico em expansão | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Hospitalar Acelerando a Automação Farmacêutica | +1.3% | Mundial, aguda na América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Integração de Análises Preditivas de IA/ML para Otimização de Estoque | +1.1% | América do Norte, UE, centros da Ásia-Pacífico orientados para tecnologia | Médio prazo (2-4 anos) |
| Crescimento de Ensaios Clínicos Domiciliares Utilizando Dispensadores Conectados | +0.9% | América do Norte, UE, mercados piloto da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Surgimento de Centros de Farmácia de Micro-Abastecimento "Loja Dentro da Loja" | +0.7% | América do Norte urbana, início no Reino Unido e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Idosa e Carga de Doenças Crônicas
Os adultos mais velhos preenchem múltiplas prescrições e frequentemente lidam com regimes complexos. As Nações Unidas projetaram que a coorte com 65 anos ou mais dobrará para 1,6 bilhão até 2050, criando volumes sustentados de medicação.[1] Mais de 40% dos idosos norte-americanos já atingem os limites de polifarmácia, e cada medicamento adicional aumenta as chances de eventos adversos, levando os hospitais a adotar armários que verificam automaticamente alergias e terapias duplicadas.[2] Doenças crônicas como diabetes e insuficiência cardíaca exigem adesão diária; dispensadores conectados com alertas visuais e sonoros aumentam a dosagem pontual e reduzem as readmissões em programas piloto. As doenças não transmissíveis representam 74% das mortes globais, ressaltando por que as seguradoras financiam tecnologia de adesão que mantém os pacientes fora dos cuidados intensivos.
Iniciativas Governamentais para Reduzir Erros de Medicação
Os reguladores estão endurecendo as regras de rastreamento eletrônico para reduzir danos evitáveis. O CMS dos EUA agora retém bônus de qualidade se os registros de administração de medicamentos não estiverem vinculados ao hardware de dispensação até 2026.[3] A diretriz de produtos estéreis do Canadá de 2025 enfatiza a verificação por código de barras no nível do compartimento, incentivando os hospitais a adotarem sistemas centralizados. A Diretiva Europeia de Medicamentos Falsificados exige serialização e rastreamento automatizado, capacidades incorporadas na maioria dos armários de alto nível. A Austrália pretende tornar obrigatórios os registros eletrônicos para medicamentos controlados, tornando efetivamente a automação obrigatória para farmácias hospitalares que lidam com medicamentos das Categorias 4 e 8.
Escassez de Mão de Obra Hospitalar Acelerando a Automação Farmacêutica
As vagas para farmacêuticos e técnicos aumentaram a cada ano desde 2023, levando os diretores de farmácia a investir em robôs em vez de competir por salários. Em 2025, 73,6% dos hospitais norte-americanos tiveram dificuldades para contratar farmacêuticos, e a rotatividade de técnicos ultrapassou 25%. Os armários automatizados reduziram as horas de técnico por dia de paciente em 18%, liberando a equipe para consultas clínicas. Escassez semelhante no NHS e em hospitais japoneses está acelerando programas de aquisição que permitem a dispensação não tripulada durante a noite.
Integração de Análises Preditivas de IA/ML para Otimização de Estoque
Os hospitais que estão migrando de níveis de estoque estáticos para previsões algorítmicas relatam menos pedidos de emergência e menor desperdício. Os projetos piloto da Omnicell sinalizaram uma redução de 32% nas faltas de estoque, enquanto as análises de linguagem natural da BD identificam riscos de interação antes que um farmacêutico intervenha. As ferramentas preditivas coletam padrões de admissão, agendas cirúrgicas e dados da temporada de gripe para ajustar os reabastecimentos dos armários diariamente, algo que as planilhas de contagem manual não conseguem alcançar. O ONC dos EUA observa que a troca interoperável de dados entre instalações permite que as farmácias centrais enviem estoque excedente antes do vencimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto Capital Inicial e Custos de Manutenção | −0.8% | Global, grave na América do Sul, Oriente Médio e África, Ásia-Pacífico rural | Curto prazo (≤ 2 anos) |
| Desafios de Integração com Sistemas Legados de Prontuário Eletrônico/Sistema de Informação Hospitalar | −0.6% | América do Norte, UE | Médio prazo (2-4 anos) |
| Carga de Conformidade com Privacidade de Dados e Cibersegurança | −0.5% | Global, mais rigorosa na UE e América do Norte | Médio prazo (2-4 anos) |
| Escassez de Componentes em Meio ao Boom de Veículos Elétricos e IoT Pressionando Pequenos Fabricantes | −0.4% | Cadeia de suprimentos global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capital Inicial e Custos de Manutenção
O custo total de propriedade frequentemente ultrapassa USD 1 milhão por instalação, com taxas anuais de serviço de 12-15%. Hospitais menores percebem compensações de mão de obra limitadas e adiam projetos, mesmo que existam modelos de arrendamento. A manutenção cobre licenças de software e serviço no local, somando até USD 150.000 anuais, um peso considerável para instalações com alta dependência do Medicaid.
Desafios de Integração com Sistemas Legados de Prontuário Eletrônico/Sistema de Informação Hospitalar
Apenas 38% dos hospitais norte-americanos desfrutam de fluxo de dados bidirecional contínuo entre armários e prontuários eletrônicos. Interfaces personalizadas adicionam atrasos de seis meses e podem paralisar projetos completamente. Uma pesquisa da HIMSS de 2025 classificou a complexidade de interface como o principal motivo para o cancelamento de licitações de automação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Unidades Centralizadas Ainda Dominam, Dispositivos Inteligentes em AltaOs sistemas centralizados impulsionaram 74,63% da receita em 2026, confirmando seu papel consolidado nos fluxos de trabalho de conformidade que protegem substâncias controladas. Sua escala suporta controle rigoroso de estoque e monitoramento de desvios. Os armários descentralizados nas enfermarias reduzem o tempo de deslocamento dos enfermeiros, mas apresentam custos de abastecimento mais elevados. A participação do mercado de dispensadores automáticos de comprimidos para dispositivos domésticos inteligentes habilitados para IoT é pequena atualmente, mas está definida para crescer mais rapidamente, a um CAGR de 11,44%, graças ao apoio dos pagadores para o cuidado crônico fora do hospital. Os sistemas de farmácia robótica permanecem um nicho devido às demandas de espaço e capital, mas proporcionam as maiores economias de mão de obra em megacentros que processam milhares de receitas diariamente.
Os padrões de adoção dependem da clareza regulatória. A orientação da FDA sobre software como dispositivo médico significa que os dispensadores conectados com aconselhamento de dosagem enfrentam obstáculos do processo 510(k) que favorecem os incumbentes com equipes de conformidade. Os fornecedores que pré-certificam conectores de integração para os principais sistemas de prontuário eletrônico reduzem o risco de implantação e capturam receita de venda cruzada proveniente de módulos de análise.



Por Capacidade:
Médio Porte Lidera, Crescimento de Alto Volume se AceleraAs unidades de média capacidade capturaram 44,13% dos gastos de 2026 por equilibrarem o rendimento com as restrições de espaço físico hospitalar. As gavetas de baixa capacidade atendem a pronto-socorros e clínicas com formulários restritos. As máquinas de alta capacidade registrarão um CAGR de 10,33% à medida que os centros acadêmicos centralizam a distribuição multissítio. As arquiteturas modulares permitem expansão gradual, evitando atualizações disruptivas. Estudos mostram que os armários de alta capacidade reduzem o tempo de recuperação em 42% e liberam os farmacêuticos para as visitas clínicas, melhorando os índices de governança que as autoridades de saúde agora auditam.
Por Aplicação:
Farmácia Hospitalar Ancora, Assistência Domiciliar AceleraAs farmácias hospitalares retiveram 71,53% da demanda de 2026 em razão dos mandatos de código de barras e da necessidade de proteger opioides. No entanto, a saúde domiciliar é o grande destaque, com os códigos de monitoramento remoto do Medicare de 2024 cobrindo dispensadores conectados. A adoção no varejo fica aquém porque as farmácias independentes carecem de escala, mas as grandes redes combinam robôs com balcões de telefarmácia para aumentar o volume de receitas por hora de trabalho. O cuidado de longa duração permanece subpenetrado; apenas 22% das unidades de enfermagem especializada dos EUA foram automatizadas até 2024, oferecendo espaço em branco para fornecedores que consigam combinar financiamento com serviço.

Por Tecnologia:
Alarmes Eletrônicos Dominam, Sistemas de IA Ganham RitmoOs dispositivos de alarme eletrônico forneceram 42,24% da receita em 2026, pois oferecem um avanço de baixo custo em relação aos temporizadores mecânicos. No entanto, os dispensadores assistidos por inteligência artificial crescerão mais rapidamente, a um CAGR de 11,78%, porque os contratos de cuidados responsáveis recompensam qualquer tecnologia que previna reinternações. As unidades conectadas à nuvem criam repositórios de dados que os planos de saúde exploram para obter insights de saúde populacional, aumentando o poder de barganha dos fornecedores que detêm a pilha de dados. Os dispositivos mecânicos estão em uma curva de substituição à medida que os cuidadores exigem conectividade e reabastecimentos preditivos.
Análise Geográfica do Setor de Dispensadores Automáticos de Comprimidos
A América do Norte deteve 49,62% da receita em 2025, sustentada pela ampla penetração de armários e pelo reembolso vinculado à qualidade. A DEA reforçou as regras de inventário da Classe II em 2024, impulsionando a atualização para sistemas com análise de desvio. Os concursos provinciais do Canadá citam a escassez de farmacêuticos como fator determinante, e os hospitais privados do México automatizam para atrair pacientes com plano de saúde.
A Europa sobrepõe regras rigorosas de privacidade a uma infraestrutura madura. A Alemanha e a França financiam a automação por meio de seguradoras estatutárias, enquanto o NHS avalia os licitantes com base no custo total de propriedade e na integração com a prescrição eletrónica. A Itália e a Espanha expandem as frotas de armários para combater as escassezes, embora a conformidade com o MDR eleve os custos dos fornecedores. Os hospitais preferem implementações locais para manter os identificadores dos pacientes dentro das fronteiras da UE.
A Ásia-Pacífico registará o CAGR regional mais elevado, de 9,24%. O Japão já ultrapassa 60% de penetração de armários, e o plano de modernização da saúde da China canaliza capital para hospitais provinciais destinado a robôs integrados com prontuário eletrónico. As redes privadas da Índia automatizam para obter a acreditação JCI, ao passo que os concursos públicos avançam lentamente. A Coreia do Sul alargou o reembolso para dispensação automatizada em 2025, reforçando os argumentos de retorno sobre o investimento. A Austrália passou a exigir que os robôs de farmácia comunitária cumpram os padrões hospitalares, facilitando o marketing dos fornecedores.
O Médio Oriente e África e a América do Sul partem de bases menores, mas apresentam focos de aceleração. Os estados do Golfo financiam a construção de hospitais inteligentes, e o Brasil legalizou a supervisão remota de farmácias, viabilizando a tele-dispensação. A volatilidade da cadeia de abastecimento e as oscilações cambiais moderam o impulso na Argentina e em alguns mercados africanos, mas as subvenções multilaterais para a saúde digital poderão desbloquear a procura latente.
Cenário Competitivo
Concentração do Mercado
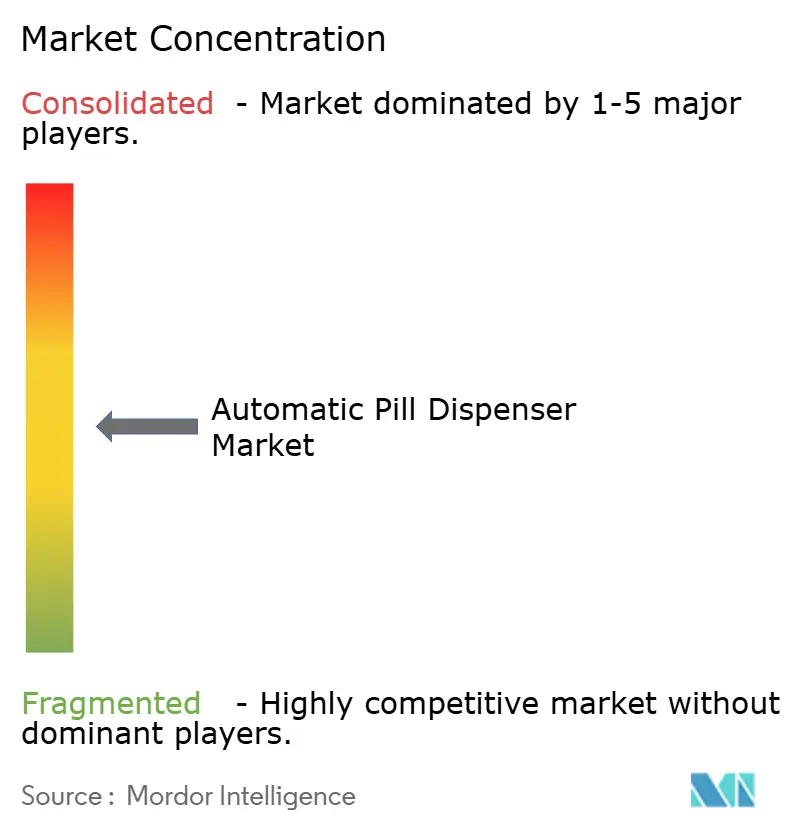
A concentração do mercado é moderada. A Omnicell e a BD detêm a maior parte das contas hospitalares, apoiadas por contratos de serviço que fidelizam os clientes por uma década. Os concorrentes do mercado de dispensadores automáticos de comprimidos visam espaços em branco: cuidados de longa duração e dispositivos domésticos conectados. Os depósitos de patentes em visão computacional, trilhas de auditoria em blockchain e previsão por IA sugerem que a diferenciação se intensificará até 2027. A patente da Omnicell de 2024 sobre reconhecimento de forma e impressão promete verificação 60% mais rápida, enquanto a BD incorpora funções de armário diretamente nas telas de enfermagem dos principais prontuários eletrônicos.
A integração vertical é o novo fosso competitivo. A Omnicell adquiriu startups de análise de adesão para vender pacotes de hardware e software, e a BD faz parceria com os principais fornecedores de prontuários eletrônicos para reduzir os ciclos de treinamento. Empresas menores perseguem nichos como microdosagem pediátrica ou oferecem preços por assinatura para reduzir barreiras. A escassez de componentes e a complexidade de interface pressionam os fornecedores de médio porte, tornando-os alvos de aquisição para titulares com recursos financeiros que desejam expandir sua presença em regiões emergentes ou canais de consumo.
Líderes do Setor de Dispensadores Automáticos de Comprimidos
-
Omnicell Inc.
-
Swisslog Healthcare
-
Capsa Healthcare
-
Becton Dickinson & Company
-
Hero Health Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispensadores Automáticos de Comprimidos Empresas cobertas neste relatório
- Accu-Chart Plus Healthcare Systems
- Aesynt
- ARxIUM
- Baxter
- Beckton Dickinson
- Capsa Healthcare
- Haier Biomedical
- Hero Health Inc.
- Mckesson
- Medipense
- MedMinder Systems Inc.
- NewIcon Oy
- Omnicell
- Parata Systems
- Pearson Medical Technologies
- Koninklijke Philips
- Pivotell Ltd
- ScriptPro
- Swisslog Healthcare
- TabTimer Pty Ltd
- Talyst Inc.
- TouchPoint Medical
- TriaTech Medical Systems
- Willach Group
- Yuyama Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Dispensadores Automáticos de Comprimidos
- Janeiro de 2026: O Escritório de Política de Inteligência Artificial de Utah aprovou um programa com a Doctronic que permite que um sistema de IA co-assine renovações de prescrições por meio de dispensadores automáticos, o primeiro modelo desse tipo sancionado pelo estado.
- Outubro de 2025: A Amazon lançará quiosques de venda de medicamentos nos locais da One Medical, começando em Los Angeles com centenas de medicamentos comuns e expandindo para todo o país em 2026.
- Março de 2025: A MIT-WPU lançou um dispensador modular de IoT com monitoramento remoto e agendas definidas pelo usuário, visando necessidades complexas de dosagem.
Mercado de Dispensadores Automáticos de Comprimidos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de dispensadores automáticos de comprimidos como todos os dispositivos controlados eletronicamente que armazenam, programam e liberam medicamentos em dose sólida sem contagem manual, abrangendo bancadas de carrossel centralizado ou robóticas instaladas em farmácias e unidades menores conectadas por IoT utilizadas em nível de enfermaria ou em ambientes de cuidado domiciliar. A avaliação acompanha as vendas de novos equipamentos e as receitas de software embarcado associadas em termos de dólares americanos.
Exclusão do escopo: consumíveis pós-venda, contratos de serviço e frascos inteligentes de comprimidos independentes que não possuem dispensação programável não são contabilizados.
Visão Geral da Segmentação
- Por Tipo
- Sistemas de Dispensação Automatizada Centralizada
- Sistemas de Dispensação Automatizada Descentralizada
- Dispensadores Domésticos de Comprimidos Inteligentes/Habilitados para IoT
- Sistemas Robóticos de Dispensação Farmacêutica
- Por Classe de Capacidade
- Baixa Capacidade (menos de 100 doses)
- Capacidade Média (100–499 doses)
- Alta Capacidade (500 doses ou mais)
- Por Aplicação
- Farmácia Hospitalar
- Farmácia de Varejo
- Assistência Domiciliar
- Instalações de Cuidados de Longa Duração
- Outros Ambientes Ambulatoriais
- Por Tecnologia
- Dispensadores Mecânicos com Temporizador
- Dispensadores com Alarme Eletrônico
- Dispensadores Conectados (Nuvem / IoT)
- Dispensadores Preditivos Assistidos por IA
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence conversaram com diretores de farmácia, engenheiros biomédicos, administradores de cuidados de longa duração e distribuidores de dispositivos de cuidado domiciliar na América do Norte, Europa e Ásia-Pacífico. As entrevistas validaram as contagens médias de transações por turno, as barreiras à adoção e a dispersão de preços, enquanto pesquisas breves com cuidadores geriátricos refinaram as taxas de penetração de uso domiciliar.
Pesquisa Documental
Reunimos volumes e preços de referência a partir de conjuntos de dados públicos, como registros de dispositivos da FDA dos EUA, relatórios de custos hospitalares do Medicare, listagens do Eudamed da UE e registros de importação da PMDA do Japão. Em seguida, os complementamos com dados de uso provenientes de grupos comerciais como a Sociedade Americana de Farmacêuticos de Sistemas de Saúde e a Federação Farmacêutica Internacional. Os relatórios anuais 10-K das empresas, apresentações para investidores e artigos de mídia de reputação ofereceram divulgações de remessas e indicações de preço médio de venda, que foram verificados cruzadamente no D&B Hoovers e no Dow Jones Factiva. Clareza adicional sobre o fluxo de unidades veio dos códigos aduaneiros HS 847989 e HS 902110 disponíveis via Volza. Esta lista é ilustrativa; muitas outras fontes abertas informaram a limpeza de dados e o preenchimento de lacunas.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo parte dos pontos de venda de farmcias instalados e dos leitos hospitalares por país, aplica índices de penetração de dispensadores e multiplica pelos preços médios de venda ponderados. Verificações seletivas de baixo para cima consolidam as remessas divulgadas pelos principais fabricantes para manter os totais fundamentados. As variáveis que movem a base incluem: 1) novo volume de prescrições per capita, 2) crescimento da população geriátrica, 3) prevalência de doenças crônicas, 4) ciclo médio de substituição de dispensadores e 5) tendências de alocação de orçamento de capital. A regressão multivariada vincula esses fatores às vendas históricas, enquanto uma sobreposição ARIMA captura choques de curto prazo, como os surtos de telefarmácia da era pandêmica. As lacunas nos dados dos fornecedores são preenchidas com imputação de preço médio de venda específica por região antes que os resultados sejam reajustados.
Validação de Dados e Ciclo de Atualização
Os resultados passam por revisão por pares em três etapas, verificações de variância em relação a contagens externas de remessas de dispositivos e sinalizadores de anomalias que acionam o recontato com as fontes. Os relatórios são atualizados anualmente, com ajustes intermediários para recalls relevantes ou mudanças regulatórias; uma revisão final do analista garante que os clientes recebam a visão mais recente e validada.
Por que Nossa Base de Referência para Dispensadores Automáticos de Comprimidos é Confiável
As estimativas publicadas frequentemente diferem porque as empresas escolhem listas de dispositivos, escalas de preços e cadências de atualização distintas.
Os principais fatores de divergência que observamos são a inclusão divergente de frascos inteligentes de comprimidos, suposições variadas sobre a proporção entre hospitais e domicílios, datas de conversão cambial e se as unidades recondicionadas são contabilizadas.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 3,64 bilhões (2025) | Mordor Intelligence | - |
| 3,10 bilhões (2024) | Consultoria Regional A | Exclui unidades domésticas de IoT, utiliza preços médios de venda de 2021 |
| 2,90 bilhões (2024) | Publicação Especializada do Setor B | Contabiliza apenas sistemas de farmácia centralizada, omite vendas da Ásia-Pacífico |
Em resumo, ao alinhar o escopo com os canais de compra do mundo real, utilizando verificações de preço médio de venda em tempo real e atualizando a cada doze meses, a Mordor Intelligence entrega uma base de referência equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de dispensadores automáticos de comprimidos e com que rapidez se espera que cresça durante o período de previsão?
O mercado de dispensadores automáticos de comprimidos está avaliado em 4,02 bilhões de USD em 2027 e projetado para crescer a um CAGR de 7,31% no período 2027-2032.
Qual segmento de aplicação gerará a maior receita incremental até 2032?
Os casos de uso de assistência domiciliar adicionarão os maiores valores novos à medida que os pagadores reembolsam o monitoramento remoto de adesão.
Qual é o maior obstáculo para hospitais de médio porte?
O capital inicial mais a manutenção anual, que pode ultrapassar USD 150.000, sobrecarrega os orçamentos sob o reembolso baseado em valor.
Qual região oferece o maior potencial de crescimento para os fornecedores no período 2027-2032?
A Ásia-Pacífico lidera com um CAGR de 9,24%, impulsionado pelos gastos em infraestrutura na China, Índia e Coreia do Sul.
Com que velocidade os dispensadores domésticos conectados crescerão entre 2027 e 2032?
Os dispositivos domésticos inteligentes/habilitados para IoT estão projetados para crescer a um CAGR de 11,44%, o ritmo mais rápido entre os tipos de produtos.