
Tamanho e Participação do Mercado de Embalagens
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
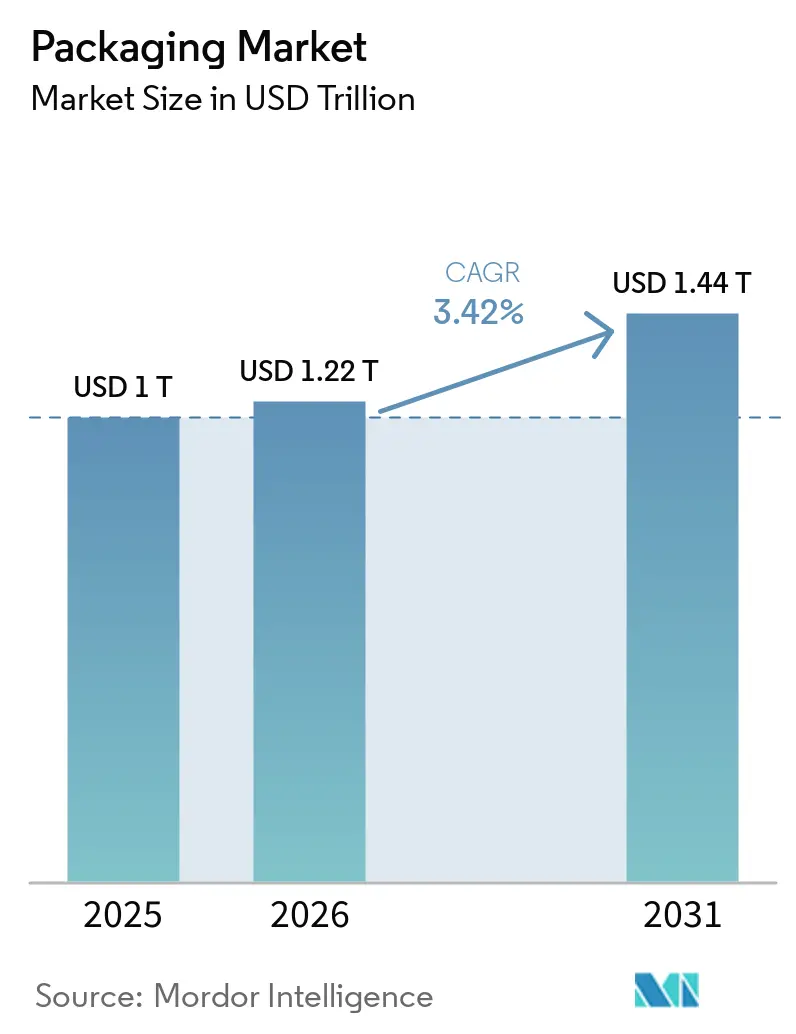
| Tamanho do Mercado (2026) | 1.22 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.44 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.42 % |
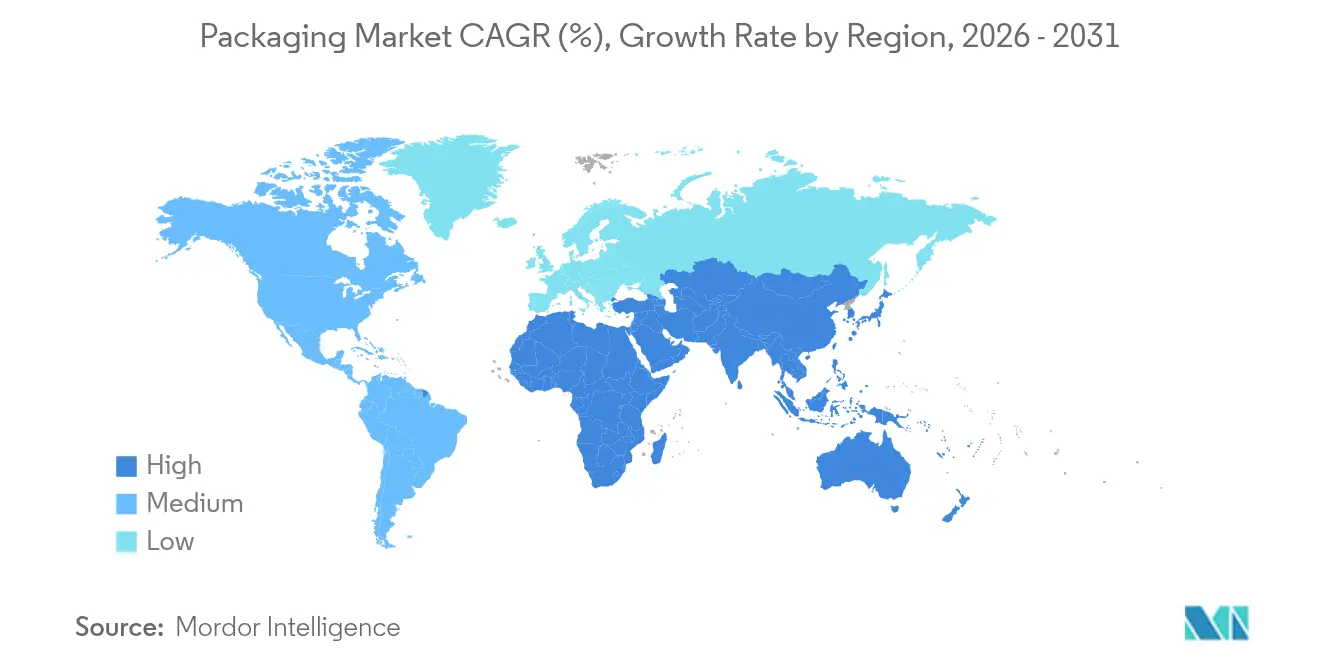
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
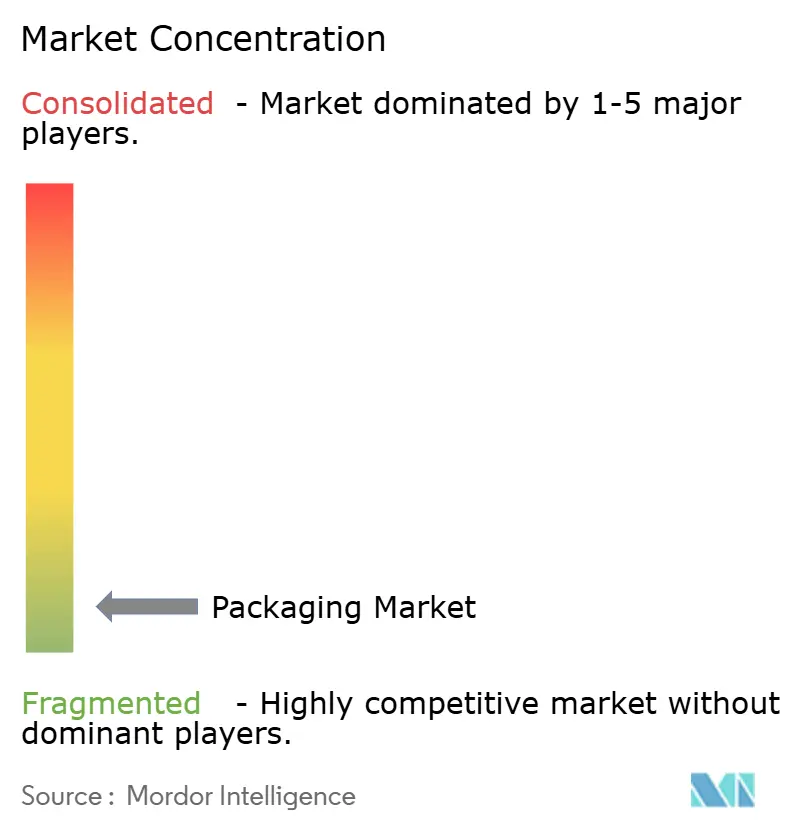
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens por Mordor Intelligence
O tamanho do Mercado de Embalagens foi avaliado em 1 trilhão de USD em 2025 e estima-se que cresça de 1,22 trilhões de USD em 2026 para atingir 1,44 trilhões de USD até 2031, a um CAGR de 3,42% durante o período de previsão (2026-2031). Essa expansão constante demonstra como o mercado global de embalagens continua a amadurecer enquanto absorve os custos regulatórios vinculados aos mandatos de economia circular e às mudanças nas expectativas dos consumidores, que favorecem a sustentabilidade em detrimento das métricas puras de custo-desempenho. A resiliência da demanda decorre das funções insubstituíveis das embalagens em proteção, construção de marca e conformidade nos canais de alimentos, bebidas, produtos farmacêuticos e e-commerce. A Ásia-Pacífico mantém a intensidade de capital baixa por meio de manufatura em larga escala, enquanto as regiões desenvolvidas investem em reciclagem avançada, filmes de material único e impressão digital que permitem lançamentos de SKU em tempo quase real. Enquanto isso, o crescimento de encomendas de e-commerce, as proibições regulatórias de plásticos de uso único e as metas corporativas de sustentabilidade reforçam os fluxos de capital em direção a materiais mais leves, matérias-primas de base biológica e plataformas de personalização sob demanda. Marcas que buscam diferenciação incorporam cada vez mais identificadores digitais que suportam rastreabilidade, engajamento do consumidor e conformidade com os esquemas em evolução de responsabilidade estendida do produtor (EPR).
Principais Conclusões do Relatório
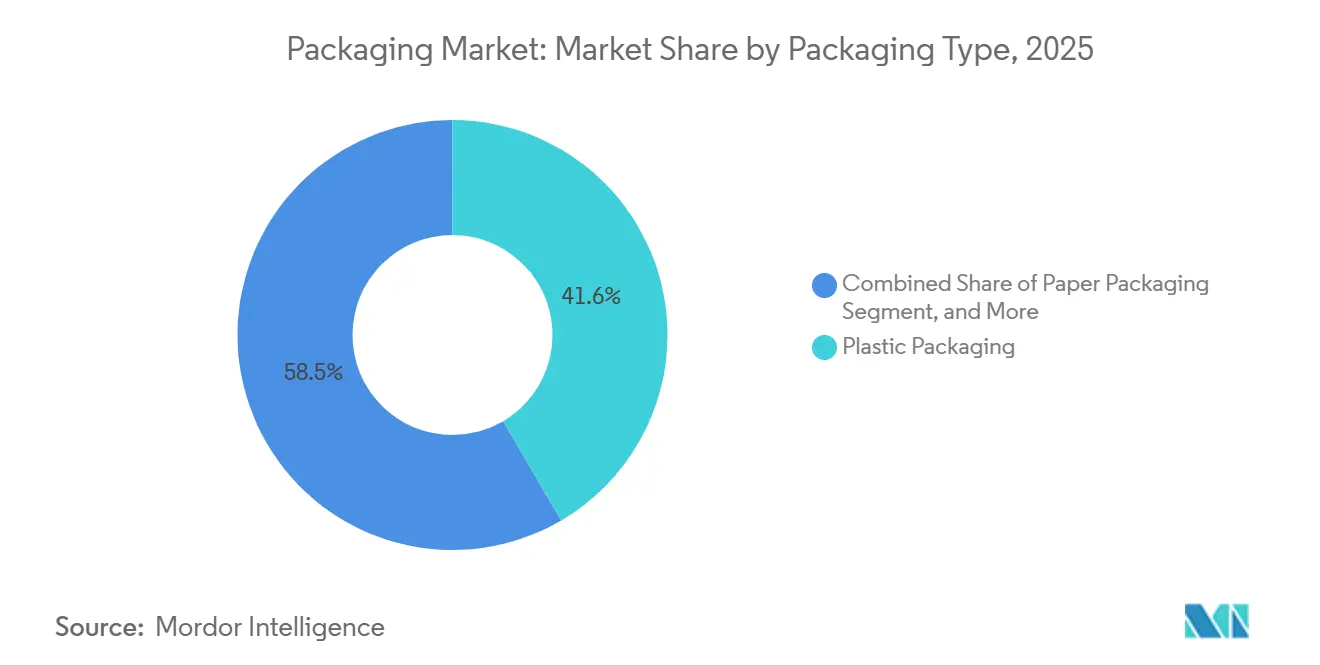
- Por tipo de embalagem, o plástico deteve 41,55% da participação no mercado global de embalagens em 2025, enquanto o papel é o tipo de embalagem com expansão mais rápida, crescendo a um CAGR de 4,62% até 2031.
- Por formato de embalagem, as soluções rígidas capturaram 72,22% da participação na receita do mercado global de embalagens em 2025. Já os formatos flexíveis ficam atrás dos rígidos em crescimento, com as embalagens flexíveis previstas para crescer a um CAGR de 4,26% até 2031.
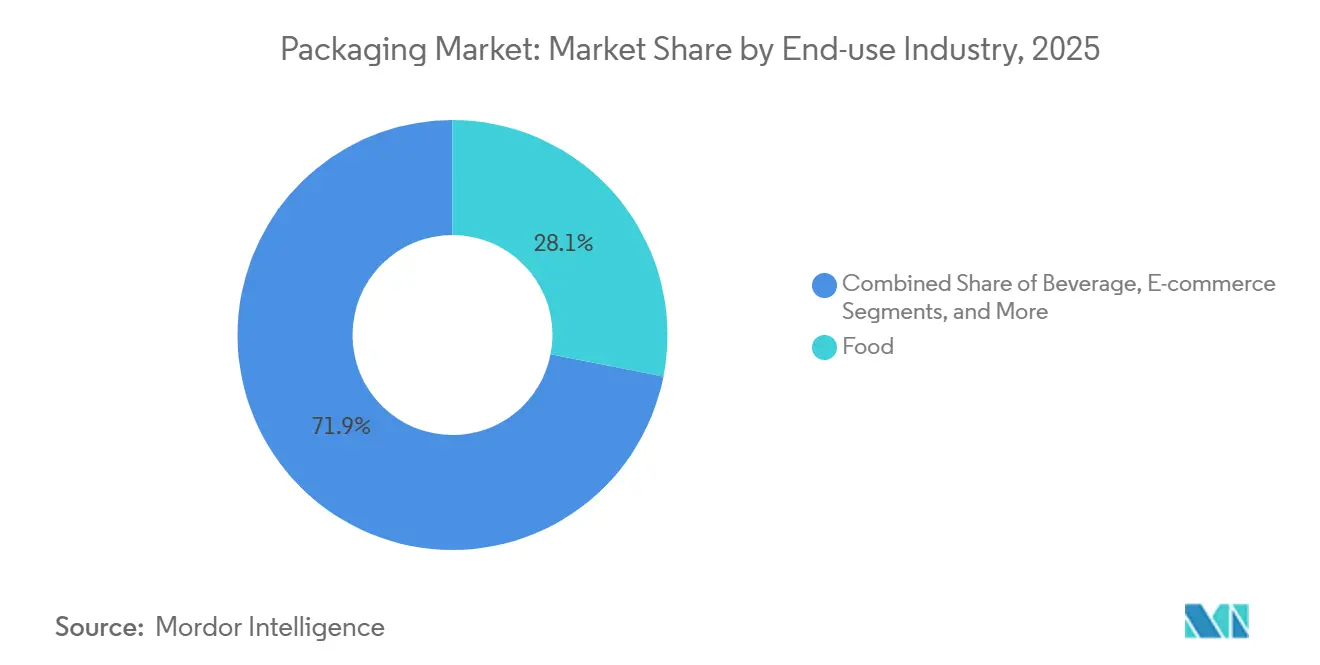
- Por setor de uso final, os alimentos responderam por 28,10% do tamanho do mercado global de embalagens em 2025, enquanto o e-commerce lidera o crescimento, avançando a um CAGR de 13,62% entre 2026 e 2031.
- Por geografia, a Ásia-Pacífico respondeu por 39,72% do mercado global de embalagens em 2025. Já o Oriente Médio e a África estão projetados para registrar o CAGR regional mais rápido, de 3,89%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compromissos de compra vinculados à sustentabilidade | +1.0% | Global; UE e América do Norte lideram | Médio prazo (2-4 anos) |
| Explosão no volume de encomendas de e-commerce | +0.8% | Global; centros urbanos | Curto prazo (≤ 2 anos) |
| Mudança dos proprietários de marcas para filmes monomaterial | +0.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Proibições regulatórias de plásticos de uso único | +0.7% | UE; estados selecionados dos EUA; APAC emergente | Longo prazo (≥ 4 anos) |
| Impressão digital no local viabilizando a proliferação de SKU | +0.4% | Mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Adoção de embalagens inteligentes e conectadas (soluções habilitadas por IoT, QR, NFC) | +0.6% | Global; mais forte na América do Norte, Europa e APAC avançado | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos de Compra Vinculados à Sustentabilidade Impulsionam a Inovação em Materiais
Os mandatos corporativos agora especificam teor mínimo de conteúdo reciclado e reciclabilidade confirmada, acelerando os investimentos em plantas de reciclagem molecular e resinas de base biológica em todo o setor de embalagens. A Estée Lauder atingiu 71% de conformidade com sua estrutura de embalagens "5 Rs" em 2024, ilustrando como as marcas premium monetizam narrativas de sustentabilidade. As equipes de compras incorporam métricas de carbono e reciclabilidade nos cartões de avaliação de fornecedores, uma tendência que se alinha com as futuras taxas de EPR que penalizam formatos de difícil reciclagem. Programas de certificação, como as diretrizes de design para reciclagem da Association of Plastic Recyclers, fornecem projetos técnicos que encurtam os ciclos de desenvolvimento. Como resultado, os fornecedores de resinas ampliam as unidades de despolimerização que devolvem o PET e a poliamida a matérias-primas de grau virgem, permitindo que os conversores atinjam as metas de conteúdo reciclado sem comprometer a vida útil nas prateleiras. Os investidores recompensam as empresas que vinculam os bônus dos executivos às reduções da pegada de embalagens, institucionalizando ainda mais a adoção de materiais sustentáveis.[1]
Explosão no Volume de Encomendas de E-Commerce Remodela as Embalagens de Proteção
Os centros de distribuição urbanos enviam bilhões de pedidos de itens únicos que passam por mais etapas de manuseio do que as entregas tradicionais em lojas, aumentando as necessidades de prevenção de danos. A otimização da linha de embalagem baseada em inteligência artificial da Amazon eliminou 95% dos travesseiros de ar plásticos, substituindo-os por amortecimento de papel que mantém a integridade do produto e melhora a reciclabilidade na calçada. [2] As máquinas automatizadas de dimensionamento correto agora cortam blanks de papelão ondulado personalizados por pedido, reduzindo o uso de material em até 30% e diminuindo significativamente as taxas de peso dimensional. Essas dinâmicas de volume elevam a demanda por mailers flexíveis leves com tiras de abertura integradas e selos de devolução. As impressoras digitais imprimem gráficos em pequenos lotes que reforçam a narrativa da marca durante o unboxing. Consequentemente, os conversores capazes de integrar análise de dados com ativos de conversão capturam uma parcela crescente dos gastos com e-commerce no mercado de embalagens, enquanto os expedidores tradicionais de grandes volumes modernizam suas plantas com novas tecnologias de formação e selagem.
Mudança dos Proprietários de Marcas para Filmes Monomaterial Simplifica a Reciclagem
O desempenho de barreira tradicionalmente exigia camadas laminadas de PET, alumínio e PE que os equipamentos de triagem padrão não conseguem separar. A transição para estruturas monomaterial facilita a coleta e o reprocessamento, alinhando-se com as redes de supermercados que se comprometem publicamente com embalagens de marca própria prontas para reciclagem. Filmes de PE e PP de alta barreira agora incorporam camadas de ligação EVOH ou revestimentos depositados por plasma que preservam as barreiras de oxigênio e umidade, mas permanecem triáveis nos fluxos existentes. Projetos-piloto mostram que os rendimentos de reciclagem melhoram 20-30 pontos percentuais quando os laminados de materiais mistos saem do fluxo de resíduos. Os fornecedores de equipamentos introduzem linhas de filme soprado otimizadas para embalagens totalmente em PE, enquanto os fabricantes de tintas desenvolvem sistemas desintáveis que não deixam resíduo óptico após lavagem. Esta abordagem de plataforma reduz as taxas de EPR e apoia as metas de plástico de ciclo fechado dos varejistas, orientando os orçamentos de capital para adições de capacidade monomaterial na Europa e na América do Norte.
Proibições Regulatórias de Plásticos de Uso Único Aceleram as Alternativas
O Regulamento de Embalagens e Resíduos de Embalagens da UE (PPWR 2025/40) proíbe formatos não recicláveis acima dos limites definidos de teor de plástico, levando as marcas a migrar para soluções de papel, fibra compostável ou PP reciclável. A Califórnia estende a proibição às embalagens contendo PFAS, forçando as redes de serviço rápido a testar barreiras antigraxas sem flúor. As start-ups comercializam filmes à base de algas marinhas e revestimentos de celulose que atendem às regulamentações de contato com alimentos e oferecem opções de fim de vida compostáveis no próprio quintal. As marcas de bebidas protegem-se contra a escassez de alumínio testando garrafas de fibra equipadas com liners de barreira de filme fino. Os prazos de conformidade concentram os gastos em P&D, criando um pipeline de unidades de manutenção de estoque de materiais alternativos programadas para lançamentos em 2026-2027. Os varejistas adicionam ícones de reciclabilidade e instruções de descarte nos painéis frontais para satisfazer a demanda dos consumidores por sinalizações claras de sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do petróleo bruto impactando os custos de resina | -0.7% | Global; regiões dependentes de resina | Curto prazo (≤ 2 anos) |
| Crescente sentimento antiplástico nas economias desenvolvidas | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez no fornecimento de chapas de latas de alumínio | -0.3% | Bebidas globais | Médio prazo (2-4 anos) |
| Inflação de energia em fornos de vidro para contêineres | -0.4% | Europa; centros com uso intensivo de energia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade do Preço do Petróleo Bruto Impacta os Orçamentos de Resina
Os preços do polietileno, polipropileno e PET correlacionam-se fortemente com o Brent, criando oscilações de margem imprevisíveis para os conversores no mercado de embalagens em contratos trimestrais. Altas repentinas de USD 10 por barril em 2024 se traduziram em sobretaxas de resina de dois dígitos em menos de quatro semanas, pressionando os pequenos extrusores que não dispõem de ferramentas de hedge. Os proprietários de marcas exigiram acordos de preço fixo, transferindo o risco de custo para a cadeia abaixo e levando os conversores a acelerar o uso de conteúdo reciclado, que segue uma curva de preços diferente. Os preços do papelão também subiram porque as taxas mais elevadas de diesel aumentaram os custos de transporte e os insumos químicos. A volatilidade direciona o capital para fornecedores regionais de resinas e encurta as cadeias de suprimentos, embora persistam lacunas de capacidade em pellets de rPET de alta pureza necessários para aplicações em contato com alimentos.
O Crescente Sentimento Antiplástico Molda as Decisões das Marcas
Pesquisas com consumidores mostram que mais da metade dos compradores nos Estados Unidos e na Europa evitam ativamente produtos embalados em plástico quando existem alternativas. A cobertura midiática sobre detritos oceânicos eleva os riscos reputacionais, levando os varejistas a retirar embalagens consideradas "excessivamente embaladas". As marcas de cuidados pessoais adotam cápsulas de recarga ou potes de vidro para sinalizar liderança ecológica, apesar do maior risco de quebra e peso. Os orçamentos de marketing agora reservam as divulgações de avaliação de ciclo de vida como elementos centrais da mensagem. No entanto, os requisitos funcionais às vezes tornam o plástico necessário; portanto, as marcas enfatizam a reciclabilidade monomaterial e as parcerias de reciclagem química para contrariar as lacunas de percepção. Esse sentimento atua como um freio ao crescimento do volume para os formatos plásticos convencionais, mesmo que os polímeros especiais cresçam em aplicações médicas de alto valor e de barreira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem:
O Papel Ganha Impulso Apesar do Domínio do PlásticoEmbalagens plásticas retiveram 41,55% da participação global no mercado de embalagens em 2025, impulsionadas pela sua versatilidade, velocidade de selagem e eficiência de custos. No entanto, o CAGR de 4,62% das embalagens de papel até 2031 supera o crescimento geral do mercado global de embalagens, à medida que reguladores e diretrizes de marcas privilegiam fibras renováveis em detrimento de substratos à base de petróleo. O tamanho do mercado global de embalagens alocado aos formatos de papel se amplia, sustentado por revestimentos de barreira que agora resistem a ciclos de congelador ao micro-ondas. Conversores de papelão ondulado investem em prensas digitais de passagem única que permitem gráficos prontos para prateleira, dispensando os varejistas de bandejas de exposição adicionais. A substituição de materiais se acelera no segmento de alimentação rápida, onde tigelas de fibra substituem o poliestireno expandido, e em embalagens múltiplas de confeitaria que migram do polipropileno orientado para papel revestido reciclável.
O segmento de plásticos rígidos mantém sua relevância por meio de inovações em potes de PET monomaterial e frascos de PEAD compatíveis com a reciclagem mecânica, sustentando participação nos setores de molhos, laticínios e cuidados domésticos. Os filmes plásticos flexíveis se beneficiam do crescimento do comércio eletrônico devido ao seu baixo peso e selos invioláveis. Enquanto isso, as latas metálicas enfrentam limitações na cadeia de suprimentos à medida que a demanda dos setores aeroespacial e automotivo colide com os pedidos de embalagens, gerando pressão sobre os custos. O vidro mantém papéis de nicho em bebidas premium, mas absorve choques nos preços de energia que incentivam a redução de peso. O crescimento das fibras continua à medida que as fábricas ampliam a produção de papelões de alto desempenho capazes de substituir cartões revestidos com polietileno branqueado, criando novos conjuntos de valor dentro do mercado global de embalagens.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Formato de Embalagem:
As Soluções Flexíveis Impulsionam Ganhos de EficiênciaOs formatos flexíveis capturaram 53,78% do mercado global de embalagens em 2025, entregando proteção comparável com até 70% menos material do que as alternativas rígidas. O CAGR de 4,16% do segmento reflete a mudança em direção ao fulfillment online, onde as dimensões das encomendas ditam o custo logístico, impulsionando a demanda por envelopes, pouches e sachês. As marcas apreciam o efeito de exposição da impressão flexográfica e digital de alta definição em filme, permitindo gráficos nítidos sem etiquetas secundárias. Os pouches retort penetram nas linhas de alimentos úmidos e refeições prontas, erodindo a participação de latas metálicas e potes de vidro enquanto melhoram as pegadas de carbono.
Os formatos rígidos permanecem essenciais em segmentos que necessitam de empilhamento, precisão de dosagem ou resistência à violação. As garrafas de PET evoluem em direção a tampas presas que atendem às diretrizes da UE, enquanto os sistemas de pool de vidro retornável ressurgem em mercados locais de bebidas. As caixas corrugadas continuam dominando as embalagens de transporte, mas enfrentam vazamento de volume para envelopes de papel e mangas acolchoadas de fibra moldada. Os formatos híbridos, como tubos de base de papel com finas camadas poliméricas, mesclam rigidez e flexibilidade, expandindo os pools de margem dentro do tamanho do mercado global de embalagens alocado a kits premium de cuidados pessoais.
Por Indústria de Uso Final:
O E-Commerce Perturba as Hierarquias TradicionaisOs alimentos mantiveram 28,10% do tamanho do mercado global de embalagens em 2025, refletindo uma demanda ininterrupta por produtos seguros e estáveis em prateleira em todas as regiões e faixas de renda. Filmes de barreira multicamadas, caixas assépticas e bandejas termoformadas sustentam esse volume, enquanto soluções recicláveis de material único ganham terreno. As aplicações de bebidas enfrentam escassez de chapas de alumínio, levando cervejeiros artesanais a testar garrafas de fibra e linhas de envase compatíveis com tampas fixas.
O e-commerce, embora menor hoje, cresce mais rapidamente a um CAGR de 13,62%, redirecionando as prioridades de design da visibilidade nas prateleiras para a otimização dimensional. A multiplicação do movimento de encomendas aumenta os testes de queda, de modo que mailers acolchoados e sistemas de inflação sob demanda proliferam. Marcas de cuidados pessoais aproveitam o momento do unboxing com papel de seda impresso digitalmente e fita personalizada, reforçando a fidelidade apesar dos pontos de contato mínimos. As embalagens farmacêuticas aceleram a adoção de etiquetas inteligentes para cumprir os prazos de rastreabilidade da DSCSA, incorporando códigos 2D serializados que autenticam cada unidade comercializável. As embalagens industriais introduzem tambores retornáveis e IBCs dobráveis que se alinham com os mandatos de logística circular, completando os heterogêneos impulsionadores de demanda dentro do mercado global de embalagens.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Embalagens da APAC
A participação de 39,72% da Ásia-Pacífico reflete uma densidade de fabricação incomparável, além do aumento da renda disponível que expande o consumo de alimentos embalados, bebidas e produtos de cuidados pessoais. A China domina a capacidade de extrusão de filmes flexíveis, enquanto a produção de embalagens blister da Índia atende à crescente demanda farmacêutica e às exportações para a África. Mercados maduros como Japão e Coreia do Sul agregam valor por meio de conversão de alta precisão, revestimentos antimicrobianos e acabamentos digitais. Indonésia e Vietnã ampliam plantas de papelão ondulado para apoiar polos de exportação de eletrônicos, impulsionando uma demanda constante por cartão para embalagens.
Mercado de Embalagens da Europa
A Europa mantém liderança em ecodesign, aproveitando os mandatos impulsionados pelo PPWR que incentivam soluções de fonte reduzida e recicláveis. O sistema fechado de PET da Alemanha alcança taxas de coleta próximas a 98%, oferecendo um modelo para outros estados-membros. França e Itália expandem os esquemas de responsabilidade do produtor que recompensam o uso de resina pós-consumo com descontos em taxas. A Europa Oriental atrai investimentos em embalagens flexíveis que equilibram a competitividade salarial com a proximidade ao mercado da UE, conferindo aos conversores vantagens de custo e conformidade.
Mercado de Embalagens da América do Norte
O consumo maduro da América do Norte impulsiona uma demanda de reposição consistente, embora surjam nichos de crescimento no atendimento omnicanal. Os conversores dos EUA automatizam fábricas de papelão ondulado com robótica, atendendo às diretrizes Amazon Frustration-Free para entrega sem danos. Os sistemas de depósito do Canadá apoiam a reciclagem de vidro de alta qualidade que abastece envasadores de bebidas artesanais, enquanto as plantas de resina do México abastecem tanto os mercados domésticos quanto os dos EUA, protegendo contra choques de oferta.
Mercado de Embalagens do Oriente Médio e África
O Oriente Médio e a África aceleram à medida que a Arábia Saudita e os Emirados Árabes Unidos diversificam suas economias; novas megacidades atraem formatos modernos de varejo que exigem embalagens primárias e secundárias sofisticadas. A atualização da infraestrutura de coleta da África do Sul viabiliza a disponibilidade de rPET, alimentando os ciclos regionais de garrafas e incorporando práticas circulares ao crescente mercado global de embalagens.

Cenário Competitivo
A concentração moderada caracteriza o mercado global de embalagens, onde escala, amplitude de materiais e expertise regulatória diferenciam os principais fornecedores. Amcor, International Paper e Crown Holdings alavancam plantas geograficamente dispersas e acesso integrado a matérias-primas para atender a proprietários de marcas multinacionais sob contratos plurianuais. A fusão da Amcor com a Berry Global criou uma entidade de superescala com ênfase em plataformas de conteúdo reciclado e tecnologia de redução de espessura. A International Paper investe em fábricas de papelão para contêineres que alimentam os ventos favoráveis do e-commerce, enquanto a Crown desinvestiu sua unidade europeia de latas de bebidas para focar nos segmentos de alto crescimento.
Os movimentos estratégicos concentram-se em credenciais de sustentabilidade e serviços de valor agregado. A aquisição Eviosys da Sonoco por USD 3,9 bilhões expande a escala de embalagens metálicas e concede acesso a tampas de descascamento avançadas usadas em refeições prontas. [3]A Sealed Air se reorganizou em torno das unidades de Alimentos e Proteção, liberando recursos para o desenvolvimento de amortecimento de base de papel e etiquetas inteligentes. Os investidores de private equity financiam conversores especializados em fibra moldada, sistemas de recarga e etiquetas anticópia, exercendo pressão competitiva sobre os titulares com ciclos de inovação mais lentos.
A diferenciação tecnológica escala. Os players integram plataformas de dados que preveem o tempo de inatividade da linha de embalagem, automatizam a configuração de paletes e incorporam códigos 2D GS1 Digital Link para engajamento do consumidor. Os conversores licenciam mutuamente patentes de revestimento de barreira para acompanhar os padrões de reciclabilidade do PPWR. Os centros de prototipagem rápida próximos aos centros de design dos proprietários de marcas reduzem os prazos de conceito ao lançamento, uma vantagem crítica quando os ciclos promocionais se comprimem. Em geral, a competição depende de quem consegue equilibrar custo, conformidade e criatividade enquanto amplia materiais alternativos dentro do mercado global de embalagens em evolução.
Líderes do Setor de Embalagens
-
International Paper Company
-
Mondi plc
-
Oji Holdings Corporation
-
UFlex Limited
-
Smurfit WestRock
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Empresas cobertas neste relatório
- Amcor plc
- International Paper Company
- Smurfit WestRock
- Ball Corporation
- Crown Holdings Inc.
- Mondi plc
- Oji Holdings Corporation
- UFlex Limited
- Huhtamaki Oyj
- Sealed Air Corporation
- Greif Inc.
- Sonoco Products Company
- AptarGroup Inc.
- ALPLA Group GmbH
- O-I Glass Inc.
- Verallia SE
- Vidrala S.A.
- Gerresheimer AG
- Vitro S.A.B. de C.V.
- Ardagh Group S.A.
- CANPACK S.A.
- Silgan Holdings Inc.
- AGI Glaspac
- Packman Packaging Pvt. Ltd.
- Tetra Pak International S.A.

Desenvolvimentos industriais recentes em Mercado de Embalagens
- Agosto de 2025: A Xampla fez parceria com a Huhtamaki para fornecer à Bunzl UK & Ireland caixas de alimentos quentes revestidas de base vegetal com tecnologia de revestimento Morro.
- Julho de 2025: A Pulpex equipou a Evolve Organic Beauty com garrafas de duche recarregáveis de base de fibra.
- Junho de 2025: A APC Packaging lançou sistemas airless recarregáveis para aplicações cosméticas sustentáveis.
- Maio de 2025: A Albéa Tubes forneceu à Laboratoires SVR embalagens recicláveis para bálsamo removedor de maquiagem com 95% de construção em polietileno.


Escopo do Relatório do Mercado Global de Embalagens
Embalagem refere-se ao processo de envolver ou engarrafar produtos para protegê-los de danos durante o transporte e o armazenamento. Mantém um produto seguro e comercializável e ajuda a identificá-lo, descrevê-lo e promovê-lo.
O mercado de embalagens é segmentado por tipo de embalagem (embalagens plásticas (embalagens plásticas rígidas (tipo de material (polietileno (PE - polietileno de alta densidade (PEAD) e polietileno de baixa densidade (PEBD)), polipropileno (PP), politereftalato de etileno (PET), policloreto de vinila (PVC), poliestireno (PS) e poliestireno expandido (EPS), outros tipos de material), tipo de produto (garrafas e potes (contêineres), tampas e fechamentos, produtos de grau a granel - IBC, caixas, paletes, tambores, outros tipos de produto), indústria de uso final (alimentos, bebidas, industrial e construção, automotivo, cosméticos e cuidados pessoais, outras indústrias de uso final), embalagens plásticas flexíveis ((tipo de material (polietileno (PE)), polipropileno biorientado (BOPP), polipropileno fundido (CPP), outros tipos de material), tipo de produto (pouches, sacolas, filmes e envolórios), indústria de uso final (alimentos, bebidas, farmacêutico, cosméticos e cuidados pessoais, outras indústrias de uso final), região (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América Latina), papel e papelão (tipo de produto (cartonagem e caixas rígidas, caixas e contêineres corrugados, produtos de papel de uso único (sacolas e pouches, copos e bandejas, entre outros), indústria de uso final (alimentos, bebidas, industrial e eletrônica, cosméticos e cuidados pessoais, saúde, outras indústrias de uso final), região (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América Latina), embalagens metálicas (tipo de produto (latas (alimentos, bebidas, aerossóis e outros), tampas e fechamentos, outros tipos de produto)), região (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América Latina), vidro para contêineres (indústria de uso final (alimentos, bebidas (alcoólicas e não alcoólicas), cuidados pessoais e cosméticos, farmacêuticos)), região (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América Latina). Os tamanhos e previsões do mercado são fornecidos em termos de valor em USD para todos os segmentos acima.
Visão geral da segmentação
| Embalagens Plásticas | Por Tipo | Embalagens Plásticas Rígidas | Por Tipo de Material | Polipropileno (PP) |
| Politereftalato de Etileno (PET) | ||||
| Policloreto de Vinila (PVC) | ||||
| Poliestireno (PS) e Poliestireno Expandido (EPS) | ||||
| Outros Tipos de Material | ||||
| Por Tipo de Produto | Garrafas e Potes | |||
| Tampas e Fechamentos | ||||
| Bandejas e Contêineres | ||||
| Outros Tipos de Produto | ||||
| Por Indústria de Uso Final | Alimentos | |||
| Bebidas | ||||
| Farmacêutico | ||||
| Cosméticos e Cuidados Pessoais | ||||
| Industrial | ||||
| Outras Indústrias de Uso Final | ||||
| Embalagens Plásticas Flexíveis | Por Tipo de Material | Polietileno (PE) | ||
| Polipropileno Biorientado (BOPP) | ||||
| Polipropileno Fundido (CPP) | ||||
| Outros Tipos de Material | ||||
| Por Tipo de Produto | Pouches e Sacolas | |||
| Filmes e Envolórios | ||||
| Outros Tipos de Produto | ||||
| Por Indústria de Uso Final | Alimentos | |||
| Bebidas | ||||
| Farmacêutico | ||||
| Cosméticos e Cuidados Pessoais | ||||
| Industrial | ||||
| Outras Indústrias de Uso Final | ||||
| Por Tipo de Produto | Garrafas e Potes | |||
| Pouches e Sacolas | ||||
| Produtos de Grau a Granel | ||||
| Outros Tipos de Produto | ||||
| Por Indústria de Uso Final | Alimentos | |||
| Bebidas | ||||
| Cosméticos e Cuidados Pessoais | ||||
| Farmacêuticos | ||||
| Industrial | ||||
| Outras Indústrias de Uso Final | ||||
| Embalagens de Papel | Por Tipo de Produto | Cartonagem | ||
| Caixas Corrugadas | ||||
| Papelão para Líquidos | ||||
| Outros Tipos de Produto | ||||
| Por Indústria de Uso Final | Alimentos | |||
| Bebidas | ||||
| E-Commerce | ||||
| Outras Indústrias de Uso Final | ||||
| Vidro para Contêineres | Por Cor | Verde | ||
| Âmbar | ||||
| Incolor | ||||
| Outras Cores | ||||
| Por Indústria de Uso Final | Alimentos | |||
| Alcoólicas | ||||
| Não Alcoólicas | ||||
| Cuidados Pessoais e Cosméticos | ||||
| Farmacêuticos (excluindo Frascos e Ampolas) | ||||
| Perfumaria | ||||
| Latas e Contêineres Metálicos | Por Tipo de Material | Aço | ||
| Alumínio | ||||
| Por Tipo de Produto | Latas | |||
| Tambores e Barris | ||||
| Tampas e Fechamentos | ||||
| Outros Tipos de Produto | ||||
| Por Indústria de Uso Final | Alimentos | |||
| Bebidas | ||||
| Produtos Químicos e Petróleo | ||||
| Industrial | ||||
| Tintas e Revestimentos | ||||
| Outras Indústrias de Uso Final | ||||
| Rígido |
| Flexível |
| Alimentos |
| Bebidas |
| Farmacêuticos e Saúde |
| Cuidados Pessoais e Cosméticos |
| Industrial |
| E-Commerce |
| Outras Indústrias de Uso Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Tailândia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Tipo de Embalagem | Embalagens Plásticas | Por Tipo | Embalagens Plásticas Rígidas | Por Tipo de Material | Polipropileno (PP) |
| Politereftalato de Etileno (PET) | |||||
| Policloreto de Vinila (PVC) | |||||
| Poliestireno (PS) e Poliestireno Expandido (EPS) | |||||
| Outros Tipos de Material | |||||
| Por Tipo de Produto | Garrafas e Potes | ||||
| Tampas e Fechamentos | |||||
| Bandejas e Contêineres | |||||
| Outros Tipos de Produto | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Bebidas | |||||
| Farmacêutico | |||||
| Cosméticos e Cuidados Pessoais | |||||
| Industrial | |||||
| Outras Indústrias de Uso Final | |||||
| Embalagens Plásticas Flexíveis | Por Tipo de Material | Polietileno (PE) | |||
| Polipropileno Biorientado (BOPP) | |||||
| Polipropileno Fundido (CPP) | |||||
| Outros Tipos de Material | |||||
| Por Tipo de Produto | Pouches e Sacolas | ||||
| Filmes e Envolórios | |||||
| Outros Tipos de Produto | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Bebidas | |||||
| Farmacêutico | |||||
| Cosméticos e Cuidados Pessoais | |||||
| Industrial | |||||
| Outras Indústrias de Uso Final | |||||
| Por Tipo de Produto | Garrafas e Potes | ||||
| Pouches e Sacolas | |||||
| Produtos de Grau a Granel | |||||
| Outros Tipos de Produto | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Bebidas | |||||
| Cosméticos e Cuidados Pessoais | |||||
| Farmacêuticos | |||||
| Industrial | |||||
| Outras Indústrias de Uso Final | |||||
| Embalagens de Papel | Por Tipo de Produto | Cartonagem | |||
| Caixas Corrugadas | |||||
| Papelão para Líquidos | |||||
| Outros Tipos de Produto | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Bebidas | |||||
| E-Commerce | |||||
| Outras Indústrias de Uso Final | |||||
| Vidro para Contêineres | Por Cor | Verde | |||
| Âmbar | |||||
| Incolor | |||||
| Outras Cores | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Alcoólicas | |||||
| Não Alcoólicas | |||||
| Cuidados Pessoais e Cosméticos | |||||
| Farmacêuticos (excluindo Frascos e Ampolas) | |||||
| Perfumaria | |||||
| Latas e Contêineres Metálicos | Por Tipo de Material | Aço | |||
| Alumínio | |||||
| Por Tipo de Produto | Latas | ||||
| Tambores e Barris | |||||
| Tampas e Fechamentos | |||||
| Outros Tipos de Produto | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Bebidas | |||||
| Produtos Químicos e Petróleo | |||||
| Industrial | |||||
| Tintas e Revestimentos | |||||
| Outras Indústrias de Uso Final | |||||
| Por Formato de Embalagem | Rígido | ||||
| Flexível | |||||
| Por Indústria de Uso Final | Alimentos | ||||
| Bebidas | |||||
| Farmacêuticos e Saúde | |||||
| Cuidados Pessoais e Cosméticos | |||||
| Industrial | |||||
| E-Commerce | |||||
| Outras Indústrias de Uso Final | |||||
| Por Geografia | América do Norte | Estados Unidos | |||
| Canadá | |||||
| México | |||||
| América do Sul | Brasil | ||||
| Argentina | |||||
| México | |||||
| Restante da América do Sul | |||||
| Europa | Alemanha | ||||
| França | |||||
| Reino Unido | |||||
| Itália | |||||
| Espanha | |||||
| Polônia | |||||
| Restante da Europa | |||||
| Ásia-Pacífico | China | ||||
| Índia | |||||
| Japão | |||||
| Tailândia | |||||
| Austrália | |||||
| Coreia do Sul | |||||
| Restante da Ásia-Pacífico | |||||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |||
| Emirados Árabes Unidos | |||||
| Turquia | |||||
| Restante do Oriente Médio | |||||
| África | África do Sul | ||||
| Nigéria | |||||
| Egito | |||||
| Restante da África | |||||


Principais Questões Respondidas no Relatório
Qual é o tamanho da indústria de embalagens?
O tamanho do mercado global de embalagens é de 1,22 trilhões de USD em 2026.
Qual CAGR é previsto para a demanda mundial de embalagens até 2031?
O valor de mercado deve crescer a um CAGR de 3,42% entre 2026 e 2031.
Qual formato de embalagem está se expandindo mais rapidamente?
Os formatos flexíveis estão crescendo a um CAGR de 4,26% graças à eficiência de materiais e à adoção do comércio eletrônico.
Qual setor de uso final apresenta o maior impulso de crescimento?
As embalagens para comércio eletrônico lideram com um CAGR de 13,62% até 2031, à medida que os volumes de encomendas disparam.
Qual região deve registrar a maior taxa de crescimento?
O Oriente Médio e a África devem se expandir a um CAGR de 3,89%, superando todas as outras regiões.
Como as principais empresas estão respondendo aos mandatos de sustentabilidade?
Os líderes de mercado buscam fusões, expansão de conteúdo reciclado e inovação em materiais monomateriais para atender às rigorosas metas regulatórias e dos proprietários de marcas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
