
Análise do Mercado de CAPEX de Petróleo e Gás por Mordor Intelligence
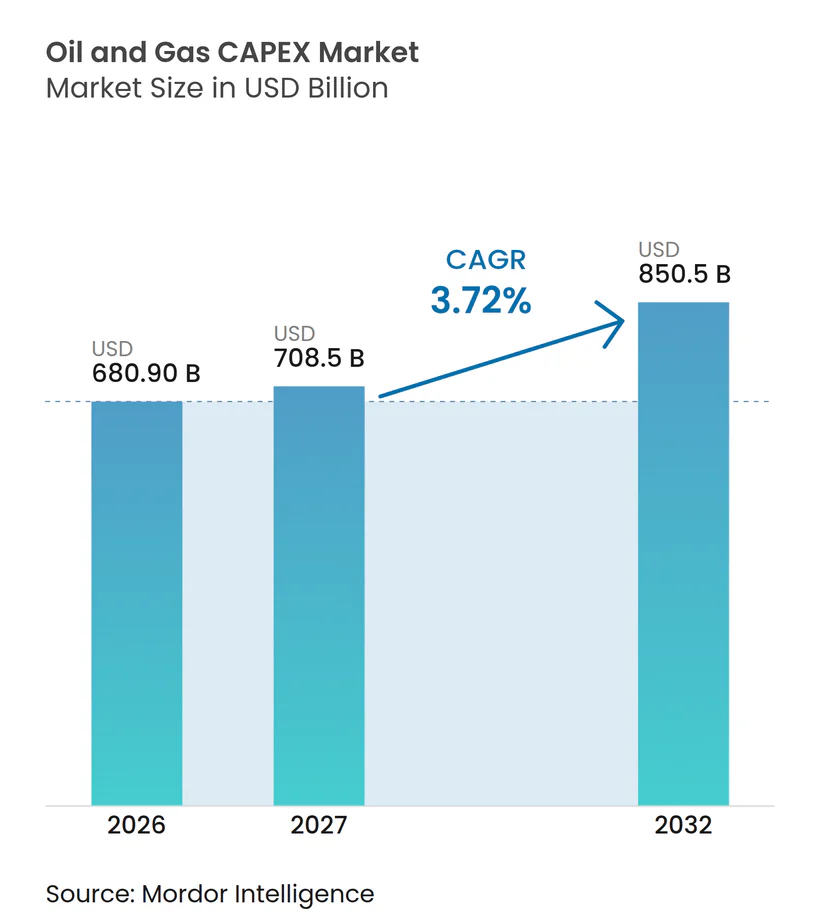
O tamanho do mercado de CAPEX de petróleo e gás deve se expandir de 680,9 bilhões de USD em 2026 e 708,5 bilhões de USD em 2027 para 850,5 bilhões de USD até 2032, registrando um CAGR de 3,72% entre 2027 e 2032.
A expansão do gás natural liquefeito (GNL) no Canadá vincula o investimento em processamento ao armazenamento e ao acesso marítimo, ampliando o escopo dos projetos. As modernizações de ativos existentes (brownfield) criam outra necessidade de capital ao combinar compressão de suporte à produção com eletrificação de menores emissões. Esses requisitos favorecem concorrentes capazes de coordenar interfaces de equipamentos e engenharia em um programa de ativos. A incerteza do preço do petróleo, as restrições de mão de obra qualificada e o financiamento seletivo podem, no entanto, retardar a conversão do potencial de projetos em capital comprometido. Fornecedores vinculados a trens de GNL sancionados e compressão brownfield em instalações produtoras têm menor exposição a novas decisões de sancionamento do que fornecedores dependentes de trabalhos greenfield não comprometidos.
Principais Conclusões do Relatório
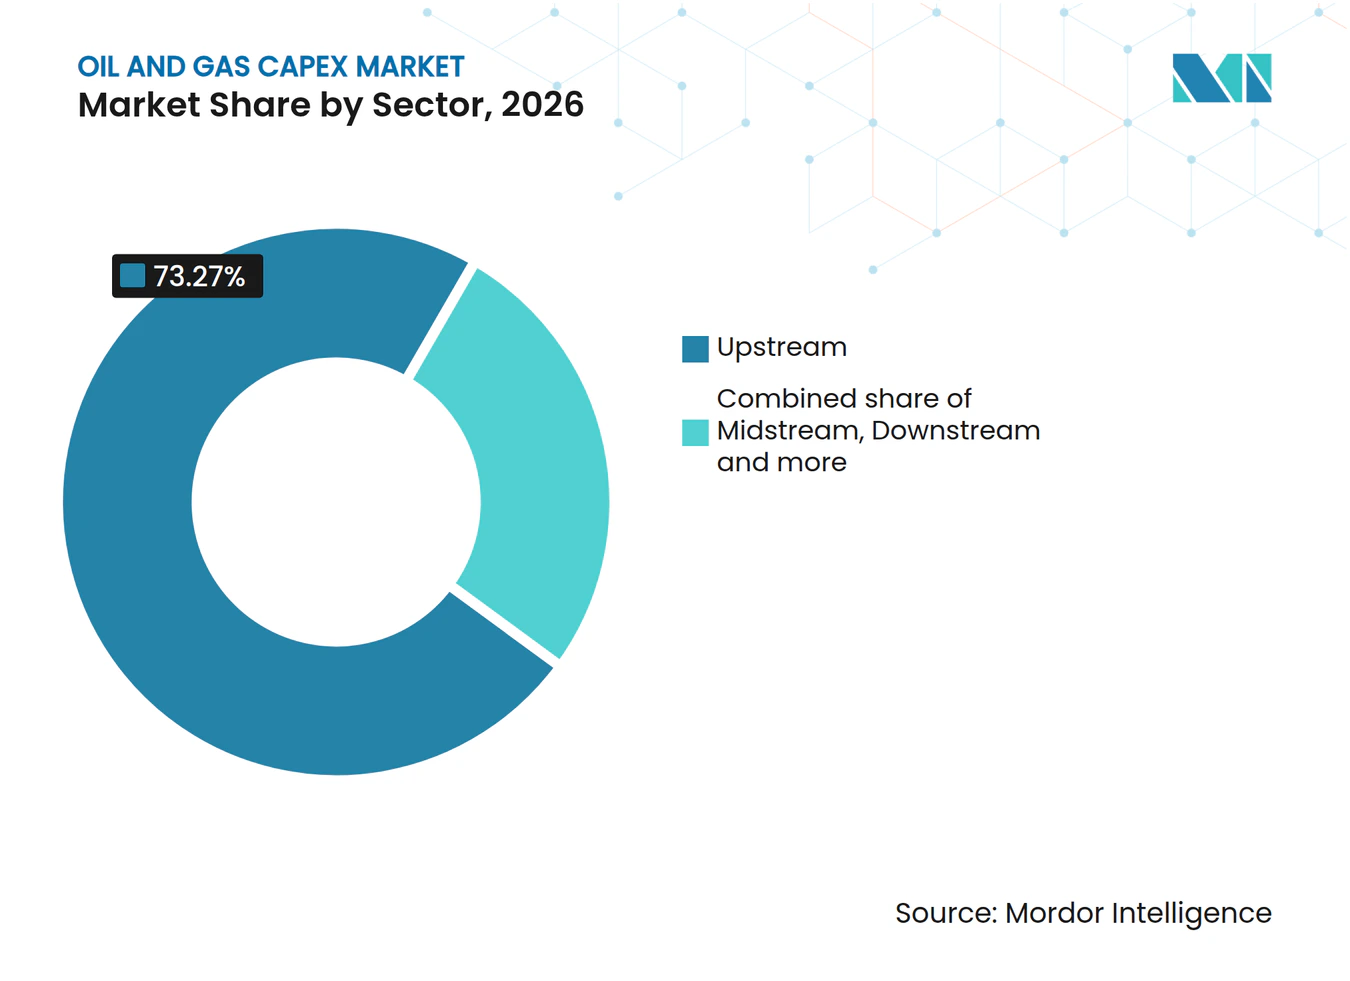
- Por setor, o upstream liderou com uma participação de 73,27% no mercado de CAPEX de petróleo e gás em 2026 e deve crescer mais rapidamente a um CAGR de 3,78% entre 2027 e 2032.
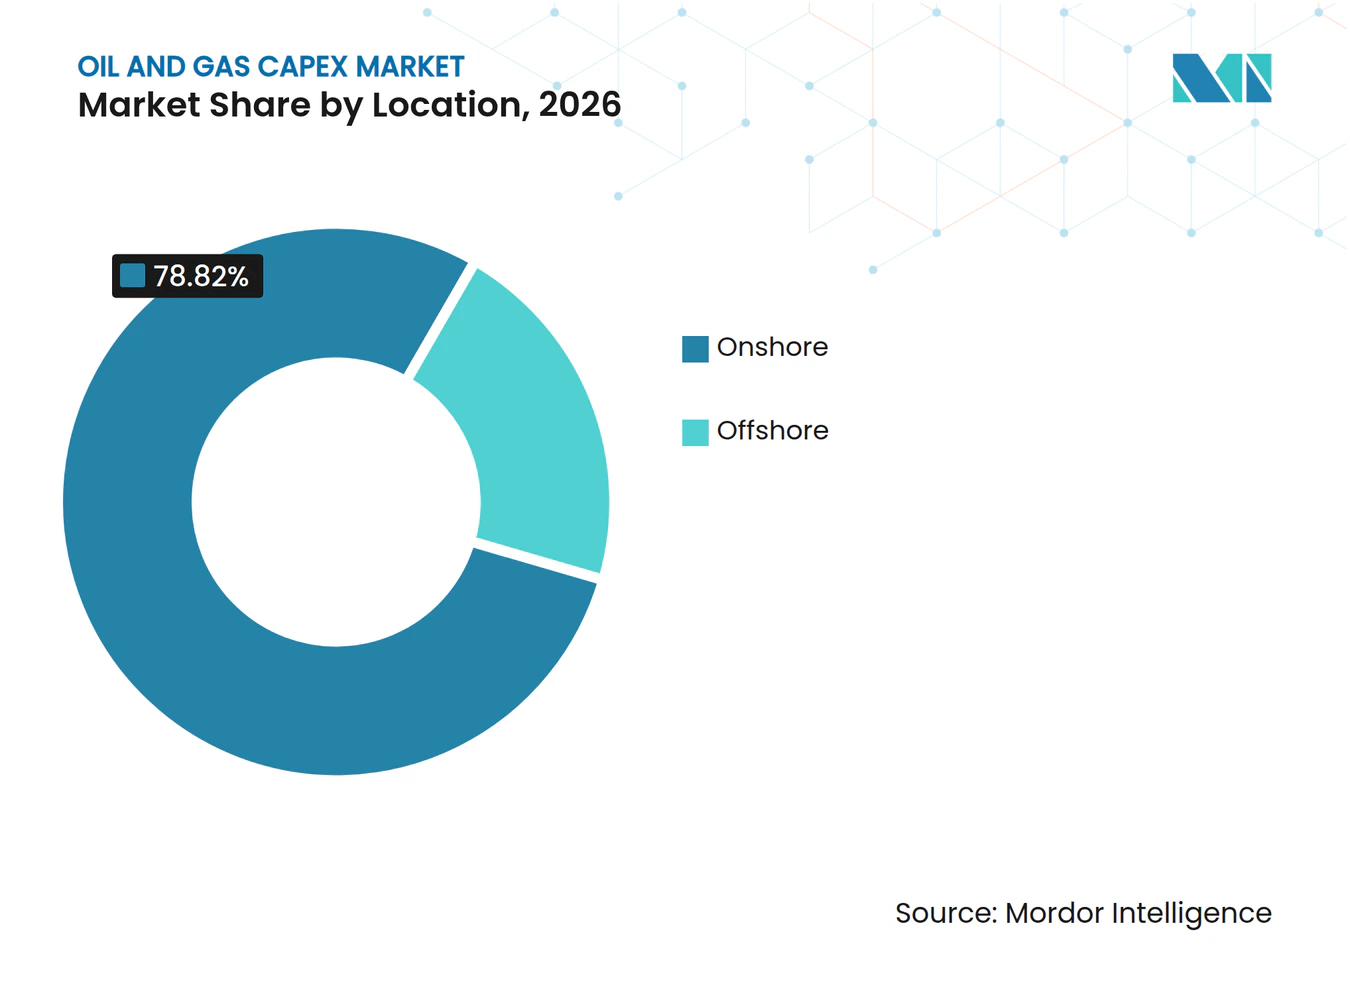
- Os gastos por localização foram liderados pelos ativos terrestres, com uma participação de 78,82% no tamanho do mercado de CAPEX de petróleo e gás em 2026, enquanto o offshore deve crescer mais rapidamente a um CAGR de 6,85% entre 2027 e 2032.
- Entre os tipos de ativos, a construção deteve a maior participação, de 47,66% em 2026, enquanto o descomissionamento deve crescer mais rapidamente a um CAGR de 6,2% entre 2027 e 2032.
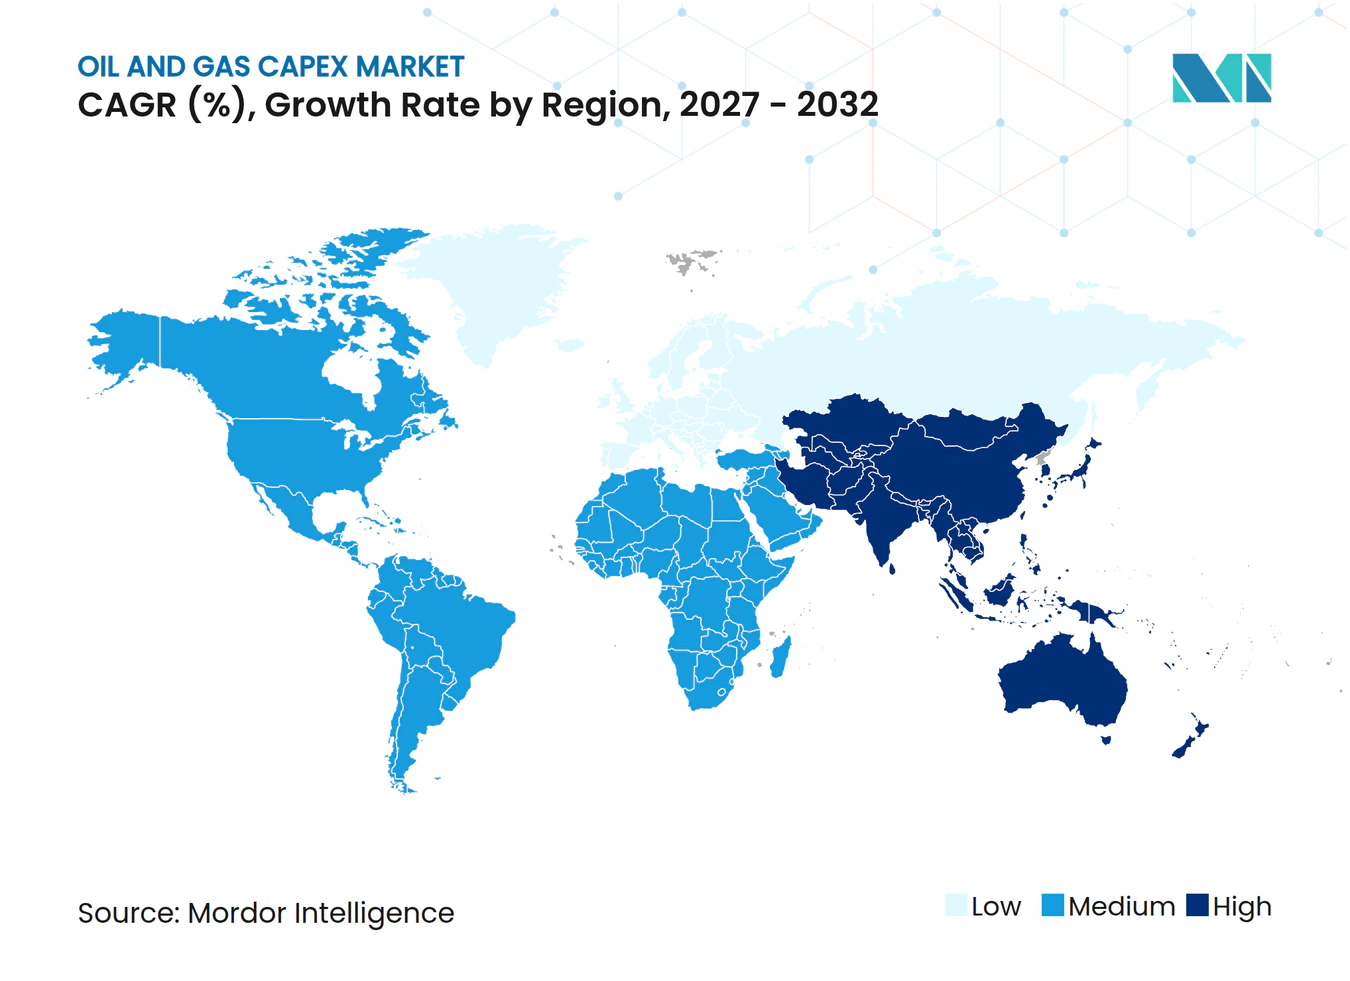
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 29,58% em 2026 e deve crescer mais rapidamente a um CAGR de 4,5% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente construção de infraestrutura de gás pronta para GNL | +1.6% | Infraestrutura de GNL do Canadá | Médio prazo (2 a 4 anos) |
| Aumento de descobertas em águas profundas impulsionando FIDs | +1.3% | Bacia de Santos, Brasil | Longo prazo (≥ 4 anos) |
| Recuperação dos gastos upstream das NOCs no Oriente Médio e Ásia | +1.1% | Emirados Árabes Unidos | Médio prazo (2 a 4 anos) |
| Aumento do "CAPEX de manutenção" para descarbonizar ativos brownfield | +0.8% | GNL de Hammerfest, Noruega | Curto prazo (≤ 2 anos) |
| Implementações de gêmeos digitais visando reduzir atrasos em projetos | +0.3% | Instalações de produção de Omã | Curto prazo (≤ 2 anos) |
| FLNG modular atraindo sancionamento de campos pequenos | +0.4% | Mauritânia, Senegal e República do Congo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente construção de infraestrutura de gás pronta para GNL
As adições de capacidade de GNL criam demanda de capital nas interfaces de processamento, armazenamento e acesso marítimo de um terminal. Em setembro de 2026, os participantes da joint venture do LNG Canada tomaram uma decisão de investimento final para uma expansão da Fase 2 em Kitimat, Canadá.[1] A expansão planejada adicionará 2 trens de processamento e aumentará a capacidade da instalação de 14 para 28 milhões de toneladas métricas por ano. O escopo adicional inclui tanques de GNL e condensado, um berço de carregamento e sistemas de utilidades e processos ampliados. Essa abrangência transforma uma adição de trem em múltiplos pacotes de engenharia e equipamentos interligados, ampliando a potencial participação de contratantes no programa sancionado. A adição dos trens dentro da instalação existente de Kitimat torna as interligações entre as novas unidades de processamento e os sistemas de utilidades, armazenamento e carregamento um requisito central de gestão de interfaces.
Aumento de descobertas em águas profundas impulsionando FIDs
As perspectivas em águas profundas representaram 60% dos volumes globais de descobertas offshore em 2025. O consórcio Gato do Mato, operado pela Shell, anunciou uma decisão de investimento final para seu campo pré-sal na Bacia de Santos, Brasil, em 2025. Uma decisão de investimento fornece à perfuração, aos equipamentos subsea e às instalações de produção uma base de projeto comum para alocação de capital. O trabalho endereçável dos contratantes segue desenvolvimentos sancionados como o Gato do Mato, e não apenas os volumes de descobertas.
Recuperação dos gastos upstream das NOCs no Oriente Médio e Ásia
Os programas de desenvolvimento de companhias nacionais de petróleo podem criar oportunidades substanciais de contratação quando um recurso de gás upstream recebe uma decisão de investimento firme. Em julho de 2026, a ADNOC tomou uma decisão de investimento final de 6,2 bilhões de USD juntamente com parceiros internacionais para desenvolver o Umm Shaif Gas Cap em Abu Dhabi. Esses parceiros foram TotalEnergies, Eni e CNPC. A decisão compromete capital com um único desenvolvimento de gás upstream nomeado em Abu Dhabi, fornecendo aos contratantes um escopo definido em vez de uma ambição de gastos genérica. Como a ADNOC tomou a decisão com 3 parceiros internacionais, o valor é um total do projeto e não apenas os gastos da ADNOC.
Aumento do "CAPEX de manutenção" para descarbonizar ativos brownfield
A descarbonização de ativos brownfield pode vincular a redução de emissões à utilidade contínua da infraestrutura produtora, criando demanda de capital dentro dos ativos existentes. Em outubro de 2026, a Equinor reportou, em nome da parceria Snøhvit, que o projeto Snøhvit Future na instalação operacional de GNL de Hammerfest, na Noruega, estava cerca de 60% concluído. O projeto combina compressão terrestre para manter a produção em platô à medida que a pressão do reservatório declina com a eletrificação, que deve reduzir as emissões anuais de CO₂ em 850.000 toneladas métricas. Trabalhar dentro de uma instalação de GNL em operação torna a integração dos novos sistemas com o ativo produtivo parte do problema de investimento. O caso de capital para essas modernizações combina produção sustentada com redução das emissões operacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no Dated Brent desestimulando projetos de longo ciclo | -0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mudanças de política em direção às energias renováveis nos países da OCDE | -0.5% | Mar do Norte do Reino Unido | Longo prazo (≥ 4 anos) |
| Precificação por escassez de mão de obra EPC de Nível 1 elevando custos | -0.3% | Costa do Golfo dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Cláusulas de dívida vinculadas a ESG limitando tetos de CAPEX em combustíveis fósseis | -0.2% | Papua Nova Guiné | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Dated Brent desestimulando projetos de longo ciclo
A economia de projetos de longo ciclo não pode ser assegurada por uma breve melhoria nos preços do petróleo. Em sua avaliação de 2026, a Agência Internacional de Energia (AIE) identificou a incerteza sobre a duração de um pico no preço do petróleo como uma restrição aos investimentos de curto prazo fora do Oriente Médio. Também identificou longos ciclos de projetos, gargalos de infraestrutura, portfólios de exploração esgotados e mercados de sondas offshore apertados como restrições simultâneas. Comprometer capital antes que a persistência dos preços e a capacidade de execução se alinhem expõe um projeto a uma reversão de receita antes que suas instalações possam produzir, limitando a conversão imediata de preços mais altos em pedidos.
Mudanças de política em direção às energias renováveis nos países da OCDE
Em novembro de 2025, o governo do Reino Unido comprometeu-se a não emitir novas licenças para explorar novos campos de petróleo e gás no Mar do Norte. Também se comprometeu a manter os campos existentes abertos por toda a sua vida útil e planejou Certificados de Energia de Transição para atividades qualificadas próximas a campos existentes. Para os desenvolvedores orientados à exploração, essa distinção separa o investimento em torno de ativos existentes da capacidade de originar desenvolvimentos de campos inteiramente novos. Restringir essa última via reduziria as perspectivas capazes de avançar para avaliação e eventual construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Ativos Produtores Sustentam a Demanda de Capital UpstreamO upstream representou uma participação de 73,27% no tamanho do mercado de CAPEX de petróleo e gás em 2026 e é o segmento de crescimento mais rápido, com um CAGR projetado de 3,78% entre 2027 e 2032. A AIE esperava que o investimento upstream global em 2026 fosse semelhante aos níveis de 2025, medido em USD de 2025 a taxas de câmbio de mercado. Mantendo-se próximo aos níveis de 2025, o investimento upstream global fornece ao setor uma base de capital estável a partir da qual seu crescimento projetado se desenvolve.
A Chevron reportou inícios de produção de novos poços e aumentos de produção nos campos Anchor, Ballymore, Stampede e Whale no Golfo da América em águas profundas durante 2025. As adições de poços e os aumentos de produção fornecem um mecanismo de crescimento upstream ao colocar a produção em serviço e aumentar a produção de campos desenvolvidos. O investimento midstream aborda o transporte de produtos de petróleo, e a Administração de Informações de Energia dos Estados Unidos (EIA) reportou capacidade limitada de dutos dos centros de refinaria da Costa do Golfo para a Costa Oeste dos Estados Unidos. A agência associou essa conexão limitada a efeitos maiores de disponibilidade local de combustível decorrentes de reduções na capacidade de refino da Costa Oeste. Os dutos limitados da Costa do Golfo para a Costa Oeste amplificam os efeitos no fornecimento de combustível das perdas de refinarias da Costa Oeste, tornando os elos de transporte de produtos consequentes para o planejamento de capital midstream.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Localização:
Programas de Poços e Contratos Offshore Moldam a Demanda de CapitalO terrestre representou uma participação de 78,82% no mercado de CAPEX de petróleo e gás em 2026. Em orientação revisada de agosto de 2026, a Permian Resources tinha como meta entre 1,9 bilhão de USD e 2 bilhões de USD em CAPEX em dinheiro e cerca de 250 poços operados brutos colocados em linha. O programa da Bacia do Permiano, concentrado na Bacia de Delaware, assumiu mais de 80% de participação média de trabalho e cerca de 11.000 pés de laterais médios. A faixa de capital incorporou participações de trabalho mais altas de adições ao portfólio e aproximadamente 25 milhões de USD de capital bolt-on no Condado de Ward. As contagens brutas de poços por si só deixam de fora a exposição de propriedade que também molda o compromisso de capital representado por este programa de perfuração terrestre.
O offshore é o segmento de crescimento mais rápido, com um CAGR projetado de 6,85% entre 2027 e 2032. Em maio de 2026, a Petrobras assinou contratos de construção-operação-transferência com a SBM Offshore para 2 unidades flutuantes de produção, armazenamento e transferência (FPSO) de Sergipe em Águas Profundas no Brasil. Os consórcios liderados pela Petrobras serão proprietários das unidades, enquanto a SBM Offshore as projetará, construirá e operará, com um período inicial de operação e manutenção de 6,5 anos sob contratos separados. O investimento planejado da Petrobras nos 2 projetos supera BRL 60 bilhões (USD 11,86 bilhões). Como a SBM Offshore constrói as unidades e depois as opera por um período inicial de 6,5 anos, a Petrobras contrata um único fornecedor tanto para a construção quanto para o suporte inicial à produção.


Por Tipo de Ativo:
Construção e Aposentadoria de Ativos Requerem Capacidades DiferentesA construção foi o maior segmento, com uma participação de 47,66% em 2026. Em agosto de 2026, a ADNOC Gas adjudicou 8,2 bilhões de USD em contratos de engenharia, aquisição e construção (EPC) para as Fases 2 e 3 do projeto de Desenvolvimento de Gás Rico dos EAU. A Fase 2, adjudicada à Wison Engineering por 3,9 bilhões de USD, adicionará um trem de processamento de gás em Habshan. A Fase 3, adjudicada à Tecnimont por 4,3 bilhões de USD, adicionará um trem de fracionamento de líquidos de gás natural em Ruwais. As adjudicações da ADNOC Gas conectam as necessidades domésticas de gás downstream com a recuperação de líquidos para exportação, gerando demanda de construção a partir do processamento local e de saídas de produtos internacionais.
O descomissionamento é o segmento de crescimento mais rápido, com um CAGR projetado de 6,2% entre 2027 e 2032. Em 2025, os operadores da Plataforma Continental do Reino Unido realizaram trabalhos de descomissionamento em mais de 250 poços, e mais de 100 poços chegaram ao abandono final.[2] Os trabalhos de manutenção e parada programada, por sua vez, renovam os ativos em operação, ilustrados pela parada de 30 dias da refinaria de Saint John da Irving Oil em 2025, cobrindo substituição de infraestrutura, modernizações de equipamentos e inspeções de tubulações e unidades. A demanda por descomissionamento segue os poços que passam dos trabalhos de descomissionamento para o abandono final, enquanto os trabalhos de parada programada seguem as janelas de parada agendadas, como o programa de 30 dias de Saint John da Irving Oil.
Análise Geográfica
Mercado de CAPEX de Petróleo e Gás da Ásia-Pacífico
A Ásia-Pacífico deteve a maior participação no mercado de CAPEX de petróleo e gás, com 29,58% em 2026, e deve crescer mais rapidamente a um CAGR de 4,5% entre 2027 e 2032. A CNOOC Ltd reportou que sua produção líquida de petróleo e gás na China atingiu 536,9 milhões de barris de óleo equivalente em 2025, um aumento de 9% em relação ao ano anterior. No final de 2025, suas reservas provadas líquidas na China eram de 5,02 bilhões de barris de óleo equivalente. A Santos colocou o poço de gás Hides F2 de Papua Nova Guiné em operação no quarto trimestre de 2025 para abastecer o PNG LNG. O fluxo de produção e o estoque de reservas implicam diferentes horizontes de investimento, conectando o trabalho de suporte à produção de curto prazo com as necessidades de desenvolvimento de longo prazo de uma base de recursos substancial.
A atividade de investimento em GNL na América do Norte incluiu a decisão de investimento final da Woodside Energy em abril de 2025 para o Louisiana LNG no sudoeste da Louisiana, Estados Unidos. A via de comercialização da Europa incluiu a aprovação pelo Chipre, em maio de 2026, dos termos básicos de venda de gás de Afrodite, com a FID dos parceiros então esperada para 2027. A Europa forneceu um exemplo diferente quando o campo subsea Verdande da Equinor iniciou a produção no Mar da Noruega em 2025, adicionando volumes e estendendo a vida útil de Norne além de 2030. O sancionamento do Louisiana LNG cria demanda de construção antes da produção, enquanto a entrada em operação de Verdande estende o uso produtivo de Norne, vinculando o investimento à operação contínua de um sistema estabelecido no Mar da Noruega.
A América do Sul apresenta um caso de capital liderado pelo transporte, ilustrado pela adjudicação pela Argentina, em outubro de 2025, da expansão do gasoduto Perito Moreno à Transportadora de Gas del Sur (TGS). As obras deviam adicionar 14 milhões de metros cúbicos por dia de capacidade de transporte de gás natural de Vaca Muerta. Na Guiana, a ExxonMobil Guyana Limited autorizou a Saipem em setembro de 2025 a continuar os trabalhos subsea, de umbilicais, risers e flowlines de Hammerhead para produção e exportação de gás, com a Vreed-en-Hoop Shorebase Inc. designada para gerenciar a logística local. O papel planejado da base em terra oferece a um provedor de logística guianense uma via de participação na execução offshore ao lado do contratante internacional. No Oriente Médio e África, a Eni e seus parceiros lançaram o casco do Coral North FLNG em Geoje, Coreia do Sul, em janeiro de 2026 para o projeto offshore de Moçambique, situando esta fase de construção fora do país anfitrião.
Edições regionais
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um desenvolvedor de projetos upstream de petróleo e gás que compromete capital com ativos novos ou existentes. O licenciamento, as garantias financeiras e os controles operacionais afetam diferentes partes dessa decisão de investimento. A EPA prorrogou os prazos de conformidade para equipamentos especificados e controle de vazamentos e a data de implementação do programa de superemissores para 22 de janeiro de 2027.[3]
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil | Nigéria |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental; Agência de Gestão de Terras | Autoridade de Transição do Mar do Norte; Secretário de Estado para aprovação ambiental de projetos | Autoridades nacionais e locais de recursos naturais; Ministério da Ecologia e Meio Ambiente | Agência Nacional do Petróleo, Gás Natural e Biocombustíveis | Comissão Regulatória de Petróleo Upstream da Nigéria |
| Principais instrumentos ou diretrizes | 40 CFR parte 60, subpartes OOOOb e OOOOc; proposta de redução federal de caução terrestre | Lei do Petróleo de 1998; consentimentos de campo e instalação; legislação pretendida de licenciamento terrestre na Inglaterra | Lei Revisada de Recursos Minerais; regulamentos de implementação de junho de 2026; GB 39728-2020 terrestre | Planos de desenvolvimento da Resolução nº 17/2015; regime de segurança operacional e consulta de minuta | Regulamentos de descomissionamento e abandono upstream de 2026 |
| Efeito comercial | Equipamentos especificados e controles de vazamentos; proposta de redução de garantia financeira federal terrestre | Responsabilidade compartilhada do titular de licença e revisão ambiental da atividade do projeto | Direitos de mineração e licença devidos dentro do prazo prescrito após descoberta qualificada; tecnologia compatível e controles de emissões terrestres | Plano de desenvolvimento devido em 180 dias após a comercialidade e quando a revisão for necessária, cobrindo aspectos técnicos, operacionais, econômicos, ambientais e de abandono | Licenciados e arrendatários devem estabelecer e manter um fundo de descomissionamento e abandono |
| Atratividade atual da política | Alta | Baixa | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Endurecimento | Sem mudança | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
As prorrogações de prazo nos Estados Unidos e a proposta de junho de 2026 para reduzir as cauções estaduais federais terrestres de 500.000 USD para 25.000 USD favorecem a flexibilidade de capital, apoiando uma avaliação de flexibilização. O escrutínio de consentimento do Reino Unido e a responsabilidade compartilhada do titular de licença pesam sobre os desenvolvedores, enquanto a legislação pretendida anunciada em novembro de 2025 para encerrar o novo licenciamento de exploração terrestre na Inglaterra aponta para endurecimento. A estrutura de direitos implementada da China e os requisitos de plano de desenvolvimento do Brasil apoiam a continuidade na preparação específica de projetos, com a minuta de segurança operacional do Brasil em consulta até 5 de janeiro de 2027. As regras revisadas de 2026 da Nigéria mantêm um fundo de descomissionamento obrigatório, apoiando a continuidade na necessidade de reservar recursos para trabalhos de fim de vida útil.
Etapas da Cadeia de Valor
A cadeia de valor compara como engenheiros de front-end, fornecedores de construção de poços e contratantes offshore de engenharia, aquisição, construção e instalação (EPCI) convertem projetos de operadores em trabalho remunerado. Em agosto de 2025, a INPEX Masela adjudicou um contrato de engenharia e design de front-end (FEED) para o módulo FPSO do Abadi LNG a um consórcio liderado pela PT Saipem Indonesia, com Tripatra e McDermott Indonesia. A adjudicação fez parte de um processo competitivo de duplo design no qual a seleção posterior de EPC dependia das propostas técnicas e comerciais. Os contratantes de design ganham com a primeira fase sem garantir o escopo de execução posterior, deixando sua oportunidade de EPC dependente das propostas concorrentes.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Engenharia e design de front-end | Contratantes de engenharia como PT Saipem Indonesia, Tripatra e McDermott Indonesia | Honorários de contrato de engenharia | O trabalho de design não garante a seleção posterior de EPC | Precificar o trabalho de design de forma independente e resolver as interfaces de execução antecipadamente |
| Construção de poços | Fornecedores de serviços de campo petrolífero como SLB (Schlumberger) | Receita de serviços de construção de poços | Desalinhamento entre a entrega do poço e a prontidão das instalações | Sequenciar programas de poços em relação aos marcos do sistema de produção |
| Execução de instalações offshore | Contratantes EPCI offshore como Saipem e COOEC | Pagamentos de contratos de engenharia, aquisição, fabricação e instalação | Coordenação entre complexos de compressão e escopo de instalação | Atribuir responsabilidade de interface entre engenharia, fabricação e instalação offshore |
| Fonte: Mordor Intelligence | ||||
A SLB reportou receita de 2025 de 11,86 bilhões de USD em Construção de Poços, queda de 11% em relação a 2024, e 13,33 bilhões de USD em Sistemas de Produção, alta de 12%. Os ganhos dos fornecedores nesta cadeia não se moveram juntos nos estágios de poços e equipamentos de produção. Em dezembro de 2025, a QatarEnergy LNG adjudicou à Saipem e à COOEC trabalhos EPCI para 2 complexos de compressão offshore, demonstrando o escopo reunido sob execução integrada. À medida que um projeto avança de designs concorrentes para a instalação, a coordenação entre essas interfaces torna-se uma fonte de valor para o contratante além do trabalho de engenharia isolado.
Cenário Competitivo
Concentração do Mercado
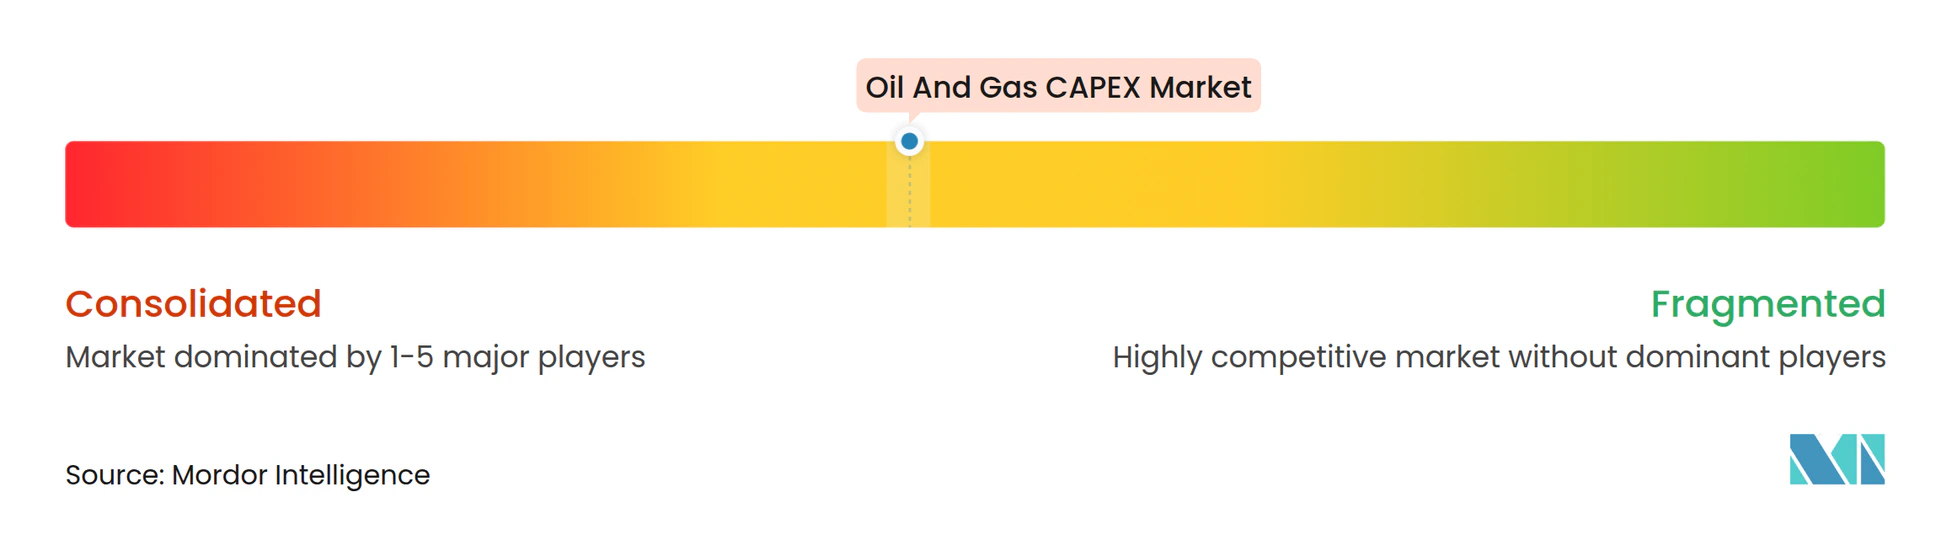
O cenário competitivo é intensivo em capital, com os principais participantes incluindo Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc e Chevron Corporation. A gama de funções competitivas inclui as operações de exploração, produção e transporte da PetroChina e o papel de operador de campo upstream da Shell. A Chevron investiu 17,3 bilhões de USD em seus negócios em 2025, incluindo 2,1 bilhões de USD em ativos legados da Hess após a aquisição. Esses compromissos criam barreiras financeiras substanciais à entrada, enquanto a amplitude das funções operacionais deixa espaço para concorrentes com diferentes combinações de acesso a recursos, capacidades de desenvolvimento e participação em ativos produtores.
As estratégias de alocação de capital podem mudar quando o portfólio de um operador muda, alterando tanto sua base de gastos quanto a localização do trabalho de desenvolvimento. Os gastos upstream da Exxon Mobil Corporation subiram para 24,7 bilhões de USD em 2025, um aumento de 4,4 bilhões de USD em relação a 2024. Gastos mais altos na Bacia do Permiano nos Estados Unidos, incluindo o impacto de ano completo da aquisição da Pioneer, contribuíram para o aumento. Como o aumento combina gastos mais altos na Bacia do Permiano com o efeito de ano completo da Pioneer, os contratantes que atendem à base de ativos dos EUA da Exxon Mobil Corporation trabalham dentro de um programa maior do que em 2024.
A entrega de produção fornece um teste competitivo separado do tamanho de um programa de capital anual. A Chevron alcançou o primeiro petróleo em Yellowtail, o quarto desenvolvimento no Bloco Stabroek offshore da Guiana, em 2025. A ExxonMobil reportou que Yellowtail entrou em serviço em agosto de 2025 e teve uma produção bruta média de 240.000 barris por dia no quarto trimestre. Atingir essa taxa bruta em meses após o início da produção mostra com que rapidez um desenvolvimento de Stabroek passa do primeiro petróleo para a produção, o teste de entrega pelo qual o primeiro petróleo da Chevron em Yellowtail é avaliado.
Líderes do Setor de CAPEX de Petróleo e Gás
-
Saudi Aramco
-
PetroChina (CNPC)
-
Exxon Mobil Corporation
-
Shell plc
-
Chevron Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CAPEX de Petróleo e Gás Empresas cobertas neste relatório
- Saudi Aramco
- Exxon Mobil Corporation
- Shell plc
- BP plc
- TotalEnergies SE
- Chevron Corporation
- PetroChina (CNPC)
- CNOOC Ltd
- Equinor ASA
- Petrobras
- ConocoPhillips
- ENI SpA
- Suncor Energy
- Occidental Petroleum
- Woodside Energy
- Lukoil PJSC
- ONGC
- Cairn Oil & Gas (Vedanta)
- QatarEnergy
- SLB (Schlumberger)
- Halliburton
Principais Oportunidades para Participantes do Mercado
A comparação de oportunidades examina onde os desenvolvedores upstream podem transformar áreas prospectivas e mudanças de política em futuros programas de capital. A NUPRC afirmou que 22 grandes projetos offshore nigerianos eram esperados entre 2026 e 2030, com potencial de investimento estimado de 30 bilhões de USD a 50 bilhões de USD. Essa escala prospectiva atribui valor comercial à capacidade de se qualificar para acesso, estruturar um desenvolvimento financiável e converter o potencial de recursos em trabalho executável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Desenvolvimento de áreas terrestres e de águas rasas da Nigéria | A rodada de licenciamento de outubro de 2026 ofereceu 40 blocos em terra, águas rasas e águas profundas | Investidores upstream tecnicamente competentes e financeiramente capazes | Reunir capacidades de desenvolvimento e financiamento em torno de áreas adequadas | Requisitos de competência técnica e capacidade financeira | Investidores prospectivos como a Pertamina, que sinalizou interesse em setembro de 2026 |
| Qualificação de desenvolvimentos offshore profundos da Nigéria | Estrutura de remissão fiscal baseada em regras introduzida em 2026 | Projetos de contrato de partilha de produção (PSC) de produção offshore profunda qualificados | Estruturar a economia do projeto diretamente financiada em torno dos créditos fiscais de produção aplicáveis | Intensidade de capital do desenvolvimento offshore profundo | Partes do PSC que financiam diretamente o desenvolvimento |
| Posicionamento exploratório de ciclo futuro brasileiro | A ANP identificou 16 blocos de Campos e Santos para futuros ciclos de partilha de produção, sujeitos à avaliação de viabilidade ambiental | Licitantes prospectivos de exploração e produção | Planejar o trabalho da fase de exploração e garantir o financiamento para o bloco selecionado | Trabalho mínimo de exploração específico do bloco e garantias associadas após a adjudicação | Empresas de exploração e produção qualificadas para participação em ciclos futuros |
| Fonte: Mordor Intelligence | |||||
A Ordem de Incentivos (Remissão Fiscal) para Projetos de Petróleo e Gás Offshore Profundo da Nigéria de 2026 estabeleceu uma estrutura baseada em regras para desenvolvimentos qualificados. O projeto Bonga South West, de aproximadamente 10 bilhões de USD, foi identificado como seu exemplo inicial, enquanto a execução local deve ser maximizada onde for comercial e tecnicamente viável. Os créditos fiscais de produção padrão destinam-se a beneficiar as partes do PSC que financiam diretamente os desenvolvimentos que levam à produção. Essa distinção torna o papel de financiamento comercialmente consequente, separando a participação no investimento da participação apenas como fornecedor de equipamentos ou serviços.
Desenvolvimentos industriais recentes em Mercado de CAPEX de Petróleo e Gás
- Out 2026: A Equinor reportou que o projeto Snøhvit Future no GNL de Hammerfest, na Noruega, estava cerca de 60% concluído, com seu módulo compressor instalado em agosto de 2026.
- Set 2026: Os participantes da joint venture do LNG Canada sancionaram a Fase 2 de Kitimat no Canadá, planejando 2 trens de processamento adicionais e um aumento da capacidade da instalação de 14 para 28 milhões de toneladas métricas por ano.
- Ago 2026: A ADNOC Gas adjudicou 8,2 bilhões de USD em contratos EPC do Projeto de Desenvolvimento de Gás Rico dos EAU, alocando 3,9 bilhões de USD à Wison Engineering para a Fase 2 e 4,3 bilhões de USD à Tecnimont para a Fase 3.
Mercado de CAPEX de Petróleo e Gás Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de CAPEX de petróleo e gás mede os gastos anuais de capital em USD em ativos e projetos para encontrar, produzir, transportar, processar, armazenar e refinar hidrocarbonetos. Contabiliza os gastos capitalizados de construção, manutenção e parada programada, e descomissionamento nas operações upstream, midstream e downstream.
Exclusões de escopo: Despesas operacionais, custos de mão de obra de rotina que não são capitalizados, e fusões e aquisições estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Upstream
- Midstream
- Downstream
- Por Localização
- Terrestre
- Offshore
- Por Tipo de Ativo
- Construção
- Manutenção e Parada Programada
- Descomissionamento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Noruega
- Reino Unido
- Rússia
- Países Baixos
- Alemanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Qatar
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como os perfis financeiros de empresas e a Atualização Semanal de Gás Natural da Administração de Informações de Energia dos EUA fornecem categorias de gastos de capital reportados e indicadores operacionais, enquanto o Panorama Mundial do Petróleo da OPEP e as perspectivas de investimento upstream do Fórum Internacional de Energia fornecem contexto de investimento de longo prazo e regional. Essas fontes ajudam a distinguir os gastos com projetos dos indicadores de produção, capacidade e commodities, que são usados como sinais explicativos e não como totais de CAPEX.
Os arquivamentos anuais de empresas, materiais para investidores e a imprensa energética de reputação podem fornecer planos de gastos de operadores, informações sobre sancionamento de projetos e mudanças de custo ou cronograma para verificação cruzada de séries públicas. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluem líderes de finanças e projetos de operadores, especialistas em engenharia e construção, e analistas regionais de energia que podem explicar como os orçamentos anuais se traduzem em trabalho de projeto capitalizado. Sua contribuição verifica as descobertas secundárias, esclarece o tratamento de trabalhos brownfield, serviços de projetos e gastos com aposentadoria de ativos, e identifica lacunas de cobertura regional ou de ativos. Os analistas rastreiam evidências conflitantes até o período de origem, a definição de gastos ou a cobertura e as triangulam com indicadores independentes de operadores e projetos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível médio: 42% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Participantes menores: 24% | Gerentes: 45% | Américas: 33% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo do CAPEX anual global de operadores e investidores, depois o distribui por setor, localização, tipo de ativo e região usando orçamentos reportados, anúncios de projetos e séries de investimento do setor disponíveis. Variáveis como planos de investimento upstream e de gás, projetos de GNL e águas profundas sancionados, adições de capacidade de dutos e processamento, gastos com refinarias e inflação de custos ajudam a explicar as mudanças anuais e informam as participações de segmento. Uma regressão multivariada relaciona os gastos históricos a esses indicadores quando as observações são consistentes, com análise de cenários usada onde o cronograma do projeto, os preços das commodities ou as condições de custo tornam uma única tendência não confiável. Verificações seletivas de baixo para cima consolidam os orçamentos divulgados pelos operadores e os valores de projetos de amostra ou pacotes de contratantes, removem trabalhos de fornecedores incorporados duplicados e estimam observações ausentes de ativos comparáveis antes de verificar com o total de cima para baixo. Especialistas primários revisam se as variáveis e as evidências do projeto capturam de forma plausível as mudanças nos gastos e sinalizam lacunas para verificações adicionais de fontes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam orçamentos reportados, compromissos de projetos, arquivamentos financeiros e indicadores de atividade independentes, depois investigam a variância entre definições de fontes, períodos e cobertura. Valores discrepantes e totais de segmentos são verificados quanto a componentes EPC duplicados, capitalização inconsistente e movimentos inexplicados antes da revisão e aprovação de analistas em múltiplas etapas. O recontato é acionado quando um esclarecimento de especialista pode resolver um conflito material de classificação ou cronograma. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de projetos, políticas ou custos, e submetido a uma nova verificação pré-entrega.
Tamanho do Mercado de CAPEX de Petróleo e Gás da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado global de CAPEX de petróleo e gás mede os gastos anuais de capital em USD em ativos e projetos para encontrar, produzir, transportar, processar, armazenar e refinar hidrocarbonetos. O modelo começa com uma estimativa de cima para baixo do CAPEX anual global de operadores e investidores, depois o distribui por setor, localização, tipo de ativo e região usando orçamentos reportados, anúncios de projetos e séries de investimento do setor disponíveis.
Os principais fatores de lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam orçamentos reportados, compromissos de projetos, arquivamentos financeiros e indicadores de atividade independentes, depois investigam a variância entre definições de fontes, períodos e cobertura.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 708,5 bilhões de USD (2027) | |
| Consultoria Global A | 594,66 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,1% abaixo do valor de 2027 deste relatório de 708,5 bilhões de USD, 2 anos depois. Esta estimativa está abaixo do valor do ano corrente e sua base dois anos antes e o caminho de previsão declarado mais baixo até 2032 contribuem para a lacuna. |
| Consultoria Regional B | 580 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,1% abaixo do valor de 2027 deste relatório de 708,5 bilhões de USD, 2 anos depois. Esta estimativa está abaixo do valor do ano corrente e sua base dois anos antes e o caminho de previsão declarado mais baixo até 2032 contribuem para a lacuna. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam orçamentos reportados, compromissos de projetos, arquivamentos financeiros e indicadores de atividade independentes, depois investigam a variância entre definições de fontes, períodos e cobertura.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de CAPEX de petróleo e gás?
O tamanho deve atingir 708,5 bilhões de USD em 2027 e 850,5 bilhões de USD até 2032, com um CAGR de 3,72% entre 2027 e 2032.
Quais fatores estão impulsionando o investimento de capital em petróleo e gás?
A infraestrutura de GNL e as modernizações brownfield capitalizadas sustentam a demanda. Os participantes da joint venture do LNG Canada sancionaram a expansão da Fase 2 de Kitimat em setembro de 2026.
Qual setor lidera os gastos de capital em petróleo e gás?
O upstream foi o maior setor, representando 73,27% dos gastos totais em 2026.
Quais empresas são os principais participantes no investimento de capital em petróleo e gás?
Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc e Chevron Corporation são os principais participantes.
O que poderia restringir os gastos em projetos de petróleo e gás?
A avaliação de 2026 da AIE identificou a incerteza de preços e os longos ciclos entre as restrições de investimento de curto prazo fora do Oriente Médio. Em novembro de 2025, o governo do Reino Unido também anunciou um compromisso contra novas licenças para explorar novos campos no Mar do Norte.
Qual região lidera o investimento de capital em petróleo e gás?
A Ásia-Pacífico liderou com uma participação de 29,58% em 2026 e deve crescer mais rapidamente a um CAGR de 4,5% entre 2027 e 2032.