
Tamanho e Participação do Mercado de Educação Privada K 12 dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 10.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.69 % |
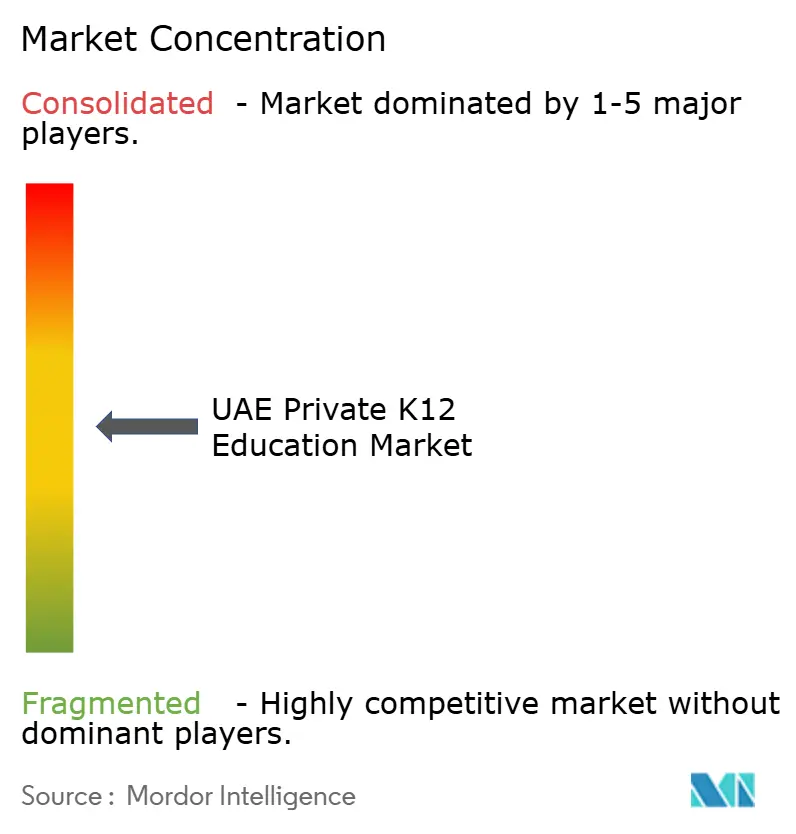
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação Privada K 12 dos Emirados Árabes Unidos por Mordor Intelligence
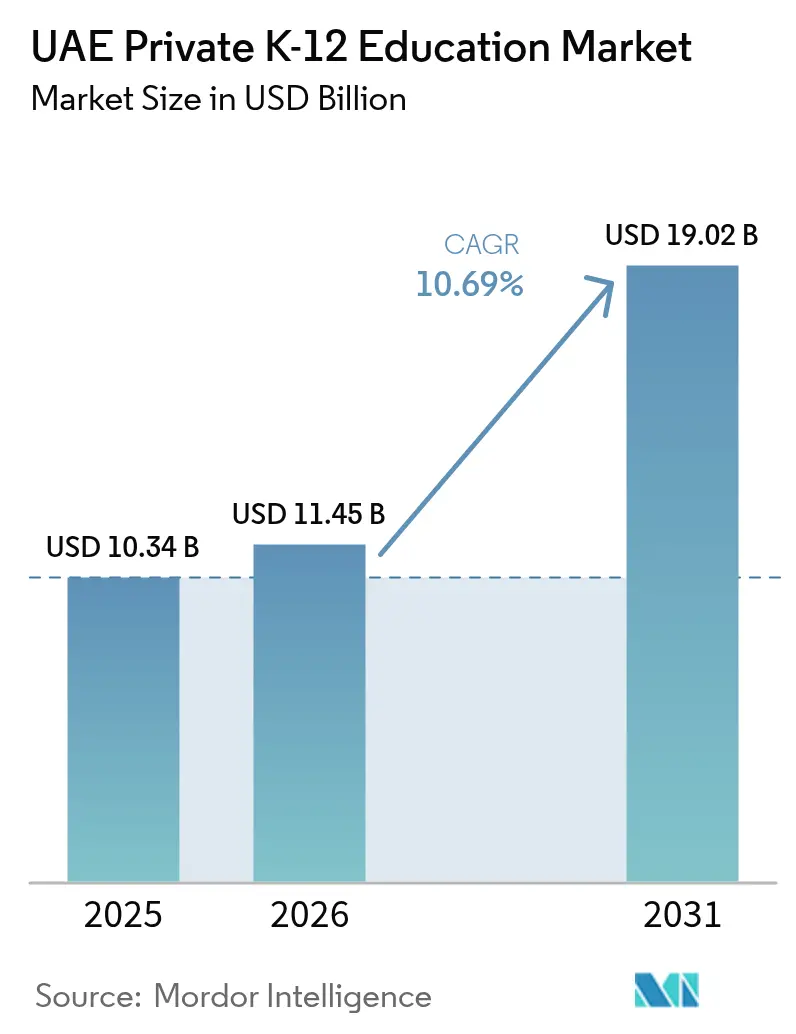
O tamanho do Mercado de Educação Privada K 12 dos Emirados Árabes Unidos foi avaliado em USD 10,34 bilhões em 2025 e estima-se que cresça de USD 11,45 bilhões em 2026 para atingir USD 19,02 bilhões até 2031, a uma CAGR de 10,69% durante o período de previsão (2026-2031).
A expansão robusta é impulsionada por fluxos contínuos de expatriados, políticas de privatização alinhadas à Visão 2030 e rendas disponíveis mais elevadas que permitem às famílias optar por opções de ensino premium. A demanda é mais pronunciada em Dubai, onde um rigoroso regime de garantia de qualidade sob a Autoridade do Conhecimento e Desenvolvimento Humano (KHDA) continua a atrair operadores internacionais, mantendo a diversidade curricular.
Em todo o mercado de educação privada K 12 dos Emirados Árabes Unidos, adições de capacidade nos anos iniciais, rápida adoção de EdTech e permissões de propriedade estrangeira em zonas francas educacionais elevaram ainda mais a confiança dos investidores, evidenciada por múltiplas injeções de capital de nove dígitos por parte de gestores de ativos globais. Ainda assim, a inflação das mensalidades escolares e os tetos regulatórios de taxas representam desafios de acessibilidade para famílias de renda média, levando os operadores a explorar propostas de ensino intermediário e de aprendizagem híbrida que equilibram custo e qualidade.
Principais Conclusões do Relatório
- Por geografia, Dubai comandou 57,63% da participação de receita em 2025, enquanto Ajman está projetada para expandir a uma CAGR de 9,97% até 2031.
- Por currículo, o currículo britânico capturou 37,66% da participação do mercado de educação privada K 12 dos Emirados Árabes Unidos em 2025, e o currículo CBSE está previsto para registrar uma CAGR de 7,61% entre 2026-2031.
- Por fonte de receita, o segmento do ensino fundamental I representou 38,85% do tamanho do mercado de educação privada K 12 dos Emirados Árabes Unidos em 2025, enquanto o jardim de infância avança a uma CAGR de 10,88% até 2031.
- Por nacionalidade, os estudantes expatriados dominaram o cenário, respondendo por 90,55% da participação do mercado K 12 dos Emirados Árabes Unidos em 2025; no entanto, o tamanho do mercado K 12 para estudantes locais está projetado para expandir a uma CAGR de 9,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Educação Privada K 12 dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da população de famílias expatriadas e premiumização | +2.8% | Dubai, Abu Dhabi, Sharjah | Médio prazo (2-4 anos) |
| Agenda de privatização governamental e alinhamento com a Visão 2030 | +2.1% | Em todo os Emirados Árabes Unidos, liderança de Dubai | Longo prazo (≥ 4 anos) |
| Aumento da renda disponível e preferência por currículos internacionais | +1.9% | Segmentos premium de Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Rápida adoção de EdTech aprimorando a proposta de valor | +1.4% | Dubai, Abu Dhabi, com repercussão nos Emirados do Norte | Curto prazo (≤ 2 anos) |
| Expansão de ofertas de escolas de mercado intermediário por operadores estabelecidos | +1.6% | Sharjah, Emirados do Norte e distritos externos de Dubai | Médio prazo (2–4 anos) |
| Apoio político ao investimento privado em educação | +1.3% | Em todo os Emirados Árabes Unidos, particularmente em zonas francas e centros educacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População de Famílias Expatriadas e Premiumização
A matrícula em escolas privadas de Dubai subiu 6% no ano letivo de 2024-25, atingindo 387.441 alunos em 227 instituições, sublinhando o efeito de atração de uma força de trabalho expatriada diversificada. Os segmentos premium avançaram ainda mais rapidamente, com a Taaleem Holdings registrando um aumento de 18,80% na matrícula ano a ano, que agora gera 87,42% de suas receitas operacionais. Alocações de terrenos totalizando mais de 1,5 milhão de metros quadrados para novos campi entregaram 10.000 vagas adicionais de estudantes em 2024, sinalizando um planejamento proativo de capacidade pelo Fundo do Conhecimento. [1]Fundo do Conhecimento, "O Fundo do Conhecimento olha para o futuro com forte crescimento", kf.gov.ae Expatriados de alta renda que se relocam para o mercado de educação privada K 12 dos Emirados Árabes Unidos priorizam currículos internacionais que oferecem qualificações reconhecidas globalmente. As relocações corporativas também impulsionam a tendência de premiumização, pois empregadores multinacionais frequentemente subsidiam pacotes de mensalidades para atrair talentos. Essa dinâmica demográfica sustenta a demanda contínua por escolas de currículo britânico e norte-americano, mesmo com os emergentes programas asiáticos ganhando tração.
Agenda de Privatização Governamental e Alinhamento com a Visão 2030
O impulso das políticas públicas permanece forte, com a estratégia Educação 33 de Dubai visando 100 novas escolas privadas e 49.000 vagas acessíveis até 2033. O apoio federal é visível na alocação orçamentária de AED 989,2 milhões ao Ministério da Educação em 2024, o que cria infraestrutura complementar que viabiliza o crescimento privado. As regulamentações de zonas francas que permitem 100% de propriedade estrangeira encorajam marcas renomadas como Harrow School e Reigate Grammar School a entrar no mercado de educação privada K 12 dos Emirados Árabes Unidos por meio de contratos de franquia ou gestão. A Visão 2030 enquadra a educação como pilar de uma economia baseada no conhecimento, alinhando os objetivos governamentais com as estratégias de expansão dos operadores. O licenciamento simplificado e os incentivos de arrendamento de terrenos reduzem as barreiras de entrada e encurtam os prazos de construção. No longo prazo, espera-se que esse ambiente político eleve a penetração de mercado de redes escolares organizadas e aprimore os benchmarks de qualidade em todo o país.
Aumento da Renda Disponível e Preferência por Currículos Internacionais
Dubai aprovou um aumento de mensalidades de 2,35% para 2025-26 com base no Índice de Custos Educacionais, concedendo aos operadores premium uma margem de precificação limitada, porém constante. Os subsídios de mensalidades dos empregadores também sustentam o poder de compra das famílias; o programa "Get Future Ready" do Emirates NBD, no valor de AED 200 milhões, exemplifica o apoio corporativo aos benefícios educacionais que sustentam a matrícula mesmo durante a volatilidade econômica.[2]Emirates NBD, "Aprendizado e Desenvolvimento | Aprimore-se e Get Future Ready", emiratesnbd.com O currículo britânico mantém sua liderança com 37% das matrículas em Dubai, enquanto os programas norte-americanos detêm 14%, refletindo as preferências dos expatriados por credenciais portáveis globalmente. O mercado de educação privada K 12 dos Emirados Árabes Unidos continua a atrair famílias indianas em busca de escolas CBSE, e os 107 campi dos Emirados Árabes Unidos do conselho marcam sua maior presença no exterior. O aumento da renda reforça assim uma inclinação do consumidor para currículos estabelecidos que se alinham aos requisitos de admissão universitária nos países de origem.
Rápida Adoção de EdTech Aprimorando a Proposta de Valor
A Alef Education registrou receitas de AED 759 milhões em 2024 e assegurou extensões de contrato com a autoridade educacional de Abu Dhabi até 2033, ilustrando a escala comercial alcançável por meio de soluções de aprendizagem digital. As exposições GESS Dubai demonstram interesse elevado em ferramentas de IA, RA e análise de dados, à medida que as escolas no mercado de educação privada K 12 dos Emirados Árabes Unidos buscam diferenciação instrucional.[3]The Young Vision, "GESS Dubai 2024 destacará EdTech", theyoungvision.com A futura Escola de Pesquisa e Inovação da GEMS Education contará com laboratórios avançados de robótica e IA, demonstrando como campi premium convertem liderança tecnológica em poder de precificação. Os marcos regulatórios da KHDA para avaliação do ensino a distância garantem padrões mínimos para modelos híbridos e online, promovendo confiança entre os pais que consideram opções de aprendizagem híbrida. A integração de EdTech também agiliza os fluxos de trabalho administrativos, potencialmente aliviando as pressões dos tetos de taxas ao reduzir os custos operacionais ao longo do tempo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inflação das mensalidades escolares superando o crescimento salarial | -1.6% | Segmentos de renda média de Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Regulamentações de teto de taxas da KHDA/ADEK | -1.2% | Dubai, Abu Dhabi | Médio prazo (2-4 anos) |
| Alta rotatividade e custos de recrutamento de professores | -1.0% | Nacional; mais agudo em escolas de Nível 2 | Médio prazo (2–4 anos) |
| Migração dos pais para modelos híbridos e de ensino domiciliar | -0.8% | Áreas urbanas com alta concentração de expatriados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inflação das Mensalidades Escolares Superando o Crescimento Salarial
Embora a KHDA tenha limitado os aumentos de taxas para 2025-26 em 2,35%, os aumentos acumulados ainda sobrecarregam os orçamentos de famílias com vários filhos. Iniciativas acessíveis como GEMS Founders Dubai South, com anuidades a partir de AED 27.300, respondem diretamente a essa lacuna entre custo e renda. Os empregadores continuam a ampliar os programas de subsídio de mensalidades, mas a cobertura varia e muitas vezes deixa as famílias de gestão intermediária com cobertura insuficiente. Como resultado, a demanda está se concentrando em escolas de mercado intermediário que equilibram qualidade e acessibilidade dentro do mercado de educação privada K 12 dos Emirados Árabes Unidos. As oscilações econômicas nos países de origem dos expatriados acrescentam mais uma camada de incerteza ao planejamento familiar. A tensão persistente de acessibilidade pode frear o crescimento do segmento premium, a menos que os operadores diversifiquem os pontos de preço ou ampliem os programas de bolsas de estudo.
Regulamentações de Teto de Taxas da KHDA/ADEK
O Índice de Custos Educacionais da KHDA vincula os ajustes anuais de taxas aos movimentos dos custos operacionais, limitando o potencial de receita para os operadores apesar do aumento dos custos de insumos. As regras da ADEK em Abu Dhabi permitem aumentos excepcionais de 15% somente quando as escolas comprovam perdas financeiras e mantêm 80% de matrícula, estabelecendo um alto critério para aprovação. [4]KHDA, "Índice de Custos Educacionais fixado em 2,6% para 2024-25", khda.gov.ae A divulgação obrigatória de todos os encargos por meio de fichas informativas de taxas aguça ainda mais a sensibilidade ao preço dos pais. Redes menores no mercado de educação privada K 12 dos Emirados Árabes Unidos enfrentam encargos de conformidade desproporcionais, particularmente em relação à documentação e à prontidão para auditorias. Manter a qualidade educacional em meio a controles rígidos de taxas exige eficiências operacionais que podem adiar melhorias de capital intensivo. A longo prazo, os tetos persistentes podem acelerar a consolidação, pois as vantagens de escala se tornam críticas para a estabilidade das margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Receita: Os Anos Iniciais Impulsionam o Momentum de Crescimento
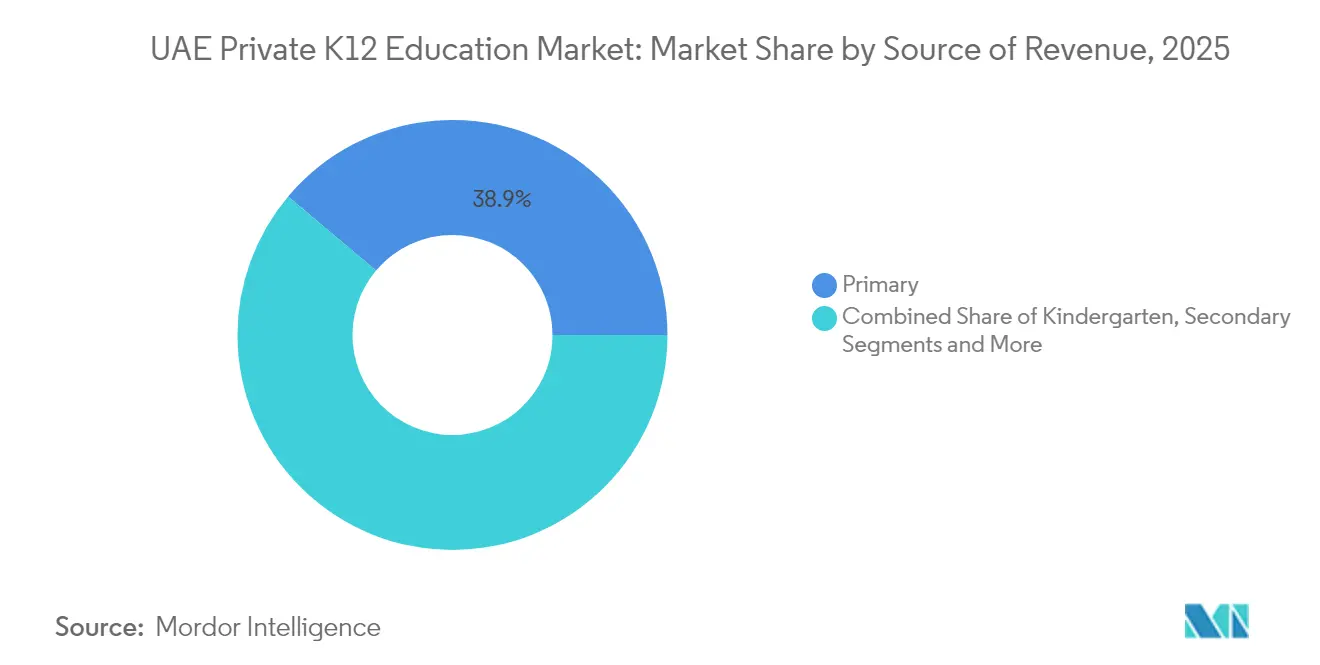
O jardim de infância e o ensino fundamental I dominam os fluxos de receita dentro do mercado de educação privada K 12 dos Emirados Árabes Unidos. Em 2025, o segmento de ensino fundamental I entregou 38,85% de participação de receita, refletindo sua grande base de matrículas e natureza compulsória para a maioria das famílias expatriadas. O jardim de infância, embora menor, está previsto para gerar uma CAGR de 10,88% entre 2026-2031, a mais rápida entre todas as etapas, impulsionada pela maior conscientização dos pais sobre os resultados da aprendizagem na primeira infância. A aquisição do Kids First Group pela Taaleem Holdings, assegurando uma participação de 95% nas creches, corrobora a convicção institucional no potencial de crescimento dos anos iniciais. Novos lançamentos de capacidade pelo Fundo do Conhecimento adicionaram milhares de vagas de pré-escola em 2024, garantindo que a oferta acompanhe os fluxos de expatriados mais jovens. Os empregadores em setores de rápido crescimento agora incluem a educação na primeira infância nos pacotes de relocação familiar, reforçando a resiliência da matrícula no jardim de infância.
A expansão dos anos iniciais também se beneficia da ênfase da Educação 33 de Dubai no desenvolvimento holístico da criança, que prescreve proporções obrigatórias de aluno-professor que atraem pais preocupados com a qualidade. Os operadores capturam oportunidades de venda cruzada ao oferecer progressão contínua da creche às turmas do ensino fundamental no mesmo campus, aumentando o valor ao longo da vida por aluno dentro do mercado de educação privada K 12 dos Emirados Árabes Unidos. Os subsídios corporativos orientados para ESG, focados na participação feminina no mercado de trabalho, incentivam ainda mais o investimento em creches no local de trabalho ou em parceria. O ensino médio retém uma participação de 35,05% à medida que as famílias se comprometem com diplomas internacionais, mas seu crescimento é mais estável do que a trajetória explosiva do jardim de infância. Os programas de ensino fundamental II (escola intermediária) ocupam 8,28% da receita e atuam como uma ponte que consolida a retenção antes dos exames de alto risco. No geral, a mudança na composição em direção a coortes mais jovens posiciona os operadores para garantir maior duração de matrícula e fluxos de caixa recorrentes.


Por Currículo: Dominância Britânica Enfrenta Desafio do CBSE
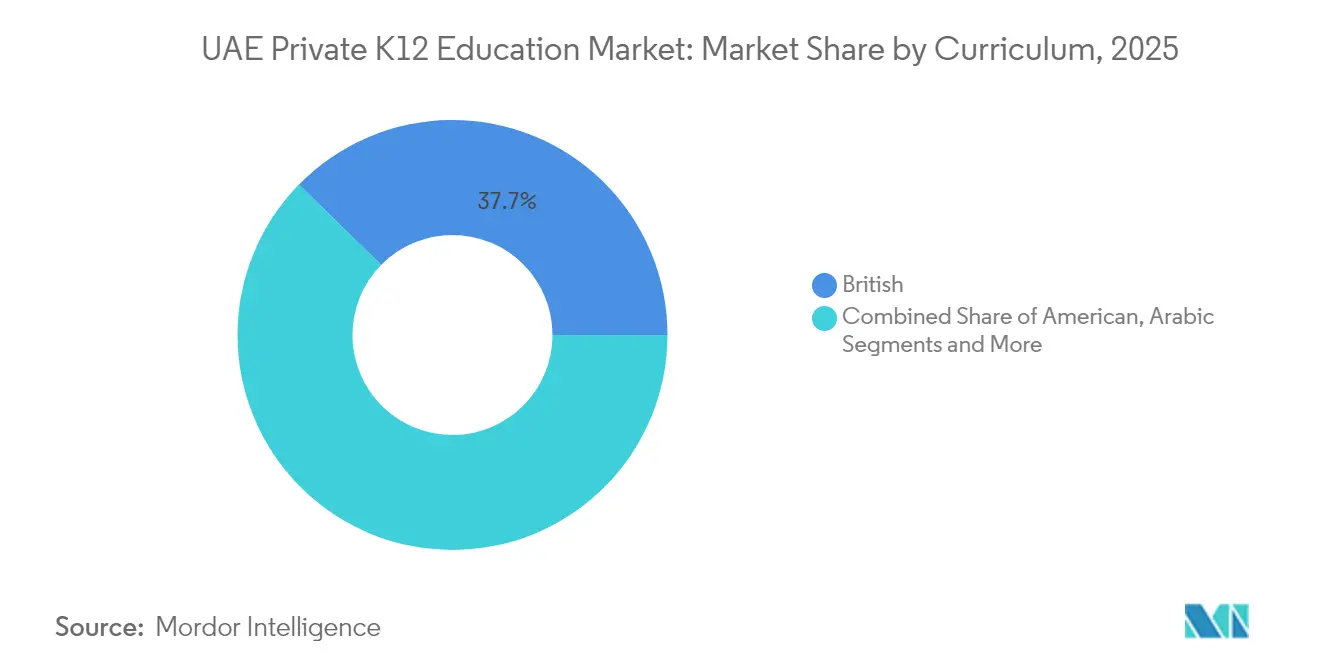
O modelo britânico continua a ancorar o mercado de educação privada K 12 dos Emirados Árabes Unidos com uma participação de 37,66% em 2025, apoiado pelo seu alinhamento com as vias de admissão em universidades do Reino Unido e por uma considerável base de expatriados da Comunidade Britânica das Nações. Os programas norte-americanos seguem com 30,72% de participação, favorecidos por nacionais emiradenses que buscam a matrícula em faculdades norte-americanas. A CAGR prevista de 7,61% do CBSE torna-o o currículo de crescimento mais rápido em meio ao aprofundamento dos laços econômicos entre Índia e Emirados Árabes Unidos e uma diáspora indiana que ultrapassa 3,5 milhões. As 107 escolas do conselho nos Emirados Árabes Unidos representam sua maior presença no exterior, demonstrando potencial de escalabilidade. Os operadores lançam cada vez mais campi com currículo duplo para diversificar riscos e capturar múltiplos segmentos demográficos. Os programas franceses, alemães e do Bacharelado Internacional detêm coletivamente 4,43%, atendendo a comunidades de nicho, mas adicionando ao apelo multicultural do mercado.
A KHDA e a ADEK garantem paridade de qualidade entre os currículos, exigindo inspeções periódicas que publicam classificações transparentes com grande influência nas decisões dos pais. As aprovações recentes favorecem as expansões britânicas, com cinco das seis novas escolas de Dubai para 2024-25 seguindo os marcos curriculares do Reino Unido. No entanto, o momentum do CBSE é evidente em Sharjah e nos Emirados do Norte, onde a sensibilidade ao preço se cruza com rigor acadêmico elevado. A escolha do currículo também influencia as estruturas de taxas per capita, com os programas britânicos e do Bacharelado Internacional comandando preços premium no mercado de educação privada K 12 dos Emirados Árabes Unidos, enquanto o CBSE permanece com preços competitivos. No médio prazo, a rivalidade entre os conselhos do Reino Unido e da Índia provavelmente se intensificará, pressionando os operadores a inovar em torno de ofertas complementares, como vias de estágio global e especializações em STEM.
Por Nacionalidade: A Matrícula de Emiradenses Acelera Apesar da Dominância Expatriada
Crianças expatriadas representaram 90,55% da matrícula em escolas privadas em 2025, sublinhando a posição de Dubai e Abu Dhabi como o maior centro mundial de alunos K 12 que seguem currículos britânico, indiano e norte-americano. A demanda é impulsionada pelos vistos de residência Golden de longo prazo e por uma economia diversificada que atrai profissionais globais em tecnologia, finanças e logística. Os operadores privados abriram 10 campi adicionais para o ano letivo de 2024-25, elevando a base de matrículas de Dubai para 387.441 alunos em 227 escolas privadas. O Decreto-Lei Federal nº 18 de 2020 obriga cada escola privada a incorporar módulos de estudos sociais emiradenses e língua árabe, garantindo a preservação cultural mesmo dentro de programas de ensino globais. Essas políticas em conjunto oferecem uma dupla promessa de acreditação internacional para as famílias expatriadas e reforço da identidade nacional para os locais.
A matrícula local está ganhando momentum; os alunos emiradenses estão projetados para crescer a uma CAGR de 9,63% entre 2026 e 2031. A estratégia Educação 33 da KHDA prevê bolsas de estudo por mérito em escolas premium. O Programa de Estudantes Distintos de Dubai reduz ainda mais as barreiras das mensalidades para nacionais de alto desempenho, ao mesmo tempo que exige o ensino em árabe nos anos iniciais para fortalecer a proficiência linguística. O aumento da riqueza das famílias proveniente de setores não relacionados ao petróleo permite que as famílias emiradenses escolham campi internacionais que antes eram exclusivos dos expatriados. Os caminhos para residência de longo prazo convertem muitas famílias expatriadas em consumidores permanentes de educação, fortalecendo a estabilidade geral do mercado. Como resultado, os programas bilíngues que combinam credenciais do Bacharelado Internacional ou A-Level com a cultura dos Emirados Árabes Unidos estão se expandindo rapidamente para capturar ambos os segmentos.
Análise Geográfica
Dubai respondeu por 57,63% das receitas de 2025 no mercado de educação privada K 12 dos Emirados Árabes Unidos, impulsionada por seu papel como centro de negócios global e seu sólido modelo de governança da KHDA. Abu Dhabi contribuiu com a segunda maior participação dominante, aproveitando o emprego no setor governamental e de hidrocarbonetos para sustentar o crescimento do segmento premium. Sharjah capturou 9,41%, posicionando-se como uma alternativa com boa relação custo-benefício com apelo ao patrimônio cultural. A rápida urbanização em Ajman traduziu-se na maior CAGR projetada do país de 9,97% para 2026-2031, auxiliada por custos imobiliários mais baixos que se traduzem em taxas acessíveis. Ras Al Khaimah, Fujairah e Umm Al Quwain coletivamente oferecem 7,90% de potencial de crescimento à medida que projetos de turismo e manufatura atraem novos residentes.
O apoio político regional reforça a diversificação geográfica. O plano diretor Educação 33 de Dubai prevê 100 novas escolas até 2033, enquanto as 39 políticas atualizadas da ADEK aumentam a transparência e a qualidade nos campi de Abu Dhabi. O empreendimento Masaar de Sharjah sediará um campus Reigate Grammar de 42.000 m² com abertura prevista para 2027, destacando as ambições dos emirados do norte de atrair marcas internacionais. As estruturas de zonas francas em Ras Al Khaimah oferecem arrendamentos fundiários de longo prazo e 100% de capital estrangeiro, atraindo operadores que buscam oportunidades em terreno virgem sem supervisão da KHDA. A melhoria dos corredores de transporte encurta os tempos de deslocamento, tornando o ensino em outros emirados viável para as famílias. Coletivamente, esses fatores podem reequilibrar gradualmente a participação nas matrículas, afastando-a de Dubai em direção a centros emergentes, embora Dubai deva manter clara primazia ao longo do horizonte de previsão.
Panorama regulatório
A educação privada K-12 nos Emirados Árabes Unidos é regida pelo Decreto-Lei Federal nº 18 de 2020 sobre Educação Privada, com licenciamento, inspeções e aprovações de taxas delegados às autoridades de nível emirati. Na prática, a regulação é descentralizada entre a Knowledge and Human Development Authority (KHDA) em Dubai, o Department of Education and Knowledge (ADEK) em Abu Dhabi e o Ministry of Education (MOE) nos Emirados do Norte, com cada órgão estabelecendo requisitos operacionais, regimes de inspeção e processos de aprovação para abertura ou expansão de escolas.
Os requisitos de preços e conformidade são estritamente gerenciados. Os ajustes de taxas em Dubai estão vinculados a mecanismos da KHDA, como o Education Cost Index, enquanto Abu Dhabi permite aumentos excepcionais de taxas apenas sob critérios estritos da ADEK (incluindo estresse financeiro comprovado e limites elevados de matrícula). O recente aperto de conformidade em Dubai inclui a Resolução Administrativa nº 54 de 2025, que introduziu requisitos atualizados de qualificação técnica e acadêmica para o pessoal de escolas privadas. O período de tolerância de conformidade termina em 1º de abril de 2026 para escolas que iniciam seu ano acadêmico em abril, e as escolas também devem implementar requisitos obrigatórios de disciplinas nacionais (árabe, educação islâmica, estudos sociais e educação moral) dentro dos currículos internacionais, em linha com os padrões federais.
Análise da cadeia de valor
A cadeia de valor da educação privada K-12 nos Emirados Árabes Unidos começa com a regulação e o licenciamento (KHDA, ADEK, MOE e Sharjah Private Education Authority), que controlam as aprovações de campus, as classificações de inspeção e as permissões de alteração de taxas que moldam diretamente a gestão de receitas. Os operadores principais (por exemplo, GEMS Education, SABIS, Aldar Education, Taaleem e Innoventures) obtêm insumos em desenvolvimento imobiliário e acabamento, recrutamento e credenciamento de professores, licenciamento de currículo (requisitos britânico, americano, IB, CBSE e árabe) e admissões de alunos apoiadas por transporte, uniformes, alimentação e outros serviços no campus.
Parceiros de tecnologia e conteúdo de aprendizagem atuam cada vez mais como facilitadores upstream, à medida que as escolas se diferenciam na entrega digital e na análise de dados, ao mesmo tempo em que operam sob limites de taxas. Provedores de EdTech como a Alef Education e hyperscalers globais e parceiros de XR (incluindo Microsoft, Core42 e EON Reality) fornecem plataformas habilitadas por IA, infraestrutura em nuvem e ferramentas de aprendizagem imersiva, enquanto provedores de compras e publicação, como a e7 Education, apoiam compras em escala de livros, exames e materiais de sala de aula. A distribuição para os usuários finais ocorre por meio de redes de escolas e campi independentes, com a tomada de decisão dos pais influenciada por classificações publicadas pelos reguladores (notadamente em Dubai e Abu Dhabi), e com empregadores corporativos e programas de bolsas de estudo atuando como facilitadores da demanda para os segmentos premium e de taxa média.
Panorama Competitivo
O mercado de educação privada K–12 dos Emirados Árabes Unidos apresenta concentração moderada, com os principais grupos escolares detendo uma participação significativa do total de matrículas e receitas. A GEMS Education lidera o setor e recentemente garantiu financiamento expressivo para apoiar seus planos de expansão. A SABIS continua a priorizar a padronização em sua rede de escolas, enquanto a Aldar Education aproveita suas capacidades imobiliárias para construir campi educacionais integrados de uso misto. A Taaleem Holdings está fortalecendo sua posição no mercado premium por meio de novos desenvolvimentos escolares e aquisições estratégicas, como a creche Kids First. A Innoventures Education está mirando áreas carentes em Sharjah e nos Emirados do Norte para atrair famílias expatriadas mais sensíveis ao preço.
A diferenciação estratégica depende cada vez mais de métricas de tecnologia e qualidade dos professores. A extensão de contrato de 10 anos da Alef Education com a autoridade de Abu Dhabi exemplifica a viabilidade de soluções de aprendizagem digital no contexto público-privado. Os operadores também inovam por meio de modelos híbridos que combinam plataformas online com instalações físicas para expandir a área de captação sem capex proporcional. As pressões dos tetos de taxas aceleram programas de eficiência de custos, incluindo centros de serviços compartilhados e aquisição em volume de recursos de aprendizagem. Ao mesmo tempo, as escolas premium justificam taxas mais elevadas investindo em laboratórios de IA, estúdios de robótica e serviços de orientação universitária que se traduzem em histórias de sucesso de ex-alunos.
O capital global continua a fluir para o mercado de educação privada K 12 dos Emirados Árabes Unidos. A Dubai Holding participou de uma oferta de USD 14,5 bilhões pela Nord Anglia em março de 2025, sinalizando o apetite para construir portfólios transcontinentais. A aquisição da Al Ain English Speaking School pela Cognita sublinha a atratividade de complementações regionais que proporcionam acesso imediato ao mercado. As políticas de zonas francas que permitem plena propriedade estrangeira e repatriação de dividendos atraem operadores internacionais que valorizam a clareza regulatória. No futuro, espera-se que as fusões e aquisições se intensifiquem, particularmente em torno de redes de mercado intermediário que podem ser escaladas por meio de sistemas padronizados e compras centralizadas.
Líderes do Setor de Educação Privada K 12 dos Emirados Árabes Unidos
GEMS Education
SABIS Education Services
Aldar Education
Taaleem Holdings
Innoventures Education
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A precificação regulada está criando espaço para os operadores expandirem o acesso sem depender de aumentos anuais de taxas. Em maio de 2026, a KHDA confirmou que não haverá aumento de taxas em escolas privadas em Dubai para o ano acadêmico de 2026-27, sob uma diretiva do Sheikh Hamdan bin Mohammed, deslocando a atenção para palancas operacionais como serviços compartilhados, escala de compras e modelos de entrega híbridos. Esse ambiente favorece oportunidades em adições de capacidade de taxa média e acessível, alinhadas às metas do Dubai Education 33 (100 novas escolas privadas e 49.000 vagas acessíveis até 2033), bem como em expansões na primeira infância, onde os operadores podem construir maior valor vitalício do aluno e melhorar a retenção de coortes.
Agendas de garantia de qualidade e desenvolvimento de habilidades também estão remodelando as prioridades de investimento. A KHDA anunciou a retomada das inspeções e classificações de escolas privadas para o ano acadêmico de 2026-27 (junho de 2026), reforçando a demanda por resultados mensuráveis, governança pronta para conformidade e programas de melhoria baseados em dados. Em Abu Dhabi, a ADEK introduziu uma nova estratégia de educação privada em junho de 2026, centrada na identidade nacional, no bem-estar, em habilidades preparadas para o futuro e em sistemas de aprendizagem de alta qualidade, com estruturas de IA e treinamento de professores posicionados como componentes explícitos. Combinado com a colaboração ADEK-Aldar em Emiratização (maio de 2026), isso cria oportunidades para operadores e fornecedores que possam oferecer capacidade em árabe e disciplinas nacionais, pipelines de desenvolvimento de professores e sistemas de aprendizagem habilitados por IA em conformidade, em escolas premium e de médio mercado.
Desenvolvimentos recentes do setor
- Maio de 2026: A Aldar Education e o Abu Dhabi Department of Education and Knowledge (ADEK) assinaram uma parceria estratégica para aumentar a representação de nacionais dos Emirados Árabes Unidos em funções-chave nas escolas operadas pela Aldar, por meio de um roteiro estruturado de desenvolvimento de talentos. A iniciativa formaliza caminhos de Emiratização para operadores privados e eleva a demanda por planejamento e treinamento de força de trabalho em todo o setor.
- Janeiro de 2025: A GEMS Education anunciou o lançamento da GEMS School of Research and Innovation em Dubai como um conceito de campus premium orientado para a tecnologia. O lançamento reforçou a diferenciação competitiva em torno de ambientes de aprendizagem avançados e sinalizou a continuidade da alocação de capital em ofertas super-premium.
- Dezembro de 2024: A GEMS Education lançou a First Schools Management para fornecer serviços de gestão escolar e conhecimento operacional além de seus campi próprios e operados. A medida ampliou seu modelo em direção a serviços de baixo capital intensivo e apoia a replicação de práticas operacionais desenvolvidas nos Emirados Árabes Unidos em escolas adicionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado é medido pela receita anual gerada por escolas privadas nos Emirados Árabes Unidos pela prestação de serviços de educação K-12, principalmente por meio de mensalidades e taxas escolares obrigatórias ao longo do ano acadêmico.
Exclusões de escopo: excluímos escolas públicas, centros exclusivamente de tutoria de curto prazo e plataformas de aprendizagem puramente on-line que não operam como escolas K-12 licenciadas.
Visão geral da segmentação
- Por Fonte de Receita
- Jardim de Infância
- Ensino Fundamental I
- Ensino Fundamental II
- Ensino Médio
- Por Currículo
- Americano
- Britânico
- Árabe
- CBSE
- Outro Currículo
- Por Nacionalidade
- Estudantes Expatriados
- Estudantes Locais
- Por Cidade
- Abu Dhabi
- Dubai
- Sharjah
- Restante dos Emirados Árabes Unidos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir o conjunto inicial de demanda e manter os insumos realistas antes de conversarmos com o mercado. Baseamo-nos em estatísticas educacionais públicas e atualizações de políticas de fontes como o Ministry of Education dos Emirados Árabes Unidos, publicações da KHDA e da ADEK, comunicados do Federal Competitiveness and Statistics Centre e indicadores de população e migração do Banco Mundial.
Para traduzir sinais de matrícula e capacidade em valor, também analisamos itens como relatórios de inspeção escolar, estruturas de taxas de mensalidade e divulgações de composição curricular, além de relatórios anuais auditados e apresentações a investidores de grandes operadores escolares. Quando necessário, dados financeiros pagos de empresas e assinaturas de inteligência nos ajudam a padronizar as definições de receita, enquanto uma base de dados de patentes paga é usada apenas para captar a direção de longo prazo do edtech, não para dimensionar o mercado. Essas fontes documentais não são exaustivas, e usamos documentos públicos e registros adicionais como verificações cruzadas para esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias são usadas para testar sob pressão as premissas do modelo que as fontes documentais não explicam completamente, especialmente em torno de tendências de taxas, comportamento de descontos, utilização de vagas e movimento de matrículas ano a ano. Conversamos com a liderança de operadores escolares, equipes de finanças e admissões, reguladores e consultores de educação, e parceiros de serviços em todos os Emirados Árabes Unidos, para que as premissas reflitam o que está sendo efetivamente observado nos ciclos de admissão e nas aprovações de taxas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 17% |
| Nível médio: 46% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 18% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down, na qual os sinais de matrícula e capacidade escolar são reconstruídos por emirado e, em seguida, convertidos em receita usando tabelas de mensalidades e taxas alinhadas ao ciclo do ano acadêmico. O modelo é calibrado usando verificações como mudanças na composição de alunos entre currículos, tamanho médio de turma e utilização, e a direção das aprovações de taxas no mesmo período.
Para manter os totais fundamentados, corroboramos os resultados com aproximações bottom-up seletivas, incluindo tabelas de taxas escolares amostradas multiplicadas por faixas de matrícula, verificações de canal sobre adições de vagas e consolidações a partir de um subconjunto de operadores onde a divulgação permite. Quando uma escola ou emirado tem divulgação parcial, as lacunas são tratadas usando benchmarks de pares sobre utilização e progressão de taxas, e depois ajustadas após o feedback das entrevistas. Para a previsão, é utilizada análise de cenários, pois o crescimento das taxas e as adições de capacidade podem se mover de forma diferente por emirado, e os cenários são alinhados às visões de especialistas sobre fluxos de expatriados, aberturas de novas escolas e orientações regulatórias sobre taxas.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como tendências de matrícula reportadas pelos reguladores, pipelines de abertura de escolas e estruturas de taxas publicadas, reconciliando quaisquer grandes variações. Quando surgem valores atípicos, revisamos as premissas, verificamos novamente a série de dados de entrada e recontatamos os respondentes se a variação não puder ser explicada de forma clara.
Antes da aprovação final, é realizada uma revisão de analista em várias etapas para que a lógica de cálculo, as unidades e o tratamento de moeda permaneçam consistentes entre os anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas se grandes mudanças de política, transações significativas de operadores ou mudanças repentinas de matrícula alterarem materialmente as perspectivas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de educação K12 privada nos Emirados Árabes Unidos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a educação privada K-12 nos Emirados Árabes Unidos podem diferir mesmo quando parecem descrever o mesmo espaço, porque a lógica de contagem subjacente nem sempre está alinhada. As diferenças geralmente vêm do que é tratado como receita de escolas privadas, do ano usado como ponto de partida e de como os aumentos de taxas são transportados.
A principal lacuna vem de se o valor é construído a partir de matrículas e tabelas de taxas no nível escolar ou de uma categoria mais ampla de educação privada que combina K-12 com serviços de aprendizagem adjacentes. Em nossa abordagem, a Mordor Intelligence conta apenas as receitas de escolas privadas regulamentadas vinculadas à prestação de K-12 durante o ano acadêmico, e evitamos incorporar receitas exclusivamente de tutoria e receitas on-line não escolares.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,34 bilhões de USD (2025) | |
| Plataforma Comercial A | 6,67 bilhões de USD (2024) | Utiliza um ano-base anterior e um horizonte mais curto, e a definição pode se inclinar para páginas de mercado reportadas que podem não padronizar totalmente como os descontos de mensalidade, as aprovações de taxas e a utilização de capacidade são tratados entre os emirados. |
| Consultoria Global B | 7,19 bilhões de USD (2024) | Abrange a educação privada de forma mais ampla, de modo que o K-12 pode não ser isolado de forma clara das demais atividades de educação privada, o que pode comprimir ou inflar o valor exclusivo do K-12, dependendo do que é incluído no segmento privado. |
Analisados em conjunto, a dispersão é explicada principalmente por diferenças de escopo e alinhamento de ano, e não por simples aritmética. Ao ancorar o tamanho às matrículas, às adições de capacidade e às orientações sobre taxas, e depois cruzar com as realidades dos operadores, o número final permanece rastreável a insumos que um cliente pode revisar e repetir ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de educação privada K 12 dos Emirados Árabes Unidos em 2026?
O mercado está avaliado em USD 11,45 bilhões em 2026 e prevê-se que atinja USD 19,02 bilhões até 2031.
Qual é a CAGR projetada para a educação privada K 12 dos Emirados Árabes Unidos entre 2026 e 2031?
Espera-se que a taxa de crescimento anual composta seja de 10,69% ao longo do período de previsão.
Qual emirado lidera em receita de escolas privadas?
Dubai lidera com 57,63% de participação de mercado, apoiada por um sólido marco regulatório da KHDA e currículos diversos.
Qual currículo está crescendo mais rapidamente nas escolas privadas dos Emirados Árabes Unidos?
O currículo CBSE apresenta o maior momentum com uma CAGR prevista de 7,61% até 2031.
Quais fatores estão impulsionando o investimento em escolas privadas dos Emirados Árabes Unidos?
Os principais impulsionadores incluem o crescimento da população expatriada, as iniciativas de privatização da Visão 2030 e a rápida adoção de EdTech.
Quão concentrado está o panorama competitivo?
Os cinco maiores operadores controlam cerca de 50% da receita, conferindo ao mercado uma pontuação de concentração moderada de 6.
Página atualizada pela última vez em:


