
Tamanho e Participação do Mercado de Embalagens de Vidro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 132.06 Milhões de toneladas |
| Volume do Mercado (2031) | 154.86 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.24 % |
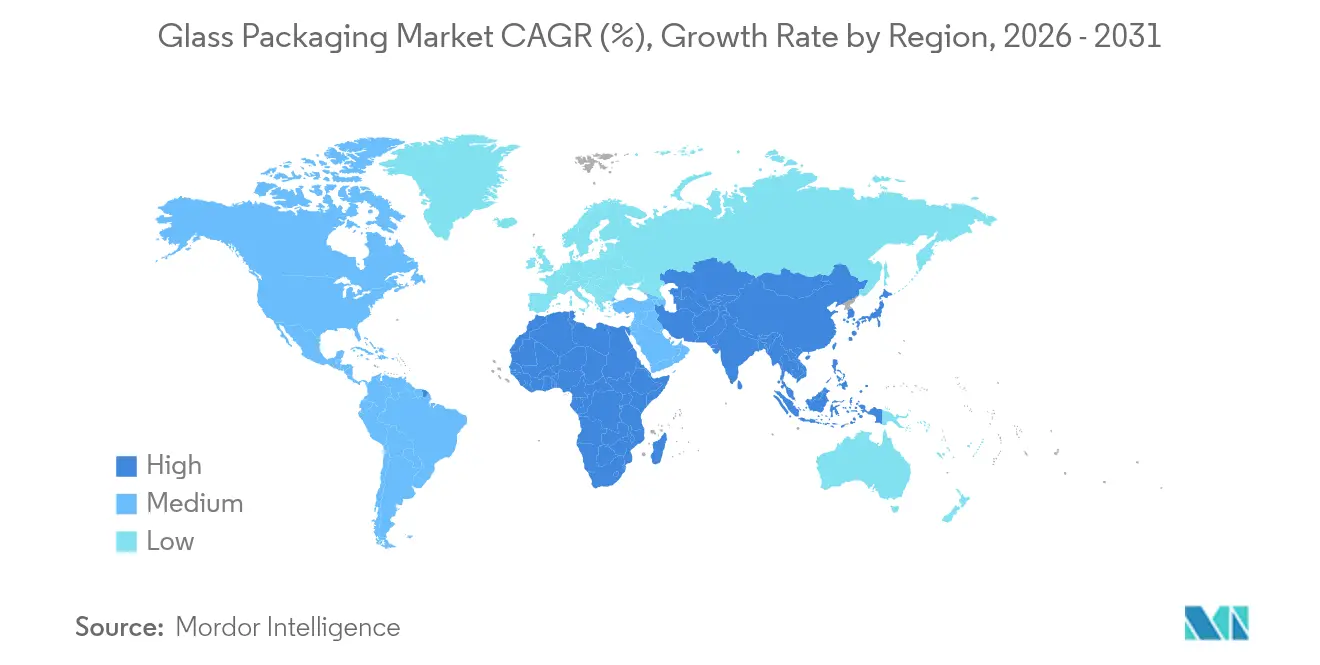
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Europa |
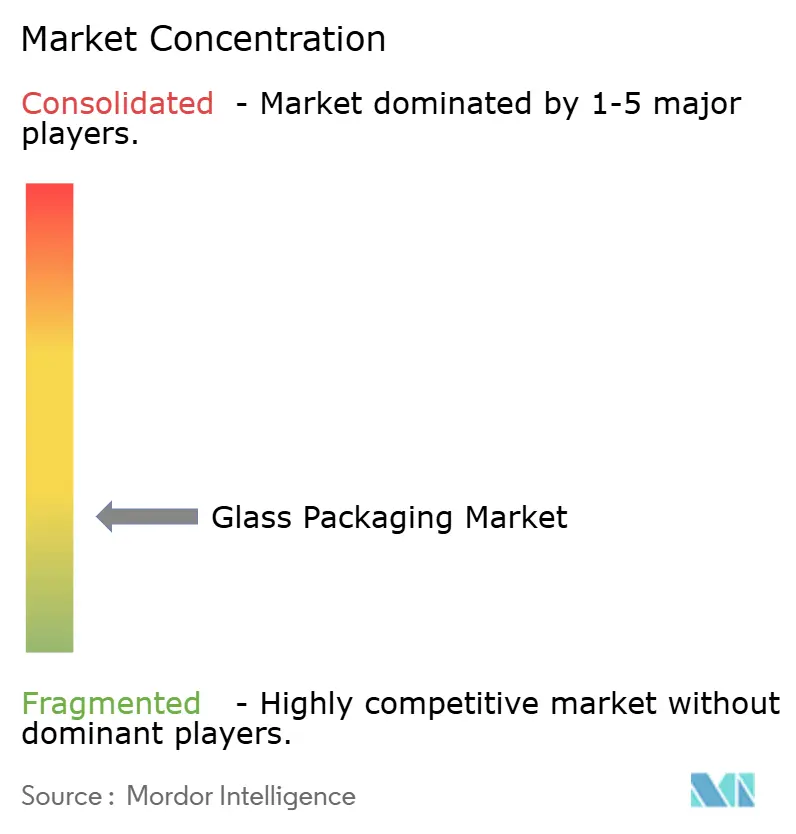
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Embalagens de Vidro por Mordor Intelligence
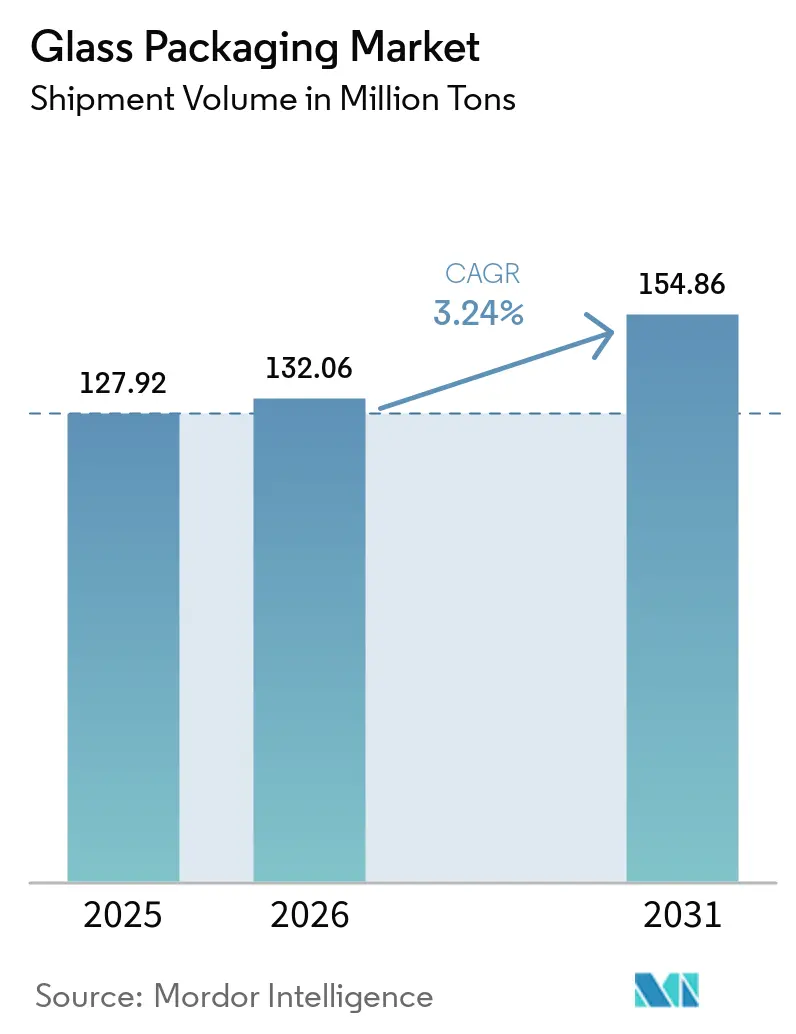
O tamanho do mercado de embalagens de vidro foi avaliado em 127,92 milhões de toneladas em 2025 e estima-se que cresça de 132,06 milhões de toneladas em 2026 para atingir 154,86 milhões de toneladas até 2031, a um CAGR de 3,24% durante o período de previsão (2026-2031). Este crescimento constante, impulsionado pelo volume, reflete a transição do setor para materiais sustentáveis, a rápida expansão da produção de frascos para novos biológicos e a contínua premiumização no segmento de bebidas. O vidro mantém sua relevância por oferecer reciclabilidade infinita, fortes propriedades de barreira e um aspecto premium que apoia a diferenciação de marcas. Os fabricantes estão investindo em fornos elétricos, maior teor de caco de vidro e designs de garrafas mais leves para reduzir emissões e diminuir o uso total de materiais. Ao mesmo tempo, os recipientes de médio porte entre 500 ml e 1 l estão ganhando participação graças ao crescimento das embalagens familiares e das compras em grande quantidade por meio de canais de comércio eletrônico.
Principais Conclusões do Relatório
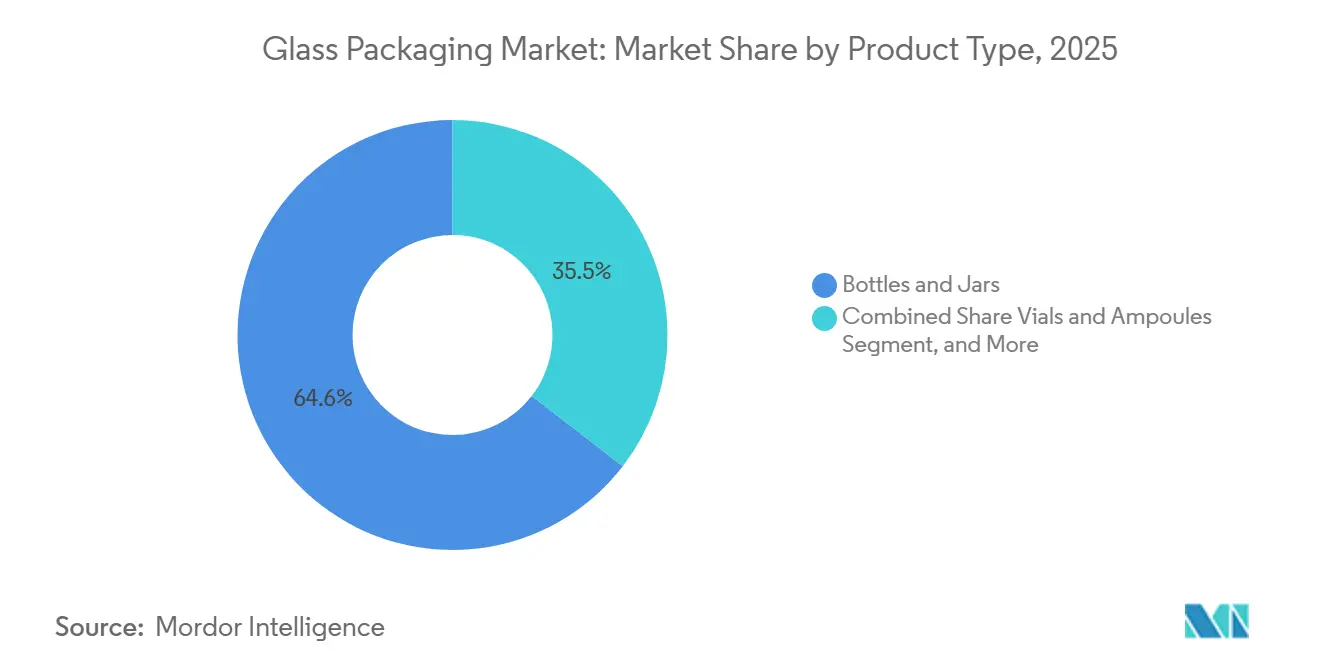
- Por tipo de produto, garrafas e potes lideraram com 64,55% de participação na receita em 2025, enquanto frascos e ampolas devem expandir a um CAGR de 6,28% até 2031.
- Por setor de uso final, as bebidas detinham 54,10% da participação do mercado de embalagens de vidro em 2025; os produtos farmacêuticos registram o maior CAGR projetado de 7,11% até 2031.
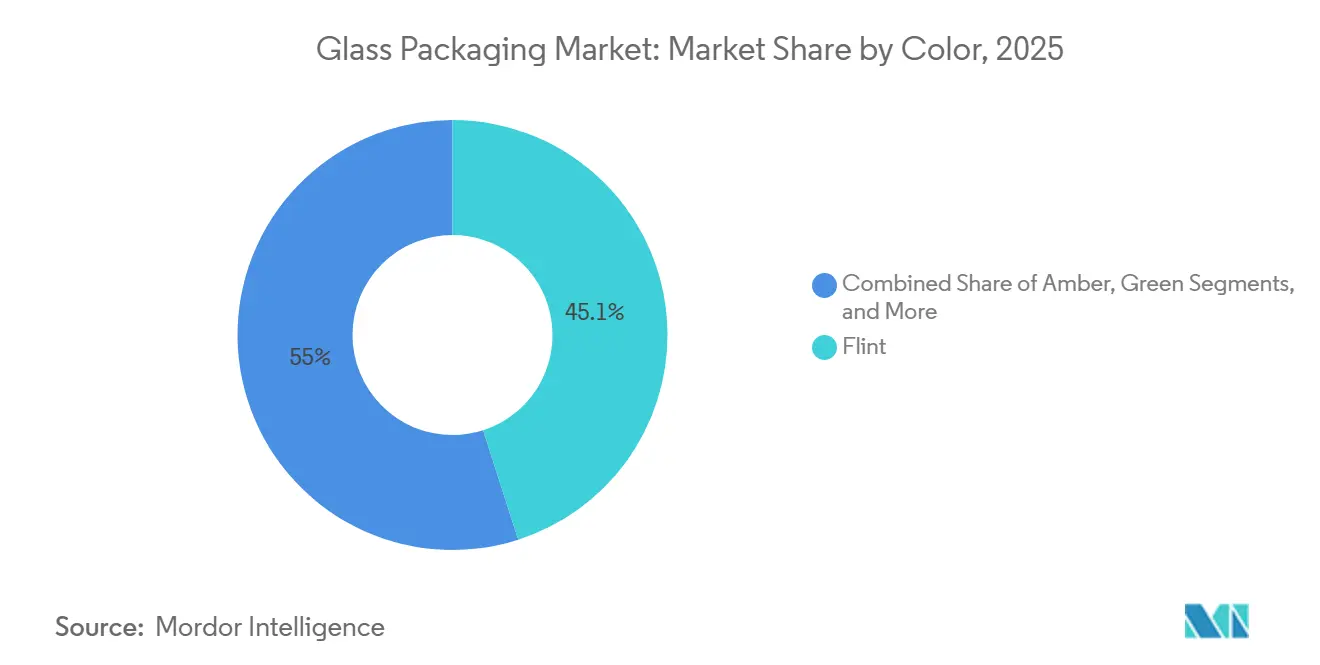
- Por cor, o vidro incolor liderou com 45,05% de participação na receita em 2025, enquanto o verde deve expandir a um CAGR de 5,26% até 2031.
- Por capacidade, a faixa de 500-1000 ml capturou 36,10% da participação do tamanho do mercado de embalagens de vidro em 2025 e avança a um CAGR de 6,52% até 2031.
- Por geografia, a Europa respondeu por 37,75% do volume global em 2025, enquanto a região do Oriente Médio e África deve registrar o crescimento mais rápido, com CAGR de 7,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Embalagens de Vidro*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da cerveja artesanal e das bebidas espirituosas premium | +0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Lançamento de vacinas de mRNA e vetoriais impulsionando frascos de vidro farmacêuticos | +1.2% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente demanda da indústria de cosméticos por embalagens premium | +0.6% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Adoção de café pronto para beber e bebidas funcionais na Ásia | +0.7% | Ásia-Pacífico, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Vantagens multifacetadas do vidro para recipientes | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Cerveja Artesanal e das Bebidas Espirituosas Premium Impulsionando a Demanda por Garrafas de Vidro
O crescimento das cervejarias artesanais e das novas destilarias está impulsionando pedidos incrementais de garrafas de vidro. A Ardagh Group ampliou seu portfólio de destilados premium em 2024 para atender a essa demanda. [1] O mercado britânico de destilados atingiu 16,8 bilhões de GBP em 2024, com mais de 50 novas destilarias, demonstrando como o posicionamento premium impulsiona a adoção de embalagens de vidro. Os coquetéis prontos para beber têm projeção de crescimento, favorecendo o vidro por preservar o sabor e transmitir autenticidade. A tendência hiperlocal na produção de destilados também beneficia tiragens de garrafas de vidro em pequenos lotes que evidenciam o patrimônio artesanal. Os proprietários de marcas valorizam a clareza, a rigidez e a inércia do material ao apresentar líquidos superpremium.
Lançamento de Vacinas de mRNA e Vetoriais Impulsionando Frascos de Vidro Farmacêuticos
A expansão da produção de novos biológicos impulsiona a demanda sustentada por frascos do Tipo I. A SCHOTT Pharma comprometeu USD 371 milhões em uma planta na Carolina do Norte que fornecerá seringas de vidro para medicamentos GLP-1 e sistemas poliméricos recarregáveis para medicamentos de mRNA. A FDA emitiu orientações atualizadas sobre alterações no sistema de fechamento de recipientes em 2024, ressaltando o foco regulatório na qualidade dos frascos. [2] A formulação Valor da Corning remove o boro para evitar a delaminação, abordando a segurança dos medicamentos e permitindo linhas de envase automatizadas. Esses movimentos confirmam a trajetória de crescimento de longo prazo para as soluções do mercado de embalagens de vidro farmacêutico.
Crescente Demanda da Indústria de Cosméticos por Embalagens Premium
As marcas de beleza enxergam o vidro como ecologicamente correto e capaz de agregar prestígio. A APackaging Group relatou crescente adoção de frascos de vidro entre marcas com foco em sustentabilidade. A Verescence utiliza formatos personalizáveis e alto teor de caco de vidro para atender às casas de luxo. Pesquisas de mercado mostram que o setor global de fragrâncias cresceu 10,2% em 2025, criando novas oportunidades para embalagens de vidro decorativas que preservam óleos voláteis. O lançamento de 1.500 combinações de embalagens de fragrâncias pela Lumson em sua coleção comemorativa ilustra como a inovação em design mantém o vidro no centro das estratégias de beleza premium.
Adoção de Café Pronto para Beber e Bebidas Funcionais na Ásia Estimulando Garrafas de Vidro Mais Leves
O segmento de chás e cafés prontos para beber (RTD) da Ásia-Pacífico poderá atingir 172,28 bilhões de USD até 2030. Os produtores preferem garrafas de vidro leves que combinam uma aparência sofisticada com total reciclabilidade. A Westrock Coffee instalou linhas avançadas de retorta no Arkansas para preservar o sabor em embalagens de vidro individuais, destacando as prioridades de controle de qualidade. Os jovens consumidores da China e do Sudeste Asiático associam o vidro transparente a ingredientes naturais, o que, por sua vez, impulsiona preços premium e fidelidade à marca.
Análise de Impacto das Restrições do Mercado de Embalagens de Vidro*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de soluções alternativas | -0.9% | Global | Médio prazo (2-4 anos) |
| Escassez de tubos de borossilicato de grau farmacêutico | -0.6% | Polos farmacêuticos mundiais | Curto prazo (≤ 2 anos) |
| Maior pegada de carbono na fabricação de vidro | -0.7% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Soluções Alternativas
As embalagens de alumínio mais leves e os plásticos de base biológica emergentes estão reduzindo o volume endereçável do mercado de embalagens de vidro, particularmente nos segmentos de bebidas sensíveis ao custo. A Kopu Water destaca o valor residual superior do alumínio, que suporta taxas de captura próximas a 100% em canais de circuito fechado. A BlueTriton adotou garrafas de alumínio para a Poland Spring para melhorar a economia da reciclagem. A política europeia que visa à redução petroquímica acelera a inovação em PLA e PEF, aumentando a intensidade competitiva para o vidro.
Escassez de Tubos de Borossilicato de Grau Farmacêutico Limita o Fornecimento de Frascos
Os tubos de alta precisão estão concentrados em poucos fornecedores, criando gargalos à medida que a demanda por biológicos aumenta. A SGD Pharma expandiu a capacidade de frascos siliconizados em 2024 para mitigar as escassezes. [3] A Corning e a SGD Pharma estabeleceram uma joint venture na Índia para os Velocity Vials, mas espera-se que o fornecimento restrito persista no curto prazo. Manter a uniformidade dimensional e atender aos rigorosos limites de endotoxinas requer processos intensivos em capital que retardam as expansões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Embalagens de Vidro
Por Tipo de Produto:
Frascos Farmacêuticos Impulsionam a InovaçãoGarrafas e potes detinham 64,55% dos volumes de 2025, abrangendo os setores de alimentos, bebidas e beleza. Frascos e ampolas registraram a trajetória mais rápida, crescendo a um CAGR de 6,28% com base nas novas terapias celulares e gênicas que exigem embalagens inertes. A SCHOTT Pharma gerou USD 1,034 bilhão em receita em 2024 com soluções de seringas e frascos. O vidro Valor da Corning elimina a delaminação, melhorando a durabilidade em linhas de envase automatizadas. O tamanho do mercado de embalagens de vidro para frascos deve crescer de forma constante à medida que os pipelines de biológicos amadurecem.
Itens especiais mais amplos, como recipientes de laboratório, permanecem de nicho, mas estáveis. A automação substituiu a produção soprada à mão, garantindo espessura de parede uniforme e precisão dimensional. A aquisição da Bormioli Pharma pela Gerresheimer adiciona a plataforma EZ-fill Smart para agilizar o processamento pronto para envase. A diferenciação competitiva agora se concentra em revestimentos de superfície e tampas inteligentes que monitoram a adesão.

Por Setor de Uso Final:
Bebidas Lideram Enquanto Produtos Farmacêuticos AceleramAs bebidas comandaram 54,10% de participação em 2025 graças às preferências arraigadas pelo vidro em cerveja, vinho e bebidas espirituosas. As marcas artesanais escolhem garrafas de vidro incolor para evidenciar a cor e a carbonatação. Bebidas não alcoólicas, como sucos premium e misturas lácteas, também recorrem ao vidro para a integridade do sabor. Espera-se que a participação do mercado de embalagens de vidro detida pelas bebidas persista à medida que as SKUs premium superam as marcas de massa.
Os produtos farmacêuticos representam o segmento de crescimento mais rápido, com CAGR de 7,11%. A produção de vacinas de mRNA e injetáveis GLP-1 elevará o tamanho do mercado de embalagens de vidro para o setor farmacêutico a novos patamares até 2031. As linhas de cosméticos, fragrâncias e cuidados pessoais recorrem ao vidro para comunicar luxo enquanto atendem às metas de reciclabilidade. As aplicações alimentares mantêm a demanda de base, particularmente para molhos e condimentos gourmet que se beneficiam da visibilidade do produto.
Por Cor:
O Vidro Incolor Domina em Todas as AplicaçõesO vidro incolor respondeu por 45,05% das remessas em 2025, aproveitando a transparência que permite aos consumidores inspecionar o nível de enchimento e a pureza. O âmbar permanece padrão para medicamentos e cervejas sensíveis à luz, enquanto o verde é o segmento de cor de crescimento mais rápido, com CAGR de 5,26%, porque vinícolas e cervejeiros artesanais o associam a credenciais ecológicas. O teor de caco de vidro colorido apoia a economia de energia durante a fusão.
Os tons azuis e outros tons personalizados atendem aos mercados de fragrâncias de luxo e gin, onde a diferenciação é fundamental. Um maior teor de material reciclado não compromete a estética, aumentando a aceitação entre as marcas premium. A segmentação por cor demonstra como os sinais visuais se entrelaçam com a sustentabilidade para moldar as decisões de compra.
Por Capacidade:
Recipientes de Médio Porte Lideram o MercadoOs recipientes entre 500 ml e 1 l capturaram 36,10% dos volumes em 2025 e crescerão a um CAGR de 6,52% à medida que as famílias preferem menos viagens às compras e formatos maiores. O comércio eletrônico amplifica essa preferência porque os consumidores podem manusear embalagens mais pesadas sem visitar lojas. As marcas utilizam o aliviamento de peso para manter os custos de frete gerenciáveis, preservando o aspecto premium do vidro.
Os formatos pequenos abaixo de 200 ml prosperam em perfumes de alto valor, cosméticos de tamanho de viagem e frascos injetáveis. Os formatos médios de 200-500 ml se adequam à cerveja artesanal e às bebidas funcionais, atendendo às necessidades de controle de porções. Os recipientes acima de 1 l atendem a molhos para serviços de alimentação e compradores institucionais, onde a inércia do vidro confere vantagens de prazo de validade.
Análise Geográfica
Mercado Europeu de Embalagens de Vidro
A Europa controlou 37,75% do volume de 2025 devido a uma base de fabricação madura, metas rigorosas de reciclagem e uma cultura enraizada de vinhos e destilados. A Verallia ativou o primeiro forno totalmente elétrico em Cognac, reduzindo o CO₂ em 60% e demonstrando a liderança da região na descarbonização. A AGC Glass Europe reciclou 700.000 toneladas de caco de vidro durante 2023, reforçando o impulso da economia circular. Diretivas rigorosas de responsabilidade do produtor inclinam o campo regulatório em favor do vidro em detrimento de certos plásticos. A demanda recuou ligeiramente em 2024 com volumes de cerveja mais fracos, mas a inovação e a premiumização mantêm o valor estável.
Mercado Norte-Americano de Embalagens de Vidro
A América do Norte continua sendo um mercado fundamental, apoiado por bebidas artesanais e centros de biotecnologia. A O-I Glass, maior produtora da região, está avaliando um corte de capacidade de 7% até meados de 2025 para alinhar a oferta às mudanças de demanda. Os investimentos em eletrificação nas plantas de Veauche e Alloa destacam o compromisso do grupo com a redução de emissões. Incentivos regulatórios para conteúdo reciclado e créditos fiscais para fabricação avançada poderão acelerar a modernização.
Mercado de Embalagens de Vidro da Ásia-Pacífico
A Ásia-Pacífico apresenta crescimento resiliente apesar dos excedentes temporários de estoque na China, com expectativa de CAGR de 4,7% até 2031. Os fabricantes de vidro plano da China estão se voltando para os mercados fotovoltaico e automotivo, liberando capacidade para vidro de embalagem assim que a demanda se recuperar. A rápida urbanização, os novos consumidores da classe média e o boom de produtos RTD sustentam a expansão de longo prazo do mercado de embalagens de vidro.
Mercado de Embalagens de Vidro do Oriente Médio e África
O Oriente Médio e a África devem registrar o CAGR mais elevado, de 7,67%, até 2031, impulsionados pela expansão de infraestrutura e pelo aumento da demanda por bens de consumo embalados. A Vitro planeja 400 milhões de USD em investimentos em vidro no Egito para atender ao crescimento regional. A HORN ativou um novo forno para a Frigoglass na Nigéria, comprovando os ganhos de capacidade local. As políticas governamentais que incentivam a fabricação doméstica reduzem a dependência de importações e fortalecem a resiliência da cadeia de suprimentos.
Mercado Sul-Americano de Embalagens de Vidro
A América do Sul apresenta ganhos constantes provenientes de bebidas tradicionais e da melhoria dos sistemas de reciclagem. Os produtores estão explorando garrafas mais leves para reduzir os custos logísticos em vastas geografias. Em conjunto, a dinâmica geográfica evidencia como os marcos de sustentabilidade, os preços de energia e as preferências dos consumidores criam trajetórias regionais diversas.
Panorama regulatório
O ambiente regulatório para embalagens de vidro continua a ser moldado tanto pelas estruturas da UE quanto pelas dos EUA. Na União Europeia, o Regulamento (UE) 2025/40 relativo a embalagens e resíduos de embalagens (PPWR) entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, criando uma estrutura harmonizada para escolhas de materiais, design para reciclagem e rotulagem entre os Estados-membros. Nos Estados Unidos, a FDA continua a fazer referência ao capítulo geral USP <660> Containers Glass para aplicações farmacêuticas, com orientação atualizada emitida em 2024 reforçando um controle de mudanças robusto para frascos, ampolas e componentes relacionados, enquanto o endosso da Assembleia ICH em dezembro de 2025 ao rascunho Q3E sobre extraíveis e lixiviáveis adiciona impulso à segurança de embalagens baseada em risco.
Cenário Competitivo
O setor de embalagens de vidro apresenta fragmentação moderada. A O-I Glass, o Ardagh Group e a Gerresheimer dominam a produção de alto volume, mas enfrentam concorrentes regionais em ascensão. A revisão "Fit to Win" da O-I sublinha como os grandes players devem otimizar continuamente a capacidade em segmentos maduros. A escala continua importante, mas os clientes avaliam cada vez mais os fornecedores com base na pegada de carbono, na flexibilidade de design e na capacidade de resposta do serviço, e não apenas no volume de tonelagem.
Fusões e parcerias estratégicas estão remodelando o setor. A Gerresheimer adquiriu a Bormioli Pharma para ampliar as soluções de contenção e introduzir fechamentos de monitoramento digital. A SGD Pharma colabora com a Corning nos Velocity Vials, integrando tecnologia de vidro de próxima geração com alcance global de fornecimento. A marca de sustentabilidade também impulsiona a diferenciação: a linha de peso reduzido ECOVA da Verallia contém 51% de caco de vidro e atrai gigantes de bebidas como a Heineken.
Os investimentos em tecnologia se concentram na descarbonização e na digitalização. O Ardagh Group se uniu à CAP Glass em 2025 para aumentar a recuperação de caco de vidro, reduzindo o consumo de energia dos fornos. A Saint-Gobain lançou um forno híbrido com meta de redução de 75% nas emissões, sinalizando como a inovação é central para a competitividade. A orientação atualizada da FDA sobre fechamentos aperta os requisitos técnicos, elevando as barreiras de entrada e favorecendo os incumbentes com sistemas de qualidade estabelecidos.
Líderes do Setor de Embalagens de Vidro
-
Piramal Glass Private Limited
-
Owens-Illinois Inc.
-
Gerresheimer AG
-
Ardagh Group
-
SGD S.A. (SGD Pharma)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens de Vidro Empresas cobertas neste relatório
- O-I Glass Inc. (Owens-Illinois)
- Ardagh Group
- Gerresheimer AG
- Wiegand-Glas GmbH
- Piramal Glass Pvt. Ltd.
- Hindustan National Glass & Industries Ltd.
- Verallia Deutschland AG
- SGD Pharma
- WestPack LLC
- Berlin Packaging LLC
- SGD Kipfenberg GmbH
- HEINZ-GLAS GmbH & Co. KGaA
- BA Glass Germany GmbH
- AGI glaspac
- Glashütte Freital GmbH
- KP Glas GmbH & Co. KG
- San Miguel Yamamura Packaging Corporation
- Hung Phu Glass Joint Stock Company (HuphuMeglass)
- Vietnam Nashley Technology Joint Stock Company
- Feemio Group Co., Ltd.
- Pavico Packaging Company Limited
- SCHOTT Pharma (SCHOTT Group)
- Pharma-Q Holdings (Pty) Ltd.
- Nurrin Pharmalab
- Stevanato Group Spa
- Corning Incorporated
- Kapoor Glass India Pvt. Ltd.
- Neelam Global Pvt. Ltd
- Khemka Glass
- Amputech Industry
- Stevanato Group
- Hindustan Glass Works
Oportunidades de mercado e perspectivas futuras
O PPWR se aplica a partir de 12 de agosto de 2026, o que impulsiona a padronização da rotulagem e do peso das embalagens e estimula o redesenho, a moldagem e formatos de embalagem conformes, à medida que proprietários de marcas e conversores atendem aos requisitos de sustentabilidade e segurança. Evidências do impulso do mercado incluem o forno híbrido da Verallia em Zaragoza, inaugurado em abril de 2026, voltado à redução das emissões de carbono, ilustrando a transição de projetos-piloto para rotas de fusão de baixo carbono em operação. Investimentos em expansão de capacidade e localização sustentam oportunidades adicionais: em janeiro de 2026, a Ciner Glass garantiu financiamento de 504 milhões de euros para seu projeto de vidro para embalagens em Lommel, Bélgica, destinado a 1.300 toneladas por dia em dois fornos; a Vidrala anunciou uma modernização de 180 milhões de euros em sua unidade de Caudete, na Espanha, em março de 2026, incluindo reforma de forno e aumento de 10% na produção; e, na América do Norte, a Coca-Cola Consolidated anunciou um investimento de 35 milhões de dólares para adicionar uma nova linha de produção de garrafas de vidro em sua unidade de Indianápolis, com início da construção no final de 2026, sinalizando uma demanda contínua por fornecimento e integração de linhas de embalagens de vidro nacionais.
Desenvolvimento Recente do Setor no Mercado de Embalagens de Vidro
- Junho de 2026: a SGD Pharma anunciou a aquisição da Alphial, uma fabricante italiana de vidro tubular, expandindo sua presença europeia em vidro tubular usado para frascos farmacêuticos e embalagens primárias relacionadas. A medida fortalece as opções de fornecimento regional de componentes de grau farmacêutico em meio à atenção contínua à qualidade, consistência e prazos de entrega em embalagens de produtos biológicos e injetáveis.
- Maio de 2025: o Ardagh Group firmou parceria com a CAP Glass para fortalecer a infraestrutura de reciclagem e melhorar a recuperação de casco para a produção de vidro para embalagens. A maior disponibilidade de casco apoia a redução de energia do forno e ajuda produtores de vidro e proprietários de marcas a avançar em iniciativas de circularidade e redução de carbono vinculadas à aquisição de embalagens.
- Fevereiro de 2024: a FDA dos EUA emitiu orientação atualizada sobre mudanças no sistema de fechamento de contêineres e em componentes, reforçando as expectativas de controle de mudanças e validação para embalagens primárias usadas com produtos farmacêuticos. Isso eleva o padrão de conformidade para fornecedores de frascos, ampolas e fechos, e aumenta o valor de sistemas de qualidade documentados e testes de compatibilidade de materiais em toda a cadeia de suprimentos de vidro farmacêutico.
Mercado de Embalagens de Vidro Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange recipientes de vidro utilizados para embalar e distribuir produtos, principalmente garrafas, potes e formatos rígidos similares fornecidos a usuários finais como bebidas, alimentos, produtos farmacêuticos e cuidados pessoais.
Exclusões de escopo: Excluímos itens de vidro industrial a granel que não são utilizados como embalagem, como vidro plano arquitetônico e vidraças automotivas.
Visão Geral da Segmentação
-
Por Tipo de Produto
- Garrafas e Potes
- Frascos e Ampolas
- Outros Tipos de Produto
-
Por Cor
- Incolor
- Âmbar
- Verde
- Outras Cores
-
Por Capacidade
- Menos de 200 ml
- 200-500 ml
- 500-1000 ml
- Mais de 1000 ml
-
Por Setor de Uso Final
- Alimentos
-
Bebidas
-
Bebidas Alcoólicas
- Cerveja
- Vinho
- Bebidas Espirituosas
- Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas)
-
Bebidas Não Alcoólicas
- Refrigerantes Carbonatados
- Sucos
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
-
Bebidas Alcoólicas
- Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Outros Setores de Uso Final
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Egito
- Restante da África
-
Oriente Médio
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para definir os limites do mercado e construir o panorama inicial de demanda, partimos de dados públicos e verificáveis que mostram a produção e o uso de recipientes de vidro por mercado final. As referências comuns incluem o UN Comtrade para fluxos comerciais, o Banco Mundial para indicadores macroeconômicos e portais de estatísticas de agências como o US Census Bureau e o Eurostat para séries relacionadas à fabricação e embalagem.
Em seguida, incorporamos o contexto setorial a partir de fontes como associações de recipientes e embalagens, entidades do setor de alimentos e bebidas, periódicos revisados por pares sobre materiais de embalagem e reciclagem, além de relatórios anuais e apresentações a investidores de empresas para obter informações sobre capacidade, utilização e mix de produtos. Quando necessário, utiliza-se uma assinatura paga para dados financeiros de empresas e um banco de dados separado de patentes para ampliar a cobertura de entidades menores e validar mudanças tecnológicas, como redução de peso e sistemas retornáveis. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram consultadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em conversas e pesquisas com produtores de recipientes de vidro, conversores e distribuidores de embalagens, além de líderes de compras ou de embalagens em marcas de bebidas, alimentos e farmacêuticos. Também utilizamos esses insumos para confirmar como os volumes se dividem entre demanda por garrafas e potes, como são os pesos típicos dos recipientes e como as metas de reciclagem e as regras de depósito estão influenciando a adoção na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 16% | APAC: 53% |
| Nível intermediário: 44% | Líderes Funcionais/de Unidade: 39% | EMEA: 29% |
| Players Menores: 21% | Gerentes: 45% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo orientada por volume, na qual sinais de produção, comércio e consumo aparente são utilizados para reconstruir o conjunto de demanda por recipientes de vidro por região e uso final, sendo então convertidos em um total anual consistente. Para mantê-lo fundamentado, corroboramos os totais com aproximações seletivas de baixo para cima, como padrões de remessa amostrados de fornecedores, verificações de canal com distribuidores e um indicador de preço médio de venda construído a partir de pesos e mix típicos de recipientes, que utilizamos para testar se os volumes implícitos parecem realistas.
Os principais insumos que influenciam materialmente o modelo incluem volumes e mix de envase de bebidas (cerveja, destilados, não alcoólicos), categorias de alimentos que comumente utilizam potes, demanda farmacêutica por frascos e garrafas, tendências de peso médio dos recipientes vinculadas à redução de peso, disponibilidade de caco de vidro e taxas de reciclagem, e a direção dos custos de energia que influencia a produção e a utilização da capacidade. Quando uma visão de baixo para cima está incompleta para mercados menores, as lacunas são tratadas pela aplicação de faixas validadas de consumo per capita e índices de dependência de importações, sendo então verificadas novamente com o feedback das entrevistas.
Para as previsões, baseamo-nos em análises de cenários apoiadas por sensibilidades baseadas em regressão à produção do mercado final, ao comércio e à adoção de políticas de reciclagem, uma vez que essas variáveis tendem a deslocar a demanda com defasagens observáveis. As premissas são ajustadas quando os respondentes primários sinalizam mudanças em programas de refil, premiumização em destilados ou mudanças nas embalagens farmacêuticas que podem alterar o mix de volumes mesmo quando o consumo total permanece estável.
Ciclo de Validação de Dados e Atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como tendências regionais de produção de recipientes, balanços comerciais e uso implícito per capita de recipientes de vidro, verificando então se há variações abruptas que não correspondam a eventos conhecidos. Se uma variação for relevante, verificamos novamente as tabelas de origem, revisitamos os fatores de conversão, como pesos dos recipientes, e entramos em contato novamente com os entrevistados pertinentes para confirmar se a mudança é estrutural ou temporária.
Antes da aprovação final, o modelo é revisado em múltiplas etapas para que a lógica de cálculo, as unidades e os totais regionais estejam alinhados de forma consistente. Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como adições de capacidade, mudanças regulatórias em esquemas de depósito e devolução, ou movimentos bruscos nos preços de energia. Imediatamente antes da entrega, é realizada uma revisão final para que a visão publicada reflita os dados mais recentes disponíveis.
Tamanho do Mercado de Embalagens de Vidro da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para embalagens de vidro podem parecer muito distantes entre si porque algumas fontes medem o valor em USD enquanto outras reportam volumes físicos, e porque a linha entre vidro de embalagem e outras categorias de vidro não é traçada da mesma forma entre os publicadores. As diferenças também decorrem de como cada publicador trata os ciclos de refil, as importações e se o valor está ancorado nas remessas dos produtores ou no consumo no uso final.
Neste estudo, a estimativa é mantida em termos de volume e permanece alinhada às verificações de demanda por recipientes, como produção mais comércio líquido e padrões de envase no mercado final, o que reduz a necessidade de amplas premissas de preço — uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 132,06 milhões de USD (2026) | |
| Consultoria Global A | 78,48 bilhões de USD (2024) | Este valor é baseado em receita e mistura premissas de preço com volume, de modo que mudanças nos custos de energia e no repasse de preços podem deslocar o total em USD mesmo que a tonelagem permaneça estável. |
| Publicador Setorial B | 62,80 bilhões de USD (2025) | Esta estimativa utiliza um escopo de valor e previsão de horizonte mais longo, podendo incluir um conjunto mais amplo de tipos de vidro e definições de aplicação, o que altera o que é contabilizado como demanda de embalagem. |
A tabela mostra que a maior parte da dispersão é explicada pela escolha de unidade e pelas linhas de escopo, onde estudos orientados por valor se movem com preços e mix, enquanto uma abordagem orientada por volume permanece mais próxima da realidade do consumo físico. Ao manter as etapas rastreáveis até os indicadores de produção, comércio e demanda do mercado final, o dimensionamento permanece reproduzível e mais fácil de reconciliar quando os clientes testam as premissas.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens de vidro?
O mercado global está em 132,06 milhões de toneladas em 2026 e deve atingir 154,86 milhões de toneladas até 2031.
Qual setor de uso final está crescendo mais rapidamente para recipientes de vidro?
Os produtos farmacêuticos lideram com um CAGR de 7,11% até 2031, impulsionados pela produção de biológicos e vacinas de mRNA.
Por que o segmento de 500-1000 ml é tão importante?
Esta capacidade detém 36,10% do volume de 2025 e cresce a um CAGR de 6,52% porque os consumidores preferem embalagens de tamanho familiar para compras em grande quantidade.
Como os fabricantes de vidro estão reduzindo as emissões de carbono?
As principais iniciativas incluem fornos elétricos ou híbridos, maior uso de caco de vidro reciclado e designs de garrafas mais leves que reduzem a energia por unidade.
Qual região apresenta o maior potencial de crescimento?
A região do Oriente Médio e África deve expandir a um CAGR de 7,67% até 2031, graças ao desenvolvimento de infraestrutura e ao crescente consumo de bens embalados.
Quais materiais alternativos representam a maior ameaça ao vidro?
As garrafas de alumínio mais leves e os polímeros de base biológica, como PLA e PEF, estão ganhando força, especialmente nas categorias de bebidas sensíveis ao custo.