
Tamanho e Participação do Mercado de Retardantes de Chama para Plásticos Aeroespaciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
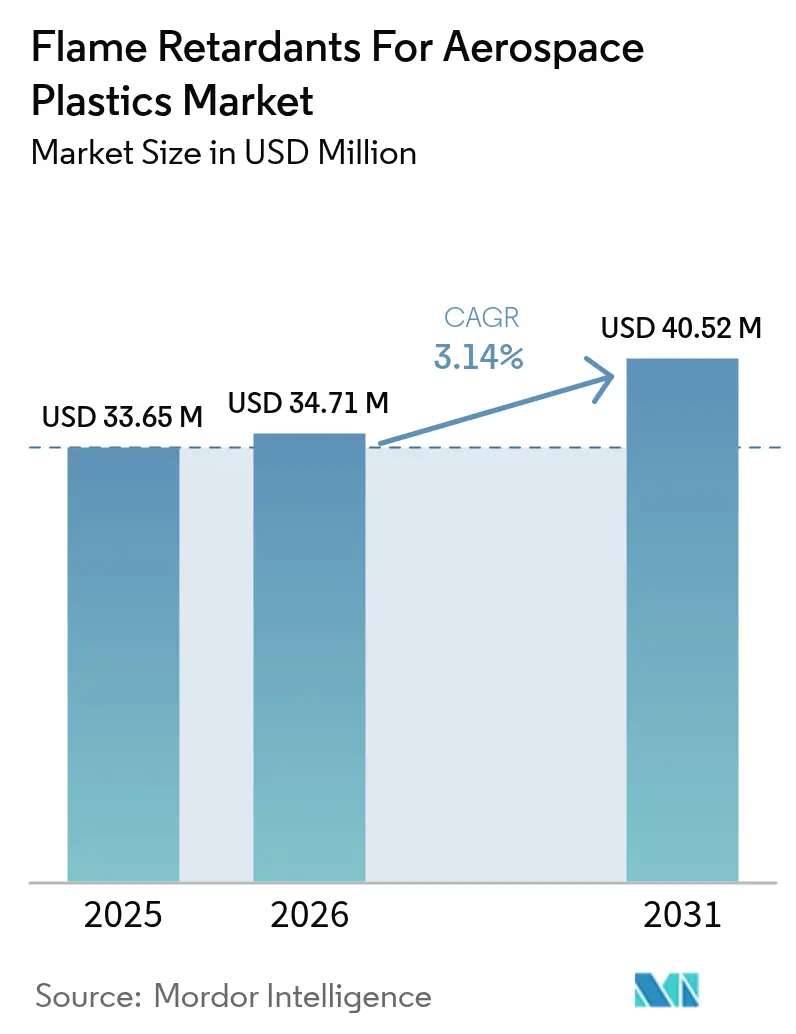
| Tamanho do Mercado (2026) | 34.71 Milhões de dólares |
| Tamanho do Mercado (2031) | 40.52 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.14 % |
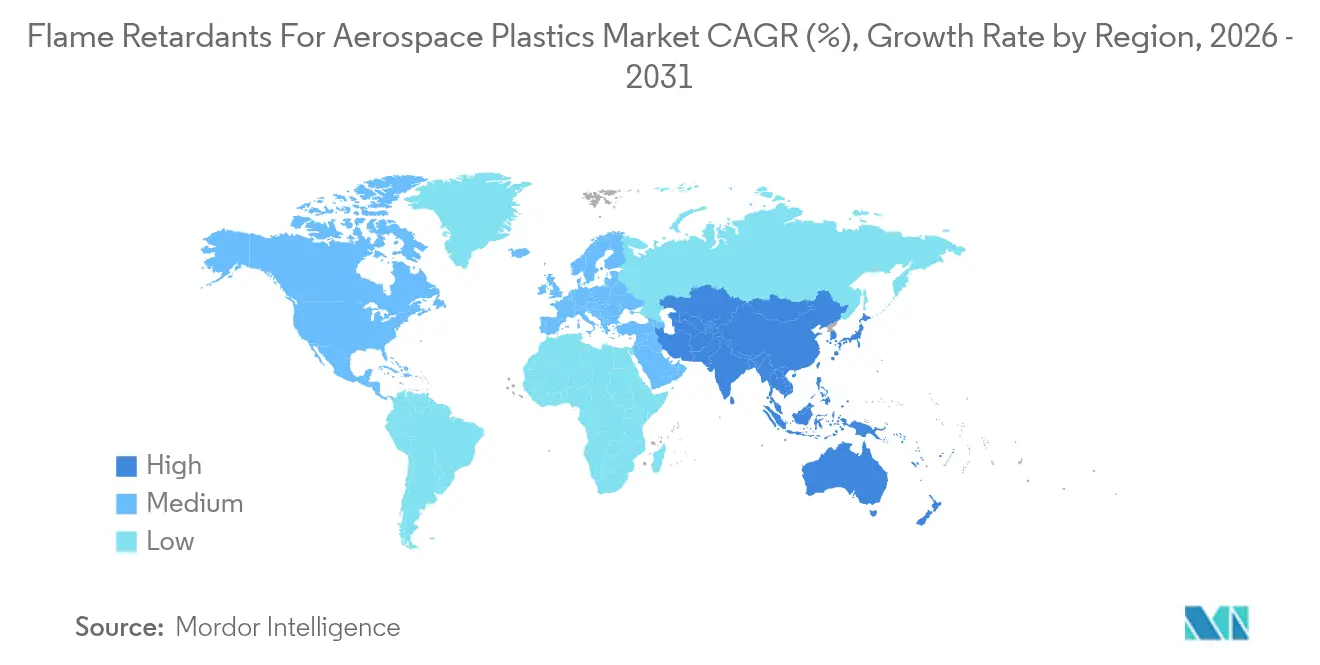
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
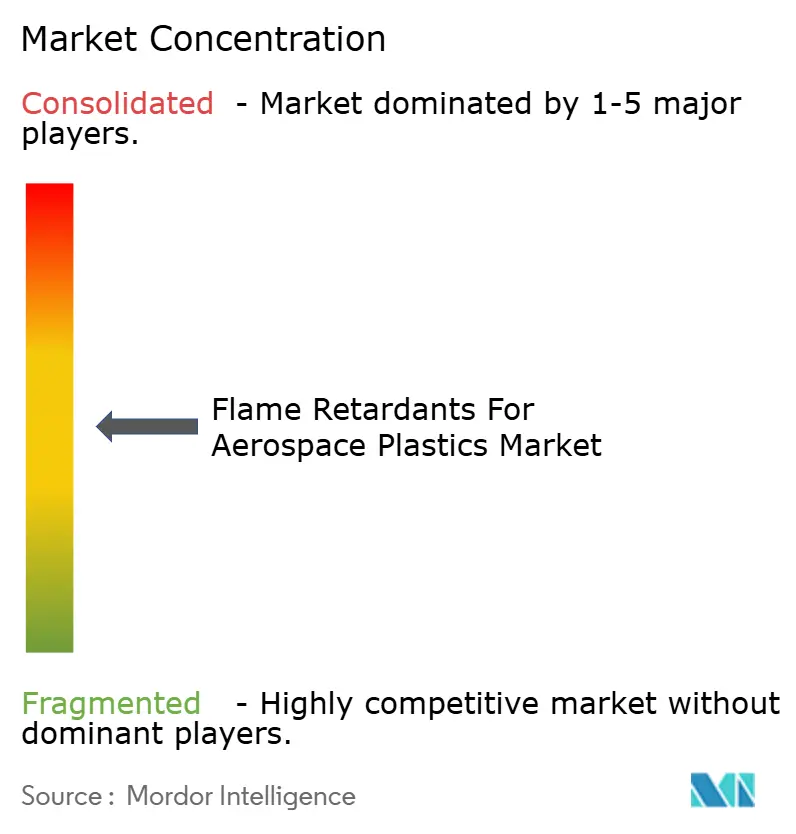
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retardantes de Chama para Plásticos Aeroespaciais pela Mordor Intelligence
O tamanho do Mercado de Retardantes de Chama para Plásticos Aeroespaciais foi avaliado em USD 33,65 milhões em 2025 e estima-se que cresça de USD 34,71 milhões em 2026 para USD 40,52 milhões até 2031, a um CAGR de 3,14% durante o período de previsão (2026-2031). O aumento nas taxas de construção de aeronaves, a eliminação progressiva de sistemas halogenados e a transição para fuselagens compostas leves sustentam a demanda, porém cada nova formulação deve superar obstáculos de qualificação de 2 a 3 anos que moderam o crescimento de volume no curto prazo. As restrições de exportação de óxido de antimônio impostas pela China em setembro de 2024 redefiniram os cálculos de risco de matéria-prima para os OEMs, acelerando a busca por alternativas de tri-hidrato de alumínio e fósforo, mesmo enquanto a Boeing eleva a produção do 737 para 38 unidades por mês e estabiliza as entregas do 787 em 5 por mês. A disrupção na cadeia de suprimentos, portanto, ocorre simultaneamente à recuperação da produção, criando um equilíbrio delicado entre disponibilidade e conformidade para o mercado de retardantes de chama para plásticos aeroespaciais. O foco competitivo deslocou-se acentuadamente para a inovação sem halogênios, com fornecedores enfatizando portfólios isentos de PFAS e soluções de reciclagem em circuito fechado em vez de concessões de preço.
Principais Conclusões do Relatório
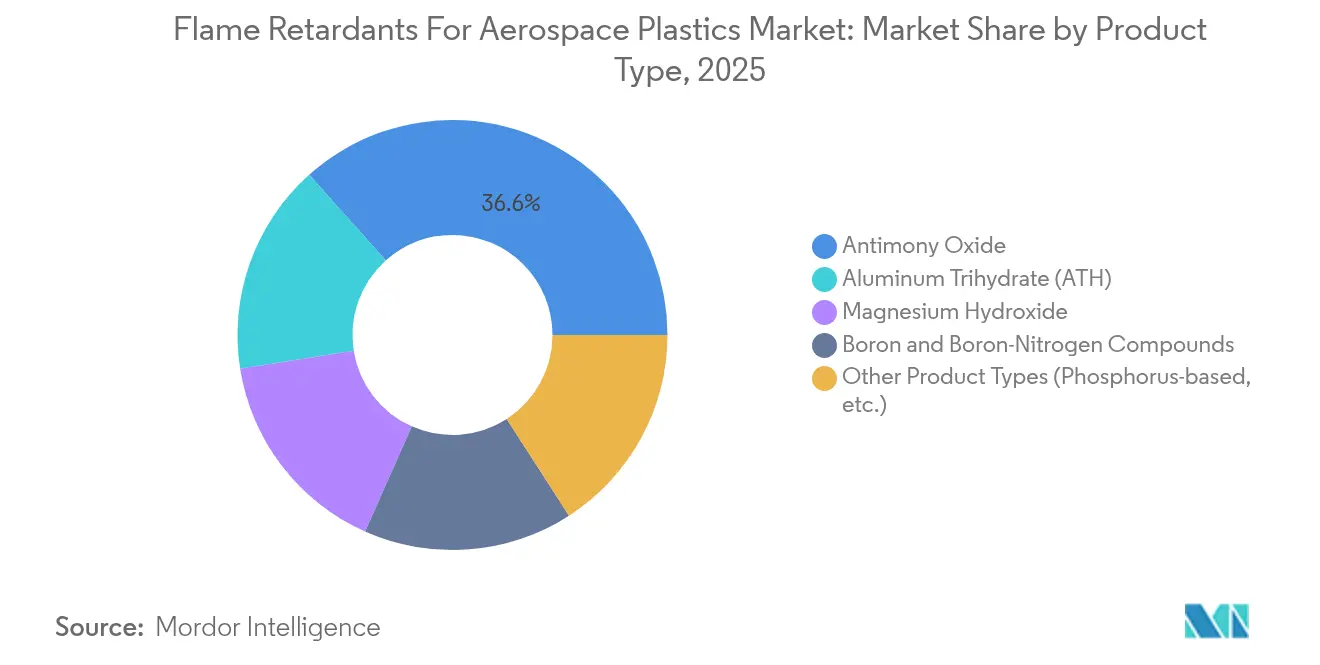
- Por tipo de produto, o óxido de antimônio liderou com 36,62% da participação do mercado de retardantes de chama para plásticos aeroespaciais em 2025, enquanto os "outros tipos de produto", liderados pelas químicas à base de fósforo, devem registrar o CAGR mais rápido de 3,99% até 2031.
- Por tipo de polímero, o polímero reforçado com fibra de carbono representou 40,92% do tamanho do mercado de retardantes de chama para plásticos aeroespaciais em 2025, e o poliéter-éter-cetona avança a um CAGR de 4,08% até 2031.
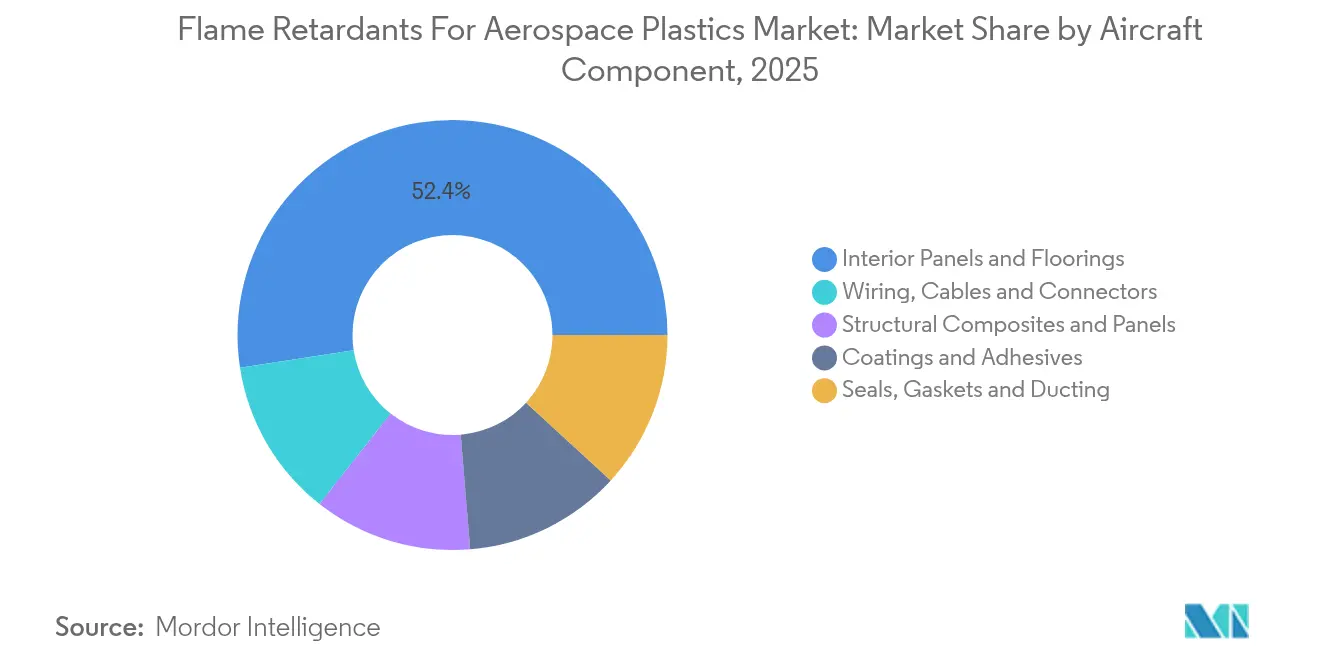
- Por componente de aeronave, painéis internos e pisos capturaram 52,43% do tamanho do mercado de retardantes de chama para plásticos aeroespaciais em 2025; compósitos estruturais e painéis têm previsão de crescer a um CAGR de 4,44% até 2031.
- Por geografia, a América do Norte detinha uma participação de 35,28% no mercado de retardantes de chama para plásticos aeroespaciais em 2025, enquanto a Ásia-Pacífico registra o maior CAGR regional de 3,94% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Retardantes de Chama para Plásticos Aeroespaciais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de segurança contra incêndio para plásticos de cabine e estruturais | +0.80% | Global | Longo prazo (≥ 4 anos) |
| Aumento da produção de aeronaves e programas de renovação de frotas | +0.70% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para fuselagens não metálicas leves | +0.50% | Global, concentrado na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Transição para químicas de retardantes de chama sem halogênios | +0.40% | UE e América do Norte como núcleo, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Uso Ampliado de Peças Aeroespaciais Impressas em 3D que requerem retardantes de chama | +0.30% | América do Norte e UE como adotantes antecipados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Segurança contra Incêndio para Plásticos de Cabine e Estruturais
As autoridades de aviação intensificaram os testes em nível de material além do FAR 25.853. Em 2024, a FAA introduziu critérios mais rigorosos de liberação de calor para aeronaves da categoria de transporte com mais de 20 assentos, enquanto o guia de substituição de halon da EASA de 2025 exige a conversão de extintores até dezembro de 2025, elevando indiretamente as barreiras para plásticos de interiores[1]Administração Federal de Aviação, "Circular Consultiva sobre Testes de Taxa de Liberação de Calor," faa.gov . Os OEMs agora projetam conforme o conjunto de regras globais mais exigentes, pois a arbitragem regional está desaparecendo. Condições especiais vinculadas a novos layouts de tanques de combustível em aeronaves como o A321neo XLR destacam como novos projetos podem acionar novas cláusulas de proteção contra incêndio. Mandatos de retrofit em frotas em serviço combinam-se com requisitos de instalação inicial, garantindo que o mercado de retardantes de chama para plásticos aeroespaciais permaneça sustentado por programas legados e de nova geração.
Aumento da Produção de Aeronaves e Programas de Renovação de Frotas
A carteira de pedidos da Boeing de mais de 5.600 jatos sustenta uma escalada de produção de vários anos, e sua orientação do primeiro trimestre de 2025 confirma 38 montagens mensais do 737, projetando um aumento na produção do 787 para 7 por mês[2]Boeing, "Boeing Divulga Resultados do Primeiro Trimestre de 2025," boeing.com . Cada aeronave incremental contém mais conteúdo compósito do que a plataforma que substitui, de modo que o consumo de retardantes de chama cresce mais rapidamente do que a contagem de fuselagens. Os imperativos de renovação de frotas, orientados à economia de combustível, antecipam pedidos de variantes de fuselagem estreita de alto compósito, e os programas de modernização da defesa utilizam químicas idênticas, ampliando ainda mais os volumes endereçáveis. Essa tração impulsionada pela produção compensa o atraso de certificação incorporado no mercado de retardantes de chama para plásticos aeroespaciais.
Transição para Fuselagens Não Metálicas Leves
As seções de fuselagem composta oferecem economia de peso de 20 a 30% em relação ao alumínio, mas exigem desempenho sofisticado de resistência ao fogo para manter a sobrevivência da cabine. Testes no 787 demonstram que revestimentos compostos podem limitar a penetração da queima sem desencadear maior toxicidade, validando matrizes de epóxi aprimoradas com fósforo que carbonizam sob exposição. O crescimento não está mais confinado às estruturas primárias; suportes de cabine, dutos e até estruturas de assentos estão migrando para compósitos termoplásticos que ainda devem passar nos critérios de densidade de fumaça e Bunsen vertical. Fornecedores capazes de incorporar a funcionalidade de retardante de chama diretamente na cadeia do polímero desfrutam de um prêmio de adoção porque evitam comprometimentos no pós-processamento.
Transição para Químicas de Retardantes de Chama sem Halogênios
O escrutínio ambiental dos aditivos brominados acelerou as saídas dos mercados da UE e dos EUA, empurrando os OEMs em direção a soluções à base de fósforo, nitrogênio e hidratos metálicos. A Clariant concluiu seu portfólio isento de PFAS em dezembro de 2023, ilustrando o valor comercial da reformulação proativa. Embora níveis de carregamento mais elevados possam degradar as propriedades mecânicas, os novos pacotes intumescentes combinam polifosfato de amônio com melamina para atingir classificações V-0 sem halogênios. As crescentes proibições de PFAS na Califórnia em mercados de consumo servem como indicadores antecedentes para a aviação, levando os OEMs a estabelecer químicas à prova do futuro muito antes da regulamentação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços voláteis do óxido de antimônio e concentração de oferta na China | -0.60% | Global, impacto agudo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Escrutínio toxicológico de sistemas brominados legados | -0.40% | UE e América do Norte como núcleo, expandindo globalmente | Médio prazo (2-4 anos) |
| Disponibilidade de alternativas como compósitos fenólicos | -0.20% | Global, concentrado em aplicações de cruzamento com transporte de massa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis do Óxido de Antimônio e Concentração de Oferta na China
Com a China fornecendo cerca de dois terços da capacidade global, o controle de exportações de setembro de 2024 comprometeu a segurança de abastecimento do trióxido de antimônio, o maior segmento de produto com 37,28% de participação. A dependência de importações dos EUA supera 60%, e as fontes alternativas no Tajiquistão ou na Austrália enfrentam janelas de qualificação aeroespacial de 18 a 24 meses. Os preços à vista saltaram 100–200%, obrigando os OEMs a acelerar os sistemas de tri-hidrato de alumínio e fósforo, apesar da exaustiva matriz de testes que cada novo aditivo deve superar. A volatilidade de curto prazo, portanto, pesa sobre o mercado de retardantes de chama para plásticos aeroespaciais até que as químicas alternativas obtenham certificação plena.
Escrutínio Toxicológico de Sistemas Brominados Legados
A remoção voluntária do Deca BDE das cadeias de suprimentos norte-americanas sinalizou a mudança na maré regulatória, e o REACH continua a reclassificar os agentes brominados como substâncias de muito alta preocupação. À medida que os mandatos de reciclagem se aproximam, os OEMs avaliam os custos de fim de vida juntamente com o desempenho de resistência ao fogo, impulsionando-os em direção a químicas com perfis de toxicidade mais limpos. No entanto, os pacotes sem halogênios frequentemente exigem dosagem mais elevada, pressionando os engenheiros a salvaguardar as metas de relação resistência-peso. O horizonte regulatório incerto pode pausar a finalização de especificações, desacelerando a adoção imediata no mercado de retardantes de chama para plásticos aeroespaciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dominância do Óxido de Antimônio sob Pressão de Oferta
O óxido de antimônio comanda a maior fatia do mercado de retardantes de chama para plásticos aeroespaciais, com 36,62% em 2025. No entanto, as restrições de exportação da China tornaram essa liderança frágil, desencadeando oscilações de preço de 2 anos e incentivando os OEMs a certificar misturas de tri-hidrato de alumínio e hidróxido de magnésio que liberam água de forma endotérmica e promovem a carbonização com menor toxicidade da fumaça. Os outros tipos de produto, que englobam essas alternativas mais os compostos de fósforo de próxima geração, devem registrar um CAGR de 3,99% até 2031 — o mais rápido entre todas as categorias. Fornecedores com portfólios amplos capazes de preencher a lacuna de qualificação estão posicionados para absorver participação à medida que as linhas centradas em antimônio enfrentam escassez. Notavelmente, alguns compostos organofosforados que se enxertam nas cadeias poliméricas estão sendo adotados porque reduzem a migração de aditivos e, portanto, prolongam o desempenho de resistência ao fogo em serviço.
A corrida pela substituição reformula as hierarquias de compras à medida que os OEMs buscam parceiros de fonte única capazes de fornecer cobertura de múltiplas químicas. Startups que avançam com híbridos de boro-nitrogênio visam combinar supressão de chama com redução de fumaça, mas a inércia de certificação significa que os fornecedores incumbentes com histórico aeroespacial ainda dominam o centro de compras. Consequentemente, o mercado de retardantes de chama para plásticos aeroespaciais permanece, por enquanto, um jogo para os incumbentes, embora com incentivos claros para a diversificação.


Por Tipo de Polímero: Liderança do PRFC Impulsiona Formulações Avançadas
Os polímeros reforçados com fibra de carbono ocupam o topo da demanda por polímeros com uma participação de 40,92%, refletindo o imperativo aeroespacial de maximizar as relações resistência-peso. As matrizes de epóxi no PRFC respondem bem a aditivos de fósforo que promovem a formação de carvão isolante sem degradar a ligação interfacial. O poliéter-éter-cetona, embora menor em volume, está a caminho do maior CAGR de 4,08% devido à sua capacidade de suportar condições de serviço a 300 °C em naceles de motor e portas quentes. Essa transição para termoplásticos também está alinhada com as metas de reciclabilidade, levando os fornecedores a criar pacotes de retardantes de chama que sobrevivem a múltiplos ciclos de fusão.
Os nichos de policarbonato e poliimida termorrígida mantêm sua posição por meio de ótica e resistência a altas temperaturas, respectivamente, e cada um exige ajuste personalizado de aditivos. Como as temperaturas de processamento variam de menos de 200 °C no policarbonato a mais de 400 °C em alguns termoplásticos de alto desempenho, as soluções universais permanecem difíceis de alcançar, reforçando a orientação personalizada do mercado de retardantes de chama para plásticos aeroespaciais.
Por Componente de Aeronave: Aplicações de Interiores Lideram o Crescimento Estrutural
Os painéis de cabine e pisos representaram 52,43% do volume de 2025, refletindo os rigorosos limites de densidade de fumaça e toxicidade em espaços fechados de passageiros. Os projetistas agora favorecem revestimentos intumescentes sem halogênios que incham sob calor, protegendo os laminados compostos subjacentes enquanto limitam a evolução de gases nocivos. Em contrapartida, os compósitos estruturais e painéis de caixa de asa registrarão o CAGR mais rápido de 4,44% à medida que as plataformas de médio alcance de próxima geração incorporam barris monolíticos maiores.
Enquanto isso, os chicotes de fiação, vedações e dutos continuam a exigir aditivos de baixa corrosividade que mantêm a flexibilidade. A manufatura aditiva abre novas classes de componentes, como grades personalizadas de difusores de ar, todos os quais devem superar testes de inflamabilidade vertical e de fumaça. A diversidade de aplicações, portanto, impulsiona habilidades especializadas de formulação, protegendo o mercado de retardantes de chama para plásticos aeroespaciais da comoditização.
Análise Geográfica
A América do Norte domina com uma participação de 35,28% em 2025, ancorada pelos clusters da Boeing em Washington e na Carolina do Sul e por um robusto ecossistema de fornecedores capaz de qualificação rápida de materiais. As circulares consultivas da FAA oferecem vias de certificação transparentes, favorecendo a adoção antecipada de novos aditivos. Os orçamentos de defesa acrescentam demanda incremental sobre os projetos comerciais, sustentando ainda mais os volumes regionais. O mercado de retardantes de chama para plásticos aeroespaciais, portanto, desfruta de um impulso de duplo canal em taxas de construção civis e militares nos Estados Unidos.
A Ásia-Pacífico, embora menor, é a de crescimento mais rápido, com um CAGR de 3,94% até 2031. Os programas de OEMs da China, da Índia e do Japão estão localizando o fornecimento de materiais, incentivando fornecedores ocidentais a formar joint ventures que atendam a padrões de qualidade idênticos a um custo base mais baixo. Incentivos governamentais — do plano de desenvolvimento da aviação comercial da China aos esquemas de produção vinculada da Índia — tornam a região um polo para novos parques de manufatura de retardantes de chama. O crescimento do mercado final também decorre da expansão das frotas de fuselagem estreita pelas companhias aéreas regionais, o que se traduz em maior conteúdo compósito por fuselagem e, portanto, maior intensidade de aditivos.
A Europa traz o rigor ambiental ao primeiro plano. Os prazos de registro REACH e os prazos de substituição de halon da EASA estão empurrando os OEMs em direção a soluções sem halogênios e até mesmo à base biológica, permitindo que os fornecedores cobrem um prêmio pela garantia de conformidade. Os projetos piloto de economia circular, especialmente em torno da reciclagem de compósitos, significam que qualquer novo pacote de retardante de chama deve viabilizar — e não obstruir — a recuperação de material. Consequentemente, a demanda europeia se inclina para sistemas de aditivos de alto valor, proporcionando aumento de margem dentro do mercado global de retardantes de chama para plásticos aeroespaciais.

Panorama regulatório
A certificação de plásticos aeroespaciais e seus pacotes retardantes de chama está ancorada nos requisitos de inflamabilidade e liberação de calor da categoria de transporte, notadamente o FAA 14 CFR 25.853 (Apêndice F) e o framework paralelo EASA CS-25.853. Para muitas peças de interior de cabine, a qualificação geralmente se baseia nos métodos de queima vertical/horizontal do Apêndice F e nos testes de liberação de calor OSU (55/55). As diretrizes da EASA se alinham estreitamente com os métodos de conformidade da FAA referenciados na Declaração de Política FAA PS-ANM-25.853-01-R2, que padroniza as expectativas de teste entre jurisdições e reduz a margem para arbitragem de especificações regionais.
Além da regulamentação de desempenho, a pressão de conformidade química está remodelando as escolhas permitidas de aditivos. O escrutínio de SVHC impulsionado pelo REACH e o foco crescente em PFAS estão acelerando os pedidos de OEMs e fornecedores de nível inferior por declarações e rastreabilidade de materiais livres de halogênio e livres de PFAS, o que, por sua vez, aumenta os encargos de documentação e controle de alterações para os fornecedores de retardantes de chama. O lançamento em março de 2026 da plataforma ColorFast SFT5500 livre de PFAS da Americhem, posicionada para atender aos requisitos FAA 25.853 55/55 OSU, mostra como o desenvolvimento de produtos está sendo orientado tanto pelos caminhos de testes de incêndio quanto pelas restrições de substâncias em evolução.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas upstream e químicas de base (trióxido de antimônio, hidratos metálicos como ATH e hidróxido de magnésio, e sistemas à base de fósforo), passando então para produtores especializados de retardantes de chama e compostadores que adaptam os pacotes aos polímeros aeroespaciais, incluindo sistemas epóxi de CFRP, policarbonato e termoplásticos de alta temperatura, como o PEEK. As formulações são seguidas por compostadores de resina, fabricantes de pré-impregnados e compósitos, e processadores de plásticos que atendem fornecedores de nível inferior para interiores, dutos, componentes de fiação, vedações e revestimentos, antes de chegar à qualificação do OEM e à produção de aeronaves. Como a adoção aeroespacial é regida por testes regulamentados de inflamabilidade, fumaça, toxicidade e liberação de calor OSU, a validação e documentação em laboratório permanecem alinhadas com a fabricação, e não como uma reflexão posterior downstream.
O principal gargalo continua sendo a estabilidade da qualificação. Qualquer alteração na fonte do aditivo, na dosagem ou na resina veículo desencadeia novos testes e um ciclo de aprovação com múltiplas partes interessadas, o que retarda a substituição mesmo quando o risco de fornecimento é agudo. As restrições de exportação da China ao trióxido de antimônio em setembro de 2024 amplificaram essa limitação, levando OEMs e fornecedores de nível inferior a qualificar alternativas sem antimônio e sem halogênio, ao mesmo tempo em que gerenciam longos prazos de recertificação. Ações recentes das empresas indicam onde o valor está se acumulando, incluindo a introdução pela Americhem de plataformas termoplásticas livres de PFAS para interiores de aeronaves em março de 2026, e grandes players de retardantes de chama, como Clariant, Albemarle e Evonik, enfatizando portfólios não halogenados e poliméricos que se alinham ao rigor crescente das declarações ambientais nas aquisições aeroespaciais.
Cenário Competitivo
O campo é moderadamente fragmentado, mas tecnologicamente intensivo. BASF, Clariant e SABIC cada um alavanca químicas diversificadas e centros de teste internos que encurtam os ciclos de qualificação dos OEMs. O lançamento sem PFAS da Clariant em 2023 exemplifica o posicionamento proativo de conformidade, conquistando a preferência de clientes europeus e norte-americanos receosos de futuras proibições. A BASF está impulsionando inovações organofosforadas que se ligam covalentemente às matrizes poliméricas para reduzir o desgaseificamento, enquanto a SABIC capitaliza na produção integrada de resinas upstream para garantir a compatibilidade de aditivos ao longo da cadeia de suprimentos.
Os controles de exportação chineses sobre antimônio estão desencadeando parcerias estratégicas entre OEMs de aeronaves e grandes empresas químicas para co-desenvolver hidratos e misturas de fósforo. Novos entrantes estão explorando matérias-primas à base biológica, mas a matriz obrigatória de testes de fogo, fumaça e toxicidade (FST) cria uma barreira de entrada. Pós compatíveis com manufatura aditiva estão emergindo como um nicho de espaço em branco; o lançamento de PA12 da Evonik em novembro de 2024 sublinha essa direção, à medida que os dutos de ar impressos em 3D passam de protótipo para instalação na cabine. O preço permanece um alavancador secundário porque o custo do retardante de chama é marginal em relação ao valor total da fuselagem, deixando o desempenho técnico e a garantia regulatória como diferenciadores primários no mercado de retardantes de chama para plásticos aeroespaciais.
Líderes da Indústria de Retardantes de Chama para Plásticos Aeroespaciais
BASF SE
Clariant
HUBER CORPORATION
LANXESS
DuPont
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco claro em torno de soluções retardantes de chama livres de halogênio e livres de PFAS que podem atender aos requisitos FAA 14 CFR 25.853 e requisitos alinhados da EASA sem forçar dosagens excessivas de aditivos ou comprometer as propriedades mecânicas em polímeros de alto desempenho. Isso está se traduzindo em oportunidades para fornecedores que podem entregar plataformas pré-qualificadas para aplicações de interior e estruturais, como indicado pelo lançamento em março de 2026 do ColorFast SFT5500 da Americhem, posicionado para conformidade com liberação de calor 55/55 OSU e necessidades de baixa fumaça/toxicidade em componentes de interior de aeronaves. A demanda também se estende a sistemas integrados de resina e oligômeros com retardância de chama inerente que reduzem a migração de aditivos e simplificam o processamento para compósitos e termoplásticos.
A inovação em torno de sistemas compósitos sustentáveis e de alta temperatura também está abrindo caminhos de desenvolvimento vinculados à redução de peso aeroespacial e às restrições de certificação. Em janeiro de 2026, a Sumitomo Bakelite divulgou o desenvolvimento de um pré-impregnado à base de resina PFA derivada de biomassa, projetado para corresponder à retardância de chama de classe fenólica para interiores de aeronaves sob os requisitos FST da 14 CFR Part 25, apontando para um caminho de comercialização onde as metas de sustentabilidade se cruzam com o desempenho de incêndio regulamentado. No lado estrutural, a introdução pela SABIC em maio de 2026 de um oligômero reativo ULTEM voltado para compósitos termofixos com retardância de chama inerente ressalta a demanda por materiais multifuncionais que combinam resistência ao impacto, resistência ao calor e desempenho contra incêndio para estruturas primárias e secundárias, onde o tempo de qualificação e as janelas de congelamento de design tendem a favorecer fornecedores que fornecem pacotes de dados prontos para teste e específicos para a aplicação.
Desenvolvimentos recentes do setor
- Março de 2026: A Americhem expandiu seu portfólio de interiores de aeronaves com a plataforma termoplástica livre de PFAS ColorFast SFT5500, projetada para atender aos requisitos FAA 14 CFR 25.853, Apêndice F, Parte IV 55/55 OSU de liberação de calor, além de metas de desempenho de baixa fumaça e baixa toxicidade. O lançamento apoia a transição de materiais de cabine para longe de químicas fluoradas, mantendo um caminho de certificação claro para componentes de interior de grande área de superfície. Também aumenta a pressão competitiva sobre compostadores e fornecedores de aditivos para oferecer alternativas conformes e prontas para documentação em programas de interior regulamentados.
- Novembro de 2025: A Clariant anunciou uma joint venture com a FUHUA em Leshan, na Província de Sichuan, focada no desenvolvimento de retardantes de chama à base de fósforo e livres de halogênio. A medida fortalece o acesso da Clariant a recursos locais de produção e desenvolvimento na China, uma região-chave tanto para cadeias de suprimentos químicas quanto aeroespaciais. Isso também reflete a mudança do mercado em direção a químicas livres de halogênio, à medida que os OEMs restringem substâncias e buscam resiliência de suprimento.
- Novembro de 2024: A Evonik introduziu pós de PA12 retardante de chama e infundidos com negro de fumo para manufatura aditiva, direcionados a peças que exigem maior resistência ao calor e à luz, incluindo aplicações relevantes para o setor aeroespacial. O lançamento apoia o uso crescente de componentes impressos em 3D que ainda precisam atender a requisitos rigorosos de inflamabilidade e fumaça para casos de uso de interior e dutos. Isso amplia o conjunto de ferramentas de retardantes de chama disponível, além da composição tradicional, para plataformas certificadas de pós para manufatura aditiva.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange os aditivos químicos usados para ajudar peças de plástico de grau aeroespacial a atender às necessidades de incêndio, fumaça e toxicidade das aeronaves, e contabiliza as receitas geradas pelo fornecimento desses aditivos para formulações de plástico aeroespacial.
Exclusões de escopo: Estão excluídos deste dimensionamento os revestimentos, filmes e tecidos retardantes de chama que são aplicados como camadas de superfície separadas, em vez de serem usados como aditivos dentro dos plásticos.
Visão geral da segmentação
- Por Tipo de Produto
- Óxido de Antimônio
- Tri-hidrato de Alumínio (ATH)
- Hidróxido de Magnésio
- Compostos de Boro e Boro-Nitrogênio
- Outros Tipos de Produto (à base de Fósforo, etc.)
- Por Tipo de Polímero
- Polímero Reforçado com Fibra de Carbono (PRFC)
- Policarbonato
- Poliimidas Termorrígidas
- Poliéter-éter-cetona (PEEK)
- Outros Tipos de Polímero (Poliéter-cetona-cetona (PEKK), etc.)
- Por Componente de Aeronave
- Painéis Internos e Pisos
- Fiação, Cabos e Conectores
- Compósitos Estruturais e Painéis
- Vedações, Gaxetas e Dutos
- Revestimentos e Adesivos
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Resto do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando onde os retardantes de chama são consumidos dentro das peças de plástico das aeronaves, e então vinculando esse uso à atividade de construção de aeronaves e às tendências de substituição de materiais. Consultamos estatísticas públicas de produção e entrega aeroespacial, como as publicadas pela ICAO e por autoridades nacionais de aviação, juntamente com dados de comércio de fontes como a UN Comtrade e a US International Trade Commission, para verificar os fluxos de polímeros e aditivos.
Para fundamentar as suposições técnicas, utilizamos literatura aberta e referências de normas, como resumos de diretrizes de segurança contra incêndio da FAA e EASA, publicações da SAE quando acessíveis, e estudos revisados por pares sobre polímeros e aditivos que discutem desempenho FST e faixas de dosagem. Registros corporativos, relatórios de sustentabilidade e apresentações a investidores foram usados para entender o mix de produtos e a exposição aos usos finais aeroespaciais, e um banco de dados de assinatura paga foi usado seletivamente para dados financeiros de empresas e buscas de patentes. As fontes listadas aqui são meramente ilustrativas, e muitas outras fontes públicas foram revisadas para captura de dados, esclarecimento e verificação cruzada.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar a frequência com que cada família de plástico é usada em interiores de aeronaves e sistemas de fiação, e como são os níveis típicos de dosagem de retardante de chama após a qualificação. Conversamos com uma combinação de fornecedores de aditivos, compostadores, distribuidores de materiais aeroespaciais e especialistas em cadeia de suprimentos de aeronaves nas principais regiões de demanda, para que as lacunas da pesquisa documental pudessem ser preenchidas e depois reconciliadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 15% | APAC: 53% |
| Nível médio: 41% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Players menores: 22% | Gerentes: 54% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído principalmente a partir de um conjunto de demanda top-down que reconstrói a demanda por aditivos a partir da produção de aeronaves e da atividade de retrofit, e depois filtra esse conjunto pela participação de peças de plástico que exigem desempenho FST certificado. Após estabelecer o conjunto de demanda, aplicamos faixas típicas de dosagem de aditivos e bandas de preço para converter volumes implícitos em receitas, e reconciliamos os resultados entre regiões.
As principais entradas do modelo incluíram entregas de aeronaves e sinais de utilização de frota, a mudança de mix em direção a plásticos de interior leves e polímeros de alto desempenho, taxas típicas de dosagem de formulação por família de polímero, prazos de qualificação que retardam a adoção, e a movimentação do preço médio de venda para químicas-chave onde a pressão de matéria-prima se manifesta. Para a previsão, foi utilizada uma análise de cenários em torno das taxas de construção de aeronaves e dos ciclos de renovação de cabine, e o caminho final foi alinhado ao que os especialistas entrevistados descreveram como o caso de planejamento mais provável. Como verificação, aproximações bottom-up seletivas foram executadas usando receitas amostradas de fornecedores vinculadas à exposição aeroespacial e algumas construções de volume por aplicação, e quaisquer lacunas foram tratadas aplicando suposições conservadoras de penetração onde os dados permaneceram escassos.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas sequenciais, de modo que cada resultado pudesse ser rastreado até um sinal de demanda real, e então revisado quanto à consistência entre regiões e anos. Comparamos os totais com indicadores independentes, como tendências de entrega de aeronaves, intensidade de uso de materiais por classe de aeronave e prazos de qualificação conhecidos, e revisamos os valores discrepantes antes da aprovação final.
Antes da publicação, o modelo e as suposições passam por uma segunda revisão por analista, e quaisquer grandes variações geram perguntas de acompanhamento com contatos do setor. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças abruptas nas taxas de construção ou grandes mudanças regulatórias. Imediatamente antes da entrega, é realizada uma passagem final para que os clientes recebam a visão mais atual disponível.
Dimensionamento do mercado de retardantes de chama para plásticos aeroespaciais da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para este tema frequentemente diferem, mesmo quando todos estão observando as mesmas tendências de aeronaves e polímeros, porque o cálculo depende fortemente do que é contabilizado como uma venda de retardante de chama para plástico aeroespacial. As diferenças também vêm do ano-base inicial, de como os preços são convertidos em USD, e de se a previsão assume uma rampa de entrega constante ou um ciclo de recuperação mais rápido.
Filmes retardantes de chama e revestimentos aplicados na superfície não estão incluídos aqui, e estão fora do escopo da Mordor Intelligence para este mercado, o que é uma das principais razões pelas quais alguns números parecem mais altos. Outras lacunas geralmente aparecem na forma como as taxas de dosagem são assumidas para diferentes polímeros, se a demanda de retrofit é tratada como recorrente ou única, e a rapidez com que os sistemas livres de halogênio são assumidos como substitutos das químicas legadas em peças certificadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 34,71 milhões de USD (2026) | |
| Consultoria Global A | 36,09 milhões de USD (2025) | Utiliza um ano-base anterior e uma lista de aplicações mais ampla que parece incluir usos finais de polímeros não aeroespaciais, e também assume uma rampa de preço e adoção mais rápida em várias famílias de resina. |
| Grupo de Pesquisa do Setor B | 35,80 milhões de USD (2025) | Baseia-se em uma trajetória de crescimento de curto prazo mais elevada, vinculada à recuperação das taxas de construção, e aplica uma suposição de substituição mais forte para polímeros de alto desempenho, o que pode elevar os volumes implícitos de aditivos por aeronave. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado como materiais adjacentes, pelo ano-base específico selecionado, e pela forma como a dosagem e o preço são tratados durante a adoção impulsionada pela qualificação. Ao vincular cada etapa de volta à atividade de aeronaves, ao uso de polímeros e a faixas realistas de formulação, mantemos a estimativa transparente o suficiente para ser repetida e verificada ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de retardantes de chama para plásticos aeroespaciais?
O mercado é avaliado em USD 34,71 milhões em 2026 e tem previsão de atingir USD 40,52 milhões até 2031.
Qual tipo de produto domina a demanda?
O óxido de antimônio lidera com 36,62% de participação, embora seu futuro esteja comprometido pelos controles de exportação chineses.
Qual região geográfica está crescendo mais rapidamente?
A Ásia-Pacífico registra o maior CAGR de 3,94% até 2031, à medida que China, Índia e Japão ampliam a fabricação aeroespacial.
Por que as formulações sem halogênios estão ganhando espaço?
Regras ambientais mais rígidas, especialmente na Europa e na América do Norte, estão eliminando progressivamente os aditivos brominados em favor de soluções à base de fósforo, nitrogênio e hidratos metálicos.
Como a impressão 3D afetará o mercado de retardantes de chama para plásticos aeroespaciais?
A adoção da manufatura aditiva para peças de cabine e de reposição está abrindo um nicho para pós especiais de retardantes de chama, expandindo a demanda além das aplicações tradicionais de moldagem por injeção.
Qual é o impacto das restrições de exportação de antimônio no mercado?
Os controles da China duplicaram os preços à vista e desencadearam a qualificação urgente de alternativas de tri-hidrato de alumínio e fósforo, injetando volatilidade de curto prazo na oferta e nos preços.
Página atualizada pela última vez em:



