
Tamaño y Cuota del Mercado de Retardantes de Llama para Plásticos Aeroespaciales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.71 Millones de dólares |
| Tamaño del Mercado (2031) | 40.52 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.14 % |
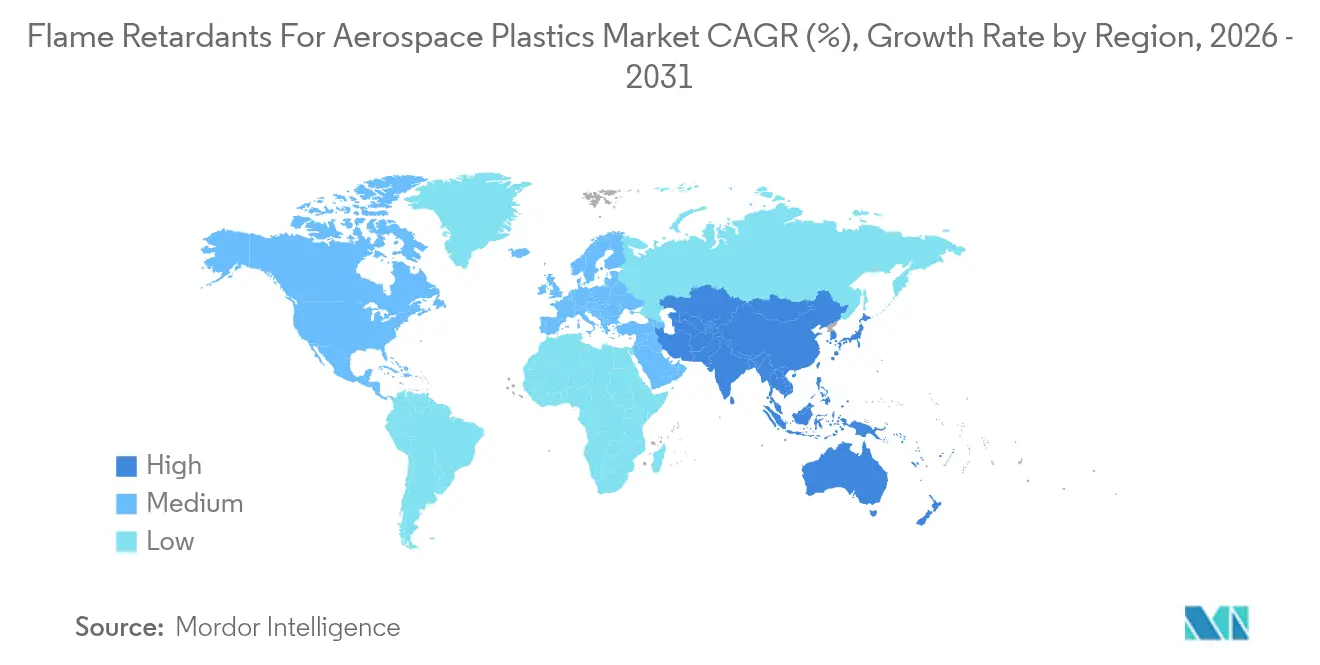
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
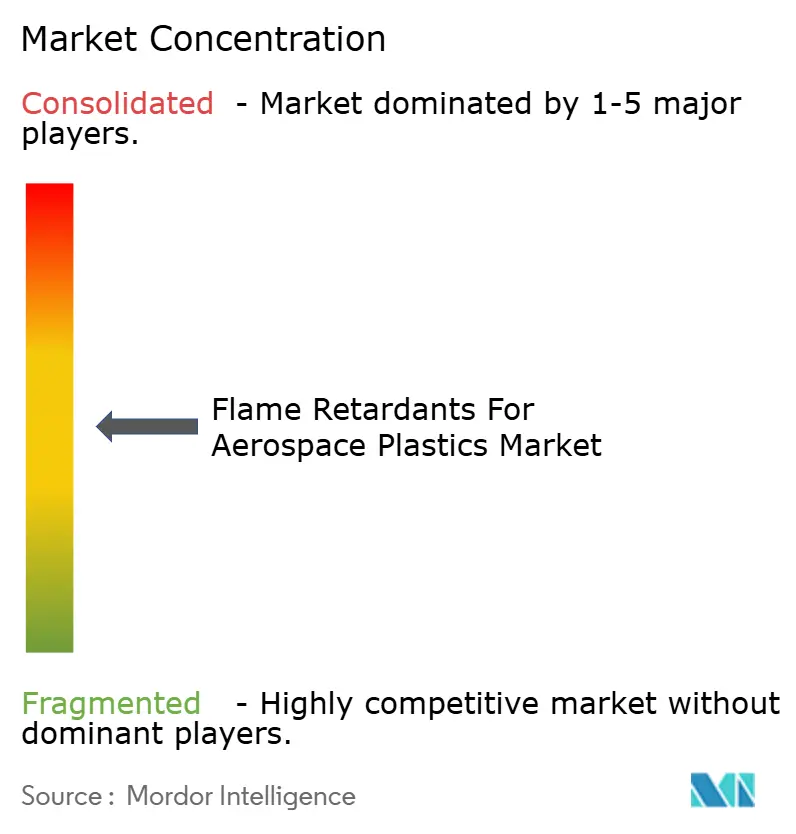
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retardantes de Llama para Plásticos Aeroespaciales por Mordor Intelligence
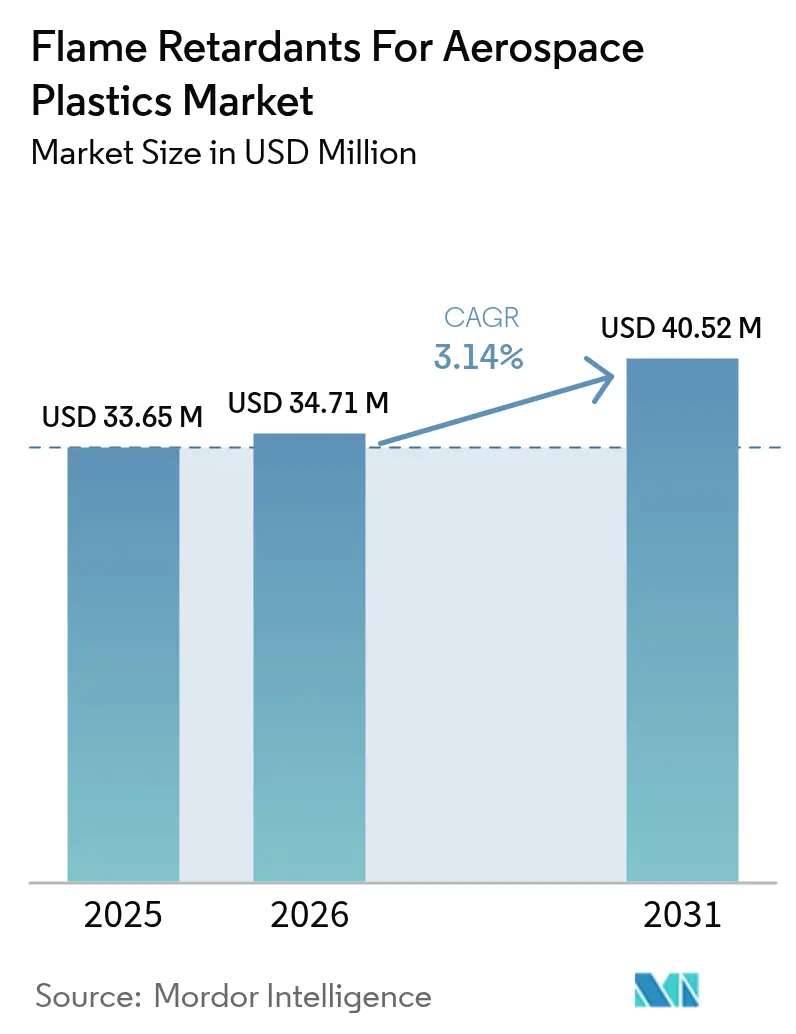
El tamaño del Mercado de Retardantes de Llama para Plásticos Aeroespaciales fue valorado en USD 33,65 millones en 2025 y se estima que crecerá desde USD 34,71 millones en 2026 hasta alcanzar USD 40,52 millones en 2031, a una CAGR del 3,14% durante el período de pronóstico (2026-2031). El aumento de las tasas de fabricación de aeronaves, la eliminación progresiva de los sistemas halogenados y el cambio hacia fuselajes compuestos ligeros sustentan la demanda; sin embargo, cada nueva formulación debe superar obstáculos de calificación de 2 a 3 años que moderan el crecimiento de volumen a corto plazo. Las restricciones a la exportación de trióxido de antimonio impuestas por China en septiembre de 2024 han reconfigurado los cálculos de riesgo de materias primas para los fabricantes de equipos originales (OEM), acelerando la búsqueda de alternativas basadas en trihidrato de aluminio y fósforo, incluso cuando Boeing eleva la producción del 737 a 38 unidades mensuales y estabiliza las entregas del 787 en 5 unidades mensuales. La disrupción en la cadena de suministro se desarrolla, por lo tanto, simultáneamente con la recuperación de la producción, creando un delicado equilibrio entre disponibilidad y cumplimiento normativo para el mercado de retardantes de llama para plásticos aeroespaciales. El enfoque competitivo se ha desplazado marcadamente hacia la innovación sin halógenos, con proveedores que enfatizan carteras libres de PFAS y soluciones de reciclaje de circuito cerrado en lugar de concesiones de precios.
Conclusiones Clave del Informe
- Por tipo de producto, el óxido de antimonio lideró con el 36,62% de la cuota del mercado de retardantes de llama para plásticos aeroespaciales en 2025, mientras que los "otros tipos de productos", encabezados por las químicas de fósforo, proyectan registrar la CAGR más rápida del 3,99% hasta 2031.
- Por tipo de polímero, el polímero reforzado con fibra de carbono representó el 40,92% del tamaño del mercado de retardantes de llama para plásticos aeroespaciales en 2025, y el polietercetona de éter-éter avanza a una CAGR del 4,08% hasta 2031.
- Por componente de aeronave, los paneles interiores y pisos capturaron el 52,43% del tamaño del mercado de retardantes de llama para plásticos aeroespaciales en 2025; se prevé que los compuestos estructurales y paneles crezcan a una CAGR del 4,44% hasta 2031.
- Por geografía, América del Norte mantuvo una cuota del 35,28% en el mercado de retardantes de llama para plásticos aeroespaciales en 2025, mientras que Asia-Pacífico registra la CAGR regional más alta del 3,94% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Retardantes de Llama para Plásticos Aeroespaciales
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estrictas regulaciones de seguridad contra incendios para plásticos de cabina y estructurales | +0.80% | Global | Largo plazo (≥ 4 años) |
| Aumento de la producción de aeronaves y programas de renovación de flota | +0.70% | América del Norte y UE, con expansión a APAC | Mediano plazo (2-4 años) |
| Cambio hacia fuselajes no metálicos ligeros | +0.50% | Global, concentrado en América del Norte y UE | Largo plazo (≥ 4 años) |
| Transición hacia químicas de retardantes de llama sin halógenos | +0.40% | Núcleo en UE y América del Norte, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Mayor uso de piezas aeroespaciales fabricadas con impresión 3D que requieren retardantes de llama | +0.30% | Adopción temprana en América del Norte y UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones de Seguridad contra Incendios para Plásticos de Cabina y Estructurales
Las autoridades de aviación han endurecido las pruebas a nivel de materiales más allá de FAR 25.853. En 2024, la FAA introdujo criterios más rigurosos de tasa de liberación de calor para aeronaves de categoría de transporte con más de 20 asientos, mientras que la guía de reemplazo de halón de EASA de 2025 exige la conversión de extintores para diciembre de 2025, elevando indirectamente las barreras para los plásticos de interior[1]Administración Federal de Aviación, "Circular Consultiva sobre Pruebas de Tasa de Liberación de Calor," faa.gov. Los OEM ahora diseñan conforme al conjunto de normas globales más exigentes, ya que el arbitraje regional está desapareciendo. Las condiciones especiales vinculadas a los nuevos diseños de tanques de combustible en aeronaves como el A321neo XLR ilustran cómo los nuevos diseños pueden activar nuevas cláusulas de protección contra incendios. Los mandatos de modernización de flotas en servicio se combinan con los requisitos de equipamiento de serie, garantizando que el mercado de retardantes de llama para plásticos aeroespaciales se mantenga impulsado tanto por programas heredados como de nueva generación.
Aumento de la Producción de Aeronaves y Programas de Renovación de Flota
La cartera de pedidos de Boeing de más de 5.600 jets sustenta un ascenso de producción plurianual, y su orientación del primer trimestre de 2025 confirma 38 fabricaciones mensuales del 737, proyectando a su vez un incremento en la producción del 787 hasta 7 unidades mensuales[2]Boeing, "Boeing Informa los Resultados del Primer Trimestre de 2025," boeing.com. Cada aeronave incremental contiene mayor contenido compuesto que la plataforma que reemplaza, por lo que el consumo de retardantes de llama crece más rápido que el número de fuselajes. Los imperativos de renovación de flota orientados al ahorro de combustible impulsan los pedidos de variantes de fuselaje estrecho con alto contenido compuesto, y los programas de modernización de defensa recurren a las mismas químicas, ampliando aún más los volúmenes direccionables. Este impulso impulsado por la producción compensa el lastre de certificación incorporado en el mercado de retardantes de llama para plásticos aeroespaciales.
Cambio hacia Fuselajes No Metálicos Ligeros
Las secciones de fuselaje compuesto ofrecen ahorros de peso del 20–30% frente al aluminio, aunque requieren un sofisticado desempeño frente al fuego para mantener la supervivencia en cabina. Las pruebas en el 787 demuestran que los revestimientos compuestos pueden limitar la perforación por combustión sin provocar mayor toxicidad, validando las matrices de epóxi mejoradas con fósforo que carbonizan al exponerse. El crecimiento ya no se limita a las estructuras primarias; los soportes de cabina, conductos e incluso los marcos de asientos están migrando hacia compuestos termoplásticos que aún deben superar los criterios verticales de quemador Bunsen y densidad de humo. Los proveedores capaces de integrar la funcionalidad de retardante de llama directamente en la cadena principal del polímero disfrutan de una prima de adopción porque evitan compromisos en el posprocesamiento.
Transición hacia Químicas de Retardantes de Llama sin Halógenos
El escrutinio ambiental de los aditivos bromados ha acelerado la salida de los mercados de la UE y los Estados Unidos, empujando a los OEM hacia soluciones basadas en fósforo, nitrógeno e hidratos metálicos. Clariant completó su cartera libre de PFAS en diciembre de 2023, ilustrando el valor comercial de la reformulación proactiva. Si bien niveles de carga más elevados pueden degradar las propiedades mecánicas, los nuevos paquetes intumescentes combinan polifosfato de amonio con melamina para igualar las clasificaciones V-0 sin halógenos. Las crecientes prohibiciones de PFAS en California en mercados de consumo sirven como indicadores anticipados para la aeronáutica, impulsando a los OEM a adoptar químicas preparadas para el futuro mucho antes de que se regule.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio del óxido de antimonio y concentración del suministro en China | -0.60% | Global, impacto agudo en América del Norte y UE | Corto plazo (≤ 2 años) |
| Escrutinio toxicológico de los sistemas bromados heredados | -0.40% | Núcleo en UE y América del Norte, con expansión global | Mediano plazo (2-4 años) |
| Disponibilidad de alternativas como los compuestos fenólicos | -0.20% | Global, concentrado en aplicaciones de cruce con el transporte masivo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Óxido de Antimonio y Concentración del Suministro en China
Con China suministrando aproximadamente dos tercios de la capacidad global, el control de exportaciones de septiembre de 2024 destruyó la seguridad de suministro del trióxido de antimonio, el segmento de producto individual más grande con una cuota del 37,28%. La dependencia de importaciones de Estados Unidos supera el 60%, y las fuentes alternativas en Tayikistán o Australia enfrentan ventanas de calificación aeroespacial de 18 a 24 meses. Los precios al contado han aumentado entre un 100% y un 200%, obligando a los OEM a acelerar los sistemas de trihidrato de aluminio y fósforo a pesar de la exhaustiva matriz de pruebas que cada nuevo aditivo debe superar. La volatilidad a corto plazo frena, por lo tanto, el mercado de retardantes de llama para plásticos aeroespaciales hasta que las químicas alternativas obtengan la certificación completa.
Escrutinio Toxicológico de los Sistemas Bromados Heredados
La eliminación voluntaria del Deca BDE de las cadenas de suministro de América del Norte señaló el cambio en la marea regulatoria, y REACH continúa reclasificando los agentes bromados como sustancias de muy alta preocupación. A medida que los mandatos de reciclaje se acercan, los OEM evalúan los costes de fin de vida junto con el desempeño frente al fuego, inclinándose hacia químicas con perfiles de toxicidad más limpios. Sin embargo, los paquetes sin halógenos a menudo requieren una mayor dosificación, lo que presiona a los ingenieros a salvaguardar los objetivos de resistencia por unidad de peso. El horizonte regulatorio incierto puede pausar la finalización de especificaciones, ralentizando la adopción inmediata en el mercado de retardantes de llama para plásticos aeroespaciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Dominio del Óxido de Antimonio Bajo Presión de Suministro
El óxido de antimonio ocupa la mayor porción del mercado de retardantes de llama para plásticos aeroespaciales con el 36,62% en 2025. Sin embargo, las restricciones a la exportación de China han vuelto frágil este liderazgo, provocando oscilaciones de precios durante 2 años e impulsando a los OEM a certificar mezclas de trihidrato de aluminio e hidróxido de magnesio que liberan agua de manera endotérmica y promueven la carbonización con menor toxicidad de humo. Se espera que otros tipos de productos, que engloban estas alternativas más los compuestos de fósforo de nueva generación, registren una CAGR del 3,99% hasta 2031, la más rápida entre todas las categorías. Los proveedores con carteras amplias capaces de cerrar la brecha de calificación están posicionados para absorber cuota a medida que las líneas centradas en el antimonio se enfrentan a la escasez. En particular, algunos compuestos de organofósforo que se injertan en las cadenas poliméricas están siendo adoptados porque reducen la migración de aditivos y, por lo tanto, prolongan el desempeño frente al fuego en servicio.
La carrera de sustitución reconfigura las jerarquías de adquisición a medida que los OEM buscan socios de fuente única capaces de ofrecer cobertura multiquímica. Las empresas emergentes que impulsan los híbridos de boro-nitrógeno aspiran a combinar la supresión de llamas con la reducción de humo, pero la inercia de certificación implica que los proveedores incumbentes con trayectoria aeroespacial aún controlan el centro de compras. En consecuencia, el mercado de retardantes de llama para plásticos aeroespaciales sigue siendo por ahora un terreno de incumbentes, aunque con claros incentivos para la diversificación.
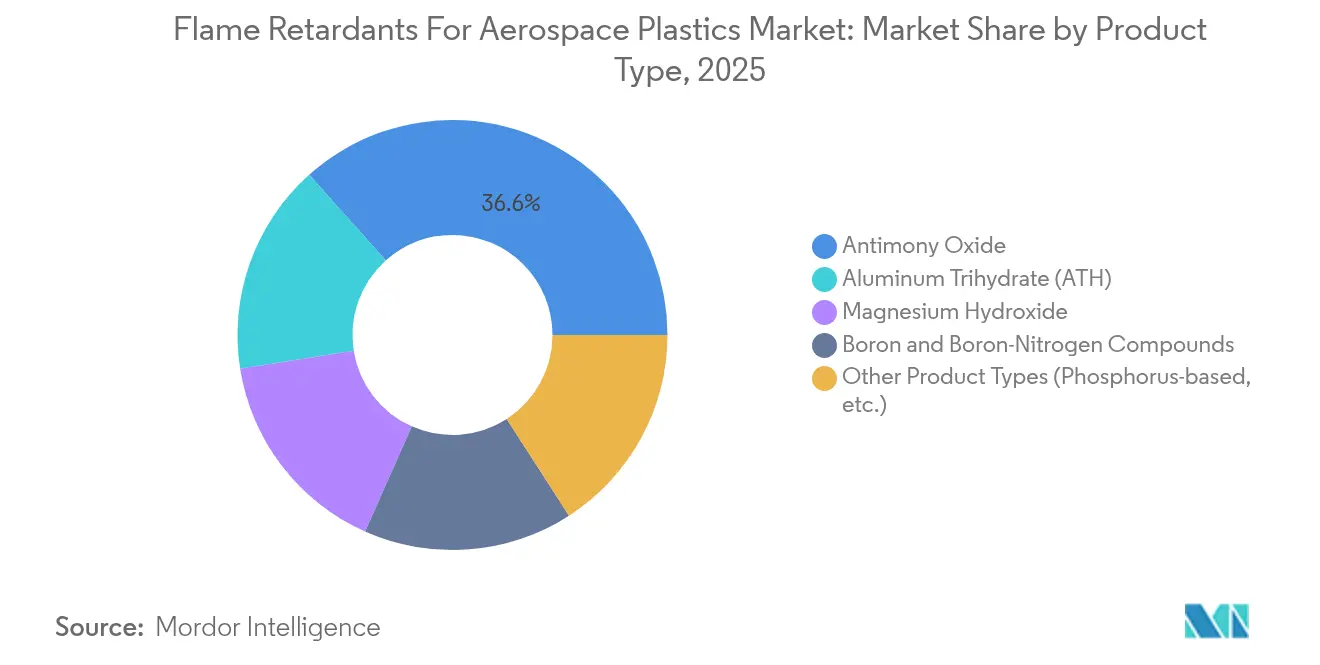
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Polímero: El Liderazgo del PRFC Impulsa Formulaciones Avanzadas
Los polímeros reforzados con fibra de carbono encabezan la demanda por tipo de polímero con una cuota del 40,92%, reflejando el imperativo aeroespacial de maximizar las relaciones resistencia-peso. Las matrices de epóxi en los PRFC responden bien a los aditivos de fósforo que fomentan una carbonización aislante sin degradar la unión interfacial. El polietercetona de éter-éter, aunque menor en volumen, está en camino de registrar la CAGR más alta del 4,08% debido a su capacidad para soportar condiciones de servicio a 300 °C en góndolas de motores y puertas calientes. Este cambio hacia los termoplásticos también se alinea con los objetivos de reciclabilidad, impulsando a los proveedores a crear paquetes de retardantes de llama que soporten múltiples ciclos de fusión.
Los nichos del policarbonato y las poliimidas termoestables mantienen su posición gracias a las propiedades ópticas y la resistencia a altas temperaturas, respectivamente, y cada uno requiere un ajuste personalizado de aditivos. Dado que las temperaturas de procesamiento varían desde menos de 200 °C en el policarbonato hasta más de 400 °C en algunos termoplásticos de alto rendimiento, las soluciones universales siguen siendo esquivas, reforzando la orientación a medida del mercado de retardantes de llama para plásticos aeroespaciales.
Por Componente de Aeronave: Las Aplicaciones de Interior Lideran el Crecimiento Estructural
Los paneles de cabina y pisos representaron el 52,43% del volumen de 2025, reflejando los estrictos límites de densidad de humo y toxicidad en espacios de pasajeros cerrados. Los diseñadores ahora prefieren recubrimientos intumescentes sin halógenos que se hinchan bajo el calor, protegiendo los laminados compuestos subyacentes y limitando la emisión de gases nocivos. Por el contrario, los compuestos estructurales y los paneles de caja de ala registrarán la CAGR más rápida del 4,44% a medida que las plataformas de medio radio de nueva generación incorporen barriles monolíticos más grandes.
Mientras tanto, los arneses de cableado, los sellos y los conductos continúan requiriendo aditivos de baja corrosividad que mantengan la flexibilidad. La fabricación aditiva abre nuevas clases de componentes, como rejillas personalizadas de difusores de aire, todos los cuales deben superar las pruebas de inflamabilidad vertical y de humo. La diversidad de aplicaciones impulsa, por lo tanto, las habilidades especializadas de formulación, protegiendo al mercado de retardantes de llama para plásticos aeroespaciales de la mercantilización.
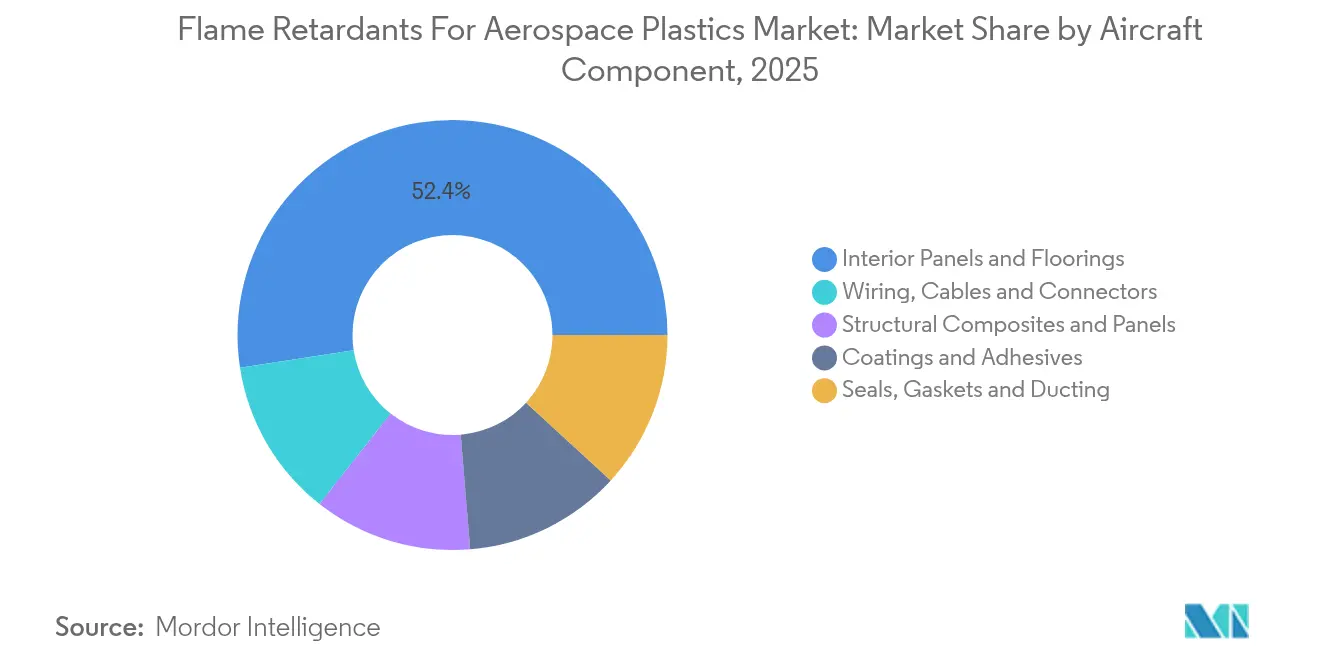
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte domina con una cuota del 35,28% en 2025, anclada en los conglomerados de Boeing en Washington y Carolina del Sur, así como en un sólido ecosistema de proveedores capaz de realizar una rápida calificación de materiales. Las circulares consultivas de la FAA ofrecen vías de certificación transparentes, fomentando la adopción temprana de nuevos aditivos. Los presupuestos de defensa superponen demanda incremental sobre los proyectos comerciales, reforzando aún más los volúmenes regionales. El mercado de retardantes de llama para plásticos aeroespaciales disfruta así de un impulso de doble canal a través de las tasas de fabricación civil y militar en los Estados Unidos.
Asia-Pacífico, aunque más pequeña, es la región de mayor crecimiento con una CAGR del 3,94% hasta 2031. Los programas de OEM chinos, indios y japoneses están localizando el suministro de materiales, incentivando a los proveedores occidentales a formar empresas conjuntas que cumplan idénticos umbrales de calidad a una base de costes inferior. Los incentivos gubernamentales —desde el plan chino de desarrollo de la aviación comercial hasta los planes de producción vinculada de la India— convierten a la región en un imán para nuevas instalaciones de fabricación de retardantes de llama. El crecimiento del mercado final también proviene de las aerolíneas regionales que amplían sus flotas de fuselaje estrecho, lo que se traduce en mayor contenido compuesto por fuselaje y, por lo tanto, mayor intensidad de aditivos.
Europa pone en primer plano la exigencia ambiental. El registro REACH y los plazos de sustitución de halón de EASA están empujando a los OEM hacia soluciones sin halógenos e incluso de base biológica, permitiendo a los proveedores fijar precios con prima por garantía de cumplimiento. Los proyectos piloto de economía circular, especialmente en torno al reciclaje de compuestos, implican que cualquier nuevo paquete de retardante de llama debe facilitar —y no obstaculizar— la recuperación de materiales. En consecuencia, la demanda europea se orienta hacia sistemas de aditivos de alto valor, proporcionando un incremento de margen dentro del mercado global de retardantes de llama para plásticos aeroespaciales.

Panorama regulatorio
La certificación para plásticos aeroespaciales y sus paquetes ignífugos se basa en los requisitos de inflamabilidad y liberación de calor de categoría de transporte, en particular la FAA 14 CFR 25.853 (Apéndice F) y el marco paralelo EASA CS-25.853. Para muchas piezas de interior de cabina, la calificación se centra comúnmente en los métodos de combustión vertical/horizontal del Apéndice F y las pruebas de liberación de calor OSU (55/55). La guía de EASA se alinea estrechamente con los métodos de cumplimiento de la FAA referenciados en la Declaración de Política de la FAA PS-ANM-25.853-01-R2, que estandariza las expectativas de prueba entre jurisdicciones y reduce el margen de arbitraje regional de especificaciones.
Junto con la regulación de desempeño, la presión de cumplimiento químico está remodelando las opciones de aditivos permitidas. El escrutinio de sustancias SVHC impulsado por REACH y el enfoque cada vez mayor en los PFAS están acelerando las solicitudes de los OEM y proveedores de nivel superior de declaraciones y trazabilidad de materiales libres de halógenos y libres de PFAS, lo que a su vez aumenta las cargas de documentación y control de cambios para los proveedores de retardantes de llama. El lanzamiento en marzo de 2026 de la plataforma ColorFast SFT5500 libre de PFAS de Americhem, posicionada para cumplir con los requisitos FAA 25.853 55/55 OSU, muestra cómo el desarrollo de productos está siendo guiado tanto por las vías de pruebas de incendio como por las restricciones de sustancias en evolución.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y las químicas base de origen anterior (trióxido de antimonio, hidratos metálicos como ATH e hidróxido de magnesio, y sistemas a base de fósforo), luego pasa a los productores y compuestistas especializados en retardantes de llama que adaptan los paquetes a los polímeros aeroespaciales, incluidos los sistemas epoxi CFRP, el policarbonato y los termoplásticos de alta temperatura como el PEEK. A las formulaciones les siguen los compuestistas de resinas, los fabricantes de preimpregnados y compuestos, y los procesadores de plásticos que respaldan a los proveedores de nivel superior para interiores, conductos, componentes de cableado, sellos y recubrimientos, antes de llegar a la calificación de los OEM y la producción de aeronaves. Debido a que la adopción aeroespacial está regida por pruebas reguladas de inflamabilidad, humo, toxicidad y liberación de calor OSU, la validación en laboratorio y la documentación permanecen alineadas con la fabricación en lugar de ser una idea posterior en la cadena.
El principal cuello de botella sigue siendo la estabilidad de la calificación. Cualquier cambio en la fuente del aditivo, la carga o la resina portadora desencadena nuevas pruebas y un ciclo de aprobación con múltiples partes interesadas, lo que ralentiza la sustitución incluso cuando el riesgo de suministro es agudo. Las restricciones de exportación de China de septiembre de 2024 sobre el trióxido de antimonio han amplificado esta restricción, empujando a los OEM y proveedores de nivel superior a calificar alternativas libres de antimonio y libres de halógenos mientras gestionan los largos plazos de entrega para la recertificación. Las acciones recientes de las empresas indican dónde se está acumulando el valor, incluyendo a Americhem, que introdujo plataformas termoplásticas libres de PFAS para interiores de aeronaves en marzo de 2026, y a los principales actores de retardantes de llama, como Clariant, Albemarle y Evonik, que hacen hincapié en carteras no halogenadas y poliméricas que se alinean con las declaraciones ambientales cada vez más estrictas en la adquisición aeroespacial.
Panorama Competitivo
El campo está moderadamente fragmentado pero es tecnológicamente intensivo. BASF, Clariant y SABIC aprovechan cada uno químicas diversificadas y centros de pruebas propios que acortan los ciclos de calificación de los OEM. El lanzamiento de la cartera libre de PFAS de Clariant en 2023 ejemplifica el posicionamiento proactivo de cumplimiento normativo, ganando favor entre los clientes europeos y norteamericanos recelosos de futuras prohibiciones. BASF está impulsando innovaciones de organofósforo que se unen covalentemente a las matrices poliméricas para reducir los gases de desgasificación, mientras que SABIC capitaliza la producción integrada de resinas en origen para garantizar la compatibilidad de los aditivos en toda la cadena de suministro.
Los controles de exportación chinos sobre el antimonio están desencadenando asociaciones estratégicas entre los OEM de aeronaves y los grandes grupos químicos para codesarrollar hidratos y mezclas de fósforo. Los nuevos actores están explorando materias primas de base biológica, pero la matriz obligatoria de pruebas de fuego, humo y toxicidad (FST, por sus siglas en inglés) crea una barrera de entrada. Los polvos compatibles con la fabricación aditiva están surgiendo como un nicho de espacio en blanco; el lanzamiento de PA12 de Evonik en noviembre de 2024 subraya esta dirección a medida que los conductos de aire impresos en 3D avanzan del prototipo a la instalación en cabina. El precio sigue siendo un factor secundario porque el coste del retardante de llama es marginal en relación con el valor total del fuselaje, dejando el desempeño técnico y la garantía regulatoria como diferenciadores principales en todo el mercado de retardantes de llama para plásticos aeroespaciales.
Líderes de la Industria de Retardantes de Llama para Plásticos Aeroespaciales
BASF SE
Clariant
HUBER CORPORATION
LANXESS
DuPont
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está formando un claro espacio en blanco alrededor de las soluciones retardantes de llama libres de halógenos y libres de PFAS que puedan superar la FAA 14 CFR 25.853 y los requisitos alineados de EASA sin forzar una carga excesiva de aditivos ni comprometer las propiedades mecánicas en polímeros de alto rendimiento. Esto se está traduciendo en oportunidades para los proveedores que pueden ofrecer plataformas precalificadas para aplicaciones de interiores y estructurales, como lo indica el lanzamiento de ColorFast SFT5500 de Americhem en marzo de 2026, posicionado para el cumplimiento de liberación de calor 55/55 OSU y las necesidades de bajo humo/toxicidad en componentes de interior de aeronaves. La demanda también se extiende a sistemas de resinas y oligómeros con retardancia de llama inherente e integrada que reducen la migración de aditivos y simplifican el procesamiento de compuestos y termoplásticos.
La innovación en torno a sistemas compuestos sostenibles y de alta temperatura también está abriendo vías de desarrollo vinculadas a la reducción de peso aeroespacial y las restricciones de certificación. En enero de 2026, Sumitomo Bakelite reveló el desarrollo de un preimpregnado a base de resina PFA derivada de biomasa diseñado para igualar la retardancia de llama de clase fenólica para interiores de aeronaves bajo los requisitos FST de la Parte 25 del 14 CFR, lo que señala un camino de comercialización donde los objetivos de sostenibilidad se cruzan con el desempeño de incendio regulado. En el lado estructural, la introducción por parte de SABIC en mayo de 2026 de un oligómero reactivo ULTEM dirigido a compuestos termoestables con retardancia de llama inherente subraya la demanda de materiales multifuncionales que combinan resistencia, resistencia al calor y desempeño de incendio para estructuras primarias y secundarias, donde el tiempo de calificación y las ventanas de congelación de diseño tienden a favorecer a los proveedores que proporcionan paquetes de datos listos para pruebas y específicos para cada aplicación.
Desarrollos recientes del sector
- Marzo de 2026: Americhem amplió su cartera de interiores de aeronaves con la plataforma termoplástica libre de PFAS ColorFast SFT5500, diseñada para cumplir con los requisitos de liberación de calor 55/55 OSU de la FAA 14 CFR 25.853, Apéndice F, Parte IV, junto con objetivos de bajo humo y baja toxicidad. El lanzamiento respalda la transición de materiales de cabina lejos de las químicas fluoradas, manteniendo una vía de certificación clara para componentes de interior de gran superficie. También aumenta la presión competitiva sobre los compuestistas y proveedores de aditivos para ofrecer alternativas conformes y listas para documentación en programas de interiores regulados.
- Noviembre de 2025: Clariant anunció una empresa conjunta con FUHUA en Leshan, provincia de Sichuan, centrada en el desarrollo de retardantes de llama a base de fósforo y libres de halógenos. El movimiento fortalece el acceso de Clariant a recursos locales de producción y desarrollo en China, una región clave tanto para las cadenas de suministro químicas como aeroespaciales. También refleja el cambio del mercado hacia las químicas libres de halógenos a medida que los OEM endurecen las restricciones de sustancias y buscan resiliencia en el suministro.
- Noviembre de 2024: Evonik introdujo polvos de PA12 retardante de llama y con negro de carbono para fabricación aditiva, dirigidos a piezas que requieren resistencia elevada al calor y a la luz, incluidas aplicaciones relevantes para el sector aeroespacial. El lanzamiento respalda el uso cada vez mayor de componentes impresos en 3D que aún deben cumplir con requisitos estrictos de inflamabilidad y humo para casos de uso en interiores y conductos. Amplía el conjunto de herramientas de retardantes de llama abordables más allá del compuesto tradicional hacia plataformas de polvo de fabricación aditiva certificadas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los aditivos químicos utilizados para ayudar a que las piezas de plástico de grado aeroespacial cumplan con las necesidades de incendio, humo y toxicidad de las aeronaves, y contabiliza los ingresos generados por el suministro de estos aditivos en las formulaciones plásticas aeroespaciales.
Exclusiones del alcance: Se excluyen de este dimensionamiento los recubrimientos, películas y tejidos retardantes de llama que se aplican como capas superficiales separadas en lugar de utilizarse como aditivos dentro de los plásticos.
Descripción general de la segmentación
- Por Tipo de Producto
- Óxido de Antimonio
- Trihidrato de Aluminio (ATH)
- Hidróxido de Magnesio
- Compuestos de Boro y Boro-Nitrógeno
- Otros Tipos de Productos (basados en fósforo, etc.)
- Por Tipo de Polímero
- Polímero Reforzado con Fibra de Carbono (PRFC)
- Policarbonato
- Poliimidas Termoestables
- Polietercetona de Éter-Éter (PEEK)
- Otro Tipo de Polímero (Polietercetona-Cetona (PEKK), etc.)
- Por Componente de Aeronave
- Paneles Interiores y Pisos
- Cableado, Cables y Conectores
- Compuestos Estructurales y Paneles
- Sellos, Juntas y Conductos
- Recubrimientos y Adhesivos
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando dónde se consumen los retardantes de llama dentro de las piezas plásticas de aeronaves, y luego vinculando ese uso con la actividad de fabricación de aeronaves y las tendencias de sustitución de materiales. Consultamos estadísticas públicas de producción y entrega aeroespacial, como las publicadas por la OACI y las autoridades de aviación nacionales, junto con datos comerciales de fuentes como UN Comtrade y la Comisión de Comercio Internacional de EE. UU. para verificar los flujos de polímeros y aditivos.
Para fundamentar los supuestos técnicos, utilizamos literatura abierta y referencias normativas, como resúmenes de directrices de seguridad contra incendios de la FAA y EASA, publicaciones de SAE cuando estaban disponibles, y estudios revisados por pares sobre polímeros y aditivos que discuten el desempeño FST y los rangos de carga. Los informes de empresas, los informes de sostenibilidad y las presentaciones a inversores se utilizaron para comprender la combinación de productos y la exposición a los usos finales aeroespaciales, y se utilizó selectivamente una base de datos de suscripción de pago para datos financieros de empresas y búsquedas de patentes. Las fuentes enumeradas aquí son solo ilustrativas, y se revisaron muchas otras fuentes públicas para la captura de datos, la aclaración y la verificación cruzada.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar con qué frecuencia se utiliza cada familia de plásticos en interiores de aeronaves y sistemas de cableado, y cómo son los niveles típicos de carga de retardante de llama después de la calificación. Hablamos con una combinación de proveedores de aditivos, compuestistas, distribuidores de materiales aeroespaciales y expertos en la cadena de suministro de aeronaves en las principales regiones de demanda, para poder cubrir las brechas de la investigación documental y luego reconciliarlas con el modelo.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos: 15% | APAC: 53% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 54% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó principalmente a partir de un grupo de demanda de arriba hacia abajo que reconstruye la demanda de aditivos a partir de la producción de aeronaves y la actividad de renovación, y luego filtra ese grupo según la proporción de piezas plásticas que requieren un desempeño FST certificado. Después de establecer el grupo de demanda, aplicamos rangos típicos de carga de aditivos y bandas de precios para convertir los volúmenes implícitos en ingresos, y reconciliamos los resultados entre regiones.
Los principales insumos del modelo incluyeron las entregas de aeronaves y las señales de utilización de la flota, el cambio en la combinación hacia plásticos de interior ligeros y polímeros de alto rendimiento, las tasas típicas de carga de formulación por familia de polímeros, los plazos de calificación que ralentizan la adopción, y el movimiento del precio de venta promedio para las químicas clave donde se manifiesta la presión de las materias primas. Para la previsión, se utilizó un análisis de escenarios en torno a las tasas de fabricación de aeronaves y los ciclos de renovación de cabina, y la trayectoria final se alineó con lo que los expertos entrevistados describieron como el caso de planificación más probable. Como verificación, se ejecutaron aproximaciones selectivas de abajo hacia arriba utilizando ingresos de proveedores muestreados vinculados a la exposición aeroespacial y algunas construcciones de volumen por aplicación, y cualquier brecha se manejó aplicando supuestos de penetración conservadores donde los datos seguían siendo escasos.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas escalonadas para que cada resultado pudiera rastrearse hasta una señal de demanda real, y luego se revisó para la consistencia entre regiones y años. Comparamos los totales con indicadores independientes, como las tendencias de entrega de aeronaves, la intensidad de uso de materiales por clase de aeronave y los plazos de calificación conocidos, y reelaboramos los valores atípicos antes de la aprobación final.
Antes de la publicación, el modelo y los supuestos pasan por una segunda revisión de analista, y cualquier variación grande genera preguntas de seguimiento con contactos de la industria. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios drásticos en las tasas de fabricación o grandes cambios regulatorios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual disponible.
Dimensionamiento del mercado de retardantes de llama para plásticos aeroespaciales de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para este tema a menudo difieren incluso cuando todos observan las mismas tendencias de aeronaves y polímeros, porque el cálculo depende en gran medida de lo que se cuenta como una venta de retardante de llama para plásticos aeroespaciales. Las diferencias también provienen del año de inicio, de cómo se convierten los precios a USD, y de si la previsión asume una rampa de entrega constante o un ciclo de recuperación más rápido.
Las películas retardantes de llama y los recubrimientos aplicados en superficie no están incluidos aquí, y quedan fuera del alcance de Mordor Intelligence para este mercado, lo cual es una de las principales razones por las que algunas cifras parecen más altas. Otras brechas suelen aparecer en cómo se asumen las tasas de carga para diferentes polímeros, si la demanda de renovación se trata como recurrente o única, y con qué rapidez se asume que los sistemas libres de halógenos reemplazarán a las químicas heredadas en piezas certificadas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 34,71 M USD (2026) | |
| Consultoría Global A | 36,09 M USD (2025) | Utiliza un año base anterior y una lista de aplicaciones más amplia que parece incluir usos finales de polímeros no aeroespaciales, y también asume una rampa de precios y adopción más rápida en múltiples familias de resinas. |
| Grupo de Investigación de la Industria B | 35,80 M USD (2025) | Se apoya en una trayectoria de crecimiento a corto plazo más alta vinculada a la recuperación de las tasas de fabricación y aplica un supuesto de sustitución más fuerte para polímeros de alto rendimiento, lo que puede elevar los volúmenes de aditivos implícitos por aeronave. |
La dispersión entre fuentes se explica principalmente por qué materiales adyacentes se contabilizan, el año base específico seleccionado, y cómo se tratan la carga y los precios durante la adopción impulsada por la calificación. Al vincular cada paso con la actividad de las aeronaves, el uso de polímeros y rangos de formulación realistas, mantenemos la estimación lo suficientemente transparente para que pueda repetirse y verificarse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de retardantes de llama para plásticos aeroespaciales?
El mercado está valorado en USD 34,71 millones en 2026 y se proyecta que alcance USD 40,52 millones en 2031.
¿Qué tipo de producto domina la demanda?
El óxido de antimonio lidera con una cuota del 36,62%, aunque su futuro está comprometido por los controles de exportación chinos.
¿Qué región geográfica crece más rápido?
Asia-Pacífico registra la CAGR más alta del 3,94% hasta 2031, ya que China, India y Japón intensifican su fabricación aeroespacial.
¿Por qué las formulaciones sin halógenos están ganando terreno?
Las normas ambientales más estrictas, especialmente en Europa y América del Norte, están eliminando progresivamente los aditivos bromados en favor de soluciones basadas en fósforo, nitrógeno e hidratos metálicos.
¿Cómo afectará la impresión 3D al mercado de retardantes de llama para plásticos aeroespaciales?
La adopción de la fabricación aditiva para piezas de cabina y de repuesto está abriendo un nicho para polvos especiales de retardantes de llama, ampliando la demanda más allá de las aplicaciones tradicionales de moldeo por inyección.
¿Qué impacto tienen las restricciones a la exportación de antimonio en el mercado?
Los controles de China han duplicado los precios al contado y han desencadenado la calificación urgente de alternativas de trihidrato de aluminio y fósforo, inyectando volatilidad a corto plazo en el suministro y los precios.
Última actualización de la página el:



