
Tamanho e Participação do Mercado de Farinha de Peixe e Óleo de Peixe
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.63 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinha de Peixe e Óleo de Peixe por Mordor Intelligence
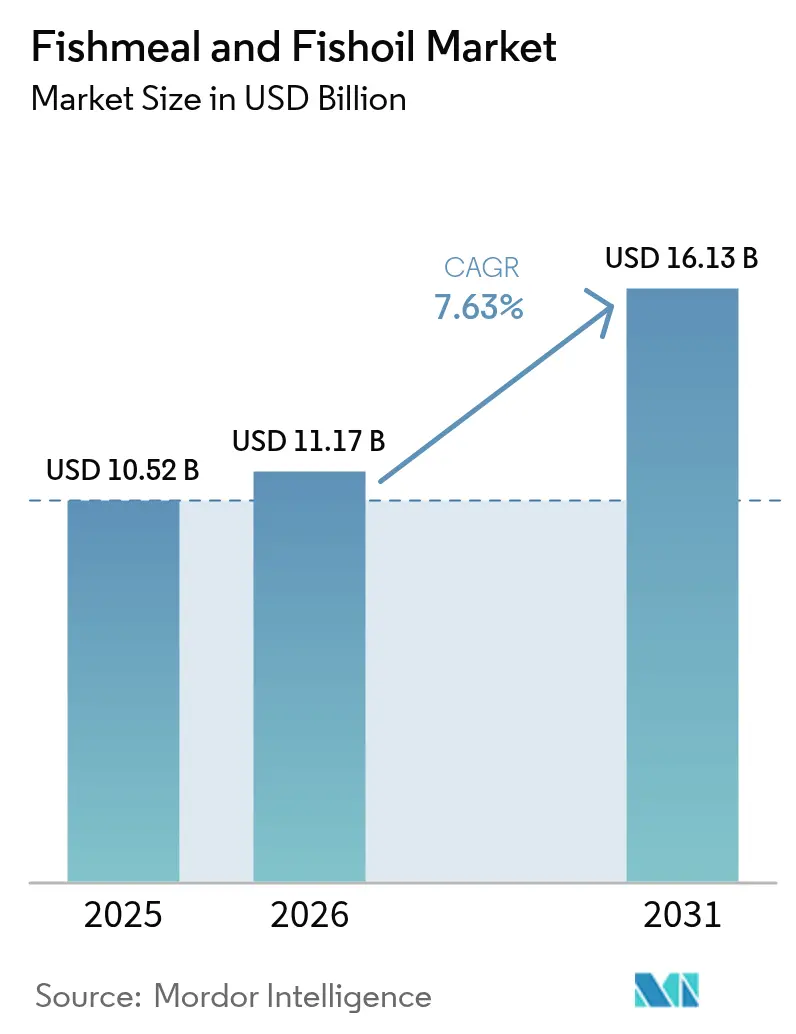
O tamanho do mercado de farinha de peixe e óleo de peixe está projetado para expandir de USD 10,52 bilhões em 2025 e USD 11,17 bilhões em 2026 para USD 16,13 bilhões até 2031, registrando um CAGR de 7,63% entre 2026 e 2031. A Ásia-Pacífico manteve a liderança, impulsionada pela intensificação do cultivo de camarão e tilápia na China e pela expansão de gaiolas marinhas no Vietnã, ambas alinhadas ao seu Plano de Economia Azul 2030. A oferta restrita decorrente de cortes de cotas relacionados ao El Niño no Peru, aliada a gargalos de frete nos canais do Panamá e de Suez e a prêmios à vista inflacionados, reforçou a mudança estratégica em direção a lotes certificados e rastreáveis que garantem vantagens de preço na Europa e na América do Norte. Os formuladores de rações estão utilizando plataformas de inteligência artificial para ajustar as taxas de inclusão em incrementos de 0,1%, contendo custos enquanto preservam o desempenho de crescimento. Incentivos governamentais para a transformação de resíduos em proteína na Noruega, no Canadá e na Islândia estão redirecionando subprodutos do salmão para farinha e óleo, aliviando a pressão sobre os estoques selvagens e estabilizando o fornecimento a longo prazo.
Principais Conclusões do Relatório
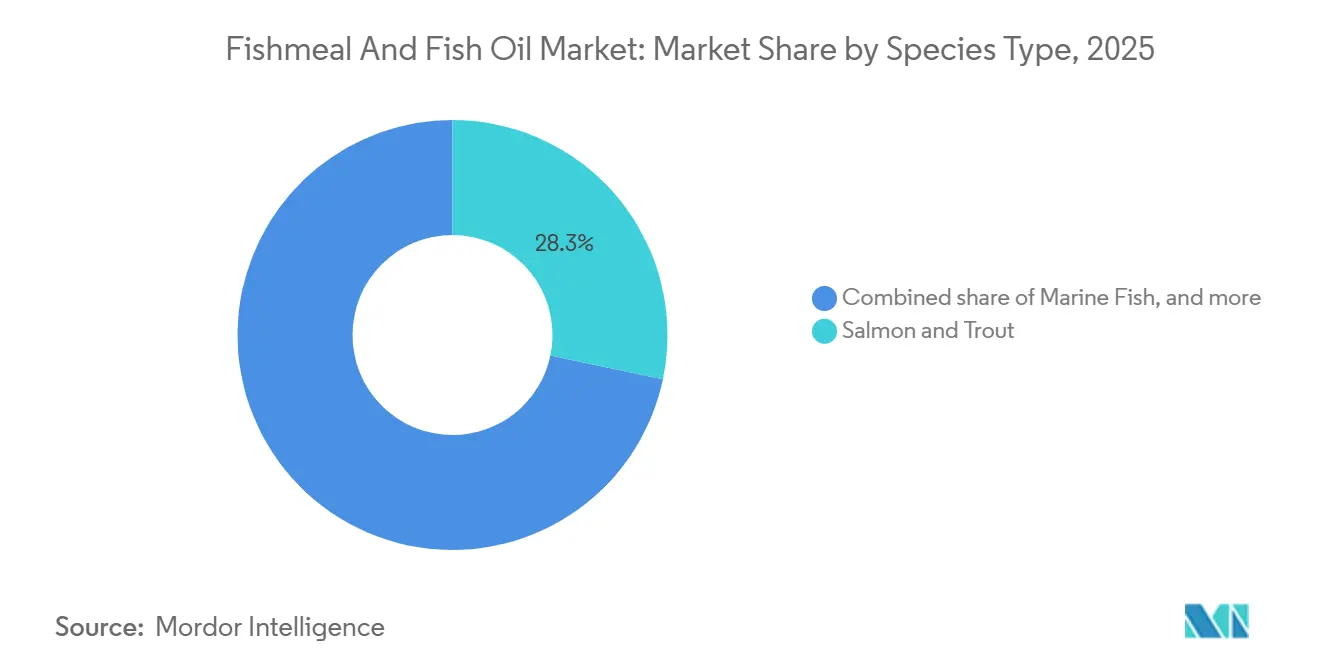
- Por espécie, salmão e truta lideraram com 28,3% da participação do mercado de farinha de peixe e óleo de peixe em 2025, enquanto as formulações para crustáceos estão projetadas para registrar um CAGR de 8,5% até 2031.
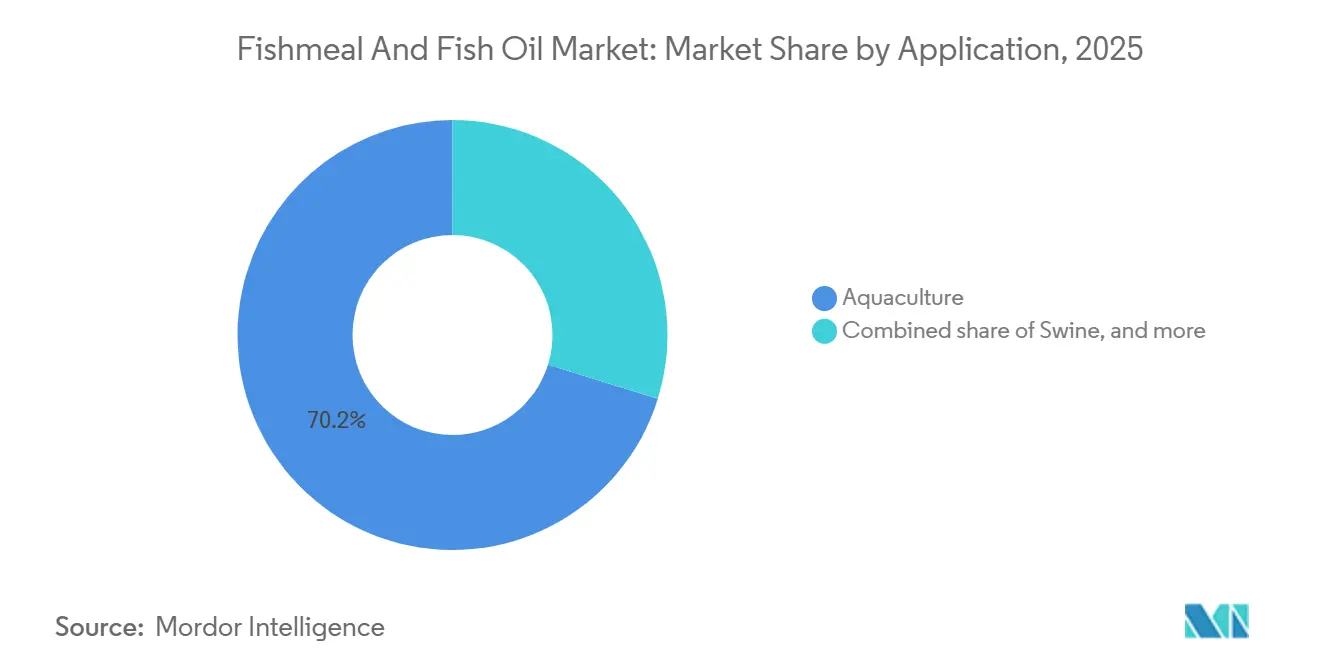
- Por aplicação, a aquicultura respondeu por 70,2% do tamanho do mercado de farinha de peixe e óleo de peixe em 2025, enquanto a alimentação de animais de estimação avança a um CAGR de 7,4% até 2031.
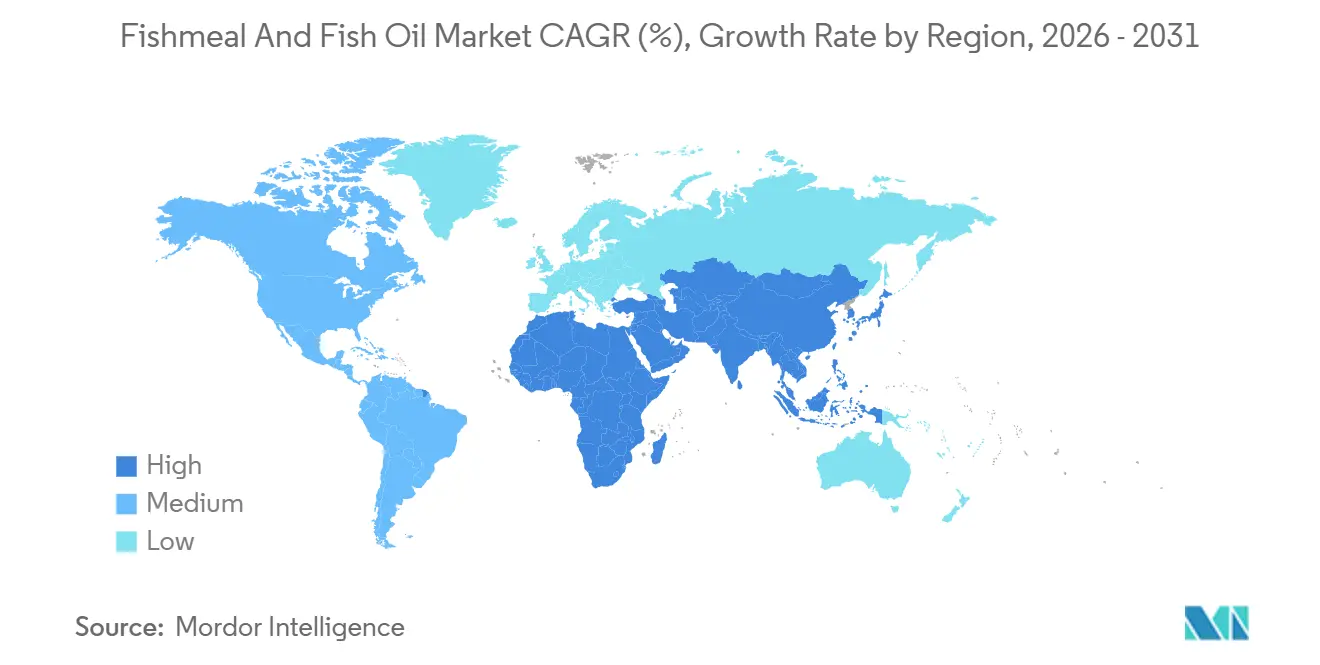
- Por geografia, a Ásia-Pacífico respondeu por 45,2% da receita em 2025, e o Oriente Médio está previsto para expandir a um CAGR de 7,9% entre 2026 e 2031.
- Pelagia AS (Austevoll Seafood ASA / Kverva AS), Tecnológica de Alimentos S.A. (Grupo Brescia), Omega Protein Corporation (Cooke Inc.), TripleNine Group A/S e FF Skagen A/S detinham coletivamente uma participação significativa no mercado de farinha de peixe e óleo de peixe em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Farinha de Peixe e Óleo de Peixe
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da produção aquícola na Ásia-Pacífico | +1.2% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e América do Sul | Médio prazo (2 a 4 anos) |
| Premiumização das rações para salmonídeos e camarão | +1.0% | Noruega, Chile, Escócia, Equador e Vietnã | Longo prazo (≥ 4 anos) |
| Incentivos governamentais para transformação de resíduos em proteína | +0.8% | América do Norte e Europa, com emergência na América do Sul | Longo prazo (≥ 4 anos) |
| Prêmios de compensação de carbono para lotes certificados sustentáveis | +0.8% | América do Norte e União Europeia, com adoção inicial na Oceania | Médio prazo (2 a 4 anos) |
| Rápida adoção de concentrados de alta proteína derivados de subprodutos | +0.6% | Global, liderado pela Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Formulação de precisão orientada por Inteligência Artificial para otimizar a inclusão de farinha de peixe | +0.5% | Global, concentrado em fábricas de ração tecnologicamente avançadas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção Aquícola na Ásia-Pacífico
A China manteve sua posição como maior produtora de frutos do mar do mundo em 2024, com produção estimada em 74,1 milhões de toneladas métricas, alta de 4% em relação a 2023. Esse crescimento foi impulsionado principalmente pela aquicultura, que aumentou 4,5% em relação ao ano anterior, atingindo 58,1 milhões de toneladas métricas[1]Fonte: Departamento Agrícola Estrangeiro do USDA, "China: Relatório de Produtos Pesqueiros da China 2025," fas.usda.gov. De acordo com a Alfândega do Vietnã, o volume total de exportações de camarão do país em 2025 somou USD 4,6 bilhões, representando um aumento de 19% em relação a 2024 e marcando o nível mais alto já registrado, acelerando a aquisição de dietas ricas em proteínas para juvenis de tilápia e algas marinhas[2]Fonte: Associação Vietnamita de Exportadores e Produtores de Frutos do Mar, "As exportações de camarão do Vietnã atingem um recorde de USD 4,6 bilhões em 2025," vasep.com.vn. Peixes e camarões juvenis apresentam tolerância limitada a proteínas vegetais, de modo que os perfis de aminoácidos marinhos permanecem indispensáveis para o crescimento ideal. O litoral da Índia está testando sistemas de recirculação para pampo e cobia que requerem inclusão de farinha de peixe, agravando a escassez regional. O aumento do consumo per capita de frutos do mar no Sudeste Asiático, projetado para crescer até 2028, reforça o crescimento estrutural do mercado de farinha de peixe e óleo de peixe.
Premiumização das Rações para Salmonídeos e Camarão
Os produtores noruegueses estão reformulando as dietas para incluir EPA (ácido eicosapentaenoico) e DHA (ácido docosahexaenoico) combinados, aumentando a participação da farinha de peixe nas rações de acabamento. Os exportadores equatorianos que visam prêmios de preço no varejo dos Estados Unidos estão utilizando óleos ricos em astaxantina derivados de anchoveta e krill, impulsionando a demanda por especialidades. Essa tendência destaca a crescente importância de aditivos de alto valor nas formulações de rações para aquicultura. Os produtores de salmão chilenos estão encurtando os ciclos de crescimento ao aumentar a densidade de proteína marinha, alcançando taxas de conversão alimentar abaixo de 1,1. A Escócia impõe limites rigorosos de descarga de fósforo, estimulando a adoção de farinha hidrolisada enzimaticamente que mantém o desempenho enquanto reduz o efluente. Essas dinâmicas dividem o mercado de farinha de peixe e óleo de peixe em categorias de commodities para carpa e tilápia versus concentrados de alta especificação que capturam margens superiores.
Prêmios de Compensação de Carbono para Lotes Certificados Sustentáveis
Os embarques certificados pela MarinTrust comandaram um prêmio nos mercados à vista europeus, à medida que empresas multinacionais de rações incorporaram requisitos de rastreabilidade em seus contratos. A farinha de anchoveta peruana certificada pelo Marine Stewardship Council está sendo utilizada para categorias padrão, impulsionada pelas exigências dos varejistas sobre os produtores de salmão para fornecer insumos de baixo carbono documentados. A produção global de farinha de peixe origina-se principalmente de pescarias avaliadas, à medida que os marcos de aquisição da Cargill, Incorporated e da Nutreco N.V. enfatizam práticas de abastecimento sustentável. Plataformas de blockchain testadas no Chile permitem que os compradores verifiquem dados em nível de embarcação e acessem financiamento verde que reduz os custos de capital de giro. As credenciais, portanto, funcionam como barreiras não tarifárias, redefinindo o posicionamento competitivo no mercado de farinha de peixe e óleo de peixe.
Rápida Adoção de Concentrados de Alta Proteína Derivados de Subprodutos
As plantas europeias que utilizam hidrólise enzimática agora alcançam níveis de proteína mais elevados do que a farinha convencional, permitindo que os formuladores reduzam as taxas de inclusão sem comprometer a densidade de aminoácidos. O TripleNine Group expandiu a produção em 18 mil toneladas métricas em 2025 para atender às necessidades dos sistemas de aquicultura de recirculação escoceses e noruegueses. Os hidrolisados de subprodutos de salmão, quando incluídos em rações iniciais para camarão, reduziram a mortalidade precoce. A ênfase na nutrição funcional elevou os concentrados à categoria premium, garantindo estabilidade de preços apesar da substituição de volumes por proteínas de insetos ou de célula única. Em 2024, orientações federais claras nos Estados Unidos eliminaram a incerteza regulatória, acelerando o ritmo de comercialização.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade das capturas de anchoveta peruana induzida pelo El Niño | -1.2% | Global, aguda na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Avanço de proteínas de insetos e de célula única nas receitas de rações para aquicultura | -0.9% | Global, liderado pela Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Gargalos geopolíticos de frete nos canais do Panamá e de Suez | -0.7% | Rotas comerciais da Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Aumento dos custos de seguro para cargas refrigeradas devido a riscos biológicos | -0.5% | Rotas comerciais Norte-Sul em todo o mundo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade das Capturas de Anchoveta Peruana Induzida pelo El Niño
Os eventos do El Niño-Oscilação Sul (ENOS) são o principal fator que contribui para as flutuações nas capturas de anchoveta peruana (Engraulis ringens), levando a mudanças significativas e frequentemente abruptas na biomassa populacional e nos rendimentos pesqueiros. Em 2023, as capturas industriais de anchoveta no Peru totalizaram 1,9 milhão de toneladas métricas, o nível mais baixo registrado desde 1999. O declínio nas capturas e as más condições da anchoveta naquele ano levaram o valor das exportações de farinha e óleo de peixe do Peru a cair para USD 1,1 bilhão, o menor em duas décadas, impactando negativamente o recrutamento de juvenis[3]Fonte: Organização das Nações Unidas para Alimentação e Agricultura, "Impactos do El Niño e políticas para o setor pesqueiro," fao.org. Os compradores chineses se redirecionaram para Marrocos com prêmios, comprimindo a rentabilidade das fábricas de ração. A Corrente de Humboldt fornece aproximadamente um terço da tonelagem global de farinha de peixe, de modo que cada choque de cota repercute nos preços globais. Os modelos da Administração Nacional Oceânica e Atmosférica preveem eventos de El Niño moderados ou fortes mais frequentes até 2035, consolidando a volatilidade nas perspectivas. Reservas estratégicas e pipelines de proteínas alternativas estão se tornando hedges necessários no mercado de farinha de peixe e óleo de peixe.
Avanço de Proteínas de Insetos e de Célula Única nas Receitas de Rações para Aquicultura
Os desenvolvimentos regulatórios da União Europeia em 2024, incluindo esclarecimentos sobre o uso de insetos vivos e a autorização contínua de espécies de insetos, impulsionaram um crescimento substancial em projetos de grande escala com a Mosca Soldado Negra (MSN). A Ynsect captou EUR 160 milhões (USD 175 milhões) em 2023 para uma planta de 200 mil toneladas métricas voltada para clientes de rações para aquicultura do Mediterrâneo. Proteínas de célula única fermentadas a partir de metano receberam autorização para inclusão em dietas de salmão na Noruega e no Canadá. Os ensaios do Instituto Norueguês de Pesquisa Marinha mostraram paridade de crescimento no salmão do Atlântico, mas diluição de ômega-3 no filé de 12% a 15% em 2023, limitando a penetração nas categorias premium. A economia de custos em tilápia e carpa permanece atraente, corroendo a participação da farinha de peixe em espécies de baixa margem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Espécie: Salmão e Truta Detêm a Maior Participação
Salmão e truta foram o maior segmento de espécies e responderam por 28,3% da participação do mercado de farinha de peixe e óleo de peixe em 2025, refletindo sua dependência de ingredientes marinhos de alta especificação que garantem cor premium do filé e densidade de ômega-3 exigida pelos varejistas na Europa e na América do Norte. A contínua diferenciação de produtos eleva os requisitos de proteína funcional apesar dos avanços na formulação. As fazendas norueguesas, chilenas e escocesas consumiram coletivamente mais de 1,3 milhão de toneladas métricas de farinha de peixe em 2025, sustentando a liderança de preços para categorias de baixo teor de cinzas e hidrolisadas enzimaticamente. As taxas de conversão alimentar abaixo de 1,1 reforçam o argumento econômico para manter os insumos marinhos mesmo com o avanço das proteínas de insetos nas fases de teste. Os reguladores que endurecem os limites de descarga estimulam a adoção de concentrados que reduzem os resíduos enquanto preservam as métricas de crescimento, um nicho onde os processadores verticalmente integrados desfrutam de margens mais elevadas.
Os crustáceos estão projetados para ser o segmento de crescimento mais rápido, expandindo a um CAGR de 8,5% entre 2026 e 2031. O aumento do consumo de camarão na Ásia e a premiumização no varejo dos Estados Unidos estão elevando as taxas de inclusão, ampliando assim o tamanho do mercado de farinha de peixe e óleo de peixe para dietas de crustáceos. Os exportadores de camarão equatorianos utilizam óleo de peixe rico em astaxantina para diferenciar a cor, sustentando prêmios de preço em relação ao camarão de origem indiana. Os produtores do Sudeste Asiático que adotam tanques superintensivos aumentam a frequência de alimentação, ampliando os ganhos de volume. As pressões de certificação são paralelas às observadas nos salmonídeos, incorporando a rastreabilidade como requisito de acesso ao mercado e reforçando a demanda por proteínas marinhas de origem sustentável.


Por Aplicação: Aquicultura Lidera, Alimentação de Animais de Estimação Cresce Mais Rapidamente
A aquicultura foi o maior segmento de aplicação, respondendo por 70,2% do tamanho do mercado de farinha de peixe e óleo de peixe em 2025, impulsionada pela produção global de frutos do mar cultivados que superou os volumes de captura selvagem. As espécies carnívoras apresentam capacidade enzimática limitada para proteínas vegetais, de modo que a farinha de peixe permanece uma necessidade metabólica. A clareza regulatória sobre farinhas tratadas enzimaticamente nos Estados Unidos e na União Europeia estimula investimentos em concentrados que reduzem a inclusão sem comprometer a conversão. As metas de produção da Ásia-Pacífico e as políticas de diversificação do Oriente Médio ancoram um crescimento de base consistente, mesmo com as proteínas de insetos e de célula única corroendo participação em carpas e tilápias.
A alimentação de animais de estimação é a aplicação de crescimento mais rápido, com previsão de crescer a um CAGR de 7,4% até 2031, impulsionada pelas tendências de humanização dos animais de estimação na América do Norte e na Europa. As formulações premium destacam os benefícios do ômega-3 marinho para a saúde articular e cognitiva, sustentando preços de varejo acima das rações convencionais. Os fornecedores que visam esse canal enfatizam o controle de odor e a estabilidade oxidativa, permitindo o aproveitamento transversal de investimentos em refinarias de óleo de peixe de alta qualidade. O aumento da penetração do comércio eletrônico está acelerando a conscientização dos consumidores, ampliando o mercado endereçável para a nutrição de animais de estimação enriquecida com ingredientes marinhos.
Análise Geográfica
A Ásia-Pacífico respondeu por 45,2% do mercado de farinha de peixe e óleo de peixe em 2025, impulsionada pela produção significativa da China e pela expansão da criação de camarão orientada à exportação no Vietnã. Os sistemas de recirculação proliferam no Japão e na Índia, elevando a intensidade de farinha de peixe por quilograma à medida que os produtores priorizam a qualidade da água. Os subsídios fornecidos pelo governo sul-coreano e as iniciativas de importação de rações em Taiwan continuam a apoiar o crescimento. Os suprimentos certificados do Peru e da Noruega são cada vez mais preferidos à medida que os varejistas priorizam a rastreabilidade, impulsionando a demanda por categorias premium na Ásia-Pacífico.
O Oriente Médio está projetado para registrar um CAGR de 7,9% até 2031, ancorado pelo plano Visão 2030 da Arábia Saudita, que destina recursos a projetos de gaiolas marinhas ao longo do Mar Vermelho. Os Emirados Árabes Unidos subsidiam as importações de farinha de peixe, reduzindo os custos de desembarque e impulsionando a expansão das fazendas em Abu Dhabi e Fujairah. Os produtores turcos de robalo e dourada atualizam as dietas para atender aos padrões do mercado da União Europeia, enquanto o Egito impulsiona sistemas de recirculação baseados no deserto para acessar os mercados premium do Golfo. As prioridades regionais de segurança proteica amortecem a demanda contra as oscilações de preços globais, criando uma base de clientes relativamente inelástica para fornecedores certificados.
A América do Sul continua sendo um fornecedor-chave, com o Peru exportando apesar das restrições de cotas, enquanto o Chile se concentra no consumo doméstico para o crescimento do salmão. A Noruega utilizou subprodutos de salmão por meio da reciclagem, redirecionando materiais que de outra forma teriam sido enviados a aterros sanitários. A estratégia Da Fazenda à Mesa da União Europeia exige rastreabilidade total até 2027, canalizando o comércio para fornecedores certificados peruanos, islandeses e dinamarqueses. Na América do Norte, o consumo está concentrado principalmente em fazendas de salmão localizadas na Colúmbia Britânica e no Maine. Esta região se beneficia do processo de aprovação simplificado da Administração de Alimentos e Medicamentos dos Estados Unidos para concentrados enzimáticos. A aquicultura africana emergente na Nigéria, no Egito e na África do Sul aumenta as importações, mas as lacunas de infraestrutura e financiamento ainda limitam a escala.

Panorama regulatório
A regulamentação está ancorada em normas de segurança alimentar animal, padrões de processamento de subprodutos de origem animal e requisitos de rastreabilidade que moldam o comércio transfronteiriço de farinha e óleo de peixe. Na União Europeia, as condições de processamento e comercialização são enquadradas por regras relativas a subprodutos animais, incluindo definições e padrões de processamento para farinha e óleo de peixe segundo o Regulamento (UE) 2017/786, que altera o Regulamento (UE) n.º 142/2011, juntamente com a gestão de contaminantes. Isso inclui vias de desintoxicação para óleos e farinhas de peixe que excedam os limites de dioxinas/PCB segundo o Regulamento (UE) 2020/757. Paralelamente, as autorizações e reautorizações de aditivos para alimentação animal na UE continuam a ser emitidas com base em pareceres da EFSA, incluindo um novo conjunto de Regulamentos de Execução em janeiro-fevereiro de 2026, que reforça o rigor de conformidade para aditivos funcionais e auxiliares de processamento usados para estabilizar óleos e produzir farinhas tratadas enzimaticamente.
Nos Estados Unidos, a supervisão abrange regras sobre ingredientes para alimentação animal e rações medicamentosas que moldam as formulações que utilizam ingredientes marinhos e proteínas alternativas. A FDA publicou uma diretriz revisada em rascunho em abril de 2026 (GFI #91, VICH GL8 (R1)) sobre testes de estabilidade para pré-misturas medicamentosas destinadas à incorporação em ração animal. Uma atualização do Federal Register de fevereiro de 2026 refletiu ações de aprovação de medicamentos veterinários de julho a setembro de 2025, reforçando o ritmo de atualizações regulatórias que fabricantes de pré-misturas e rações devem acompanhar. Para exportações para a UE, os requisitos de certificação e documentação gerenciados pelos processos do USDA APHIS, com coordenação entre agências, permanecem uma barreira prática ao acesso ao mercado, tornando os sistemas de qualidade, a rastreabilidade de lotes e a documentação de processamento conforme elementos centrais na seleção de fornecedores.
Cenário Competitivo
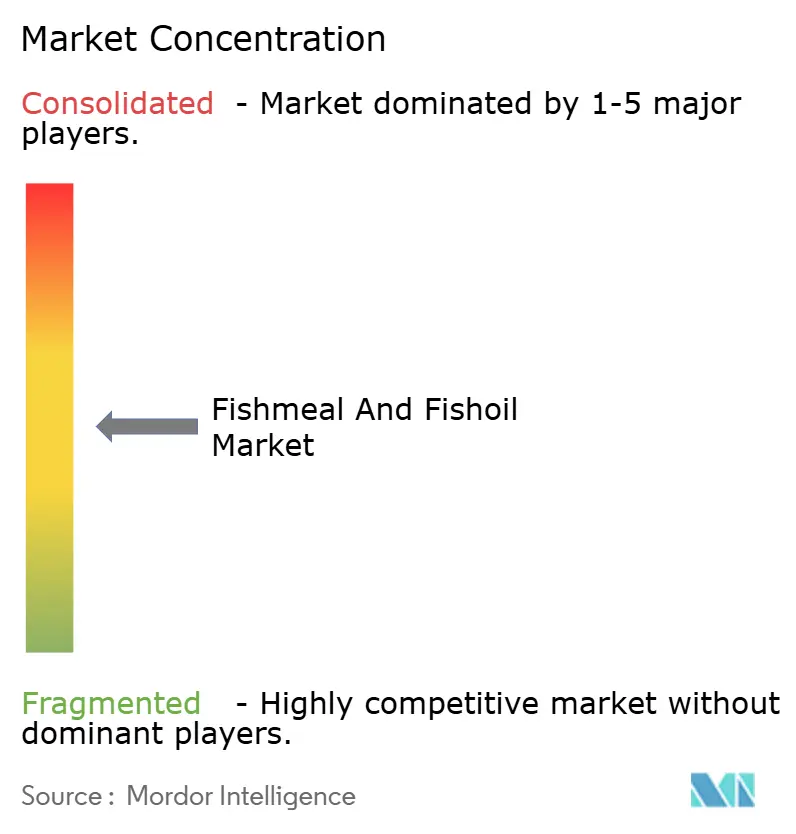
O mercado de farinha de peixe e óleo de peixe é moderadamente concentrado, com grandes empresas como Pelagia AS (Austevoll Seafood ASA / Kverva AS), Tecnológica de Alimentos S.A. (Grupo Brescia), Omega Protein Corporation (Cooke Inc.), TripleNine Group A/S e FF Skagen A/S, detendo coletivamente uma participação significativa do mercado em 2025. A Tecnológica de Alimentos investiu USD 45 milhões desde 2024 em linhas de hidrólise, elevando a proteína para 76%, visando formuladores premium de salmonídeos. A Omega Protein Corporation depende das pescarias de menhaden da América do Norte e de um contrato de fornecimento de 10 anos com a BioMar, indexado a métricas de sustentabilidade. O TripleNine Group A/S e o FF Skagen A/S se diferenciam por meio da produção de concentrados enzimáticos e destilação molecular, gerando óleos de alta pureza para os canais farmacêutico e de alimentação de animais de estimação.
Os processadores de nicho no Peru, Chile e Noruega capturam valor ao oferecer lotes neutros em carbono certificados pela MarinTrust e pelo Marine Stewardship Council, que desbloqueiam prêmios de preço junto às fábricas de ração europeias. As plataformas de blockchain testadas por exportadores chilenos fornecem dados em nível de embarcação, funcionando como barreira de entrada para comerciantes de commodities que carecem de infraestrutura digital. Os registros de patentes acompanhados pela Organização Internacional de Farinha de Peixe e Óleo de Peixe mostram 47 pedidos em 2025 relacionados ao processamento enzimático e à estabilização oxidativa, sinalizando uma corrida de inovação focada no desempenho funcional. A volatilidade do frete e a incerteza das cotas incentivam a consolidação, à medida que os menores operadores peruanos se tornam alvos de aquisição para empresas europeias e norte-americanas que buscam acesso seguro a matérias-primas e sinergias logísticas.
A integração vertical que abrange processamento, formulação e distribuição gera vantagens de custo quando o El Niño ou choques de frete restringem o fornecimento. As empresas que implantam tecnologias de formulação por inteligência artificial relatam menor consumo de farinha de peixe sem sacrificar o crescimento, gerando economias anuais maiores em grandes operações. Os incentivos de resíduos para proteína aceleram a entrada de players de economia circular que transformam subprodutos de salmão em concentrados de alta qualidade, enquanto os produtores de proteínas de insetos e de célula única desafiam os segmentos de commodities, mas permanecem limitados na replicação dos atributos de ômega-3 de cadeia longa e pigmentação necessários para rações premium de salmão e camarão.
Líderes do Setor de Farinha de Peixe e Óleo de Peixe
Pelagia AS (Austevoll Seafood ASA / Kverva AS)
Tecnológica de Alimentos S.A. (Grupo Brescia)
Omega Protein Corporation (Cooke Inc.)
TripleNine Group A/S
FF Skagen A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A menor disponibilidade de ingredientes marinhos e a maior volatilidade de preços estão criando espaço para duas estratégias paralelas: (i) lotes premium, certificados e rastreáveis de farinha e óleo de peixe que atendam às regras de sourcing de varejistas e fábricas de ração, e (ii) maior diversificação do fornecimento por meio de subprodutos e nova capacidade de processamento. Dados do setor citados pela IFFO em 2026 indicam pressão no lado da oferta, incluindo uma queda relatada de 28% ano a ano na produção global de farinha de peixe no primeiro trimestre de 2026, com março de 2026 em queda de 38%, além de comentários de que a produção anual poderia cair abaixo de 5 milhões de toneladas metricas sob condições persistentes de El Niño. Nesse ambiente, o abastecimento está migrando para lotes rastreáveis em nível de embarcação alinhados com MarinTrust e MSC, usados por compradores multinacionais, e a economia favorece investimentos em hidrólise, estabilização oxidativa e destilação molecular que convertem matéria-prima limitada em concentrados de maior especificação para os canais de salmonídeos, camarão, pet food e nutracêuticos.
Uma segunda vertente de oportunidade é a expansão acelerada de sistemas circulares e de ingredientes alternativos que reduzem a exposição a choques relacionados à anchoveta, mantendo o desempenho nas espécies-alvo. Os subprodutos já representam uma parcela significativa do fornecimento (35% da farinha de peixe e 57% do óleo de peixe globalmente, e 44% e 74% na Ásia), e incentivos governamentais para a transformação de resíduos em proteína, observados na Noruega, Canadá e Islândia no contexto do relatório, alinham-se a essa mudança ao direcionar subprodutos de salmão para os fluxos de farinha e óleo. A validação comercial e científica de substitutos também está expandindo os conjuntos de ferramentas de formulação: em janeiro de 2026, a NaturAlleva e a Innovafeed anunciaram uma parceria comercial para integrar ingredientes de BSFL em ração aquícola para múltiplas espécies, e ensaios revisados por pares em 2026 relataram substituição parcial bem-sucedida da farinha de peixe por farinha de insetos e proteína unicelular em níveis de inclusão definidos em dietas para peixes. Combinados com a formulação de precisão baseada em IA já utilizada por fábricas de ração para ajustar taxas de inclusão em pequenos incrementos, esses desenvolvimentos criam espaço para ofertas diferenciadas de ingredientes marinhos que combinam desempenho funcional concentrado com sustentabilidade documentada e qualidade mais estável.
Desenvolvimentos recentes do setor
- Abril de 2026: A Food and Drug Administration (FDA) dos EUA publicou uma diretriz revisada em rascunho (GFI #91, VICH GL8 (R1)) sobre testes de estabilidade para pré-misturas medicamentosas destinadas à incorporação em ração animal. A atualização reforça as expectativas de documentação e testes para programas de estabilidade de pré-misturas usados por grandes produtores de ração, influenciando como os ingredientes marinhos e outros insumos de alto valor são gerenciados em condições de armazenamento e processamento.
- Junho de 2025: A Pelagia AS adquiriu a Fjord Solutions, expandindo-se para serviços de coleta de lodo, desaguamento e processamento ligados a operações de aquicultura. O negócio fortalece o acesso a fluxos circulares de matéria-prima e coloca a empresa mais próxima dos fluxos de subprodutos em nível de fazenda e de transformação de resíduos em proteína, que são cada vez mais importantes para a resiliência do fornecimento de ingredientes marinhos.
- Novembro de 2024: A Cooke Inc. firmou um acordo vinculante de compra de ações para adquirir a Corporacion Pesquera Inca S.A.C. (Copeinca) no Peru, um importante produtor e exportador de farinha e óleo de peixe. A transação amplia a presença da Cooke em um importante polo de fornecimento ligado à anchoveta e aumenta as opções de integração vertical para atender clientes de ração aquícola durante variações de fornecimento impulsionadas por cotas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor das vendas de farinha e óleo de peixe produzidos a partir de peixe integral e subprodutos do processamento de pescado, quando vendidos como ingredientes para usos em alimentação e nutrição em diversas indústrias consumidoras.
Exclusões de escopo: excluímos rações compostas acabadas, suplementos acabados e material processado na fazenda ou internamente que não é comercialmente vendido no mercado.
Visão geral da segmentação
- Por Tipo de Espécie
- Salmão e Truta
- Crustáceos
- Peixes Marinhos
- Carpas
- Tilápias
- Outros
- Por Aplicação
- Aquicultura
- Aves
- Suínos
- Animais de Estimação
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Noruega
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Vietnã
- Indonésia
- Restante da Ásia-Pacífico
- América do Sul
- Peru
- Brasil
- Chile
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando sinais de oferta e demanda que podem ser verificados ano a ano. Contamos com referências públicas de produção e comércio, como estatísticas de pesca da FAO, séries de importação e exportação da UN Comtrade, agências nacionais de pesca e divulgações de autoridades alfandegárias e portuárias, quando disponíveis. Para contexto de demanda, também analisamos fontes como atualizações da IFFO e de outras associações de ingredientes marinhos, além de artigos revisados por pares sobre nutrição e aquicultura que explicam taxas de inclusão e comportamento de substituição.
Para manter as premissas fundamentadas, verificamos cruzadamente grandes produtores e compradores por meio de relatórios anuais, apresentações a investidores, relatórios de sustentabilidade e cobertura de imprensa confiável sobre cotas, capturas e capacidade de processamento. Assinaturas pagas são usadas seletivamente para dados financeiros e inteligência de empresas, verificações de importação e exportação em nível de embarque, e bancos de dados de patentes para identificar mudanças de processo que possam afetar os rendimentos. Esses exemplos não são exaustivos, e outras fontes públicas também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em entrevistar participantes do setor em toda a cadeia de valor, incluindo fornecedores de matéria-prima, processadores, comerciantes, formuladores de ração e grandes usuários finais. Usamos essas discussões para validar rendimentos de conversão, especificações típicas de produtos, padrões de precificação contratual versus à vista, e como a demanda muda quando proteínas e óleos alternativos variam de preço. Os dados são então reconciliados entre APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Executivos C-level: 14% | APAC: 45% |
| Nível médio: 56% | Líderes funcionais/de unidade: 38% | EMEA: 31% |
| Empresas menores: 19% | Gerentes: 48% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento é construído principalmente a partir de uma reconstrução top-down que relaciona os desembarques de pescado e a disponibilidade de subprodutos com a produção de farinha e óleo de peixe, verificando então quanto dessa produção é absorvido pelos principais usos consumidores. Quando necessário, convertemos a oferta em valor usando faixas de preço observadas e os spreads típicos entre graus de farinha de peixe e especificações de óleo de peixe, mantendo o momento de conversão de moeda consistente em todo o modelo.
Os resultados são corroborados com aproximações seletivas bottom-up, como a consolidação de receitas de fornecedores amostrados, a validação de volumes comercializados por meio de padrões de importação e exportação, e o uso de verificações indicativas de ASP multiplicadas por volume para corredores de alta visibilidade. Os principais insumos incluem cotas e desembarques de pesca de redução, taxas de recuperação de subprodutos, fatores de rendimento de peixe cru para farinha e óleo, tendências de produção de ração aquícola e pressão de substituição por outras proteínas e óleos. Para a previsão, a análise de cenários é aplicada porque a oferta é sensível a cotas e ao clima, e a trajetória de demanda é testada sob estresse usando o crescimento esperado da produção aquícola e orientações de taxas de inclusão de especialistas primários. Quando surgem lacunas de dados em países menores, usamos fluxos comerciais indiretos e referências regionais de rendimento, seguidos de novas verificações por especialistas antes de finalizar a estimativa.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações que comparam os totais modelados com sinais independentes, como balanças comerciais, mudanças de capacidade anunciadas e movimentos de preços que devem, logicamente, se alinhar a uma oferta mais restrita ou mais ampla. Qualquer variação significativa é analisada e, se uma discrepância não puder ser explicada por sazonalidade, mudanças de cotas ou comportamento de estoque, recontatamos as fontes e refazemos os pressupostos afetados. Antes da aprovação final, o trabalho é revisado em etapas para que os cálculos, unidades e conversões permaneçam consistentes entre regiões.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como revisões abruptas de cotas, grandes paralisações de fábricas ou picos anormais de preços. Imediatamente antes da entrega, uma revisão final é realizada para incorporar as publicações públicas mais recentes e os insumos de validação mais atuais.
Tamanho do mercado de farinha e óleo de peixe da Mordor Intelligence comparado com outras estimativas publicadas
Os números de mercado publicados para farinha e óleo de peixe podem parecer diferentes mesmo quando o tema parece o mesmo, porque cada publicador estabelece suas próprias regras sobre o que é contabilizado e como o valor é convertido. Na prática, as maiores diferenças surgem de se os volumes derivados de subprodutos são tratados da mesma forma que a redução de peixe integral, quais usos finais são tratados como demanda de ingredientes, e como a precificação é calculada em média entre graus e ciclos contratuais.
As principais lacunas geralmente aparecem no escopo e nos insumos do modelo que impulsionam preço e volume. Algumas estimativas incorporam ingredientes marinhos adjacentes ou valor de produto acabado, enquanto outras suavizam a precificação usando médias longas que podem atenuar o impacto de choques de cotas. A dispersão na tabela também é influenciada pela rapidez com que as premissas são atualizadas após dados de desembarque, mudanças comerciais e sinais de demanda de ração, e por se os rendimentos de conversão são validados com processadores e formuladores, o que é tratado de forma diferente entre publicadores e aplicado na abordagem usada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,52 bilhões de USD (2025) | |
| Publicadora do Setor A | 10,20 bilhões de USD (2025) | Utiliza uma construção de valor mais restrita, que parece se apoiar mais na demanda geral por região e em uma janela de previsão mais longa, com menos verificação visível das premissas de rendimento e da dispersão de preços por grau no ano-base. |
| Consultoria Global B | 13,48 bilhões de USD (2025) | Provavelmente inclui uma definição mais ampla do que conta como valor de mercado, possivelmente misturando pools de valor de ingredientes marinhos adjacentes ou aplicando premissas de precificação combinada mais altas entre especificações de óleo de peixe e graus de farinha de peixe. |
No geral, a comparação mostra que o resultado de valor se altera mais quando os limites de escopo e as escolhas de média de preços mudam, especialmente em torno da inclusão de subprodutos e da diferenciação por grau. Ao manter o conjunto de demanda vinculado às vendas de ingredientes e ao validar as premissas de rendimento e precificação com entrevistas na cadeia de fornecimento, o número final permanece rastreável a uma lista curta de verificações repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de farinha de peixe e óleo de peixe em 2026?
Estima-se em USD 11,17 bilhões em 2026, com trajetória para atingir USD 16,13 bilhões até 2031.
Qual segmento de espécies domina a demanda por proteínas marinhas?
As rações para salmão e truta detêm a maior participação, respondendo por 28,3% da receita de 2025, pois requerem farinha e óleo de alta especificação para a densidade de ômega-3.
Por que a nutrição de animais de estimação está emergindo como um canal de crescimento importante?
Os produtos premium para cães e gatos utilizam ômega-3 marinhos para alegações de saúde articular e cognitiva, impulsionando o segmento a um CAGR de 7,4% até 2031.
Qual é o maior mercado geográfico para farinha de peixe e óleo de peixe?
A Ásia-Pacífico lidera com 45,2% do valor global, impulsionada pela robusta expansão da aquicultura na China, Vietnã e Indonésia.
Como as certificações de sustentabilidade estão influenciando os preços?
Os lotes certificados pela MarinTrust e pelo Marine Stewardship Council obtêm prêmios de 8% a 12% na Europa e na América do Norte, pois os compradores de rações vinculam a rastreabilidade aos compromissos de marca.
Quais riscos ameaçam a estabilidade do fornecimento?
Os cortes de cotas induzidos pelo El Niño no Peru, os gargalos de frete nos principais canais e o aumento dos custos de seguro restringem coletivamente a disponibilidade e elevam os preços de entrega.
Página atualizada pela última vez em:


