
Tamanho e Quota do Mercado Europeu de Produtos para Cuidados com a Pele
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 34.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 36.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 44.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.15 % |
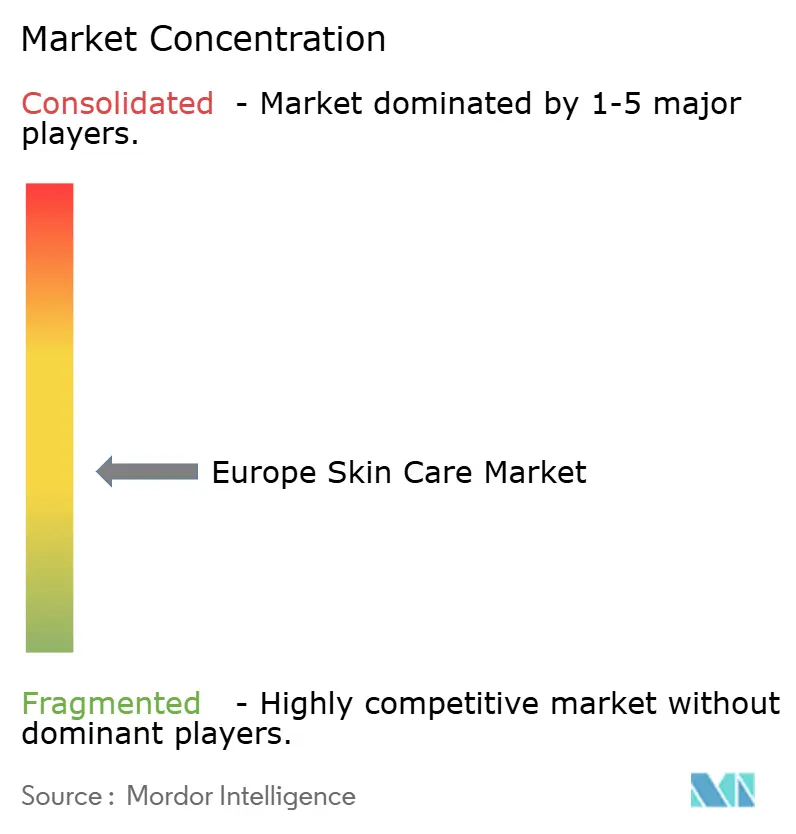
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Produtos para Cuidados com a Pele por Mordor Intelligence
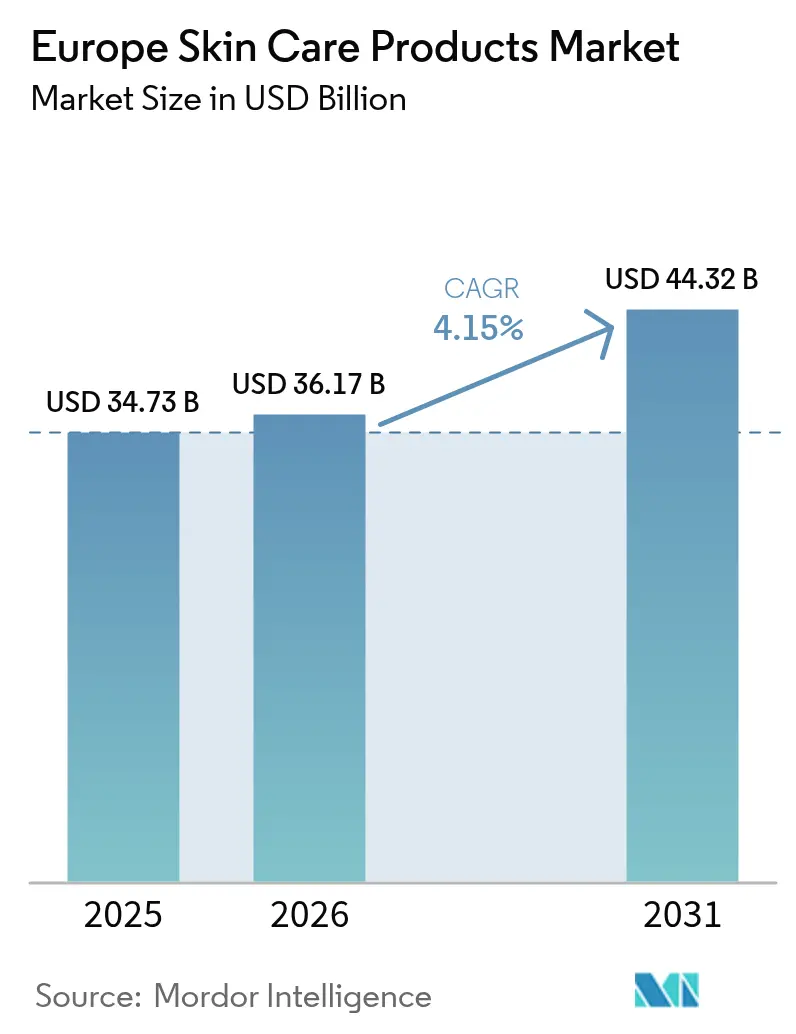
O tamanho do mercado europeu de produtos para cuidados com a pele foi avaliado em USD 34,73 mil milhões em 2025 e estima-se que cresça de USD 36,17 mil milhões em 2026 para atingir USD 44,32 mil milhões até 2031, a uma CAGR de 4,15% durante o período de previsão (2026-2031). Este crescimento constante é atribuído a uma combinação de fatores, incluindo uma população envelhecida que impulsiona a procura de soluções antienvelhecimento e especializadas para cuidados com a pele, a implementação de regulamentações de segurança mais rigorosas da União Europeia (UE) que garantem a qualidade dos produtos e a proteção dos consumidores, e uma crescente preferência por formulações clinicamente validadas e ambientalmente sustentáveis. Apesar da maturidade do mercado, os cuidados faciais continuam a dominar como o maior segmento de receitas, enquanto a adoção crescente de plataformas de comércio eletrónico contribui para um crescimento incremental das vendas. Adicionalmente, as iniciativas que promovem embalagens recarregáveis estão a fomentar a confiança dos consumidores, particularmente em resposta à Diretiva 2024/825, que visa combater práticas enganosas de greenwashing. Embora o mercado permaneça fragmentado, as fusões e aquisições e os avanços na investigação e desenvolvimento impulsionados pela inteligência artificial (IA) estão a elevar os padrões de inovação. No entanto, desafios como a infiltração de produtos contrafeitos e a maior sensibilidade ao preço no Sul e Leste da Europa estão a moderar o ritmo de expansão. A Alemanha lidera o mercado com uma quota de 22,56% do mercado europeu de produtos para cuidados com a pele, enquanto a Polónia emerge como o mercado de crescimento mais rápido na região.
Principais Conclusões do Relatório
- Por tipo de produto, os produtos para cuidados faciais representaram 80,05% da quota do mercado europeu de produtos para cuidados com a pele em 2025 e deverá expandir-se a uma CAGR de 5,63% até 2031.
- Por categoria, o segmento de massa deteve 66,74% do tamanho do mercado europeu de produtos para cuidados com a pele em 2025, enquanto o segmento luxo/premium deverá crescer a uma CAGR de 5,12%.
- Por utilizador final, as mulheres geraram 87,12% das vendas de 2025, mas o grupo de crianças/infantil deverá crescer a uma CAGR de 6,63% até 2031.
- Por tipo de ingrediente, as formulações convencionais e sintéticas representaram 69,88% do valor de 2025, e os ingredientes naturais e orgânicos deverão crescer a uma CAGR de 6,74%.
- Por canal de distribuição, as lojas de saúde e beleza captaram 34,92% dos gastos de 2025, enquanto o retalho online cresce a uma CAGR de 6,21%.
- Por geografia, a Alemanha representa 22,31% dos gastos de 2025, enquanto a Polónia regista uma CAGR de 6,91%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Envelhecimento da população a impulsionar a procura antienvelhecimento | +1.2% | Alemanha, Itália, França, Espanha (idades medianas mais elevadas); União Europeia mais ampla (UE 27) + Reino Unido | Longo prazo (≥ 4 anos) |
| Crescente mudança dos consumidores para produtos naturais e orgânicos | +0.9% | Alemanha, Países Baixos, Suécia, França (base de consumidores verdes forte) | Médio prazo (2-4 anos) |
| Crescimento de formatos recarregáveis e sólidos em resposta às normas sobre resíduos de embalagens | +0.6% | França, Alemanha, Países Baixos (adotantes precoces de mandatos de economia circular) | Médio prazo (2-4 anos) |
| Crescimento do cuidado masculino e adoção de cuidados com a pele pela Geração Z | +0.8% | Reino Unido, Alemanha, França, Espanha (centros urbanos com demografias mais jovens) | Curto prazo (≤ 2 anos) |
| Aceleração do comércio eletrónico e DTC | +1.0% | Alemanha (20% de penetração online), Reino Unido, Polónia, Espanha (taxas de crescimento elevadas) | Curto prazo (≤ 2 anos) |
| Procura crescente de produtos para cuidados com a pele clinicamente e dermatologicamente testados | +0.7% | Global, com maior adoção na Alemanha, França, Itália (herança do canal farmácia) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da população a impulsionar a procura antienvelhecimento
O perfil demográfico da Europa, com 21,6% da população com 65 anos ou mais e uma idade mediana de 44,7 anos, continua a impulsionar uma procura consistente de formulações antienvelhecimento que abordam preocupações fundamentais como a profundidade das rugas, a perda de elasticidade da pele e a hiperpigmentação [1]Fonte: Eurostat, "Demografia da Europa – edição de 2024," ec.europa.eu. O lançamento previsto pela Vichy em novembro de 2025 do LiftActiv Derm Source, um produto desenvolvido ao longo de uma década de investigação e protegido por sete patentes, sublinha a crescente ênfase em ingredientes ativos de grau farmacêutico. A formulação, contendo uma concentração de 5% de ramnose, demonstrou eficácia significativa num ensaio de consumidores envolvendo 800 mulheres ao longo de dois meses, alcançando uma redução de 20% nas rugas da testa e pés de galinha e uma redução de 17% nas linhas glabelares. Notavelmente, no grupo etário dos 65 anos ou mais, o segmento dos maiores de 80 anos é o que cresce mais rapidamente, impulsionando a procura de soluções avançadas para cuidados com a pele, como ceramidas de reparação da barreira cutânea e péptidos que respondem ao afinamento da pele e à cicatrização comprometida. Adicionalmente, o anúncio da L'Oréal em junho de 2025 da sua plataforma Longevity Integrative Science, que inclui a inovadora tecnologia Cell BioPrint de laboratório em chip capaz de analisar mais de 260 biomarcadores de longevidade cutânea em menos de cinco minutos, sinaliza uma mudança estratégica dos tratamentos corretivos para os cuidados preventivos. Esta abordagem tem o potencial de desbloquear novos fluxos de receita em categorias adjacentes ao bem-estar, refletindo as prioridades em evolução da população envelhecida.
Crescente mudança dos consumidores para produtos naturais e orgânicos
A procura de ingredientes naturais e orgânicos para cuidados com a pele está a registar um crescimento significativo, com uma taxa de crescimento anual composta (CAGR) de 7,12% projetada até 2030, superando notavelmente a média do mercado de 4,35%. Esta tendência é em grande medida impulsionada pela mudança das preferências dos consumidores, uma vez que 64% dos consumidores europeus indicam disponibilidade para pagar um prémio por produtos ecológicos, e 78% afirmam que a sustentabilidade desempenha um papel fundamental nas suas decisões de compra. A certificação COSMOS (COSMetic Organic and Natural Standard) tornou-se o referencial reconhecido no setor, com mais de 34.000 produtos agora certificados ao abrigo desta norma. No entanto, a introdução e aplicação da Diretiva 2024/825 sobre greenwashing estão a compelir as marcas a validar as suas alegações de sustentabilidade através de avaliações rigorosas do ciclo de vida e auditorias de terceiros. Em resposta a estas exigências em evolução, a Givaudan está prestes a lançar o RetiLife em maio de 2025, marcando a estreia do primeiro retinol de origem 100% natural, produzido através da fermentação de açúcares vegetais com óleo de girassol como veículo. Esta inovação responde às preocupações dos defensores da beleza limpa que frequentemente incluem na sua «lista negra» o retinol sintético, posicionando os ativos derivados de biotecnologia como uma alternativa viável e escalável aos ingredientes de base petroquímica. Adicionalmente, o Ecoffea Citrus da Chemyunion, um extrato botânico valorizado proveniente de café e limão, exemplifica a crescente interseção entre circularidade e eficácia. Este ingrediente, que demonstrou aumentar o colagénio dos tipos I, III, IV e a fibronectina ao longo de 28 dias, ressoa fortemente junto dos consumidores alemães e neerlandeses que priorizam a transparência na origem dos ingredientes e a sustentabilidade nas suas escolhas de cuidados com a pele.
Crescimento de formatos recarregáveis e sólidos em resposta às normas sobre resíduos de embalagens
O sistema de recarga Orchidée Impériale da Guerlain, fabricado com 90% de celulose combinada com um filme polimérico protetor, exemplifica como as marcas de luxo estão a abordar os desafios de sustentabilidade. Este sistema reduz o uso de materiais em mais de 40% a partir do primeiro ciclo de recarga e diminui o impacto ambiental em 50% ao longo de um ano, demonstrando a sustentabilidade como uma estratégia viável para melhorar as margens de lucro. Da mesma forma, o lançamento pela Bioderma em dezembro de 2025 do Hydrabio Eau de Soin, uma névoa facial à base de água com FPS (Fator de Proteção Solar) 30, administrada através de uma bomba estilo perfume que elimina a necessidade de propelentes em aerossol, reflete um compromisso com soluções de embalagem inovadoras e de baixo desperdício. Esta abordagem alinha-se com as preferências dos consumidores ambientalmente conscientes em França e na Alemanha, que valorizam o impacto ambiental tanto quanto a eficácia do produto. Além disso, os formatos sólidos, incluindo sabonetes em barra, champôs sólidos e soros concentrados, estão a tornar-se cada vez mais populares em mercados como os Países Baixos e a Suécia, onde os conceitos de retalho sem desperdício passaram de ofertas de nicho para adoção generalizada. A conformidade com as normas ISO (Organização Internacional de Normalização) 14021 relativas a alegações ambientais é agora um requisito crítico para garantir espaço em prateleira nas principais cadeias de drogaria, obrigando as marcas a priorizar a documentação transparente da cadeia de abastecimento e a verificação por terceiros para satisfazer estas normas em evolução.
Crescimento do cuidado masculino e adoção de cuidados com a pele pela Geração Z
O cuidado masculino e a crescente adoção de cuidados com a pele pela Geração Z (Gen Z) estão a impulsionar um crescimento significativo na taxa de crescimento anual composta (CAGR) do mercado. Notavelmente, 68% dos homens da Geração Z nos Estados Unidos utilizam agora produtos para cuidados faciais, uma mudança comportamental que também é evidente nos centros urbanos do Reino Unido, Alemanha, França e Espanha. A Yves Rocher anunciou planos para lançar um marketplace no local em setembro de 2024, com a presença do Monsieur Barbier, um especialista em cuidados masculinos. Esta iniciativa reflete uma abordagem estratégica para expandir categorias de produtos complementares, aumentando assim o valor médio do cabaz de compras. A plataforma prevê acolher 50 marcas e pretende expandir o seu alcance para os mercados asiático e norte-americano nos próximos três anos. Da mesma forma, a GIVET está a preparar-se para introduzir a SKINSOO, uma marca coreana de dermocosmética, em julho de 2025 em 27 mercados europeus. Este lançamento foi concebido para atrair entusiastas da K-beauty, consumidores orientados para resultados e com literacia em ingredientes de todos os géneros e idades,
sinalizando uma mudança em direção a formulações orientadas para a eficácia que desafiam a segmentação tradicional baseada no género na categoria de cuidados com a pele. Além disso, a preferência da Geração Z por rotinas minimalistas de cuidados com a pele, com 62% favorecendo um máximo de três produtos, está a reformular as tendências de desenvolvimento de produtos. Por exemplo, o Capture Crème Regard da Dior combina ingredientes antiolheiras como o extrato de cogumelo Chaga e a cafeína com a tecnologia Micro-Light Diffusing, que incorpora partículas perladas de origem 100% natural. Adicionalmente, as plataformas de comércio social estão a desempenhar um papel fundamental na descoberta de produtos, com 70% da Geração Z a comprar produtos de beleza online ou através de aplicações móveis. Esta mudança apresenta oportunidades significativas para as marcas diretas ao consumidor contornarem os intermediários do retalho tradicional e envolverem diretamente o seu público-alvo.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regulamentações rigorosas de segurança e alegações da União Europeia | -0.5% | União Europeia 27 (aplicação harmonizada ao abrigo do Regulamento 1223/2009 e alterações) | Longo prazo (≥ 4 anos) |
| Produtos contrafeitos e importações paralelas a afetar a confiança na marca | -0.4% | Itália, Espanha, Polónia (maior incidência de canais de mercado cinzento) | Médio prazo (2-4 anos) |
| Ceticismo dos consumidores relativamente a alegações de greenwashing | -0.3% | Alemanha, Países Baixos, Suécia (elevada literacia ambiental) | Curto prazo (≤ 2 anos) |
| Preços premium de produtos orgânicos e naturais | -0.6% | Sul e Leste da Europa (mercados sensíveis ao preço: Espanha, Polónia, Itália) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rigorosas de segurança e alegações da União Europeia
O Regulamento 1223/2009 da União Europeia (UE), juntamente com as suas alterações, impõe avaliações de segurança abrangentes, restrições a ingredientes e a necessidade de fundamentar as alegações sobre produtos. Estas medidas prolongam os prazos de desenvolvimento de produtos em 12 a 18 meses e aumentam os custos de conformidade numa estimativa de 15% a 20%. Além disso, o Regulamento 2025/877, que proíbe substâncias cancerígenas, mutagénicas e reprotóxicas (CMR) em cosméticos, e a próxima proibição em 2025 do dióxido de titânio (TiO₂) em produtos leave-on, obrigam os fabricantes a reformular milhares de unidades de manutenção de stock (SKUs), sendo os protetores solares e os cosméticos coloridos os mais afetados. Acrescendo a estes desafios, a Diretiva 2024/825 sobre greenwashing introduz avaliações obrigatórias do ciclo de vida e auditorias de terceiros para alegações ambientais, elevando os padrões de rotulagem de produtos como natural,
orgânico,
ou "ecológico" e expondo as marcas que recorrem a uma linguagem de marketing ambígua. Destacando as exigências de inovação neste ambiente regulatório, a Skinosive anunciou em abril de 2025 o desenvolvimento de filtros UV bioadesivos, validados para prolongar a eficácia do protetor solar até oito horas minimizando a libertação ambiental. A empresa planeia submeter o seu primeiro processo regulatório à Comissão Europeia em junho de 2025, mas reconhece que navegar nos processos regulatórios extensos e complexos da UE continua a ser uma barreira significativa à entrada no mercado. Estas pressões regulatórias afetam desproporcionalmente as marcas mais pequenas e os disruptores independentes, que enfrentam custos de conformidade mais elevados em relação aos seus recursos, criando assim uma vantagem competitiva para as empresas multinacionais dotadas de equipas regulatórias dedicadas e infraestruturas de testes avançadas.
Os produtos contrafeitos e as importações paralelas estão a afetar a confiança na marca
O Instituto da Propriedade Intelectual da União Europeia (EUIPO) estima que os cosméticos contrafeitos conduzem a perdas anuais significativas de EUR 3 mil milhões (USD 3,3 mil milhões). De forma preocupante, 16% dos cosméticos apreendidos nas fronteiras são identificados como contrafeitos, representando riscos sérios para o valor da marca e a segurança dos consumidores [2]Fonte: Serviço de Propriedade Intelectual da União Europeia, "Impacto económico da contrafação nos setores do vestuário, cosméticos e brinquedos na UE," euipo.europa.eu. Estes produtos contrafeitos contêm frequentemente formulações não regulamentadas com contaminantes potencialmente nocivos. Adicionalmente, a questão das importações paralelas, em que produtos legítimos são desviados de mercados com preços mais baixos para geografias premium, perturba ainda mais as estruturas de preços autorizadas e enfraquece o posicionamento da marca. Este desafio é particularmente pronunciado em países como Itália, Espanha e Polónia, onde se estima que os canais de mercado cinzento representem entre 10% e 15% das vendas de produtos para cuidados com a pele de luxo. Os mercados online, como a Amazon, amplificaram estes desafios. O rápido crescimento da plataforma nas vendas de beleza atraiu vendedores terceiros que listam produtos contrafeitos ou desviados juntamente com o inventário autorizado, complicando os esforços de fiscalização e gerando confusão nos consumidores. Para combater estas questões, as marcas estão cada vez mais a recorrer a tecnologias de serialização, incluindo códigos QR, rastreamento de proveniência baseado em blockchain e embalagens invioláveis. No entanto, os elevados custos associados à implementação destas medidas continuam a ser uma barreira para as empresas de nível médio. Além disso, a ascensão de plataformas de comércio social como a TikTok Shop e o Instagram Checkout introduziu novos canais para a distribuição de produtos contrafeitos. As vendas impulsionadas por influenciadores nestas plataformas contornam frequentemente os guardiões tradicionais e a supervisão regulatória, acrescentando mais uma camada de complexidade ao combate aos produtos contrafeitos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
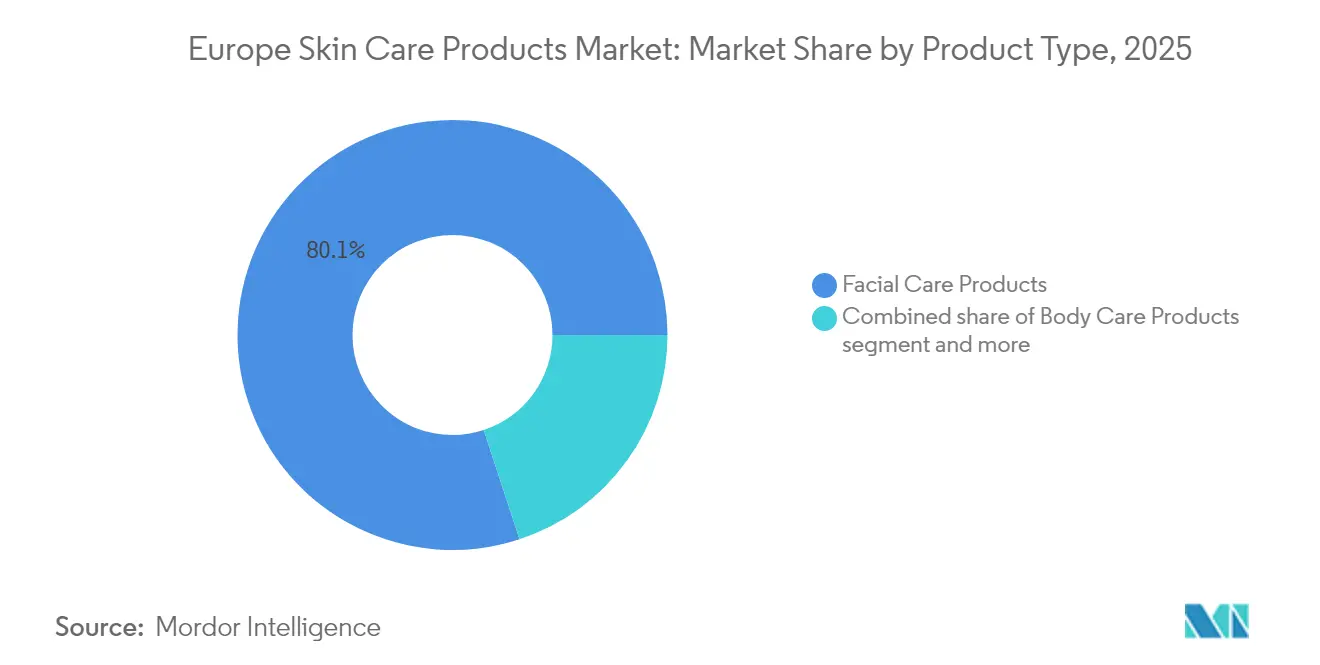
Domínio dos Cuidados Faciais Impulsionado pela Inovação AntienvelhecimentoOs produtos para cuidados faciais representaram 80,05% das receitas de 2025 e estão projetados para crescer a uma taxa de 5,63% até 2031, superando a taxa de crescimento médio do mercado de 4,15%. Este crescimento é impulsionado pela procura dos consumidores de soros, essências e tratamentos direcionados que abordam preocupações como a profundidade das rugas, a hiperpigmentação e a integridade da barreira cutânea. Embora os produtos de limpeza e os hidratantes continuem a liderar em volume, os soros e as essências são os subsegmentos de crescimento mais rápido. Esta tendência é alimentada por ingredientes ativos de alta concentração como péptidos, retinoides e ácido hialurónico, que oferecem resultados mensuráveis. Por exemplo, o lançamento pela Vichy em novembro de 2025 do LiftActiv Derm Source, contendo 5% de ramnose e protegido por sete patentes, demonstrou uma redução de 20% nas rugas da testa e pés de galinha num ensaio de consumidores envolvendo 800 mulheres. Isto destaca a crescente credibilidade dos ativos derivados da farmácia como alternativas aos injetáveis.
O cuidado labial mantém-se como uma categoria estável, com bálsamos com FPS e tratamentos com pigmentação a ganhar quota de mercado incremental à medida que os consumidores preferem cada vez mais produtos multifuncionais que combinam hidratação, proteção solar e correção de cor num único SKU. Adicionalmente, a proibição da União Europeia do dióxido de titânio (TiO₂) em produtos leave-on, em vigor a partir de 2025, está a impulsionar esforços de reformulação em bálsamos labiais e protetores solares. Esta alteração regulatória está a criar oportunidades para alternativas minerais como o óxido de zinco e filtros UV inovadores, como as moléculas bioadesivas da Skinosive.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Categoria:
O Segmento de Massa Mantém Posição enquanto o Luxo/Premium Ganha através da Credibilidade DermatológicaO segmento de massa representou 66,74% das receitas de 2025, impulsionado pelas principais cadeias de drogaria da Alemanha: DM-Drogerie Markt, Rossmann e Müller, bem como pela Boots e Superdrug no Reino Unido. Estes retalhistas focam-se em produtos dermatológicos de marca própria e sortidos orientados para o valor. O plano da Beiersdorf para lançar a meados de 2025 o NIVEA Cellular Epigenetics, incorporando o ingrediente ativo patenteado Epicelline anteriormente exclusivo da linha de luxo Eucerin, reflete um esforço estratégico para tornar a ciência da longevidade mais acessível e proteger a sua quota de mercado no segmento de massa face à concorrência premium.
O segmento luxo/premium está projetado para crescer a uma taxa de 5,12% até 2031, apoiado por fatores como a credibilidade dermatológica, os formatos de retalho experiencial e as embalagens recarregáveis que ressoam junto dos consumidores abastados que priorizam a sustentabilidade e a eficácia do produto em detrimento do custo. As aproximadamente 860 lojas europeias da Sephora geram EUR 4,16 milhões (USD 4,6 milhões) em receitas por localização, a maior produtividade entre os retalhistas especializados. Este desempenho é atribuído a ofertas de marcas exclusivas, programas de fidelização e consultas em loja que aumentam a diferenciação junto dos clientes.
Por Utilizador Final:
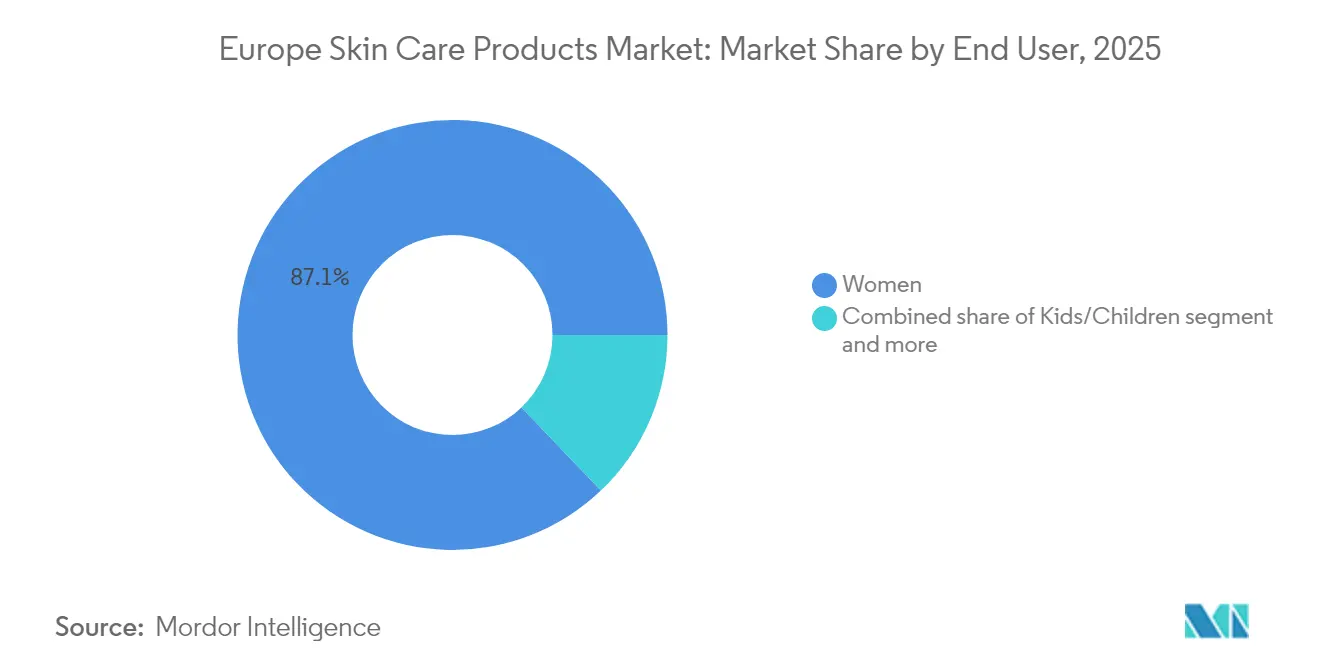
As Mulheres Dominam, mas o Segmento de Crianças/Infantil Acelera por Preocupações com a SegurançaAs mulheres representaram 87,12% da procura do utilizador final em 2025, em linha com as tendências históricas estabelecidas na categoria. No entanto, o segmento de crianças/infantil está a registar um crescimento significativo, expandindo-se a uma taxa de crescimento anual composta (CAGR) de 6,63% até 2031, tornando-o o grupo de utilizadores finais de crescimento mais rápido. Este crescimento é principalmente impulsionado pela crescente preferência dos pais por formulações hipoalergénicas e sem fragrância que cumprem as normas de segurança de cosméticos da União Europeia (UE). A próxima proibição da UE em 2025 do dióxido de titânio (TiO₂) em produtos leave-on, juntamente com o Regulamento 2025/877, que proíbe a utilização de substâncias cancerígenas, mutagénicas e reprotóxicas (CMR), está a obrigar as marcas a reformular produtos como protetores solares para crianças, hidratantes e produtos de limpeza. Marcas líderes como a Mustela, Weleda e Bioderma estão na vanguarda desta categoria.
Além disso, o lançamento pela Yves Rocher em setembro de 2024 da Ouate, uma linha de produtos dedicada à higiene infantil e de bebé, sublinha uma iniciativa estratégica para diversificar em categorias complementares. Esta abordagem visa aumentar o valor do cabaz de compras e capturar valor ao longo do ciclo de vida à medida que os pais transitam dos cuidados de bebé para os cuidados com a pele de crianças pequenas e pré-adolescentes. O segmento masculino, embora não quantificado individualmente nas métricas aprovadas, está integrado na mistura mais ampla de utilizadores finais e está a registar um crescimento notável, impulsionado pela crescente adoção de rotinas de cuidados com a pele pela Geração Z (Gen Z). Por exemplo, 68% dos homens da Geração Z nos Estados Unidos utilizam agora produtos para cuidados faciais, refletindo uma mudança comportamental significativa. Esta tendência também se espelha nos centros urbanos dos principais mercados europeus, incluindo o Reino Unido, Alemanha, França e Espanha, destacando uma oportunidade crescente neste segmento demográfico.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Ingrediente:
O Convencional Mantém a Maioria, mas o Natural/Orgânico Ganha através de Avanços em BiotecnologiaOs ingredientes naturais e orgânicos estão projetados para crescer a uma taxa de crescimento anual composta (CAGR) de 6,74% até 2031, marcando o crescimento mais rápido entre todos os tipos de ingredientes. Apesar desta expansão rápida, espera-se que as formulações convencionais e sintéticas mantenham uma quota de mercado significativa, representando 69,88% das receitas de 2025. Isto destaca a dependência continuada de químicas estabelecidas devido à sua eficácia comprovada e custo-efetividade. O lançamento planeado pela Givaudan do RetiLife em maio de 2025, o primeiro retinol de origem 100% natural produzido através da fermentação de açúcares vegetais, responde às preocupações dos defensores da beleza limpa que criticaram o retinol sintético. Esta inovação posiciona os ativos derivados de biotecnologia como uma alternativa viável e escalável aos ingredientes de base petroquímica, alinhando-se com a crescente procura de soluções sustentáveis. Da mesma forma, o Peptid4 B-Like da Chemyunion, um tetrapéptido sintético que imita o mecanismo da toxina botulínica, demonstrou uma redução de 20% nas rugas periorbitárias (em torno dos olhos) durante ensaios clínicos. Este produto demonstra a integração bem-sucedida dos princípios da química verde com ativos de alto desempenho, apelando aos consumidores que priorizam resultados visíveis em detrimento da origem dos ingredientes.
De acordo com a Soil Association, as vendas de produtos de saúde e beleza orgânicos no Reino Unido atingiram GBP 136 milhões em 2023, abrangendo produtos para cuidados com a pele, cosméticos e bem-estar. Este crescimento reflete a crescente preferência dos consumidores por produtos orgânicos e sustentáveis, impulsionando ainda mais a inovação no segmento natural e orgânico. Os ingredientes convencionais e sintéticos continuam a dominar as formulações no segmento de mercado de massa, onde a eficiência de custos e a estabilidade em prateleira são fatores críticos. A Epicelline da Beiersdorf, um ativo epigenético patenteado desenvolvido ao longo de 15 anos de investigação, exemplifica como os ativos sintéticos podem transcender os segmentos de preço quando sustentados por uma validação clínica robusta. Este ingrediente ativo está presente tanto na linha de produtos premium Eucerin como no soro NIVEA Cellular Epigenetics de custo mais acessível, demonstrando a sua versatilidade e amplo apelo aos consumidores. A capacidade dos ativos sintéticos como a Epicelline de proporcionar benefícios cientificamente validados garante a sua relevância contínua em segmentos de mercado diversificados, desde as ofertas de luxo às de mercado de massa.
Por Canal de Distribuição:
As Lojas de Saúde e Beleza Lideram, mas o Retalho Online Cresce RapidamenteAs lojas de saúde e beleza representaram 34,92% da distribuição de 2025, impulsionadas pelas principais cadeias de drogaria da Alemanha: DM Drogerie Markt (DM), Rossmann e Müller. A DM opera aproximadamente 4.000 lojas, gerando EUR 12 mil milhões em receitas com uma produtividade por loja de EUR 3,0 milhões. A Rossmann, com cerca de 4.700 lojas, reporta EUR 10 mil milhões em receitas e uma produtividade por loja de EUR 2,13 milhões. A Müller, que opera aproximadamente 900 lojas, alcança EUR 4 mil milhões em receitas e uma produtividade por loja de EUR 4,44 milhões. Estes retalhistas focam-se em oferecer produtos dermatológicos de marca própria e enfatizam a sustentabilidade na sua identidade de marca e comunicação, o que ressoa fortemente junto dos consumidores ambientalmente conscientes.
As lojas de retalho online deverão crescer a uma taxa de crescimento anual composta (CAGR) de 6,21% até 2031, o que é quase 50% mais rápido do que a taxa de crescimento global do mercado. A Amazon reportou um crescimento significativo no seu segmento de beleza e cuidados pessoais, com um aumento de 43% nas vendas em França durante o primeiro trimestre de 2025. A Alemanha continua a liderar o mercado europeu com uma taxa de penetração online de 20% para produtos de beleza e cuidados pessoais, refletindo a crescente preferência dos consumidores pela conveniência e variedade oferecidas pelas plataformas de comércio eletrónico.
Análise Geográfica
Mercado Alemão de Produtos para Cuidados com a Pele
A Alemanha deteve 22,31% da participação de mercado em 2025, tornando-se o maior contribuinte individual por país. Essa liderança é sustentada por uma robusta rede de redes de drogarias, incluindo DM-Drogerie Markt, Rossmann e Müller, que operam coletivamente mais de 9.000 lojas. Esses varejistas concentram-se em produtos dermatológicos de marca própria e enfatizam a sustentabilidade em suas comunicações. Além disso, a taxa de penetração online de 20% da Alemanha no segmento de beleza e cuidados pessoais, a mais alta da Europa, reflete uma infraestrutura digital avançada e a confiança dos consumidores no comércio eletrônico. Os consumidores alemães, conhecidos por seu elevado nível de consciência ambiental, examinam criteriosamente a origem dos ingredientes, as pegadas de carbono e o descarte dos produtos. Marcas que fornecem dados detalhados sobre sustentabilidade conquistam a confiança dos consumidores, enquanto aquelas com alegações vagas enfrentam desafios.
Mercados Europeus Mais Amplos
A Polônia é o mercado de crescimento mais rápido, com uma taxa de crescimento anual composta (CAGR) projetada de 6,91% até 2031. Esse crescimento é impulsionado pelo aumento da renda disponível, por um crescimento de 18% ano a ano nos pedidos online de saúde e beleza, e pelo lançamento de produtos localizados por marcas multinacionais que buscam capturar a demanda da Europa Central antes da saturação do mercado. Espanha, Países Baixos, Bélgica e Suécia também contribuem para o mercado, cada um apresentando preferências distintas dos consumidores e cenários regulatórios específicos. Os Países Baixos e a Suécia lideram nos conceitos de varejo de resíduo zero e na adoção de produtos em formato sólido, impulsionados pela elevada consciência ambiental e por incentivos governamentais que promovem iniciativas de economia circular. O aumento de 100% nas importações belgas de beleza coreana (K-beauty) em 2024 evidencia uma demanda crescente por formulações inovadoras e transparência de ingredientes, áreas em que as marcas domésticas têm respondido de forma mais lenta. A categoria Restante da Europa, que abrange mercados menores como Áustria, Portugal, Grécia e os países nórdicos, apresenta um cenário fragmentado. Alcançar o sucesso nesses mercados exige parcerias de distribuição localizadas e estrita conformidade com os requisitos regulatórios. A regulamentação harmonizada de cosméticos da União Europeia (UE) ao abrigo do Regulamento 1223/2009 facilita a expansão transfronteiriça. No entanto, as preferências culturais diferem consideravelmente entre as regiões. Os consumidores do sul da Europa priorizam produtos de proteção solar e clareamento, enquanto os do norte da Europa priorizam a reparação da barreira cutânea e soluções antipoluição. O desenvolvimento de portfólios de produtos e estratégias de marketing personalizados é fundamental para atender de forma eficaz a essas variações regionais.
Panorama regulatório
Os produtos de cuidados com a pele comercializados na Europa são regidos principalmente pelo Regulamento (CE) n.º 1223/2009 sobre cosméticos da UE, que estabelece regras de segurança do produto, rotulagem, obrigações da pessoa responsável e as listas de substâncias nos Anexos II a VI. Em 2026, os requisitos de conformidade se tornaram ainda mais rígidos por meio do Regulamento (UE) 2026/78 da Comissão (publicado em janeiro de 2026, aplicável a partir de 1 de maio de 2026), que atualiza diversos anexos e reforça restrições relacionadas a substâncias classificadas como carcinogênicas, mutagênicas ou tóxicas para a reprodução (CMR). Isso aumenta a carga de reformulação e manutenção de dossiês para os produtos afetados.
Condições específicas de ingredientes também foram atualizadas pelo Regulamento (UE) 2026/909 da Comissão (publicado em 27 de abril de 2026), que altera o quadro regulatório de cosméticos para ingredientes como Salicilato de Benzila, compostos de alumínio, Citral e DHHB. As opiniões do Comitê Científico de Segurança do Consumidor (SCCS) continuam a fundamentar muitas dessas mudanças, e o ritmo das atualizações de anexos aumenta a necessidade de vigilância regulatória contínua e controle de mudanças mais rápido nos fluxos de trabalho de formulação, embalagem e comprovação de alegações.
Panorama Competitivo
O mercado europeu de produtos para cuidados com a pele é moderadamente fragmentado, com líderes globais como L'Oréal, Beiersdorf, Unilever, Estée Lauder, Procter & Gamble e Shiseido a dominar o panorama. Estas empresas coexistem com players regionais como a Clarins, Pierre Fabre e Galderma, bem como com marcas independentes que alavancam modelos diretos ao consumidor e plataformas de comércio social. A aquisição pela L'Oréal de uma participação de 10% na Galderma em agosto de 2024 sublinha o seu foco estratégico na estética injetável e na dermatologia de prescrição, complementando as suas ofertas de cuidados com a pele sem receita médica e posicionando a empresa para capturar oportunidades ao longo do espetro beleza-medicina.
O segmento de crescimento mais rápido inclui inovações em ciência da longevidade, modulação do microbioma e sistemas de administração bioadesivos. Por exemplo, os filtros UV (ultravioleta) bioadesivos da Skinosive, que prolongam a eficácia do protetor solar até oito horas, destacam avanços onde os prazos de aprovação regulatória conferem uma vantagem competitiva aos pioneiros. Da mesma forma, disruptores como a GIVET, que lançou a SKINSOO de dermocosmética coreana em 27 mercados europeus em julho de 2025, estão a capitalizar na experiência em K-beauty, exossomas de origem vegetal e sistemas de administração lipossomais para desafiar os incumbentes mais lentos a adotar ativos derivados de biotecnologia.
Outros fatores que influenciam o mercado incluem a integração da tecnologia e o desafio dos produtos contrafeitos. Plataformas de formulação impulsionadas por IA, como o VOYAGER da Shiseido, a Nuvem de IA (Inteligência Artificial) de Longevidade da L'Oréal que analisa mais de 260 biomarcadores cutâneos, e o Laboratório de Inovação em IA da Estée Lauder em colaboração com a Microsoft, estão a transformar os processos de investigação e desenvolvimento e a possibilitar recomendações de produtos hiperpersonalizadas. Entretanto, os produtos contrafeitos e as importações paralelas continuam a representar riscos significativos. O Instituto da Propriedade Intelectual da União Europeia (EUIPO) estima perdas anuais de EUR 3 mil milhões (USD 3,3 mil milhões) devido a cosméticos contrafeitos, com 16% dos cosméticos apreendidos nas fronteiras identificados como falsificados. Para abordar estas questões, as marcas estão a investir em tecnologias de serialização, rastreamento de proveniência baseado em blockchain e embalagens invioláveis para proteger os seus produtos e manter a confiança dos consumidores.
Líderes do Setor de Produtos para Cuidados com a Pele na Europa
Beiersdorf AG
L'Oréal S.A.
Unilever plc
The Procter & Gamble Company
The Estée Lauder Companies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Produtos para Cuidados com a Pele
- L’Oréal S.A.
- Beiersdorf AG
- Unilever plc
- Estée Lauder Companies Inc.
- Procter & Gamble Co.
- Shiseido Co., Ltd.
- Henkel AG & Co. KGaA
- Johnson & Johnson
- Natura & Co.
- LVMH
- Coty Inc.
- Clarins Group
- Laboratoires Pierre Fabre
- Oriflame Holding AG
- Galderma SA
- KIKO Milano S.p.A.
- Dr. Barbara Sturm GmbH
- L’Occitane International SA
- Bioderma
- Sesderma Laboratories

Oportunidades de mercado e perspectivas futuras
A reformulação impulsionada por regulamentações e a comprovação de alegações estão criando espaço para fornecedores e marcas capazes de industrializar alternativas conformes, especialmente em áreas sensíveis como cuidados faciais, proteção solar e posicionamento próximo a alérgenos de fragrância. A Diretiva (UE) 2024/825, vinculante em toda a UE a partir de 27 de setembro de 2026, eleva o padrão para mensagens ambientais e de sustentabilidade, aumentando o valor da verificação por terceiros, evidências de ciclo de vida e escolhas de embalagem que possam ser defendidas nos canais de varejo e online.
Adições de capacidade e investimentos upstream também apontam para oportunidades em cadeias de suprimentos localizadas e resilientes para ativos e bases de cuidados com a pele. Em julho de 2026, a BASF inaugurou uma nova planta de produção de emolientes especiais em Düsseldorf, Alemanha, apoiando formulações de cuidados com a pele e proteção solar, enquanto a Pierre Fabre anunciou um investimento de 50 milhões de euros (maio de 2026) para dobrar a capacidade de produção em sua planta de cuidados com a pele Avène no sul da França até 2029. Junto a esses movimentos, grandes grupos de beleza estão fortalecendo seu posicionamento baseado em ciência, como a abordagem de biomarcadores focada em longevidade da L'Oréal, reforçando a demanda por produtos clinicamente validados e transparência de ingredientes em mercados importantes como Alemanha e França.
Recent Industry Developments in Mercado Europeu de Produtos para Cuidados com a Pele
- Janeiro de 2026: A Beiersdorf lançou o NIVEA Creme Natural Touch na Alemanha como uma extensão de linha da icônica lata azul, apresentando uma fórmula vegana com 99% de ingredientes de origem natural. A empresa visou consumidores que estão migrando ativamente para propostas de origem natural, mantendo-se dentro de uma franquia de marca de massa de alto volume. Essa abordagem apoia a competitividade nas gôndolas dos principais canais de drogaria europeus.
- Setembro de 2025: A Doré introduziu dois novos produtos de cuidados com a pele em parceria com a Evolved By Nature, integrando biotecnologia de peptídeos em uma rotina simplificada e clinicamente posicionada. A colaboração destaca como ativos derivados de biotecnologia estão sendo usados para diferenciação em segmentos de cuidados faciais concorridos, nos quais alegações de eficácia e narrativas de ingredientes influenciam a conversão. Também reforça um ângulo clínico mais claro dentro do posicionamento de beleza limpa.
- Agosto de 2024: A L'Oréal adquiriu uma participação de 10% na Galderma, aumentando sua exposição à dermatologia prescritiva e à estética injetável, adjacentes ao seu portfólio de cuidados com a pele de venda livre. O investimento reforça a capacidade da L'Oréal de conectar credibilidade de grau médico com inovação em cuidados com a pele de massa. Isso molda o posicionamento competitivo nos canais premium e dermocosmético na Europa.


Mercado Europeu de Produtos para Cuidados com a Pele Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor das vendas de varejo e profissionais de produtos de cuidados com a pele comprados e usados na Europa, em formatos comuns destinados a limpar, tratar, proteger e hidratar a pele.
Exclusões de escopo: cosméticos coloridos, fragrâncias e produtos para cuidados capilares não são contabilizados neste valor de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Produtos para Cuidados Faciais
- Produtos de Limpeza
- Hidratantes e Cremes
- Soros e Essências
- Tónicos
- Máscaras Faciais
- Outros Produtos para Cuidados Faciais
- Produtos para Cuidados Corporais
- Loções Corporais
- Cremes para Pés e Mãos
- Outros Produtos para Cuidados Corporais
- Produtos para Cuidados Labiais
- Produtos para Cuidados Faciais
- Por Categoria
- Massa
- Luxo/Premium
- Por Utilizador Final
- Homens
- Mulheres
- Crianças/Infantil
- Por Tipo de Ingrediente
- Natural e Orgânico
- Convencional e Sintético
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Saúde e Beleza
- Lojas de Retalho Online
- Outros Canais
- Por Geografia
- Alemanha
- Reino Unido
- Itália
- Espanha
- França
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento do ambiente de demanda por cuidados com a pele na Europa, para então restringi-lo a um escopo de dimensionamento utilizável. Baseamo-nos em fontes públicas e sem acesso pago, como indicadores de consumo e comércio do Eurostat, publicações da Comissão Europeia sobre regras e conformidade cosmética, e institutos nacionais de estatística para sinais de gastos domésticos.
Para manter premissas realistas, também fazemos verificação cruzada com fontes como panoramas de categoria da Cosmetics Europe, séries de comércio alfandegário quando relevantes, e periódicos revisados por pares em dermatologia e formulação para tendências de uso de produtos e ingredientes. Registros de empresas, apresentações a investidores e imprensa de negócios respeitável são então utilizados para entender o posicionamento de preços e mudanças de distribuição (online versus loja física), assim como novos lançamentos de produtos. Em alguns pontos, assinaturas pagas de dados financeiros de empresas e bancos de dados de patentes são usadas para preencher lacunas sobre players privados e atividades em desenvolvimento. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram usadas para esclarecimento e validação ao longo do trabalho.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão o que os sinais documentais implicam, especialmente para mix, precificação e dinâmicas de canal que não são visíveis em dados públicos. As entrevistas abrangeram distribuidores, gerentes de marca e categoria, líderes de canais de varejo e especialistas em ingredientes e formulação nos principais mercados europeus. Pesquisas de acompanhamento então confirmaram faixas de preço típicas, intensidade promocional e bolsões de crescimento por categoria.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos: 15% |
| Nível médio: 48% | Líderes funcionais/de unidade: 33% |
| Players menores: 20% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma abordagem top-down, na qual o valor da categoria é reconstruído a partir de sinais de consumo de beleza e cuidados pessoais em nível nacional, sendo então filtrado para cuidados com a pele usando divisões de participação verificadas por canal e formato. Uma vez estabelecida essa estrutura, aproximações bottom-up seletivas são usadas para validar os totais, como consolidações de receita de marcas amostradas, verificações de varejistas e distribuidores sobre movimentação de volume, e um preço médio de venda por formato multiplicado por unidades estimadas para os principais países.
As principais entradas que moldam o modelo incluem a participação da categoria de cuidados com a pele nos cuidados pessoais, a penetração online para cuidados com a pele, o mix entre massa e premium, mudanças típicas de preço por ml conforme o formato, e a intensidade promocional que altera a precificação realizada. Para reduzir superestimativas em países menores, as lacunas são tratadas usando índices proxy de mercados comparáveis (níveis de renda semelhantes e estrutura de varejo), sendo ajustadas após o feedback das entrevistas. A previsão é concluída usando análise de cenários apoiada por suavização de tendências de curto prazo, na qual variáveis como pressão inflacionária sobre gastos discricionários, premiumização e custos de conformidade regulatória são testadas sob estresse antes de se definir a faixa final.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, nas quais os totais modelados são comparados com sinais independentes, como crescimento de categoria relatado, padrões de importação para insumos-chave de cuidados com a pele e movimentos de participação de canal. Se o resultado de um país parecer muito alto ou muito baixo em relação a esses sinais, os fatores determinantes são reabertos e o grupo de entrevistados é recontatado para confirmar se as premissas de precificação, mix ou distribuição mudaram.
Antes da aprovação final, o arquivo passa por uma revisão de analista em múltiplas etapas, incluindo verificações de variância entre países e uma verificação de sanidade sobre o gasto per capita implícito. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento significativo altera a precificação, a regulamentação ou a disponibilidade no varejo. Imediatamente antes da entrega, realizamos uma nova revisão para que os clientes recebam a visão mais atual possível, sustentada por entradas rastreáveis.
Tamanho do mercado europeu de produtos de cuidados com a pele segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para cuidados com a pele na Europa podem parecer muito distantes entre si, mesmo quando o tema parece semelhante à primeira vista. A diferença geralmente vem do que é contabilizado como produto, se o valor se refere a vendas no varejo ou receita do fabricante, e como a inflação de preços e o momento da conversão de moeda são tratados.
Algumas estimativas externas ampliam o escopo ao incluir os cuidados com a pele em cestas mais amplas de cuidados pessoais, ou ao misturar categorias adjacentes como cuidados capilares e artigos de higiene, o que pode inflar rapidamente o total. No modelo da Mordor Intelligence, o valor é contabilizado apenas para produtos de cuidados com a pele vendidos na Europa, e os totais por país são construídos usando divisões de categoria consistentes, verificações de canal e regras de progressão de preços que são revalidadas durante as atualizações.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 34,73 bilhões de dólares (2025) | |
| Periódico Setorial A | 33,90 bilhões de dólares (2024) | Utiliza relatórios de vendas no varejo em euros para um contexto mais amplo de cosméticos e cuidados pessoais, e o valor de cuidados com a pele pode refletir um mix de canais diferente e um momento de conversão cambial distinto em comparação com uma construção em dólares modelada por país. |
| Consultoria Regional B | 35,79 bilhões de dólares (2025) | Aplica uma curva de crescimento mais rápida e uma cesta de produtos mais ampla em partes da definição, o que pode elevar o nível de 2025 quando se assume que a premiumização e a precificação orientada por canais online aumentam de forma uniforme em toda a Europa. |
A tabela mostra que a maior parte da diferença é explicada por escolhas de escopo de categoria e pela forma como o nível de preço do ano atual é construído. Quando a mesma geografia e conjunto de produtos são aplicados, e a precificação é vinculada ao mix de canais e às faixas de preço médio de venda por formato, o total de mercado se torna mais fácil de reproduzir e comparar ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de produtos para cuidados com a pele em 2026?
O mercado é avaliado em USD 36,17 mil milhões em 2026, com uma previsão de atingir USD 44,32 mil milhões até 2031.
Qual é a CAGR esperada para os cuidados com a pele na Europa até 2031?
O mercado europeu de produtos para cuidados com a pele está projetado para crescer a uma CAGR de 4,15% durante 2026-2031.
Qual categoria de produto lidera as vendas na Europa?
Os produtos para cuidados faciais detêm 80,05% das receitas de 2025 e deverão permanecer o segmento dominante até 2031.
Qual país europeu apresenta o maior crescimento de mercado?
A Polónia regista o crescimento mais rápido a uma CAGR de 6,91%, impulsionado pelo aumento dos rendimentos e pela adoção do canal online.
Qual a importância do comércio eletrónico para as vendas de produtos para cuidados com a pele na Europa?
As lojas de retalho online estão a crescer 6,21% anualmente, com a Alemanha já a uma taxa de penetração de 20%.
Página atualizada pela última vez em:



