
Tamanho e Participação do Mercado de Energia Offshore da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 45.10 gigawatt |
| Volume do Mercado (2026) | 54.18 gigawatt |
| Volume do Mercado (2031) | 135.79 gigawatt |
| Taxa de crescimento (2026 - 2031) | 20.16 % |
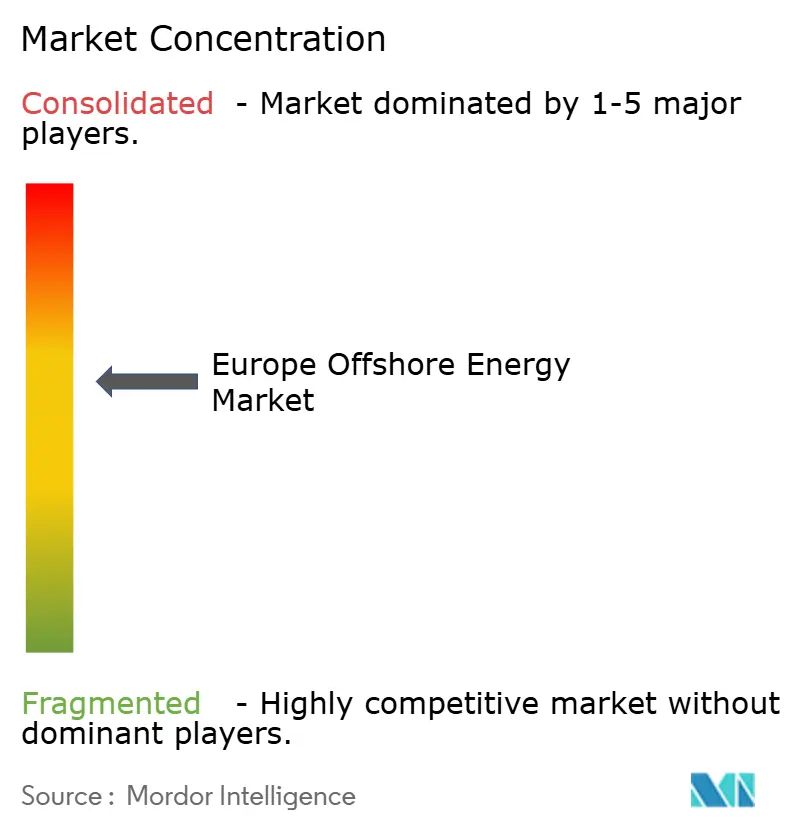
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Offshore da Europa por Mordor Intelligence
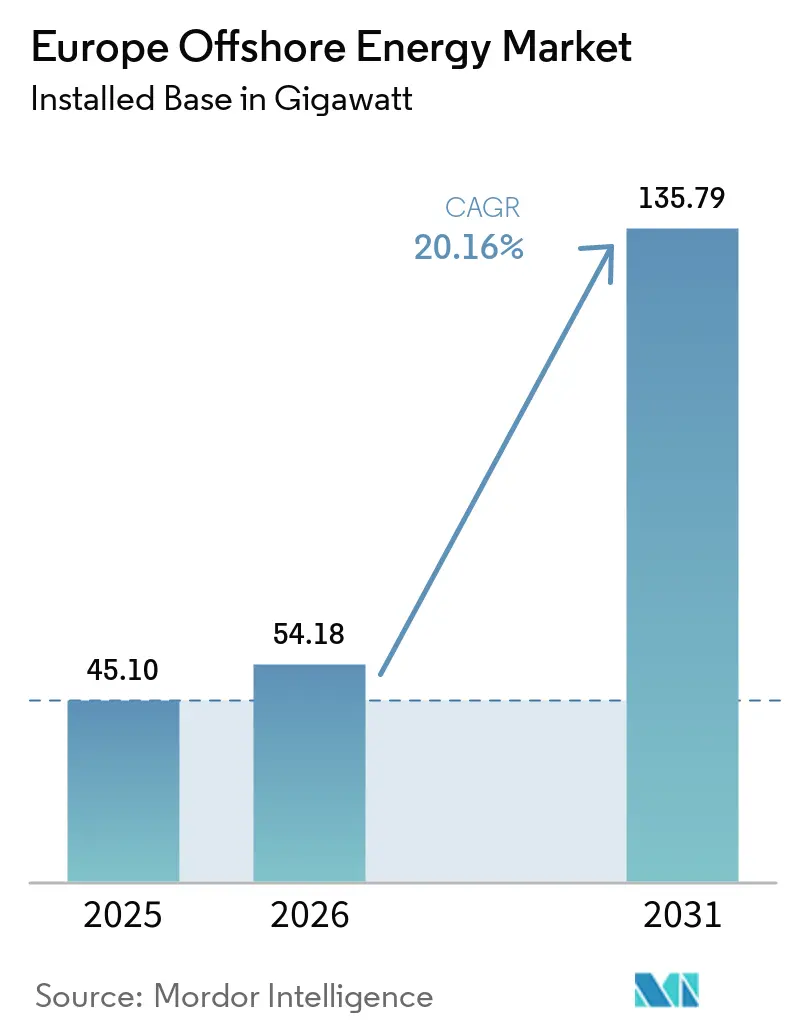
O tamanho do Mercado de Energia Offshore da Europa em 2026 é estimado em 54,18 gigawatts, crescendo a partir do valor de 2025 de 45,10 gigawatts, com projeções para 2031 mostrando 135,79 gigawatts, crescendo a um CAGR de 20,16% no período de 2026 a 2031.
Essa trajetória de crescimento reflete as ambições aprimoradas do Pacto Ecológico Europeu, a visibilidade política sem precedentes e a implantação acelerada de turbinas de nova geração de 15 a 20 MW que comprimem os prazos de desenvolvimento e desbloqueiam locais em águas mais profundas. Adições recordes de 4,2 GW em 2023 elevaram a contribuição da energia eólica para 19% da matriz elétrica da UE, com uma meta declarada de 35% para 2030; mecanismos de política como os contratos por diferença (CfDs) e o planejamento espacial marítimo acelerado aumentam a confiança dos desenvolvedores, estimulam investimentos na cadeia de fornecimento e reduzem o custo de capital. Os desenvolvedores também se beneficiam do impulso do programa REPowerEU para a segurança energética, que elevou a participação da energia eólica offshore de 14% para 19% da matriz elétrica da Europa em apenas dois anos e aumentou a produção de 375 TWh para 466 TWh, enquanto a Declaração de Ostende compromete nove países do Mar do Norte a atingir 120 GW até 2030 e 300 GW até 2050. O impulso tecnológico é igualmente notável: turbinas de 5 a 10 MW ainda dominam as águas, mas unidades de >15 MW já ancoram pedidos comerciais como o de 1.020 MW Nordlicht 1 da Vestas, posicionando o mercado de energia offshore europeu para compressão de custos impulsionada por escala e maiores fatores de capacidade.
Principais Conclusões do Relatório
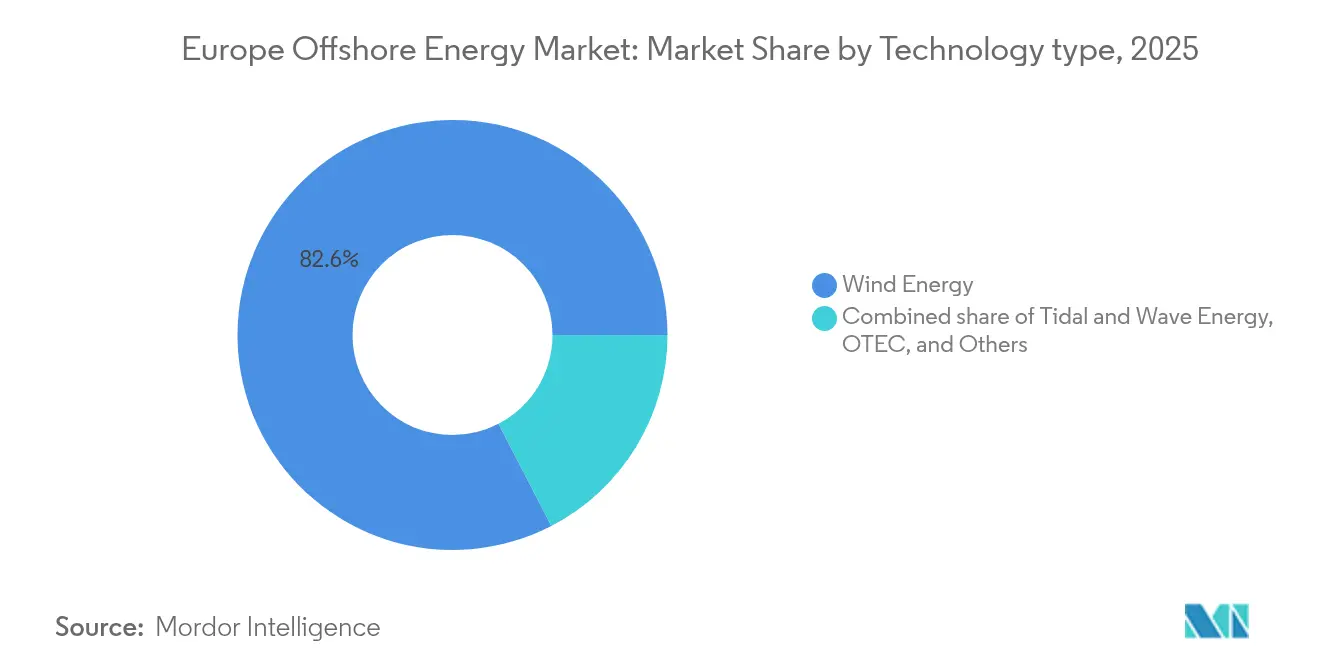
- Por tecnologia, a energia eólica liderou com 82,60% da participação do mercado de energia offshore europeu em 2025; seu CAGR de 21,34% a mantém como a tecnologia de crescimento mais rápido até 2031.
- Por profundidade da água, os locais em águas profundas (acima de 60 m) detiveram 66,20% da participação de receita em 2025, enquanto as zonas de transição de 30 a 60 m estão projetadas para expandir a um CAGR de 31,62% até 2031.
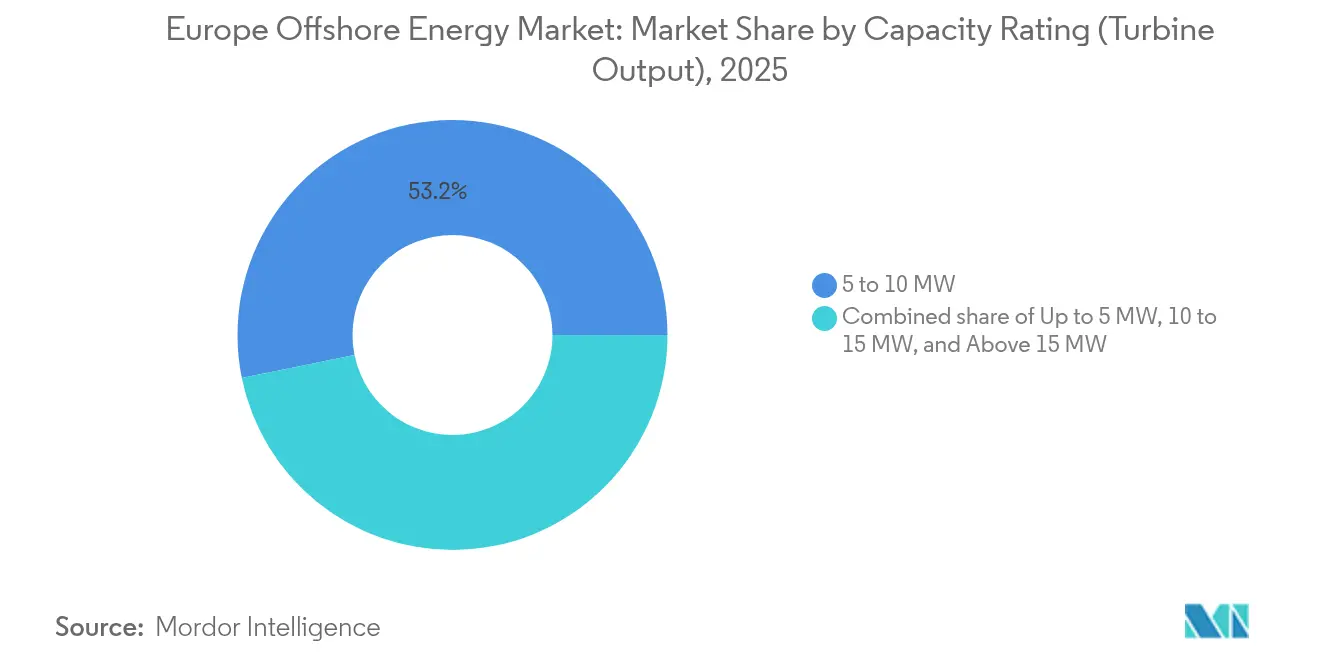
- Por classificação de capacidade, as turbinas de 5 a 10 MW responderam por 53,20% do tamanho do mercado de energia offshore europeu em 2025; as unidades acima de 15 MW registram o maior crescimento com um CAGR de 28,65%.
- Por geografia, o Reino Unido capturou 44,30% da participação do mercado de energia offshore europeu em 2025, enquanto a Espanha apresenta o CAGR mais rápido de 23,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas de Capacidade Impulsionadas pelo Pacto Ecológico da UE e Leilões Offshore Nacionais | +5.20% | Global, com foco principal nos países do Mar do Norte | Médio prazo (2 a 4 anos) |
| Rápida Redução de Custos em Turbinas de >15 MW Permitindo Projetos em Águas Profundas | +4.80% | Regiões do Mar do Norte, Atlântico e Mediterrâneo | Longo prazo (≥ 4 anos) |
| Demanda por Hidrogénio Verde (Power-to-X) para Integração de Energia Eólica Offshore | +3.10% | Alemanha, Países Baixos, Dinamarca, Suécia | Médio prazo (2 a 4 anos) |
| Comercialização da Energia Eólica Flutuante Desbloqueando Locais no Atlântico e no Mediterrâneo | +2.90% | Espanha, França, Portugal, Itália | Longo prazo (≥ 4 anos) |
| Interligação da Rede Elétrica Offshore e Pipeline de Licitações OFTO/HVDC | +2.70% | Países do Mar do Norte, região do Mar Báltico | Médio prazo (2 a 4 anos) |
| Mandatos de Eletrificação e Descarbonização de Plataformas de Petróleo e Gás | +2.10% | Mar do Norte, principalmente Reino Unido, Países Baixos, Noruega | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Capacidade Impulsionadas pelo Pacto Ecológico da UE e Leilões Offshore Nacionais
A legislação vinculativa do Pacto Ecológico estabeleceu uma meta offshore de 86 a 89 GW para 2030 e de 356 a 366 GW para 2050, desencadeando uma cascata pan-europeia de calendários de leilões nacionais que oferecem aos desenvolvedores visibilidade de longo prazo sobre concessões de fundos marinhos, preços de referência dos CfDs e ligações à rede. A França planeia 10 GW de licitações até 2035, enquanto a última ronda da Dinamarca pode suprir a procura de eletricidade do país. O projeto Hornsea 3 em águas britânicas garantiu um CfD indexado à inflação de GBP 37,35/MWh, demonstrando como a certeza política comprime os custos de financiamento e reduz os preços das propostas. Aliada à plataforma digital de licenciamento "Accele-RES" do REPowerEU e à Carta Europeia do Vento assinada por 26 países, os estrangulamentos administrativos estão a diminuir, como evidenciado por mais de 20 leilões competitivos em toda a Europa em 2024 que, no total, alocaram mais de 55 GW de capacidade.(1)
Rápida Redução de Custos em Turbinas Acima de 15 MW Permitindo Projetos em Águas Profundas
Os pedidos comerciais de plataformas de 15 MW, como o da Vestas para o Nordlicht 1 na Alemanha, ilustram que o escalonamento das turbinas passou de protótipo a produto bancável. Estas máquinas elevam os fatores de capacidade para cerca de 70% nos regimes de vento estável do Mar do Norte e reduzem o número de fundações em até 40% em comparação com layouts de 8 MW, diminuindo o custo instalado por megawatt mesmo após levar em conta a recente volatilidade do aço. Os pipelines futuros já apresentam protótipos de 20 MW de fabricantes europeus e asiáticos, indicando uma tendência consolidada. O ponto de atrito remanescente reside na logística de instalação: apenas um punhado de jack-ups consegue manusear naceles com mais de 1.200 toneladas, pelo que os estaleiros navais devem acelerar os ciclos de nova construção nos próximos três anos para evitar atrasos na execução.
Demanda por Hidrogénio Verde (Power-to-X) para Integração de Energia Eólica Offshore
O licenciamento pela Alemanha de um eletrolisador de 100 MW ligado à capacidade offshore da RWE e a proposta do hub Neptunus na Suécia reafirmam que o hidrogénio verde está a passar do conceito ao contrato. A UE pretende 20 milhões de toneladas de hidrogénio renovável até 2030; a geração offshore oferece fatores de capacidade superiores e contorna o congestionamento da rede elétrica terrestre, com conceitos modulares de 500 MW de "fábrica em caixa" já padrão nos estudos de viabilidade de projetos no Mar do Norte. O eixo offshore-para-hidrogénio também se alinha com os clusters industriais que requerem amónia para uso marítimo e matéria-prima para aço verde, abrindo um corredor de procura que sustenta acordos de compra de energia de longo prazo para grandes conjuntos de gigawatts.
Comercialização da Energia Eólica Flutuante Desbloqueando Locais no Atlântico e no Mediterrâneo
As fundações flutuantes abrem um potencial estimado de 4.000 GW para a energia offshore europeia. O plano marítimo de Espanha reserva 19 zonas para até 3 GW até 2030; a França adjudicou a primeira licitação de escala comercial de energia flutuante da Europa no Mediterrâneo em 2024, e o projeto de 250 MW da Ocean Winds sinaliza a convicção do setor privado(2). Com custos nivelados de energia nas Ilhas Canárias de Espanha entre 100 e 135 EUR/MWh, a energia flutuante já é competitiva em custo em locais de elevados recursos que os monopilares fixos não conseguem alcançar. Espera-se que a padronização das plataformas, a fabricação industrializada de cascos e os sistemas de amarração híbridos reduzam os custos em mais 30% até 2035, colocando a energia flutuante em paridade com os monopilares em águas rasas, mesmo antes dos ajustes de preço do carbono.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Embarcações de Elevação Pesada para Turbinas de Nova Geração | -3.70% | Global, com impacto agudo no Mar do Norte e em mercados emergentes | Curto prazo (≤ 2 anos) |
| Inflação na Cadeia de Fornecimento de Aço e Componentes de Terras Raras | -2.40% | Em toda a Europa, com impacto particular nos centros de fabrico | Médio prazo (2 a 4 anos) |
| Licenciamento Demorado e Oposição ao Impacto Visual nas Zonas Costeiras | -2.10% | Regiões costeiras de toda a Europa, particularmente Alemanha e Reino Unido | Médio prazo (2 a 4 anos) |
| Congestionamento da Rede Elétrica Offshore e Pontos de Chegada em Terra Limitados | -1.80% | Países do Mar do Norte, região do Mar Báltico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Embarcações de Elevação Pesada para Turbinas de Nova Geração
Apenas 15 a 20 unidades de elevação pesada em todo o mundo conseguem instalar turbinas acima de 15 MW, e as taxas diárias subiram 75% entre 2022 e 2024, ecoando o mercado apertado de transportadores de GNL de uma década atrás. Os desenvolvedores com contratos legados — Ørsted, RWE, Vattenfall — garantiram slots plurianuais, deixando os novos participantes a lutar ou a adiar. Financiar uma nova construção custa USD 400 milhões e pode demorar três anos; um capex acumulado de USD 14,8 mil milhões é necessário para colmatar o défice da frota. Enquanto isso, os atrasos nos cronogramas arriscam corroer a economia das propostas de leilão, especialmente em mercados emergentes como a Espanha, onde os projetos-piloto de energia flutuante dependem da disponibilidade de embarcações.
Inflação na Cadeia de Fornecimento de Aço e Componentes de Terras Raras
O aumento dos custos dos componentes críticos da energia eólica offshore, particularmente das fundações de aço e dos ímanes permanentes de terras raras, elevou os custos de investimento dos projetos para USD 3.523/kW no início de 2024, ameaçando a viabilidade económica de projetos adjudicados com base em pressupostos de preço de leilões anteriores. A volatilidade dos preços do aço afeta significativamente as fundações de monopilares, com a chapa grossa especializada para aplicações offshore a atingir preços premium devido aos requisitos de qualidade e a uma base limitada de fornecedores. O memorando de entendimento da Ørsted com a Dillinger para aço de menores emissões demonstra os esforços do setor para garantir o fornecimento enquanto cumpre os critérios de descarbonização, embora a transição para métodos de produção de aço verde aumente inicialmente os custos em 55 a 60% em comparação com os processos convencionais. Os elementos de terras raras essenciais para os geradores de ímanes permanentes enfrentam riscos de concentração do fornecimento, com a China a controlar 80% da capacidade de processamento global e as restrições às exportações podendo potencialmente perturbar o fabrico europeu de turbinas. A projeção de que os Países Baixos não cumprirão as metas de energia eólica offshore deve-se em parte às restrições da cadeia de fornecimento, enquanto a produção da Alemanha no Mar do Norte diminuiu 9% em 2023 devido às limitações da infraestrutura de rede que agravam os atrasos na entrega de componentes. As respostas do setor incluem estratégias de integração vertical, programas de desenvolvimento de fornecedores regionais e investigação de materiais alternativos, mas as pressões de custo a curto prazo persistem à medida que o crescimento da procura supera as capacidades de expansão da cadeia de fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Energia Eólica Domina a Transição para as Energias RenováveisA energia eólica representou 82,60% do tamanho do mercado de energia offshore europeu em 2025 e está a registar um CAGR de 21,34% até 2031, superando largamente os projetos-piloto de energia das marés e das ondas que permanecem em fase pré-comercial. Apesar da recente inflação nos insumos, a sua base instalada beneficia de duas décadas de curvas de aprendizagem, históricos de desempenho bancáveis e cadeias de fornecimento totalmente amortizadas que reduzem os custos por unidade. O ecossistema político mais amplo ancora a sua liderança: os países do Mar do Norte alinham as concessões de fundos marinhos com construções de rede dedicadas, enquanto os desenvolvedores garantem CfDs a preços abaixo de 40 EUR/MWh que mantêm a exposição ao mercado baixa. Embora tecnicamente promissora nas entradas do Atlântico, a tecnologia de marés e ondas ainda enfrenta custos nivelados mais elevados e concorrência limitada de fabricantes; unidades de demonstração como a plataforma de marés flutuante da Magallanes Renovables registam fatores de capacidade de 45%, mas carecem da multissourcing que desrisca a aquisição. Os projetos de Conversão de Energia Térmica dos Oceanos permanecem confinados a águas equatoriais mais quentes, deixando as águas europeias fora do seu envelope economicamente viável. Consequentemente, o mercado de energia offshore europeu continua a canalizar a grande maioria do capital para a expansão da energia eólica, consolidando a sua proeminência até 2031.
A diversificação tecnológica revela também uma aceleração da transição para subsegmentos de energia flutuante dentro da energia eólica. Espanha, França e Portugal estão a alinhar os seus roteiros industriais com protótipos flutuantes que combinam técnicas de fabrico serial de cascos com montagens de topo modulares, visando preços abaixo de 100 EUR/MWh a meados da década. Estas curvas de custo dependem de sistemas de ancoragem padronizados e pás compostas leves que atenuam as restrições de calado nos portos. Os defensores da energia das ondas e das marés chamam, no entanto, a atenção política pelas suas características de equilíbrio de rede: vários governos incluem agora em seus projetos de leilão dotações de inovação tecnologicamente neutras, oferecendo receitas mínimas que poderiam elevar as energias renováveis de nicho a uma quota de 5% do mercado após 2030. Até então, a energia eólica permanece a escolha de investimento por defeito, sustentada por estruturas maduras de contratação de operação e manutenção e produtos de seguro que protegem os credores de paragens relacionadas com condições meteorológicas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Profundidade da Água:
A Zona de Transição Impulsiona a Expansão Mais RápidaAs instalações ancoradas em mais de 60 m de água captaram 66,20% do mercado de energia offshore europeu em 2025, à medida que projetos de múltiplos GW como o Dogger Bank aproveitaram as ricas correntes de vento ao largo da costa. No entanto, a faixa de transição de 30 a 60 m está projetada para registar um CAGR de 31,62% até 2031, atuando como o ponto ideal onde a economia de fundações fixas se cruza com um melhor rendimento eólico. Os desenvolvedores aproveitam esta janela para implantar novas turbinas de 15 MW, evitando o salto em custo e técnica exigido pelas fundações flutuantes. Os projetos em profundidade de transição também beneficiam da capacidade existente das embarcações: os jack-ups convencionais ainda conseguem instalar fundações sem os desafios de calado enfrentados em águas profundas. Além disso, as distâncias de interligação à rede elétrica permanecem geríveis, contendo as despesas com cabos e reduzindo as perdas de transmissão.
Os desenhos de política amplificam esta tendência. Várias rondas de concessão no Mar do Norte segmentam explicitamente os locais a 40 a 55 m de profundidade para sincronizar a superfície leiloada com a capacidade atual das embarcações e os limites de fornecimento dos fabricantes, criando um pipeline que facilita a curva de aprendizagem do setor em direção a águas mais profundas. Os locais pouco profundos com menos de 30 m, outrora os imóveis de eleição para a energia eólica offshore pioneira, enfrentam agora a oposição das partes interessadas costeiras que citam a intrusão visual e os impactos no turismo. À medida que essas áreas se aproximam da saturação, o repotenciamento torna-se o seu principal motor de crescimento, utilizando torres mais altas nos monopilares existentes. Os locais em águas profundas além de 60 m recuperarão o impulso assim que as subestruturas flutuantes atingirem a maturidade industrial, mas até então, a faixa de transição continua a ser a estrela de volume do mercado de energia offshore europeu.
Por Classificação de Capacidade:
O Escalonamento de Turbinas Acelera a Evolução do MercadoTurbinas com potência de 5 a 10 MW representaram 53,20% do mercado europeu de energia offshore em 2025, refletindo sua economia de implantação comprovada e compatibilidade com as frotas de jack-up atuais. No entanto, máquinas que excedem 15 MW têm projeção de crescimento a um CAGR de 28,65% até 2031. Uma turbina de 15 MW pode substituir duas unidades de 8 MW, reduzindo o comprimento dos cabos de arranjo, as fundações e as visitas de operação e manutenção; reduções no custo nivelado de energia de 25 a 30% já estão documentadas em modelos comparativos de projetos. As arquiteturas de acionamento direto também eliminam a manutenção da caixa de engrenagens, estendendo a vida útil de projeto para cerca de 30 anos.
A concorrência entre os fabricantes de equipamentos originais impulsiona esse salto. Vestas, Siemens Gamesa e GE Vernova têm, cada uma, protótipos de 15 a 17 MW em processo de certificação de tipo, enquanto concorrentes chineses aceleram para 18 a 20 MW para conquistar participação nas exportações. No entanto, o hardware de grande porte gera desafios secundários: rotores com diâmetros superiores a 250 m exigem pás mais longas do que campos de futebol, o que demanda novos corredores logísticos e áreas de fábrica. As melhorias nos portos ao longo do Mar do Norte e do Báltico constituem uma parte invisível, mas essencial, da mudança na classificação de capacidade, e subsídios do setor público começaram a financiar reforços nos cais para preservar a competitividade da manufatura regional.
Apesar do entusiasmo, a classe de 10 a 15 MW oferece uma zona de conforto para financiadores cautelosos com cargas mecânicas não comprovadas em máquinas acima de 15 MW. Desenvolvedores que buscam mitigar o risco tecnológico frequentemente combinam uma parcela de turbinas de médio porte com um lote menor de modelos de ponta, aumentando o apetite de risco dos credores enquanto capturam algumas eficiências de escala. Com o tempo, as curvas de experiência normalizarão as métricas de confiabilidade acima de 15 MW, após o que essa faixa de classificação deverá se tornar a especificação padrão do mercado europeu de energia offshore.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado Europeu de Energia Offshore
O Reino Unido permaneceu como o epicentro do mercado europeu de energia offshore em 2025, detendo 44,30% de participação de mercado com base em 11 GW de capacidade operacional e um pipeline de 100 GW que abrange arquétipos fixos e flutuantes. Projetos como o Hornsea 3, de 2,9 GW, e o complexo multifásico Dogger Bank demonstram como as estratégias de desenvolvimento em fases suavizam os picos da cadeia de suprimentos e sustentam os empregos na manufatura local. Alemanha, Países Baixos e Dinamarca somam coletivamente outros 35,40% por meio de metas coordenadas de Cooperação Energética do Mar do Norte, embora o congestionamento da rede tenha reduzido 9% da produção alemã em 2023, evidenciando a necessidade paralela de melhorias na infraestrutura de backbone offshore. A Noruega aproveita sua experiência em petróleo e gás para empreendimentos flutuantes como o Hywind Tampen da Equinor, o maior parque flutuante do mundo, que alimenta diretamente plataformas petrolíferas, oferecendo um modelo para a descarbonização de setores de difícil abatimento.
O sul da Europa apresenta a narrativa de maior destaque. A Espanha registra o CAGR mais acelerado, de 23,08%, até 2031, à medida que o Planejamento Espacial Marítimo reserva 19 zonas flutuantes, e o primeiro leilão competitivo previsto para 2025 pavimenta o caminho regulatório. As velocidades do vento no Atlântico, as bordas de plataforma em águas profundas e os menores conflitos com áreas de pesca conferem ao pipeline flutuante espanhol vantagens de custo em relação às águas rasas e congestionadas do Mar do Norte. A França também acelera, com 10 GW de licitações consolidadas em um cronograma plurianual que já concedeu concessões de fundo fixo e flutuantes no Mediterrâneo. Itália e Portugal seguem o mesmo caminho, utilizando zonas híbridas de energia solar e eólica para reduzir os riscos de melhorias portuárias e estimular clusters locais de fabricação de aço.
Mercado de Energia Offshore do Báltico e do Adriático
O Mar Báltico está se transformando de um cenário periférico em um polo de crescimento. Polônia, Suécia e Finlândia impulsionam projetos combinados em escala de gigawatts, como o Baltica 2, de 1,5 GW, da Ørsted-PGE, e o conceito Korsnäs, de 2,5 GW, da Vattenfall, impulsionados por mandatos de neutralidade de carbono e prioridades de segurança energética em decorrência das tensões geopolíticas. Mais a leste, mercados emergentes no Adriático, como a Croácia, licitam seus primeiros blocos, oferecendo aos primeiros entrantes cotas preferenciais de rede e licenciamento simplificado. Essa diversificação geográfica sustenta o mercado europeu de energia offshore de forma mais ampla, distribuindo o risco climático, reduzindo a dependência de uma única bacia e fomentando a concorrência entre portos e instalações de estaleiros.
Panorama regulatório
A expansão da energia offshore na Europa está sendo cada vez mais moldada por regras ambientais e de rede transfronteiriças mais rígidas, aliadas à política industrial. No Reino Unido, o Conservation of Habitats and Species (Offshore Wind) (Amendment etc.) Regulations 2026 entrou em vigor em 21 de maio de 2026, estabelecendo um dever mais claro em relação a medidas compensatórias para projetos de energia eólica offshore quando os impactos ambientais não puderem ser totalmente evitados. No nível da UE, o planejamento de transmissão offshore está sendo formalizado por meio da ENTSO-E, que tem o mandato de preparar planos de desenvolvimento de rede offshore por bacia marítima como parte do Plano Decenal de Desenvolvimento da Rede (TYNDP) 2026 em toda a União, apoiando corredores de rede offshore coordenados e o sequenciamento de conexões.
As orientações industriais e de concepção de licitações também estão se deslocando para critérios não relacionados a preço e para pipelines coordenados. A Declaração de Hamburgo dos Ministros da Energia (2026) destaca a implementação da Lei da Indústria Net-Zero (NZIA) usando critérios não relacionados a preço, incluindo requisitos mínimos e abordagens de verificação que podem influenciar a pontuação dos leilões, a qualificação da cadeia de suprimentos local e os requisitos de sustentabilidade na contratação de energia eólica offshore. Paralelamente, os Estados-Membros da UE e a Comissão Europeia têm atualizado as orientações sobre estruturas de investimento colaborativo e partilha de custos para corredores de rede offshore integrados no âmbito do quadro TEN-E, reforçando um afastamento das conexões radiais de país único em direção a um desenvolvimento de rede offshore mais integrado.
Panorama Competitivo
A estrutura do mercado tende para uma hierarquia por níveis. A Ørsted, a RWE, a Equinor e a Vattenfall ancoram o nível superior com portfólios verticalmente integrados que excedem 40 GW em fases operacional, de construção ou com autorização, conferindo-lhes vantagens de poder de aquisição e acesso a embarcações. As suas estratégias dependem cada vez mais da integração na cadeia de fornecimento: o acordo de abastecimento de aço da Ørsted com a Dillinger garante chapas pesadas de baixo carbono, enquanto a joint venture da RWE com a Norges Bank Investment Management desbloqueia capital paciente alinhado com os objetivos soberanos de descarbonização(5). A Equinor aplica o conhecimento de hidrocarbonetos em amarrações de energia eólica flutuante, e a Vattenfall utiliza ofertas integradas de contratos de compra de energia de onshore a offshore para combinar energia com contratos de hidrogénio verde.
Os intervenientes de nível médio — TotalEnergies, Shell, Iberdrola, SSE Renewables e Statkraft — alavancam a solidez dos seus balanços, mas equilibram as energias renováveis com os negócios legados. Frequentemente estabelecem parcerias com fundos de infraestrutura ou capital de pensões que procuram fluxos de caixa de longo prazo; por exemplo, a Ørsted cedeu uma fatia de 12,45% em quatro parques eólicos no Reino Unido à Brookfield por GBP 1,745 mil milhões em 2024, reciclando capital para novos projetos de crescimento. Os especialistas em energia flutuante, como a Ocean Winds e a Principle Power, criam nichos com plataformas proprietárias que licenciam a consórcios de desenvolvedores, enquanto as independentes regionais como a Parkwind aproveitam as alianças público-privadas para garantir vantagens de conteúdo local.
A intensidade competitiva aumenta na aquisição de embarcações, no fabrico de pás e nos sistemas de exportação HVDC. A Aker Solutions e a Siemens Energy receberam aviso total de prosseguimento para a construção do parque eólico offshore Norfolk Vanguard de 2,8 GW no início de 2025, sublinhando o papel dos contratantes de EPC na redução do risco de megaprojetos. Entretanto, a fusão entre a Saipem e a Subsea7 na "Saipem7" acrescenta um backlog de EUR 43 mil milhões ao setor de instalação, potencialmente reduzindo as taxas diárias das embarcações através de economias de agrupamento de frotas. Em geral, o mercado de energia offshore europeu recompensa a escala, as parcerias tecnológicas e o envolvimento antecipado no planeamento espacial, enquanto os participantes que carecem de slots de embarcações ou acordos de fornecimento de turbinas enfrentam barreiras elevadas.
Líderes do Setor de Energia Offshore da Europa
-
Siemens Gamesa Renewable Energy SA
-
Vestas Wind Systems AS
-
HydroQuest
-
Ørsted AS
-
E.ON SE.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Energia Offshore Empresas cobertas neste relatório
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems AS
- GE Vernova (GE Renewable Energy)
- Nordex SE
- HydroQuest
- MHI Vestas Offshore Wind
- Hitachi Energy
- Orsted AS
- SSE Renewables
- Equinor ASA
- Iberdrola SA
- RWE Renewables GmbH
- EDF Renewables
- E.ON SE
- Copenhagen Infrastructure Partners
- Ocean Winds (EDP x Engie)
- TotalEnergies Renewables
- Shell New Energies
- Statkraft AS
- Northland Power Inc.
Oportunidades de mercado e perspectivas futuras
Um importante espaço em branco reside na cadeia de suprimentos coordenada e na capacidade portuária capazes de acompanhar a escala e o cronograma dos pipelines de licitações do Mar do Norte. A Cúpula do Mar do Norte de 2026 introduziu um Pacto Conjunto de Investimento em Energia Eólica Offshore para os Mares do Norte, com o objetivo de coordenar o apoio governamental, a expansão da cadeia de suprimentos e o desenvolvimento da força de trabalho entre as nações participantes. O mesmo quadro de cooperação também faz referência à manutenção de um pipeline de licitações estável entre 2031 e 2040 e ao uso continuado da ferramenta de licitação NSEC para alinhar os cronogramas nacionais de licitação e os calendários de construção, criando uma janela operacional mais clara para portos, logística de elevação pesada e investimentos em fabricação em série ligados aos calendários dos projetos offshore.
As oportunidades também se concentram na infraestrutura de rede offshore, onde os mandatos de planejamento e a partilha de custos dos corredores estão sendo operacionalizados. A exigência da ENTSO-E de desenvolver planos de desenvolvimento de rede offshore por bacia marítima dentro do TYNDP 2026, juntamente com o trabalho alinhado ao TEN-E sobre investimento colaborativo e alocação de custos para corredores de rede offshore integrados, amplia o alcance endereçável para sistemas de exportação HVDC, subestações offshore e pacotes de interconexão multiterminal. No lado dos fabricantes de equipamentos originais, a encomenda contínua de plataformas da classe de 15 MW em projetos europeus proporciona visibilidade de demanda para a capacidade europeia de pás, nacelles e fundações, com acordos recentes de fornecimento de turbinas e marcos de construção de projetos reforçando a mudança para máquinas em menor número e com maior potência, que concentram valor em capacidades especializadas de fabricação, instalação e O&M.
Desenvolvimentos industriais recentes em Mercado Europeu de Energia Offshore
- Junho de 2026: a Siemens Gamesa Renewable Energy SA concluiu a instalação de 100 turbinas eólicas SG 14-222 DD no parque eólico offshore Sofia da RWE, em águas do Reino Unido. O marco demonstra a implantação de turbinas de grande capacidade na Europa e apoia a ampliação de escala e a execução mais rápida de projetos nos portfólios de energia eólica offshore do Mar do Norte do Reino Unido.
- Fevereiro de 2026: a RWE e a Vestas firmam acordo de fornecimento de turbinas para o parque eólico offshore Vanguard West. O acordo fortalece os compromissos de longo prazo da cadeia de suprimentos de turbinas para a capacidade eólica offshore em grande escala do Reino Unido.
- Fevereiro de 2026: a Vestas Wind Systems A/S garante uma encomenda firme para o projeto eólico offshore Norfolk Vanguard West, de 1.380 MW, no Reino Unido, incluindo 92 turbinas V236-15.0 MW. O acordo reforça o papel da Vestas na viabilização do desenvolvimento eólico offshore multigigawatt no Reino Unido e apoia a economia e a escala do projeto.
Mercado Europeu de Energia Offshore Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de energia offshore da Europa é definido como a capacidade instalada e em desenvolvimento adicionada para projetos de geração de energia offshore em águas europeias, medida em gigawatts, e acompanhada por tecnologias e tipos de projetos principais.
Exclusões do escopo: Exclui ativos de energia onshore, atividades offshore de petróleo e gás upstream, e medidas exclusivamente de receita, como preços de energia ou valores de contratos de engenharia, aquisição e construção.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Eólica
- Energia das Marés e das Ondas
- Conversão de Energia Térmica dos Oceanos (OTEC)
- Outras Tecnologias
- Por Profundidade da Água
- 0 a 30 m (Águas Rasas)
- 30 a 60 m (Transição)
- Acima de 60 m (Águas Profundas)
- Por Tipo de Instalação (Análise qualitativa apenas)
- Fundação Fixa (inclui Monopilar, Jaqueta, Gravidade)
- Plataforma Flutuante (Semissubmersível, Spar-Boia, Plataforma de Pernas Tensionadas)
- Por Componente (Análise qualitativa apenas)
- Turbina
- Subestrutura e Fundação
- Infraestrutura Elétrica
- Cabos Submarinos
- Sistemas de Amarração e Ancoragem
- Controlo e Monitorização
- Por Classificação de Capacidade (Produção da Turbina)
- Até 5 MW
- 5 a 10 MW
- 10 a 15 MW
- Acima de 15 MW
- Por Geografia
- Reino Unido
- Alemanha
- Países Baixos
- Dinamarca
- Noruega
- França
- Bélgica
- Suécia
- Irlanda
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir o universo do projeto e construir uma visão consistente das metas de política, atividade de leilões e expansão offshore em nível nacional. Baseamo-nos em fontes públicas como a Comissão Europeia (incluindo o REPowerEU e as estratégias de energias renováveis offshore), estatísticas de energia do Eurostat e planos de rede dos operadores nacionais de sistemas de transmissão, quando disponíveis.
Para manter o modelo fundamentado no progresso real de implantação, também revisamos atualizações de organismos como a WindEurope, conjuntos de dados e comentários da AIE, e referências de energia marinha de publicações marítimas da UE. Relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa foram utilizados para validar cronogramas de projetos e notas de comissionamento. Quando necessário, complementamos lacunas com assinaturas pagas focadas em finanças e inteligência empresarial, bases de dados de patentes e registros de importação e exportação em nível de remessa para componentes selecionados. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitos outros materiais públicos também foram consultados para coleta, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o pipeline de capacidade e a probabilidade de entrega dentro do prazo nos principais mercados offshore europeus, uma vez que licenciamentos, conexões à rede e resultados de leilões podem mudar rapidamente. Conversamos com uma combinação de desenvolvedores, participantes da cadeia de suprimentos de componentes, prestadores de serviços e partes interessadas em infraestrutura, e seus comentários foram utilizados para ajustar as janelas de comissionamento e as premissas de adoção de tecnologia em toda a Europa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 19% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 22% |
| Participantes menores: 21% | Gerentes: 59% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual as metas nacionais anunciadas, os volumes adjudicados em leilões e os planos de conexão à rede foram convertidos em um caminho de capacidade instalável anual para cada país-chave, sendo então consolidados no total regional. Para evitar que o resultado fosse orientado apenas por políticas, também realizamos verificações seletivas de baixo para cima, incluindo amostragem de pipelines de projetos por país, verificação das tendências típicas de potência nominal das turbinas e reconciliação dos sinais de capacidade de entrega dos fornecedores onde eram publicamente visíveis.
Os principais insumos para este mercado incluem volumes de arrendamento offshore e leilões adjudicados, desvios esperados no ano de comissionamento, sinais de prontidão da rede e dos portos, escala típica de projetos por faixa de profundidade de água e a mudança no mix entre energia eólica offshore e tecnologias marinhas emergentes. Onde os dados eram incompletos para geografias menores, as lacunas foram tratadas aplicando-se proporções de países pares com base no acesso à linha costeira, na taxa histórica de construção offshore e nos anúncios de projetos confirmados.
Para as previsões, foi utilizada análise de cenários, e o caso base foi ancorado nos fatores mais recorrentes — cadência de leilões e disponibilidade da rede —, sendo então ajustado por meio de feedback de especialistas sobre gargalos e padrões prováveis de relicitação. Mantivemos as premissas em um nível que pode ser revisado anualmente sem depender de dados comerciais de difícil obtenção.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como adições anuais de capacidade offshore reportadas em estatísticas públicas, rastreadores de status de projetos em nível nacional e consistência com cronogramas de leilões conhecidos e marcos de entrega da rede. Se um país apresentasse um salto que não se alinhasse com a realidade do licenciamento ou com a prontidão da cadeia de suprimentos, os fatores eram verificados novamente e as premissas eram revisadas após validação complementar.
Antes da aprovação final, o modelo e o texto passam por múltiplas revisões de analistas, e variações incomuns são sinalizadas para verificação mais aprofundada. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, incluindo grandes rodadas de leilões, reversões de políticas ou atrasos significativos em projetos. Imediatamente antes da entrega, é realizada uma revisão final para que os números reflitam os desenvolvimentos mais recentes disponíveis.
Estimativa do Mercado de Energia Offshore da Europa da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para energia offshore na Europa frequentemente não se alinham porque nem sempre medem o mesmo escopo, e até mesmo a escolha da unidade pode alterar a interpretação. Algumas fontes reportam receita, outras reportam adições anuais e outras ainda reportam a base instalada total, o que pode fazer os resultados parecerem muito distantes mesmo quando a tendência de desenvolvimento subjacente é semelhante.
Os principais fatores de divergência também decorrem do que é contabilizado como energia offshore, uma vez que algumas estimativas focam apenas na energia eólica offshore e excluem tecnologias de marés, ondas ou outras tecnologias oceânicas, enquanto outras cobrem apenas os países da UE em vez de uma Europa mais ampla. O timing também pode influenciar os resultados, pois atualizações de pipeline após um leilão ou um grande atraso na rede podem deslocar volumes de vários gigawatts entre anos. Verificações do status de conexão à rede e registros de adjudicação de leilões são duas evidências utilizadas para manter a estimativa da Mordor Intelligence vinculada à capacidade que é realisticamente comissionável dentro da janela de previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,05 trilhões de USD (2025) | |
| Associação Setorial A | 0,06 trilhões de USD (2025) | Utiliza uma conversão de proxy de receita a partir da capacidade que pressupõe um valor médio de projeto por GW mais elevado e reflete principalmente a energia eólica offshore, o que pode superestimar os totais quando o mix de tecnologias é mais amplo. |
| Publicação Especializada do Setor B | 0,04 trilhões de USD (2026) | Acompanha apenas a capacidade comissionada de curto prazo e aplica desvios conservadores, o que desloca projetos adjudicados para fora do ano contabilizado e reduz o tamanho de mercado declarado. |
A dispersão nos valores publicados é explicada principalmente pelas escolhas de conversão de unidades, pela cobertura geográfica e pelo rigor com que a maturidade do pipeline é avaliada antes de ser contabilizada. Ao ancorar o modelo em sinais rastreáveis como adjudicações, prontidão da rede e probabilidade de comissionamento, o número final permanece prático para planejamento e pode ser atualizado de forma repetível à medida que novos leilões e marcos de projetos se concretizam.
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de energia offshore da Europa até 2031?
O tamanho do mercado de energia offshore da Europa está previsto atingir 135,79 GW até 2031, expandindo-se a um CAGR de 20,16% durante o período de previsão (2026-2031).
Qual país detém atualmente a maior participação de capacidade offshore instalada na Europa?
O Reino Unido liderou com 44,30% da participação do mercado de energia offshore da Europa em 2025, refletindo mais de 11 GW em operação.
Por que as turbinas acima de 15 MW são consideradas revolucionárias para a economia da energia eólica offshore?
As turbinas maiores reduzem o número de fundações e ligações elétricas por megawatt, elevando os fatores de capacidade para cerca de 70% e reduzindo os custos nivelados em até 30% em comparação com os modelos de 8 MW.
Como a tecnologia de energia eólica flutuante influenciará as futuras instalações europeias?
As fundações flutuantes desbloqueiam as águas profundas do Atlântico e do Mediterrâneo, acrescentando um potencial estimado de 4.000 GW e espera-se que atinjam a paridade de custos com as soluções de fundo fixo até 2035.
Quais são as principais restrições ao desenvolvimento offshore a curto prazo?
A disponibilidade limitada de embarcações de elevação pesada para turbinas de nova geração e a inflação no aço e nos materiais de terras raras são os dois estrangulamentos mais imediatos, reduzindo coletivamente o CAGR projetado em cerca de 6%.