
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.75 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.22 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Móveis Estofados por Mordor Intelligence
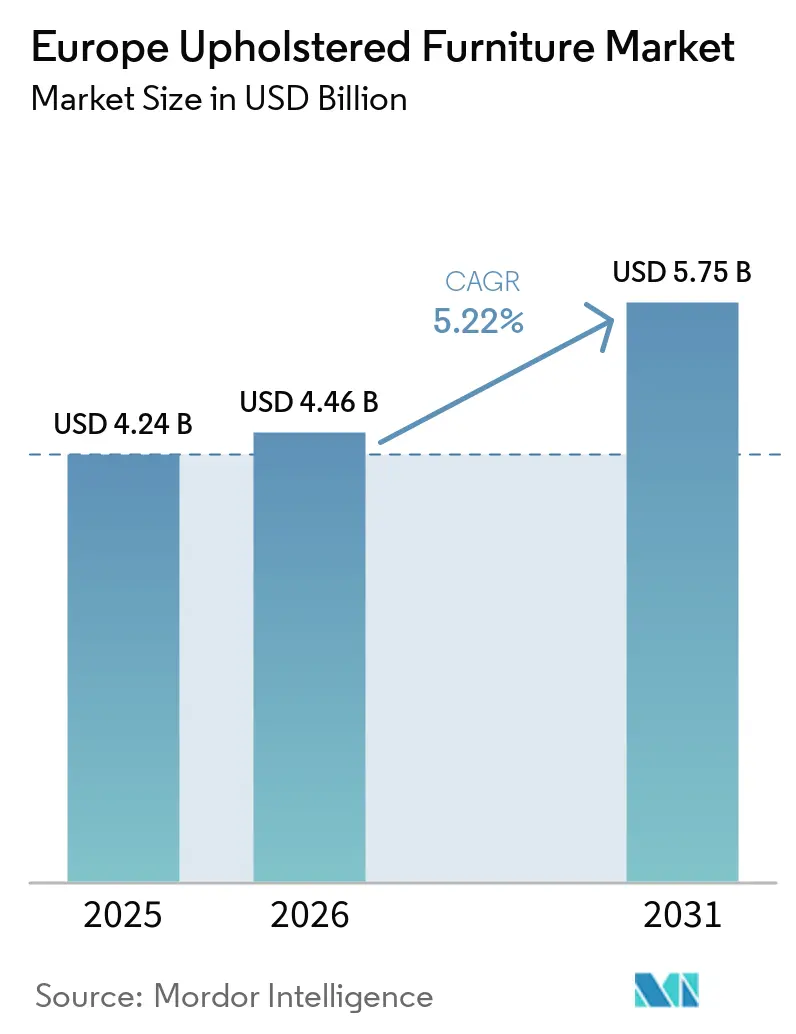
O tamanho do Mercado Europeu de Móveis Estofados deverá crescer de 4,24 bilhões de USD em 2025 para 4,46 bilhões de USD em 2026, com previsão de atingir 5,75 bilhões de USD até 2031, a um CAGR de 5,22% no período de 2026 a 2031.
Com o mercado de móveis da Europa em expansão constante até 2031 e os móveis residenciais representando a maior parte da demanda total, categorias de alto valor como sofás e camas estofadas continuam a capturar uma parcela desproporcional dos gastos incrementais com móveis. Essa trajetória ressalta a resiliência do setor, à medida que os lares europeus continuam a renovar seus interiores, enquanto compradores comerciais aceleram os ciclos de reforma em antecipação a grandes eventos esportivos. Os consumidores em toda a região priorizam designs voltados ao conforto, configurações modulares e credenciais de sustentabilidade, levando os fabricantes a redesenhar as cadeias de suprimentos para conformidade com rastreabilidade e circularidade. Os comportamentos de compra predominantemente digitais reformulam ainda mais o cenário competitivo, com ferramentas de realidade aumentada, showrooms virtuais e promessas de entrega no dia seguinte pressionando os varejistas tradicionais a adotar modelos omnicanal. Ao mesmo tempo, a volatilidade dos preços das matérias-primas obriga os produtores a proteger os custos de madeira e espuma ou a migrar para substitutos de engenharia, intensificando as pressões de gestão de custos. Por fim, os investimentos institucionais em habitações para locação e reformas de hospitalidade desbloqueiam oportunidades de aquisição em grande volume, equilibrando a dependência tradicional do mercado em relação aos gastos discricionários das famílias.
Principais Conclusões do Relatório
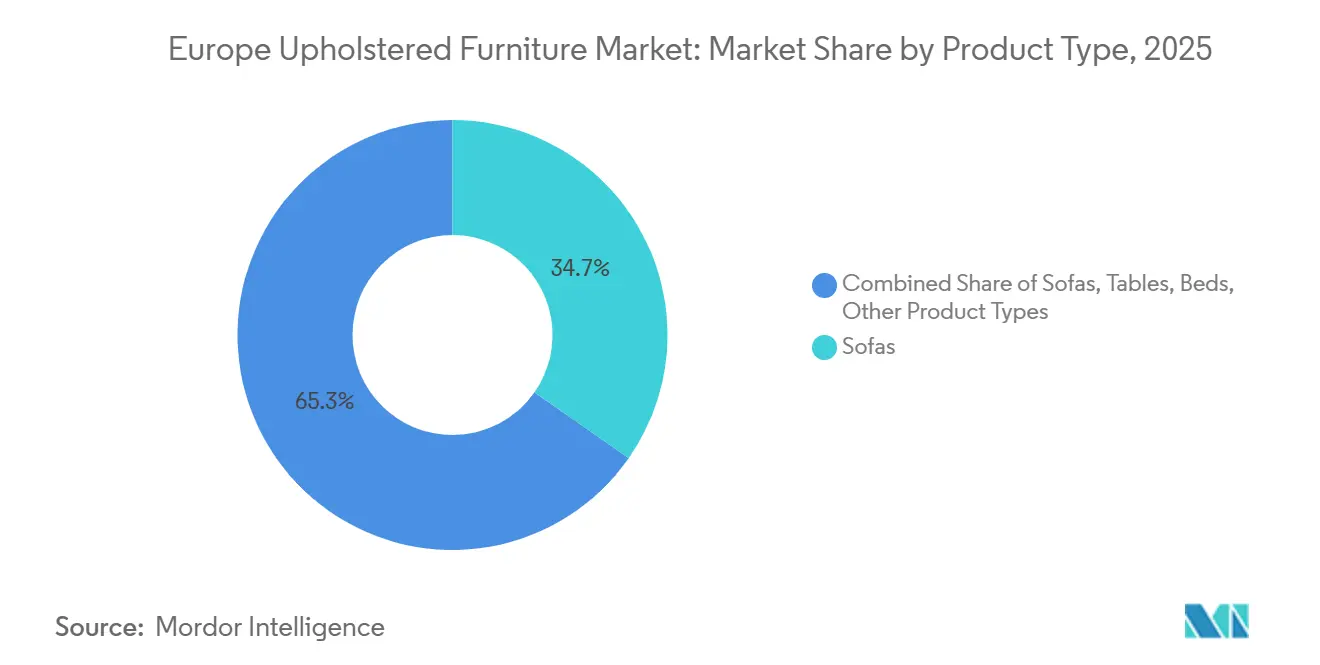
- Por tipo de produto, os sofás representaram 34,72% da participação do mercado de móveis estofados da Europa em 2025, enquanto as camas devem registrar o CAGR mais rápido de 6,78% até 2031.
- Por aplicação, o segmento residencial deteve 67,10% da participação de mercado em 2025, ao passo que as aplicações comerciais devem registrar um CAGR de 6,42% até 2031.
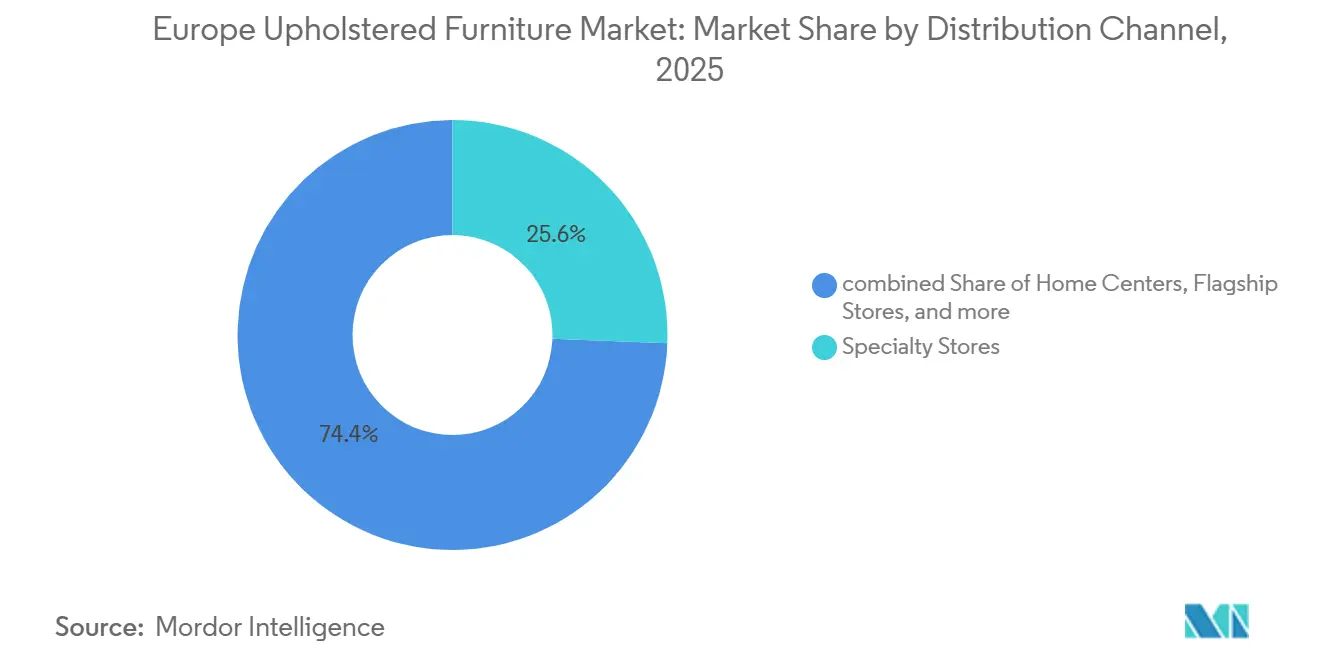
- Por canal de distribuição, as lojas especializadas lideraram com 25,61% de participação no tamanho do mercado em 2025, mas as plataformas online devem expandir-se a um CAGR de 8,84% até 2031.
- Por geografia, o Reino Unido, a França e a Alemanha responderam por 46,85% do mercado de móveis estofados da Europa em 2025, enquanto os países nórdicos devem registrar o maior CAGR de 5,52% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento do ciclo de renovação e substituição doméstica | +1.2% | Reino Unido, Alemanha, França, Itália, Espanha | Médio prazo (2-4 anos) |
| Premiumização entre compradores da Geração Y e Geração Z | +0.9% | Alemanha, Reino Unido, Países Nórdicos, BENELUX | Longo prazo (≥ 4 anos) |
| Expansão de projetos residenciais de construção para arrendamento | +0.7% | Alemanha, Reino Unido, Países Baixos, Espanha | Médio prazo (2-4 anos) |
| Onda de remodelação hoteleira (Jogos Olímpicos/EURO) | +0.5% | França, Alemanha, Espanha, Itália | Curto prazo (≤ 2 anos) |
| Modelos de subscrição de móveis e "como serviço" a ganhar tração | +0.6% | Reino Unido, Alemanha, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Tecidos de desempenho impressos digitalmente que permitem personalização em massa | +0.8% | Alemanha, Itália, Reino Unido, França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Ciclo de Renovação e Substituição Doméstica
As despesas com melhorias habitacionais continuam a crescer à medida que as rotinas de trabalho híbrido tornam os espaços de vida multifuncionais, reduzindo o intervalo de renovação de 7 a 10 anos para aproximadamente 5 a 7 anos. Os retalhistas de móveis em toda a Alemanha registaram um crescimento de dois dígitos nas compras de substituição durante 2024, com sofás ergonómicos e espreguiçadeiras de altura ajustável no topo das listas de desejos [1]. O ciclo mais curto beneficia o mercado europeu de móveis estofados ao impulsionar a procura em volume nas faixas de preço intermédias e premium. Também pressiona os fabricantes a acelerar as taxas de renovação de modelos, a adotar plataformas modulares e a encurtar os prazos de desenvolvimento. Os incentivos governamentais para remodelações energeticamente eficientes incentivam ainda os consumidores a adquirir novos móveis que cumpram os critérios de rótulo ecológico. Consequentemente, as cadeias de abastecimento investem em capacidades de resposta rápida, permitindo a produção de estofos em just-in-time alinhada com as mudanças sazonais de decoração.
Premiumização entre Compradores da Geração Y e Geração Z
Os jovens consumidores europeus alocam até 30% mais por artigo estofado do que as demografias mais antigas, valorizando materiais sustentáveis e estéticas personalizadas em detrimento dos preços de entrada. A sua preferência por sofás seccionais modulares, divãs conversíveis e acabamentos em tecido inteligente eleva os preços médios de venda em todo o mercado europeu de móveis estofados. A influência das redes sociais acelera os ciclos de tendências, impulsionando microcoleções e colaborações de edição limitada que mantêm os showrooms renovados. Os retalhistas contrariam a complexidade do sortido expandindo os configuradores digitais, permitindo que os compradores misturem tecidos, designs de pés e acessórios adicionais em tempo real. As marcas com histórias de abastecimento transparentes conquistam fidelidade, pois os compradores da Geração Z verificam as etiquetas de rastreabilidade e as pontuações de pegada de carbono antes da compra. A mudança para transações de maior valor aumenta as margens, mas também eleva as expectativas em termos de durabilidade e programas de devolução no fim de vida útil.
Expansão de Projetos Residenciais de Construção para Arrendamento
O capital institucional investiu mais de USD 17,60 mil milhões em esquemas europeus de construção para arrendamento (BTR) em 2024, com cada unidade a exigir tipicamente pacotes de móveis, dos quais as peças estofadas representam cerca de 40% [2]. Os promotores favorecem fornecedores capazes de padronizar SKUs, garantir a instalação no local dentro de cronogramas de construção rigorosos e fornecer serviços de substituição durante as rotatividades de arrendamento. O mercado europeu de móveis estofados captura assim contratos de longa duração e multi-unidade que estabilizam as taxas de utilização das fábricas. Os fabricantes com testes de durabilidade certificados pela ISO e tecidos de desempenho resistentes a manchas ganham vantagens competitivas. Embora a procura de construção para arrendamento se concentre em centros metropolitanos como Berlim, Londres e Amsterdão, as encomendas geradas alcançam plantas regionais, apoiando redes logísticas transfronteiriças. O segmento também estimula a inovação em designs desmontáveis que navegam em elevadores de carga e escadas estreitas comuns nos edifícios urbanos.
Onda de Remodelação Hoteleira Antes dos Grandes Eventos
Os hotéis em França, Alemanha e Espanha estão a renovar lobbies e quartos de hóspedes antes dos Jogos Olímpicos de 2028 e dos torneios do Euro 2032, comprimindo os seus prazos de substituição de móveis de 8 a 10 anos para cerca de 6 a 8 anos. Os sofás de grau comercial devem agora passar em rigorosos testes de resistência ao fogo e à abrasão, incentivando os fornecedores a adotar revestimentos avançados e espumas de alta densidade. As equipas de aquisição priorizam a coerência do design nas cadeias, criando encomendas em bloco que recompensam os fabricantes com capacidades de corte e costura escaláveis. O mercado europeu de móveis estofados beneficia de tamanhos de encomenda elevados, mas a certeza dos prazos de entrega permanece crítica, pois os hotéis pretendem evitar derrapagens nas remodelações. Embora as despesas impulsionadas por eventos atinjam o pico em 2026-2027, espera-se que a recuperação contínua do turismo sustente a procura posteriormente. Os players capazes de agregar serviços de design, fabrico e instalação capturam a maior quota dos contratos de renovação.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Pressão vinculada à inflação nas despesas discricionárias | –1.1% | Em toda a Europa, especialmente Espanha e Itália | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços dos insumos de madeira e espuma | –0.8% | Em toda a Europa, centros de fabrico | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade em matéria de sustentabilidade ao abrigo das regras de Ecodesign da UE | –0.9% | Em toda a UE, particularmente Alemanha, França e Nórdicos | Longo prazo (≥ 4 anos) |
| Escassez de estofadores qualificados na Europa Ocidental | –0.6% | Europa Ocidental, nomeadamente Itália, Reino Unido e Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Vinculada à Inflação nas Despesas Discricionárias
A inflação persistente cria um fosso entre o crescimento salarial nominal e o poder de compra real, levando muitos agregados familiares a adiar aquisições de móveis de alto valor[3]. Os volumes de vendas a retalho de mobiliário doméstico caíram 12 a 15% em Espanha e Itália durante 2024, mesmo com as receitas globais a aumentar devido às subidas de preços. O mercado europeu de móveis estofados assiste assim a uma procura polarizada: as marcas de luxo registam encomendas estáveis, as cadeias de valor apostam em promoções agressivas e as marcas de segmento médio lutam para se diferenciar. Os retalhistas recorrem a esquemas de financiamento a 0% e de compra agora com pagamento posterior para estimular o volume de negócios, mas os perfis de risco de crédito apertam-se com a incerteza macroeconómica. Os fabricantes cobrem-se diversificando para contratos comerciais a fim de compensar a procura retalhista mais fraca. À medida que a inflação abranda, a procura de substituição reprimida poderá desencadear uma recuperação, mas a confiança do consumidor permanece o fator determinante para os próximos dois anos.
Volatilidade dos Preços dos Insumos de Madeira e Espuma
Os preços dos painéis de OSB e MDF oscilaram até 25% de trimestre para trimestre, enquanto os custos da espuma de poliuretano acompanham a volatilidade petroquímica, comprimindo as margens brutas [4]. Os fornecedores exploram alternativas de espuma de base biológica e substitutos de madeira de engenharia, mas escalar estes materiais exige capital significativo e testes de conformidade. As cláusulas de preços com base em custos em contratos B2B mitigam parcialmente a exposição, ao passo que as linhas de retalho enfrentam tetos competitivos que limitam o potencial de repercussão. O mercado europeu de móveis estofados intensifica assim o seu foco no fabrico lean, na otimização do rendimento e na previsão de inventário digital para contrariar os choques de matérias-primas. Alguns players fixam acordos de fornecimento anuais com moinhos regionais, trocando a certeza de preço por compromissos de volume. As medidas regulatórias para limitar a desflorestação e os produtos químicos tóxicos complicam ainda mais as estratégias de abastecimento, acrescentando custos de conformidade que terão de ser eventualmente refletidos nos preços ou nas eficiências operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Sofás Ancoram a Receita Enquanto as Camas AceleramOs sofás geraram 34,72% da quota do mercado europeu de móveis estofados em 2025, sublinhando o seu papel como peças centrais da sala de estar nos agregados familiares europeus. As configurações modulares, os carregadores USB integrados e os tecidos de desempenho resistentes a manchas mantêm a categoria na vanguarda da inovação em design. As camas, por sua vez, deverão registar um CAGR de 6,78% com base no maior foco do consumidor na saúde do sono, em estruturas ajustáveis e em integrações de sensores inteligentes. O tamanho do mercado europeu de móveis estofados para camas deverá atingir USD 1,57 mil milhões até 2031, refletindo a disposição dos consumidores para pagar prémios por características orientadas para o bem-estar. As cadeiras e as cadeiras reclináveis beneficiam das normas de trabalho híbrido, com as certificações ergonómicas a tornarem-se pontos de venda indispensáveis para os escritórios domésticos. Artigos de nicho como pufes de armazenamento e sofás conversíveis respondem inteligentemente às habitações urbanas cada vez menores, reforçando a procura de soluções que poupam espaço em todo o espetro de produtos.
A diferenciação contínua de produtos impulsiona as compras repetidas à medida que tecidos, acabamentos e acessórios modulares renovam o apelo estético dos SKUs padrão. A tecnologia de impressão digital de fornecedores como a Limonta permite uma personalização rápida sem grandes encomendas mínimas, oferecendo às marcas de dimensão média um caminho acessível para a personalização. A linguagem de design transversal a categorias com perfis de pernas partilhados e paletas de cores coordenadas ajuda os fabricantes a simplificar o abastecimento de componentes e a reduzir o tempo de inatividade entre transições de modelos. Entretanto, as considerações relativas ao fim de vida influenciam o desenvolvimento de novos produtos, com estruturas de fácil desmontagem e almofadas de material único a facilitar a conformidade com a reciclagem. Estas tendências levam as equipas de I&D a procurar certificações do berço ao berço que ressoam com os compradores conscientes do ambiente. Como resultado, a inovação ao nível do produto permanece um alavanca decisiva para sustentar preços premium e combater as pressões de comoditização.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Aplicação:
O Residencial Domina no Meio de uma Recuperação ComercialO segmento residencial deteve 67,10% da quota do mercado europeu de móveis estofados em 2025, apoiado pela cultura contínua de melhoria habitacional e pela longevidade das tendências de trabalho híbrido. Os agregados familiares continuam a alocar orçamentos discricionários para sofás, divãs e cadeiras de lounge que potenciam o conforto e servem também como lugares de trabalho remoto. As subvenções de renovação na Alemanha e os créditos fiscais de eficiência energética em França estimulam ainda as melhorias nos espaços habitacionais, mantendo os showrooms de retalho movimentados mesmo durante as adversidades macroeconómicas. Entretanto, prevê-se que o segmento comercial cresça a um CAGR de 6,42%, impulsionado pelo redesenho de escritórios corporativos, remodelações hoteleiras e investimentos na área da saúde. As estratégias de local de trabalho enfatizam agora as áreas colaborativas com assentos estofados, impulsionando o volume incremental para seccionais de grau contratual e cápsulas de lounge acústicas.
Os contratos nos canais comerciais priorizam métricas de durabilidade como as contagens de abrasão Martindale e as normas de incêndio CAL-117, pressionando os fabricantes a investir em testes laboratoriais e certificações de terceiros. Espera-se que o tamanho do mercado europeu de móveis estofados dedicado a espaços comerciais suba de forma constante à medida que os proprietários de imóveis integram a aquisição de móveis em upgrades mais amplos de bem-estar e ESG. O crescimento nas habitações universitárias construídas especificamente para o efeito e nas instalações de habitação sénior introduz nichos adicionais que exigem ergonomia de assento personalizada e características de segurança. Os modelos de aquisição mistos esbatam os limites tradicionais de aplicação, pois as unidades de construção para arrendamento adquirem móveis à escala comercial mas exigem estéticas residenciais para atrair inquilinos. Esta convergência desafia os fornecedores a manter a coerência dos SKUs enquanto cumprem regimes de conformidade divergentes.
Por Canal de Distribuição:
As Estratégias Omnicanal Ganham TerrenoAs lojas especializadas retiveram 25,61% da quota do mercado europeu de móveis estofados em 2025, aproveitando os sortidos selecionados e as consultas de design na loja para impor pontos de preço premium. No entanto, as plataformas online deverão registar um CAGR robusto de 8,84%, sustentado pelos avanços na visualização por realidade aumentada, nas políticas de devoluções gratuitas e na logística da última milha adequada a artigos volumosos. O tamanho do mercado europeu de móveis estofados transacionado através de canais de comércio eletrónico deverá quase duplicar até 2031, forçando os retalhistas tradicionais a integrar serviços de clique e recolha e configuradores de produtos em 3D. As lojas principais evoluem para showrooms experienciais que enfatizam exposições de tecidos sensoriais, planeadores de divisões virtuais e espaços de narrativa sobre sustentabilidade. As cadeias de centros de casa renovam as instalações com catálogos ativados por código QR e quiosques de realidade mista para fazer a ponte entre as experiências física e digital.
Os disruptores direto ao consumidor empregam táticas de comércio social e colaborações com influenciadores para capturar atenção entre as demografias mais jovens, frequentemente contornando as margens grossistas. Os modelos de subscrição, pioneiros de empresas como a NORNORM, permitem que os clientes corporativos arrendem móveis, acrescentando fluxos de receita recorrentes ao mercado. A inovação logística permanece crítica; os designs de embalagem plana e as embalagens recicláveis reduzem as taxas de danos e as emissões. Os retalhistas que dominam a alocação de inventário baseada em dados minimizam os riscos de markdown, particularmente para as cores sensíveis às tendências. Em paralelo, as infraestruturas de devoluções omnicanal ganham importância estratégica, pois os clientes esperam recolhas sem esforço para trocas ou reparações.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Móveis Estofados da Alemanha e Países Nórdicos
O Reino Unido, a França e a Alemanha responderam por 46,85% do mercado de móveis estofados da Europa em 2025, com a Alemanha detendo uma participação de 20,12% do mercado, sustentada por sua economia robusta, formatos de varejo diversificados e expansão dos empreendimentos de construção para locação. Os consumidores alemães exigem selos ecológicos, alta qualidade de construção e designs modulares que se adaptem a layouts urbanos compactos, pressionando os fornecedores a enfatizar a precisão de engenharia. No entanto, o impulso de crescimento se modera à medida que a inflação restringe os gastos discricionários, levando os varejistas a ampliar os sortimentos de entrada. Em contraste, a região dos países nórdicos deve crescer a um CAGR de 5,52%, impulsionada por altas rendas disponíveis, culturas centradas no design e fortes políticas de economia circular. Os consumidores escandinavos demonstram alta fidelidade às marcas que aliam estética minimalista a credenciais de sustentabilidade documentadas.
Mercados Europeus Mais Amplos
O Reino Unido enfrenta volatilidade cambial, mas permanece um mercado de importação relevante, onde sofás seccionais orientados para o conforto se adequam à vida em apartamentos compactos. O apetite de França pela artesania sustenta segmentos de preço premium, enquanto Espanha e Itália apostam na procura de hospitalidade impulsionada pelo turismo para dinamizar as vendas comerciais. Os mercados do BENELUX, embora de pequena dimensão populacional, superam as expectativas em termos de despesa per capita em mobiliário, recompensando os fornecedores com capacidade de satisfazer encomendas personalizadas com rapidez. Países da Europa de Leste, como a Polónia e a Chéquia, ganham quota no outsourcing de produção, oferecendo vantagens de custo e benefícios de nearshoring às marcas ocidentais. Estas nuances geográficas sublinham a necessidade de sortidos de produtos localizados e cadeias de abastecimento a múltiplas velocidades no mercado europeu de móveis estofados.
Panorama regulatório
A conformidade de produtos e produtos químicos em toda a UE está se tornando mais rigorosa para mobiliário estofado colocado no mercado único. O Regulamento Geral de Segurança dos Produtos (UE) 2023/988 aplica-se a partir de 29 de maio de 2026, reforçando obrigações de segurança, rastreabilidade e recolha para bens de consumo. A Decisão de Execução da Comissão (UE) 2026/901 apoia a conformidade ao listar normas europeias relevantes, incluindo normas referenciadas para a segurança de mobiliário infantil dentro do quadro mais amplo de segurança de produtos.
As regras sobre materiais e circularidade estão afetando diretamente estruturas, painéis e insumos de estofamento. Nos termos do Anexo XVII do REACH, um limite de emissão de formaldeído para móveis e artigos à base de madeira aplica-se a partir de 6 de agosto de 2026 (0,062 mg/m3), o que leva os fabricantes a adotar regimes formais de testes e especificações de componentes mais rígidas. O plano de trabalho do ESPR da Comissão Europeia (2025-2030) identifica móveis e colchões como grupos de produtos prioritários para futuras medidas de ecodesign, com atos delegados previstos para adoção até 2028. Separadamente, a ECHA está processando trabalhos de restrição relacionados a PFAS que abrangem têxteis, estofamento, couro, vestuário e tapetes, aumentando a urgência de auditorias na cadeia de suprimentos e de químicas alternativas.
Análise da cadeia de valor
A cadeia de valor de mobiliário estofado na Europa vai desde matérias-primas (madeira e painéis à base de madeira, metais, poliuretano e espumas alternativas, estofamento em tecido ou couro, adesivos e acabamentos) até a conversão de componentes (capas cortadas e costuradas, moldagem de espuma, fabricação de estruturas), montagem e estofamento, seguida de embalagem, logística e distribuição no varejo ou por contrato. O fornecimento de fora da UE tornou-se mais proeminente, com as importações representando cerca de 22% do mercado europeu (acima dos 18% em 2019), o que aumenta a exposição a choques externos de fornecimento e intensifica a concorrência de preços frente aos fabricantes sediados na Europa.
Requisitos de conformidade e dados estão começando a se estender por todos os níveis do fornecimento upstream, alterando a qualificação de fornecedores e os processos operacionais. As obrigações de rastreabilidade para insumos de madeira e à base de madeira, sob o Regulamento de Desmatamento da UE (EUDR), e os deveres de diligência de sustentabilidade ligados à Diretiva de Diligência Devida em Sustentabilidade Corporativa (implementação nacional prevista até julho de 2026) estendem a documentação, triagem de risco e relatórios mais profundamente nas redes de fornecimento de componentes e materiais. A direção do ESPR, incluindo os preparativos para o Passaporte Digital de Produto (com lançamento inicial em outros grupos de produtos, como baterias, a partir de 2027), também acelera o investimento em dados de produto interoperáveis, testes e fluxos de trabalho de rotulagem que conectam fornecedores de materiais, fabricantes e varejistas omnicanal.
Panorama Competitivo
Concentração do Mercado
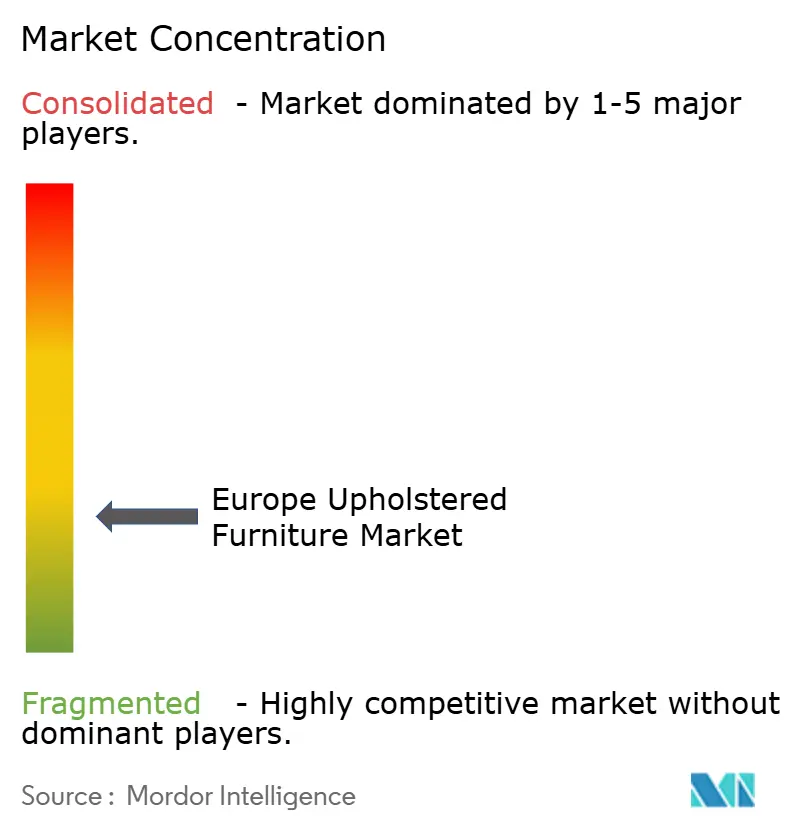
O mercado europeu de móveis estofados permanece fragmentado, com os cinco maiores players liderados pela IKEA, Steinhoff, Natuzzi, DFS e Roche Bobois a deter coletivamente apenas uma parte modesta do mercado total. A IKEA aproveita as eficiências de escala, uma cadeia de abastecimento verticalmente integrada e iniciativas de recompra que fecharam o ciclo em 495.000 produtos em 2024, reforçando o capital de marca junto dos compradores conscientes do ambiente. A Steinhoff e a DFS reforçam as pegadas omnicanal através de remodelações de lojas e planeadores de divisões em realidade virtual com marca conjunta que simulam amostras de tecidos sob diferentes condições de iluminação. A Natuzzi aposta na artesania italiana, lançando coleções "prontas para habitar" de envio rápido que equilibram opções personalizadas com tempos de entrega mais rápidos. A Roche Bobois capitaliza nas colaborações com designers, mantendo edições limitadas de alta margem em rotação constante para proteger a exclusividade.
A diferenciação estratégica centra-se cada vez mais nas credenciais de sustentabilidade, na construção de capacidades digitais e na agilidade da cadeia de abastecimento. Os líderes de mercado investem em plataformas de rastreabilidade por blockchain que mapeiam a origem da madeira e a intensidade de carbono, satisfazendo os requisitos de rótulo ecológico da UE e as expectativas de transparência da Geração Z. Os investimentos também afluem para configuradores habilitados por realidade aumentada e automação logística, permitindo que equipas de entrega de dois homens montem seccionais em 30 minutos, reforçando a satisfação do cliente. Os novos operadores direto ao consumidor erodem as posições dos incumbentes oferecendo propostas de valor simplificadas, preços sem intermediários e garantias de subscrição ou recompra. Em resposta, os players tradicionais testam esquemas de arrendamento flexíveis, forjando alianças com fintechs para subscrever o risco do valor residual. A corrida para incorporar tecidos de PET reciclado e espumas de base biológica intensifica-se ainda mais à medida que a legislação sobre matérias-primas se torna mais rigorosa.
Um campo de batalha competitivo notável reside nos canais contratuais, onde as cadeias hoteleiras e os promotores de construção para arrendamento exigem soluções turnkey. As empresas com divisões B2B dedicadas asseguram acordos-quadro plurianuais, garantindo previsibilidade na utilização das plantas e mitigando as oscilações da procura retalhista. O fabrico de marca branca para retalhistas de marca própria cresce à medida que as marcas de nível médio procuram a expansão das margens sem encargos de produção internos. As pressões de consolidação persistem, evidenciadas por aquisições direcionadas de especialistas de nicho em estofos que acrescentam capacidades artesanais ou sinergias de presença regional. No entanto, o escrutínio antimonopólio, a complexidade da cadeia de abastecimento e os obstáculos à integração cultural abrandam as perspetivas de megafusões, mantendo o mercado europeu de móveis estofados aberto para concorrentes ágeis.
Líderes do Setor de Móveis Estofados na Europa
-
IKEA Group
-
Steinhoff International
-
Natuzzi S.p.A.
-
DFS Furniture Plc
-
Poltrona Frau
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Móveis Estofados Empresas cobertas neste relatório
- IKEA Group
- Steinhoff International
- Natuzzi S.p.A.
- Poltrona Frau
- DFS Furniture Plc
- Ligne Roset
- Vitra International AG
- Roche Bobois
- Ekornes ASA (Stressless)
- Calligaris S.p.A.
- BoConcept
- Himolla
- Hülsta
- Kinnarps
- Muuto
- Tetrad Ltd
- Fama Sofas
- La-Z-Boy (Europe)
- Duresta Upholstery
Oportunidades de mercado e perspectivas futuras
O design circular e a diferenciação de produtos orientada pela conformidade estão criando oportunidades para os participantes do setor de mobiliário estofado em materiais, dados e serviços. O Regulamento de Ecodesign para Produtos Sustentáveis (UE) 2024/1781 entrou em vigor em 18 de julho de 2024, e o plano de trabalho 2025-2030 destaca os móveis como um grupo de produtos prioritário, levando os fabricantes a adotarem designs que favoreçam a desmontagem, a reparabilidade e maior transparência. O limite de formaldeído do REACH, aplicável a partir de 6 de agosto de 2026, também aumenta o valor de escolhas de painéis de baixa emissão, da capacidade de testes dos fornecedores e da documentação de conformidade em nível de componente que pode ser reutilizada entre SKUs.
As mudanças de canal e de modelo de negócios sustentam oportunidades em formatos modulares e adequados para envio em pacotes, além de modelos de utilização por assinatura, particularmente onde varejistas e compradores corporativos desejam flexibilidade. Marcas de assentos modulares com foco digital, como Swyft e Noah Living, ilustram como conjuntos configuráveis e a descoberta orientada por e-commerce estão ganhando participação junto a varejistas omnicanal, e o escopo do relatório também reflete a crescente adoção de mobiliário como serviço em partes da Europa. Com o aumento das importações extra-UE e a demanda descrita como fraca no início de 2026 em mercados-chave, fabricantes e varejistas estão apostando em inovação logística (incluindo tecnologias de compressão), vantagens de prazo de entrega localizadas e programas contratuais ligados a ciclos de construção para locação e reforma hoteleira, para equilibrar a volatilidade do varejo discricionário com volumes B2B repetíveis.
Desenvolvimentos industriais recentes em Mercado Europeu de Móveis Estofados
- Julho de 2026: a DFS Furniture Plc divulgou uma atualização de negociação para o ano encerrado em 28 de junho de 2026, apontando para melhoria na lucratividade e redução da dívida bancária líquida. A atualização enfatizou o foco intensificado em disciplina operacional e controle de custos, já que a demanda por móveis permaneceu irregular em vários mercados europeus. Para os concorrentes, isso elevou o padrão de produtividade e gestão de margens nas categorias de estofados orientadas por valor.
- Maio de 2026: o Ingka Group (IKEA) abriu uma loja IKEA compacta em Limoges, França, como parte de seu plano de investimento na França e de sua expansão omnicanal mais amplo. O formato menor favorece compras mais próximas de casa e pode ser combinado com pedidos e entregas digitais para itens estofados de grande porte. Essa mudança de formato aumenta a pressão competitiva sobre redes especializadas e varejistas de médio porte que dependem de grandes lojas para gerar tráfego.
- Dezembro de 2024: a IKEA lançou uma grande instalação de reciclagem de colchões na França, com capacidade para processar 750.000 colchões por ano. O projeto fortaleceu a infraestrutura de economia circular para produtos de descanso de grande volume e sinaliza investimento em rotas de fim de vida adjacentes a camas estofadas e categorias relacionadas. Também apoia propostas de devolução e reciclagem por parte dos varejistas, alinhadas às expectativas cada vez mais rígidas de sustentabilidade da UE.
Mercado Europeu de Móveis Estofados Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange móveis estofados comercializados na Europa, ou seja, assentos e móveis correlatos nos quais o acolchoamento e os revestimentos (tecido ou couro) são parte fundamental do produto acabado, e o valor é medido no ponto de venda ao usuário final.
Exclusões do escopo: Excluímos móveis não estofados, revestimentos de piso e têxteis ou espumas avulsas comercializados como matérias-primas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cadeiras
- Sofás
- Mesas
- Camas
- Outros Tipos de Produtos
- Por Aplicação
- Residencial
- Comercial
- Por Canal de Distribuição
- Centros de Casa
- Lojas Principais
- Lojas Especializadas
- Plataformas Online
- Outros Canais de Distribuição
- Por Geografia
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
- Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção do contexto de demanda para gastos com móveis residenciais e comerciais na Europa, estreitando-se em seguida para móveis estofados com base em sinais de mix de produtos e indicadores de comércio. Consultamos bases de dados públicas, como as tabelas de despesas domésticas do Eurostat (COICOP), as estatísticas estruturais de negócios do Eurostat para a fabricação de móveis, e os dados do UN Comtrade e das alfândegas da UE que mostram os fluxos de importação e exportação de móveis por código de produto.
Para manter o modelo de mercado fundamentado na atividade real, também analisamos indicadores macroeconômicos oficiais, incluindo estatísticas de construção e renovação habitacional de institutos nacionais de estatística, além de séries de inflação e índice de preços ao consumidor que ajudam a explicar a variação de preços. Esses insumos foram complementados com relatórios anuais de empresas, apresentações a investidores e cobertura de publicações especializadas de renome para captar mudanças na demanda, alterações de canal e atualizações de fornecimento. Quando necessário, utilizamos assinaturas pagas para dados financeiros de empresas e verificações de importação e exportação em nível de remessa para validar tendências direcionais. Esta lista de fontes documentais é meramente ilustrativa, e muitas outras referências públicas foram utilizadas durante a coleta e o esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está incluído no escopo de móveis estofados, verificando em seguida a divisão entre demanda residencial e comercial e entre vendas presenciais e online. Conversamos com fabricantes, distribuidores, varejistas e compradores de materiais, e as discussões abrangeram os principais centros de demanda europeus e mercados menores orientados à importação, de modo que as premissas não dependessem de uma única geografia.
As contribuições dos respondentes também ajudaram a confirmar quais itens estofados são tipicamente capturados nos relatórios de canal em comparação com os itens excluídos, que frequentemente são comercializados como componentes semiacabados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 15% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 27% |
| Pequenos players: 19% | Gerentes: 58% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído com base em uma abordagem top-down, na qual a demanda por móveis na Europa foi reconstituída a partir de padrões de gastos domésticos, indicadores de atividade de instalação comercial e sinais de comércio e produção que indicam a intensidade de produtos estofados. Após o estabelecimento desses totais, ajustamo-los com verificações sobre o mix de categorias estofadas, a participação do fornecimento importado versus o produzido localmente e as faixas de preço típicas discutidas pelos participantes do canal.
Para manter o número final realista, corroboramos os totais com aproximações bottom-up seletivas, como consolidações de países amostrais, verificações de canal de varejistas e distribuidores, e uma construção simples de volume multiplicado pelo preço médio de venda para alguns itens estofados comuns. As conclusões de habitação e a atividade de renovação, os gastos e a confiança do consumidor, a penetração de importações por códigos de produtos de móveis, a variação de preços impulsionada por matérias-primas (espuma e têxteis) e o ritmo de mudança da participação online foram os insumos mais influentes.
As previsões foram elaboradas por meio de análise de cenários, em que o caminho base foi vinculado a indicadores de demanda macroeconômica e, em seguida, submetido a testes de estresse para normalização de preços e desacelerações habitacionais. Onde a cobertura bottom-up era escassa para países menores, as lacunas foram tratadas por meio de alocação baseada em participação a partir dos totais regionais, seguida de outra rodada de validação por entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo a direção do comércio, a atividade de fabricação e se os gastos implícitos por domicílio permaneciam dentro de limites razoáveis entre os países. Os valores discrepantes foram revisados em uma segunda análise por analistas, e qualquer grande variação gerou um contato de acompanhamento para verificar novamente o mix de canal, a variação de preços e a demanda pontual de projetos.
O conjunto de dados é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como oscilações acentuadas nos custos de insumos, mudanças regulatórias que afetam materiais ou grandes choques de demanda. Antes da entrega, realizamos uma revisão final para garantir que as publicações públicas mais recentes e o feedback recente das entrevistas estejam refletidos nos números do mercado.
Tamanho do Mercado de Móveis Estofados da Europa da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para móveis estofados na Europa, pois os publicadores frequentemente definem os limites em lugares diferentes e nem sempre utilizam o mesmo ponto de preço, cobertura de canal ou conjunto de países. O momento também importa, uma vez que os preços e a demanda de móveis podem se mover rapidamente com o mercado habitacional e a confiança do consumidor.
Ao rastrear sinais de importação e produção, atualizar o momento cambial e os ajustes de inflação e, em seguida, aplicar um limite de produto exclusivo para estofados, a Mordor Intelligence evita contabilizar cestas de móveis mais amplas ou categorias domésticas adjacentes que podem inflar os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,24 bilhões de USD (2025) | |
| Publicador de Dados do Setor A | 20,70 bilhões de USD (2025) | Utiliza um valor do setor reportado em EUR e abrange produção, consumo e comércio em um conjunto mais amplo de países europeus, o que pode representar um conjunto de valor mais amplo do que as vendas no mercado final de itens estofados apenas. |
| Rastreador de Demanda do Consumidor B | 201,00 bilhões de USD (2025) | Mede os gastos domésticos em móveis, mobiliário e revestimentos de piso para uma cesta europeia fixa de múltiplos países, capturando assim uma categoria de consumo muito mais ampla e não se limitando a produtos de móveis estofados. |
A dispersão na tabela é explicada principalmente pelo escopo e pelo que está sendo contabilizado, uma vez que algumas fontes reportam cestas totais de móveis para o consumidor ou conjuntos de valor de toda a indústria em vez de vendas exclusivas de estofados. Com inclusões claras, lógica de precificação consistente e verificações repetíveis em relação a indicadores de comércio e demanda, a estimativa permanece rastreável e mais fácil de reutilizar para planejamento.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de móveis estofados em 2026?
O tamanho do mercado europeu de móveis estofados situou-se em USD 4,46 mil milhões em 2026 e prevê-se que atinja USD 5,75 mil milhões até 2031.
Qual é a taxa de crescimento esperada para os móveis estofados na Europa?
Prevê-se que o mercado cresça a um CAGR estável de 5,22% entre 2026 e 2031, à medida que as renovações residenciais e as remodelações comerciais impulsionam a procura.
Qual categoria de produto lidera as vendas em toda a Europa?
Os sofás continuam a ser o líder de receita, representando 34,72% da quota de mercado em 2025, apoiados por designs modulares e tecidos de desempenho.
Qual é o canal de distribuição que está a crescer mais rapidamente?
As plataformas online deverão registar um CAGR de 8,84% até 2031, impulsionadas por ferramentas de visualização por realidade aumentada e melhoria da logística da última milha.
Por que razão as camas são o segmento de produto de crescimento mais rápido?
O crescente foco do consumidor no bem-estar do sono e a tecnologia de camas inteligentes impulsionam as camas a um CAGR de 6,78%, superando as categorias tradicionais.