
Tamanho e Participação do Mercado de Helicópteros Militares da Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
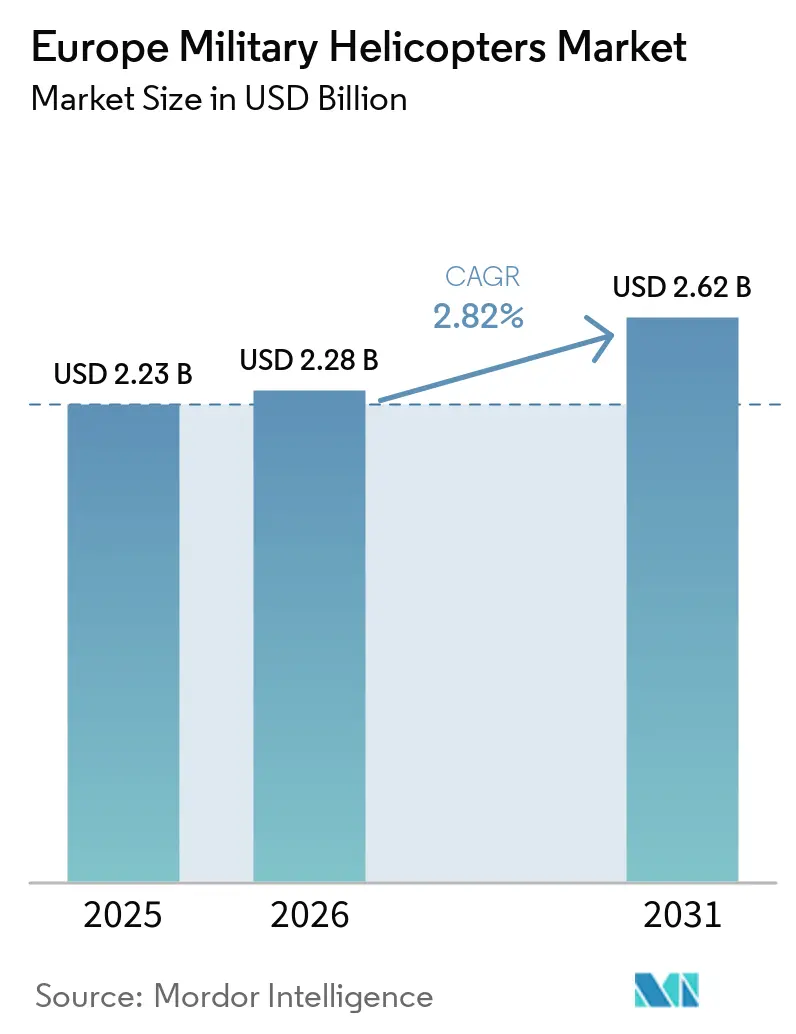
| Tamanho do mercado no ano base (2025) | 2.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.82 % |
| Mercado de Crescimento Mais Rápido | Multi-Mission Helicopter |
| Maior Mercado | France |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Helicópteros Militares da Europa por Mordor Intelligence
O tamanho do mercado de helicópteros militares da Europa foi avaliado em 2,23 bilhões de USD em 2025 e está previsto para crescer de 2,28 bilhões de USD em 2026 para 2,62 bilhões de USD até 2031, registrando um CAGR de 2,82% entre 2026 e 2031. O aumento dos orçamentos de defesa está movendo os programas de helicópteros do planejamento para a aquisição financiada e a entrega contratada, permitindo que os ministérios alinhem a substituição de aeronaves com os requisitos de treinamento, peças de reposição, infraestrutura e pessoal. Espera-se que os membros da OTAN cumpram a diretriz de gastos com defesa de 2% do PIB em 2025, enquanto os aliados europeus e o Canadá devem aumentar os gastos combinados com defesa em quase 20% em termos reais para mais de 571 bilhões de USD. Isso cria um ambiente de financiamento mais estável para programas de aquisição anteriormente atrasados ou fragmentados.
A aquisição europeia está se tornando mais coordenada por meio do mecanismo SAFE, que pode fornecer até 150 bilhões de EUR (173,98 bilhões de USD) em empréstimos para aquisição conjunta. Espera-se que a aquisição de equipamentos da UE supere 100 bilhões de EUR (115,98 bilhões de USD) em 2025, permitindo que os governos coordenem as compras enquanto mantêm a responsabilidade pelos requisitos operacionais. As necessidades de substituição de frotas, a padronização entre serviços e as demandas operacionais ao longo das fronteiras leste e sul da Europa estão apoiando a aquisição de helicópteros utilitários, de transporte e de combate. À medida que as frotas estabelecidas envelhecem, a disponibilidade de aeronaves, a capacidade de manutenção e o acesso a peças de reposição permanecem críticos durante as transições de frota.
Os fornecedores que combinam a entrega de aeronaves com treinamento, suporte, sistemas de missão e participação industrial local estão melhor posicionados para garantir programas de longo prazo no mercado de helicópteros militares da Europa. Os governos avaliam cada vez mais a prontidão operacional, a participação doméstica na produção e a sustentação como parte de uma única decisão de aquisição. Isso favorece fornecedores estabelecidos que podem garantir cronogramas de entrega confiáveis, disponibilidade de peças de reposição, pessoal técnico treinado e participação local. Os programas que padronizam aeronaves em serviços compatíveis também se beneficiam de equipamentos compartilhados e treinamento comum, reduzindo o ônus de operar várias frotas separadas.
Principais Conclusões do Relatório
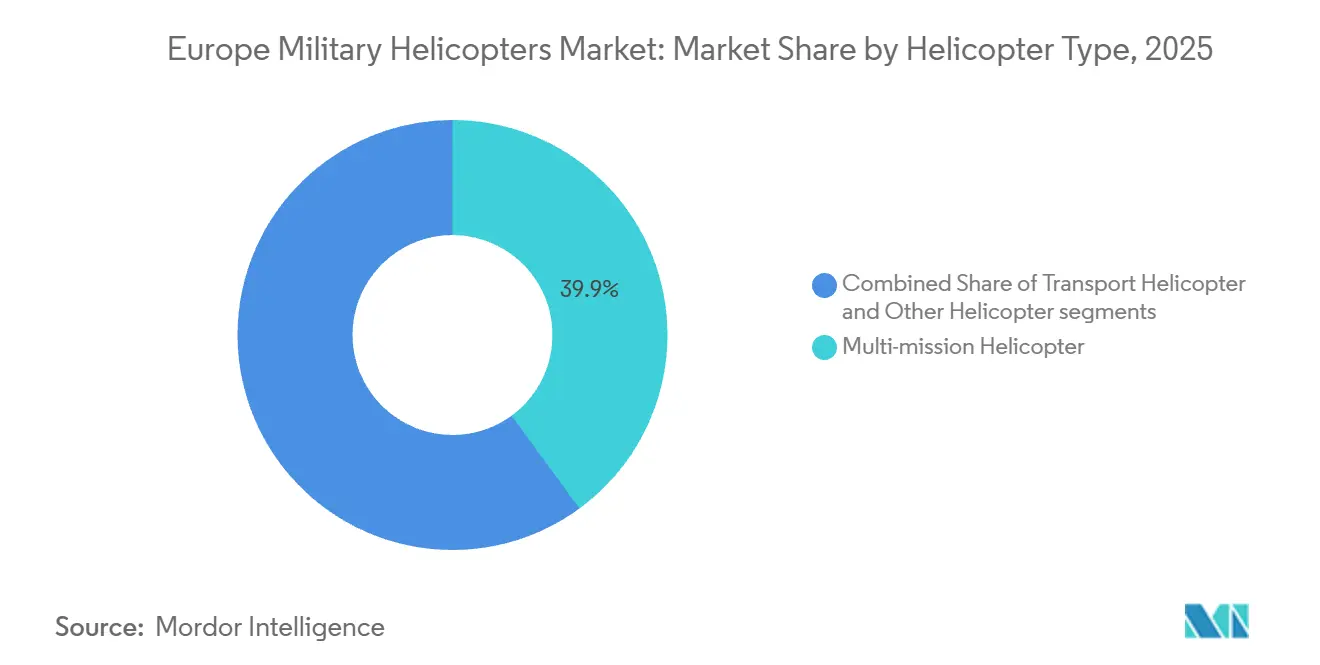
- Por tipo de helicóptero, os helicópteros multimissão representaram 39,94% do mercado de helicópteros militares da Europa em 2025, enquanto os helicópteros de transporte têm previsão de crescer a um CAGR de 3,99% até 2031.
- Por serviço do usuário final, a Aviação do Exército representou 41,97% do mercado de helicópteros militares da Europa em 2025, enquanto os serviços Paramilitares e de Guarda Costeira têm previsão de crescer a um CAGR de 3,58% até 2031.
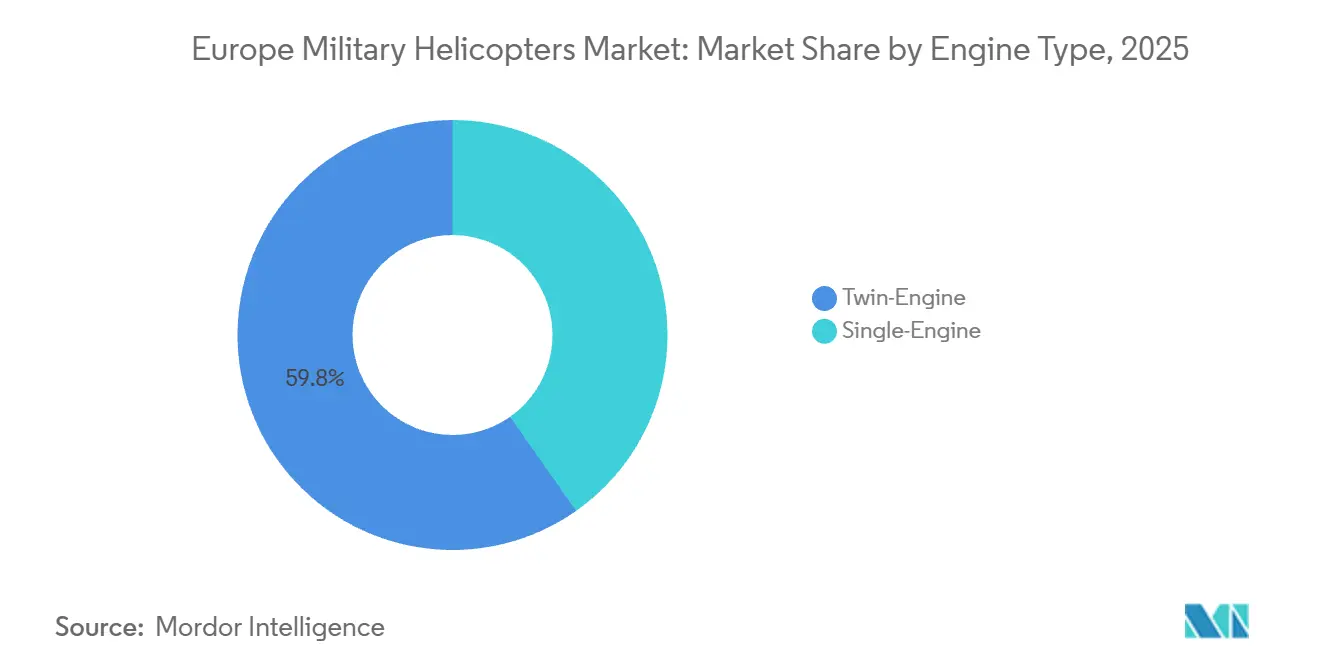
- Por tipo de motor, as plataformas de motor duplo representaram 59,75% do mercado de helicópteros militares da Europa em 2025 e têm previsão de crescer a um CAGR de 3,97% até 2031.
- Por aplicação, o Combate e apoio aéreo aproximado representou 41,92% do mercado de helicópteros militares da Europa em 2025, enquanto a assistência humanitária e o socorro em desastres têm previsão de crescer a um CAGR de 3,15% até 2031.
- Por país, a França representou 21,89% do mercado de helicópteros militares da Europa em 2025, enquanto a Alemanha tem previsão de crescer a um CAGR de 4,01% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Helicópteros Militares da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (%) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compromissos de gastos com defesa da OTAN e da Europa | +0.60% | Global, liderado pela Alemanha, Polônia e estados bálticos | Curto prazo (≤ 2 anos) |
| Modernização de frotas e substituição de plataformas envelhecidas | +0.60% | Alemanha, França, Reino Unido, Itália | Médio prazo (2-4 anos) |
| Padronização multimissão e requisitos de interoperabilidade | +0.30% | Nações centrais da UE e da OTAN | Médio prazo (2-4 anos) |
| Crescentes ameaças à segurança regional e requisitos de proteção de fronteiras | +0.40% | Leste e Centro da UE, estados bálticos, flanco mediterrâneo | Curto prazo (≤ 2 anos) |
| Arquitetura aberta, equipes tripuladas-não tripuladas e aviônica digital | +0.20% | Reino Unido, França, Alemanha | Longo prazo (≥ 4 anos) |
| Aquisição multinacional e localização da base industrial soberana | +0.20% | Em toda a UE, com ganhos iniciais na Espanha, Romênia e Polônia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos de Gastos com Defesa da OTAN e da Europa
Os compromissos de defesa na Europa da OTAN entraram em estruturas de gastos plurianuais em vez de permanecerem como metas políticas. Todos os 32 aliados da OTAN cumpriram o limite de 2% do PIB em 2025, e a Cúpula de Haia de junho de 2025 estabeleceu uma meta de 5% para 2035, com planos de gastos nacionais anuais.[1]Fonte: Airbus, "Airbus entrega o primeiro NH90 Standard 2 à França," Airbus, airbus.com Essa estrutura de relatórios torna o subinvestimento prolongado mais visível e oferece aos ministérios uma base mais clara para sequenciar as compras de helicópteros. A aquisição de equipamentos da UE atingiu 100 bilhões de EUR (115,98 bilhões de USD) em 2025, um aumento de 26% em relação a 2024.[2]Fonte: OTAN, "Gastos com Defesa e o Compromisso de 5% da OTAN," OTAN, nato.in O mercado de helicópteros militares da Europa, portanto, se beneficia de orçamentos que podem suportar aeronaves, peças de reposição, equipamentos de treinamento e infraestrutura. O pacote de 100 aeronaves da Espanha ajudou a Airbus Helicopters a expandir sua capacidade de personalização e treinamento em Albacete, vinculando a aquisição a uma base de entrega local mais duradoura.
Modernização de Frotas e Substituição de Plataformas Envelhecidas
A Europa possui uma frota de asa rotativa envelhecida, incluindo 1.800 helicópteros de transporte e 600 helicópteros de combate, com uma vida útil média de serviço de mais de 20 anos. Sem substituição, muitas aeronaves pesadas poderiam permanecer em operação por mais de 50 anos até a década de 2040. Os programas de substituição estão se tornando mais concretos à medida que os países definem datas de aposentadoria para as frotas legadas e comprometem financiamento para novas plataformas. Os 60 helicópteros CH-47F Block II da Alemanha substituirão os CH-53G Sea Stallions, com previsão de aposentadoria até 2030. Seu programa H145M inclui treinamento, simuladores, peças de reposição e suporte de manutenção desde a assinatura do contrato, inserindo os serviços de ciclo de vida na decisão de compra inicial. Essa abordagem expande o mercado de helicópteros militares da Europa além das entregas de células e torna a capacidade de suporte confiável central para a seleção de fornecedores.
Crescentes Ameaças à Segurança Regional e Requisitos de Proteção de Fronteiras
O ambiente de segurança desde a invasão da Ucrânia pela Rússia em 2022 mudou os requisitos nacionais para aeronaves de transporte, ataque, vigilância e utilitárias. As aquisições de Apache e Black Hawk pela Polônia refletem uma demanda mais forte por capacidades de ataque e utilitárias entre os países ao longo do flanco leste da OTAN. A proteção de fronteiras também combina vigilância, mobilidade, evacuação médica e tarefas humanitárias de maneiras que exigem helicópteros adaptáveis. O uso paramilitar e da Guarda Costeira tem previsão de crescer a um CAGR de 3,58% até 2031, à medida que essas missões se tornam mais estreitamente vinculadas. O programa da Romênia de 2026 combinou 12 transportes militares H225M com helicópteros de segurança civil H175M e H145, demonstrando uma abordagem nacional que conecta os requisitos de defesa e segurança interna.[3]Fonte: Airbus, "Airbus entrega o primeiro NH90 Standard 2 à França," Airbus, airbus.com Essa sobreposição amplia a base de oportunidades para o mercado de helicópteros militares da Europa, embora os requisitos e os canais de financiamento permaneçam diferentes entre os usuários.
Arquitetura Aberta, Equipes Tripuladas-Não Tripuladas e Aviônica Digital
As equipes tripuladas-não tripuladas estão passando de demonstrações para requisitos militares definidos nos programas europeus. O Ministério da Defesa do Reino Unido selecionou 4 parceiros industriais para o Projeto NYX em 2026 para desenvolver sistemas autônomos que apoiam a frota AH-64 Apache do Exército Britânico. Uma fase de protótipo está programada para o outono de 2026, com um sistema operacional previsto para 2030. A Airbus Helicopters também realizou um ensaio marítimo com a Marinha Espanhola que transferiu imagens de drones em tempo real por meio do HTeaming para o sistema de gestão de combate naval NAIAD. Os requisitos de Capacidade de Aeronave de Próxima Geração da OTAN (NGRC) exigem uma velocidade de cruzeiro de 220 nós, arquitetura modular aberta e interoperabilidade nativa com sistemas não tripulados. Esses requisitos colocam a flexibilidade do sistema de missão e a capacidade de integração ao lado do desempenho de voo no mercado de helicópteros militares da Europa.
Análise de Impacto das Restrições*
| Restrição | (%) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de ciclo de vida e ônus de sustentação | -0.40% | Alemanha, França, Itália, estados nórdicos | Médio prazo (2-4 anos) |
| Prazos de aquisição e gargalos de mão de obra qualificada | -0.20% | Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Controles de exportação, limites de transferência de tecnologia e risco político | -0.10% | Programas de aquisição transatlânticos com cadeias de aviônica UE-EUA | Curto prazo (≤ 2 anos) |
| Requisitos fragmentados e baixa disponibilidade de frota durante a transição | -0.10% | Programas multinacionais, incluindo nações NH90 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Ciclo de Vida e Ônus de Sustentação
Os gastos com ciclo de vida podem superar o preço de aquisição ao longo de uma vida útil de 30 anos de um helicóptero, exercendo pressão significativa sobre os orçamentos de defesa após a entrega. O acordo da Noruega de 2025 com a NHIndustries seguiu problemas persistentes com a disponibilidade de peças de reposição do NH90 e mostrou que os problemas de suporte podem se tornar disputas em nível de programa. O contrato de suporte NH90 de 1,3 bilhão de EUR (1,51 bilhão de USD) da OTAN cobre Bélgica, França, Alemanha, Itália e Países Baixos de 2025 a 2030. Espera-se que o arranjo conjunto economize 22% em comparação com contratos bilaterais separados. Mesmo com suporte conjunto, as restrições de disponibilidade durante a transição de frota podem limitar o treinamento e a prontidão operacional. A meta de custo de aquisição de 35 milhões de EUR (40,61 milhões de USD) do programa NGRC e o requisito de custo de ciclo de vida mostram que a acessibilidade agora influencia o design das aeronaves e as decisões de compra.
Prazos de Aquisição e Gargalos de Mão de Obra Qualificada
Longos ciclos de aquisição podem atrasar os ganhos de prontidão esperados com orçamentos de defesa mais elevados. O programa de Novo Helicóptero Médio do Reino Unido foi anunciado em 2021 e contratado em março de 2026, demonstrando o tempo necessário para competição, supervisão e avaliação industrial. Os fabricantes também devem competir por engenheiros de aviônica, especialistas em estruturas de compósitos e pessoal de testes de voo. Essas habilidades são necessárias pela aviação civil e outros empregadores com uso intensivo de tecnologia, o que adiciona pressão aos cronogramas dos programas. A Alemanha utilizou a rota de Vendas Militares Estrangeiras (FMS) dos EUA para sua compra do CH-47F porque a capacidade de produção doméstica de transporte pesado não existe na escala necessária. As iniciativas SHARP e NGRC buscam desenvolver expertise europeia em propulsão e sistemas, mas o treinamento de pessoal qualificado levará bem até a década de 2030.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Helicóptero: Plataformas Multimissão Apoiam a Renovação de Frotas entre Serviços
Os helicópteros multimissão representaram 39,94% do mercado europeu de helicópteros militares em 2025, tornando-se a maior categoria por tipo de aeronave. Os operadores utilizam essas aeronaves para apoio ao combate, transporte de tropas e busca e salvamento, o que reduz a necessidade de manter frotas separadas para cada missão. A Espanha encomendou 31 helicópteros de transporte tático NH90 adicionais em dezembro de 2025, após já operar ou ter encomendado 45 aeronaves, evidenciando a escala do seu compromisso quando uma plataforma é estabelecida em todos os ramos das forças armadas. A encomenda fez parte de um pacote mais amplo de 100 helicópteros para o Exército, a Força Aérea e a Marinha. Plataformas comuns podem simplificar o treinamento de tripulações, o planejamento de manutenção e o suporte a sistemas de missão. Também podem ajudar as forças armadas a coordenar aquisições quando as missões se sobrepõem. Isso é importante onde as estruturas de força exigem que as aeronaves se movam rapidamente entre o apoio doméstico e as operações militares. O mercado, consequentemente, atribui alto valor a células adaptáveis que podem ser configuradas para múltiplas funções.
Os helicópteros de transporte têm previsão de crescimento a um CAGR de 3,99% até 2031. O modelo de força reforçado da OTAN aumenta a necessidade de movimentar tropas, equipamentos e suprimentos em longas distâncias. As aeronaves de elevação pesada, portanto, continuam sendo necessárias mesmo enquanto os ministérios buscam frotas utilitárias comuns. A aquisição planejada do CH-47F Block II pela Alemanha fornece um exemplo claro dessa necessidade, pois está vinculada à retirada de serviço da frota CH-53G até 2030. Outros tipos, incluindo aeronaves leves de ligação e observação, enfrentam menores volumes de aquisição à medida que os países consolidam plataformas. Eles continuam relevantes para o treinamento de pilotos e a vigilância territorial. O NH90 Standard 2, entregue pela primeira vez às forças especiais francesas em julho de 2026, demonstra como a aviônica específica para missões pode ampliar as capacidades de uma plataforma de base. A NAHEMA e a NHIndustries iniciaram um estudo de arquitetura Block 2 em abril de 2026 para operações após 2040, estendendo a relevância da plataforma. As 169 aeronaves H160M Guépard planejadas pela França apoiarão ainda mais a renovação da frota multimissão, com a primeira entrega ao Exército prevista para 2028.


Por Serviço do Usuário Final: A Aviação do Exército Mantém o Volume Enquanto os Usuários Paramilitares se Expandem
A Aviação do Exército representou 41,97% do mercado de helicópteros militares da Europa em 2025, apoiada por estruturas de força focadas em terra e requisitos ao longo do flanco leste da OTAN. Os usuários do Exército precisam de helicópteros para reconhecimento, transporte tático, apoio médico, mobilidade de comando e missões de combate. Sua demanda permanece vinculada à disponibilidade de forças terrestres implantáveis e à necessidade de sustentar essas forças. A Força Aérea, a Aviação Naval e do Corpo de Fuzileiros Navais, bem como os usuários de Operações Conjuntas e Especiais, respondem pelo restante das aquisições. A demanda naval permanece firme porque a guerra antissubmarina e a patrulha marítima requerem capacidade especializada de asa rotativa. As unidades de operações conjuntas e especiais também buscam aeronaves com comunicações avançadas e equipamentos de missão. Esses requisitos mantêm o mercado de helicópteros militares da Europa diversificado, mesmo quando os ministérios buscam menos células principais.
Os serviços Paramilitares e de Guarda Costeira têm previsão de crescer a um CAGR de 3,58% até 2031, a maior taxa entre os serviços de usuários finais. O gerenciamento de fronteiras, a vigilância marítima e as funções de resposta a emergências exigem cada vez mais aeronaves e sistemas de suporte de nível militar. A Romênia encomendou helicópteros H175M e H145 para seu Ministério dos Assuntos Internos em junho de 2026, juntamente com uma aquisição separada de transporte militar H225M. Essa estrutura mostra como os usuários de segurança interna podem usar mecanismos de aquisição que também apoiam a modernização das forças armadas. O Reino Unido selecionou 23 helicópteros AW149 em março de 2026 para substituir 3 tipos legados nas missões do Exército e do Comando Estratégico. As entregas do NH90 Standard 2 da França e os pedidos da Espanha também reforçam a padronização para missões de operações especiais. Os requisitos de treinamento de tripulações aéreas da OTAN e os acordos de interoperabilidade aliada favorecem plataformas aprovadas e com suporte. Isso reduz o número de escolhas viáveis para usuários que precisam operar com forças aliadas.
Por Tipo de Motor: Aeronaves de Motor Duplo Permanecem o Padrão para Missões Exigentes
Os helicópteros de motor duplo detinham 59,75% da participação do mercado de helicópteros militares da Europa em 2025, a maior participação entre as configurações de motor. Também têm previsão de crescer a um CAGR de 3,97% até 2031, preservando sua liderança no pipeline de aquisição ativo. Os operadores militares europeus utilizam projetos de motor duplo para missões sobre a água, em montanhas e em ambientes de alta ameaça, onde a redundância é importante. Os requisitos de segurança frequentemente favorecem essas aeronaves quando uma missão não pode tolerar um único ponto de falha. O H225M, NH90, AW149 e CH-47F são todos aeronaves de motor duplo dentro dos principais programas de aquisição confirmados. Sua presença nos programas da França, Alemanha, Romênia, Espanha e Reino Unido vincula diretamente a preferência por motor ao gasto atual. Esse alinhamento apoia a demanda contínua por capacidade de motor duplo em tarefas utilitárias, de transporte e relacionadas ao combate.
As aeronaves de motor único permanecem relevantes em missões de treinamento, ligação e utilitárias leves. O pedido de 13 unidades H135 da Espanha foi destinado a funções de treinamento de pilotos e observação dentro do Plano Nacional de Helicópteros. Essas funções têm um perfil operacional distinto e nem sempre requerem o alcance ou a redundância de aeronaves maiores. O H145M da Alemanha é uma aeronave leve de motor duplo, e 18 de suas 82 unidades estão designadas para o Centro de Treinamento de Helicópteros da Aviação do Exército em Bückeburg. Esse desdobramento ilustra como as aeronaves de motor duplo também podem assumir funções antes preenchidas por projetos mais leves. O consórcio SHARP está desenvolvendo a arquitetura de propulsão ENGHE para futuros helicópteros de motor duplo em todas as classes de peso. O programa visa a entrada em serviço por volta de 2040 e apoia a posição de longo prazo das configurações de motor duplo. A seleção do motor permanecerá vinculada ao risco da missão, às necessidades de treinamento e aos requisitos totais de suporte.
Por Aplicação: Apoio de Combate Lidera Enquanto as Missões Humanitárias Crescem Mais Rapidamente
O Combate e apoio aéreo aproximado representou 41,92% do mercado de helicópteros militares da Europa em 2025. A categoria é apoiada pela aquisição do AH-64E Apache pela Polônia e pelo trabalho de modernização de meia vida do Tiger da Airbus Helicopters em Albacete. Esses programas refletem a necessidade contínua de reconhecimento armado e apoio aproximado nas operações terrestres. As plataformas de combate devem operar com forças terrestres e integrar sensores, comunicações, armamentos e sistemas de missão digital. Elas permanecem importantes para os países que buscam fortalecer a dissuasão e a capacidade de resposta rápida. O transporte de tropas é a segunda maior aplicação por volume. As variantes do NH90 NATO Transport Helicopter em 14 nações e a futura frota CH-47F da Alemanha apoiam essa demanda. Juntas, essas aplicações vinculam o mercado tanto à eficácia de combate quanto à mobilidade.
A assistência humanitária e o socorro em desastres têm previsão de expandir a um CAGR de 3,15% até 2031, tornando-se a aplicação de crescimento mais rápido. Eventos climáticos e responsabilidades formais de resposta a desastres militares aumentaram o valor de helicópteros capazes de apoiar autoridades civis. A aquisição do H145 pela Romênia para o serviço de resgate de emergência SMURD e operações de resgate em montanha mostra como essas necessidades podem criar demanda por aeronaves também adequadas para missões de segurança. O treinamento de pilotos também cresce à medida que as frotas se expandem, porque novas aeronaves requerem mais tripulações, instrutores, simuladores e pessoal de manutenção. A alocação do H135 pela Espanha e o cluster de Bückeburg da Alemanha mostram que a capacidade de treinamento está sendo desenvolvida junto com as frotas de combate. O programa NGRC requer sistemas de missão modulares capazes de fazer a transição entre tarefas de apoio de combate e transporte. Essa capacidade pode tornar os limites de aplicação menos distintos nas frotas futuras. As decisões de aquisição considerarão cada vez mais se uma única aeronave pode atender tanto às funções militares quanto às de resposta civil sem grande reconfiguração.
Análise Geográfica
Mercado de Helicópteros Militares da Europa na França
A França deteve 21,89% da participação no mercado europeu de helicópteros militares em 2025 e permaneceu como o maior mercado nacional de aquisições. Sua Lei de Programação Militar 2024-2030 apoia a renovação das frotas NH90 TTH, NH90 Standard 2 e H160M Guépard. O primeiro NH90 Standard 2 entregue em julho de 2026 pode transportar até 20 soldados a 320 km/h e inclui um designador eletro-óptico e um conjunto de rádio para forças especiais.
A Alemanha tem previsão de crescimento a um CAGR de 4,01% até 2031, apoiada por 82 helicópteros H145M e um programa CH-47F de 7 bilhões de euros (8,12 bilhões de USD). A primeira aeronave H145M para forças especiais foi entregue em Laupheim em junho de 2026. Os contratos da Alemanha demonstram que a agenda Zeitenwende está produzindo entregas de aeronaves, e não apenas alocações orçamentárias. O acordo AW149 do Reino Unido preserva Yeovil como o único local de fabricação soberana de helicópteros militares do país e cria uma plataforma para futuras exportações.
A Espanha e a Itália são mercados de médio porte consolidados, onde as aquisições estão estreitamente ligadas à participação industrial doméstica. O pacote espanhol de dezembro de 2025 incluiu helicópteros NH90, H145M, H135 e H175M para 3 ramos das forças armadas. A Airbus comprometeu-se com um novo centro de personalização, um centro de treinamento H145M e mais de 300 empregos qualificados em Albacete. Esse arranjo coloca a capacidade industrial ao lado das necessidades operacionais nas decisões de aquisição da Espanha. O programa de modernização de meia-vida do Tiger de Albacete segue o mesmo padrão de vincular a capacidade da frota ao trabalho local. A demanda da Itália está estreitamente ligada ao papel da Leonardo na fabricação de aeronaves e na integração de sistemas de missão. As variantes AW139, AW101 e AW149 atendem às necessidades do Exército, da Força Aérea e da Aviação Naval italianos. A Grécia assinou um acordo de suporte NH90 de 50 milhões de euros (57,98 milhões de USD) em dezembro de 2025, cobrindo peças de reposição e manutenção por 5 anos, destacando a necessidade contínua do mercado de pós-venda após as entregas iniciais.
A compra pela Romênia de 12 helicópteros de transporte militar H225M por 757 milhões de euros (877,87 milhões de USD), juntamente com uma opção de continuidade para 30 aeronaves, sinaliza uma entrada significativa nas aquisições regionais. O acordo inclui logística, treinamento, transferência de tecnologia e desenvolvimento de linha de montagem local na IAR Ghimbav. A Polônia também está ampliando suas capacidades por meio de investimentos em helicópteros Apache e Black Hawk, embora essa abordagem favoreça plataformas de origem norte-americana em detrimento de alternativas europeias. A Bélgica recebeu seu primeiro H145M em 2025, após assinar seu contrato inicial por meio da Agência de Suporte e Aquisições da OTAN em 2024. Seu programa apoia a interoperabilidade de helicópteros leves no âmbito da agenda de agrupamento do Benelux. Os Países Baixos e a Bélgica também participam do acordo de suporte NH90 2025-2030 com outros 3 operadores europeus. As frotas Mi-8/17, Mi-24/35, Mi-28 e Ka-52 da Rússia permanecem fora das estruturas de aquisição ocidentais. Sua abordagem de substituição de importações concentra-se em aviônica e componentes anteriormente fornecidos por fabricantes da União Europeia e dos Estados Unidos.

Cenário Competitivo
Principais Empresas no Mercado de Helicópteros Militares da Europa
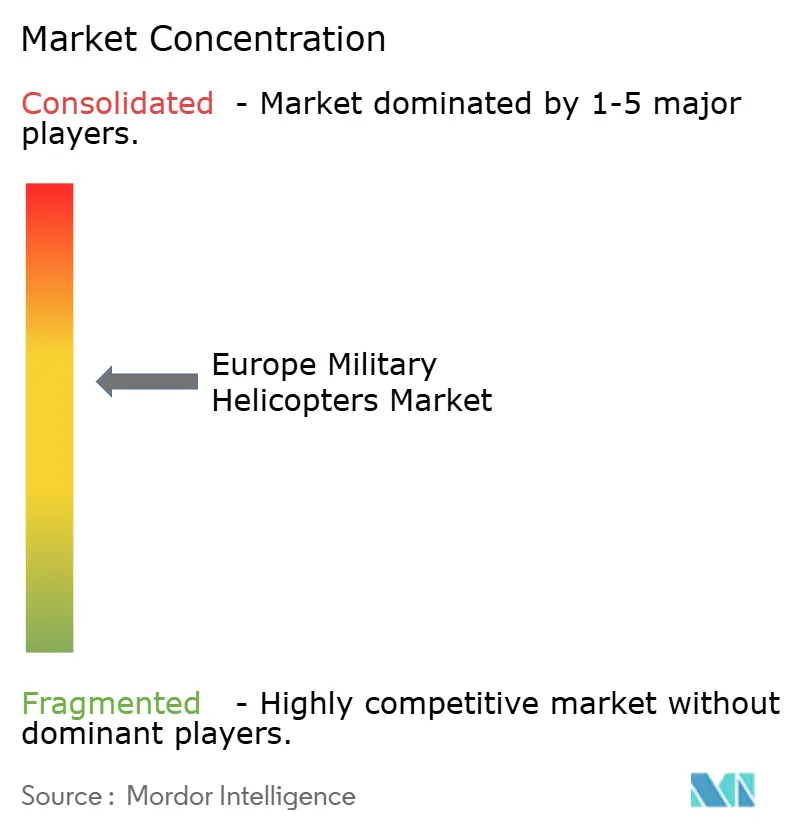
O mercado de helicópteros militares da Europa é moderadamente concentrado, liderado pela Airbus Helicopters e pela Leonardo nas principais categorias de plataformas. A Airbus Helicopters fornece o NH90, H145M, H225M e o H160M Guépard planejado. A Leonardo participa por meio do AW149 e AW101, e no consórcio NH90. A NHIndustries conecta os principais fornecedores europeus em um programa que entregou mais de 600 aeronaves a 14 nações. Esse relacionamento aumenta a uniformidade entre os operadores, mas pode limitar a concorrência de preços na sustentação. Também cria altas barreiras para novos fornecedores de plataformas porque as frotas existentes requerem redes estabelecidas de manutenção, treinamento e peças. O setor, portanto, permanece moldado por longos ciclos de programa e pelo custo de mudar de famlia de aeronaves.
Os fornecedores americanos permanecem competitivos em programas de transporte pesado e utilitários selecionados. A Boeing garantiu o pedido de 60 unidades CH-47F da Alemanha, enquanto os Black Hawks da Sikorsky estão substituindo alguns helicópteros Mil da era soviética na Europa Central e Oriental. Essas conquistas demonstram que os requisitos nacionais podem superar a preferência pela produção europeia. A NSPA concedeu contratos de estudo de conceito do NGRC à Airbus, Leonardo, Lockheed Martin e Sikorsky em 2025. O programa destina-se a apoiar as necessidades de substituição de mais de 900 aeronaves na OTAN após 2035. A Leonardo apresentou um conceito de tiltrotor Bell V-280 Valor, que poderia alterar a competição entre projetos convencionais de helicópteros e abordagens de aeronaves de asa rotativa mais rápidas. O programa testará se os requisitos comuns da OTAN podem se traduzir em uma escolha de plataforma compartilhada.
A integração digital está se tornando uma base importante para a competição. O sistema autônomo de asa rotativa Proteus da Leonardo completou seu primeiro voo em 2026 e está sendo posicionado para missões de guerra antissubmarina e de inteligência, vigilância e reconhecimento. A Safran Helicopter Engines, a MTU Aero Engines e a Avio Aero expandiram a joint venture EURA em 2025 para apoiar a propulsão ENGHE no âmbito do programa SHARP. A subvenção do Fundo Europeu de Defesa de 25 milhões de EUR (28,99 milhões de USD) apoia um esforço europeu de desenvolvimento de motores que aborda a dependência da cadeia de suprimentos. Os sistemas de missão de arquitetura aberta permanecem importantes para os países que buscam integrar a soberania de software sem as restrições ITAR dos EUA. A HENSOLDT AG, a MBDA e a Rheinmetall AG fornecem sensores, munições e integração de sistemas que podem reduzir o controle dos fabricantes de plataformas sobre futuras atualizações.
Líderes do Setor de Helicópteros Militares da Europa
Airbus SE
Leonardo S.p.A.
The Boeing Company
Lockheed Martin Corporation
Russian Helicopters (Rostec)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Airbus Helicopters entregou o primeiro NH90 Standard 2 à Direção Geral de Armamento da França para o 4º Regimento de Helicópteros das Forças Especiais em Pau. A variante apresenta um sistema designador eletro-óptico e um conjunto de rádio para forças especiais. Todas as 18 unidades encomendadas estão programadas para entrega até meados de 2029.
- Julho de 2026: A Comissão Europeia alocou 25 milhões de EUR (28,99 milhões de USD) por meio do Fundo Europeu de Defesa ao consórcio SHARP, que conta com 25 parceiros em 12 países europeus. O consórcio está desenvolvendo arquitetura de propulsão para o ENGHE, um motor destinado a futuros helicópteros militares europeus que entrarão em serviço por volta de 2040.
- Junho de 2026: O Ministério dos Assuntos Internos da Romênia encomendou 7 helicópteros Airbus H160 e 5 H145 no âmbito da iniciativa de proteção civil SAFE da UE. As aeronaves H160 apoiarão a proteção civil e a segurança tática, enquanto as aeronaves H145 apoiarão o serviço de resgate de emergência SMURD.


Escopo do Relatório do Mercado de Helicópteros Militares da Europa
Os helicópteros militares são aeronaves de asa rotativa projetadas para missões de defesa e segurança em domínios terrestres e marítimos. Equipados com aviônica específica de missão, sistemas de armas, recursos de sobrevivência e sistemas de propulsão avançados, eles apoiam operações táticas, estratégicas e humanitárias, incluindo apoio de combate, transporte de tropas, reconhecimento, busca e salvamento, logística e socorro em desastres em ambientes diversos e contestados.
O mercado de helicópteros militares da Europa é segmentado por tipo de helicóptero, serviço do usuário final, tipo de motor, aplicação e geografia. Por tipo de helicóptero, o mercado é segmentado em helicópteros multimissão, de transporte e outros. Por serviço do usuário final, o mercado é segmentado em força aérea, aviação do exército, aviação naval e do corpo de fuzileiros navais, operações conjuntas e especiais, e paramilitares e guarda costeira. Por tipo de motor, o mercado é segmentado em helicópteros de motor único e motor duplo. Por aplicação, o mercado é segmentado em combate e apoio aéreo aproximado, transporte de tropas, assistência humanitária e socorro em desastres, e treinamento de pilotos. O relatório também cobre os tamanhos de mercado e as previsões para o mercado de helicópteros militares da Europa em seis países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Helicóptero Multimissão |
| Helicóptero de Transporte |
| Outros |
| França |
| Alemanha |
| Itália |
| Países Baixos |
| Rússia |
| Espanha |
| Turquia |
| Reino Unido |
| Restante da Europa |
| Tipo de Estrutura | Helicóptero Multimissão |
| Helicóptero de Transporte | |
| Outros | |
| País | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Rússia | |
| Espanha | |
| Turquia | |
| Reino Unido | |
| Restante da Europa |


Definição de mercado
- Tipo de Aeronave - Todas as aeronaves de asa rotativa militares utilizadas para diversas aplicações estão incluídas neste estudo.
- Subtipo de Aeronave - Para este estudo, todos os helicópteros militares com base em sua aplicação são considerados.
- Tipo de Estrutura - Helicópteros Multimissão, Helicópteros de Transporte, Helicópteros de Treinamento e diversas outras aeronaves de asa rotativa são considerados neste estudo.
| Palavra-chave | Definição |
|---|---|
| IATA | IATA significa Associação Internacional de Transporte Aéreo, uma organização comercial composta por companhias aéreas de todo o mundo que exerce influência sobre os aspectos comerciais da aviação. |
| ICAO | ICAO significa Organização de Aviação Civil Internacional, uma agência especializada das Nações Unidas que apoia a aviação e a navegação em todo o mundo. |
| Certificado de Operador Aéreo (COA) | Um certificado concedido por uma Autoridade Nacional de Aviação que permite a realização de atividades de voo comercial. |
| Certificado de Aeronavegabilidade (CA) | Um Certificado de Aeronavegabilidade (CA) é emitido para uma aeronave pela autoridade de aviação civil do estado em que a aeronave está registrada. |
| Produto Interno Bruto (PIB) | O produto interno bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período de tempo específico pelos países. |
| RPK (Quilômetros Percorridos por Passageiros Pagantes) | O RPK de uma companhia aérea é a soma dos produtos obtidos multiplicando-se o número de passageiros pagantes transportados em cada etapa de voo pela distância da etapa - é o número total de quilômetros percorridos por todos os passageiros pagantes. |
| Fator de Ocupação | O fator de ocupação é uma métrica utilizada no setor aéreo que mede a porcentagem da capacidade de assentos disponíveis que foi preenchida com passageiros. |
| Fabricante Original de Equipamentos (OEM) | Um fabricante original de equipamentos (OEM) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Associação Internacional de Segurança no Transporte (ITSA) | A Associação Internacional de Segurança no Transporte (ITSA) é uma rede internacional de chefes de autoridades independentes de investigação de segurança. |
| Assentos-Quilômetro Disponíveis (ASK) | Esta métrica é calculada multiplicando-se os Assentos Disponíveis (AS) em um voo, conforme definido acima, pela distância percorrida. |
| Peso Bruto | O peso totalmente carregado de uma aeronave, também conhecido como "peso de decolagem", que inclui o peso combinado de passageiros, carga e combustível. |
| Aeronavegabilidade | A capacidade de uma aeronave, ou outro equipamento ou sistema aerotransportado, de operar em voo e no solo sem risco significativo para a tripulação de voo, tripulação de solo, passageiros ou terceiros. |
| Padrões de Aeronavegabilidade | Critérios detalhados e abrangentes de projeto e segurança aplicáveis à categoria de produto aeronáutico (aeronave, motor ou hélice). |
| Operador de Base Fixa (FBO) | Uma empresa ou organização que opera em um aeroporto. Um operador de base fixa fornece serviços de operação de aeronaves, como manutenção, abastecimento, treinamento de voo, serviços de fretamento, hangaragem e estacionamento. |
| Indivíduos de Alto Patrimônio Líquido (HNWIs) | Indivíduos de Alto Patrimônio Líquido (HNWIs) são indivíduos com mais de USD 1 milhão em ativos financeiros líquidos. |
| Indivíduos de Patrimônio Líquido Ultralto (UHNWIs) | Indivíduos de Patrimônio Líquido Ultralto (UHNWIs) são indivíduos com mais de USD 30 milhões em ativos financeiros líquidos. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes responsável pela aviação. Opera o Controle de Tráfego Aéreo e regula tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações aeroportuárias nos Estados Unidos. |
| EASA (Agência Europeia para a Segurança da Aviação) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a missão de supervisionar a segurança e a regulamentação da aviação civil. |
| Aeronave com Sistema de Alerta e Controle Aerotransportado (AW&C) | Uma aeronave com Sistema de Alerta e Controle Aerotransportado (AEW&C) é equipada com um radar potente e um centro de comando e controle a bordo para dirigir as forças armadas. |
| A Organização do Tratado do Atlântico Norte (OTAN) | A Organização do Tratado do Atlântico Norte (OTAN), também chamada de Aliança do Atlântico Norte, é uma aliança militar intergovernamental entre 30 estados membros – 28 europeus e dois norte-americanos. |
| Caça de Ataque Conjunto (JSF) | O Caça de Ataque Conjunto (JSF) é um programa de desenvolvimento e aquisição destinado a substituir uma ampla gama de aeronaves de caça, ataque e ataque ao solo existentes para os Estados Unidos, o Reino Unido, a Itália, o Canadá, a Austrália, os Países Baixos, a Dinamarca, a Noruega e, anteriormente, a Turquia. |
| Aeronave de Combate Leve (LCA) | Uma aeronave de combate leve (LCA) é uma aeronave militar leve e multifunção a jato/turboélice, comumente derivada de projetos de treinadores avançados, projetada para engajamento em combate leve. |
| Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) | O Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) é um instituto internacional que fornece dados, análises e recomendações sobre conflitos armados, gastos militares e comércio de armas, bem como sobre desarmamento e controle de armamentos. |
| Aeronave de Patrulha Marítima (MPA) | Uma aeronave de patrulha marítima (MPA), também conhecida como aeronave de reconhecimento marítimo, é uma aeronave de asa fixa projetada para operar por longos períodos sobre a água em funções de patrulha marítima, em particular, guerra antissubmarino (ASW), guerra antiembarcação (AShW) e busca e salvamento (SAR). |
| Número de Mach | O número de Mach é definido como a razão entre a velocidade real no ar e a velocidade do som na altitude de uma determinada aeronave. |
| Aeronave Furtiva | Furtividade é um termo comum aplicado à tecnologia e doutrina de baixa observabilidade (LO), que torna uma aeronave quase invisível à detecção por radar, infravermelho ou visual. |


Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura





