
Tamaño y Participación del Mercado de Helicópteros Militares de Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
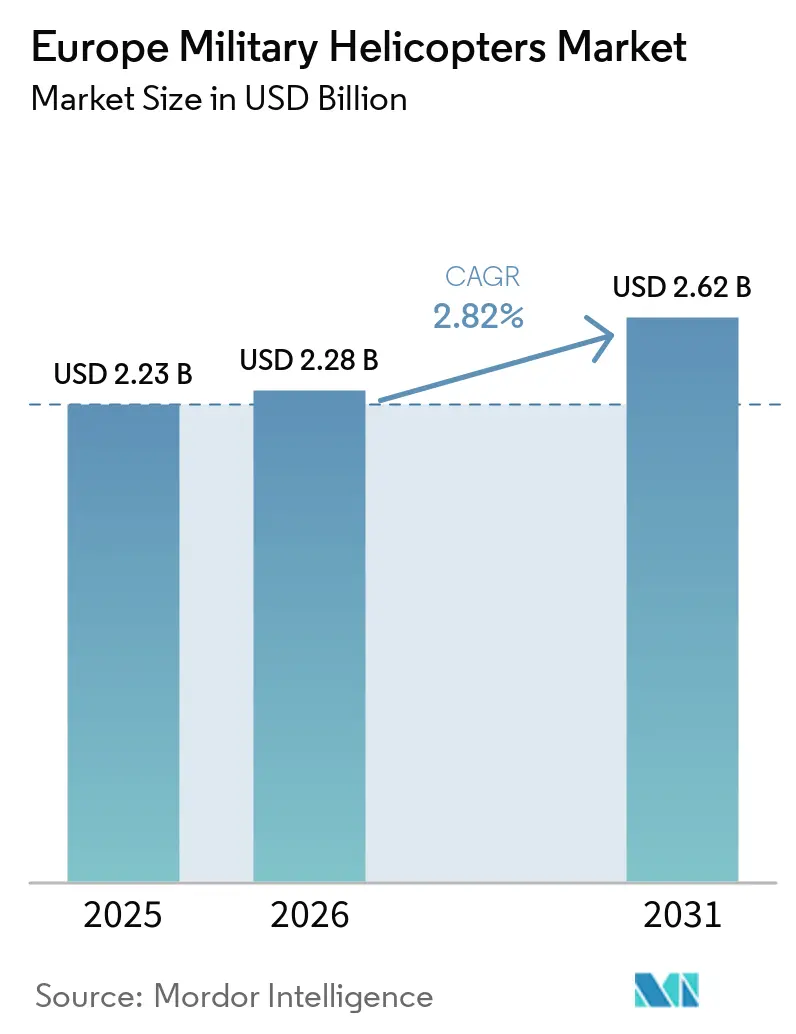
| Tamaño del mercado en el año base (2025) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.82 % |
| Mercado de Crecimiento Más Rápido | Multi-Mission Helicopter |
| Mercado Más Grande | France |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Helicópteros Militares de Europa por Mordor Intelligence
El tamaño del mercado de helicópteros militares de Europa fue valorado en 2,23 mil millones de USD en 2025 y se prevé que crezca desde 2,28 mil millones de USD en 2026 hasta 2,62 mil millones de USD en 2031, registrando una CAGR del 2,82% entre 2026 y 2031. El aumento de los presupuestos de defensa está trasladando los programas de helicópteros de la fase de planificación a la adquisición financiada y la entrega contratada, lo que permite a los ministerios alinear la sustitución de aeronaves con los requisitos de formación, repuestos, infraestructura y personal. Se espera que los miembros de la OTAN cumplan la directriz de gasto en defensa del 2% del PIB en 2025, mientras que se proyecta que los aliados europeos y Canadá aumenten el gasto combinado en defensa en casi un 20% en términos reales hasta superar los 571 mil millones de USD. Esto crea un entorno de financiación más estable para los programas de adquisición previamente retrasados o fragmentados.
La adquisición europea se está coordinando cada vez más a través del mecanismo SAFE, que puede proporcionar hasta 150 mil millones de EUR (173,98 mil millones de USD) en préstamos para adquisición conjunta. Se espera que la adquisición de equipos de la UE supere los 100 mil millones de EUR (115,98 mil millones de USD) en 2025, lo que permite a los gobiernos coordinar las compras manteniendo la responsabilidad sobre los requisitos operativos. Las necesidades de renovación de flotas, la estandarización entre servicios y las demandas operativas a lo largo de las fronteras oriental y meridional de Europa respaldan la adquisición de helicópteros utilitarios, de transporte y de combate. A medida que las flotas establecidas envejecen, la disponibilidad de aeronaves, la capacidad de mantenimiento y el acceso a repuestos siguen siendo factores críticos durante las transiciones de flota.
Los proveedores que combinan la entrega de aeronaves con formación, apoyo, sistemas de misión y participación industrial local están mejor posicionados para asegurar programas a largo plazo en el mercado de helicópteros militares de Europa. Los gobiernos evalúan cada vez más la preparación operativa, la participación industrial nacional y el sostenimiento como parte de una única decisión de adquisición. Esto favorece a los proveedores establecidos que pueden garantizar calendarios de entrega fiables, disponibilidad de repuestos, personal técnico capacitado y participación local. Los programas que estandarizan aeronaves entre servicios compatibles también se benefician de equipos compartidos y formación común, reduciendo la carga de operar varias flotas separadas.
Conclusiones Clave del Informe
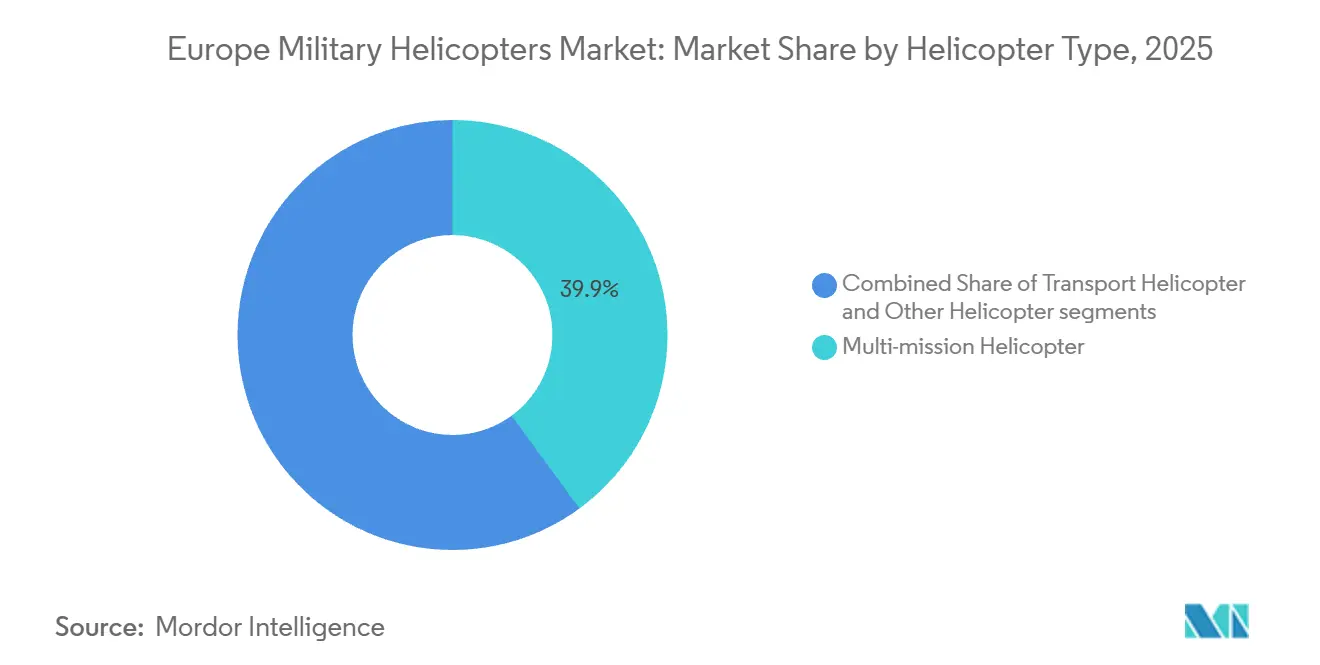
- Por tipo de helicóptero, los helicópteros multimisión representaron el 39,94% del mercado de helicópteros militares de Europa en 2025, mientras que se prevé que los helicópteros de transporte crezcan a una CAGR del 3,99% hasta 2031.
- Por servicio de usuario final, la Aviación del Ejército representó el 41,97% del mercado de helicópteros militares de Europa en 2025, mientras que se prevé que los servicios de Paramilitares y Guardia Costera crezcan a una CAGR del 3,58% hasta 2031.
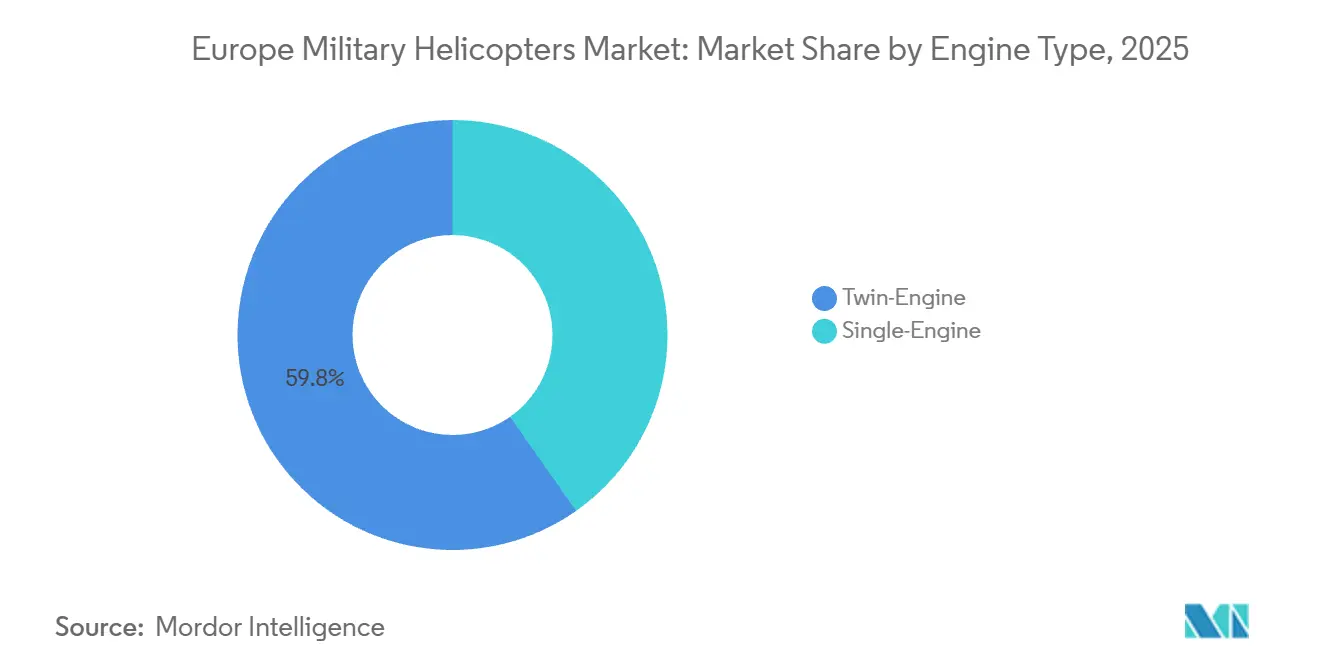
- Por tipo de motor, las plataformas bimotoras representaron el 59,75% del mercado de helicópteros militares de Europa en 2025 y se prevé que crezcan a una CAGR del 3,97% hasta 2031.
- Por aplicación, el Combate y apoyo aéreo cercano representó el 41,92% del mercado de helicópteros militares de Europa en 2025, mientras que se prevé que la ayuda humanitaria y de socorro en desastres crezca a una CAGR del 3,15% hasta 2031.
- Por país, Francia representó el 21,89% del mercado de helicópteros militares de Europa en 2025, mientras que se prevé que Alemania crezca a una CAGR del 4,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Helicópteros Militares de Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (%) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Compromisos de gasto en defensa de la OTAN y Europa | +0.60% | Global, liderado por Alemania, Polonia y los estados bálticos | Corto plazo (≤ 2 años) |
| Modernización de flotas y sustitución de plataformas envejecidas | +0.60% | Alemania, Francia, Reino Unido, Italia | Mediano plazo (2-4 años) |
| Estandarización multimisión y requisitos de interoperabilidad | +0.30% | Naciones centrales de la UE y la OTAN | Mediano plazo (2-4 años) |
| Crecientes amenazas a la seguridad regional y requisitos de protección de fronteras | +0.40% | Este y Centro de la UE, estados bálticos, flanco mediterráneo | Corto plazo (≤ 2 años) |
| Arquitectura abierta, trabajo en equipo tripulado-no tripulado y aviónica digital | +0.20% | Reino Unido, Francia, Alemania | Largo plazo (≥ 4 años) |
| Adquisición multinacional y localización de la base industrial soberana | +0.20% | En toda la UE, con ganancias tempranas en España, Rumanía, Polonia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos de Gasto en Defensa de la OTAN y Europa
Los compromisos de defensa en la Europa de la OTAN han entrado en marcos de gasto plurianuales en lugar de seguir siendo objetivos políticos. Los 32 aliados de la OTAN cumplieron el umbral del 2% del PIB en 2025, y la Cumbre de La Haya de junio de 2025 estableció un objetivo del 5% para 2035, con planes de gasto nacionales anuales.[1]Fuente: Airbus, "Airbus entrega el primer NH90 Estándar 2 a Francia," Airbus, airbus.com Esta estructura de presentación de informes hace que la subinversión prolongada sea más visible y proporciona a los ministerios una base más clara para secuenciar las adquisiciones de helicópteros. La adquisición de equipos de la UE alcanzó los 100 mil millones de EUR (115,98 mil millones de USD) en 2025, un 26% más que en 2024.[2]Fuente: OTAN, "Gastos de Defensa y el Compromiso del 5% de la OTAN," OTAN, nato.in El mercado de helicópteros militares de Europa se beneficia, por tanto, de presupuestos que pueden respaldar aeronaves, repuestos, equipos de formación e infraestructura. El paquete de 100 aeronaves de España ayudó a Airbus Helicopters a ampliar su capacidad de personalización y formación en Albacete, vinculando la adquisición a una base de entrega local más duradera.
Modernización de Flotas y Sustitución de Plataformas Envejecidas
Europa cuenta con una flota de ala rotatoria envejecida, que incluye 1.800 helicópteros de transporte y 600 helicópteros de combate, con una vida útil media de más de 20 años. Sin sustitución, muchas aeronaves pesadas podrían permanecer en servicio durante más de 50 años para la década de 2040. Los programas de sustitución se están volviendo más concretos a medida que los países definen las fechas de retirada de las flotas heredadas y comprometen financiación para nuevas plataformas. Los 60 helicópteros CH-47F Block II de Alemania sustituirán a los CH-53G Sea Stallion, cuya retirada está programada para 2030. Su programa H145M incluye formación, simuladores, repuestos y apoyo de mantenimiento desde la firma del contrato, incorporando los servicios del ciclo de vida en la decisión de compra inicial. Este enfoque amplía el mercado de helicópteros militares de Europa más allá de las entregas de células y hace que la capacidad de apoyo fiable sea central en la selección de proveedores.
Crecientes Amenazas a la Seguridad Regional y Requisitos de Protección de Fronteras
El entorno de seguridad desde la invasión rusa de Ucrania en 2022 ha cambiado los requisitos nacionales para aeronaves de transporte, ataque, vigilancia y utilitarias. Las adquisiciones de Apache y Black Hawk por parte de Polonia reflejan una mayor demanda de capacidades de ataque y utilitarias entre los países a lo largo del flanco oriental de la OTAN. La protección de fronteras también combina tareas de vigilancia, movilidad, evacuación médica y humanitarias de maneras que requieren helicópteros adaptables. Se prevé que el uso paramilitar y de la Guardia Costera crezca a una CAGR del 3,58% hasta 2031 a medida que estas misiones se vinculen más estrechamente. El programa de Rumanía de 2026 combinó 12 transportes militares H225M con helicópteros de seguridad civil H175M y H145, demostrando un enfoque nacional que conecta los requisitos de defensa y seguridad interior.[3]Fuente: Airbus, "Airbus entrega el primer NH90 Estándar 2 a Francia," Airbus, airbus.com Esta superposición amplía la base de oportunidades para el mercado de helicópteros militares de Europa, aunque los requisitos y los canales de financiación siguen siendo diferentes entre los usuarios.
Arquitectura Abierta, Trabajo en Equipo Tripulado-No Tripulado y Aviónica Digital
El trabajo en equipo tripulado-no tripulado está pasando de las demostraciones a los requisitos militares definidos en los programas europeos. El Ministerio de Defensa del Reino Unido seleccionó 4 socios industriales para el Proyecto NYX en 2026 para desarrollar sistemas autónomos que apoyen la flota AH-64 Apache del Ejército Británico. Está prevista una fase de prototipo para el otoño de 2026, con un sistema operativo previsto para 2030. Airbus Helicopters también realizó una prueba marítima con la Armada española que transfirió imágenes de drones en tiempo real a través de HTeaming al sistema de gestión de combate naval NAIAD. Los requisitos de Capacidad de Aeronaves de Próxima Generación (NGRC) de la OTAN exigen una velocidad de crucero de 220 nudos, arquitectura modular abierta e interoperabilidad nativa con sistemas no tripulados. Estos requisitos sitúan la flexibilidad del sistema de misión y la capacidad de integración junto al rendimiento de vuelo en el mercado de helicópteros militares de Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (%) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto coste del ciclo de vida y carga de sostenimiento | -0.40% | Alemania, Francia, Italia, estados nórdicos | Mediano plazo (2-4 años) |
| Plazos de adquisición y cuellos de botella de mano de obra cualificada | -0.20% | Alemania, Francia, Italia | Mediano plazo (2-4 años) |
| Controles de exportación, límites de transferencia de tecnología y riesgo político | -0.10% | Programas de adquisición transatlánticos con cadenas de aviónica UE-EE. UU. | Corto plazo (≤ 2 años) |
| Requisitos fragmentados y baja disponibilidad de flota durante la transición | -0.10% | Programas multinacionales, incluidas las naciones NH90 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste del Ciclo de Vida y Carga de Sostenimiento
El gasto en el ciclo de vida puede superar el precio de adquisición a lo largo de una vida útil de 30 años del helicóptero, ejerciendo una presión significativa sobre los presupuestos de defensa tras la entrega. El acuerdo de Noruega de 2025 con NHIndustries siguió a problemas persistentes con la disponibilidad de repuestos del NH90 y demostró que los problemas de apoyo pueden convertirse en disputas a nivel de programa. El contrato de apoyo al NH90 de la OTAN por valor de 1,3 mil millones de EUR (1,51 mil millones de USD) cubre a Bélgica, Francia, Alemania, Italia y los Países Bajos desde 2025 hasta 2030. Se espera que el acuerdo mancomunado ahorre un 22% en comparación con contratos bilaterales separados. Incluso con el apoyo mancomunado, las limitaciones de disponibilidad durante la transición de flota pueden limitar la formación y la preparación operativa. El objetivo de coste de adquisición de 35 millones de EUR (40,61 millones de USD) del programa NGRC y el requisito de coste del ciclo de vida demuestran que la asequibilidad influye ahora en el diseño de las aeronaves y en las decisiones de compra.
Plazos de Adquisición y Cuellos de Botella de Mano de Obra Cualificada
Los largos ciclos de adquisición pueden retrasar las ganancias de preparación esperadas de los mayores presupuestos de defensa. El programa de Nuevo Helicóptero Mediano del Reino Unido fue anunciado en 2021 y contratado en marzo de 2026, lo que demuestra el tiempo necesario para la competencia, la supervisión y la evaluación industrial. Los fabricantes también deben competir por ingenieros de aviónica, especialistas en estructuras de materiales compuestos y personal de pruebas de vuelo. Estas habilidades son demandadas por la aviación civil y otros empleadores de alta intensidad tecnológica, lo que añade presión a los calendarios de los programas. Alemania utilizó la vía de Ventas Militares al Extranjero (FMS) de EE. UU. para su adquisición del CH-47F porque la capacidad de producción nacional de transporte pesado no existe a la escala necesaria. Las iniciativas SHARP y NGRC buscan desarrollar experiencia europea en propulsión y sistemas, pero la formación de personal cualificado se extenderá bien entrada la década de 2030.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Helicóptero: Las Plataformas Multimisión Apoyan la Renovación de Flotas entre Servicios
Los helicópteros multirol representaron el 39,94% del mercado europeo de helicópteros militares en 2025, convirtiéndose en la categoría de tipo de helicóptero más grande. Los operadores utilizan estas aeronaves para apoyo de combate, transporte de tropas y búsqueda y rescate, lo que reduce la necesidad de mantener flotas separadas para cada tarea. España ordenó 31 helicópteros de transporte táctico NH90 adicionales en diciembre de 2025, tras operar u ordenar ya 45 aeronaves, lo que subraya la magnitud de su compromiso una vez que una plataforma se establece en las ramas de servicio. El pedido formó parte de un paquete más amplio de 100 helicópteros para el Ejército de Tierra, el Ejército del Aire y la Armada. Las plataformas comunes pueden simplificar la formación de tripulaciones, la planificación del mantenimiento y el soporte de sistemas de misión. También pueden ayudar a las fuerzas armadas a coordinar la adquisición cuando las misiones se superponen. Esto es importante donde las estructuras de fuerza requieren que las aeronaves se desplacen rápidamente entre el apoyo nacional y las operaciones militares. El mercado, en consecuencia, otorga un alto valor a las células adaptables que pueden configurarse para múltiples roles.
Se prevé que los helicópteros de transporte crezcan a una CAGR del 3,99% hasta 2031. El modelo de fuerza reforzada de la OTAN incrementa la necesidad de mover tropas, equipos y suministros a largas distancias. Las aeronaves de transporte pesado, por tanto, siguen siendo necesarias incluso cuando los ministerios buscan flotas de utilidad común. La adquisición planificada del CH-47F Block II por parte de Alemania proporciona un ejemplo claro de esta necesidad, ya que está vinculada a la retirada de la flota CH-53G antes de 2030. Otros tipos, incluidas las aeronaves ligeras de enlace y observación, se enfrentan a menores volúmenes de adquisición a medida que los países consolidan plataformas. Siguen siendo relevantes para la formación de pilotos y la vigilancia territorial. El NH90 Standard 2, entregado por primera vez a las fuerzas especiales francesas en julio de 2026, demuestra cómo la aviónica específica de misión puede ampliar las capacidades de una plataforma de referencia. NAHEMA y NHIndustries iniciaron un estudio de arquitectura Block 2 en abril de 2026 para operaciones posteriores a 2040, extendiendo la relevancia de la plataforma. Los 169 aeronaves H160M Guépard planificadas por Francia apoyarán además la renovación de la flota multirol, con la primera entrega al Ejército prevista para 2028.


Por Servicio de Usuario Final: La Aviación del Ejército Mantiene el Volumen Mientras los Usuarios Paramilitares se Expanden
La Aviación del Ejército representó el 41,97% del mercado de helicópteros militares de Europa en 2025, respaldada por estructuras de fuerza orientadas a tierra y requisitos a lo largo del flanco oriental de la OTAN. Los usuarios del Ejército necesitan helicópteros para reconocimiento, transporte táctico, apoyo médico, movilidad de mando y misiones de combate. Su demanda sigue vinculada a la disponibilidad de fuerzas terrestres desplegables y a la necesidad de sostener esas fuerzas. La Fuerza Aérea, la Aviación Naval y del Cuerpo de Marines, así como los usuarios de Operaciones Conjuntas y Especiales, representan el resto de la adquisición. La demanda naval sigue siendo firme porque la guerra antisubmarina y la patrulla marítima requieren capacidad de ala rotatoria especializada. Las unidades conjuntas y de operaciones especiales también buscan aeronaves con comunicaciones avanzadas y equipos de misión. Estos requisitos mantienen el mercado de helicópteros militares de Europa diverso, incluso cuando los ministerios persiguen menos células principales.
Se prevé que los servicios Paramilitares y de Guardia Costera crezcan a una CAGR del 3,58% hasta 2031, la tasa más alta entre los servicios de usuario final. La gestión de fronteras, la vigilancia marítima y las funciones de respuesta a emergencias requieren cada vez más aeronaves y sistemas de apoyo de grado militar. Rumanía ordenó helicópteros H175M y H145 para su Ministerio del Interior en junio de 2026 junto con una adquisición separada de transporte militar H225M. Esta estructura muestra cómo los usuarios de seguridad interior pueden utilizar mecanismos de adquisición que también apoyan la modernización de las fuerzas armadas. El Reino Unido seleccionó 23 helicópteros AW149 en marzo de 2026 para sustituir 3 tipos heredados en misiones del Ejército y el Mando Estratégico. Las entregas del NH90 Estándar 2 de Francia y los pedidos de España también refuerzan la estandarización para misiones de operaciones especiales. Los requisitos de formación de tripulaciones aéreas de la OTAN y los acuerdos de interoperabilidad aliada favorecen las plataformas aprobadas y con apoyo. Esto reduce el número de opciones viables para los usuarios que necesitan operar con fuerzas aliadas.
Por Tipo de Motor: Las Aeronaves Bimotoras Siguen Siendo el Estándar para Misiones Exigentes
Los helicópteros bimotores representaron el 59,75% de la participación del mercado de helicópteros militares de Europa en 2025, la mayor participación entre las configuraciones de motor. También se prevé que crezcan a una CAGR del 3,97% hasta 2031, manteniendo su ventaja en la cartera de adquisiciones activa. Los operadores militares europeos utilizan diseños bimotores para misiones sobre el agua, en montaña y en entornos de alta amenaza donde la redundancia es importante. Los requisitos de seguridad a menudo favorecen estas aeronaves cuando una misión no puede tolerar un único punto de fallo. El H225M, NH90, AW149 y CH-47F son todos aeronaves bimotoras dentro de los principales programas de adquisición confirmados. Su presencia en los programas de Francia, Alemania, Rumanía, España y el Reino Unido vincula directamente la preferencia de motor al gasto actual. Esta alineación respalda la demanda continua de capacidad bimotor en tareas utilitarias, de transporte y relacionadas con el combate.
Las aeronaves monomotoras siguen siendo relevantes en misiones de formación, enlace y utilitarias ligeras. El pedido de 13 unidades H135 de España estaba destinado a roles de formación de pilotos y observación dentro del Plan Nacional de Helicópteros. Estos roles tienen un perfil operativo distinto y no siempre requieren el alcance o la redundancia de aeronaves más grandes. El H145M de Alemania es una aeronave bimotor ligera, y 18 de sus 82 unidades están asignadas al Centro de Formación de Helicópteros de Aviación del Ejército en Bückeburg. Este despliegue ilustra cómo las aeronaves bimotoras también pueden asumir roles que antes ocupaban diseños más ligeros. El consorcio SHARP está desarrollando la arquitectura de propulsión ENGHE para futuros helicópteros bimotores en todas las clases de peso. El programa está orientado a la entrada en servicio alrededor de 2040 y respalda la posición a largo plazo de las configuraciones bimotoras. La selección del motor seguirá vinculada al riesgo de la misión, las necesidades de formación y los requisitos totales de apoyo.
Por Aplicación: El Apoyo de Combate Lidera Mientras las Misiones Humanitarias Crecen Más Rápido
El Combate y apoyo aéreo cercano represent el 41,92% del mercado de helicópteros militares de Europa en 2025. La categoría está respaldada por la adquisición del AH-64E Apache por parte de Polonia y el trabajo de actualización a mitad de vida del Tiger de Airbus Helicopters en Albacete. Estos programas reflejan la necesidad continua de reconocimiento armado y apoyo cercano en las operaciones terrestres. Las plataformas de combate deben operar con fuerzas terrestres e integrar sensores, comunicaciones, armamento y sistemas de misión digital. Siguen siendo importantes para los países que buscan fortalecer la disuasión y la capacidad de respuesta rápida. El transporte de tropas es la segunda aplicación más grande por volumen. Las variantes del Helicóptero de Transporte OTAN NH90 en 14 naciones y la futura flota CH-47F de Alemania respaldan esta demanda. Juntas, estas aplicaciones vinculan el mercado tanto a la eficacia de combate como a la movilidad.
Se prevé que la ayuda humanitaria y de socorro en desastres se expanda a una CAGR del 3,15% hasta 2031, convirtiéndola en la aplicación de mayor crecimiento. Los eventos climáticos y las responsabilidades formales de respuesta a desastres militares han aumentado el valor de los helicópteros capaces de apoyar a las autoridades civiles. La adquisición del H145 por parte de Rumanía para el rescate de emergencia SMURD y las operaciones de rescate en montaña muestra cómo estas necesidades pueden crear demanda de aeronaves también adecuadas para misiones de seguridad. La formación de pilotos también crece a medida que las flotas se expanden porque las nuevas aeronaves requieren más tripulaciones, instructores, simuladores y personal de mantenimiento. La asignación del H135 de España y el clúster de Bückeburg de Alemania muestran que la capacidad de formación se está desarrollando junto a las flotas de combate. El programa NGRC requiere sistemas de misión modulares capaces de transitar entre tareas de apoyo de combate y transporte. Esta capacidad puede hacer que los límites de aplicación sean menos distintos en las flotas futuras. Las decisiones de adquisición considerarán cada vez más si una sola aeronave puede cumplir tanto roles militares como de respuesta civil sin una reconfiguración importante.
Análisis Geográfico
Mercado de Helicópteros Militares de Europa en Francia
Francia mantuvo el 21,89% de la cuota del mercado europeo de helicópteros militares en 2025 y se mantuvo como el mayor mercado nacional de adquisición. Su Ley de Programación Militar 2024-2030 respalda la renovación de las flotas NH90 TTH, NH90 Standard 2 y H160M Guépard. El primer NH90 Standard 2 entregado en julio de 2026 puede transportar hasta 20 soldados a 320 km/h e incluye un designador electroóptico y una suite de radio para fuerzas especiales.
Se prevé que Alemania crezca a una CAGR del 4,01% hasta 2031, respaldada por 82 helicópteros H145M y un programa CH-47F de 7.000 millones de EUR (8.120 millones de USD). El primer aeronave H145M para fuerzas especiales fue entregado en Laupheim en junio de 2026. Los contratos de Alemania demuestran que la agenda Zeitenwende está produciendo entregas de aeronaves, no solo asignaciones presupuestarias. El acuerdo AW149 del Reino Unido preserva Yeovil como el único emplazamiento de fabricación soberana de helicópteros militares del país y crea una plataforma para futuros trabajos de exportación.
España e Italia son mercados de nivel medio consolidados donde la adquisición está estrechamente vinculada a la participación industrial nacional. El paquete de diciembre de 2025 de España incluyó helicópteros NH90, H145M, H135 y H175M para 3 servicios militares. Airbus se ha comprometido con un nuevo centro de personalización, un centro de formación H145M y más de 300 empleos cualificados en Albacete. Este acuerdo sitúa la capacidad industrial junto a las necesidades operativas en las decisiones de adquisición de España. El programa de modernización a mitad de vida del Tiger de Albacete sigue el mismo patrón de vincular la capacidad de la flota con el trabajo local. La demanda de Italia está estrechamente ligada al papel de Leonardo en la fabricación de aeronaves y la integración de sistemas de misión. Las variantes AW139, AW101 y AW149 satisfacen los requisitos del Ejército de Tierra, el Ejército del Aire y la Aviación Naval italianos. Grecia firmó un acuerdo de apoyo NH90 de 50 millones de EUR (57,98 millones de USD) en diciembre de 2025 que cubre repuestos y mantenimiento durante 5 años, destacando la necesidad continua del mercado de posventa tras las entregas iniciales.
La compra de Rumanía de 12 helicópteros de transporte militar H225M por 757 millones de EUR (877,87 millones de USD), junto con una opción de seguimiento para 30 aeronaves, señala una entrada significativa en la adquisición regional. El acuerdo incluye logística, formación, transferencia de tecnología y desarrollo de una línea de ensamblaje local en IAR Ghimbav. Polonia también está incrementando sus capacidades mediante inversiones en helicópteros Apache y Black Hawk, aunque este enfoque favorece las plataformas de origen estadounidense sobre las alternativas europeas. Bélgica recibió su primer H145M en 2025 tras firmar su contrato inicial a través de la Agencia de Apoyo y Adquisición de la OTAN en 2024. Su programa respalda la interoperabilidad de helicópteros ligeros dentro de la agenda de agrupación del Benelux. Los Países Bajos y Bélgica también participan en el acuerdo de apoyo NH90 2025-2030 con otros 3 operadores europeos. Las flotas Mi-8/17, Mi-24/35, Mi-28 y Ka-52 de Rusia permanecen fuera de las estructuras de adquisición occidentales. Su enfoque de sustitución de importaciones se centra en la aviónica y los componentes previamente adquiridos a proveedores de la UE y de Estados Unidos.

Panorama Competitivo
Principales Empresas en el Mercado de Helicópteros Militares de Europa
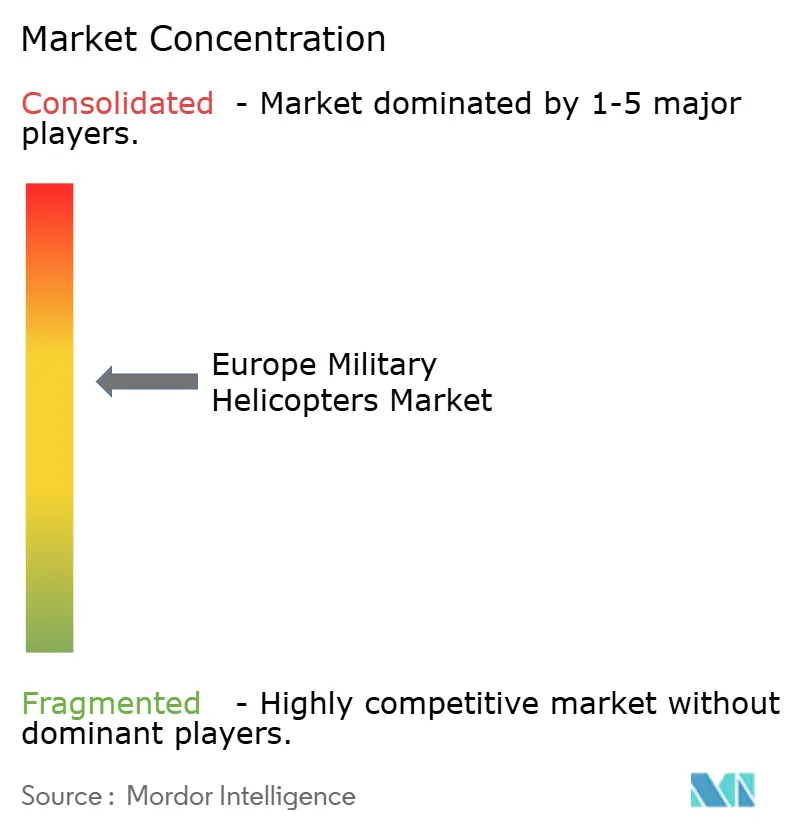
El mercado de helicópteros militares de Europa está moderadamente concentrado, liderado por Airbus Helicopters y Leonardo en las principales categorías de plataformas. Airbus Helicopters suministra el NH90, H145M, H225M y el H160M Guépard planificado. Leonardo participa a través del AW149 y AW101, y en el consorcio NH90. NHIndustries conecta a los principales proveedores europeos en un programa que ha entregado más de 600 aeronaves a 14 naciones. Esta relación aumenta la uniformidad entre los operadores, pero puede limitar la competencia de precios en el sostenimiento. También crea altas barreras para los nuevos proveedores de plataformas porque las flotas existentes requieren redes establecidas de mantenimiento, formación y repuestos. La industria, por tanto, sigue siendo moldeada por largos ciclos de programa y el coste de cambiar de familia de aeronaves.
Los proveedores estadounidenses siguen siendo competitivos en transporte pesado y programas utilitarios seleccionados. Boeing aseguró el pedido de 60 unidades CH-47F de Alemania, mientras que los Black Hawk de Sikorsky están reemplazando algunos helicópteros Mil de la era soviética en Europa Central y Oriental. Estas victorias demuestran que los requisitos nacionales pueden superar la preferencia por la producción europea. La NSPA adjudicó contratos de estudio conceptual del NGRC a Airbus, Leonardo, Lockheed Martin y Sikorsky en 2025. El programa está destinado a apoyar las necesidades de sustitución de más de 900 aeronaves en la OTAN después de 2035. Leonardo ha presentado un concepto de tiltrotor Bell V-280 Valor, que podría alterar la competencia entre los diseños de helicópteros convencionales y los enfoques de aeronaves de ala rotatoria más rápidas. El programa pondrá a prueba si los requisitos comunes de la OTAN pueden traducirse en una elección de plataforma compartida.
La integración digital se está convirtiendo en una base importante para la competencia. El sistema de ala rotatoria autónomo Proteus de Leonardo completó su primer vuelo en 2026 y se está posicionando para misiones de guerra antisubmarina e inteligencia, vigilancia y reconocimiento. Safran Helicopter Engines, MTU Aero Engines y Avio Aero ampliaron la empresa conjunta EURA en 2025 para apoyar la propulsión ENGHE bajo el programa SHARP. La subvención del Fondo Europeo de Defensa de 25 millones de EUR (28,99 millones de USD) apoya un esfuerzo europeo de desarrollo de motores que aborda la dependencia de la cadena de suministro. Los sistemas de misión de arquitectura abierta siguen siendo importantes para los países que buscan integrar la soberanía del software sin las restricciones ITAR de EE. UU. Hensoldt, MBDA y Rheinmetall proporcionan sensores, municiones e integración de sistemas que pueden reducir el control de los fabricantes de plataformas sobre las futuras actualizaciones.
Líderes de la Industria de Helicópteros Militares de Europa
Airbus SE
Leonardo S.p.A.
The Boeing Company
Lockheed Martin Corporation
Russian Helicopters (Rostec)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Airbus Helicopters entregó el primer NH90 Estándar 2 a la Dirección General de Armamento francesa para el 4e Régiment d'Hélicoptères des Forces Spéciales en Pau. La variante cuenta con un sistema designador electroóptico y una suite de radio para fuerzas especiales. Todas las 18 unidades pedidas están programadas para su entrega a mediados de 2029.
- Julio de 2026: La Comisión Europea asignó 25 millones de EUR (28,99 millones de USD) a través del Fondo Europeo de Defensa al consorcio SHARP, que cuenta con 25 socios en 12 países europeos. El consorcio está desarrollando arquitectura de propulsión para ENGHE, un motor destinado a los futuros helicópteros militares europeos que entrarán en servicio alrededor de 2040.
- Junio de 2026: El Ministerio del Interior de Rumanía ordenó 7 helicópteros Airbus H160 y 5 H145 bajo la iniciativa de protección civil SAFE de la UE. Las aeronaves H160 apoyarán la protección civil y la seguridad táctica, mientras que las aeronaves H145 apoyarán el servicio de rescate de emergencia SMURD.


Alcance del Informe del Mercado de Helicópteros Militares de Europa
Los helicópteros militares son aeronaves de ala rotatoria diseñadas para misiones de defensa y seguridad en dominios terrestres y marítimos. Equipados con aviónica específica de misión, sistemas de armas, características de supervivencia y sistemas de propulsión avanzados, apoyan operaciones tácticas, estratégicas y humanitarias, incluido el apoyo de combate, el transporte de tropas, el reconocimiento, la búsqueda y rescate, la logística y el socorro en desastres en entornos diversos y en disputa.
El mercado de helicópteros militares de Europa está segmentado por tipo de helicóptero, servicio de usuario final, tipo de motor, aplicación y geografía. Por tipo de helicóptero, el mercado está segmentado en helicópteros multimisión, de transporte y otros. Por servicio de usuario final, el mercado está segmentado en fuerza aérea, aviación del ejército, aviación naval y del cuerpo de marines, operaciones conjuntas y especiales, y paramilitares y guardia costera. Por tipo de motor, el mercado está segmentado en helicópteros monomotores y bimotores. Por aplicación, el mercado está segmentado en combate y apoyo aéreo cercano, transporte de tropas, ayuda humanitaria y de socorro en desastres, y formación de pilotos. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de helicópteros militares de Europa en seis países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Helicóptero Multimisión |
| Helicóptero de Transporte |
| Otros |
| Francia |
| Alemania |
| Italia |
| Países Bajos |
| Rusia |
| España |
| Turquía |
| Reino Unido |
| Resto de Europa |
| Tipo de Carrocería | Helicóptero Multimisión |
| Helicóptero de Transporte | |
| Otros | |
| País | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Turquía | |
| Reino Unido | |
| Resto de Europa |


Definición de mercado
- Tipo de Aeronave - En este estudio se incluyen todos los rotores militares que se utilizan para diversas aplicaciones.
- Sub-Tipo de Aeronave - Para este estudio, se consideran todos los helicópteros militares en función de su aplicación.
- Tipo de Carrocería - En este estudio se consideran los Helicópteros Multimisión, los Helicópteros de Transporte, los Helicópteros de Entrenamiento y otros rotores.
| Palabra clave | Definición |
|---|---|
| IATA | IATA son las siglas de la Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales del vuelo. |
| ICAO | ICAO son las siglas de la Organización de Aviación Civil Internacional, un organismo especializado de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (COA) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelo comercial. |
| Certificado de Aeronavegabilidad (CdA) | Un Certificado de Aeronavegabilidad (CdA) es emitido para una aeronave por la autoridad de aviación civil del estado en el que está registrada la aeronave. |
| Producto Interior Bruto (PIB) | El producto interior bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Kilómetros Recorridos por Pasajeros de Pago) | El RPK de una aerolínea es la suma de los productos obtenidos multiplicando el número de pasajeros de pago transportados en cada etapa de vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros de pago. |
| Factor de Carga | El factor de carga es una métrica utilizada en la industria aérea que mide el porcentaje de la capacidad de asientos disponibles que ha sido ocupada por pasajeros. |
| Fabricante de Equipos Originales (OEM) | Un fabricante de equipos originales (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad del Transporte (ITSA) | La Asociación Internacional de Seguridad del Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Kilómetro de Asiento Disponible (ASK) | Esta métrica se calcula multiplicando los Asientos Disponibles (AS) en un vuelo, definidos anteriormente, por la distancia recorrida. |
| Peso Bruto | El peso totalmente cargado de una aeronave, también conocido como "peso de despegue", que incluye el peso combinado de pasajeros, carga y combustible. |
| Aeronavegabilidad | La capacidad de una aeronave, u otro equipo o sistema aéreo, para operar en vuelo y en tierra sin riesgo significativo para la tripulación de vuelo, el personal de tierra, los pasajeros u otras terceras partes. |
| Normas de Aeronavegabilidad | Criterios de diseño y seguridad detallados y completos aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de Base Fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, repostaje, instrucción de vuelo, servicios de chárter, hangaraje y estacionamiento. |
| Individuos de Alto Patrimonio Neto (HNWIs) | Los Individuos de Alto Patrimonio Neto (HNWIs) son personas con más de USD 1 millón en activos financieros líquidos. |
| Individuos de Patrimonio Neto Ultraelevado (UHNWIs) | Los Individuos de Patrimonio Neto Ultraelevado (UHNWIs) son personas con más de USD 30 millones en activos financieros líquidos. |
| Administración Federal de Aviación (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el Control del Tráfico Aéreo y regula todo, desde la fabricación de aeronaves hasta la formación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aeronave con Sistema de Alerta y Control Aerotransportado (AW&C) | Una aeronave con Sistema de Alerta y Control Aerotransportado (AEW&C) está equipada con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Avión de Combate Conjunto (JSF) | El Avión de Combate Conjunto (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega y, anteriormente, Turquía. |
| Aeronave de Combate Ligero (LCA) | Una aeronave de combate ligero (LCA) es una aeronave militar ligera multifunción de reacción o turbohélice, comúnmente derivada de diseños de entrenadores avanzados, diseñada para participar en combate ligero. |
| Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones sobre conflictos armados, gasto militar y comercio de armas, así como sobre desarme y control de armamentos. |
| Aeronave de Patrulla Marítima (MPA) | Una aeronave de patrulla marítima (MPA), también conocida como aeronave de reconocimiento marítimo, es una aeronave de ala fija diseñada para operar durante largos períodos sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW) y búsqueda y rescate (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad aerodinámica real y la velocidad del sonido a la altitud de una aeronave determinada. |
| Aeronave Furtiva | Furtivo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección por radar, infrarrojo o visual. |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción





