
ヨーロッパ軍用ヘリコプター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
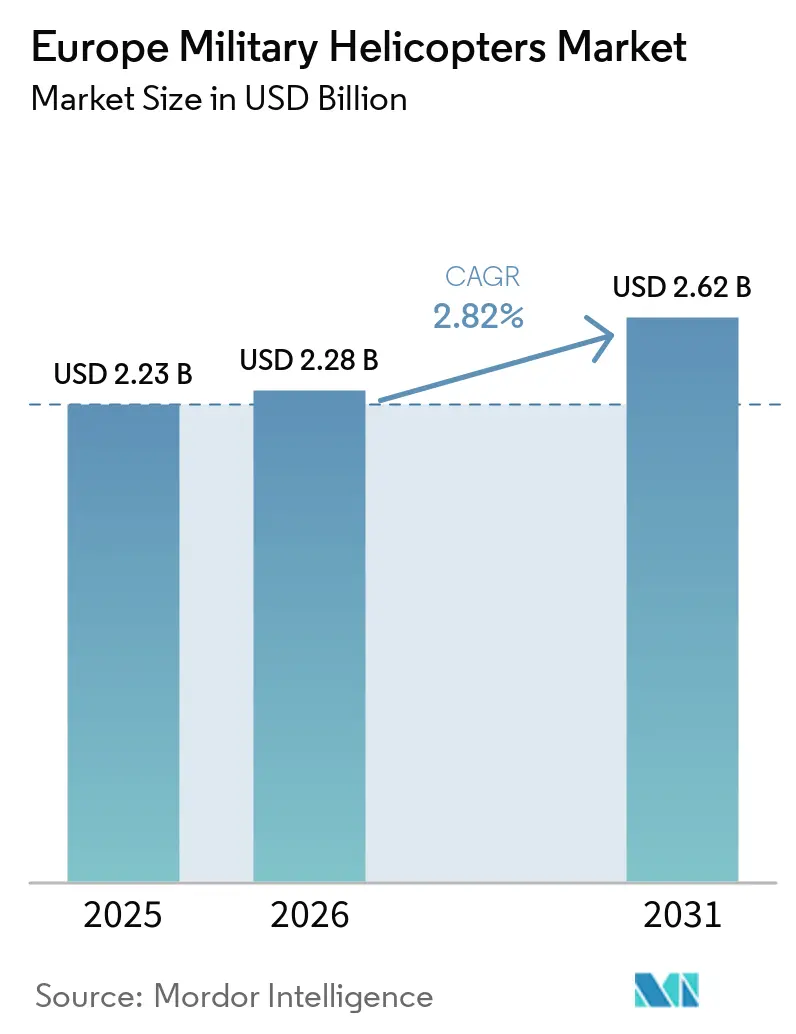
| 基準年の市場規模 (2025) | 2.23 十億米ドル |
| 市場規模 (2026) | 2.28 十億米ドル |
| 市場規模 (2031) | 2.62 十億米ドル |
| Growth Rate (2026 - 2031) | 2.82 % |
| 最も急速に成長している市場 | Multi-Mission Helicopter |
| 最大市場 | France |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ軍用ヘリコプター市場分析
ヨーロッパ軍用ヘリコプター市場規模は2025年に22.3億米ドルと評価され、2026年の22.8億米ドルから2031年には26.2億米ドルへと成長し、2026年から2031年の間に2.82%のCAGRを記録すると予測されています。防衛予算の増加により、ヘリコプタープログラムが計画段階から資金調達済みの調達および契約済みの納入段階へと移行しており、各省庁が航空機の更新を訓練、スペアパーツ、インフラ、および人員要件と整合させることが可能となっています。NATO加盟国は2025年にGDP比2%の防衛支出ガイドラインを達成することが見込まれており、欧州の同盟国およびカナダは実質ベースで合計防衛支出を約20%増加させ、5,710億米ドルを超えると予測されています。これにより、以前は遅延または断片化していた調達プログラムに対して、より安定した資金調達環境が生まれています。
欧州の調達は、最大1,500億ユーロ(1,739.8億米ドル)の共同調達融資提供できるSAFEメカニズムを通じてより協調的になりつつあります。EU装備品調達は2025年に1,000億ユーロ(1,159.8億米ドル)を超えると見込まれており、各国政府が運用要件の責任を維持しながら購入を調整することが可能となっています。艦隊更新の必要性、サービス間の標準化、およびヨーロッパの東部・南部国境沿いの運用上の需要が、ユーティリティ、輸送、および戦闘ヘリコプターの調達を支援しています。既存の艦隊が老朽化するにつれ、艦隊移行期間中の航空機の可用性、整備能力、およびスペアパーツへのアクセスが引き続き重要な課題となっています。
航空機の納入を訓練、支援、ミッションシステム、および地域産業参加と組み合わせるサプライヤーは、ヨーロッパ軍用ヘリコプター市場において長期プログラムを確保するうえで有利な立場にあります。各国政府は、運用準備態勢、国内ワークシェア、および維持管理を単一の取得決定の一部として評価するようになっています。これは、信頼性の高い納入スケジュール、スペアパーツの可用性、訓練を受けた技術人員、および地域参加を確保できる既存のサプライヤーに有利に働きます。互換性のあるサービス間で航空機を標準化するプログラムも、共有装備と共通訓練から恩恵を受け、複数の独立した艦隊を運用する負担を軽減します。
主要レポートのポイント
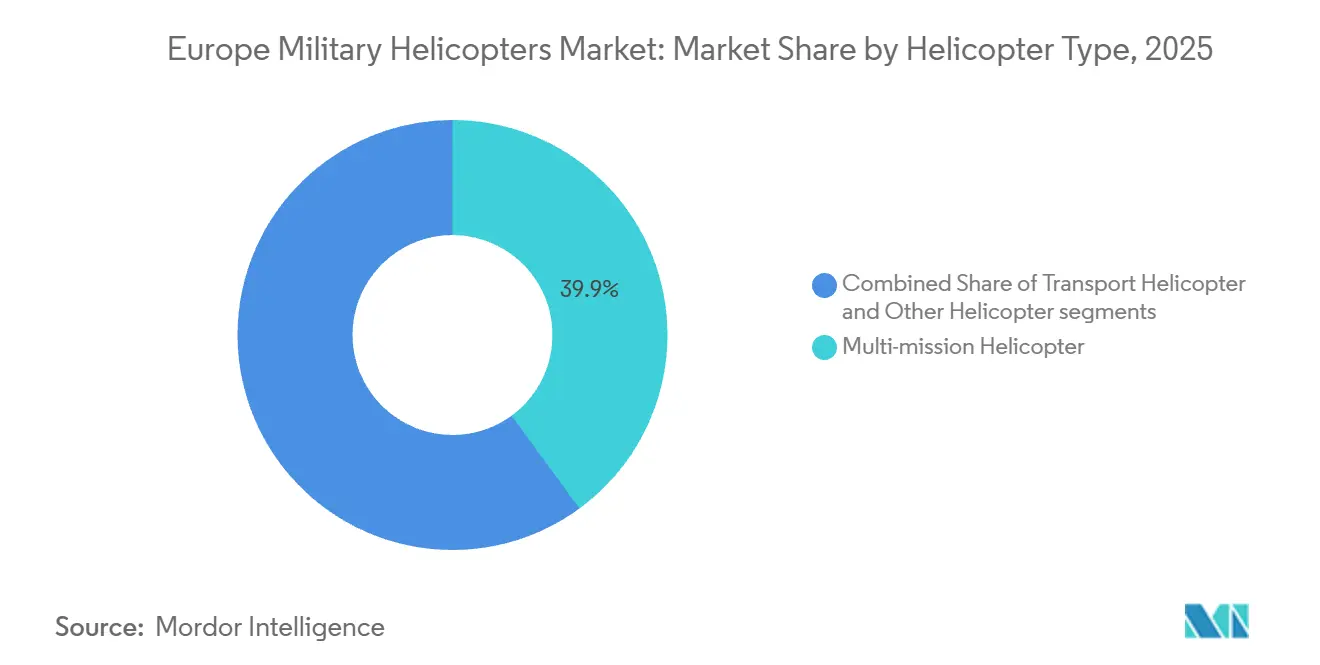
- ヘリコプタータイプ別では、マルチミッションヘリコプターが2025年のヨーロッパ軍用ヘリコプター市場の39.94%を占め、輸送ヘリコプターは2031年にかけてCAGR 3.99%で成長すると予測されています。
- エンドユーザーサービス別では、陸軍航空が2025年のヨーロッパ軍用ヘリコプター市場の41.97%を占め、準軍事および沿岸警備隊サービスは2031年にかけてCAGR 3.58%で成長すると予測されています。
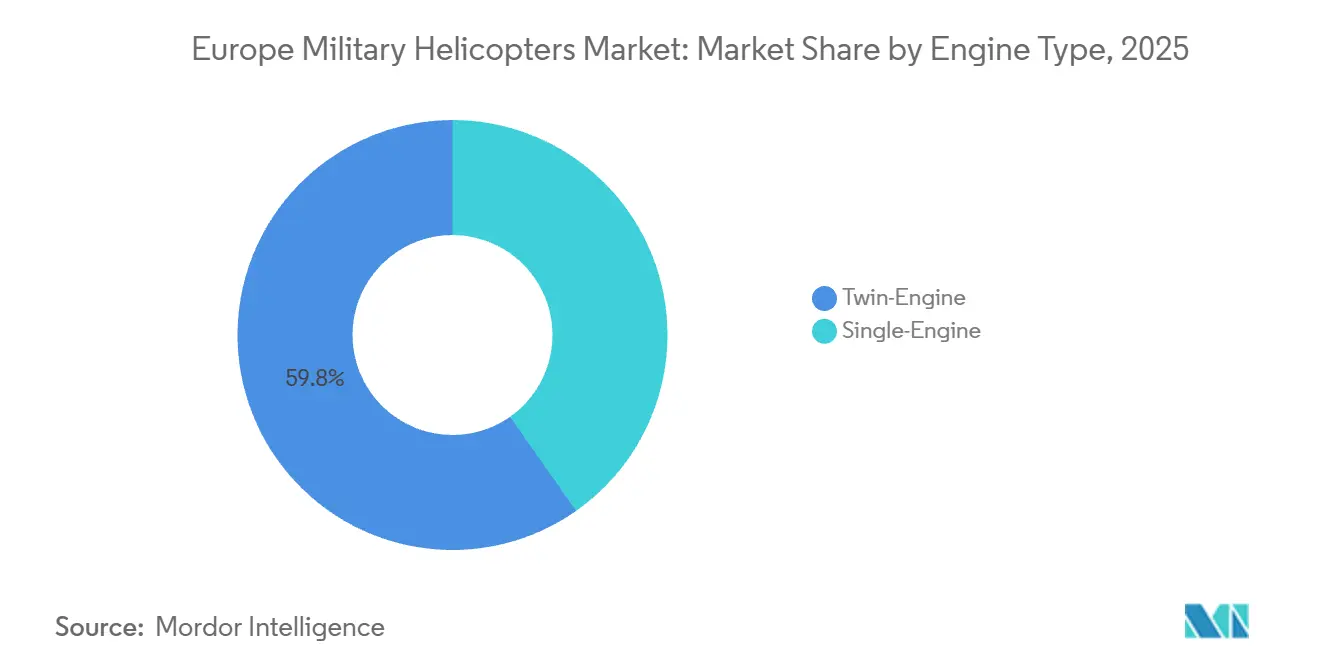
- エンジンタイプ別では、ツインエンジンプラットフォームが2025年のヨーロッパ軍用ヘリコプター市場の59.75%を占め、2031年にかけてCAGR 3.97%で成長すると予測されています。
- 用途別では、戦闘および近接航空支援が2025年のヨーロッパ軍用ヘリコプター市場の41.92%を占め、人道支援および災害救援は2031年にかけてCAGR 3.15%で成長すると予測されています。
- 国別では、フランスが2025年のヨーロッパ軍用ヘリコプター市場の21.89%を占め、ドイツは2031年にかけてCAGR 4.01%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ軍用ヘリコプター市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| NATOおよびヨーロッパの防衛支出コミットメント | +0.60% | ドイツ、ポーランド、バルト諸国が主導するグローバル | 短期(2年以内) |
| 艦隊の近代化および老朽化プラットフォームの更新 | +0.60% | ドイツ、フランス、イギリス、イタリア | 中期(2〜4年) |
| マルチミッション標準化および相互運用性要件 | +0.30% | EUおよびNATOの中核国 | 中期(2〜4年) |
| 地域の安全保障上の脅威の増大および国境保護要件 | +0.40% | 東部・中部EU、バルト諸国、地中海側面 | 短期(2年以内) |
| オープンアーキテクチャ、有人・無人チーミング、およびデジタルアビオニクス | +0.20% | イギリス、フランス、ドイツ | 長期(4年以上) |
| 多国間調達および主権産業基盤のローカライゼーション | +0.20% | EU全体、スペイン、ルーマニア、ポーランドでの早期成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NATOおよびヨーロッパ防衛支出コミットメント
NATO欧州における防衛コミットメントは、政治的目標にとどまらず、複数年にわたる支出枠組みへと移行しています。NATO全32加盟国が2025年にGDP比2%の閾値を達成し、2025年6月のハーグ・サミットでは2035年に向けた5%の目標が設定され、年次国家支出計画が策定されました。[1]出典:Airbus、「エアバス、フランスへ初のNH90スタンダード2を納入」、Airbus、airbus.com この報告構造により、長期にわたる過少投資がより可視化され、各省庁がヘリコプター購入の順序付けを行うための明確な根拠が与えられます。EU装備品調達は2025年に1,000億ユーロ(1,159.8億米ドル)に達し、2024年比で26%増加しました。[2]出典:NATO、「防衛支出とNATOの5%コミットメント」、NATO、nato.in したがって、ヨーロッパ軍用ヘリコプター市場は、航空機、スペアパーツ、訓練装備、およびインフラを支援できる予算から恩恵を受けています。スペインの100機パッケージにより、Airbus Helicoptersはアルバセテのカスタマイゼーションおよびトレーニング能力を拡大し、調達をより持続可能な地域納入基盤と結びつけました。
艦隊の近代化および老朽化プラットフォームの更新
ヨーロッパは、平均耐用年数が20年を超える1,800機の輸送ヘリコプターと600機の戦闘ヘリコプターを含む老朽化した回転翼機艦隊を保有しています。更新が行われなければ、多くの大型航空機は2040年代までに50年以上運用され続ける可能性があります。各国がレガシー艦隊の退役日を定め、新型プラットフォームへの資金を確約するにつれ、更新プログラムはより具体的なものとなっています。ドイツの60機のCH-47F ブロックIIヘリコプターは、2030年までに退役が予定されているCH-53G シースタリオンの後継機となります。H145Mプログラムには、契約締結時から訓練、シミュレーター、スペアパーツ、および整備支援が含まれてり、ライフサイクルサービスが初期購入決定の中に組み込まれています。このアプローチにより、ヨーロッパ軍用ヘリコプター市場は機体納入を超えて拡大し、信頼性の高い支援能力がサプライヤー選定の中心的要素となっています。
地域の安全保障上の脅威の増大および国境保護要件
2022年のロシアによるウクライナ侵攻以降の安全保障環境は、輸送、攻撃、監視、およびユーティリティ航空機に対する各国の要件を変化させました。ポーランドのアパッチおよびブラックホークの取得は、NATOの東側側面沿いの国々における攻撃および汎用能力に対するより強い需要を反映しています。国境保護はまた、適応性の高いヘリコプターを必要とする方法で、監視、機動性、医療後送、および人道支援任務を組み合わせています。準軍事および沿岸警備隊の使用は、これらの任務がより密接に結びつくにつれ、2031年にかけてCAGR 3.58%で成長すると予測されています。ルーマニアの2026年プログラムは、12機のH225M軍用輸送機とH175MおよびH145の民間安全保障ヘリコプターを組み合わせており、防衛国内安全保障要件を結びつける国家的アプローチを示しています。[3]出典:Airbus、「エアバス、フランスへ初のNH90スタンダード2を納入」、Airbus、airbus.com この重複により、ヨーロッパ軍用ヘリコプター市場の機会基盤が広がりますが、要件と資金調達チャネルはユーザー間で異なります。
オープンアーキテクチャ、有人・無人チーミング、およびデジタルアビオニクス
有人・無人チーミングは、欧州プログラムにおいてデモンストレーションから定義された軍事要件へと移行しつつあります。英国国防省は2026年にプロジェクトNYXの4つの産業パートナーを選定し、英国陸軍のAH-64アパッチ艦隊を支援する自律システムを開発することとなりました。プロトタイプフェーズは2026年秋に予定されており、運用システムは2030年を目標としています。Airbus Helicoptersはまた、スペイン海軍との海上試験を実施し、HTeamingを通じてドローン映像をリアルタイムでNAIAD海軍戦闘管理システムに転送しました。NATOの次世代回転翼機能力(NGRC)要件は、220ノットの巡航速度、オープンモジュラーアーキテクチャ、および無人システムとのネイティブ相互運用性を求めています。これらの要件により、ヨーロッパ軍用ヘリコプター市場においてミッションシステムの柔軟性と統合能力が飛行性能と並んで重要視されるようになっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いライフサイクルコストおよび維持管理負担 | -0.40% | ドイツ、フランス、イタリア、北欧諸国 | 中期(2〜4年) |
| 調達リードタイムおよび熟練労働力のボトルネック | -0.20% | ドイツ、フランス、イタリア | 中期(2〜4年) |
| 輸出規制、技術移転制限、および政治的リスク | -0.10% | EU・米国のアビオニクスチェーンを含む大西洋横断調達プログラム | 短期(2年以内) |
| 断片化した要件および移行期間中の低い艦隊可用性 | -0.10% | NH90加盟国を含む多国間プログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いイフサイクルコストおよび維持管理負担
ライフサイクル支出は、30年間のヘリコプター耐用年数にわたって取得価格を超える可能性があり、納入後の防衛予算に大きな圧力をかけます。ノルウェーの2025年のNHインダストリーズとの和解は、NH90のスペアパーツ可用性に関する継続的な問題に続くものであり、支援問題がプログラムレベルの紛争に発展し得ることを示しました。NATOの13億ユーロ(15.1億米ドル)のNH90支援契約は、2025年から2030年にかけてベルギー、フランス、ドイツ、イタリア、およびオランダをカバーしています。プール型の取り決めにより、個別の二国間契約と比較して22%の節約が見込まれています。プール型支援を行っても、艦隊移行期間中の可用性制約により、訓練および運用準備態勢が制限される可能性があります。NGRCプログラムの3,500万ユーロ(4,061万米ドル)のフライアウェイコスト目標およびライフサイクルコスト要件は、手頃な価格が現在の航空機設計および購入決定に影響を与えていることを示しています。
調達リードタイムおよび熟練労働力のボトルック
長い調達サイクルは、より高い防衛予算から期待される準備態勢の向上を遅らせる可能性があります。英国の新型中型ヘリコプタープログラムは2021年に発表され、2026年3月に契約が締結されており、競争、監督、および産業評価に必要な時間を示しています。メーカーはまた、アビオニクスエンジニア、複合構造専門家、および飛行試験スタッフをめぐって競争しなければなりません。これらのスキルは民間航空宇宙産業やその他の技術集約型雇用主にも必要とされており、プログラムスケジュールに圧力を加えています。ドイツは国内の大型輸送機生産能力が必要な規模で存在しないため、CH-47F購入に米国の対外有償軍事援助(FMS)ルートを利用しました。SHARPおよびNGRCイニシアチブは欧州の推進および システム専門知識の開発を目指していますが、資格を持つ人員の訓練には2030年代まで相当の時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ヘリコプタータイプ別:マルチミッションプラットフォームがサービス横断的な艦隊更新を支援
マルチミッションヘリコプターは2025年のヨーロッパ軍用ヘリコプター市場において39.94%を占め、最大のヘリコプタータイプカテゴリーとなった。運用者はこれらの航空機を戦闘支援、部隊輸送、捜索救助に使用しており、各任務に対して個別の機体を維持する必要性を低減している。スペインは2025年12月に追加でNH90戦術輸送ヘリコプター31機を発注したが、すでに45機を運用または発注しており、一つのプラットフォームが各軍種にわたって確立された後のコミットメントの規模を示している。この発注は陸軍、空軍、海軍向けの100機パッケージの一部を構成するものであった。共通プラットフォームは乗員訓練、整備計画、ミッションシテムサポートを簡素化できる。また、任務が重複する場合に軍が調達を調整する助けにもなる。これは部隊構造上、航空機が国内支援と軍事作戦の間を迅速に移動することが求められる場合に重要である。市場は結果として、複数の役割に対応できるよう構成可能な適応性の高い機体に高い価値を置いている。
輸送ヘリコプターは2031年にかけて3.99%のCAGRで成長すると予測されている。NATOの強化された戦力モデルにより、長距離にわたる部隊、装備、物資の輸送需要が高まっている。そのため、各省庁が共通ユーティリティ機体を求める中でも、大型輸送機は引き続き必要とされる。ドイツが計画するCH-47F ブロックIIの取得は、2030年までのCH-53G機体の退役に結びついているため、この必要性の明確な例を示している。軽連絡機や観測機を含むその他の機種は、各国がプラットフォームを統合するにつれて調達量が減少している。これらはパイロット訓練や領土監視において引き続き重要である。2026年7月にフランス特殊部隊に最初に納入されたNH90 スタンダード2は、ベースラインプラットフォームの能力をミッション固有のアビオニクスによって拡張できることを示している。NAHEMAとNHインダストリーズは2040年以降の運用に向けたブロック2アーキテクチャ研究を2026年4月に開始し、プラットフォームの有効性を延長している。フランスが計画するH160M ゲパール169機は、マルチミッション機体の更新をさらに支援するものであり、陸軍への最初の納入は2028年が見込まれている。


エンドユーザーサービス別:陸軍航空が量を維持しながら準軍事ユーザーが拡大
陸軍航空は2025年のヨーロッパ軍用ヘリコプター市場の41.97%を占め、陸上中心の部隊構造とNATOの東側側面沿いの要件に支えられています。陸軍ユーザーは偵察、戦術輸送、医療支援、指揮機動、および戦闘任務にヘリコプターを必要としています。その需要は展開可能な地上部隊の可用性とそれらの部隊維持する必要性に引き続き結びついています。空軍、海軍・海兵隊航空、合同・特殊作戦ユーザーが調達の残りを占めています。海軍の需要は、対潜水艦戦および海上哨戒が専門的な回転翼機能力を必要とするため、引き続き堅調です。合同および特殊作戦部隊もまた、高度な通信およびミッション装備を備えた航空機を求めています。これらの要件により、各省庁がより少ない中核機体を追求する中でも、ヨーロッパ軍用ヘリコプター市場は多様性を保っています。
準軍事および沿岸警備隊サービスは、エンドユーザーサービスの中で最も高い成長率となる2031年にかけてCAGR 3.58%で成長すると予測されています。国境管理、海上監視、および緊急対応任務は、軍用グレードの航空機および支援システムをますます必要としています。ルーマニアは2026年6月に別途H225M軍用輸送機取得と並行して、内務省向けにH175MおよびH145ヘリコプターを発注しました。この構造は、内部安全保障ユーザーが武装部隊の近代化を支援する調達メカニズムをどのように活用できるかを示しています。英国は2026年3月に陸軍および戦略コマンドの任務にわたる3つのレガシータイプを置き換えるために23機のAW149ヘリコプターを選定しました。フランスのNH90スタンダード2の納入とスペインの発注も、特殊作戦任務の標準化を強化しています。NATOの乗員訓練要件および同盟国の相互運用性協定は、承認済みで支援可能なプラットフォームを優先します。これにより、同盟国部隊と共に運用する必要があるユーザーにとって実行可能な選択肢の数が絞られます。
エンジンタイプ別:ツインエンジン航空機が要求の高い任務の標準として維持
ツインエンジンヘリコプターは2025年のヨーロッパ軍用ヘリコプター市場シェアの59.75%を占め、エンジン構成の中で最大のシェアを持っています。また、2031年にかけてCAGR 3.97%で成長すると予測されており、アクティブな調達パイプラインでのリードを維持しています。欧州の軍用オペレーターは、冗長性が重要な洋上、山岳、および高脅威任務にツインエンジン設計を使用しています。安全要件は、任務が単一障害点を許容できない場合にこれらの航空機を優先することが多いです。H225M、NH90、AW149およびCH-47Fはすべて、主要な確認済み調達プログラム内のツインエンジン航空機です。フランス、ドイツ、ルーマニア、スペイン、および英国のプログラムにおけるこれらの存在は、エンジン選好を現在の支出に直接結びつけています。この整合性は、ユーティリティ、輸送、および戦闘関連任務にわたるツインエンジン能力への継続的な需要を支援しています。
シングルエンジン航空機は訓練、連絡、および軽ユーティリティ任務において引き続き重要です。スペインの13機のH135発注は、国家ヘリコプター計画内のパイロット訓練および観測役割を目的としていました。これらの役割は独自の運用プロファイルを持ち、大型航空機の航続距離や冗長性を常に必要とするわけではありません。ドイツのH145Mは軽量ツインエンジン航空機であり、82機のうち18機がビュッケブルクの陸軍航空ヘリコプター訓練センターに配備されています。この配備は、ツインエンジン航空機がかつて軽量設計によって担われていた役割をどのように引き継ぐことができるかを示しています。SHARPコンソーシアムは、重量クラスまたいだ将来のツインエンジンヘリコプター向けのENGHE推進アーキテクチャを開発しています。このプログラムは2040年頃のサービス参入を目指しており、ツインエンジン構成の長期的な位置づけを支援しています。エンジン選択は、任務リスク、訓練ニーズ、および総合的な支援要件に引き続き結びついています。
用途別:戦闘支援がリードしながら人道支援任務が急成長
戦闘および近接航空支援は2025年のヨーロッパ軍用ヘリコプター市場の41.92%を占めました。このカテゴリーは、ポーランドのAH-64E アパッチ調達とアルバセテにおけるAirbus Helicoptersのタイガー中期アップグレード作業によって支えられています。これらのプログラムは、地上作戦における武装偵察および近接支援の継続的な必要性を反映しています。戦闘プラットフォームは地上部隊と共に運用し、センサー、通信、兵器、およびデジタルミッションシステムを統合しなければなりません。これらは、抑止力と迅速対応能力の強化を求める国々にとって引き続き重要です。部隊輸送は量において2番目に大きな用途です。14カ国のNH90 NATO輸送ヘリコプターバリアントとドイツの将来のCH-47F艦隊がこの需要を支援しています。これらの用途を合わせると、市場は戦闘効果と機動性の両方に結びついています。
人道支援および災害救援は2031年にかけてCAGR 3.15%で拡大すると予測されており、最も成長が速い用途となっています。気候変動による事象と正式な軍の災害対応責任により、民間当局を支援できるヘリコプターの価値が高まっています。SMURD緊急救助および山岳救助活動向けのルーマニアのH145調達は、これらのニーズが安全保障任務にも適した航空機への需要をどのように生み出すかを示しています。パイロット訓練も艦隊が拡大するにつれて成長します。新型航空機にはより多くの乗員、教官、シュレーター、および整備人員が必要だからです。スペインのH135配備とドイツのビュッケブルククラスターは、戦闘艦隊と並行して訓練能力が開発されていることを示しています。NGRCプログラムは、戦闘支援と輸送任務の間で移行できるモジュラーミッションシステムを必要としています。この能力により、将来の艦隊では用途の境界がより不明確になる可能性があります。調達決定は、単一の航空機が大規模な再構成なしに軍事的役割と民間対応役割の両方を満たせるかどうかをますます考慮するようになるでしょう。
地理的分析
フランスのヨーロッパ軍用ヘリコプター市場
フランスは2025年のヨーロッパ軍用ヘリコプター市場シェアの21.89%を占め、最大の国別調達市場であり続けた。2024年から2030年の軍事計画法は、NH90 TTH、NH90 スタンダード2、H160M ゲパール機体にわたる更新を支援している。2026年7月に納入された最初のNH90 スタンダード2は、時速320kmで最大20名の兵士を輸送でき、電気光学式デジグネーターおよび特殊部隊用無線機器を搭載している。
ドイツは82機のH145Mヘリコプターと70億ユーロ(81.2億米ドル)のCH-47Fプログラムに支えられ、2031年にかけて4.01%のCAGRで成長すると予測されている。最初のH145M特殊部隊機は2026年6月にラウプハイムに納入された。ドイツの契約は、ツァイテンヴェンデ(Zeitenwende)アジェンダが単なる予算配分にとどまらず、実際の航空機納入を生み出していることを示している。英国のAW149協定は、ヨービルを同国唯一の主権的な軍用ヘリコプター製造拠点として維持し、将来の輸出業務のためのプラットフォームを創出している。
スペインとイタリアは確立された中堅市場であり、調達は国内産業のワークシェアと密接に結びついている。スペインの2025年12月のパッケージには、3つの軍種向けにNH90、H145M、H135、H175Mヘリコプターが含まれていた。Airbusはアルバセテに新たなカスタマイズセンター、H145M訓練センター、および300名以上の熟練雇用を創出することを約束している。この取り決めは、スペインの調達決定において産業能力を運用ニーズと並置するものである。アルバセテのタイガー中期アップグレードプログラムも、機体能力と地域の雇用を結びつける同様のパターンに従っている。イタリアの需要は、Leonardo社の航空機製造およびミッションシステム統合における役割と密接に結びついている。AW139、AW101、AW149の各バリアントは、イタリア陸軍、空軍、海軍航空隊の要件を支援している。ギリシャは2025年12月に5年間の予備部品および整備をカバーする5,000万ユーロ(5,798万米ドル)のNH90サポート協定に署名しており、初期納入後の継続的なアフターマーケット需要を浮き彫りにしている。
ルーマニアによる7億5,700万ユーロ(8億7,787万米ドル)でのH225M軍用輸送ヘリコプター12機の購入と、30機の追加オプションは、地域調達への重要な参入を示している。この契約にはロジスティクス、訓練、技術移転、およびIARギンバフにおける現地組立ラインの開発が含まれている。ポーランドもアパッチおよびブラックホークヘリコプターへの投資を通じて能力を強化しているが、このアプローチはヨーロッパの代替機よりも米国由来のプラットフォームを優先している。ベルギーは2024年にNATOサポート・調達機関を通じて最初の契約に署名した後、2025年に最初のH145Mを受領した。同プログラムはベネルクスのプーリングアジェンダ内における軽ヘリコプターの相互運用性を支援している。オランダとベルギーも他の3つのヨーロッパ運用国とともに2025年から2030年のNH90サポート協定に参加している。ロシアのMi-8/17、Mi-24/35、Mi-28、Ka-52機体は西側の調達構造の外に留まっている。ロシアの輸入代替アプローチは、以前にEUおよび米国のサプライヤーから調達していたアビオニクスおよびコンポーネントに焦点を当てている。

競合状況
ヨーロッパ軍用ヘリコプター市場のトップ企業
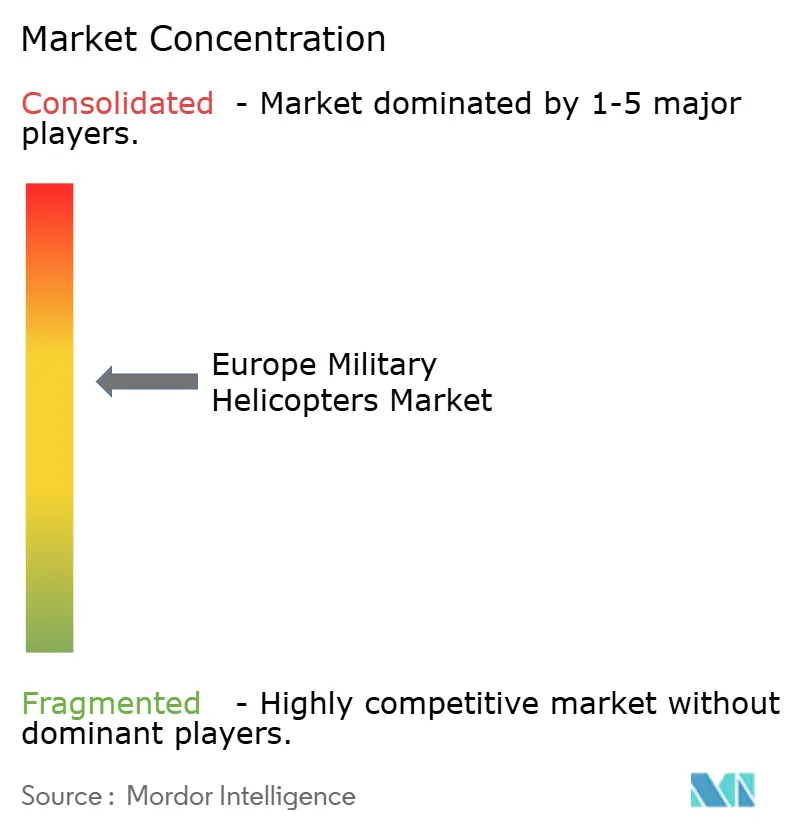
ヨーロッパ軍用ヘリコプター市場は、主要プラットフォームカテゴリーにわたってAirbus HelicoptersとLeonardoが主導する中程度の集中度を示しています。Airbus HelicoptersはNH90、H145M、H225M、および計画中のH160M ゲパールを供給しています。LeonardoはAW149およびAW101を通じて、またNH90コンソーシアムを通じて参加しています。NHインダストリーズは、14カ国に600機以上を納入したプログラムで欧州の主要サプライヤーを結びつけています。この関係はオペレーター間の共通性を高めますが、維持管理における価格競争を制限する可能性があります。また、既存の艦隊が確立された整備、訓練、およびパーツネットワークを必要とするため、新規プラットフォームサプライヤーにとって高い参入障壁を生み出しています。したがって、業界は長いプログラムサイクルと航空機ファミリーを変更するコストによって形成され続けています。
米国のサプライヤーは大型輸送機および一部のユーティリティプログラムで競争力を維持しています。Boeingはドイツの60機CH-47F発注を獲得し、Sikorsky ブラックホークは中央・東欧の一部のソビエト時代のMilヘリコプターを置き換えています。これらの受注は、国家要件が欧州生産への選好を上回る可能性があることを示しています。NSPAは2025年にAirbus、Leonardo、Lockheed Martin、およびSikorskyにNGRCコンセプト研究契約を授与しました。このプログラムは、2035年以降のNATOにおける900機以上の航空機の更新ニーズを支援することを目的としています。Leonardoは、従来のヘリコプター設計とより高速な回転翼アプローチの間の競争を変える可能性のあるBell V-280 ヴァラー ティルトローター コンセプトを提案しています。このプログムは、共通のNATO要件が共有プラットフォームの選択に転換できるかどうかを試すことになります。
デジタル統合は競争の重要な基盤となりつつあります。Leonardoのプロテウス自律回転翼システムは2026年に初飛行を完了し、対潜水艦戦および情報収集・監視・偵察任務に向けて位置づけられています。Safran Helicopter Engines、MTU Aero Engines、およびAvio Aeroは2025年にEURAジョイントベンチャーを拡大し、SHARPプログラムの下でENGHE推進を支援しました。2,500万ユーロ(2,899万米ドル)の欧州防衛基金(EDF)助成金は、サプライチェーン依存に対処する欧州エンジン開発努力を支援しています。オープンアーキテクチャのミッションシステムは、米国のITAR規制なしにソフトウェア主権を統合しようとする国々にとって引き続き重要です。HENSOLDT AG、MBDA、およびRheinmetall AGは、プラットフォームメーカーの将来のアップグレードに対するコントロールを低減できるセンサー、弾薬、およびシステム統合を提供しています。
ヨーロッパ軍用ヘリコプター産業のリーダー企業
Airbus SE
Leonardo S.p.A.
The Boeing Company
Lockheed Martin Corporation
Russian Helicopters (Rostec)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Airbus Helicoptersは、ポーにある第4特殊部隊ヘリコプター連隊向けに、フランス武器調達総局へ初のNH90スタンダード2を納入しました。このバリアントは電気光学式指示装置システムと特殊部隊用無線スイートを搭載しています。発注された18機すべては2029年半ばまでに納入される予定です。
- 2026年7月:欧州委員会は、12カ国25パートナーを擁するSHARPコンソーシアムに対し、欧州防衛基金を通じて2,500万ユーロ(2,899万米ドル)を配分しました。コンソーシアムは、2040年頃にサービス参入を目標とする将来の欧州軍用ヘリコプター向けエンジンであるENGHEの推進アーキテクチャを開発しています。
- 2026年6月:ルーマニア内務省は、EU SAFEの民間保護イニシアチブの下で、7機のAirbus H1605機のH145ヘリコプターを発注しました。H160航空機は民間保護および戦術的安全保障を支援し、H145航空機はSMURD緊急救助サービスを支援します。


ヨーロッパ軍用ヘリコプター市場レポートの範囲
軍用ヘリコプターは、陸上および海上領域にわたる防衛および安全保障任務のために設計された回転翼航空機です。任務固有のアビオニクス、兵器システム、生存性機能、および高度な推進システムを装備し、多様で競合する環境における戦闘支援、部隊輸送、偵察、捜索救助、兵站、および災害救援を含む戦術的、戦略的、および人道的作戦を支援します。
ヨーロッパ軍用ヘリコプター市場は、ヘリコプタータイプ、エンドユーザーサービス、エンジンタイプ、用途、および地域によってセグメント化されています。ヘリコプタータイプ別では、市場はマルチミッション、輸送、およびその他のヘリコプターにセグメント化されています。エンドユーザーサービス別では、市場は空軍、陸軍航空、海軍・海兵隊航空、合同・特殊作戦、および準軍事・沿岸警備隊にセグメント化されています。エンジンタイプ別では、市場はシングルエンジンおよびツインエンジンヘリコプターにセグメント化されています。用途別では、市場は戦闘および近接航空支援、部隊輸送、人道支援および災害救援、およパイロット訓練にセグメント化されています。レポートはまた、地域内6カ国のヨーロッパ軍用ヘリコプター市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
| 多目的ヘリコプター |
| 輸送ヘリコプター |
| その他 |
| フランス |
| ドイツ |
| イタリア |
| オランダ |
| ロシア |
| スペイン |
| トルコ |
| 英国 |
| その他のヨーロッパ |
| 機体タイプ | 多目的ヘリコプター |
| 輸送ヘリコプター | |
| その他 | |
| 国 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| トルコ | |
| 英国 | |
| その他のヨーロッパ |


市場の定義
- 航空機タイプ - 様々な用途に使用される全ての軍用回転翼機が本調査に含まれています。
- 航空機サブタイプ - 本調査では、用途に基づく全ての軍用ヘリコプターを対象としています。
- 機体タイプ - 多目的ヘリコプター、輸送ヘリコプター、練習ヘリコプター、およびその他の各種回転翼機が本調査の対象となっています。
| キーワード | 定義#テイギ# |
|---|---|
| IATA | IATAは国際航空運送協会の略称であり、世界中の航空会社で構成される業界団体で、航空の商業的側面に影響力を持っています。 |
| ICAO | ICAOは国際民間航空機関の略称であり、世界中の航空とナビゲーションを支援する国連の専門機関です。 |
| 航空運送事業者証明書(AOC) | 国家航空当局が商業飛行活動の実施を許可するために付与する証明書。 |
| 耐空証明書(CoA) | 耐空証明書(CoA)は、航空機が登録されている国の民間航空当局によって航空機に対して発行されます。 |
| 国内総生産(GDP) | 国内総生産(GDP)は、特定の期間に各国が生産した全ての最終財・サービスの市場価値の金銭的尺度です。 |
| 有償旅客キロ(RPK) | 航空会社のRPKは、各フライト区間で運送された有償旅客数に区間距離を乗じた積の合計であり、全有償旅客が移動した総キロ数です。 |
| 搭乗率 | 搭乗率は航空業界で使用される指標で、旅客によって占有された利用可能座席容量の割合を測定します。 |
| 相手先ブランド製造業者(OEM) | 相手先ブランド製造業者(OEM)は、伝統的に、その製品が別の会社の製品のコンポーネントとして使用され、その会社が完成品をユーザーに販売する企業として定義されます。 |
| 国際輸送安全協会(ITSA) | 国際輸送安全協会(ITSA)は、独立した安全調査機関(SIA)の長による国際的なネットワークです。 |
| 利用可能座席キロ(ASK) | この指標は、上記で定義された1フライトの利用可能座席数(AS)に飛行距離を乗じることで算出されます。 |
| 総重量 | 旅客、貨物、燃料の合計重量を含む、「離陸重量」とも呼ばれる航空機の満載重量。 |
| 耐空性 | 航空機またはその他の空中機器・システムが、乗員、地上員、旅客、または第三者に重大な危険を及ぼすことなく、飛行中および地上で運用できる能力。 |
| 耐空性基準 | 航空製品(航空機、エンジン、またはプロペラ)のカテゴリーに適用される詳細かつ包括的な設計・安全基準。 |
| 固定基地運営者(FBO) | 空港で運営する事業者または組織。FBOは整備、給油、飛行訓練、チャーターサービス、格納庫、駐機などの航空機運航サービスを提供します。 |
| 富裕層個人(HNWIs) | 富裕層個人(HNWIs)は、流動性金融資産が100万米ドルを超える個人です。 |
| 超富裕層個人(UHNWIs) | 超富裕層個人(UHNWIs)は、流動性金融資産が3,000万米ドルを超える個人です。 |
| 連邦航空局(FAA) | 米国において、航空に関わる運輸省の部門。航空交通管制を運営し、航空機製造からパイロット訓練、空港運営まで全てを規制しています。 |
| EASA(欧州航空安全機関) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を持ち、2002年に設立されたEUの機関です。 |
| 空中警戒管制システム(AW&C)機 | 空中警戒管制システム(AEW&C)機は、強力なレーダーと機上の指揮統制センターを装備し、軍隊を指揮します。 |
| 北大西洋条約機構(NATO) | 北大西洋条約機構(NATO)は、北大西洋同盟とも呼ばれ、28のヨーロッパ加盟国と2つの北米加盟国からなる計30カ国の政府間軍事同盟です。 |
| 統合打撃戦闘機(JSF) | 統合打撃戦闘機(JSF)は、米国、英国、イタリア、カナダ、オーストラリア、オランダ、デンマーク、ノルウェー、および旧加盟国のトルコのために、既存の戦闘機、攻撃機、地上攻撃機の幅広い機種を代替することを目的とした開発・取得プログラムです。 |
| 軽戦闘機(LCA) | 軽戦闘機(LCA)は、軽量で多目的なジェット機またはターボプロップ軍用機であり、一般的に高等練習機の設計から派生し、軽戦闘に従事するために設計されています。 |
| ストックホルム国際平和研究所(SIPRI) | ストックホルム国際平和研究所(SIPRI)は、武力紛争、軍事支出、武器貿易、ならびに軍縮と軍備管理に関するデータ、分析、および提言を提供する国際研究機関です。 |
| 海上哨戒機(MPA) | 海上哨戒機(MPA)は、海上偵察機とも呼ばれ、特に対潜水艦戦(ASW)、対艦戦(AShW)、捜索救助(SAR)などの海上哨戒任務において、海上で長時間運用するために設計された固定翼機です。 |
| マッハ数 | マッハ数は、真対気速度と特定の航空機の高度における音速の比として定義されます。 |
| ステルス機 | ステルスは、低被観測性(LO)技術と原則に適用される一般的な用語であり、航空機をレーダー、赤外線、または目視による探知に対してほぼ不可視にします。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量の観点から提供されています。数量への販売換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、価格設定にインフレは含まれません。
- ステップ3:検証と確定: この重要なステップでは、全ての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、様々な階層と職能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム





