
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do mercado no ano base (2025) | 38.66 Bilhões de dólares |
| Tamanho do Mercado (2026) | 40.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Europa |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) por Mordor Intelligence
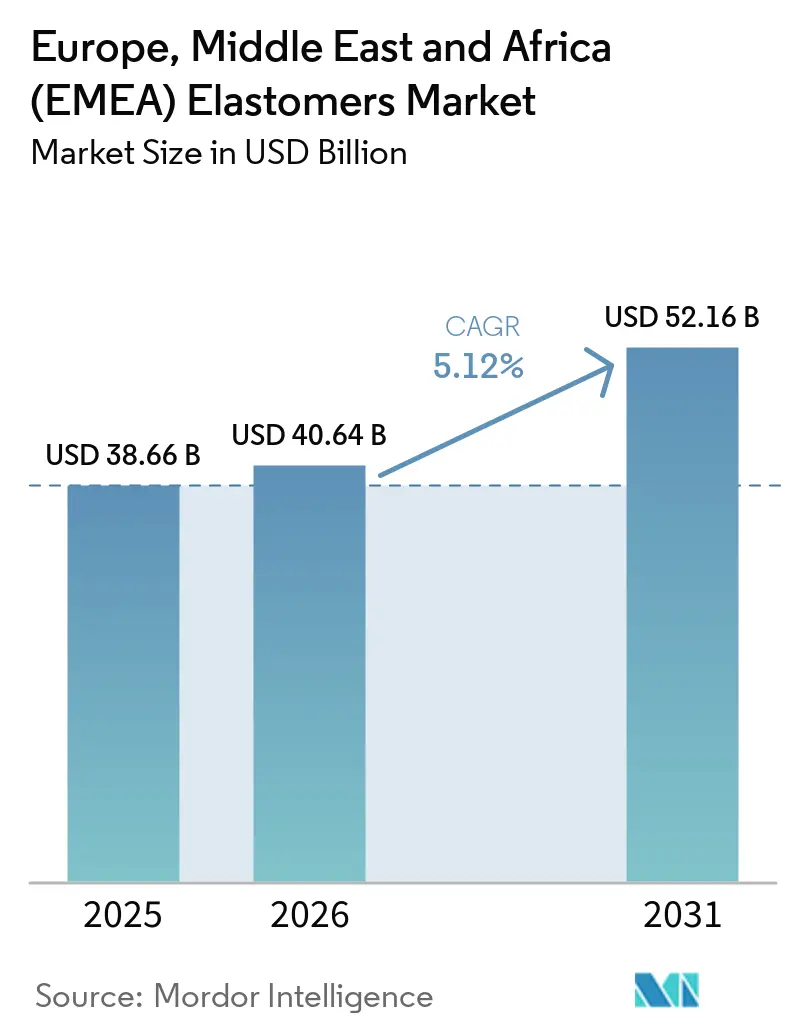
O tamanho do Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) foi avaliado em 38,66 bilhões de USD em 2025 e estima-se que cresça de 40,64 bilhões de USD em 2026 para atingir 52,16 bilhões de USD até 2031, a um CAGR de 5,12% durante o período de previsão (2026-2031). O mercado de elastômeros da Europa, Oriente Médio e África (EMEA) está sendo moldado pela eletrificação de veículos, que eleva os requisitos de materiais para vedações de alta tensão, componentes de gerenciamento térmico e sistemas de baterias, à medida que os fabricantes se adaptam a condições elétricas e térmicas mais exigentes. A demanda do setor de saúde também apoia uma transição para elastômeros termoplásticos e silicone em tubos, cateteres e conjuntos de diagnóstico, onde segurança, validação e consistência de materiais afetam a seleção de fornecedores. Os requisitos de materiais circulares estão incentivando os fornecedores a desenvolver grades com conteúdo reciclado ou de base biológica, particularmente para aplicações automotivas que cada vez mais exigem credenciais documentadas de materiais. A Europa permanece o maior centro regional de demanda, enquanto o Oriente Médio e a África devem crescer mais rapidamente à medida que o investimento petroquímico se expande, intensificando a atividade de materiais especiais, e a produção automotiva se desenvolve em locais selecionados. A volatilidade das matérias-primas e as regras mais rígidas sobre desgaste de pneus permanecem restrições importantes para os produtores no mercado de elastômeros da Europa, Oriente Médio e África (EMEA), pois aumentam o trabalho de desenvolvimento, criam exposição ao custo de insumos e colocam maior ênfase em posições integradas de fornecimento.
Principais Conclusões do Relatório
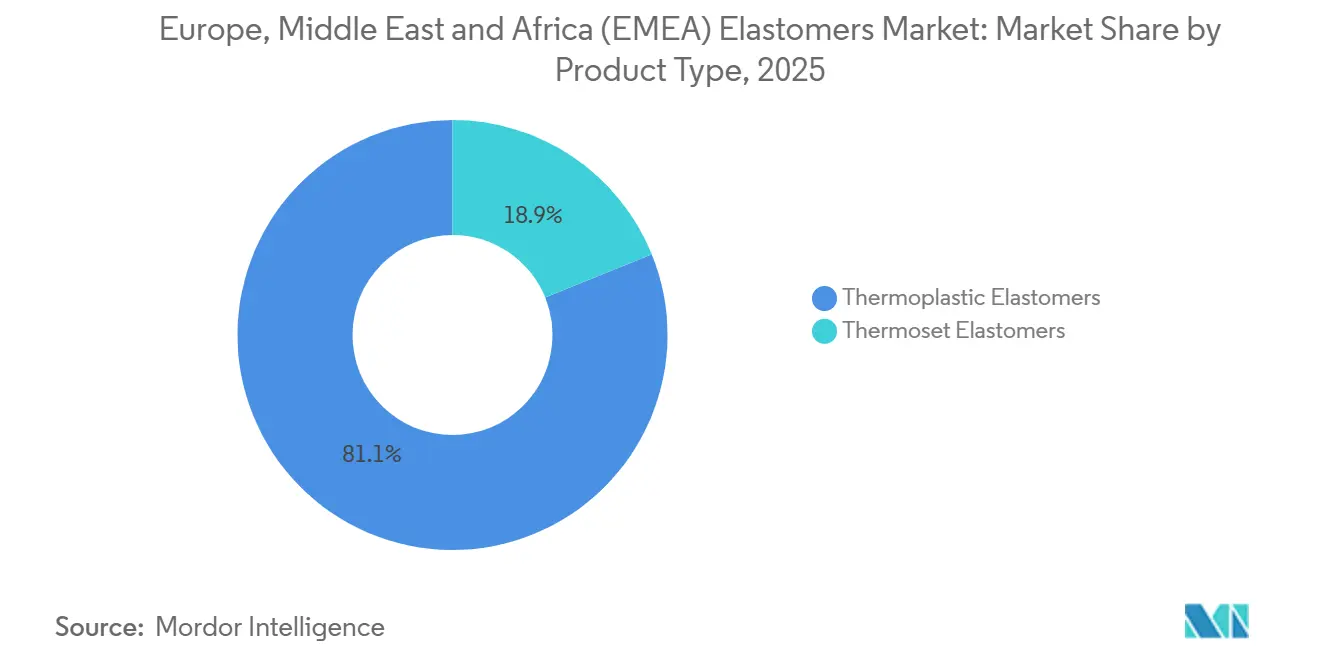
- Por tipo de produto, os elastômeros termoplásticos detinham 81,12% da participação do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) em 2025 e devem avançar a um CAGR de 5,67% até 2031.
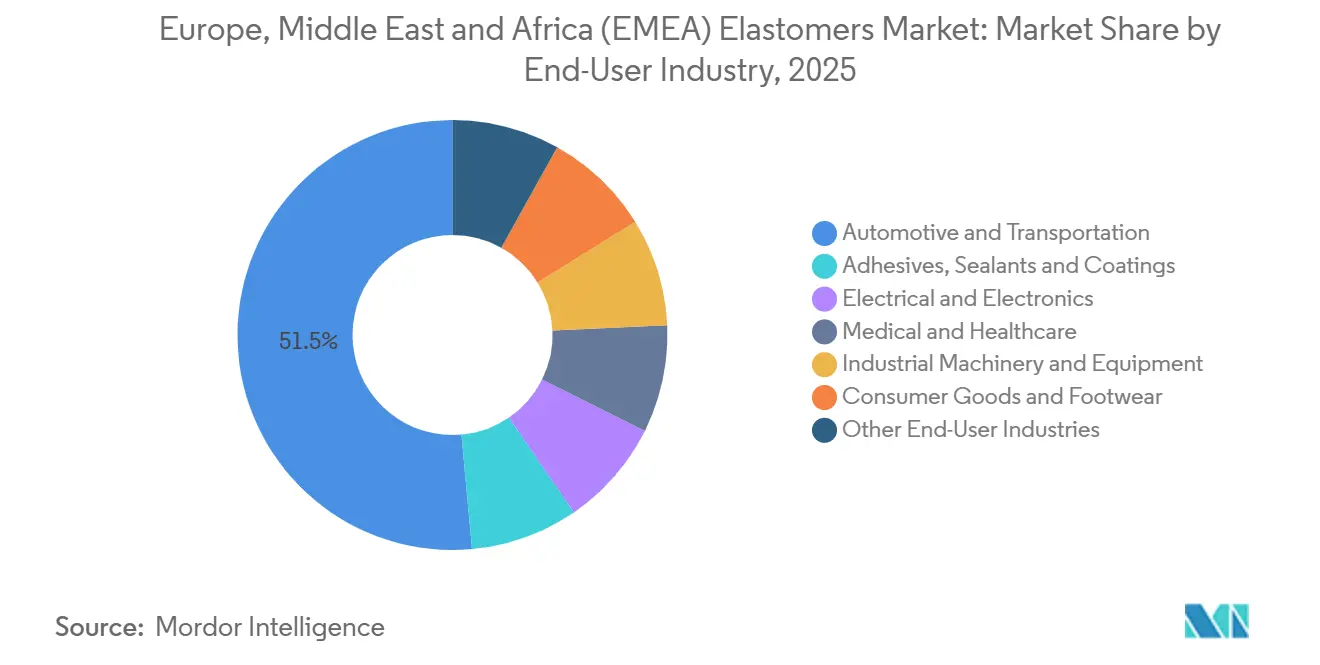
- Por indústria de uso final, automotivo e transporte detinha 51,45% da participação do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) em 2025, enquanto médico e de saúde deve avançar a um CAGR de 6,06% até 2031.
- Por geografia, a Europa detinha 42,67% da participação do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) em 2025, enquanto o Oriente Médio e a África devem avançar a um CAGR de 5,81% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso em Veículos Elétricos e Adoção de Componentes de Alta Tensão | +1.5% | Europa como núcleo, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Demanda por Tubos e Dispositivos Médicos sem PVC de Grau Médico | +1.0% | Europa (Alemanha, França, Reino Unido); Oriente Médio e África em expansão | Médio prazo (2–4 anos) |
| Expansão da Construção e Infraestrutura na Ásia-Pacífico | +0.8% | Global, com produtores da EMEA atendendo à demanda de exportação | Médio prazo (2–4 anos) |
| Demanda por Grades de Elastômeros Recicláveis e Prontos para a Economia Circular | +0.6% | Europa; ganhos iniciais na Alemanha, França e países nórdicos | Longo prazo (≥ 4 anos) |
| Requisitos de Vedação para Eletrolisadores de Hidrogênio e Células de Combustível | +0.5% | Europa como núcleo, com expansão para a Arábia Saudita e os Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso em Veículos Elétricos e Adoção de Componentes de Alta Tensão
A eletrificação de veículos está criando um ciclo de atualização de materiais em todo o mercado de elastômeros da Europa, Oriente Médio e África (EMEA), porque os novos sistemas de trem de força impõem exigências diferentes em vedação, isolamento, controle térmico e resistência a chamas em comparação com os sistemas de veículos convencionais. Um conjunto de baterias de 800 volts requer maior resistência dielétrica e resistência a chamas do que as aplicações convencionais de vedação de carroceria, de modo que a seleção de materiais está indo além dos grades projetados principalmente para vedação externa. Silicone, fluoroelastômero e poliuretano termoplástico estão, portanto, ganhando relevância em vedações de conectores, juntas de interface térmica de baterias e outros componentes expostos a exigências elétricas e de gerenciamento de calor. A Alemanha registrou 545.000 registros de veículos elétricos a bateria em 2025, equivalente a uma participação de 19,1%, e os registros devem atingir 740.000 unidades em 2026, ou 25% do total. A mudança eleva o valor dos elastômeros especificados mesmo onde a demanda convencional por suportes de motor diminui, e aumenta a importância de fornecedores capazes de qualificar materiais para programas de veículos exigentes, apoiar os projetistas de componentes e atender aos requisitos de documentação associados à produção automotiva.
Demanda por Tubos e Dispositivos Médicos sem PVC de Grau Médico
As aquisições médicas estão apoiando a demanda especializada no mercado de elastômeros da Europa, Oriente Médio e África (EMEA), particularmente onde os sistemas de manuseio de fluidos precisam de materiais com desempenho consistente, credenciais de segurança para o paciente e controles de produção rastreáveis. Hospitais e fabricantes de dispositivos estão substituindo o cloreto de polivinila (PVC) plastificado em conjuntos de manuseio de fluidos por elastômeros termoplásticos e silicone, que podem ser selecionados para requisitos específicos de processamento e aplicação. Essa transição se aplica a tubos de infusão, sistemas de cateterização e componentes de dispositivos de diagnóstico, e não a uma única categoria de produto. O processo de seleção de materiais é moldado pelas expectativas de segurança química, pela necessidade de processamento confiável e pela documentação rigorosa esperada em ambientes regulamentados, o que significa que os fornecedores devem demonstrar desempenho por meio de qualificação, e não apenas pelo preço. Os parâmetros de aquisição do Serviço Nacional de Saúde britânico para tubos sem ftalatos apoiam uma consideração mais ampla de requisitos semelhantes em licitações europeias e tornam a capacidade de certificação mais relevante comercialmente. Os requisitos da Organização Internacional de Normalização (ISO) 10993 e da Organização Internacional de Normalização 13485 continuam a criar um alto limiar de qualificação para fornecedores do setor de saúde, o que favorece empresas com sistemas de validação e qualidade estabelecidos.
Expansão da Construção e Infraestrutura na Ásia-Pacífico
A atividade de construção na Ásia-Pacífico está criando uma oportunidade de exportação para produtores selecionados no mercado de elastômeros da Europa, Oriente Médio e África (EMEA), embora o investimento em manufatura local também esteja remodelando a forma como a demanda regional é atendida. Membranas de impermeabilização, vedações de juntas de expansão e compostos adesivos estão entre as aplicações ligadas à atividade de infraestrutura, onde durabilidade e desempenho confiável de materiais são requisitos centrais em projetos de construção civil e de engenharia. A BASF inaugurou seu site Verbund de escala mundial em Zhanjiang, China, em março de 2026, com o site produzindo poliuretanos termoplásticos, plásticos de engenharia e intermediários a jusante para fornecimento local. Essa capacidade reflete a importância de atender à demanda de materiais ligada à construção próxima aos principais mercados asiáticos, mantendo acesso consistente a insumos a jusante e suporte técnico. Os fornecedores da EMEA mantêm expertise relevante em formulação de monômero de etileno propileno dieno (EPDM) e selantes de polissulfeto, embora a produção local aumente a necessidade de diferenciação por meio de desempenho do produto, serviço técnico e qualificações estabelecidas com clientes.
Demanda por Grades de Elastômeros Recicláveis e Prontos para a Economia Circular
Os requisitos de circularidade estão mudando as prioridades de desenvolvimento de produtos em todo o mercado de elastômeros da Europa, Oriente Médio e África (EMEA), particularmente para fornecedores que trabalham com clientes automotivos que cada vez mais consideram o conteúdo reciclado e a rastreabilidade. A Lei de Economia Circular da Comissão Europeia está prevista para adoção em 2026 e tem como objetivo apoiar um mercado único para matérias-primas secundárias e a demanda por conteúdo reciclado[1]. Os grades de elastômero termoplástico Dryflex Circular com conteúdo reciclado pós-consumo (PCR) da HEXPOL contêm de 25% a 50% de conteúdo reciclado pós-consumo proveniente de fontes automotivas. A empresa declarou que esses grades reduziram as pegadas de carbono dos produtos em 25% em comparação com os grades virgens e estavam em produção para fabricantes de equipamentos originais europeus. O programa Elast2Sustain, lançado em outubro de 2024, está abordando a reciclagem mecânica e química de elastômeros termoplásticos de fim de vida e famílias de base biológica derivadas da captura de dióxido de carbono. A capacidade de certificação e de balanço de massa provavelmente se tornará um requisito de compra mais importante para os compostos que abastecem a região, porque os clientes precisam de evidências documentadas de que um material atende tanto às expectativas de desempenho quanto às de conteúdo circular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Petróleo Bruto, Monômeros e Matérias-Primas Petroquímicas | -1.0% | Global; impacto concentrado nos produtores europeus com estruturas de custo vinculadas à nafta | Curto prazo (≤ 2 anos) |
| Regulamentações sobre Microplásticos, Desgaste de Pneus e Borracha Sintética | -0.7% | Europa como núcleo; expansão para o Oriente Médio e África sob estruturas alinhadas ao REACH | Médio prazo (2–4 anos) |
| Fornecimento Concentrado de Monômeros Especiais e Grades de Alta Pureza | -0.5% | Global; mais agudo para compostos da EMEA que adquirem da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Petróleo Bruto, Monômeros e Matérias-Primas Petroquímicas
A exposição a matérias-primas permanece uma restrição material para o mercado de elastômeros da Europa, Oriente Médio e África (EMEA), porque os materiais sintéticos dependem de insumos petroquímicos que podem mudar de preço antes que os contratos de venda sejam ajustados. Os produtores de elastômeros sintéticos dependem de butadieno, estireno e monômeros de etileno-propileno cujos custos refletem os movimentos do petróleo bruto e da nafta em toda a cadeia de valor química mais ampla. Esse problema é mais agudo para empresas sem posições integradas de matérias-primas, pois têm menos capacidade de gerenciar a exposição ao custo internamente ou garantir o fornecimento quando as condições mudam rapidamente. Os produtores com acesso cativo a intermediários-chave têm mais proteção durante mudanças abruptas nos custos de insumos e podem gerenciar melhor a continuidade do fornecimento para clientes estrategicamente importantes. A concentração de fornecimento de monômeros especiais e grades de alta pureza adiciona um risco de aquisição de longo prazo para os compostos da EMEA que adquirem da Ásia, especialmente onde as qualificações de materiais limitam a capacidade de trocar de fornecedores rapidamente no mercado de elastômeros da Europa, Oriente Médio e África (EMEA).
Regulamentações sobre Microplásticos, Desgaste de Pneus e Borracha Sintética
As regras europeias sobre desgaste de pneus exigirão mudanças em alguns projetos de compostos de borracha sintética, particularmente para fornecedores que ainda não investiram no desenvolvimento de materiais de baixa abrasão. O Euro 7, Regulamento (UE) 2024/1257, está previsto para entrar em vigor em novembro de 2026 e introduz limites legalmente vinculantes de emissão de partículas para desgaste de pneus e freios. O requisito coloca os compostos de pneus mais diretamente dentro das considerações de homologação de veículos e vincula a formulação de materiais ao processo de conformidade mais amplo para os produtores de veículos. A Comissão Europeia identificou a abrasão de pneus como uma fonte principal em seu objetivo de reduzir as emissões de microplásticos em 30% até 2030. O Regulamento da Comissão (UE) 2023/2055 também restringe as micropartículas de polímeros sintéticos em produtos colocados no mercado da União Europeia. Os fornecedores precisarão equilibrar metas de menor desempenho de abrasão com requisitos de durabilidade, segurança e custo de produção, o que pode aumentar o trabalho de desenvolvimento e qualificação antes que novos compostos de pneus entrem em produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Elastômeros Termoplásticos Lideram em Reciclabilidade e Ganhos de ProcessamentoOs elastômeros termoplásticos detinham 81,12% da participação do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) em 2025 e devem avançar a um CAGR de 5,67% até 2031. A posição reflete vantagens de processamento, uma ampla base de aplicações e crescente interesse em materiais que podem ser recuperados após o uso. Os grades de elastômero termoplástico podem suportar moldagem por injeção de ciclo curto, rebarbação em linha, recuperação de materiais e aplicações que requerem tanto desempenho elástico quanto produção eficiente. Essas características os ajudaram a ganhar uso em vedações de carroceria automotiva, conjuntos de mangueiras sob o capô e superfícies internas de toque suave, onde os fabricantes buscam tanto desempenho funcional quanto fabricação eficiente. O tamanho do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) representado por essa categoria se beneficia de sua adequação aos requisitos de materiais circulares e da demanda por materiais que podem ser processados em operações de manufatura de alto volume já estabelecidas.
Os elastômeros termofixos continuam a atender pneus, correias transportadoras de serviço pesado e sistemas de vedação industrial, onde os requisitos do produto muitas vezes permanecem difíceis de atender por substituição direta. Esses usos frequentemente requerem as propriedades mecânicas dinâmicas fornecidas pela reticulação, e seu papel permanece relevante em aplicações onde as condições operacionais colocam um prêmio na resiliência de longo prazo. No entanto, o EPDM reticulado não oferece as mesmas opções de recuperação que muitos materiais termoplásticos, o que é relevante onde os clientes estão considerando os caminhos de materiais no fim de vida. A lacuna apoia o interesse contínuo em alternativas termoplásticas em aplicações adjacentes sem eliminar o papel dos termofixos em casos de uso exigentes. A série SEPTON BIO da KURARAY CO., LTD. usa beta-farneseno de origem em cana-de-açúcar e pode conter até 80% de conteúdo de base biológica, mantendo as propriedades associadas aos copolímeros de bloco de estireno hidrogenado derivados do petróleo.


Por Indústria de Uso Final:
Automotivo e Transporte Ancora a Receita, Enquanto Médico e de Saúde AceleramAutomotivo e transporte detinha 51,45% da participação do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) em 2025. As aplicações em pneus, vedações de carroceria e sob o capô vinculam a demanda à base estabelecida de fabricação de veículos da região. A eletrificação está mudando o mix de materiais dentro dessa demanda, mesmo que a produção de veículos permaneça central para o consumo regional e o planejamento dos fornecedores. Os sistemas de baterias requerem maior uso de grades de silicone e fluoroelastômero de alto valor em peças selecionadas que devem gerenciar calor, exposição elétrica e condições de serviço exigentes. O tamanho do mercado de elastômeros da Europa, Oriente Médio e África (EMEA) vinculado à demanda automotiva permanece apoiado pela profundidade das redes regionais de fabricantes de equipamentos originais e fornecedores, incluindo os relacionamentos necessários para qualificar materiais para programas de veículos.
Médico e de saúde deve avançar a um CAGR de 6,06% até 2031. O segmento está ganhando apoio com a substituição do PVC por elastômeros termoplásticos e silicone em terapia de infusão, cateterização e sistemas de manuseio de fluidos de diagnóstico, onde a pureza e a validação do material são importantes. Os fornecedores de materiais devem atender a requisitos rigorosos de segurança e certificação antes de entrar nos canais de aquisição institucional, o que pode favorecer produtores estabelecidos com processos de qualidade documentados. Elétrico e eletrônico também está ganhando relevância por meio de sistemas de gerenciamento de baterias de veículos elétricos e atividade de centros de dados, com capas de cabos sem halogênio precisando atender aos requisitos de desempenho contra fogo Underwriters Laboratories 94 V-0 e liberação limitada de gases tóxicos em condições de incêndio. Bens de consumo e calçados, máquinas e equipamentos industriais, e adesivos, selantes e revestimentos respondem pela demanda restante, enquanto a atividade de construção e a colagem estrutural de veículos elétricos apoiam o uso de poliuretano onde as demandas térmicas e de vibração são elevadas.


Análise Geográfica
Mercado de Elastômeros da Europa
A Europa deteve 42,67% da participação no mercado de elastômeros da Europa, Oriente Médio e África (EMEA) em 2025, sustentada pela concentração da produção de veículos, pelas operações químicas integradas e pela cadeia de suprimentos de conteúdo reciclado já consolidada na região. Os fabricantes de equipamentos originais do setor automotivo, os complexos químicos integrados e as cadeias de suprimentos de conteúdo reciclado sustentam a posição da região por conectarem a produção de materiais, a composição e a demanda de uso final dentro de uma base industrial madura, em vez de deixar cada etapa dependente de fornecedores distantes. O Grupo Volkswagen, a BMW, a Mercedes-Benz e a Audi sustentam a demanda por vedações climáticas, superfícies internas e juntas para baterias, enquanto suas redes de fornecedores também requerem materiais que possam ser entregues de forma consistente para os cronogramas de produção e as especificações dos programas de veículos. Ludwigshafen, Leverkusen e Marl oferecem importante infraestrutura de produção integrada para o fornecimento automotivo e ajudam os produtores a conectar matérias-primas às aplicações de elastômeros a jusante por meio de redes químicas e logísticas existentes.
O Reino Unido, a França, a Itália e a Espanha continuam sendo importantes centros de demanda europeus com consumo consolidado nos setores automotivo, industrial e de saúde. Os requisitos de aquisição do Serviço Nacional de Saúde do Reino Unido para tubulações sem ftalatos acrescentam demanda relacionada à saúde à atividade automotiva e reforçam a importância de opções de materiais validados para o manuseio de fluidos médicos. A capacidade de produção também se deslocou para a Polônia e a República Tcheca em alguns casos, refletindo a necessidade de manter entregas econômicas e isentas de tarifas para as plantas de montagem da União Europeia. A mudança demonstra como as condições comerciais, as decisões de localização e a proximidade às montadoras de veículos influenciam o mercado de elastômeros da Europa, Oriente Médio e África (EMEA). Ela também reforça o papel da capacidade regional de composição no atendimento a programas de veículos que operam em regimes just-in-time e necessitam de acesso confiável a materiais qualificados.
Mercado de Elastômeros do Oriente Médio e África
Projeta-se que o Oriente Médio e a África avancem a um CAGR de 5,81% até 2031. A Arábia Saudita e os Emirados Árabes Unidos estão expandindo a atividade petroquímica a jusante, o que apoia uma transição das exportações de matérias-primas para compostos e formulações especiais capazes de atender clientes domésticos e de exportação no mercado de elastômeros da Europa, Oriente Médio e África (EMEA). A Covestro AG está avaliando uma instalaão nos Emirados Árabes Unidos enquanto planeja uma nova linha de produção de diisocianato de difenilmetano (MDI) em escala mundial em seu complexo integrado de Xangai, uma combinação que demonstra o foco contínuo da empresa nas principais oportunidades de fornecimento de poliuretano a jusante[2]. A base de fabricação automotiva do Marrocos, incluindo as operações de montagem da Renault e da Stellantis, sustenta a demanda por compostos de elastômeros qualificados localmente, enquanto o Egito e a Nigéria acrescentam demanda por impermeabilização, juntas e revestimento de cabos associados à atividade de construção e de zonas industriais.
Cenário Competitivo
Concentração do Mercado
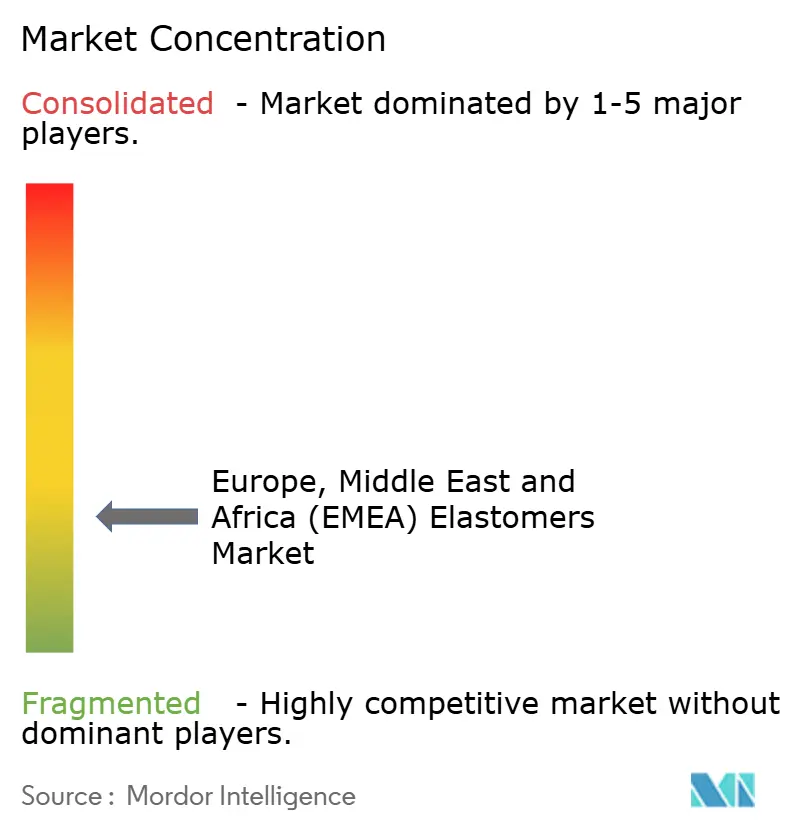
O mercado de elastômeros da Europa, Oriente Médio e África (EMEA) é altamente fragmentado, com os cinco principais participantes incluindo Dow, BASF, Exxon Mobil Corporation, ARLANXEO e Covestro AG. Produtores petroquímicos integrados, compostos especiais e fornecedores de grades para pneus utilizam diferentes abordagens competitivas que refletem suas respectivas posições na cadeia de valor, seu acesso subjacente a matérias-primas e a gama de clientes que podem atender. Os produtores integrados têm vantagens de custo onde controlam o acesso a matérias-primas essenciais, enquanto os compostos especiais competem por meio de certificação, suporte a aplicações e desempenho de materiais em usos médicos, eletrônicos e de hidrogênio, onde a qualificação costuma ser demorada. Os fornecedores regionais e globais de grades para pneus competem em escala de fabricação, relacionamentos estabelecidos com clientes e sua capacidade de atender às especificações de compostos de pneus em mudança sem comprometer a durabilidade do produto ou a confiabilidade da produção. Essa estrutura cria uma pressão de preço mais forte nos grades padrão do que nas formulações de alto desempenho, onde os períodos de qualificação, os requisitos técnicos e o custo de substituição de materiais estabelecidos podem reduzir a substituição direta.
A BASF usa seu site integrado de Ludwigshafen para fornecer intermediários, incluindo butadieno, polióis de poliéter e insumos de poliuretano termoplástico. A ARLANXEO mantém uma presença em borracha sintética por meio de ativos de borracha nitrílica butadieno hidrogenada e EPDM nos Países Baixos e na Alemanha, enquanto a LANXESS atende a requisitos especiais para usos resistentes a fluidos e sob o capô. A ARLANXEO e a Covestro AG avançaram na produção sustentável de borracha de cloropreno em 2025 usando materiais certificados pela Certificação Internacional de Sustentabilidade e Carbono PLUS. A Covestro AG declarou que a mudança reduziu o potencial de aquecimento global do portfólio Baypren em uma média de 20%, demonstrando como as credenciais de sustentabilidade podem ser incorporadas à posição competitiva de um produto ao lado das considerações tradicionais de preço, processamento e desempenho de materiais. A Wacker Chemie AG abriu um site de produção de silicone especial na região de Karlovy Vary, na República Tcheca, em abril de 2026, para apoiar sua base de fabricação europeia para aplicações de veículos elétricos e energia renovável.
Os elastômeros de grau para hidrogênio e os grades com conteúdo biológico com certificação de balanço de massa auditada permanecem oportunidades importantes no mercado de elastômeros da Europa, Oriente Médio e África (EMEA), porque essas aplicações requerem evidências de desempenho além das especificações padrão de materiais. As vedações em eletrolisadores de membrana de troca de prótons devem manter a estanqueidade a gases por períodos superiores a 10 anos e a pressões acima de 30 bar, o que favorece materiais e fornecedores capazes de atender a requisitos técnicos exigentes. A Continental desenvolveu uma mangueira de resfriamento de borracha sintética para trens de tração de caminhões a hidrogênio em fevereiro de 2025 para reduzir a migração de íons para os circuitos de refrigerante, oferecendo um exemplo de desenvolvimento de produto específico para aplicação por um grande fornecedor. A Exxon Mobil Corporation, a Mitsui Chemicals, Inc. e a Momentive atendem a aplicações especializadas em produtos médicos, vedação a alta temperatura e eletrônicos. A Huntsman International LLC e a Covestro AG desenvolvem elastômeros de poliuretano para colagem estrutural de veículos elétricos, e a LG Chem e a Shin-Etsu Chemical Co., Ltd. competem em licitações de composição especial com escala de produção coreana e japonesa.
Líderes da Indústria de Elastômeros da Europa, Oriente Médio e África (EMEA)
-
ARLANXEO
-
Dow
-
BASF
-
Exxon Mobil Corporation
-
Covestro AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) Empresas cobertas neste relatório
- Arkema
- ARLANXEO
- BASF
- Covestro AG
- Dow
- Exxon Mobil Corporation
- Huntsman International LLC
- KCC Corporation
- KURARAY CO., LTD.
- LANXESS
- LG Chem
- Mitsui Chemicals, Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Desenvolvimentos industriais recentes em Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA)
- Maio de 2026: A Univar Solutions expandiu sua parceria com a Dow para distribuir aditivos de silicone para plásticos e compósitos na Europa, no Oriente Médio e na África. A rede de distribuição mais ampla apoia a demanda regional por formulações de elastômeros e polímeros que requerem melhor processamento, desempenho e sustentabilidade.
- Maio de 2026: A Omya Performance Polymer expandiu seu acordo de distribuição de TPU Elastollan da BASF para a França, Suíça, Norte da África, Israel e Oriente Médio, com vigência a partir de julho de 2026. A expansão aumenta o acesso regional a elastômeros de poliuretano termoplástico para aplicações automotivas, médicas, industriais, de consumo e outras.
Escopo do Relatório do Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA)
Os elastômeros são materiais poliméricos flexíveis que podem sofrer deformação significativa e recuperar sua forma original após a remoção da força aplicada. Eles fornecem elasticidade, resiliência e durabilidade para uma gama de aplicações de engenharia e de consumo.
O Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) é segmentado por tipo de produto, indústria de uso final e geografia. Por tipo de produto, o mercado é segmentado em elastômeros termoplásticos e elastômeros termofixos. Por indústria de uso final, o mercado é segmentado em automotivo e transporte, elétrico e eletrônico, médico e de saúde, máquinas e equipamentos industriais, bens de consumo e calçados, adesivos, selantes e revestimentos, e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para elastômeros em 11 países da Europa, Oriente Médio e África (EMEA). Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
Tipo de Produto
| Elastômeros Termofixos | Borracha Nitrílica (NBR) | Nitrilas Carboxiladas (XNBR) |
| Nitrila Hidrogenada (HNBR) | ||
| Etileno Propileno (EPR) | ||
| Elastômeros de Fluorocarbono (FKM) | ||
| Borracha de Estireno-Butadieno | ||
| Elastômeros Termoplásticos | Copolímeros em Bloco Estirênicos (TPS) | Estireno-Butadieno-Estireno (SBS) |
| Estireno-Isopreno-Estireno (SIS) | ||
| Copolímeros em Bloco Estirênicos Hidrogenados (HSBC) | ||
| Outros Copolímeros em Bloco Estirênicos | ||
| Mistura de Poliolefinas Termoplásticas (TPO) | ||
| Vulcanizados Termoplásticos (TPV) | ||
| Poliuretanos Termoplásticos (TPU) | Poliéster | |
| Poliéter | ||
| Outros Poliuretanos Termoplásticos | ||
| Outros Elastômeros Termoplásticos | Poliamida Termoplástica | |
| TPE-E - Copoliéster | ||
Aplicação
| Automotivo |
| Médico |
| Eletrônico |
| Construção |
| Industrial |
| Outras Aplicações |
Geografia
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Restante da Europa | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Elastômeros Termofixos | Borracha Nitrílica (NBR) | Nitrilas Carboxiladas (XNBR) |
| Nitrila Hidrogenada (HNBR) | |||
| Etileno Propileno (EPR) | |||
| Elastômeros de Fluorocarbono (FKM) | |||
| Borracha de Estireno-Butadieno | |||
| Elastômeros Termoplásticos | Copolímeros em Bloco Estirênicos (TPS) | Estireno-Butadieno-Estireno (SBS) | |
| Estireno-Isopreno-Estireno (SIS) | |||
| Copolímeros em Bloco Estirênicos Hidrogenados (HSBC) | |||
| Outros Copolímeros em Bloco Estirênicos | |||
| Mistura de Poliolefinas Termoplásticas (TPO) | |||
| Vulcanizados Termoplásticos (TPV) | |||
| Poliuretanos Termoplásticos (TPU) | Poliéster | ||
| Poliéter | |||
| Outros Poliuretanos Termoplásticos | |||
| Outros Elastômeros Termoplásticos | Poliamida Termoplástica | ||
| TPE-E - Copoliéster | |||
| Aplicação | Automotivo | ||
| Médico | |||
| Eletrônico | |||
| Construção | |||
| Industrial | |||
| Outras Aplicações | |||
| Geografia | Europa | Alemanha | |
| Reino Unido | |||
| Itália | |||
| França | |||
| Espanha | |||
| Restante da Europa | |||
| Oriente Médio e África | Arábia Saudita | ||
| África do Sul | |||
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio e África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de elastômeros da Europa, Oriente Médio e África (EMEA)?
O mercado de elastômeros da Europa, Oriente Médio e África (EMEA) está em 40,64 bilhões de USD em 2026 e deve atingir 52,16 bilhões de USD até 2031.
O que está impulsionando a demanda por elastômeros na EMEA?
A eletrificação de veículos, a substituição de materiais na área de saúde, os grades recicláveis e os requisitos de vedação para hidrogênio estão apoiando a demanda no mercado de elastômeros da Europa, Oriente Médio e África (EMEA).
Qual produto liderou a participação de mercado em 2025?
Os elastômeros termoplásticos lideraram com 81,12% de participação em 2025 porque suportam processamento eficiente e recuperação de materiais.
Qual indústria de uso final liderou a participação de mercado em 2025?
Automotivo e transporte detinha 51,45% de participação em 2025, apoiado por pneus, vedações de carroceria, componentes sob o capô e aplicações de veículos elétricos.
Quais anos este relatório do Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) abrange?
O relatório abrange o tamanho histórico do Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Elastômeros da Europa, Oriente Médio e África (EMEA) para os anos: 2025, 2026, 2027, 2028, 2029 e 2030.