
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 基準年の市場規模 (2025) | 38.66 十億米ドル |
| 市場規模 (2026) | 40.64 十億米ドル |
| 市場規模 (2031) | 52.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場分析
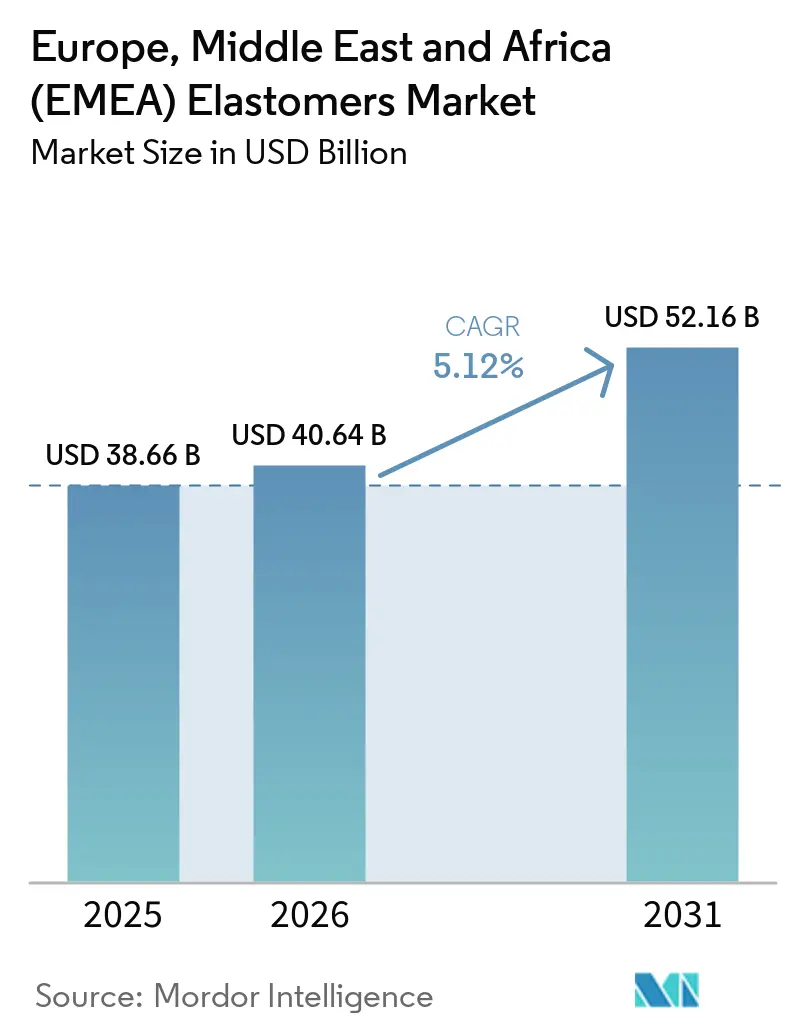
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場規模は2025年に38.66 ビリオン 米ドルと評価され、2026年の40.64 ビリオン 米ドルから2031年には52.16 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.12%です。ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場は、車両の電動化によって形成されつつあります。電動化により、メーカーがより厳しい電気的・熱的条件に適応するにつれ、高電圧シール、熱管理部品、バッテリーシステムに対する材料要件が高まっています。ヘルスケア需要も、チューブ、カテーテル、診断アセンブリにおける熱可塑性エラストマーおよびシリコーンへのシフトを支持しており、安全性、バリデーション、材料の一貫性がサプライヤー選定に影響しています。循環型材料要件は、特に材料の認証が求められる自動車用途を中心に、リサイクルまたはバイオベースのコンテンツを含むグレードの開発をサプライヤーに促しています。ヨーロッパは依然として最大の地域需要センターであり、中東およびアフリカは石油化学投資の拡大、特殊材料活動の複合化、および特定地域での自動車生産の発展に伴い、より速い成長が見込まれています。原料の価格変動と厳格化するタイヤ摩耗規制は、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場の生産者にとって重要な制約として残っており、開発作業の増加、インプットコストのリスク、および統合的なサプライポジションへの重要性の高まりをもたらしています。
レポートの主要ポイント
- 製品タイプ別では、熱可塑性エラストマーが2025年のヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場シェアの81.12%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。
- エンドユーザー産業別では、自動車・輸送が2025年のヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場シェアの51.45%を占め、医療・ヘルスケアは2031年にかけてCAGR 6.06%で成長すると予測されています。
- 地域別では、ヨーロッパが2025年のヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場シェアの42.67%を占め、中東およびアフリカは2031年にかけてCAGR 5.81%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV軽量化および高電圧コンポーネントの採用 | +1.5% | ヨーロッパが中心、中東・アフリカへの波及 | 短期(2年以内) |
| 医療グレードのPVCフリチューブおよびデバイス需要 | +1.0% | ヨーロッパ(ドイツ、フランス、英国);中東・アフリカで拡大中 | 中期(2~4年) |
| アジア太平洋地域の建設・インフラ拡大 | +0.8% | グローバル、EMEAの生産者が輸出需要に対応 | 中期(2~4年) |
| リサイクル可能および循環型対応エラストマーグレードへの需要 | +0.6% | ヨーロッパ;ドイツ、フランス、北欧諸国での早期成長 | 長期(4年以上) |
| 水素電解槽および燃料電池のシール要件 | +0.5% | ヨーロッパが中心、サウジアラビアおよびアラブ首長国連邦への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV軽量化および高電圧コンポーネントの採用
車両の電動化は、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場全体で材料のアップグレードサイクルを生み出しています。新しいパワートレインシステムは、シーリング、絶縁、熱制御、難燃性に対して、従来の車両システムとは異なる要求を課しているためです。800ボルトのバッテリーパックは、従来のウェザーストリップ用途よりも高い絶縁耐力と難燃性を必要とするため、材料選定は主に外部シーリング向けに設計されたグレードを超えた領域へと移行しています。シリコーン、フルオロエラストマー、および熱可塑性ポリウレタンは、コネクターシール、バッテリー熱界面ガスケット、および電気・熱管理要求にさらされるその他のコンポーネントにおいて関連性を高めています。ドイツは2025年に545,000台のバッテリー電気自動車の登録を記録し、これはシェアの19.1%に相当し、登録台数は2026年に740,000台、すなわち全体の25%に達すると予測されています。この変化は、従来のエンジンマウント需要が減少する場合でも特定のエラストマーの価値を高め、要求の厳しい車両プログラム向けに材料を認定し、コンポーネント設計者を支援し、自動車生産に関連する文書要件を満たすことができるサプライヤーの重要性を高めています。
医療グレードのPVCフリーチューブおよびデバイス需要
医療調達は、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場における特殊需要を支持しており、特に流体処理システムが一貫したパフォーマンス、患者安全性の認証、および追跡可能な生産管理を備えた材料を必要とする場面で顕著で。病院およびデバイスメーカーは、流体処理アセンブリにおける可塑化ポリ塩化ビニル(PVC)を熱可塑性エラストマーおよびシリコーンに置き換えており、これらは特定の加工および用途要件に合わせて選択できます。この移行は、単一の製品カテゴリーではなく、輸液チューブ、カテーテルシステム、および診断デバイスコンポーネントに適用されます。材料選定プロセスは、化学的安全性への期待、信頼性の高い加工の必要性、および規制された環境で求められる厳格な文書化によって形成されており、サプライヤーは価格だけでなく認定を通じてパフォーマンスを実証しなければなりません。フタル酸エステルフリーチューブに関する英国国民保健サービスの調達ベンチマークは、欧州の入札における同様の要件の広範な検討を支持し、認証能力の商業的関連性を高めています。国際標準化機構(ISO)10993および国際標準化機構13485の要件は、ヘルスケアサプライヤーに対して高い認定閾値を設け続けており、確立されたバリデーションおよび品質システムを持つ企業に有利に働いています。
アジア太洋地域の建設・インフラ拡大
アジア太平洋地域の建設活動は、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場の一部の生産者に輸出機会を生み出しています。ただし、現地製造への投資も地域需要の供給方法を再形成しています。防水膜、伸縮継手シール、および接着剤化合物は、インフラ活動に関連する用途の中に含まれており、建築・土木工学プロジェクト全体で耐久性と信頼性の高い材料性能が中心的な要件となっています。BASFは2026年3月に中国湛江にワールドスケールのフェアブント(Verbund)サイトを開設し、現地供給向けに熱可塑性ポリウレタン、エンジニアリングプラスチック、および下流中間体を生産しています。この生産能力は、下流のインプットおよびテクニカルサポートへの一貫したアクセスを維持しながら、主要なアジア市場に近い建設関連材料需要を供給することの重要性を反映しています。EMEAのサプライヤーはエチレンプロピレンジエンモノマー(EPDM)およびポリサルファイドシーラントにおける関連する配合専門知識を保持していますが、現地生産の増加により製品性能、テクニカルサービス、および確立された顧客認定を通じた差別化の必要性が高まっています。
リサイクル可能および循環型対応エラストマーグレードへの需要
循環型要件は、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場全体の製品開発優先事項を変えており、特にリサイクルコンテンツとトレーサビリティをますます重視する自動車顧客と取引するサプライヤーにとって顕著です。欧州委員会の循環経済法は2026年に採択される予定であり、二次原材料の単一市場とリサイクルコンテンツへの需要を支援することを目的としています[1]。HEXPOLのDryflex Circularポストコンシューマーリサイクル(PCR)熱可塑性エラストマーグレードは、自動車由来のポストコンシューマーリサイクルコンテンツを25%から50%含んでいます。同社は、これらのグレードがバージングレードと比較して製品のカーボンフットプリントを25%削減し、欧州の完成車メーカー向けに生産中であると述べました。2024年10月に開始されたElast2Sustainプログラムは、使用済み熱可塑性エラストマーの機械的・化学的リサイクルおよび二酸化炭素回収から得られるバイオベースファミリーに取り組んでいます。認証およびマスバランス能力は、地域に供給するコンパウンダーにとってより重要な購買要件になる可能性が高く、顧客は材料がパフォーマンスと循環型コンテンツの両方の期待を満たすという文書化された証拠を必要としているためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油、モノマーおよび石油化学原料の価格変動 | -1.0% | グローバル;ナフサ連動コスト構造を持つ欧州生産者への集中的影響 | 短期(2年以内) |
| マイクロプラスチック、タイヤ摩耗および合成ゴム規制 | -0.7% | ヨーロッパが中心;REACH準拠フレームワークの下で中東・アフリカへ拡大 | 中期(2~4年) |
| 特殊モノマーおよび高純度グレードの供給集中 | -0.5% | グローバル;アジアから達するEMEAコンパウンダーに最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油、モノマーおよび石油化学原料の価格変動
原料リスクは、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場にとって重要な制約として残っています。合成材料は、販売契約が調整される前に価格が変動する可能性のある石油化学インプットに依存しているためです。合成エラストマー生産者は、ブタジエン、スチレン、およびエチレンプロピレンモノマーに依存しており、これらのコストはより広い化学バリューチェーン全体の原油およびナフサの動向を反映しています。この問題は、統合された原料ポジションを持たない企業にとって最も深刻であり、コストリスクを内部で管理したり、状況が急速に変化した際に供給を確保したりする能力が低いためです。主要中間体への自社アクセスを持つ生産者は、インプットコストの急激な変化に対してより高い保護を持ち、戦略的に重要な顧客への供給の継続性をより適切に管理できます。特殊モノマーおよび高純度グレードの供給集中は、アジアから調達するEMEAコンパウンダーにとっ長期的な調達リスクを加えており、特に材料認定がヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場においてサプライヤーを迅速に切り替える能力を制限する場合に顕著です。
マイクロプラスチック、タイヤ摩耗および合成ゴム規制
欧州のタイヤ摩耗規制は、一部の合成ゴムコンパウンド設計に変更を求めることになります。特に、低摩耗材料開発にまだ投資していないサプライヤーにとって顕著です。ユーロ7、規制(EU)2024/1257は2026年11月に発効する予定であり、タイヤおよびブレーキ摩耗に対する法的拘束力のある粒子排出限界を導入します。この要件により、タイヤコンパウンドは車両型式認定の考慮事項により直接的に組み込まれ、材料配合が車両生産者のより広いコンプライアンスプロセスと結びつけられます。欧州委員会は、2030年までにマイクロプラスチック排出量を30%削減するという目標の中で、タイヤ摩耗を主要な発生源として特定しています。委員会規制(EU)2023/2055は、欧州連合市場に投入される製品中の合成ポリマーマイクロ粒子も制限しています。サプライヤーは、耐久性、安全性、および生産コスト要件とのバランスを取りながら、より低い摩耗性能目標を達成する必要があり、新しいタイヤコンパウンドが生産に入る前の開発および認定作業が増加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
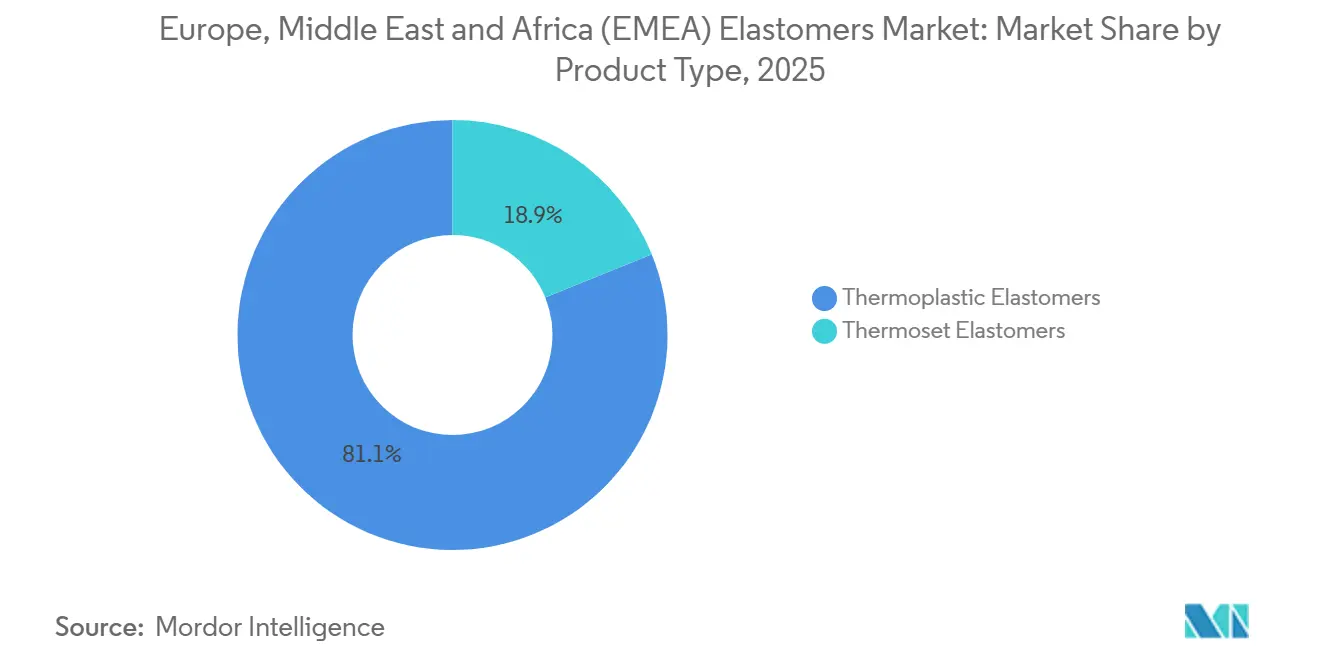
熱可塑性エラストマーがリサイクル性と加工上の優位性でリードを維持熱可塑性エラストマーは2025年のヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場シェアの81.12%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。この地位は、加工上の優位性、幅広い用途基盤、および使用後に回収できる材料への関心の高まりを反映しています。熱可塑性エラストマーグレードは、短サイクル射出成形、インラインバリ取り、材料回収、および弾性性能と効率的な生産の両方を必要とする用途をサポートできます。これらの特性により、自動車のウェザーシール、エンジンルーム内ホースアセンブリ、および内装ソフトタッチ表面での使用が拡大しており、メーカーは機能的性能と効率的な製造の両方を求めています。このカテゴリーが代表するヨーロッパ、中東よびアフリカ(EMEA)エラストマー市場規模は、循環型材料要件との適合性と、確立された大量生産製造工程で加工できる材料への需要から恩恵を受けています。
熱硬化性エラストマーは、タイヤ、重負荷コンベヤーベルト、および産業用シーリングシステムへの供給を継続しており、これらの用途では製品要件が直接代替によって満たすことが依然として困難な場合が多いです。これらの用途は多くの場合、架橋によって提供される動的機械特性を必要とし、その役割は運転条件が長期的な弾力性を重視する用途において引き続き関連性を持ちます。ただし、架橋EPDMは多くの熱可塑性材料と同じ回収オプションを提供しておらず、これは顧客が使用後の材料経路を検討している場合に関連します。このギャップは、熱硬化性材料が要求の厳しい用途での役割を排除することなく、隣接する用途での熱可塑性代替品への継続的な関心を支持しています。KURARAY CO., LTD.のSEPTON BIOシリーズはサトウキビ由来のベータファルネセンを使用し、石油由来の水素化スチレンブロックコポリマーに関連する特性を維持しがら、最大80%のバイオベースコンテンツを含むことができます。


エンドユーザー産業別:
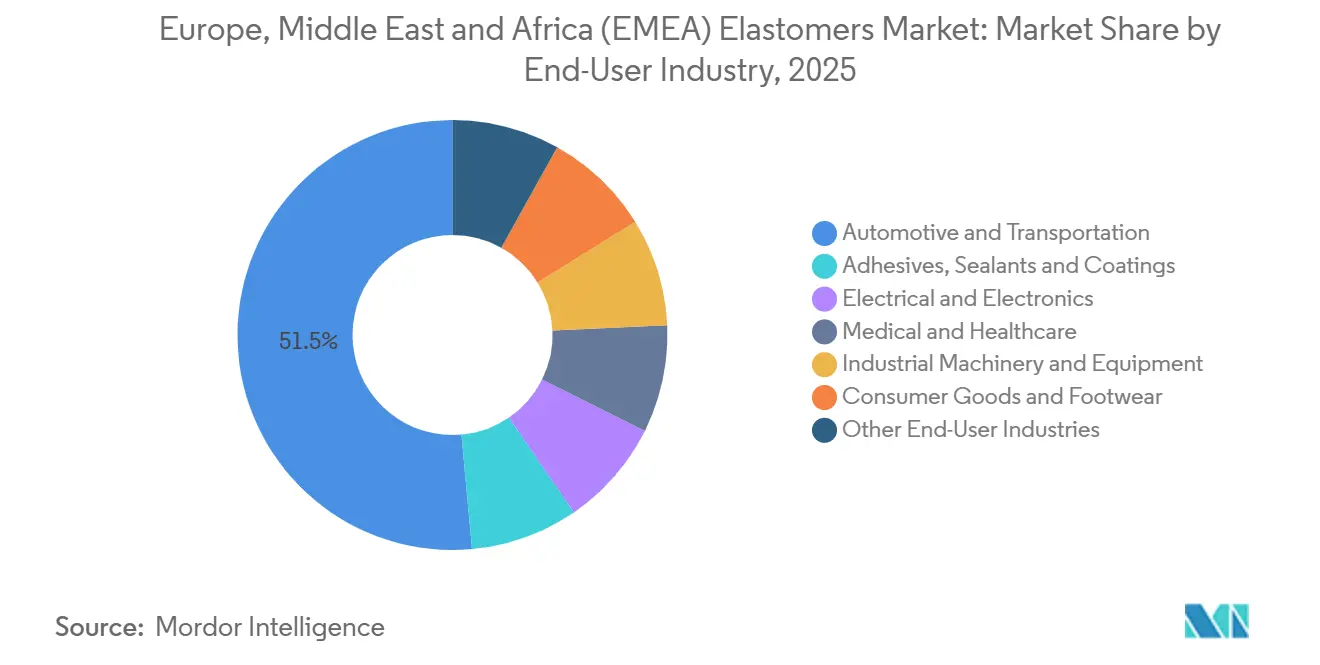
自動車・輸送が収益を牽引し、医療・ヘルスケアが加速自動車・輸送は2025年のヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場シェアの51.45%を占めました。タイヤ、ウェザーシール、およびエンジンルーム内用途は、需要を地域の確立された車両製造基盤と結びつけています。電動化は、車両生産が地域消費とサプライヤー計画の中心であり続ける中でも、この需要内の材料ミックスを変えています。バッテリーシステムは、熱、電気的暴露、および要求の厳しいサービス条件を管理しなければならない特定の部品において、高価値のシリコーンおよびフルオロエラストマーグレードのより多くの使用を必要とします。自動車需要に関連するヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場規模は、車両プログラム向けに材料を認定するために必要な関係を含む、地域の完成車メーカーおよびサプライヤーネットワークの深さによって支持されています。
医療・ヘルスケアは2031年にかけてCAGR 6.06%で成長すると予測されています。このセグメントは、材料の純度とバリデーションが重要な輸液療法、カテーテル法、および診断流体処理システムにおける熱可塑性エラストマーおよびシリコーンへのPVC代替から支持を得ています。材料サプライヤーは、機関調達チャネルに参入する前に厳格な安全性および認証要件を満たさなければならず、これは文書化された品質プロセスを持つ確立された生産者に有利に働く可能性があります。電気・電子も、電気自動車のバッテリー管理システムおよびデータセンター活動を通じて関連性を高めており、ハロゲンフリーケーブルジャケットはアンダーライターズラボラトリーズ94 V-0の耐火性要件と火災条件下での有毒ガス放出の制限を必要としています。消費財・フットウェア、産業機械・設備、および接着剤・シーラント・コーティングが残りの需要を占め、建設活動および電気自動車の構造接合は熱的・振動要求が高い場所でのポリウレタン使用を支持しています。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ヨーロッパ エラストマー市場
ヨーロッパは2025年のヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場シェアの42.67%を占め、車両生産の集積、統合された化学事業、および同地域の確立されたリサイクルコンテンツサプライチェーンに支えらている。自動車OEMメーカー、統合化学サイト、およびリサイクルコンテンツサプライチェーンは、材料生産、コンパウンディング、および最終用途需要を成熟した産業基盤の中で結びつけることで、各段階が遠方のサプライヤーに依存することなく同地域の地位を支えている。Volkswagen Group、BMW、Mercedes-Benz、およびAudiはウェザーシール、内装面、およびバッテリーガスケット向けの需要を支えており、そのサプライヤーネットワークも生産スケジュールおよび車両プログラム仕様に対して一貫して供給できる材料を必要としている。ルートヴィヒスハーフェン、レーバークーゼン、およびマールは自動車供給向けの重要な統合生産インフラを提供し、既存の化学・物流ネットワークを通じて原料と下流のエラストマー用途を結びつけるメーカーを支援している。
イギリス、フランス、イタリア、およびスペインは、確立された自動車、産業、およびヘルスケア関連の消費を持つ重要なヨーロッパの需要拠点であり続けている。イギリスの国民保健サービス(NHS)によるフタル酸エステル不使用チューブの調達要件は、自動車分野の活動に加えてヘルスケア関連の需要を生み出し、医療用流体処理向けの検証済み材料オプションの重要性を強化している。生産能力はポーランドおよびチェコ共和国にシフトしているケースもあり、これはヨーロッパ連合の組立工場へのコスト効率の高い関税免除納品を維持する必要性を反映している。この変化は、貿易条件、立地決定、および車両組立への近接性がヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場に与える影響を示している。また、ジャストインタイムスケジュールで稼働し、認定材料への安定したアクセスを必要とする車両プログラムに対応する上での地域コンパウンディング能力の役割を改めて強調している。
中東・アフリカ エラストマー市場
中東およびアフリカは2031年にかけて5.81%のCAGRで成長すると予測されている。サウジアラビアおよびアラブ首長国連邦は下流石油化学活動を拡大しており、これはヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場において国内および輸出顧客に対応できるコンパウンディングおよびスペシャルィ配合への原料輸出からの転換を支援している。Covestro AGはアラブ首長国連邦での施設を検討する一方、上海の統合サイトに新たなワールドスケールのメチレンジフェニルジイソシアネート(MDI)生産ラインの建設を計画しており、この組み合わせは主要な下流ポリウレタン供給機会への同社の継続的な注力を示している[2]。ルノーおよびステランティスの組立事業を含むモロッコの自動車製造基盤は、現地認定エラストマーコンパウンドへの需要を支えており、エジプトおよびナイジェリアは建設および工業地帯の活動に関連する防水材、ガスケット、およびケーブルジャケット向けの需要を加えている。
競合状況
市場集中度
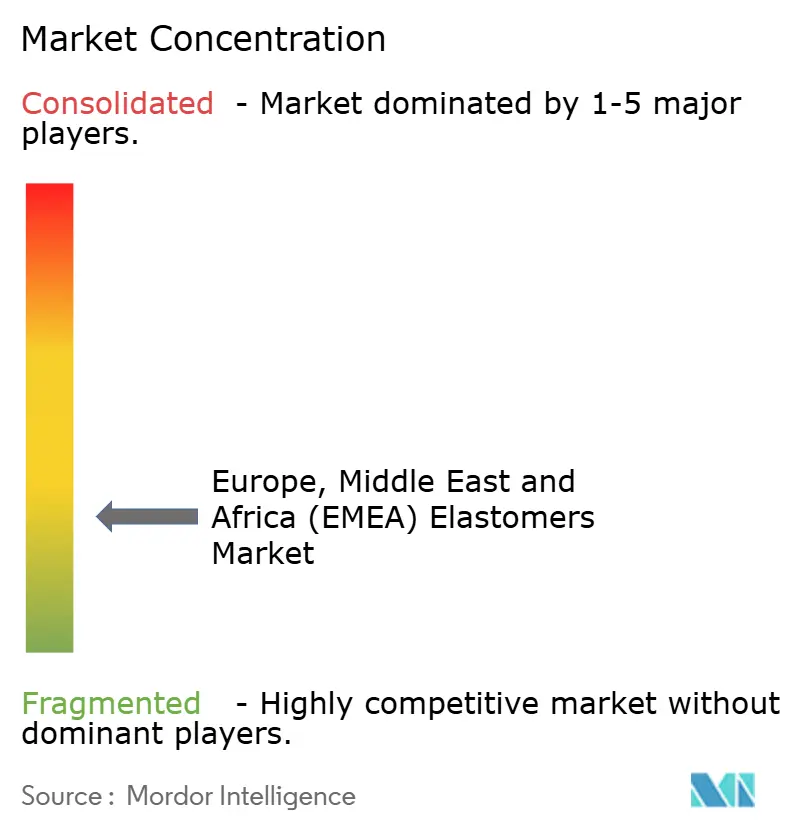
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場は高度に断片化されており、上位5社にはDow、BASF、Exxon Mobil Corporation、ARLANXEO、およびCovestro AGが含まれます。統合石油化学生産者、特殊コンパウンダー、およびタイヤグレードサプライヤーは、バリューチェーンにおけるそれぞれの地位、基礎となる原料アクセス、および対応できる顧客の範囲を反映した異なる競争アプローチを使用しています。統合生産者は主要原料へのアクセスを管理する場合にコスト優位性を持ち、特殊コンパウンダーは認定、アプリケーションサポート、および認定が長期にわたることが多い医療、電子機器、水素用途での材料性能を通じて競争します。地域および世界のタイヤグレードサプライヤーは、製造規模、確立された顧客関係、および製品耐久性や生産信頼性を損なうことなく変化するタイヤコンパウンド仕様を満たす能力で競争します。この構造は、認定期間、技術要件、および確立された材料の変更コストが直接代替を減少させる可能性がある高性能配合よりも、標準グレードにおいてより強い価格圧力を生み出します。
BASFはルートヴィヒスハーフェンの統合サイトを使用して、ブタジエン、ポリエーテルポリオール、および熱可塑性ポリウレタンインプットを含む中間体を供給しています。ARLANXEOはオランダおよびドイツの水素化ニトリルブタジエンゴムおよびEPDM資産を通じて合成ゴムのプレゼンスを維持し、LANXESSは耐流体性およびエンジンルーム内用途の特殊要件に対応しています。ARLANXEOおよびCovestro AGは2025年に国際持続可能性・炭素認証PLUSの認定材料を使用して持続可能なクロロプンゴム生産を推進しました。Covestro AGは、この変更によりBayprenポートフォリオの地球温暖化ポテンシャルが平均20%削減されたと述べており、持続可能性の認証が従来の価格、加工、および材料性能の考慮事項と並んで製品の競争力に組み込まれる方法を示しています。Wacker Chemie AGは2026年4月にチェコ共和国のカルロヴィ・ヴァリ地域に特殊シリコーン生産サイトを開設し、電気自動車および再生可能エネルギー用途向けの欧州製造フットプリントを支援しています。
水素グレードエラストマーおよび監査済みマスバランス認証を持つバイオコンテンツグレードは、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場において重要な機会として残っています。これらの用途は標準的な材料仕様を超えたパフォーマンス証拠を必要とするためです。プロトン交換膜電解槽のシールは、10年以上の寿命にわたり30バール以上の圧力でガス密閉性を維持しなければならず、これは要求の厳しい技術要件を満たすことができる材料とサプライヤーに有利に働きます。コンチネンタルは2025年2月に水素トラックドライブトレイン向けの合成ゴム冷却ホースを開発し、冷却液回路へのイオン移動を低減しました。これは主要サプライヤーによるアプリケーション固有の製品開発の例を提供しています。Exxon Mobil Corporation、Mitsui Chemicals, Inc.、およびMomentiveは医療製品、高温シーリング、および電子機器における特殊用途に対応しています。Huntsman International LLCおよびCovestro AGは電気自動車の構造接合向けポリウレタンエラストマーを開発し、LG ChemおよびShin-Etsu Chemical Co., Ltd.は韓国および日本の生産規模で特殊コンパウンディング入札において競争しています。
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー産業のリーダー企業
-
ARLANXEO
-
Dow
-
BASF
-
Exxon Mobil Corporation
-
Covestro AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場 このレポートでカバーされる企業
- Arkema
- ARLANXEO
- BASF
- Covestro AG
- Dow
- Exxon Mobil Corporation
- Huntsman International LLC
- KCC Corporation
- KURARAY CO., LTD.
- LANXESS
- LG Chem
- Mitsui Chemicals, Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
最近の産業開発事情 ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場
- 2026年5月:Univar SolutionsはDowとのパートナーシップを拡大し、ヨーロッパ、中東およびアフリ全域でプラスチックおよびコンポジット向けシリコーン添加剤を流通させることになりました。より広い流通ネットワークは、加工、性能、および持続可能性の向上を必要とするエラストマーおよびポリマー配合への地域需要を支援します。
- 2026年5月:Omya Performance PolymerはBASF Elastollan TPUの流通契約をフランス、スイス、北アフリカ、イスラエル、および中東に拡大し、2026年7月より発効します。この拡大により、自動車、医療、産業、消費者、およびその他の用途向け熱可塑性ポリウレタンエラストマーへの地域アクセスが向上します。
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場レポートの範囲
エラストマーは、大きな変形を受けた後、加えられた力が除去されると元の形状に回復できる柔軟な高分子材料です。エラストマーは、さまざまなエンジニアリングおよび消費者用途に対して弾性、弾力性、および耐久性を提供します。
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場は、製品タイプ、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場は熱可塑性エラストマーと熱硬化性エラストマーにセグメント化されています。エンドユーザー産業別では、市場は自動車・輸送、電気・電子、医療・ヘルスケア、産業機械・設備、消費財・フットウェア、接着剤・シーラント・コーティング、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、ヨーロッパ、中東およびアフリカ(EMEA)の11カ国におけるエラストマーの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
製品タイプ
| 熱硬化性エラストマー | ニトリルゴム(NBR) | カルボキシル化ニトリル(XNBR) |
| 水素化ニトリル(HNBR) | ||
| エチレンプロピレン(EPR) | ||
| フルオロカーボンエラストマー(FKM) | ||
| スチレンブタジエンゴム | ||
| 熱可塑性エラストマー | スチレン系ブロックコポリマー(TPS) | スチレン-ブタジエン-スチレン(SBS) |
| スチレン-イソプレン-スチレン(SIS) | ||
| 水素化スチレン系ブロックコポリマー(HSBC) | ||
| その他のスチレン系ブロックコポリマー | ||
| 熱可塑性ポリオレフィンブレンド(TPO) | ||
| 熱可塑性加硫物(TPV) | ||
| 熱可塑性ポリウレタン(TPU) | ポリエステル | |
| ポリエーテル | ||
| その他の熱可塑性ポリウレタン | ||
| その他の熱可塑性エラストマー | 熱可塑性ポリアミド | |
| TPE-E - コポリエステル | ||
用途
| 自動車 |
| 医療 |
| 電子機器 |
| 建設 |
| 産業 |
| その他の用途 |
地域
| ヨーロッパ | ドイツ |
| イギリス | |
| イタリア | |
| フランス | |
| スペイン | |
| その他のヨーロッパ | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| アラブ首長国連邦 | |
| その他の中東・アフリカ |
| 製品タイプ | 熱硬化性エラストマー | ニトリルゴム(NBR) | カルボキシル化ニトリル(XNBR) |
| 水素化ニトリル(HNBR) | |||
| エチレンプロピレン(EPR) | |||
| フルオロカーボンエラストマー(FKM) | |||
| スチレンブタジエンゴム | |||
| 熱可塑性エラストマー | スチレン系ブロックコポリマー(TPS) | スチレン-ブタジエン-スチレン(SBS) | |
| スチレン-イソプレン-スチレン(SIS) | |||
| 水素化スチレン系ブロックコポリマー(HSBC) | |||
| その他のスチレン系ブロックコポリマー | |||
| 熱可塑性ポリオレフィンブレンド(TPO) | |||
| 熱可塑性加硫物(TPV) | |||
| 熱可塑性ポリウレタン(TPU) | ポリエステル | ||
| ポリエーテル | |||
| その他の熱可塑性ポリウレタン | |||
| その他の熱可塑性エラストマー | 熱可塑性ポリアミド | ||
| TPE-E - コポリエステル | |||
| 用途 | 自動車 | ||
| 医療 | |||
| 電子機器 | |||
| 建設 | |||
| 産業 | |||
| その他の用途 | |||
| 地域 | ヨーロッパ | ドイツ | |
| イギリス | |||
| イタリア | |||
| フランス | |||
| スペイン | |||
| その他のヨーロッパ | |||
| 中東・アフリカ | サウジアラビア | ||
| 南アフリカ | |||
| アラブ首長国連邦 | |||
| その他の中東・アフリカ | |||
レポートで回答する主な質問
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場の規模はどのくらいですか?
ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場は2026年に40.64 ビリオン 米ドルに達し、2031年までに52.16 ビリオン 米ドルに達すると予測されています。
EMEAにおけるエラストマー需要を牽引しているものは何ですか?
車両の電動化、ヘルスケア材料の代替、リサイクル可能グレード、および水素シール要件が、ヨーロッパ、中東およびアフリカ(EMEA)エラストマー市場の需要を支持しています。
2025年に市場シェアをリードした製品はどれですか?
熱可塑性エラストマーは、効率的な加工と材料回収をサポートするため、2025年に81.12%のシェアでリードしました。
2025年に市場シェアをリードしたエンドユーザ産業はどれですか?
自動車・輸送は、タイヤ、ウェザーシール、エンジンルーム内コンポーネント、および電気自動車用途に支えられ、2025年に51.45%のシェアを占めました。
本ヨーロッパ・中東・アフリカ(EMEA)エラストマー市場レポートが対象とする年はいつか?
本レポートは、ヨーロッパ・中東・アフリカ(EMEA)エラストマー市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年および2024年を対象とする。また、2025年、2026年、2027年、2028年、2029年および2030年のヨーロッパ・中東・アフリカ(EMEA)エラストマー市場規模を予測する。