
Tamanho e Participação do Mercado Europeu de Disjuntores de Alta Tensão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.13 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
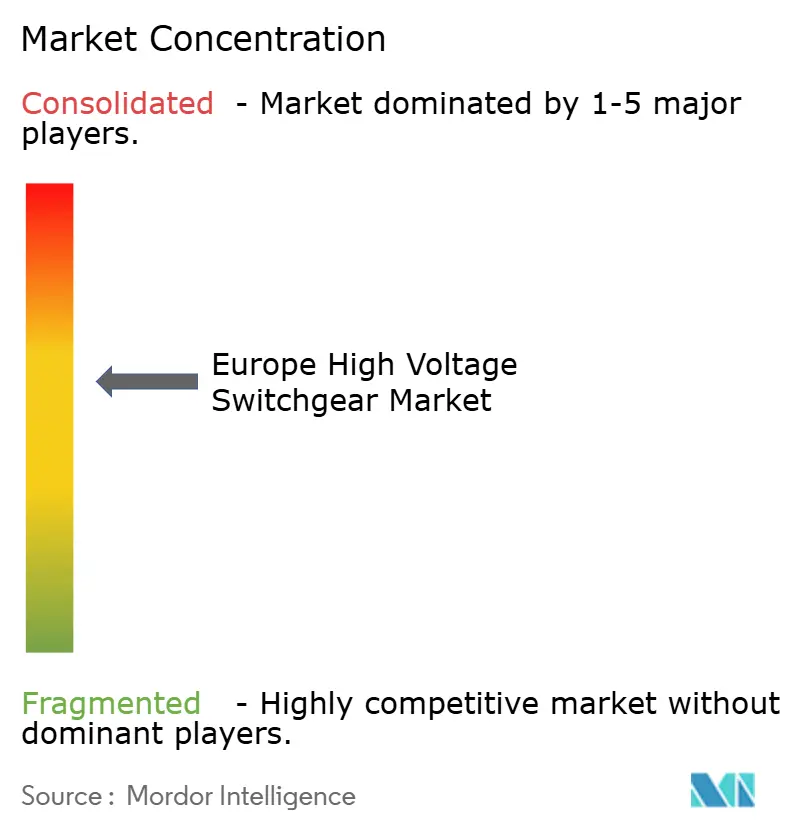
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Disjuntores de Alta Tensão por Mordor Intelligence
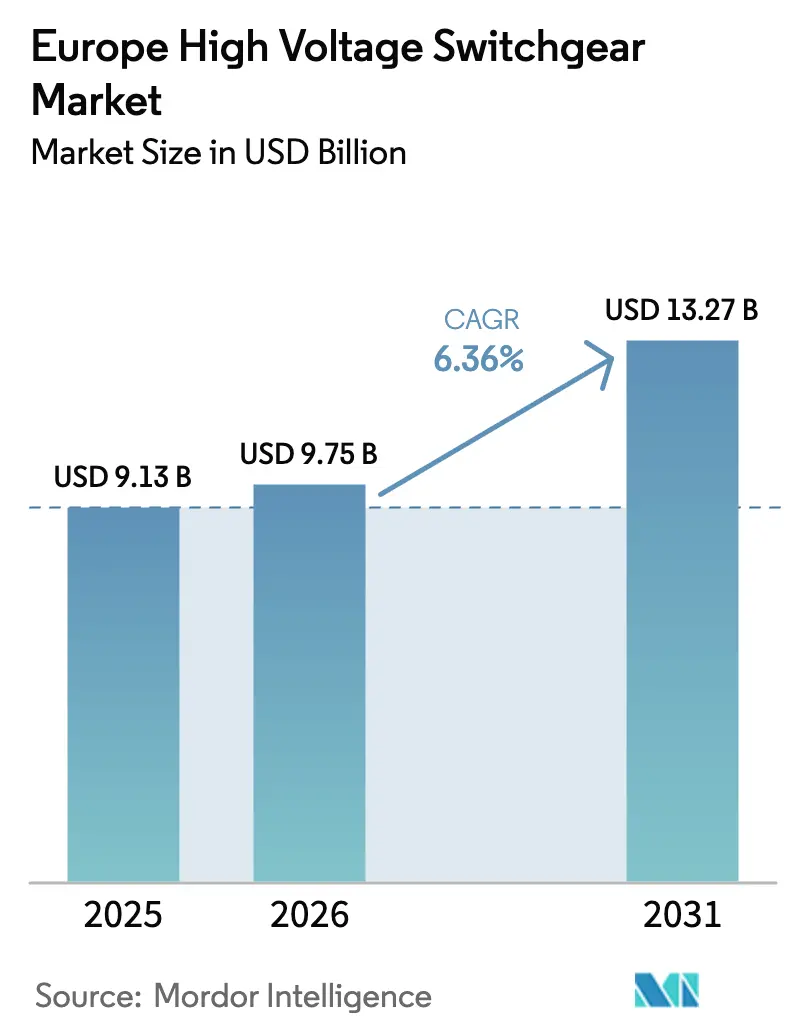
O tamanho do Mercado Europeu de Disjuntores de Alta Tensão tem projeção de USD 9,13 mil milhões em 2025, USD 9,75 mil milhões em 2026, e de atingir USD 13,27 mil milhões até 2031, crescendo a um CAGR de 6,36% de 2026 a 2031.
O crescimento da região assenta em três pilares: revisões rigorosas ao Regulamento F-gas da UE que aceleram a transição para equipamentos sem SF₆, uma renovação de ativos de transmissão instalados durante a expansão das décadas de 1970–1980 sem precedentes históricos, e um número crescente de interligações HVDC que conectam a energia eólica offshore e as cargas de centros de dados às redes continentais. As concessionárias estão a antecipar encomendas para cumprir os prazos de conformidade iminentes, mesmo com a volatilidade dos preços dos metais a pressionar os seus orçamentos de capital. Em paralelo, operadores industriais, gigafábricas de baterias, eletrolisadores de hidrogénio verde e fábricas de semicondutores estão a contratar diretamente disjuntores montados em fábrica para comprimir os cronogramas de construção e salvaguardar a qualidade da energia, alargando a base de clientes para além dos proprietários tradicionais de redes. A dinâmica competitiva é fluida: os operadores estabelecidos ainda detêm escala nos disjuntores isolados a gás, mas a ascensão das plataformas de vácuo, ar limpo e fluoronitrilo-CO₂ está a reduzir as barreiras para especialistas regionais, remodelando as listas de fornecedores para novos concursos.
Principais Conclusões do Relatório
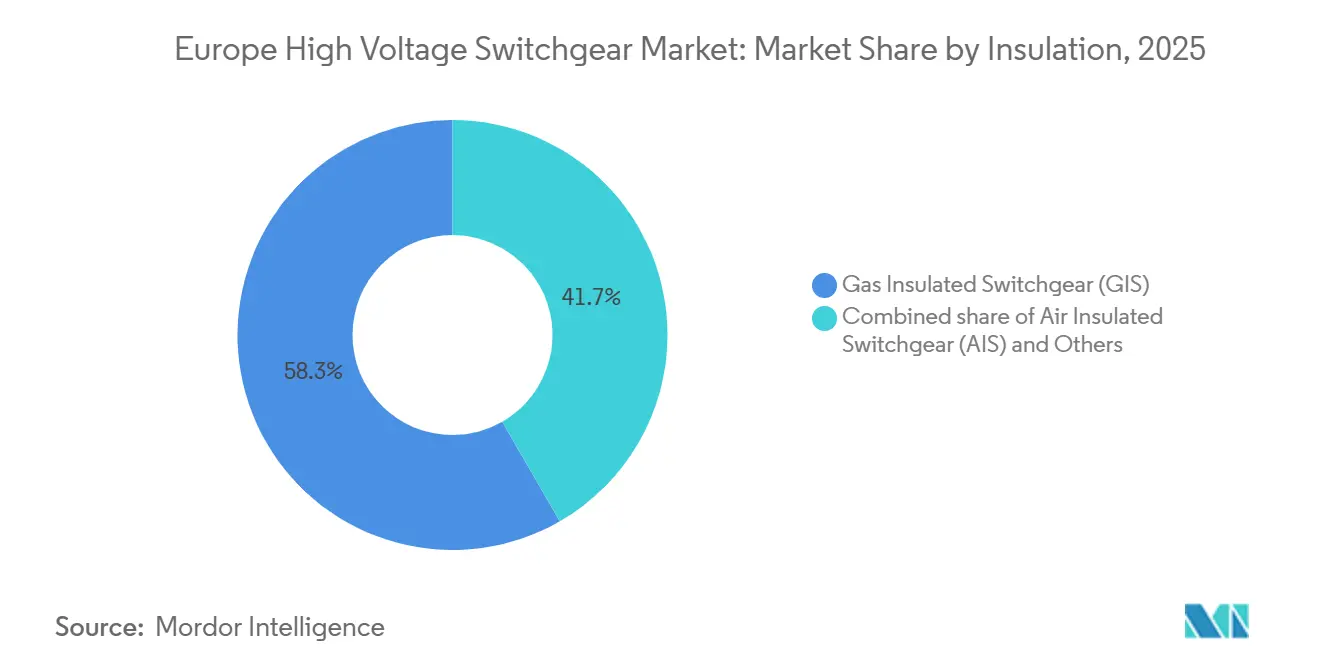
- Por tipo de isolamento, os disjuntores isolados a gás captaram 58,31% da participação do mercado europeu de disjuntores de alta tensão em 2025, enquanto as alternativas sem SF₆ na categoria "Outros" têm previsão de avançar a um CAGR de 12,63% até 2031.
- Por tipo de corrente, os equipamentos CA dominaram com 88,17% da participação do mercado europeu de disjuntores de alta tensão em 2025; os disjuntores CC têm projeção de expansão a um CAGR de 9,22% até 2031.
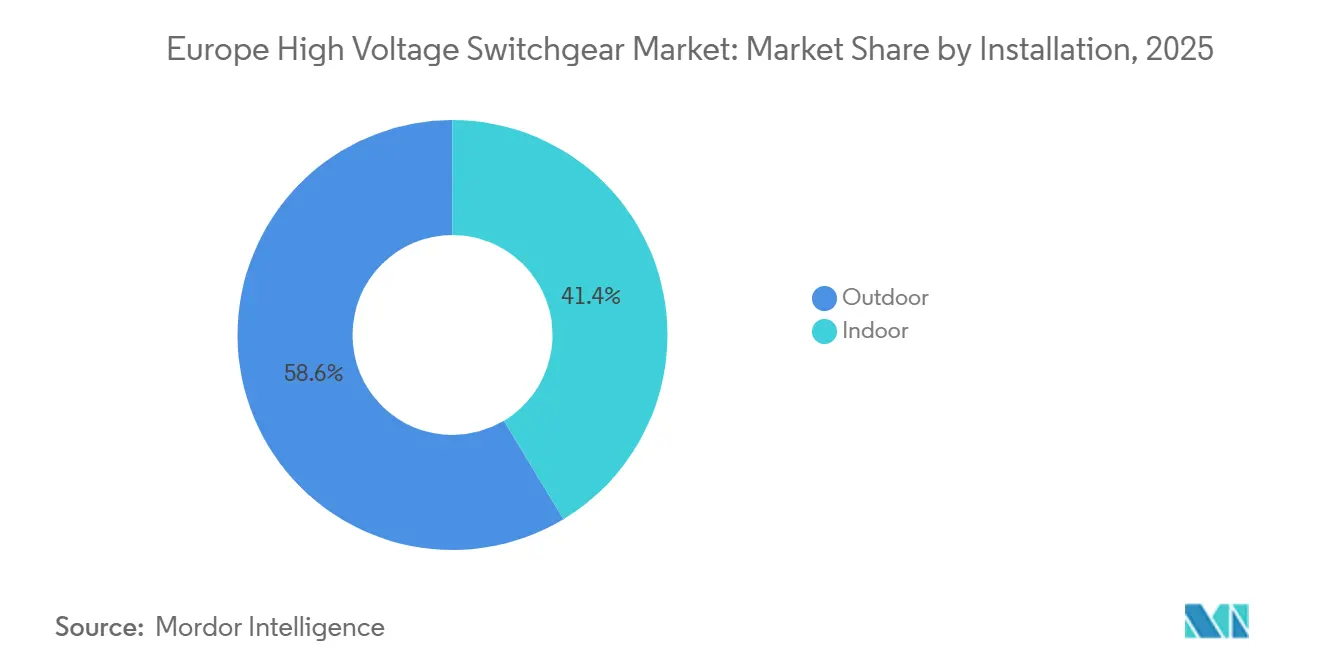
- Por instalação, as configurações externas detinham uma fatia de 58,63% do tamanho do mercado europeu de disjuntores de alta tensão em 2025 e estão previstas para um crescimento de CAGR de 6,85% até 2031.
- Por utilizador final, as concessionárias detinham uma participação de 67,50% em 2025, enquanto os clientes industriais registaram a previsão de CAGR mais elevada de 8,91% até 2031.
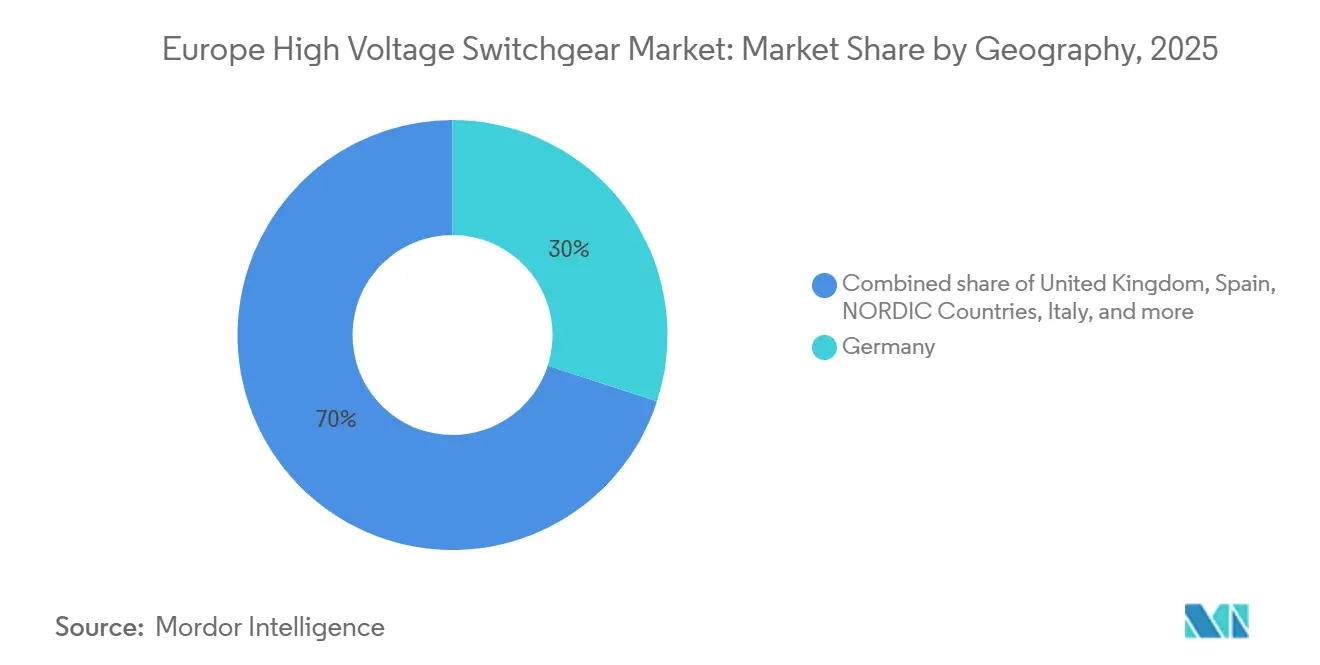
- Por geografia, a Alemanha liderou a receita com 27,99% em 2025; o Reino Unido é o de crescimento mais rápido com um CAGR de 9,47% para 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Recuperação do investimento em modernização da rede pós-COVID-19 | +1.2% | Alemanha, Reino Unido, França, Países Nórdicos | Médio prazo (2–4 anos) |
| Construção de interligações impulsionada pelas energias renováveis | +1.8% | Reino Unido, Países Nórdicos, Alemanha, Espanha | Longo prazo (≥ 4 anos) |
| Substituição obrigatória de ativos envelhecidos das décadas de 1970–90 | +1.5% | Alemanha, França, Itália, Espanha | Longo prazo (≥ 4 anos) |
| Eletrificação de centros de dados e clusters HPC | +0.9% | Alemanha, Países Baixos, Irlanda, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Empréstimos da Taxonomia Verde da UE favorecendo equipamentos sem SF₆ | +1.0% | Toda a UE, adoção antecipada na Alemanha, França e Países Baixos | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do Investimento em Modernização da Rede Pós-COVID-19
Os operadores de sistemas de transmissão estão a investir a um ritmo não visto desde o início da década de 2010, revertendo meia década de austeridade. O Plano de Desenvolvimento da Rede a Dez Anos de 2024 da ENTSO-E reservou EUR 584 mil milhões para obras na rede até 2032, com cerca de 18% dedicados a subestações de alta tensão e disjuntores.[1]ENTSO-E, "Plano de Desenvolvimento da Rede a Dez Anos 2024," entsoe.eu Os quatro operadores de sistemas de transmissão alemães comprometeram sozinhos EUR 110 mil milhões para atualizações de 2024–2030, incorporando grandes encomendas plurianuais de disjuntores.[2]Bundesnetzagentur, "Netzentwicklungsplan Strom 2025," bundesnetzagentur.de O Reino Unido aprovou 26 GW de novos projetos de transmissão em 2025, implicando 140 novas subestações ou subestações renovadas. O aumento dos preços do cobre e do alumínio acrescenta risco de aquisição, mas os operadores estão a acelerar os concursos para garantir vagas nas fábricas antes que a expansão da produção sem SF₆ pressione as cadeias de abastecimento globais.
Construção de Interligações Impulsionada pelas Energias Renováveis
A integração da energia eólica offshore está a reescrever a topologia de transmissão da Europa. O Centro de Energia Eólica do Mar do Norte avançou com um conceito de ilha artificial de 10 GW em 2025 que albergará centenas de disjuntores HVDC e módulos de disjuntores CC.[3]TenneT, "Documento de Posição do Centro de Energia Eólica do Mar do Norte 2025," tennet.eu O programa de Sincronização do Báltico está a instalar conversores de retorno nas fronteiras polaca e lituana, exigindo novos parques CC. O segundo corredor do Golfo da Biscaia de Espanha, atualmente em concurso, escala para 2 GW e aprofunda a procura de hardware CC. Estes projetos criam procura paralela de substituição para ativos costeiros CA atualizados para fluxos de energia bidirecionais.
Substituição Obrigatória de Ativos de Alta Tensão Envelhecidos das Décadas de 1970–90
As frotas envelhecidas estão a atingir os limiares de fim de vida útil. A RTE de França reporta que 22% dos seus disjuntores de 400 kV e 225 kV excedem os 40 anos, desencadeando uma renovação de EUR 12 mil milhões até 2035. A Terna de Itália mapeou 1.800 km de linhas e 85 subestações para revisão até 2030, alocando EUR 1,8 mil milhões para novos painéis. A Alemanha está a desativar unidades SF₆ da década de 1980 para cumprir as metas de redução progressiva de 2030, acrescentando complexidade através de trabalhos em linhas sob tensão e circuitos de desvio.
Aumento da Eletrificação de Centros de Dados e Clusters HPC
Os campus de hiperescala consomem agora energia comparável à de cidades de médio porte. A EirGrid da Irlanda regista centros de dados em 21% do consumo nacional em 2025 e prevê 1,2 GW de carga incremental que necessita de 18 novas subestações de 110 kV equipadas com disjuntores isolados a gás.[4]EirGrid, "Declaração de Capacidade de Geração de Toda a Ilha 2025," eirgrid.ie Frankfurt adicionou oito instalações em 2024–2025, cada uma exigindo alimentadores de alta tensão dedicados. Os Países Baixos limitaram temporariamente novas construções em 2024, sublinhando os estrangulamentos da rede ligados aos prazos de entrega de disjuntores.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Limites mais rigorosos de emissões de SF₆ aumentam os custos de conformidade | -0.7% | Toda a UE, rigoroso na Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Elevado CAPEX inicial de disjuntores isolados a gás em contexto de restrições orçamentais | -0.5% | Sul e Leste da Europa | Médio prazo (2–4 anos) |
| Volatilidade dos preços do cobre e do alumínio aumenta o risco | -0.4% | Toda a UE, agudo nas mega interligações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites Mais Rigorosos de Emissões de SF₆ Aumentam os Custos de Conformidade
A revisão do Regulamento F-gas de 2024 impõe uma redução de 60% no fornecimento de SF₆ até 2030, obrigando as concessionárias a implementar programas de deteção de fugas, recuperação de gás e formação de pessoal que elevam o custo de propriedade em 8–12%. A Alemanha registou uma queda de 18% nas emissões de 2020 a 2024, mas o seu stock legado de 12.000 t de gás permanece um passivo de desativação. A redução do fornecimento elevou os preços à vista do SF₆ em 40% desde 2023, agudizando o argumento da substituição mas comprimindo os orçamentos.
Elevado CAPEX Inicial de Disjuntores Isolados a Gás em Contexto de Restrições Orçamentais das Concessionárias
Os disjuntores isolados a gás custam 30–50% mais do que os disjuntores isolados a ar por painel, traduzindo-se em mais de EUR 8 milhões adicionais num parque de 400 kV com 12 painéis. O custo médio ponderado de capital da Terna subiu para 6,2% em 2024, levando ao adiamento de várias atualizações de disjuntores isolados a gás. A Red Eléctrica optou igualmente por esquemas de extensão de vida útil de disjuntores isolados a ar que poupam dinheiro a curto prazo, mas aumentam o risco de manutenção a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Isolamento:
Plataformas Sem SF₆ Ganham ImpulsoA tecnologia de isolamento a gás assegurou 58,31% da receita de 2025, mas a categoria "Outros" — vácuo, ar melhorado e misturas de fluoronitrilo-CO₂ — apresenta a perspetiva de CAGR mais forte de 12,63%, remodelando a dinâmica do mercado de disjuntores de alta tensão. O tamanho do mercado de disjuntores de alta tensão para variantes sem SF₆ tem projeção de superar USD 3,2 mil milhões até 2031, à medida que mais concessionárias incluem plataformas de ar limpo em esquemas urbanos e offshore. O AirSeT da ABB recebeu a sua primeira encomenda de 380 kV da TenneT em 2024, sinalizando a confiança das concessionárias nos interruptores de vácuo em tensões de transmissão. O blue GIS da Siemens Energy abrange agora mais de 40 subestações na Alemanha e em França.[5]Siemens Energy, "Livro de Referência Blue GIS 2025," siemens-energy.com Os primeiros protótipos de ar limpo enfrentaram questões de resistência dielétrica em zonas húmidas, prolongando os tempos de comissionamento, mas o design iterativo e os testes de fábrica alargados estão a reduzir os obstáculos à validação em campo.


Por Tipo de Corrente:
Disjuntores CC AceleramEmbora os equipamentos CA representassem 88,17% das vendas de 2025, o hardware CC tem projeção de registar um CAGR de 9,22%, sustentado por 20 GW de capacidade HVDC atualmente em construção nos corredores do Mar do Norte e do Báltico. O disjuntor CC híbrido da Hitachi Energy domina os projetos entregues no NordLink e no Viking Link. Os protótipos de estado sólido da ABB e da Siemens Energy prometem velocidades de corte mais rápidas, mas permanecem em fase piloto. Operadores de hiperescala como a Microsoft testaram a distribuição CC a 380 V que reduziu o consumo de energia das instalações em 7%, reforçando uma procura nascente dos centros de dados por disjuntores CC de baixa tensão. A participação do mercado de disjuntores de alta tensão para CC permanece modesta, mas crescente, à medida que as redes ricas em conversores se tornam a norma para energias renováveis remotas.
Por Instalação:
Externo DominaAs instalações externas representaram 58,63% da receita em 2025 e estão a registar um CAGR de 6,85% até 2031, impulsionadas por subestações rurais com espaço abundante que favorecem as instalações isoladas a ar. O arrefecimento por convecção natural reduz o OPEX, embora a exposição ao sal e a poluentes industriais exija revestimentos avançados. O isolador de borracha de silicone da ABB de 2024 reduziu os intervalos de manutenção em cerca de 30%. Os disjuntores isolados a gás internos, representando 41,37%, estão consolidados em Berlim, Londres e Amesterdão, onde os terrenos são transacionados acima de EUR 1.000 por m². A densidade de sensores digitais é mais fácil de integrar em salas com clima controlado, um fator que molda as estratégias de substituição urbana.
Por Utilizador Final:
Segmento Industrial em ExpansãoAs concessionárias detinham 67,50% da procura de 2025, mas o segmento industrial está a crescer a um CAGR de 8,91%, o mais rápido no mercado de disjuntores de alta tensão. A gigafábrica Ett da Northvolt consome 150 MW no pico, exigindo um parque de 145 kV com oito painéis de disjuntores isolados a gás. O centro offshore de vento-para-hidrogénio H2RES de 2 GW da Ørsted utilizará disjuntores CC modulares para eletrolisadores. O tamanho do mercado de disjuntores de alta tensão alocado a compradores industriais deverá duplicar entre 2025 e 2031, à medida que os projetos de baterias, hidrogénio e semicondutores codificam ligações diretas à rede.
Análise Geográfica
Mercado Europeu de Equipamentos de Manobra de Alta Tensão
A Alemanha contribuiu com 27,99% do volume de negócios de 2025, canalizando 20 mil milhões de EUR para a renovação de subestações e equipamentos de manobra no âmbito do Energiewende. O Reino Unido apresenta uma perspetiva de CAGR de 9,47%, impulsionada por um plano de 60 mil milhões de GBP que destina 140 subestações para a receção de energia eólica offshore. Os operadores de sistemas de transmissão nórdicos comprometem-se conjuntamente com 18 mil milhões de EUR para interligações hidroelétricas e corredores de corrente contínua, aumentando a procura na Noruega, Suécia, Dinamarca e Finlândia. A sincronização báltica injetará 1,2 mil milhões de EUR em equipamentos de manobra para estações de conversão na fronteira polaco-lituana. O restante cluster europeu beneficia dos fundos de coesão da UE direcionados para a Polónia, Roménia e Bulgária, enquanto os clusters de centros de dados nos Países Baixos e na Irlanda intensificam a aquisição local de equipamentos de manobra.
Panorama regulatório
O ambiente regulatório europeu para equipamentos de comutação de alta tensão está sendo moldado pelo impulso da UE para acelerar a expansão da rede, ao mesmo tempo em que reduz o impacto climático dos gases isolantes. O quadro atualizado da UE para gases fluorados intensifica a redução gradual do fornecimento de SF6 (incluindo um corte de 60% no fornecimento até 2030 referenciado no contexto de mercado), o que está reforçando a preferência de concessionárias e credores por plataformas livres de SF6 em novas licitações e programas de substituição.
As regras de licenciamento e infraestrutura transfronteiriça também estão sendo simplificadas no âmbito das iniciativas de rede da UE. Em 10 de dezembro de 2025, a Comissão Europeia apresentou o European Grids Package (COM(2025) 1006) para acelerar os procedimentos de projetos e conexões de rede, enquanto o trabalho em nível da UE sobre infraestrutura energética transeuropeia (TEN-E) continua a priorizar projetos transfronteiriços. Para os fornecedores de equipamentos de comutação, essas medidas estão se traduzindo em pipelines de projetos mais padronizados e com prazos definidos para subestações e interconectores, com aquisições cada vez mais vinculadas ao desempenho ambiental, além da capacidade de entrega dentro de prazos mais rígidos de conexão e licenciamento.
Panorama Competitivo
A base de fornecedores da Europa está moderadamente concentrada. ABB, Siemens Energy, Hitachi Energy e Schneider Electric controlam 55–60% da receita, mas a adoção de soluções sem SF₆ está a criar espaço para novos participantes ágeis. A ABB registou USD 2 mil milhões em encomendas sem SF₆ durante 2024–2025, elevando a proporção do portfólio limpo para 32%. A Siemens Energy reportou mais de 50 instalações de blue GIS e tornou-se a especificação de facto nos recentes concursos holandeses e alemães. A Hitachi Energy aproveita o seu conhecimento em HVDC para liderar os concursos de interligações offshore. A Schneider Electric monetiza a sua camada digital EcoStruxure, acrescentando USD 457 milhões em software e serviços em 2024. Empresas regionais como a Ormazabal, Lucy Electric e Efacec estão a ganhar linhas modulares montadas em fábrica adequadas a clientes de centros de dados e industriais, onde a rapidez supera o design personalizado. Painéis ricos em sensores, computação de borda e conformidade com a norma IEC 61850 estão a emergir como requisitos mínimos que aprofundam os fluxos de receitas recorrentes pós-venda.
Líderes do Setor Europeu de Disjuntores de Alta Tensão
ABB Ltd
Siemens AG
Hitachi Energy Ltd
Schneider Electric SE
General Electric Company (GE Grid Solutions)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Equipamentos de Manobra de Alta Tensão
- ABB Ltd
- Siemens AG
- Hitachi Energy Ltd
- Schneider Electric SE
- General Electric Company (GE Grid Solutions)
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Hyosung Heavy Industries
- Eaton Corporation plc
- SGC - SwitchGear Company
- Ormazabal (Velatia)
- Lucy Electric Ltd
- Efacec Power Solutions
- CG Power & Industrial Solutions Ltd
- Hyundai Electric & Energy Systems
- Fuji Electric Co., Ltd
- KONCAR - Power Plant & Electrical Engineering
- KOHL GmbH
- R&S Group
- PFISTERER Holding AG
- Nexans S.A.
- Chint Group Co., Ltd

Oportunidades de mercado e perspectivas futuras
Os equipamentos de comutação de alta tensão livres de SF6 criam um caminho de comercialização na Europa, à medida que as concessionárias alinham as aquisições com a conformidade aos gases fluorados e o financiamento vinculado à sustentabilidade. Em junho de 2026, a Hitachi Energy e a TenneT Alemanha concluíram testes no local de uma instalação de equipamento de comutação isolado a gás livre de SF6 de 420 kV na subestação de Erzhausen, o que fornece uma referência operacional em tensão de transmissão e ajuda a reduzir o risco das especificações para licitações futuras. Isso se baseia no contexto do relatório sobre implantações anteriores livres de SF6 na tração, incluindo implantações em várias subestações na Alemanha e na França, e apoia uma mudança mais amplas nas listas de fornecedores preferenciais, dos GIS convencionais para soluções a vácuo, ar limpo e fluoronitrila-CO2.
As expansões de interconectores e estações conversoras também aumentam o espaço de demanda para equipamentos de comutação relacionados a CC e pacotes integrados de subestações. Em junho de 2026, a Hitachi Energy garantiu um contrato de aproximadamente 770 milhões de euros com a Terna e a STEG para as estações conversoras do Elmed, vinculando diretamente a expansão de HVDC à demanda por equipamentos de comutação de alta tensão em projetos conversores turnkey. Os investimentos dos fornecedores destinados a aliviar as restrições de fabricação criam oportunidades adicionais em torno da redução do prazo de entrega e da entrega localizada, incluindo o programa de investimento de 200 milhões de dólares anunciado pela ABB em vários países europeus em 2026 e o investimento de 300 milhões de euros divulgado pela Siemens na Alemanha para expandir a fabricação de equipamentos de comutação. Esses desenvolvimentos se alinham com os temas de demanda do relatório em torno da modernização da rede, substituição de ativos envelhecidos e conexões de grandes cargas, incluindo data centers e eletrificação industrial, onde configurações de subestações e equipamentos de comutação fabricadas em fábrica e rapidamente implantáveis são cada vez mais preferidas.
Recent Industry Developments in Mercado Europeu de Equipamentos de Manobra de Alta Tensão
- Junho de 2026: A Hitachi Energy concluiu testes no local do primeiro equipamento de comutação isolado a gás livre de SF6 de 420 kV do mundo na subestação de Erzhausen da TenneT Alemanha. A conquista demonstra uma implantação tangível de HVGIS livre de SF6 que se alinha com o impulso da Europa em direção a equipamentos de menor impacto ambiental. Isso reformula as expectativas do mercado quanto à adoção de tecnologia livre de SF6 nas redes de transmissão e fortalece o papel da Hitachi Energy no fornecimento de soluções de rede mais limpas.
- Junho de 2026: A Hitachi Energy recebeu um contrato de ~770 milhões de euros com a Terna e a STEG para as estações conversoras do Elmed (interconexão CC), incluindo equipamentos de comutação de alta tensão. O contrato expande os interconectores HVDC transfronteiriços usando equipamentos de comutação livres de SF6 e sinaliza uma ampla implantação regional de tecnologia de isolamento mais limpa. Isso consolida a liderança da Hitachi Energy em grandes projetos de interconectores europeus e acelera a transição livre de SF6 em toda a rede continental.
- Junho de 2026: A Siemens Energy recebeu um contrato da 50Hertz para o North Sea Connector 2, para fornecer equipamentos de comutação isolados a gás livres de SF6 fabricados em Berlim. O projeto avança a implantação de GIS livre de SF6 para um importante interconector transfronteiriço. O contrato reforça a presença da Siemens Energy na modernização da rede alemã e apoia a transição contínua livre de SF6 em toda a rede de transmissão europeia.


Mercado Europeu de Equipamentos de Manobra de Alta Tensão Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado inclui a receita gerada por equipamentos de comutação de alta tensão usados para controlar, proteger e isolar circuitos elétricos de alta tensão em toda a Europa, abrangendo novas instalações, bem como a demanda de substituição e atualização em instalações de rede e de clientes.
Exclusões de escopo: excluímos equipamentos de comutação de média tensão, quadros de baixa tensão e serviços de campo de rotina que são faturados separadamente do fornecimento de equipamentos.
Visão geral da segmentação
- Por Isolamento
- Disjuntores Isolados a Gás
- Disjuntores Isolados a Ar
- Outros
- Por Tipo de Corrente
- Disjuntores CA
- Disjuntores CC
- Por Instalação
- Interno
- Externo
- Por Utilizador Final
- Concessionárias
- Residencial
- Comercial
- Industrial
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Primeiro, construímos uma base factual clara em torno da rede elétrica europeia e do ciclo de investimento, e depois a usamos como base para a demanda por equipamentos de comutação de alta tensão. Fontes públicas como o Eurostat, publicações da ENTSO-E, a Agência Internacional de Energia, planos de operadores nacionais de sistemas de transmissão e atualizações de energia e rede da Comissão Europeia nos ajudaram a mapear o que está acontecendo com o crescimento da carga, as conexões renováveis e a transmissão transfronteiriça.
Para traduzir esse contexto em um modelo de dimensionamento, também analisamos relatórios anuais de fornecedores, apresentações a investidores e notícias setoriais confiáveis quanto ao momento dos projetos, mudanças no mix de produtos (GIS versus AIS) e direção dos preços. Utilizamos assinaturas pagas selecionadas para dados financeiros de empresas e notícias, além de patentes e sinais em nível de embarque de importação-exportação, para verificar de forma cruzada o ritmo de embarques e a migração tecnológica nos casos em que os relatórios públicos estavam atrasados. As fontes documentais listadas aqui são ilustrativas, e muitas outras fontes públicas e de assinatura também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Nosso trabalho primário se concentrou em validar o que é encomendado e instalado nos principais países europeus, e como o comportamento de compra varia por concessionária, setor e grandes compradores comerciais. Conversamos com uma combinação de fabricantes, empreiteiras de EPC e de subestações, distribuidores e especialistas em rede, e então usamos suas contribuições para confirmar as classes de tensão típicas, os ciclos de substituição, os prazos de aquisição e a divisão prática entre programas de retrofit e de novas construções.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos: 13% |
| Nível médio: 56% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 14% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O modelo central começa com uma construção top-down que reconstrói o pool de demanda endereçável a partir de sinais de capex de transmissão e distribuição em toda a Europa, adições planejadas de subestações e programas de reforço de rede, que são então filtrados pela parcela que normalmente requer equipamentos de alta tensão. Em seguida, corroboramos os totais usando verificações seletivas bottom-up, principalmente contagens de projetos amostrados multiplicadas por valores típicos de pacotes de equipamentos de comutação, juntamente com divisões de receita de fornecedores, quando havia divulgação disponível.
As principais entradas usadas (ilustrativas, não exaustivas) incluíram adições de linhas de transmissão e planos de reforma, pipelines de construção e extensão de subestações, volumes de interconexão renovável, o mix de GIS versus AIS por aplicação, e a intensidade de substituição em nível de país vinculada à idade dos ativos e às atualizações de confiabilidade. Quando os detalhes por país ou usuário final eram escassos, aplicamos regras de tratamento de lacunas que mantinham as premissas consistentes entre mercados comparáveis, e as testamos novamente com o feedback das entrevistas.
Para a previsão, a análise de cenários foi usada para refletir diferentes ritmos para as reformas de conexão à rede, o licenciamento e os ciclos de licitação das concessionárias, e o caminho final foi selecionado depois de verificado em relação às expectativas dos especialistas quanto ao momento dos projetos e à movimentação dos preços dos equipamentos.
Validação de dados e ciclo de atualização
Realizamos verificações em várias etapas para que os resultados permanecessem consistentes com os sinais do mundo real. Os resultados do modelo foram comparados com indicadores independentes, como tendências de capex das concessionárias, anúncios de grandes licitações e prazos de pedidos observados, e os valores discrepantes foram revisados país por país antes da aprovação final.
Uma revisão separada por analistas contestou as principais premissas, incluindo o mix de produtos e a progressão do preço médio de venda, e depois verificou que os totais se reconciliam entre os anos. O relatório é atualizado anualmente, com atualizações intermediárias quando eventos relevantes afetam a demanda ou os preços, e uma revisão final é concluída antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de equipamentos de comutação de alta tensão da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para equipamentos de comutação de alta tensão na Europa podem parecer muito diferentes, porque os limites de escopo e as escolhas de tempo raramente são idênticos, e porque algumas cifras misturam equipamentos com serviços ou classes de tensão adjacentes. As diferenças na forma como a demanda de retrofit é tratada também são relevantes, já que os projetos de substituição podem ser precificados e programados de maneira muito diferente das construções novas.
A tabela de referência mostra uma dispersão explicada principalmente pelo que é contabilizado como receita de equipamentos de alta tensão, e pela rapidez com que a precificação e os atrasos de projetos são atualizados no modelo. No escopo da Mordor Intelligence, o total é mantido apenas para receitas de equipamentos na Europa referentes a equipamentos de comutação de alta tensão e é alinhado a um ano-base de 2025, em vez de incorporar painéis de média tensão, contratos de serviço estendidos ou pipelines de projetos de longo prazo que ainda não foram convertidos em pedidos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,13 bilhões de dólares (2025) | |
| Consultoria Regional A | 5,80 bilhões de dólares (2026) | Usa uma definição mais restrita que parece enfatizar apenas os pedidos de concessionárias de transmissão, e trata subestações industriais e comerciais de grande porte como fora do escopo, o que reduz a base de receita endereçável. |
| Publicação Setorial B | 10,40 bilhões de dólares (2026) | A estimativa provavelmente combina equipamentos de alta tensão com itens adjacentes, como conjuntos de média tensão ou pacotes de serviço plurianuais, e pode aplicar um aumento de preço mais rápido sem alinhá-lo ao momento das licitações e aos ciclos de entrega. |
Em conjunto, as comparações apontam para dois fatores práticos, que são os limites de escopo e a forma como o preço e o momento dos projetos são tratados. Ao manter o mercado vinculado às receitas de equipamentos e validar as premissas em nível de país em relação a sinais de projetos, o valor resultante permanece mais fácil de rastrear e reproduzir quando as premissas são atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de disjuntores de alta tensão em 2026?
Está no caminho certo para atingir USD 9,75 mil milhões em 2026, seguindo a trajetória de CAGR de 6,36% estabelecida entre 2026 e 2031.
Qual a tecnologia de isolamento com crescimento mais rápido?
As soluções sem SF₆ — vácuo, ar limpo e misturas de fluoronitrilo-CO₂ — estão a avançar a um CAGR de 12,63%, o mais rápido entre todos os tipos de isolamento.
Por que razão os disjuntores CC estão a ganhar atenção?
As novas interligações HVDC para energia eólica offshore e a adoção de energia em corrente contínua por centros de dados de hiperescala estão a impulsionar a procura de disjuntores CC a um CAGR de 9,22%.
Que papel desempenham os projetos industriais no crescimento da procura?
As gigafábricas de baterias, os eletrolisadores de hidrogénio e as fábricas de semicondutores requerem subestações dedicadas, impulsionando o CAGR de 8,91% do segmento industrial.
Como estão os regulamentos da UE a influenciar as escolhas tecnológicas?
O Regulamento F-gas atualizado e a Taxonomia da UE restringem os gases de elevado potencial de aquecimento global, empurrando as concessionárias e os financiadores para plataformas de disjuntores de vácuo e ar limpo.
Qual o país com expansão mais rápida?
O Reino Unido regista o crescimento regional mais elevado, com projeção de CAGR de 9,47% até 2031, sustentado por um plano de modernização da rede de GBP 60 mil milhões.
Página atualizada pela última vez em:



