
Tamaño y Cuota del Mercado Europeo de Aparamenta de Alta Tensión
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
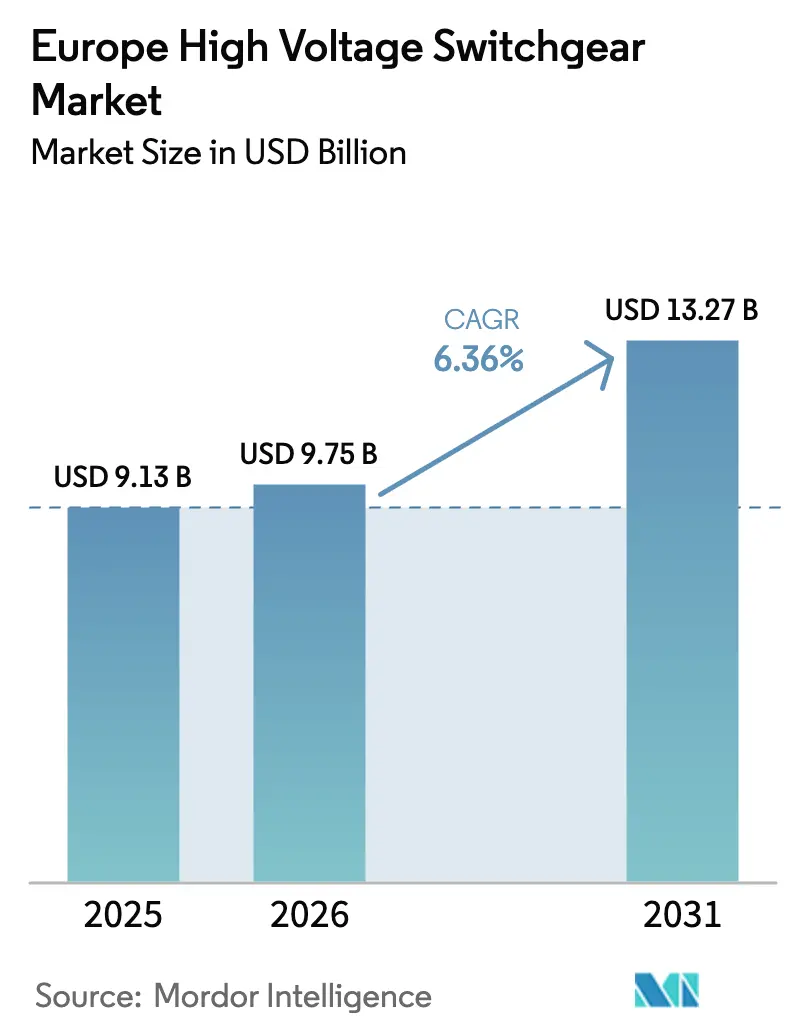
| Tamaño del mercado en el año base (2025) | 9.13 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Aparamenta de Alta Tensión por Mordor Intelligence
Se proyecta que el tamaño del Mercado Europeo de Aparamenta de Alta Tensión sea de 9.130 millones de USD en 2025, 9.750 millones de USD en 2026, y alcance los 13.270 millones de USD en 2031, creciendo a una CAGR del 6,36% de 2026 a 2031.
El crecimiento de la región se sustenta en tres pilares: las estrictas revisiones del Reglamento F-gas de la UE que aceleran el giro hacia equipos libres de SF₆, la renovación de una vez en una generación de los activos de transmisión instalados durante el período de construcción de las décadas de 1970 y 1980, y un creciente número de interconectores HVDC que anclan la energía eólica marina y las cargas de los centros de datos a las redes continentales. Las empresas de servicios públicos están adelantando pedidos para cumplir con los plazos de conformidad inminentes, incluso cuando la volatilidad de los precios de los metales presiona sus presupuestos de capital. En paralelo, los actores industriales, las gigafábricas de baterías, los electrolizadores de hidrógeno verde y las fábricas de semiconductores están contratando directamente aparamenta ensamblada en fábrica para comprimir los calendarios de construcción y salvaguardar la calidad de la energía, ampliando la base de clientes más allá de los propietarios de redes tradicionales. La dinámica competitiva es fluida: los operadores establecidos aún dominan en aparamenta aislada en gas, pero el auge de las plataformas de vacío, aire limpio y fluoronitrilo-CO₂ está reduciendo las barreras para los especialistas regionales, redefiniendo las listas de proveedores para las nuevas licitaciones.
Conclusiones Clave del Informe
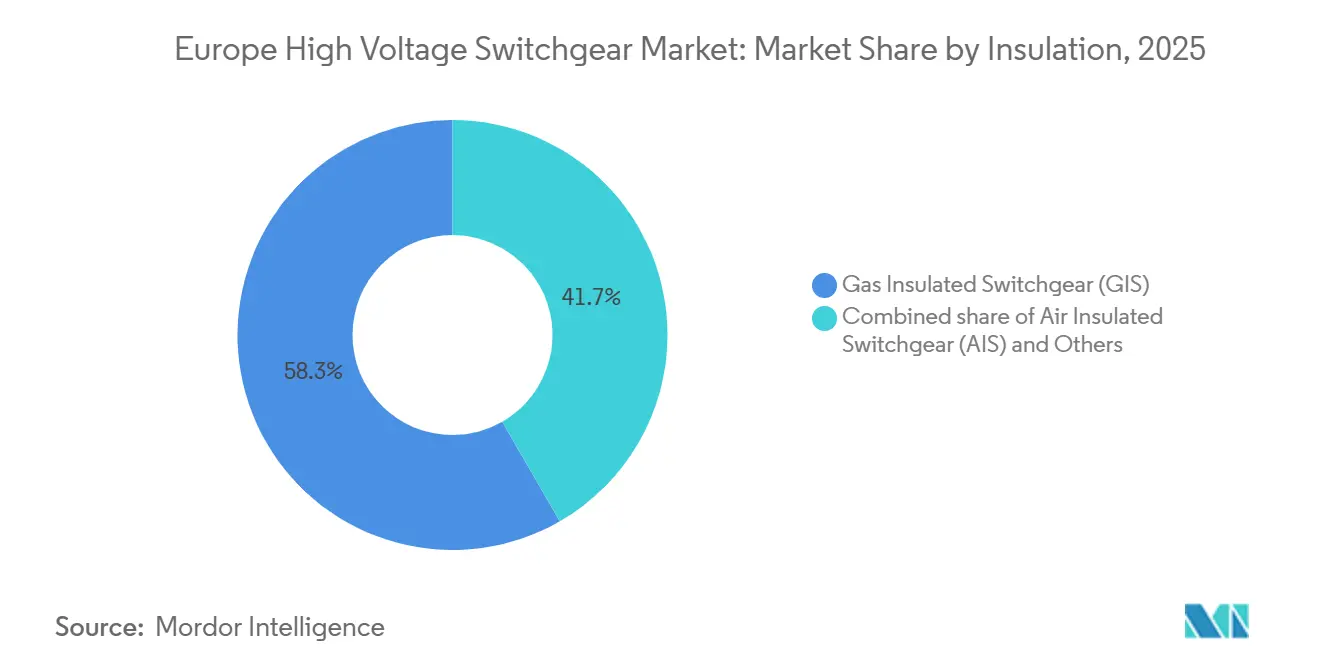
- Por tipo de aislamiento, la aparamenta aislada en gas captó el 58,31% de la cuota del mercado europeo de aparamenta de alta tensión en 2025, mientras que las alternativas libres de SF₆ incluidas en "Otros" tienen una previsión de avanzar a una CAGR del 12,63% hasta 2031.
- Por tipo de corriente, los equipos de CA dominaron con el 88,17% de la cuota del mercado europeo de aparamenta de alta tensión en 2025; se proyecta que la aparamenta de CC se expanda a una CAGR del 9,22% hasta 2031.
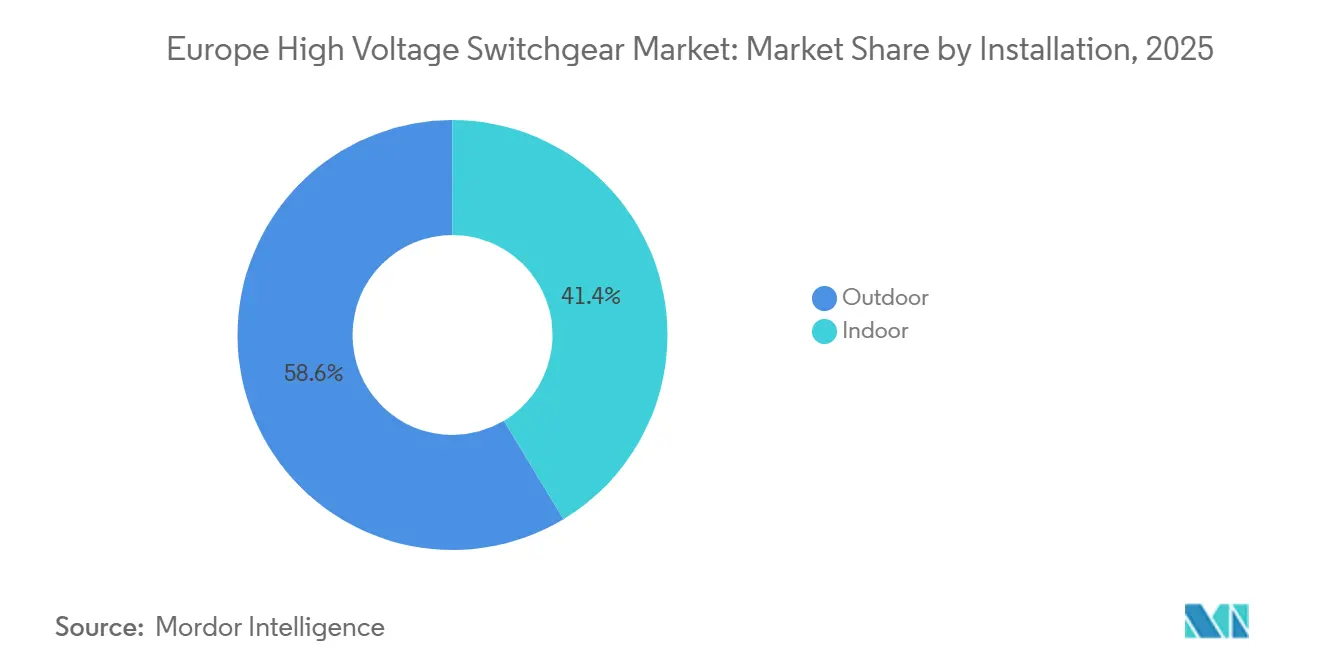
- Por instalación, las configuraciones exteriores representaron el 58,63% del tamaño del mercado europeo de aparamenta de alta tensión en 2025 y se prevé un crecimiento a una CAGR del 6,85% hasta 2031.
- Por usuario final, las empresas de servicios públicos ostentaron una cuota del 67,50% en 2025, mientras que los clientes industriales registraron la mayor CAGR prevista del 8,91% hasta 2031.
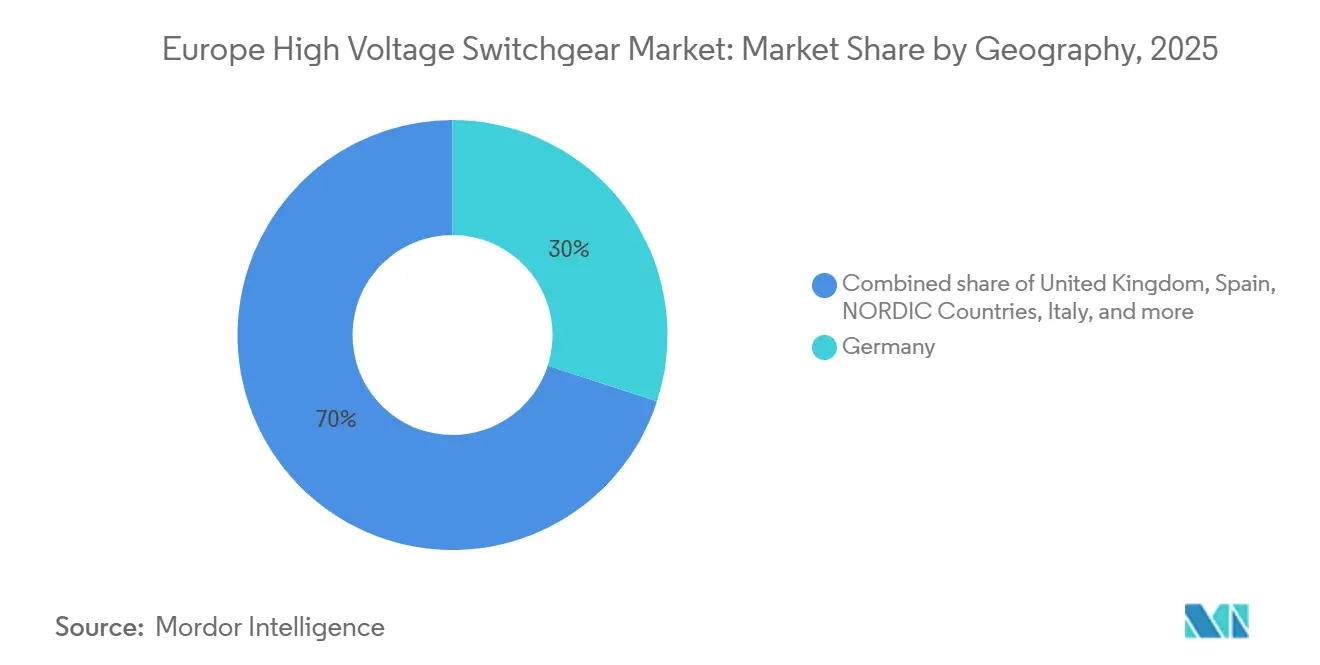
- Por geografía, Alemania lideró los ingresos con el 27,99% en 2025; el Reino Unido es el de mayor crecimiento con una CAGR del 9,47% para 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Repunte del gasto de capital en modernización de redes tras la COVID-19 | +1.2% | Alemania, Reino Unido, Francia, Países Nórdicos | Mediano plazo (2–4 años) |
| Construcción de interconectores impulsada por las energías renovables | +1.8% | Reino Unido, Países Nórdicos, Alemania, España | Largo plazo (≥ 4 años) |
| Sustitución obligatoria de activos de alta tensión envejecidos de las décadas de 1970–1990 | +1.5% | Alemania, Francia, Italia, España | Largo plazo (≥ 4 años) |
| Electrificación de centros de datos y clústeres de computación de alto rendimiento | +0.9% | Alemania, Países Bajos, Irlanda, Países Nórdicos | Corto plazo (≤ 2 años) |
| Préstamos de la Taxonomía Verde de la UE que favorecen equipos libres de SF₆ | +1.0% | A nivel de la UE, adopción temprana en Alemania, Francia y Países Bajos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Repunte del Gasto de Capital en Modernización de Redes tras la COVID-19
Los operadores de sistemas de transmisión están invirtiendo a un ritmo no visto desde principios de la década de 2010, revirtiendo media década de austeridad. El Plan de Desarrollo de la Red a Diez Años 2024 de ENTSO-E destinó 584.000 millones de EUR para trabajos en la red hasta 2032, con aproximadamente el 18% dedicado a subestaciones de alta tensión y aparamenta.[1]ENTSO-E, "Plan de Desarrollo de la Red a Diez Años 2024," entsoe.eu Los cuatro operadores de sistemas de transmisión de Alemania por sí solos comprometieron 110.000 millones de EUR para mejoras en 2024–2030, incorporando grandes pedidos plurianuales de aparamenta.[2]Bundesnetzagentur, "Plan de Desarrollo de la Red Eléctrica 2025," bundesnetzagentur.de El Reino Unido aprobó 26 GW de nuevos proyectos de transmisión en 2025, lo que implica 140 subestaciones nuevas o renovadas. El aumento de los precios del cobre y el aluminio añade riesgo de aprovisionamiento, aunque los operadores están acelerando las licitaciones para asegurar plazas en fábrica antes de que la escalada de la producción libre de SF₆ presione las cadenas de suministro globales.
Construcción de Interconectores Impulsada por las Energías Renovables
La integración de la energía eólica marina está rediseñando la topología de transmisión de Europa. El Centro de Energía Eólica del Mar del Norte avanzó en 2025 un concepto de isla artificial de 10 GW que albergará cientos de disyuntores HVDC y módulos de aparamenta de CC.[3]TenneT, "Documento de Posición del Centro de Energía Eólica del Mar del Norte 2025," tennet.eu El programa de Sincronización del Báltico está desplegando convertidores de retorno en las fronteras polaca y lituana, lo que requiere nuevos patios de CC. El segundo corredor del Golfo de Vizcaya de España, actualmente en licitación, escala a 2 GW y profundiza la demanda de hardware de CC. Estos proyectos generan una demanda paralela de sustitución de activos de CA costeros actualizados para flujos de energía bidireccionales.
Sustitución Obligatoria de Activos de Alta Tensión Envejecidos de las Décadas de 1970–1990
Los parques envejecidos están alcanzando los umbrales de fin de vida útil. RTE de Francia informa que el 22% de su aparamenta de 400 kV y 225 kV supera los 40 años, lo que desencadena una renovación de 12.000 millones de EUR hasta 2035. Terna de Italia mapeó 1.800 km de líneas y 85 subestaciones para su renovación antes de 2030, asignando 1.800 millones de EUR para nuevas bahías. Alemania está desmantelando unidades de SF₆ de la década de 1980 para cumplir los objetivos de reducción progresiva de 2030, añadiendo complejidad mediante trabajos en líneas en tensión y circuitos de derivación.
Auge de la Electrificación de Centros de Datos y Clústeres de Computación de Alto Rendimiento
Los campus de escala hiperescala ahora consumen energía comparable a la de ciudades de tamaño mediano. EirGrid de Irlanda registra que los centros de datos representan el 21% del consumo nacional en 2025 y espera 1,2 GW de carga incremental que requiere 18 nuevas subestaciones de 110 kV equipadas con aparamenta aislada en gas.[4]EirGrid, "Declaración de Capacidad de Generación de Toda la Isla 2025," eirgrid.ie Fráncfort añadió ocho instalaciones en 2024–2025, cada una de las cuales requiere alimentadores de alta tensión dedicados. Los Países Bajos limitaron temporalmente las nuevas construcciones en 2024, lo que pone de manifiesto los cuellos de botella en la red vinculados a los plazos de entrega de la aparamenta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los límites más estrictos de emisiones de SF₆ elevan los costes de cumplimiento | -0.7% | A nivel de la UE, estrictos en Alemania, Francia y Países Bajos | Corto plazo (≤ 2 años) |
| Elevado gasto de capital inicial en aparamenta aislada en gas ante las restricciones presupuestarias | -0.5% | Europa del Sur y del Este | Mediano plazo (2–4 años) |
| La volatilidad del cobre y el aluminio infla el riesgo | -0.4% | A nivel de la UE, agudo en los grandes interconectores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Límites Más Estrictos de Emisiones de SF₆ Elevan los Costes de Cumplimiento
La revisión del Reglamento F-gas de 2024 exige una reducción del suministro de SF₆ del 60% para 2030, lo que obliga a las empresas de servicios públicos a desplegar programas de detección de fugas, recuperación de gas y formación del personal que elevan el coste de propiedad entre un 8% y un 12%. Alemania registró una caída del 18% en las emisiones entre 2020 y 2024, pero su reserva de gas heredado de 12.000 toneladas sigue siendo un pasivo de desmantelamiento. La reducción del suministro elevó los precios al contado del SF₆ un 40% desde 2023, lo que agudiza el argumento a favor de la sustitución pero aprieta los presupuestos.
Elevado Gasto de Capital Inicial en Aparamenta Aislada en Gas ante las Restricciones Presupuestarias de las Empresas de Servicios Públicos
La aparamenta aislada en gas cuesta entre un 30% y un 50% más que la aparamenta aislada en aire por bahía, lo que se traduce en más de 8 millones de EUR adicionales en un patio de 400 kV con 12 bahías. El coste medio ponderado del capital de Terna aumentó al 6,2% en 2024, lo que llevó al aplazamiento de varias mejoras de aparamenta aislada en gas. Red Eléctrica optó de manera similar por planes de extensión de vida útil de aparamenta aislada en aire que ahorran efectivo a corto plazo pero aumentan el riesgo de mantenimiento a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aislamiento:
Las Plataformas Libres de SF₆ Ganan ImpulsoLa tecnología aislada en gas aseguró el 58,31% de los ingresos de 2025, aunque la categoría "Otros", que incluye mezclas de vacío, aire mejorado y fluoronitrilo-CO₂, muestra la perspectiva de CAGR más sólida del 12,63%, redefiniendo la dinámica del mercado de aparamenta de alta tensión. Se proyecta que el tamaño del mercado de aparamenta de alta tensión para las variantes libres de SF₆ supere los 3.200 millones de USD en 2031, a medida que más empresas de servicios públicos liciten plataformas de aire limpio en proyectos urbanos y marinos. El AirSeT de ABB obtuvo su primer pedido de 380 kV con TenneT en 2024, lo que señala la comodidad de las empresas de servicios públicos con los interruptores de vacío a tensiones de transmisión. El GIS azul de Siemens Energy abarca ahora más de 40 subestaciones en Alemania y Francia.[5]Siemens Energy, "Libro de Referencia de GIS Azul 2025," siemens-energy.com Los primeros prototipos de aire limpio se enfrentaron a interrogantes sobre la resistencia dieléctrica en zonas húmedas, lo que prolongó los tiempos de puesta en servicio; sin embargo, el diseño iterativo y las pruebas de fábrica ampliadas están reduciendo los obstáculos de validación en campo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Corriente:
La Aparamenta de CC se AceleraSi bien los equipos de CA representaron el 88,17% de las ventas de 2025, se proyecta que el hardware de CC registre una CAGR del 9,22%, respaldado por 20 GW de capacidad HVDC actualmente en construcción en los corredores del Mar del Norte y el Báltico. El disyuntor de CC híbrido de Hitachi Energy domina los proyectos entregados en NordLink y Viking Link. Los prototipos de estado sólido de ABB y Siemens Energy prometen velocidades de despeje más rápidas, pero permanecen en estado piloto. Operadores de hiperescala como Microsoft probaron la distribución de CC a 380 V que redujo el consumo de energía de las instalaciones en un 7%, reforzando una incipiente demanda de los centros de datos hacia aparamenta de CC de baja tensión. La cuota del mercado de aparamenta de alta tensión para CC sigue siendo modesta pero creciente a medida que las redes ricas en convertidores se convierten en la norma para las energías renovables remotas.
Por Instalación:
El Exterior DominaLos conjuntos exteriores representaron el 58,63% de los ingresos en 2025 y siguen una CAGR del 6,85% hasta 2031, impulsados por subestaciones rurales con abundante terreno que favorecen las huellas aisladas en aire. La refrigeración por convección natural reduce el gasto operativo, aunque la exposición a la sal y a los contaminantes industriales exige revestimientos avanzados. El aislador de caucho de silicona de ABB de 2024 redujo los intervalos de mantenimiento en un 30% estimado. La aparamenta aislada en gas interior, que representa el 41,37%, está consolidada en Berlín, Londres y Ámsterdam, donde el suelo se cotiza por encima de 1.000 EUR por m². La densidad de sensores digitales es más fácil de integrar en salas con clima controlado, un factor que condiciona las estrategias de sustitución urbana.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Segmento Industrial se DisparaLas empresas de servicios públicos representaron el 67,50% de la demanda de 2025, aunque el segmento industrial avanza a una CAGR del 8,91%, la más rápida dentro del mercado de aparamenta de alta tensión. La gigafábrica Ett de Northvolt consume 150 MW en pico, lo que requiere un patio de 145 kV con ocho bahías de aparamenta aislada en gas. El centro marino de hidrógeno a partir de energía eólica H2RES de 2 GW de Ørsted utilizará aparamenta de CC modular para los electrolizadores. Se espera que el tamaño del mercado de aparamenta de alta tensión asignado a los compradores industriales se duplique entre 2025 y 2031, a medida que los proyectos de baterías, hidrógeno y semiconductores codifiquen las conexiones directas a la red.
Análisis Geográfico
Mercado Europeo de Equipos de Conmutación de Alta Tensión
Alemania contribuyó con el 27,99% de la facturación de 2025, canalizando 20.000 millones de EUR hacia la renovación de subestaciones y equipos de conmutación en el marco de la Energiewende. El Reino Unido presenta una perspectiva de CAGR del 9,47%, impulsada por un plan de 60.000 millones de GBP que destina 140 subestaciones para la conexión de energía eólica marina. Los operadores de sistemas de transmisión nórdicos se comprometen conjuntamente con 18.000 millones de EUR para enlaces hidroeléctricos y corredores de corriente continua, incrementando la demanda en Noruega, Suecia, Dinamarca y Finlandia. La sincronización báltica inyectará 1.200 millones de EUR en equipos de conmutación para estaciones convertidoras en la frontera polaco-lituana. El resto del grupo europeo se beneficia de los fondos de cohesión de la UE dirigidos a Polonia, Rumanía y Bulgaria, mientras que los centros de datos en los Países Bajos e Irlanda intensifican la adquisición local de equipos de conmutación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
El entorno regulatorio europeo para los equipos de conmutación de alta tensión está siendo moldeado por el impulso de la UE para acelerar la expansión de la red mientras se reduce el impacto climático de los gases aislantes. El marco de gases fluorados de la UE actualizado endurece la reducción progresiva del suministro de SF6 (incluida una reducción del suministro del 60% para 2030 mencionada en el contexto del mercado), lo que está reforzando la preferencia de las empresas de servicios públicos y los prestamistas por plataformas libres de SF6 en nuevas licitaciones y programas de reemplazo.
Las normas de permisos e infraestructura transfronteriza también se están simplificando en el marco de las iniciativas de red de la UE. El 10 de diciembre de 2025, la Comisión Europea presentó el Paquete Europeo de Redes (COM(2025) 1006) para acelerar los procedimientos relativos a los proyectos y conexiones de red, mientras que el trabajo a nivel de la UE sobre infraestructura energética transeuropea (TEN-E) sigue priorizando los proyectos transfronterizos. Para los proveedores de equipos de conmutación, estos pasos se traducen en canales de proyectos más estandarizados y con plazos definidos para subestaciones e interconectores, con adquisiciones cada vez más vinculadas al desempeño ambiental junto con la capacidad de entrega bajo plazos de conexión y permisos más estrictos.
Panorama Competitivo
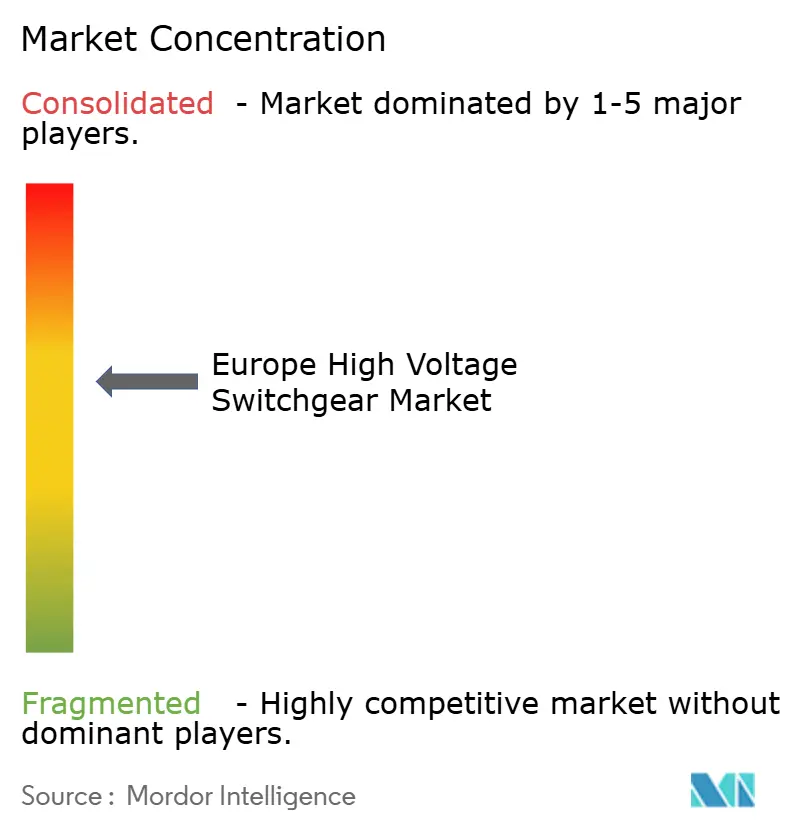
La base de proveedores de Europa está moderadamente concentrada. ABB, Siemens Energy, Hitachi Energy y Schneider Electric controlan entre el 55% y el 60% de los ingresos, aunque la adopción de soluciones libres de SF₆ está creando espacios en blanco para nuevos participantes ágiles. ABB registró 2.000 millones de USD en pedidos libres de SF₆ durante 2024–2025, elevando la combinación de cartera limpia al 32%. Siemens Energy reportó más de 50 instalaciones de GIS azul y se convirtió en la especificación de facto en las recientes licitaciones holandesas y alemanas. Hitachi Energy aprovecha su experiencia en HVDC para adelantarse en los contratos de interconectores marinos. Schneider Electric monetiza su capa digital EcoStruxure, añadiendo 457 millones de USD en software y servicios en 2024. Empresas regionales como Ormazabal, Lucy Electric y Efacec están ganando líneas modulares ensambladas en fábrica adecuadas para clientes de centros de datos e industriales, donde la velocidad supera al diseño a medida. Los paneles ricos en sensores, la computación en el borde y el cumplimiento de la norma IEC 61850 están emergiendo como requisitos básicos que profundizan los flujos de ingresos recurrentes posventa.
Líderes de la Industria Europea de Aparamenta de Alta Tensión
ABB Ltd
Siemens AG
Hitachi Energy Ltd
Schneider Electric SE
General Electric Company (GE Grid Solutions)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Equipos de Conmutación de Alta Tensión
- ABB Ltd
- Siemens AG
- Hitachi Energy Ltd
- Schneider Electric SE
- General Electric Company (GE Grid Solutions)
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Hyosung Heavy Industries
- Eaton Corporation plc
- SGC - SwitchGear Company
- Ormazabal (Velatia)
- Lucy Electric Ltd
- Efacec Power Solutions
- CG Power & Industrial Solutions Ltd
- Hyundai Electric & Energy Systems
- Fuji Electric Co., Ltd
- KONCAR - Power Plant & Electrical Engineering
- KOHL GmbH
- R&S Group
- PFISTERER Holding AG
- Nexans S.A.
- Chint Group Co., Ltd
Lea el análisis de las empresas de mercado europeo de equipos de conmutación de alta tensión

Oportunidades de mercado y perspectivas futuras
Los equipos de conmutación de alta tensión libres de SF6 crean una vía de comercialización en Europa a medida que las empresas de servicios públicos alinean las adquisiciones con el cumplimiento de gases fluorados y la financiación vinculada a la sostenibilidad. En junio de 2026, Hitachi Energy y TenneT Germany completaron las pruebas en sitio de una instalación de equipos de conmutación aislados en gas libres de SF6 de 420 kV en la subestación de Erzhausen, lo que proporciona una referencia operativa a nivel de tensión de transmisión y ayuda a reducir el riesgo de las especificaciones para futuras licitaciones. Esto se basa en el contexto del informe sobre implementaciones anteriores libres de SF6, incluidas implementaciones en múltiples subestaciones en Alemania y Francia, y respalda un cambio más amplio en las listas de proveedores preseleccionados, desde el GIS convencional hacia soluciones de vacío, aire limpio y fluoronitrilo-CO2.
La expansión de interconectores y estaciones convertidoras también añade espacio de demanda para equipos de conmutación relacionados con corriente continua y paquetes de subestaciones integrados. En junio de 2026, Hitachi Energy obtuvo un contrato de aproximadamente 770 millones de EUR con Terna y STEG para las estaciones convertidoras de Elmed, vinculando directamente la expansión de HVDC con la demanda de equipos de conmutación de alta tensión dentro de proyectos convertidores llave en mano. Las inversiones de los proveedores destinadas a aliviar las restricciones de fabricación crean oportunidades adicionales en torno a la reducción de los plazos de entrega y la entrega localizada, incluido el programa de inversión anunciado por ABB de 200 millones de USD en varios países europeos en 2026 y la inversión divulgada por Siemens de 300 millones de EUR en Alemania para expandir la fabricación de equipos de conmutación. Estos desarrollos se alinean con los temas de demanda del informe en torno a la modernización de la red, el reemplazo de activos envejecidos y las conexiones de grandes cargas, incluidos los centros de datos y la electrificación industrial, donde se favorecen cada vez más las configuraciones de subestaciones y equipos de conmutación construidas en fábrica y de rápida implementación.
Recent Industry Developments in Mercado Europeo de Equipos de Conmutación de Alta Tensión
- Junio de 2026: Hitachi Energy completó las pruebas en sitio del primer equipo de conmutación aislado en gas libre de SF6 de 420 kV del mundo en la subestación de Erzhausen de TenneT Germany. El logro demuestra una implementación tangible de HVGIS libre de SF6 que se alinea con el impulso de Europa hacia equipos de menor impacto ambiental. Reconfigura las expectativas del mercado para la adopción de tecnología libre de SF6 en las redes de transmisión y refuerza el papel de Hitachi Energy en la entrega de soluciones de red más limpias.
- Junio de 2026: Hitachi Energy obtuvo un contrato de ~770 millones de EUR con Terna y STEG para las estaciones convertidoras de Elmed (interconexión DC), incluidos equipos de conmutación de alta tensión. La adjudicación amplía los interconectores HVDC transfronterizos utilizando equipos de conmutación libres de SF6 y señala una amplia implementación regional de tecnología de aislamiento más limpia. Consolida el liderazgo de Hitachi Energy en los principales proyectos de interconectores europeos y acelera la transición libre de SF6 en las redes continentales.
- Junio de 2026: Siemens Energy fue adjudicada por 50Hertz un contrato para el North Sea Connector 2 para suministrar equipos de conmutación aislados en gas libres de SF6 fabricados en Berlín. El proyecto avanza la implementación de GIS libre de SF6 para un interconector transfronterizo clave. El contrato mejora la presencia de Siemens Energy en la modernización de la red alemana y respalda la transición continua libre de SF6 en la red de transmisión europea.


Mercado Europeo de Equipos de Conmutación de Alta Tensión Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este informe, el mercado incluye los ingresos generados por equipos de conmutación de alta tensión utilizados para controlar, proteger y aislar circuitos eléctricos de alta tensión en toda Europa, abarcando tanto las nuevas instalaciones como la demanda de reemplazo y actualización en instalaciones de red y de clientes.
Exclusiones del alcance: excluimos los equipos de conmutación de media tensión, los tableros de baja tensión y los servicios de campo rutinarios que se facturan por separado del suministro de equipos.
Descripción general de la segmentación
- Por Aislamiento
- Aparamenta Aislada en Gas (GIS)
- Aparamenta Aislada en Aire (AIS)
- Otros
- Por Tipo de Corriente
- Aparamenta de CA
- Aparamenta de CC
- Por Instalación
- Interior
- Exterior
- Por Usuario Final
- Servicios Públicos
- Residencial
- Comercial
- Industrial
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Primero construimos una base de hechos clara en torno a la red eléctrica europea y el ciclo de inversión, y luego la utilizamos para fundamentar la demanda de equipos de conmutación de alta tensión. Fuentes públicas como Eurostat, publicaciones de ENTSO-E, la Agencia Internacional de Energía, planes de operadores nacionales de sistemas de transmisión y actualizaciones de energía y red de la Comisión Europea nos ayudaron a mapear lo que está sucediendo con el crecimiento de la carga, las conexiones renovables y la transmisión transfronteriza.
Para traducir ese contexto en un modelo de dimensionamiento, también revisamos informes anuales de proveedores, presentaciones a inversores y noticias del sector confiables sobre el momento de los proyectos, los cambios en la combinación de productos (GIS frente a AIS) y la dirección de los precios. Utilizamos suscripciones pagas seleccionadas para datos financieros de empresas y noticias, además de señales de patentes y envíos de importación-exportación, para verificar el impulso de los envíos y la migración tecnológica en los casos en que la información pública se retrasaba. Las fuentes documentales enumeradas aquí son ilustrativas, y también se utilizaron muchas otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Nuestro trabajo primario se centró en validar qué se ordena e instala en los principales países europeos, y cómo cambia el comportamiento de compra según la empresa de servicios públicos, la industria y los grandes compradores comerciales. Hablamos con una combinación de fabricantes, contratistas de EPC y subestaciones, distribuidores y expertos en redes, y luego utilizamos sus aportes para confirmar las clases de tensión típicas, los ciclos de reemplazo, los plazos de entrega de adquisiciones y la división práctica entre programas de renovación y de nueva construcción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 14% | Gerentes: 52% |
Dimensionamiento de mercado y pronóstico
El modelo central comienza con una construcción de arriba hacia abajo que reconstruye el grupo de demanda direccionable a partir de las señales de gasto de capital en transmisión y distribución en toda Europa, las adiciones planificadas de subestaciones y los programas de refuerzo de red, que luego se filtran según la proporción que típicamente requiere equipos de alta tensión. Luego corroboramos los totales utilizando verificaciones selectivas de abajo hacia arriba, principalmente conteos de proyectos muestreados multiplicados por valores típicos de paquetes de equipos de conmutación, junto con las divisiones de ingresos de proveedores cuando la divulgación estaba disponible.
Las entradas clave utilizadas (ilustrativas, no exhaustivas) incluyeron las adiciones de líneas de transmisión y los planes de renovación, los canales de construcción y expansión de subestaciones, los volúmenes de interconexión renovable, la combinación de GIS frente a AIS según la aplicación, y la intensidad de reemplazo a nivel país vinculada a la antigüedad de los activos y las actualizaciones de confiabilidad. Cuando el detalle a nivel de país o de usuario final era escaso, aplicamos reglas de manejo de brechas que mantuvieron los supuestos consistentes entre mercados comparables, y los volvimos a probar con la retroalimentación de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios para reflejar diferentes ritmos en las reformas de conexión a la red, los permisos y los ciclos de licitación de las empresas de servicios públicos, y la trayectoria final se seleccionó después de verificarla frente a las expectativas de los expertos sobre el momento de los proyectos y el movimiento de los precios de los equipos.
Validación de datos y ciclo de actualización
Realizamos verificaciones de varios pasos para que los resultados se mantuvieran coherentes con las señales del mundo real. Los resultados del modelo se compararon con indicadores independientes, como las tendencias de gasto de capital de las empresas de servicios públicos, los anuncios de licitaciones importantes y los plazos de pedido observados, y los valores atípicos se revisaron país por país antes de la aprobación final.
Una revisión independiente por parte de analistas cuestionó los supuestos principales, incluida la combinación de productos y la progresión del precio de venta promedio, y luego verificó que los totales se reconciliaran entre los años. El informe se actualiza anualmente, con actualizaciones provisionales cuando eventos materiales afectan la demanda o los precios, y se completa una revisión final antes de la entrega para que los clientes reciban la última visión actualizada.
Tamaño del mercado europeo de equipos de conmutación de alta tensión de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los equipos de conmutación de alta tensión europeos pueden parecer muy dispares porque los límites de alcance y las decisiones de temporalidad rara vez son idénticos, y porque algunas cifras mezclan equipos con servicios o clases de tensión adyacentes. Las diferencias en cómo se trata la demanda de reemplazo también importan, ya que los proyectos de reemplazo pueden tener precios y calendarios muy diferentes a los de las construcciones nuevas.
La tabla comparativa muestra una dispersión que se explica principalmente por lo que se cuenta como ingresos de equipos de alta tensión, y por la rapidez con que se actualizan en el modelo los precios y los retrasos de los proyectos. Bajo el alcance de Mordor Intelligence, el total se limita a los ingresos por equipos exclusivamente europeos para equipos de conmutación de alta tensión y se alinea con un año base de 2025, en lugar de incorporar paneles de media tensión, contratos de servicio extendidos o canales de proyectos a más largo plazo que aún no se han convertido en pedidos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,13 mil millones de USD (2025) | |
| Consultora Regional A | 5,80 mil millones de USD (2026) | Utiliza una definición más estrecha que parece enfatizar únicamente los pedidos de empresas de servicios públicos de transmisión, y trata a las subestaciones industriales y comerciales grandes como fuera de alcance, lo que reduce la base de ingresos direccionable. |
| Revista Comercial B | 10,40 mil millones de USD (2026) | La estimación probablemente combina equipos de alta tensión con elementos adyacentes como conjuntos de media tensión o paquetes de servicio de varios años, y puede aplicar un aumento de precio más rápido sin ajustarlo a los plazos de licitación y ciclos de entrega. |
En conjunto, las comparaciones apuntan a dos impulsores prácticos, que son los límites de alcance y cómo se manejan el precio y el momento de los proyectos. Al mantener el mercado vinculado a los ingresos por equipos y validar los supuestos a nivel de país frente a las señales de los proyectos, el valor resultante se mantiene más fácil de rastrear y repetir cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de aparamenta de alta tensión en 2026?
Está en camino de alcanzar los 9.750 millones de USD en 2026, siguiendo la trayectoria de CAGR del 6,36% establecida entre 2026 y 2031.
¿Qué tecnología de aislamiento crece más rápido?
Las soluciones libres de SF₆ —vacío, aire limpio y mezclas de fluoronitrilo-CO₂— avanzan a una CAGR del 12,63%, la más rápida entre todos los tipos de aislamiento.
¿Por qué la aparamenta de CC está ganando atención?
Los nuevos interconectores HVDC para energía eólica marina y la adopción de energía en corriente continua por parte de los centros de datos de hiperescala están impulsando la demanda de aparamenta de CC a una CAGR del 9,22%.
¿Qué papel desempeñan los proyectos industriales en el crecimiento de la demanda?
Las gigafábricas de baterías, los electrolizadores de hidrógeno y las fábricas de semiconductores requieren subestaciones dedicadas, lo que impulsa la CAGR del 8,91% del segmento industrial.
¿Cómo influyen las regulaciones de la UE en las decisiones tecnológicas?
El Reglamento F-gas actualizado y la Taxonomía de la UE restringen los gases de alto potencial de calentamiento global, empujando a las empresas de servicios públicos y a los prestamistas hacia plataformas de aparamenta de vacío y aire limpio.
¿Qué país se expande más rápido?
El Reino Unido registra el mayor crecimiento regional, proyectado en una CAGR del 9,47% hasta 2031, respaldado por un plan de mejora de la red de 60.000 millones de GBP.
Última actualización de la página el:



