
Taille et part du marché européen des appareillages de commutation à haute tension
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
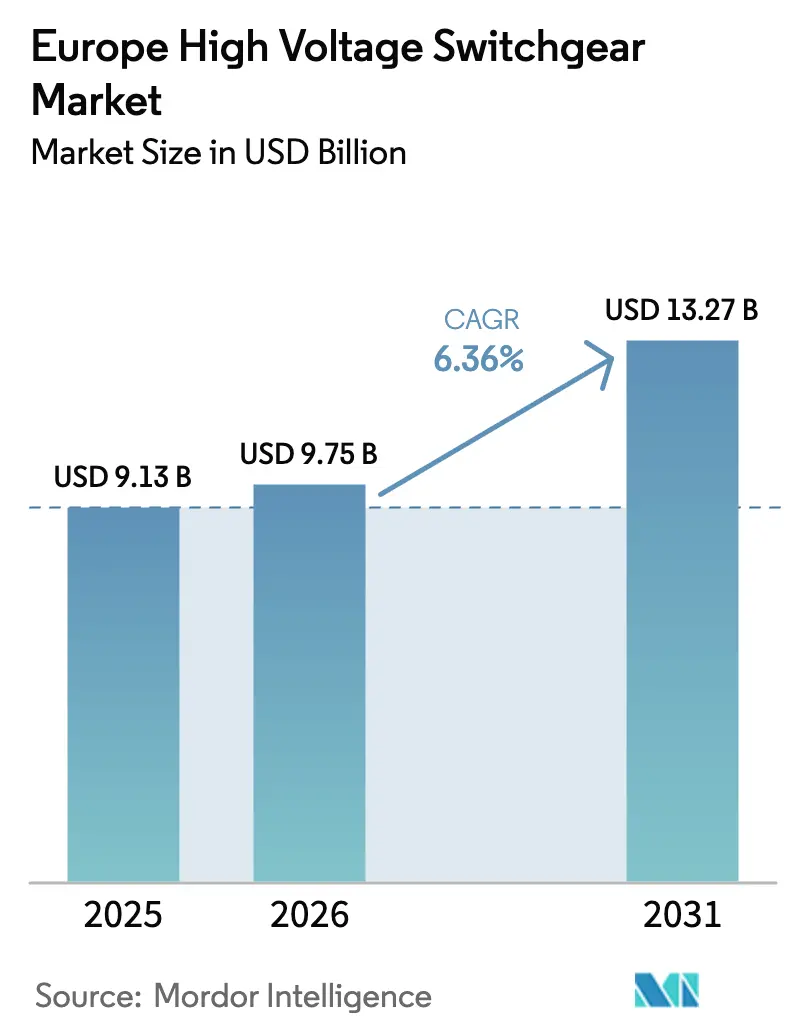
| Taille du marché de l'année de base (2025) | 9.13 Milliards de dollars |
| Taille du Marché (2026) | 9.75 Milliards de dollars |
| Taille du Marché (2031) | 13.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.36 % |
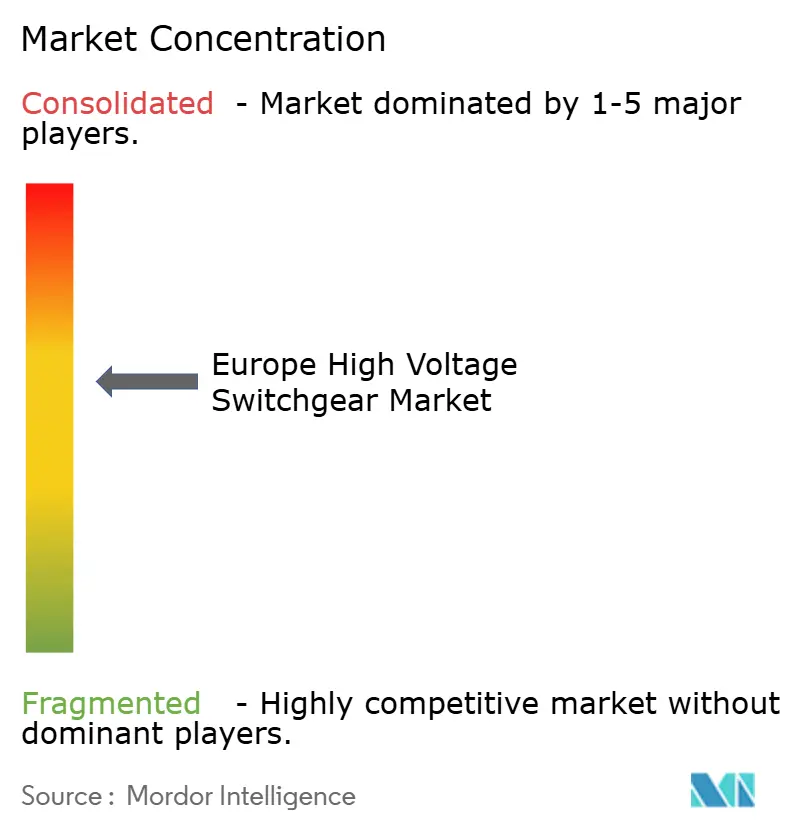
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des appareillages de commutation à haute tension par Mordor Intelligence
La taille du marché européen des appareillages de commutation à haute tension est estimée à 9,13 milliards USD en 2025, 9,75 milliards USD en 2026, et devrait atteindre 13,27 milliards USD d'ici 2031, avec un CAGR de 6,36 % de 2026 à 2031.
La croissance de la région repose sur trois piliers : des révisions strictes du règlement européen sur les gaz fluorés qui accélèrent la transition vers des équipements sans SF₆, une refonte sans précédent des actifs de transport installés lors de la vague de construction des années 1970-1980, et un nombre croissant d'interconnecteurs HVDC qui raccordent l'éolien offshore et les charges des centres de données aux réseaux continentaux. Les services publics anticipent leurs commandes pour respecter les échéances de conformité imminentes, même si la volatilité des prix des métaux pèse sur leurs budgets d'investissement. Parallèlement, les acteurs industriels, les gigafactories de batteries, les électrolyseurs à hydrogène vert et les usines de semi-conducteurs contractent directement des appareillages assemblés en usine pour réduire les délais de construction et garantir la qualité de l'alimentation électrique, élargissant ainsi la base de clientèle au-delà des propriétaires de réseaux traditionnels. La dynamique concurrentielle est fluide : les acteurs établis conservent leur avantage d'échelle dans les appareillages isolés au gaz, mais l'essor des plateformes à vide, à air propre et au mélange fluoronitrile-CO₂ abaisse les barrières à l'entrée pour les spécialistes régionaux, redessinant les listes de fournisseurs pour les nouveaux appels d'offres.
Principaux enseignements du rapport
- Par type d'isolation, les appareillages isolés au gaz ont capté 58,31 % de la part du marché européen des appareillages de commutation à haute tension en 2025, tandis que les alternatives sans SF₆ relevant de la catégorie « Autres » devraient progresser à un CAGR de 12,63 % jusqu'en 2031.
- Par type de courant, les équipements en courant alternatif ont dominé avec 88,17 % de la part du marché européen des appareillages de commutation à haute tension en 2025 ; les appareillages en courant continu devraient se développer à un CAGR de 9,22 % jusqu'en 2031.
- Par installation, les configurations extérieures détenaient 58,63 % de la taille du marché européen des appareillages de commutation à haute tension en 2025 et devraient afficher une croissance de 6,85 % de CAGR jusqu'en 2031.
- Par utilisateur final, les services publics détenaient une part de 67,50 % en 2025, tandis que les clients industriels affichaient le CAGR prévisionnel le plus élevé à 8,91 % jusqu'en 2031.
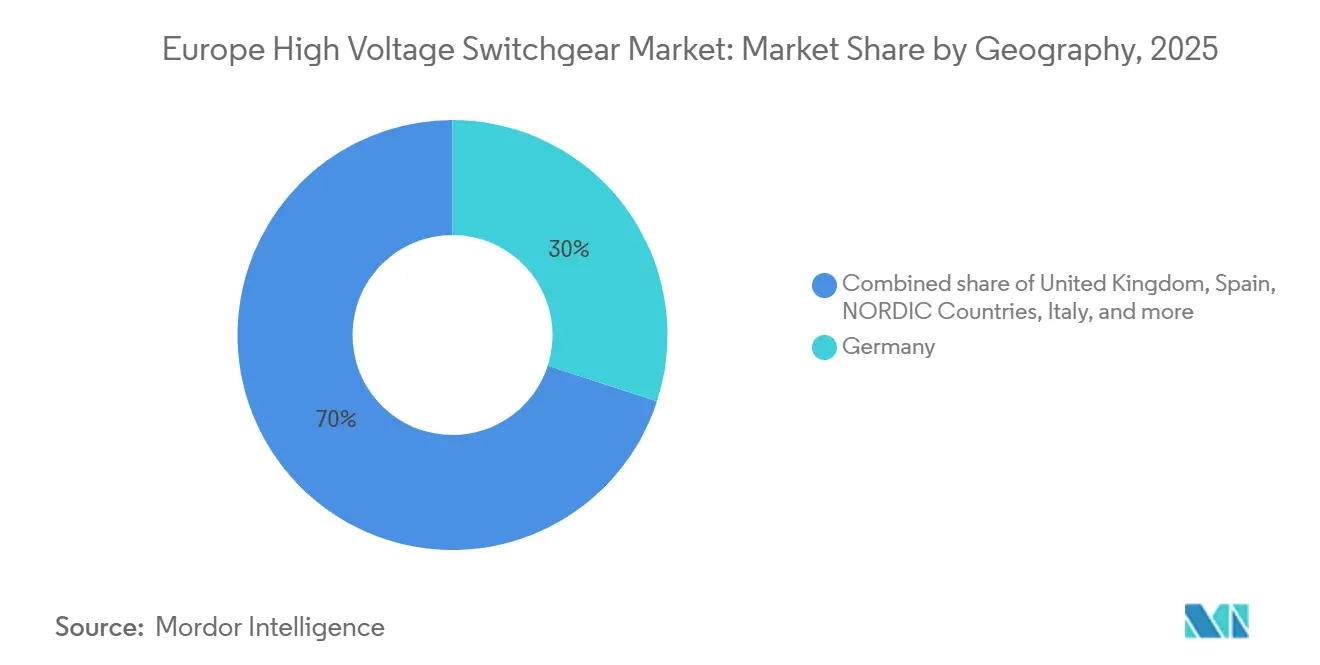
- Par géographie, l'Allemagne a dominé les revenus avec 27,99 % en 2025 ; le Royaume-Uni est le marché à la croissance la plus rapide avec un CAGR de 9,47 % pour 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond des dépenses d'investissement pour la modernisation des réseaux après la COVID-19 | +1.2% | Allemagne, Royaume-Uni, France, pays nordiques | Moyen terme (2 à 4 ans) |
| Développement des interconnecteurs porté par les énergies renouvelables | +1.8% | Royaume-Uni, pays nordiques, Allemagne, Espagne | Long terme (≥ 4 ans) |
| Remplacement obligatoire des actifs vieillissants des années 1970-1990 | +1.5% | Allemagne, France, Italie, Espagne | Long terme (≥ 4 ans) |
| Électrification des centres de données et des clusters HPC | +0.9% | Allemagne, Pays-Bas, Irlande, pays nordiques | Court terme (≤ 2 ans) |
| Prêts de la taxonomie verte de l'UE favorisant les équipements sans SF₆ | +1.0% | À l'échelle de l'UE, adoption précoce en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rebond des dépenses d'investissement pour la modernisation des réseaux après la COVID-19
Les gestionnaires de réseaux de transport dépensent à un rythme inédit depuis le début des années 2010, inversant une demi-décennie d'austérité. Le plan de développement du réseau à dix ans 2024 d'ENTSO-E a alloué 584 milliards EUR aux travaux sur le réseau jusqu'en 2032, dont environ 18 % consacrés aux postes à haute tension et aux appareillages de commutation.[1]ENTSO-E, « Plan de développement du réseau à dix ans 2024 », entsoe.eu Les quatre gestionnaires de réseau de transport allemands à eux seuls se sont engagés à hauteur de 110 milliards EUR pour les mises à niveau 2024-2030, incluant d'importantes commandes pluriannuelles d'appareillages.[2]Bundesnetzagentur, « Netzentwicklungsplan Strom 2025 », bundesnetzagentur.de Le Royaume-Uni a approuvé 26 GW de nouveaux projets de transport en 2025, impliquant 140 postes nouveaux ou rénovés. La hausse des prix du cuivre et de l'aluminium accroît le risque d'approvisionnement, mais les opérateurs accélèrent les appels d'offres pour réserver des créneaux en usine avant que la montée en puissance de la production sans SF₆ ne mette sous tension les chaînes d'approvisionnement mondiales.
Développement des interconnecteurs porté par les énergies renouvelables
L'intégration de l'éolien offshore réécrit la topologie du réseau de transport européen. Le North Sea Wind Power Hub a fait avancer en 2025 un concept d'île artificielle de 10 GW qui accueillera des centaines de disjoncteurs HVDC et de modules d'appareillage en courant continu.[3]TenneT, « Document de position sur le North Sea Wind Power Hub 2025 », tennet.eu Le programme de synchronisation baltique déploie des convertisseurs dos-à-dos aux frontières polonaise et lituanienne, nécessitant de nouvelles cours en courant continu. Le deuxième corridor du golfe de Gascogne espagnol, actuellement en appel d'offres, atteint 2 GW et approfondit la demande en matériel courant continu. Ces projets créent une demande de remplacement parallèle pour les actifs côtiers en courant alternatif mis à niveau pour des flux de puissance bidirectionnels.
Remplacement obligatoire des actifs HT vieillissants des années 1970-1990
Les parcs vieillissants atteignent leurs seuils de fin de vie. RTE en France signale que 22 % de ses appareillages à 400 kV et 225 kV dépassent 40 ans, déclenchant un renouvellement de 12 milliards EUR d'ici 2035. Terna en Italie a recensé 1 800 km de lignes et 85 postes à rénover d'ici 2030, allouant 1,8 milliard EUR pour de nouvelles travées. L'Allemagne met hors service des unités SF₆ des années 1980 pour respecter les objectifs de réduction progressive de 2030, ajoutant de la complexité par des travaux sous tension et des circuits de dérivation.
Forte progression de l'électrification des centres de données et des clusters HPC
Les campus hyperscale consomment désormais une puissance comparable à celle de villes de taille moyenne. EirGrid en Irlande enregistre que les centres de données représentent 21 % de la consommation nationale en 2025 et prévoit 1,2 GW de charge supplémentaire nécessitant 18 nouveaux postes équipés d'appareillages isolés au gaz à 110 kV.[4]EirGrid, « Déclaration de capacité de production pour toute l'île 2025 », eirgrid.ie Francfort a accueilli huit nouveaux établissements en 2024-2025, chacun nécessitant des alimentations HT dédiées. Les Pays-Bas ont temporairement plafonné les nouvelles constructions en 2024, soulignant les goulets d'étranglement du réseau liés aux délais de livraison des appareillages.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des plafonds d'émissions de SF₆ plus stricts augmentent les coûts de conformité | -0.7% | À l'échelle de l'UE, réglementation stricte en Allemagne, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Coûts d'investissement initiaux élevés des appareillages isolés au gaz dans un contexte de contraintes budgétaires | -0.5% | Europe du Sud et de l'Est | Moyen terme (2 à 4 ans) |
| La volatilité des prix du cuivre et de l'aluminium accroît les risques | -0.4% | À l'échelle de l'UE, impact aigu sur les méga-interconnecteurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des plafonds d'émissions de SF₆ plus stricts augmentent les coûts de conformité
La révision du règlement sur les gaz fluorés de 2024 impose une réduction de 60 % de l'approvisionnement en SF₆ d'ici 2030, obligeant les services publics à déployer des programmes de détection des fuites, de récupération du gaz et de formation du personnel qui augmentent le coût de possession de 8 à 12 %. L'Allemagne a enregistré une baisse de 18 % de ses émissions entre 2020 et 2024, mais son stock de gaz hérité de 12 000 tonnes reste un passif de déclassement. La contraction de l'offre a fait grimper les prix au comptant du SF₆ de 40 % depuis 2023, renforçant l'argument en faveur du remplacement tout en comprimant les budgets.
Coûts d'investissement initiaux élevés des appareillages isolés au gaz dans un contexte de contraintes budgétaires des services publics
Les appareillages isolés au gaz coûtent 30 à 50 % de plus que les appareillages isolés à l'air par travée, ce qui représente plus de 8 millions EUR supplémentaires pour une cour à 400 kV de 12 travées. Le coût moyen pondéré du capital de Terna a atteint 6,2 % en 2024, entraînant le report de plusieurs mises à niveau d'appareillages isolés au gaz. Red Eléctrica a également opté pour des programmes de prolongation de la durée de vie des appareillages isolés à l'air qui permettent d'économiser des liquidités à court terme mais augmentent le risque de maintenance à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par isolation :
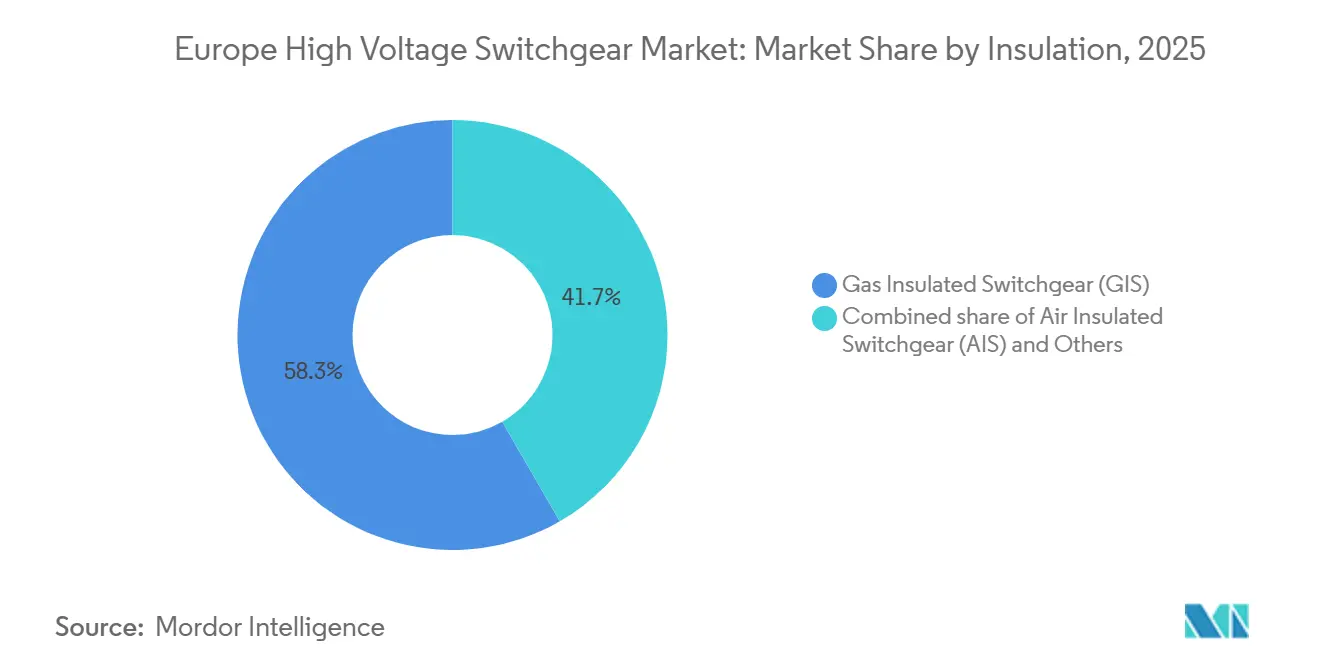
les plateformes sans SF₆ gagnent du terrainLa technologie isolée au gaz a sécurisé 58,31 % des revenus de 2025, mais la catégorie « Autres » — vide, air amélioré et mélanges fluoronitrile-CO₂ — affiche les perspectives de CAGR les plus solides à 12,63 %, redessinant la dynamique du marché des appareillages de commutation à haute tension. La taille du marché des appareillages de commutation à haute tension pour les variantes sans SF₆ devrait dépasser 3,2 milliards USD d'ici 2031, à mesure que davantage de services publics intègrent des plateformes à air propre dans leurs projets urbains et offshore. L'AirSeT d'ABB a décroché sa première commande à 380 kV auprès de TenneT en 2024, signalant la confiance des services publics dans les interrupteurs à vide aux tensions de transport. Le blue GIS de Siemens Energy couvre désormais plus de 40 postes en Allemagne et en France.[5]Siemens Energy, « Blue GIS Reference Book 2025 », siemens-energy.com Les premiers prototypes à air propre ont rencontré des questions de rigidité diélectrique dans les zones humides, allongeant les délais de mise en service, mais les améliorations itératives de conception et l'élargissement des tests en usine réduisent les obstacles à la validation sur le terrain.


Par type de courant :
les appareillages en courant continu s'accélèrentAlors que les équipements en courant alternatif représentaient 88,17 % des ventes de 2025, le matériel en courant continu devrait afficher un CAGR de 9,22 %, soutenu par 20 GW de capacité HVDC actuellement en construction dans les corridors de la mer du Nord et de la Baltique. Le disjoncteur hybride en courant continu de Hitachi Energy domine les projets livrés sur NordLink et Viking Link. Des prototypes à semi-conducteurs d'ABB et de Siemens Energy promettent des vitesses d'élimination plus rapides mais restent au stade pilote. Des opérateurs hyperscale tels que Microsoft ont testé une distribution en courant continu à 380 V qui a réduit la consommation d'énergie des installations de 7 %, renforçant une demande naissante des centres de données vers les appareillages de commutation en courant continu basse tension. La part de marché des appareillages de commutation à haute tension en courant continu reste modeste mais croissante, à mesure que les réseaux riches en convertisseurs deviennent la norme pour les énergies renouvelables éloignées.
Par installation :
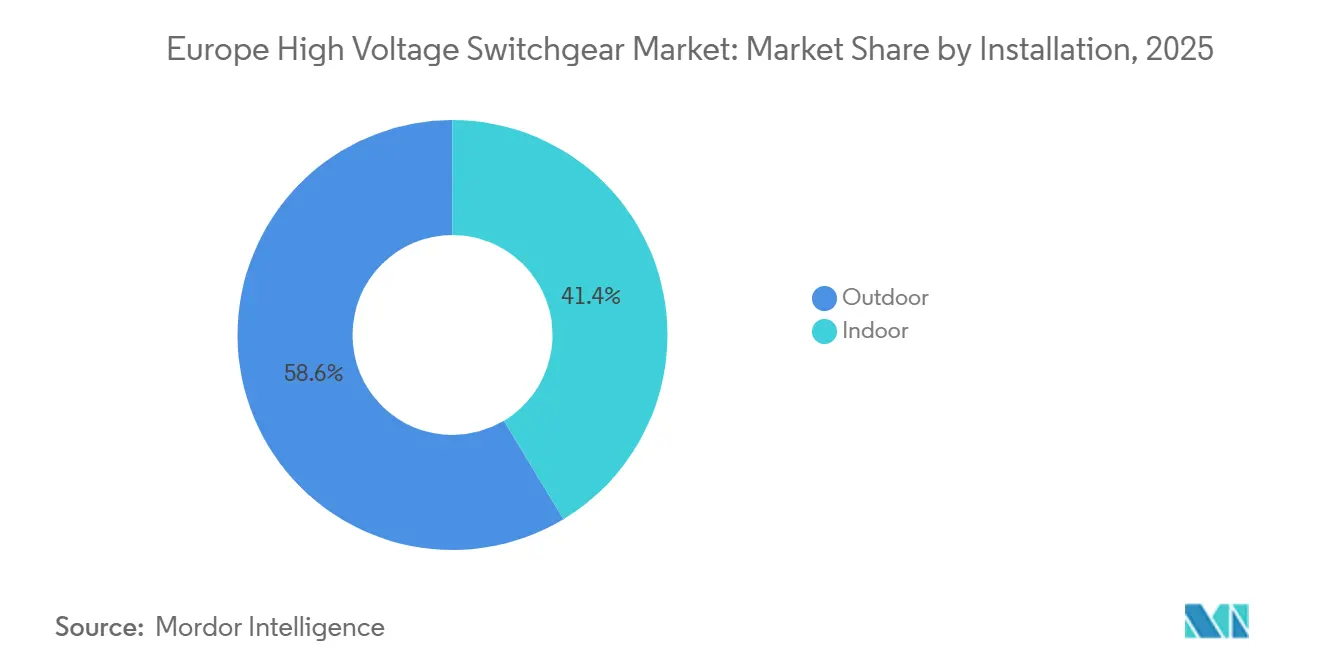
l'extérieur domineLes assemblages extérieurs représentaient 58,63 % des revenus en 2025 et affichent un CAGR de 6,85 % jusqu'en 2031, portés par les postes ruraux disposant de vastes terrains qui favorisent les empreintes isolées à l'air. Le refroidissement par convection naturelle réduit les coûts d'exploitation, bien que l'exposition au sel et aux polluants industriels nécessite des revêtements avancés. L'isolateur en caoutchouc silicone d'ABB en 2024 a réduit les intervalles de maintenance d'environ 30 %. Les appareillages isolés au gaz intérieurs, représentant 41,37 %, sont bien implantés à Berlin, Londres et Amsterdam, où le foncier se négocie au-dessus de 1 000 EUR par m². La densité des capteurs numériques est plus facile à intégrer dans des salles à température contrôlée, un facteur qui oriente les stratégies de remplacement en milieu urbain.
Par utilisateur final :
le segment industriel en forte progressionLes services publics détenaient 67,50 % de la demande de 2025, mais le segment industriel progresse à un CAGR de 8,91 %, le plus rapide au sein du marché des appareillages de commutation à haute tension. La gigafactory Ett de Northvolt consomme 150 MW en pointe, nécessitant une cour à 145 kV avec huit travées d'appareillages isolés au gaz. Le hub offshore éolien-vers-hydrogène H2RES de 2 GW d'Ørsted utilisera des appareillages modulaires en courant continu pour les électrolyseurs. La taille du marché des appareillages de commutation à haute tension allouée aux acheteurs industriels devrait doubler entre 2025 et 2031, à mesure que les projets de batteries, d'hydrogène et de semi-conducteurs codifient les raccordements directs au réseau.
Analyse géographique
Marché européen des appareillages de commutation à haute tension
L'Allemagne a contribué à hauteur de 27,99 % du chiffre d'affaires 2025, en orientant 20 milliards EUR vers la modernisation des postes électriques et des appareillages de commutation dans le cadre de l'Energiewende. Le Royaume-Uni affiche une perspective de CAGR de 9,47 %, soutenue par un plan de 60 milliards GBP prévoyant la mise à niveau de 140 postes électriques pour le raccordement de l'éolien offshore. Les gestionnaires de réseau de transport nordiques s'engagent collectivement à hauteur de 18 milliards EUR pour les liaisons hydroélectriques et les corridors en courant continu, stimulant ainsi la demande en Norvège, en Suède, au Danemark et en Finlande. La synchronisation des réseaux baltes injectera 1,2 milliard EUR dans les appareillages de commutation des stations de conversion situées à la frontière polono-lituanienne. Le reste du cluster européen bénéficie des fonds de cohésion de l'UE ciblant la Pologne, la Roumanie et la Bulgarie, tandis que les clusters de centres de données aux Pays-Bas et en Irlande intensifient les achats locaux d'appareillages de commutation.
Paysage réglementaire
L'environnement réglementaire européen pour l'appareillage haute tension est façonné par la volonté de l'UE d'accélérer le déploiement du réseau tout en réduisant l'impact climatique des gaz isolants. Le cadre F-gaz mis à jour de l'UE renforce la réduction progressive de l'approvisionnement en SF6 (y compris une réduction de 60% de l'approvisionnement d'ici 2030 mentionnée dans le contexte du marché), ce qui renforce la préférence des services publics et des prêteurs pour les plateformes sans SF6 dans les nouveaux appels d'offres et les programmes de remplacement.
Les règles de permis et d'infrastructure transfrontalière sont également simplifiées dans le cadre des initiatives de réseau de l'UE. Le 10 décembre 2025, la Commission européenne a présenté le paquet européen sur les réseaux (COM(2025) 1006) pour accélérer les procédures relatives aux projets de réseau et aux raccordements, tandis que les travaux au niveau de l'UE sur l'infrastructure énergétique transeuropéenne (RTE-E) continuent de prioriser les projets transfrontaliers. Pour les fournisseurs d'appareillage, ces mesures se traduisent par des pipelines de projets plus standardisés et limités dans le temps pour les postes et les interconnecteurs, les achats étant de plus en plus liés à la performance environnementale ainsi qu'à la capacité de livraison dans des délais de raccordement et de permis plus serrés.
Paysage concurrentiel
La base de fournisseurs européenne est modérément concentrée. ABB, Siemens Energy, Hitachi Energy et Schneider Electric contrôlent 55 à 60 % des revenus, mais l'adoption des solutions sans SF₆ crée des espaces vierges pour des entrants agiles. ABB a enregistré 2 milliards USD de commandes sans SF₆ au cours de 2024-2025, portant la part du portefeuille propre à 32 %. Siemens Energy a signalé plus de 50 installations de blue GIS et est devenu la référence de facto dans les récents appels d'offres néerlandais et allemands. Hitachi Energy s'appuie sur son savoir-faire HVDC pour devancer les attributions d'interconnecteurs offshore. Schneider Electric monétise sa couche numérique EcoStruxure, ajoutant 457 millions USD en logiciels et services en 2024. Des entreprises régionales comme Ormazabal, Lucy Electric et Efacec remportent des lignes modulaires préfabriquées en usine adaptées aux clients des centres de données et de l'industrie, où la rapidité prime sur la conception sur mesure. Les panneaux riches en capteurs, l'informatique en périphérie et la conformité à la norme IEC 61850 s'imposent comme des prérequis qui approfondissent les flux de revenus récurrents après-vente.
Leaders du secteur européen des appareillages de commutation à haute tension
ABB Ltd
Siemens AG
Hitachi Energy Ltd
Schneider Electric SE
General Electric Company (GE Grid Solutions)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des appareillages de commutation à haute tension
- ABB Ltd
- Siemens AG
- Hitachi Energy Ltd
- Schneider Electric SE
- General Electric Company (GE Grid Solutions)
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Hyosung Heavy Industries
- Eaton Corporation plc
- SGC - SwitchGear Company
- Ormazabal (Velatia)
- Lucy Electric Ltd
- Efacec Power Solutions
- CG Power & Industrial Solutions Ltd
- Hyundai Electric & Energy Systems
- Fuji Electric Co., Ltd
- KONCAR - Power Plant & Electrical Engineering
- KOHL GmbH
- R&S Group
- PFISTERER Holding AG
- Nexans S.A.
- Chint Group Co., Ltd
Lire l’analyse des entreprises de marché européen des appareillages de commutation à haute tension

Opportunités de marché et perspectives d'avenir
L'appareillage haute tension sans SF6 crée une voie de commercialisation en Europe, les services publics alignant leurs achats sur la conformité F-gaz et le financement lié à la durabilité. En juin 2026, Hitachi Energy et TenneT Germany ont terminé les tests sur site d'une installation d'appareillage isolé au gaz sans SF6 de 420 kV au poste d'Erzhausen, ce qui fournit une référence opérationnelle à la tension de transport et aide à réduire les risques liés aux spécifications pour les futurs appels d'offres. Cela s'appuie sur le contexte antérieur de traction sans SF6 évoqué dans le rapport, y compris des déploiements multi-postes en Allemagne et en France, et cela soutient un basculement plus large des listes de fournisseurs présélectionnés des GIS conventionnels vers les solutions à vide, à air propre et au fluoronitrile-CO2.
Les interconnecteurs et les déploiements de postes de conversion ajoutent également un espace de demande pour l'appareillage lié au courant continu et les ensembles de postes intégrés. En juin 2026, Hitachi Energy a obtenu un contrat d'environ 770 millions d'euros avec Terna et STEG pour les postes de conversion Elmed, reliant directement l'expansion HVDC à la demande d'appareillage haute tension au sein de projets de conversion clés en main. Les investissements des fournisseurs visant à alléger les contraintes de fabrication créent des opportunités supplémentaires en matière de réduction des délais de livraison et de livraison localisée, notamment le programme d'investissement de 200 millions de dollars annoncé par ABB dans plusieurs pays européens en 2026 et l'investissement de 300 millions d'euros de Siemens en Allemagne pour étendre la fabrication d'appareillage. Ces développements s'alignent sur les thèmes de demande du rapport concernant la modernisation du réseau, le remplacement des actifs vieillissants et les raccordements de charges importantes, y compris les centres de données et l'électrification industrielle, où les configurations de postes et d'appareillage préfabriquées et rapidement déployables sont de plus en plus privilégiées.
Recent Industry Developments in Marché européen des appareillages de commutation à haute tension
- Juin 2026 : Hitachi Energy a terminé les tests sur site du premier appareillage isolé au gaz sans SF6 de 420 kV au monde, au poste d'Erzhausen de TenneT Germany. Cette réalisation démontre un déploiement concret de HVGIS sans SF6 aligné sur la volonté européenne d'équipements à moindre impact environnemental. Elle redéfinit les attentes du marché concernant l'adoption de la technologie sans SF6 dans les réseaux de transport et renforce le rôle d'Hitachi Energy dans la fourniture de solutions de réseau plus propres.
- Juin 2026 : Hitachi Energy s'est vu attribuer un contrat d'environ 770 millions d'euros avec Terna et STEG pour les postes de conversion Elmed (interconnexion CC), incluant l'appareillage HT. Cette attribution étend les interconnecteurs HVDC transfrontaliers utilisant un appareillage sans SF6 et signale un déploiement régional étendu de technologies d'isolation plus propres. Elle consolide le leadership d'Hitachi Energy dans les grands projets d'interconnecteurs européens et accélère la transition sans SF6 à travers les réseaux continentaux.
- Juin 2026 : Siemens Energy s'est vu attribuer un contrat par 50Hertz pour North Sea Connector 2, afin de fournir un appareillage isolé au gaz sans SF6 fabriqué à Berlin. Le projet fait progresser le déploiement de GIS sans SF6 pour un interconnecteur transfrontalier clé. Le contrat renforce la présence de Siemens Energy dans la modernisation du réseau allemand et soutient la transition en cours sans SF6 à travers le réseau de transport européen.


Marché européen des appareillages de commutation à haute tension Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché comprend les revenus générés par l'appareillage haute tension utilisé pour contrôler, protéger et isoler les circuits électriques haute tension à travers l'Europe, couvrant les nouvelles installations ainsi que la demande de remplacement et de mise à niveau dans les installations de réseau et chez les clients.
Exclusions du périmètre : nous excluons l'appareillage moyenne tension, les tableaux basse tension, et les services de terrain courants facturés séparément de la fourniture d'équipement.
Aperçu de la segmentation
- Par isolation
- Appareillage isolé au gaz (GIS)
- Appareillage isolé à l'air (AIS)
- Autres
- Par type de courant
- Appareillage en courant alternatif
- Appareillage en courant continu
- Par installation
- Intérieur
- Extérieur
- Par utilisateur final
- Services publics
- Résidentiel
- Commercial
- Industriel
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons d'abord constitué une base factuelle claire sur le réseau électrique européen et le cycle d'investissement, puis nous l'avons utilisée pour ancrer la demande d'appareillage haute tension. Des sources publiques telles qu'Eurostat, les publications de l'ENTSO-E, l'Agence internationale de l'énergie, les plans des gestionnaires nationaux de réseau de transport et les mises à jour de la Commission européenne sur l'énergie et le réseau nous ont aidés à cartographier l'évolution de la croissance de la charge, des raccordements renouvelables et du transport transfrontalier.
Pour traduire ce contexte en un modèle de dimensionnement, nous avons également examiné les rapports annuels des fournisseurs, les présentations aux investisseurs et les actualités sectorielles réputées pour le calendrier des projets, les changements de mix produits (GIS versus AIS) et l'orientation des prix. Nous avons utilisé des abonnements payants sélectionnés pour les données financières et les actualités des entreprises, ainsi que des brevets et des signaux au niveau des expéditions d'import-export, afin de vérifier la dynamique des expéditions et la migration technologique dans les cas où les rapports publics étaient en retard. Les sources documentaires listées ici sont illustratives, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Nos travaux primaires ont porté principalement sur la validation de ce qui est commandé et installé dans les principaux pays européens, ainsi que sur l'évolution du comportement d'achat selon les services publics, les industries et les grands acheteurs commerciaux. Nous avons échangé avec un ensemble de fabricants, d'entrepreneurs EPC et de postes, de distributeurs et d'experts du réseau, puis avons utilisé leurs retours pour confirmer les classes de tension typiques, les cycles de remplacement, les délais d'approvisionnement et la répartition pratique entre les programmes de rénovation et de nouvelle construction.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30% | Cadres dirigeants : 13% |
| Niveau intermédiaire : 56% | Responsables fonctionnels/d'unité : 35% |
| Acteurs plus petits : 14% | Managers : 52% |
Dimensionnement et prévision du marché
Le modèle central débute par une construction descendante qui reconstitue le bassin de demande adressable à partir des signaux de dépenses d'investissement en transport et distribution à l'échelle européenne, des ajouts de postes prévus et des programmes de renforcement du réseau, qui sont ensuite filtrés selon la part nécessitant généralement des équipements haute tension. Nous avons ensuite corroboré les totaux à l'aide de vérifications ascendantes sélectives, principalement des comptages de projets échantillonnés multipliés par les valeurs typiques des ensembles d'appareillage, ainsi que les répartitions de revenus des fournisseurs lorsque la divulgation était disponible.
Les principaux intrants utilisés (à titre illustratif, non exhaustif) comprenaient les ajouts de lignes de transport et les plans de rénovation, les pipelines de construction et d'extension de postes, les volumes d'interconnexion renouvelable, le mix GIS versus AIS par application, et l'intensité de remplacement au niveau national liée à l'âge des actifs et aux mises à niveau de fiabilité. Lorsque les détails par pays ou par utilisateur final étaient limités, nous avons appliqué des règles de gestion des écarts maintenant des hypothèses cohérentes entre marchés comparables, et nous les avons retestées avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différents rythmes de réformes de raccordement au réseau, de permis et de cycles d'appels d'offres des services publics, et le chemin final a été retenu après vérification par rapport aux attentes des experts concernant le calendrier des projets et l'évolution des prix des équipements.
Validation des données et cycle de mise à jour
Nous avons effectué des vérifications en plusieurs étapes afin que les résultats restent cohérents avec les signaux du monde réel. Les résultats du modèle ont été comparés à des indicateurs indépendants tels que les tendances de dépenses d'investissement des services publics, les annonces d'appels d'offres majeurs et les délais de commande observés, et les valeurs aberrantes ont été examinées pays par pays avant validation finale.
Un examen distinct par des analystes a remis en question les principales hypothèses, y compris le mix produits et la progression du prix de vente moyen, puis a vérifié que les totaux se réconcilient d'une année à l'autre. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent la demande ou les prix, et une passe finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché européen de l'appareillage haute tension selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'appareillage haute tension européen peuvent sembler très éloignées, car les limites du périmètre et les choix de calendrier sont rarement identiques, et parce que certains chiffres mélangent l'équipement avec des services ou des classes de tension adjacentes. Les différences dans la manière de traiter la demande de rénovation comptent également, car les projets de remplacement peuvent être tarifés et planifiés très différemment des constructions nouvelles.
Le tableau de référence montre un écart principalement expliqué par ce qui est comptabilisé comme revenu d'équipement haute tension, et par la rapidité avec laquelle les prix et les retards de projets sont actualisés dans le modèle. Dans le périmètre de Mordor Intelligence, le total est limité aux revenus d'équipement pour l'Europe uniquement pour l'appareillage haute tension et est aligné sur une année de référence 2025, plutôt que d'incorporer les panneaux moyenne tension, les contrats de service étendus, ou les pipelines de projets à plus long terme qui ne sont pas encore convertis en commandes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,13 milliards USD (2025) | |
| Cabinet de conseil régional A | 5,80 milliards USD (2026) | Utilise une définition plus étroite qui semble se concentrer uniquement sur les commandes des services publics de transport, et considère les postes industriels et commerciaux de grande taille comme hors périmètre, ce qui réduit la base de revenus adressable. |
| Revue spécialisée B | 10,40 milliards USD (2026) | L'estimation combine probablement l'équipement haute tension avec des éléments adjacents tels que les ensembles moyenne tension ou les forfaits de service pluriannuels, et peut appliquer une hausse de prix plus rapide sans la faire correspondre au calendrier des appels d'offres et aux cycles de livraison. |
Pris ensemble, ces comparaisons pointent vers deux moteurs pratiques, à savoir les limites du périmètre et la manière de traiter le prix et le calendrier des projets. En maintenant le marché lié aux revenus d'équipement et en validant les hypothèses au niveau national par rapport aux signaux de projets, la valeur qui en résulte reste plus facile à retracer et à reproduire lorsque les hypothèses sont mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen des appareillages de commutation à haute tension en 2026 ?
Il est en passe d'atteindre 9,75 milliards USD en 2026, suivant la trajectoire de CAGR de 6,36 % établie entre 2026 et 2031.
Quelle technologie d'isolation connaît la croissance la plus rapide ?
Les solutions sans SF₆ — vide, air propre et mélanges fluoronitrile-CO₂ — progressent à un CAGR de 12,63 %, le plus rapide parmi tous les types d'isolation.
Pourquoi les appareillages en courant continu suscitent-ils un intérêt croissant ?
Les nouveaux interconnecteurs HVDC pour l'éolien offshore et l'adoption de l'alimentation en courant continu par les centres de données hyperscale stimulent la demande d'appareillages en courant continu à un CAGR de 9,22 %.
Quel rôle jouent les projets industriels dans la croissance de la demande ?
Les gigafactories de batteries, les électrolyseurs à hydrogène et les usines de semi-conducteurs nécessitent des postes dédiés, propulsant le CAGR du segment industriel à 8,91 %.
Comment les réglementations de l'UE influencent-elles les choix technologiques ?
Le règlement révisé sur les gaz fluorés et la taxonomie de l'UE restreignent les gaz à fort potentiel de réchauffement global, poussant les services publics et les prêteurs vers des plateformes d'appareillages à vide et à air propre.
Quel pays connaît la croissance la plus rapide ?
Le Royaume-Uni affiche la croissance régionale la plus élevée, projetée à un CAGR de 9,47 % jusqu'en 2031, soutenu par un plan de modernisation du réseau de 60 milliards GBP.
Dernière mise à jour de la page le:



