
Tamaño y Participación del Mercado Europeo de Aperitivos Congelados
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
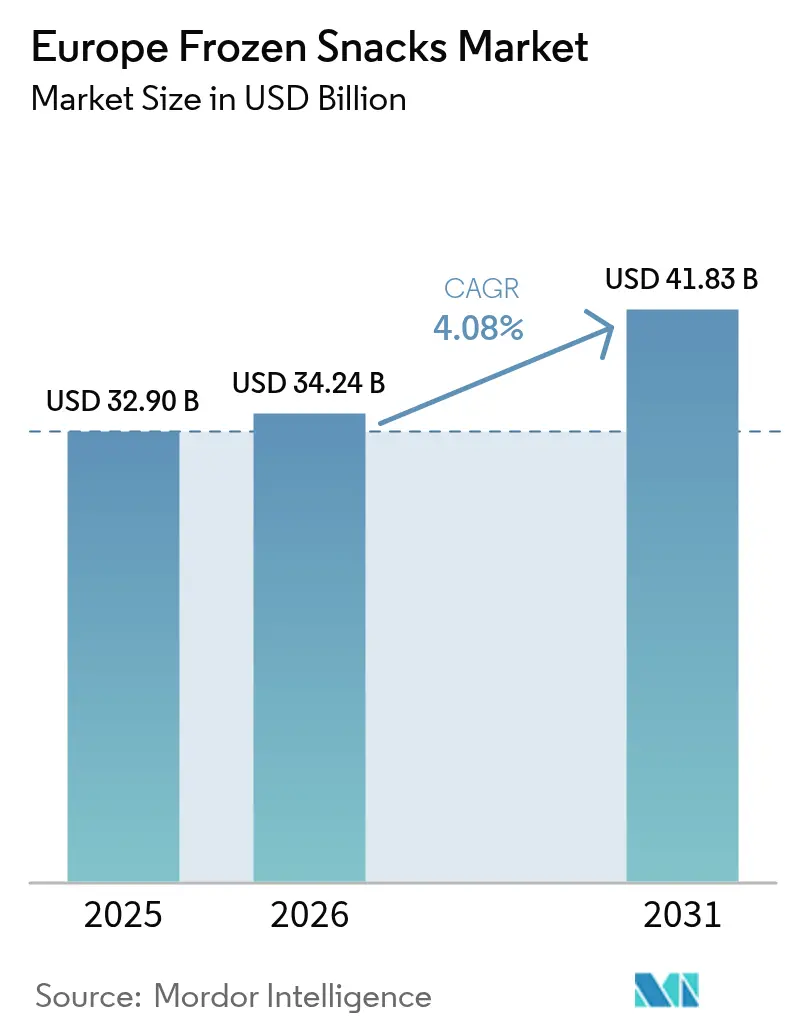
| Tamaño del mercado en el año base (2025) | 32.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 34.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.83 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.08 % |
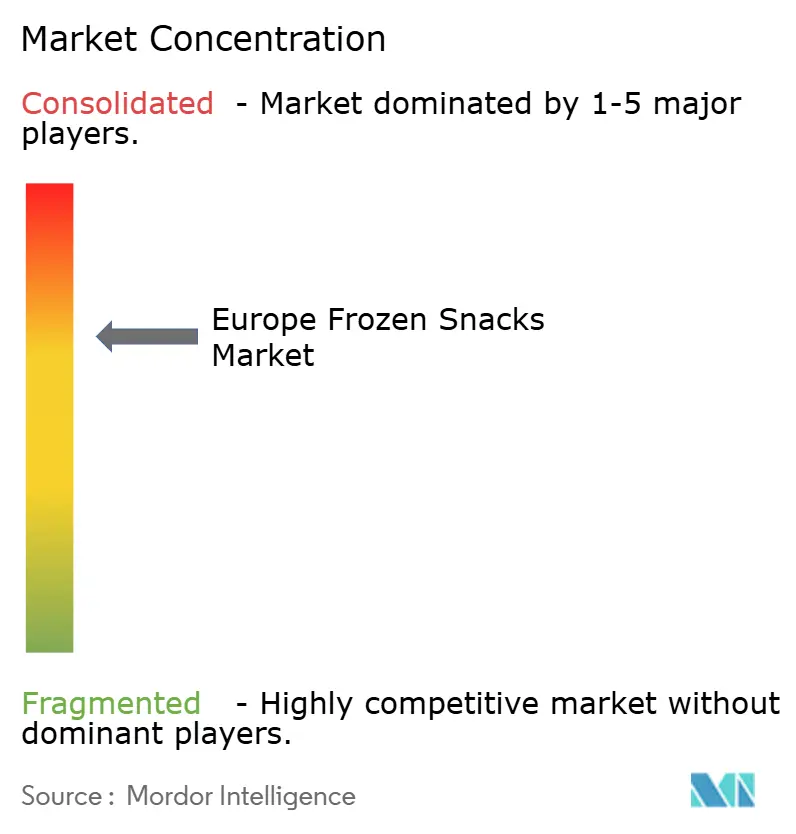
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Aperitivos Congelados por Mordor Intelligence
El tamaño del mercado europeo de aperitivos congelados en 2026 se estima en USD 34,24 mil millones, creciendo desde el valor de 2025 de USD 32,90 mil millones con proyecciones para 2031 que muestran USD 41,83 mil millones, creciendo a una CAGR del 4,08% durante 2026-2031. La demanda sostenida de sustitutos convenientes de comidas, una base cada vez mayor de hogares unipersonales y las mejoras en la fabricación que salvaguardan la estabilidad de la textura y el sabor sustentan el crecimiento a corto plazo. Los consumidores millennials y de la Generación Z, que habitualmente prefieren alimentos preparados para ocasiones en el hogar, anclan el impulso del volumen, mientras que la premiumización a través de la certificación orgánica y las listas de ingredientes de etiqueta limpia respalda la expansión del valor. Al mismo tiempo, las inversiones en congeladores criogénicos y mecánicos avanzados han reducido el consumo de energía y la merma, lo que permite a los fabricantes escalar a un costo marginal menor y mejorar los perfiles de carbono. La consolidación minorista, la logística más estricta de temperatura controlada y las directivas de etiquetado de toda la UE garantizan una amplia accesibilidad a los productos y una calidad consistente, manteniendo al mercado europeo de aperitivos congelados en una trayectoria ascendente predecible.
Conclusiones Clave del Informe
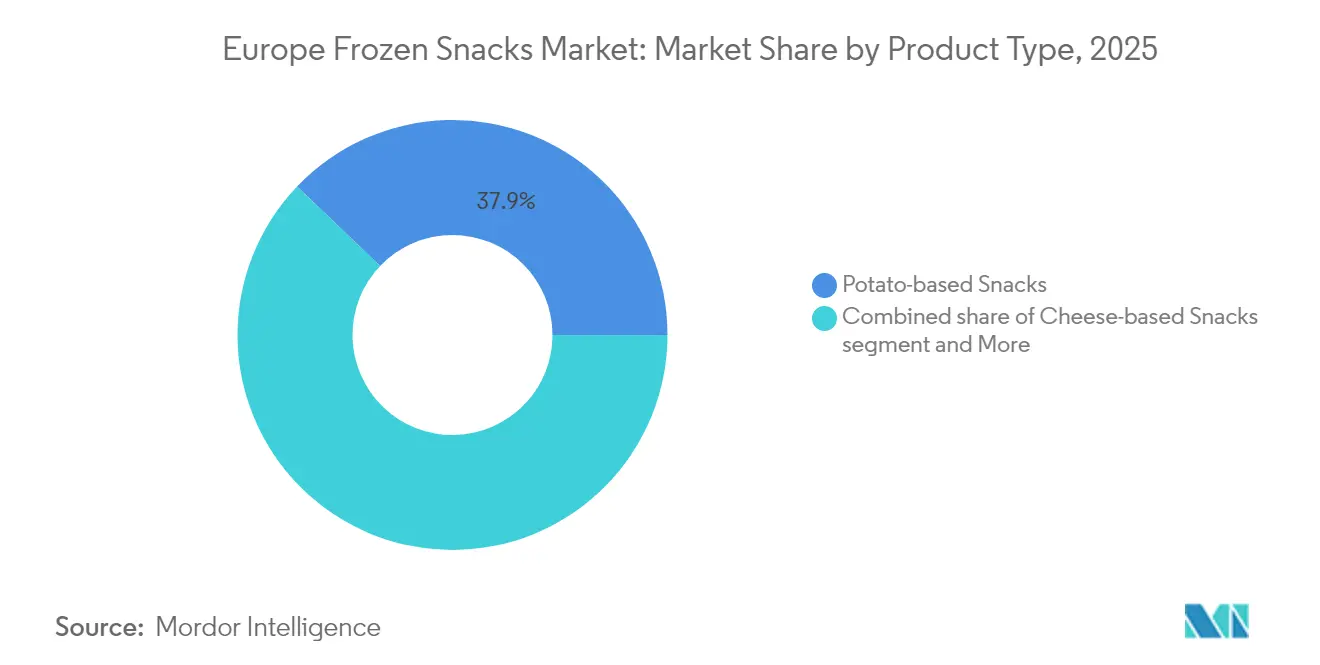
- Por tipo de producto, los aperitivos a base de papa lideraron con una participación de ingresos del 37,86% en 2025, mientras que los aperitivos a base de frutas y verduras están preparados para expandirse a una CAGR del 5,56% hasta 2031.
- Por categoría, los SKU convencionales captaron el 77,92% del tamaño del mercado europeo de aperitivos congelados en 2025, mientras que las variantes orgánicas están dispuestas a crecer a una CAGR del 7,05%.
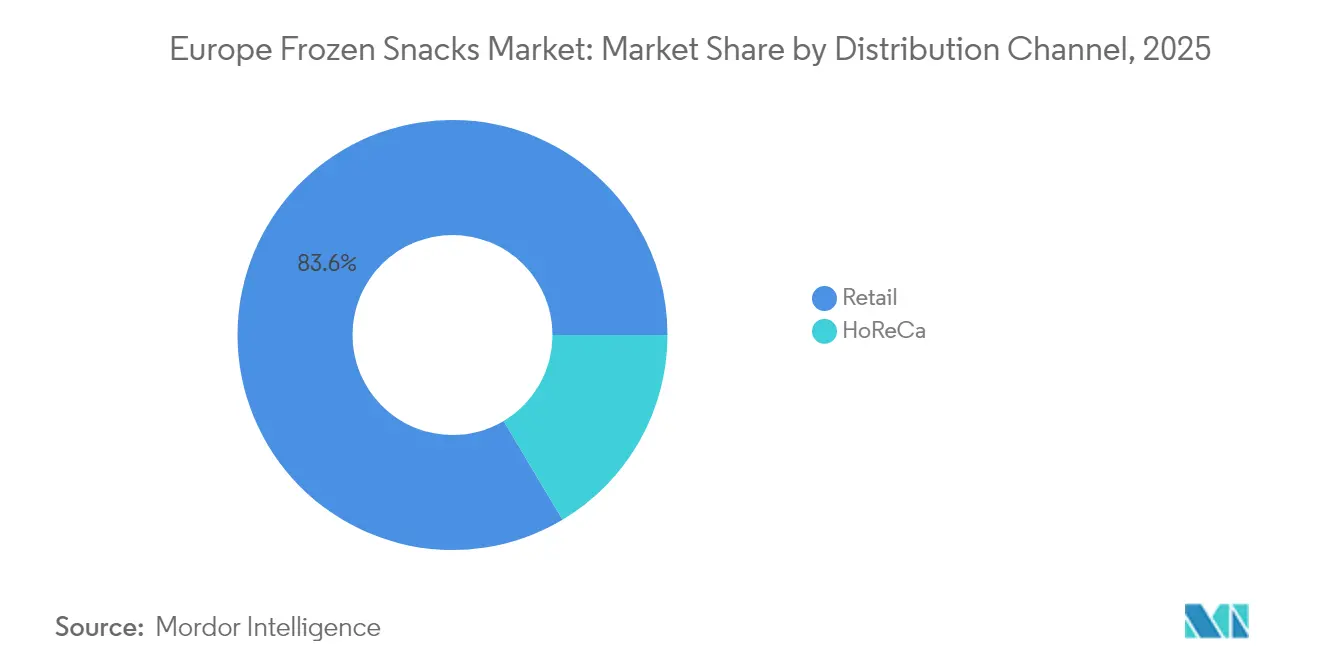
- Por canal de distribución, los puntos de venta minoristas en conjunto mantuvieron el 83,55% de la participación del mercado europeo de aperitivos congelados en 2025; se proyecta que HoReCa registre la CAGR más rápida del 6,12% hasta 2031.
- Por geografía, el Reino Unido representó el 23,10% del tamaño del mercado europeo de aperitivos congelados en 2025; se espera que Polonia registre una CAGR líder del 7,18% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Aperitivos Congelados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Aperitivos para Llevar por Parte de Millennials y la Generación Z | +0.8% | En toda la UE, más fuerte en centros urbanos | Mediano plazo (2-4 años) |
| Creciente Urbanización e Ingresos Disponibles | +0.7% | Europa del Este, regiones nórdicas | Largo plazo (≥ 4 años) |
| Los Productos de Etiqueta Limpia y Sin Alérgenos Ganan Terreno | +0.6% | Europa Occidental, Alemania, Francia | Mediano plazo (2-4 años) |
| El Aumento en la Producción de Papa Impulsa la Expansión de Aperitivos Congelados | +0.5% | Alemania, Países Bajos, Francia | Corto plazo (≤ 2 años) |
| Creciente Apetito por Sabores Étnicos y Globales | +0.4% | Reino Unido, Alemania, áreas metropolitanas | Mediano plazo (2-4 años) |
| Avances en Tecnologías de Congelación | +0.3% | Centros de fabricación de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Aperitivos para Llevar por Parte de Millennials y la Generación Z
Los millennials y la Generación Z, con sus estilos de vida acelerados, están impulsando el auge en la demanda de aperitivos para llevar, propulsando el Mercado Europeo de Aperitivos Congelados. Estos grupos demográficos priorizan la comodidad, gravitando hacia soluciones de comidas rápidas que se integran perfectamente en sus rutinas ocupadas. Con su vida útil prolongada, facilidad de almacenamiento y preparación sencilla, los aperitivos congelados han surgido como la opción preferida para estos grupos de consumidores. En 2024, el Banco Mundial señaló que el 56% de la población activa en Alemania y el 57% en el Reino Unido era femenina, destacando un segmento significativo de consumidores que buscan opciones de alimentos convenientes [1]Fuente: Banco Mundial, "Tasa de participación en la fuerza laboral, femenina (% de la población femenina de 15 años o más) (estimación modelada de la OIT)", data.worldbank.org. La tendencia creciente de picar entre comidas, combinada con una gama más amplia de opciones congeladas —desde pizzas y pasteles hasta bocados de dedo— refuerza la expansión de este mercado. Además, la creciente diversidad en la oferta de productos satisface las variadas preferencias de sabor y necesidades dietéticas, lo que realza aún más el atractivo del mercado. El crecimiento del sector minorista amplifica aún más esta demanda, garantizando que los aperitivos congelados estén fácilmente disponibles en supermercados, hipermercados y plataformas en línea. Este comportamiento cambiante del consumidor subraya la influencia fundamental de los millennials y la Generación Z en el panorama de los aperitivos congelados de Europa.
Creciente Urbanización e Ingresos Disponibles
La creciente tasa de urbanización y el aumento de los ingresos disponibles son impulsores significativos del mercado europeo de aperitivos congelados. Según datos del Banco Mundial, la urbanización en la Unión Europea alcanzó el 76% en 2023, destacando el creciente desplazamiento de las poblaciones hacia las zonas urbanas [2]Fuente: Banco Mundial, "Población urbana (% del total de la población) - Unión Europea", data.worldbank.org. Esta migración urbana ha llevado a una transformación en los estilos de vida de los consumidores, con una mayor preferencia por productos alimenticios convenientes y listos para comer. Los residentes urbanos, en particular la población activa, a menudo enfrentan limitaciones de tiempo, lo que hace que los aperitivos congelados sean una opción atractiva debido a su facilidad de preparación y sus atributos de ahorro de tiempo. Además, los niveles más altos de ingresos disponibles en toda la región permiten a los consumidores explorar opciones de aperitivos congelados prémium y diversos, lo que impulsa aún más el crecimiento del mercado. Se espera que la combinación de estos factores impulse la expansión del mercado de aperitivos congelados en Europa durante el período de pronóstico.
Creciente Apetito por Sabores Étnicos y Globales
Una demanda creciente de sabores étnicos y globales impulsa el mercado europeo de aperitivos congelados. Influenciados por la globalización, los viajes y la exposición a cocinas internacionales, los consumidores buscan experiencias de sabor diversas y auténticas. Esto ha incrementado la demanda de aperitivos congelados con sabores únicos de cocinas asiáticas, de Oriente Medio y sudamericanas. Los fabricantes están respondiendo con productos innovadores que conservan la autenticidad de las recetas étnicas. A partir de diciembre de 2024, la Oficina de Estadísticas Nacionales informó que 266.000 nacionales no pertenecientes a la UE se trasladaron al Reino Unido por motivos relacionados con los estudios, seguidos de cerca por 262.000 por motivos laborales [3]Fuente: Oficina de Estadísticas Nacionales, "Migración internacional a largo plazo, año provisional que finaliza en diciembre de 2024", ons.gov.uk. Esta afluencia ha introducido nuevas preferencias culinarias, lo que anima a los fabricantes a ampliar su oferta. Se espera que estas tendencias impulsen el crecimiento del mercado durante el período de pronóstico.
El Aumento en la Producción de Papa Impulsa la Expansión de Aperitivos Congelados
El significativo aumento en la producción de papa es un impulsor clave del mercado europeo de aperitivos congelados. Las papas sirven como materia prima principal para diversos productos de aperitivos congelados, incluidas las papas fritas en bastones, las papas en gajos y los hash browns. Por ejemplo, países como Alemania, Francia y los Países Bajos han reportado un crecimiento constante en los rendimientos de papa debido a los avances en las prácticas agrícolas y las condiciones climáticas favorables. Este aumento en la producción garantiza un suministro constante de materias primas de alta calidad, lo que permite a los fabricantes satisfacer la creciente demanda de los consumidores de aperitivos congelados. Además, la disponibilidad de excedentes de papa ha fomentado la innovación en la oferta de productos, como los aperitivos a base de papa condimentados y las opciones congeladas más saludables, lo que impulsa aún más la expansión del mercado. La robusta cadena de suministro de papa en Europa también apoya la eficiencia de costos, haciendo que los aperitivos congelados sean más accesibles para una base de consumidores más amplia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Escrutinio del Consumidor sobre los Alimentos Ultraprocesados | -0.9% | En toda la UE, más fuerte en los países nórdicos | Corto plazo (≤ 2 años) |
| Creciente Inclinación hacia Opciones de Alimentación Saludable | -0.7% | Europa Occidental, zonas urbanas | Mediano plazo (2-4 años) |
| Estricta Regulación de la UE que Limita el Uso de Aditivos | -0.4% | Cumplimiento normativo en toda la UE | Largo plazo (≥ 4 años) |
| Altas Preocupaciones por el Alto Contenido de Grasas Trans y Sodio | -0.6% | Mercados conscientes de la salud, Alemania, Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Escrutinio del Consumidor sobre los Alimentos Ultraprocesados
Las campañas de concienciación del consumidor y la investigación científica están remodelando el panorama de las formulaciones tradicionales de aperitivos congelados. A medida que cambian las percepciones, los fabricantes se enfrentan al desafío de reformular los productos para satisfacer las expectativas de los consumidores en cuanto al sabor y la estabilidad en el almacenamiento. Este escrutinio ahora se extiende más allá de las preocupaciones individuales de salud, ya que los consumidores consideran cada vez más la responsabilidad medioambiental y social en sus elecciones alimentarias. En respuesta, los reguladores están endureciendo los requisitos de etiquetado y considerando mecanismos de tributación, ambos de los cuales podrían influir en el posicionamiento del producto y los precios. Sin embargo, la investigación destaca una brecha significativa: muchos consumidores tienen dificultades para identificar con precisión los alimentos ultraprocesados. Esta confusión abre puertas para el marketing educativo y la comunicación transparente. Los fabricantes que se adapten rápidamente a través de la reformulación y el etiquetado claro están en posición de ganar cuota de mercado, superando a los competidores que se aferran a las formulaciones tradicionales sin evolucionar para satisfacer estas nuevas expectativas de los consumidores.
Creciente Inclinación hacia la Opción de Alimentación Saludable
Los consumidores conscientes de la salud están remodelando el mercado al demandar productos con fibra añadida, sodio reducido y sin ingredientes artificiales. Las regulaciones de la UE, a través del etiquetado nutricional obligatorio, apoyan este cambio al permitir elecciones informadas e impulsar mejoras en los productos. En respuesta, el mercado está introduciendo productos híbridos como los aperitivos a base de verduras y las formulaciones enriquecidas con proteínas, combinando la comodidad con la nutrición. Esta tendencia crea oportunidades para el posicionamiento de marca prémium, ya que los consumidores están dispuestos a pagar más por los beneficios percibidos para la salud. Sin embargo, la competencia de opciones frescas y mínimamente procesadas se está intensificando, lo que empuja a los fabricantes de aperitivos congelados a innovar y justificar las primas de conveniencia al tiempo que abordan las preocupaciones de salud.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Dominio de la Papa Enfrenta una Disrupción Impulsada por la Salud
En 2025, los aperitivos a base de papa dominaron el mercado europeo de aperitivos congelados, capturando una participación de ingresos del 37,86%. Esta significativa participación destaca la fuerte preferencia del consumidor por los productos a base de papa, impulsada por su versatilidad, sabor y amplia disponibilidad en toda la región. El segmento se beneficia de la continua innovación de productos y la introducción de opciones más saludables, satisfaciendo las demandas cambiantes de los consumidores. Además, la comodidad que ofrecen los aperitivos congelados a base de papa, como la fácil preparación y la mayor vida útil, ha contribuido aún más a su popularidad. Los actores clave del mercado se centran en lanzar nuevos sabores y formatos para atraer a una base de consumidores más amplia, garantizando un crecimiento sostenido en este segmento.
Mientras tanto, se proyecta que los aperitivos a base de frutas y verduras en el mercado europeo de aperitivos congelados crezcan a una CAGR del 5,56% hasta 2031. Este crecimiento está impulsado por la creciente concienciación de los consumidores sobre la salud y el bienestar, lo que lleva a una demanda creciente de opciones de aperitivos ricos en nutrientes y naturales. El segmento también se beneficia de la creciente tendencia de las dietas a base de plantas, ya que los consumidores buscan alternativas a las opciones de aperitivos tradicionales. Los fabricantes se centran en ampliar sus carteras de productos con ofertas innovadoras, como aperitivos congelados orgánicos y mínimamente procesados, para satisfacer esta creciente demanda. Además, los avances en las tecnologías de congelación están ayudando a preservar el valor nutricional y el sabor de los aperitivos a base de frutas y verduras, lo que mejora su atractivo para los consumidores conscientes de la salud e impulsa la expansión del segmento.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Categoría: El Segmento Orgánico Capitaliza el Posicionamiento Prémium
En 2025, los aperitivos congelados convencionales dominan el mercado europeo de aperitivos congelados con una sustancial participación de mercado del 77,92%. Esta dominación puede atribuirse a su amplia disponibilidad, asequibilidad y la establecida preferencia del consumidor por las opciones de aperitivos tradicionales. Los aperitivos congelados convencionales se benefician de extensas redes de distribución y una fuerte lealtad de marca, convirtiéndolos en un elemento básico en los hogares de toda la región. Además, los avances en la tecnología de congelación y la innovación de productos han permitido a los fabricantes mejorar el sabor y la calidad de estos aperitivos, consolidando aún más su posición en el mercado. A pesar del creciente interés en alternativas más saludables, los aperitivos congelados convencionales continúan atendiendo a una amplia base de consumidores que buscan comodidad y familiaridad.
Por otro lado, los aperitivos congelados orgánicos están emergiendo como un segmento de alto crecimiento dentro del mercado europeo de aperitivos congelados. De 2026 a 2031, se proyecta que este segmento crezca a una notable CAGR del 7,05%, impulsada por la creciente concienciación del consumidor sobre la salud y la sostenibilidad medioambiental. Los aperitivos congelados orgánicos atraen a un segmento demográfico de nicho pero en expansión, dispuesto a pagar una prima por productos percibidos como más saludables y respetuosos con el medio ambiente. Factores como la creciente demanda de productos de etiqueta limpia, las estrictas regulaciones que promueven la agricultura ecológica y la creciente conciencia medioambiental están impulsando este crecimiento. Los fabricantes están respondiendo a esta tendencia introduciendo opciones de aperitivos orgánicos innovadoras, aprovechando las certificaciones y enfatizando la transparencia en los procesos de abastecimiento y producción. Este cambio refleja una inclinación más amplia del consumidor hacia elecciones alimentarias sostenibles y de alta calidad.
Por Canal de Distribución: La Recuperación de HoReCa Impulsa la Aceleración del Crecimiento
El canal minorista dominó el mercado europeo de aperitivos congelados en 2025, representando una participación de mercado del 83,55%. Esta dominación puede atribuirse a la amplia disponibilidad de aperitivos congelados en supermercados, hipermercados y tiendas de conveniencia, que satisfacen la creciente demanda de los consumidores de soluciones de comidas rápidas y fáciles. Los minoristas también se han beneficiado de los avances en la logística de cadena de frío, garantizando la calidad y disponibilidad consistentes de los aperitivos congelados. Además, las actividades promocionales y los descuentos ofrecidos por los puntos de venta minoristas han fortalecido aún más su posición en el mercado. La creciente penetración de las plataformas de comercio electrónico también ha contribuido al crecimiento del canal minorista, ya que las compras de comestibles en línea se vuelven más frecuentes en toda Europa.
En contraste, se espera que el segmento HoReCa exhiba un crecimiento significativo, con una CAGR proyectada del 6,12% durante el período de pronóstico de 2026-2031. Este crecimiento está impulsado por la creciente preferencia por comer fuera de casa y la creciente adopción de aperitivos congelados por parte de los proveedores de servicios de alimentación para reducir el tiempo de preparación y mantener la consistencia en la calidad. La resiliencia del segmento HoReCa está respaldada además por la creciente tendencia de los restaurantes de servicio rápido y las cafeterías que incorporan aperitivos congelados en sus menús para satisfacer la demanda de los consumidores de comodidad y variedad. Además, la expansión de la industria del turismo y la hospitalidad en toda Europa está impulsando la demanda de aperitivos congelados en hoteles, restaurantes y servicios de catering. La capacidad de los aperitivos congelados para ofrecer una vida útil prolongada y reducir el desperdicio alimentario los convierte en una opción atractiva para los operadores de HoReCa, lo que impulsa aún más el crecimiento del segmento en el mercado europeo de aperitivos congelados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
El Reino Unido mantiene el liderazgo del mercado con una participación del 23,10% en 2025, aprovechando la fuerte aceptación del consumidor de los alimentos convenientes y la infraestructura minorista establecida que respalda la distribución de productos congelados. Las adaptaciones de la cadena de suministro post-Brexit demuestran la resiliencia del mercado, ya que los fabricantes desarrollan estrategias de abastecimiento alternativas y redes de distribución que mantienen la disponibilidad de productos y precios competitivos. El mercado se beneficia de las preferencias culturales por los productos listos para comer y las ocasiones de picoteo que se alinean con el posicionamiento de los aperitivos congelados. Sin embargo, las incertidumbres económicas y las presiones inflacionarias crean una sensibilidad al precio en el consumidor que desafía el posicionamiento de productos prémium y puede favorecer las alternativas orientadas al valor.
Alemania representa la mayor economía de Europa y demuestra un consumo sustancial de aperitivos congelados impulsado por estilos de vida ocupados y la aceptación de alimentos convenientes en todos los segmentos demográficos. El mercado se beneficia de la avanzada infraestructura de cadena de frío y la sofisticación minorista que permite la innovación de productos y el posicionamiento prémium. Francia aprovecha su experiencia culinaria y las expectativas de calidad para impulsar la demanda de formulaciones sofisticadas de aperitivos congelados que cumplen con elevados estándares de sabor. El crecimiento del mercado italiano refleja los cambiantes patrones de consumo a medida que las estructuras de comidas tradicionales se adaptan a las demandas del estilo de vida moderno, creando oportunidades para los aperitivos congelados que complementan en lugar de reemplazar la cultura alimentaria tradicional. Polonia emerge como el mercado de más rápido crecimiento con una CAGR del 7,18% durante 2026-2031, impulsada por el rápido desarrollo económico y el aumento de los ingresos disponibles que permiten un mayor consumo de alimentos convenientes. El mercado se beneficia de la integración en la UE y la inversión extranjera que moderniza la infraestructura minorista e introduce marcas internacionales y formatos de productos. España, los Países Bajos y Suecia demuestran patrones de crecimiento constantes respaldados por tendencias de urbanización y cambios demográficos que favorecen la adopción de alimentos convenientes. Rusia enfrenta incertidumbres del mercado debido a las tensiones geopolíticas y las sanciones económicas que afectan a las cadenas de suministro y el poder adquisitivo del consumidor, creando volatilidad en los patrones de demanda y las estrategias de distribución.
Panorama regulatorio
Los fabricantes de snacks congelados de Europa operan bajo normas de seguridad alimentaria, residuos de pesticidas y nuevos alimentos aplicables en toda la UE, que afectan tanto al abastecimiento de materias primas como al cumplimiento de las recetas. El Reglamento (UE) 2026/1314 de la Comisión (publicado en junio de 2026) modifica los límites máximos de residuos conforme al Reglamento (CE) n.º 396/2005, endureciendo especificaciones que pueden influir en los insumos de patata, hortalizas y cereales utilizados en las carteras de snacks congelados. En cuanto a la formulación, el Reglamento de Ejecución (UE) 2026/1219 de la Comisión autoriza el éster de propionato de inulina como nuevo alimento al actualizar la lista de la Unión establecida en el Reglamento (UE) 2017/2470, lo que refuerza la necesidad de un seguimiento activo al incorporar ingredientes funcionales en las líneas de snacks premium y "better-for-you".
Los requisitos de envasado también se están endureciendo para las marcas de snacks congelados y las marcas de distribuidor, en particular cuando la reciclabilidad y la elección de materiales se cruzan con el rendimiento de la cadena de frío. El Reglamento de Envases y Residuos de Envases (UE) 2025/40, en vigor desde febrero de 2025, establece requisitos de sostenibilidad y reciclabilidad con hitos de cumplimiento para agosto de 2026, lo que aumenta el énfasis en el rediseño de envases, la cualificación de proveedores y los controles documentales tanto en los formatos de venta al por menor como en el canal foodservice.
Panorama Competitivo
El mercado europeo de aperitivos congelados demuestra una consolidación moderada, con actores establecidos como Nomad Foods Ltd, McCain Foods Limited, Dr Oetker Group y Nestlé S.A. aprovechando estrategias de integración vertical e invirtiendo en tecnologías avanzadas para fortalecer sus posiciones en el mercado. Estas empresas se centran en controlar múltiples etapas de la cadena de suministro, desde el abastecimiento de materias primas hasta la distribución, garantizando la eficiencia de costos y la consistencia de la calidad. Dichas estrategias les ayudan a mantener una ventaja competitiva frente a los disruptores emergentes y las marcas de distribuidor, que están ganando terreno debido a su asequibilidad y ofertas localizadas.
Los líderes del mercado también están priorizando la optimización de la cartera de marcas para atender a las diversas preferencias de los consumidores. Por ejemplo, Nestlé ha ampliado su cartera de aperitivos congelados introduciendo opciones a base de plantas bajo su marca Garden Gourmet, abordando la creciente demanda de opciones alimentarias más saludables y sostenibles. De manera similar, McCain Foods ha invertido en innovación de productos, como su gama de aperitivos congelados listos para hornear, para satisfacer la creciente demanda del consumidor de comodidad. Estas empresas también están mejorando la eficiencia de la cadena de suministro adoptando herramientas digitales y automatización, lo que les permite responder rápidamente a las dinámicas del mercado y reducir los costos operativos.
Las capacidades de innovación siguen siendo un foco crítico para los líderes del mercado mientras navegan por las cambiantes preferencias de los consumidores y los estrictos requisitos regulatorios. Las empresas están invirtiendo en investigación y desarrollo para crear nuevas formulaciones de productos que se alineen con las tendencias de salud, como las opciones bajas en grasas y sin gluten. Por ejemplo, Dr. Oetker ha introducido aperitivos congelados con contenido reducido de azúcar para atraer a los consumidores conscientes de la salud. Además, estos actores están monitoreando activamente los cambios regulatorios, como los requisitos de etiquetado y los mandatos de sostenibilidad, para garantizar el cumplimiento y mantener la confianza del consumidor. Al combinar estas estrategias, los actores establecidos están consolidando sus posiciones en el competitivo mercado europeo de aperitivos congelados.
Líderes de la Industria Europea de Aperitivos Congelados
Nomad Foods Ltd
McCain Foods Limited
Dr Oetker Group
Nestle S.A
General Mills Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La premiumización y la reformulación están creando oportunidades en el mercado de snacks congelados de Europa, especialmente donde el posicionamiento clean-label, la certificación orgánica y la nutrición funcional se utilizan para abordar el escrutinio sobre los alimentos ultraprocesados sin renunciar a la conveniencia. La cartera de innovación de Nomad Foods es un ejemplo concreto, con el Future Foods Lab lanzado en 2026 para colaborar con startups centradas en la nutrición funcional. Este enfoque respalda la diferenciación en formatos con predominio vegetal y otros formatos "better-for-you" que también se alinean con las tendencias de la categoría, ayudando a las marcas a pasar de un volumen central basado en la patata hacia SKU de mayor valor e impulsados por ingredientes.
La inversión operativa y la modernización de la cadena de frío también amplían el mercado direccionable al mejorar la economía de ruta al mercado y el desempeño de disponibilidad en tienda en el canal retail y HoReCa. La actividad de Nomad Foods en 2026, incluida la capacidad añadida en su fábrica de Lowestoft y la capacidad logística en Alemania, refleja los esfuerzos por fortalecer la fabricación y distribución regionales para respaldar surtidos más amplios y una rotación más rápida. Al mismo tiempo, Europa Central y del Este está emergiendo como un centro de cadena de frío y logística gracias a ventajas de costos y a la creciente demanda transfronteriza, lo que abre espacio para nuevas asociaciones de almacenamiento, coempaquetado y distribución tanto para marcas multinacionales como para marcas de distribuidor.
Desarrollos recientes del sector
- Junio de 2026: Nomad Foods Ltd anunció una inversión de 2,2 millones de GBP para construir una nueva línea de producción de gofres de patata en su fábrica de Lowestoft, Reino Unido. La medida amplía la capacidad de producción para satisfacer la creciente demanda de snacks congelados y refuerza la resiliencia de la cadena de suministro del Reino Unido. La acción respalda a Nomad Foods en la ampliación de su oferta de snacks congelados premium en Europa.
- Junio de 2026: Nomad Foods Ltd inauguró una nueva instalación de almacén en Bremerhaven, Alemania, en asociación con Lineage. La instalación refuerza la eficiencia de la distribución europea y la capacidad de respuesta de inventario para los productos de snacks congelados. Mejora la columna vertebral logística para permitir una entrega más rápida en los principales mercados europeos.
- Febrero de 2026: McCain Foods Limited lanzó un sitio de investigación "Farm of the Future" de 202 hectáreas en North Yorkshire, Reino Unido, con producción de patata a partir de 2026. El proyecto refuerza la seguridad de las materias primas y protege el suministro futuro de snacks congelados a base de patata en Europa. Se alinea con una estrategia a largo plazo para mantener la resiliencia de la cadena de suministro y la competitividad de costos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los alimentos snack congelados envasados vendidos en Europa destinados a una preparación y consumo rápidos en el hogar o en el canal foodservice, y se contabilizan como ventas en valor en USD para el período definido.
Exclusiones del alcance: excluimos los snacks refrigerados, los snacks de larga duración a temperatura ambiente y los snacks elaborados en restaurantes que no se venden como productos congelados envasados.
Descripción general de la segmentación
- Por Tipo
- Aperitivos a Base de Papa
- Aperitivos a Base de Carne y Aves de Corral
- Aperitivos a Base de Mariscos
- Aperitivos a Base de Frutas y Verduras
- Aperitivos a Base de Queso
- Aperitivos a Base de Panadería y Confitería
- Otros Tipos
- Por Categoría
- Convencional
- Orgánico
- Por Canal de Distribución
- HoReCa
- Minorista
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales Minoristas
- Por Geografía
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Polonia
- Suecia
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, construir una visión por país y contrastar la dirección de la demanda y los precios antes de hablar con los participantes del sector. Consultamos fuentes públicas como Eurostat para indicadores de fabricación y venta al por menor de alimentos, FAOSTAT para el contexto agrícola y de suministro alimentario, UN Comtrade para los flujos comerciales relevantes de alimentos congelados, y la Comisión Europea y la EFSA para actualizaciones de política y seguridad alimentaria que pueden afectar los lanzamientos de categorías y el etiquetado.
También revisamos informes anuales de empresas, presentaciones a inversores, comunicados de prensa y anuncios de minoristas para comprender los lanzamientos de productos, la expansión del pasillo de congelados y los cambios de canal como la venta de alimentos en línea. Para las señales de precios y disponibilidad, revisamos publicaciones de estadísticas públicas y coberturas de prensa de reputación, y luego cubrimos brechas específicas mediante suscripciones de pago centradas en datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y datos de importación-exportación a nivel de envío cuando esto aportaba una visión más clara. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron referencias adicionales para recopilar datos, validar supuestos y resolver dudas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se contabiliza realmente como snack congelado en Europa, para luego confirmar cómo se divide la demanda entre el canal retail y el foodservice en los principales países. Hablamos con fabricantes, distribuidores, minoristas y expertos de la categoría, lo que nos ayudó a poner a prueba los supuestos sobre movimientos de precios, intensidad promocional y el ritmo de adopción de recetas premium y más saludables.
La cobertura se equilibró en toda Europa para representar tanto a los grandes mercados como a los mercados de cambio más rápido, y se utilizaron preguntas de seguimiento cuando las entradas se desviaban de las señales documentales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 19% | Gerentes: 46% |
Dimensionamiento y previsión de mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que los grupos de demanda por país se reconstruyeron utilizando patrones de consumo de alimentos, ponderaciones de canales de retail y foodservice, y señales de comercio y producción de alimentos preparados congelados, y luego se filtraron hasta el límite de snacks congelados utilizado en este informe. Después de eso, verificamos los totales mediante aproximaciones selectivas de abajo hacia arriba, como precios muestreados por paquete por país, verificaciones de precios en las estanterías de los minoristas y conversaciones sobre la exposición de ingresos de los fabricantes, de modo que el modelo pudiera ajustarse cuando una visión se alejaba claramente del comportamiento real del mercado.
Algunos insumos influyeron en el resultado más que otros, y se actualizaron país por país. Estos incluyeron la división entre retail y HoReCa para snacks congelados, la penetración en los hogares de artículos congelados de conveniencia, la dirección del precio de venta promedio por grandes grupos de productos (los artículos a base de patata y los de panadería suelen comportarse de manera distinta), la proporción de ventas que pasa por canales de descuento y en línea, y el efecto de las promociones sobre el aumento de volumen. Para la previsión, se utilizó un análisis de escenarios para poder separar el crecimiento base de la demanda, los cambios de precio impulsados por la inflación y la tendencia hacia productos de menor o mayor gama, antes de fijar la cifra final mediante el consenso de expertos obtenido en las entrevistas primarias.
Cuando las verificaciones de abajo hacia arriba estaban incompletas para países más pequeños, las brechas se resolvieron utilizando mercados similares como proxy, basándose en indicadores de población, estructura de retail y capacidad de congelación, y luego se volvieron a comprobar frente a la dependencia de importaciones y la coherencia del crecimiento por país.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples comprobaciones para que la cifra final no dependa de un único insumo. Comparamos los totales por país frente a señales independientes, como la dirección de la balanza comercial de las categorías congeladas relevantes, los comentarios sobre el crecimiento de la categoría de minoristas y fabricantes, y las tendencias de inflación y promoción que pueden inflar temporalmente las ventas en valor.
Las alertas de variación se revisaron en una comprobación de analistas, y los saltos inusuales se pusieron a prueba revisando los supuestos y volviendo a contactar a las fuentes cuando fue necesario. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios regulatorios importantes, shocks de suministro o cambios notables en la combinación de canales de venta al por menor. Antes de la entrega, se realiza una última revisión para que los clientes reciban la visión más actual disponible en ese momento.
Comparación del dimensionamiento del mercado europeo de snacks congelados de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los snacks congelados de Europa suelen diferir porque las empresas establecen distintos límites de producto, tratan de manera diferente la cobertura del retail y del foodservice, y aplican distintos supuestos de precio y de calendario de tipo de cambio. Construimos esta estimación de manera que pueda rastrearse hasta indicadores claros de demanda a nivel de país, y luego se comprobó su coherencia en toda la región.
Al hacer seguimiento de la combinación de canales de retail, la evolución de precios por los principales grupos de snacks congelados y comprobaciones de actualización anual, Mordor Intelligence mantiene el modelo ligado únicamente a las ventas de snacks congelados envasados, en lugar de mezclarlas con los alimentos preparados congelados en general o con categorías adyacentes de snacks refrigerados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 32,90 mil millones de USD (2025) | |
| Consultora regional A | 41,81 mil millones de USD (2028) | Utiliza un año de previsión posterior y parece aplicar un conjunto de snacks más amplio, que puede mezclar aperitivos congelados y alimentos de conveniencia congelados más amplios, y no queda claro cómo se validaron las ponderaciones de retail frente a foodservice por país. |
| Publicación sectorial B | 34,24 mil millones de USD (2026) | Coincide con el valor del año siguiente, pero normalmente presenta una única estimación puntual sin mostrar cómo se separaron los precios, la intensidad promocional y los cambios de canal, lo que puede reducir la transparencia cuando la inflación altera las ventas en valor. |
En conjunto, la dispersión se explica principalmente por los límites del alcance y el alineamiento temporal, y luego por cómo se gestionan los precios y la combinación de canales en el modelo. Cuando el límite se mantiene ajustado a los snacks congelados envasados y cada país se comprueba frente a señales externas sencillas, el valor de mercado resulta más fácil de replicar y utilizar para la planificación sin componentes ocultos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado europeo de aperitivos congelados?
El mercado está valorado en USD 34,24 mil millones en 2026 y se proyecta que alcance USD 41,83 mil millones en 2031.
¿Qué tipo de producto lidera las ventas hoy?
Los aperitivos a base de papa ocupan la primera posición con una participación de ingresos del 37,86% en 2025.
¿Qué canal de distribución se está expandiendo más rápido?
Se prevé que el sector HoReCa crezca a una CAGR del 6,12% hasta 2031 a medida que los servicios de alimentación se recuperan y los formatos de entrega escalan.
¿A qué velocidad está creciendo la categoría orgánica?
Se espera que los aperitivos congelados orgánicos registren una CAGR del 7,05% entre 2026 y 2031, superando a las líneas convencionales.
Última actualización de la página el:



