
Taille et parts du marché européen des snacks surgelés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
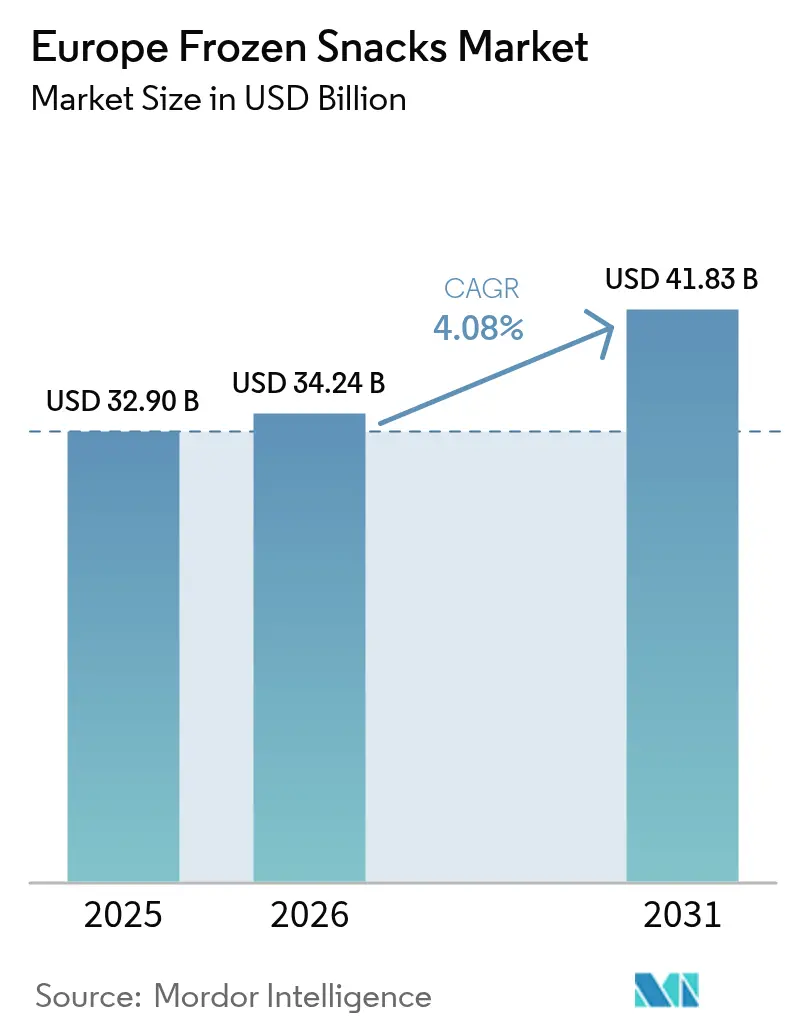
| Taille du marché de l'année de base (2025) | 32.90 Milliards de dollars |
| Taille du Marché (2026) | 34.24 Milliards de dollars |
| Taille du Marché (2031) | 41.83 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.08 % |
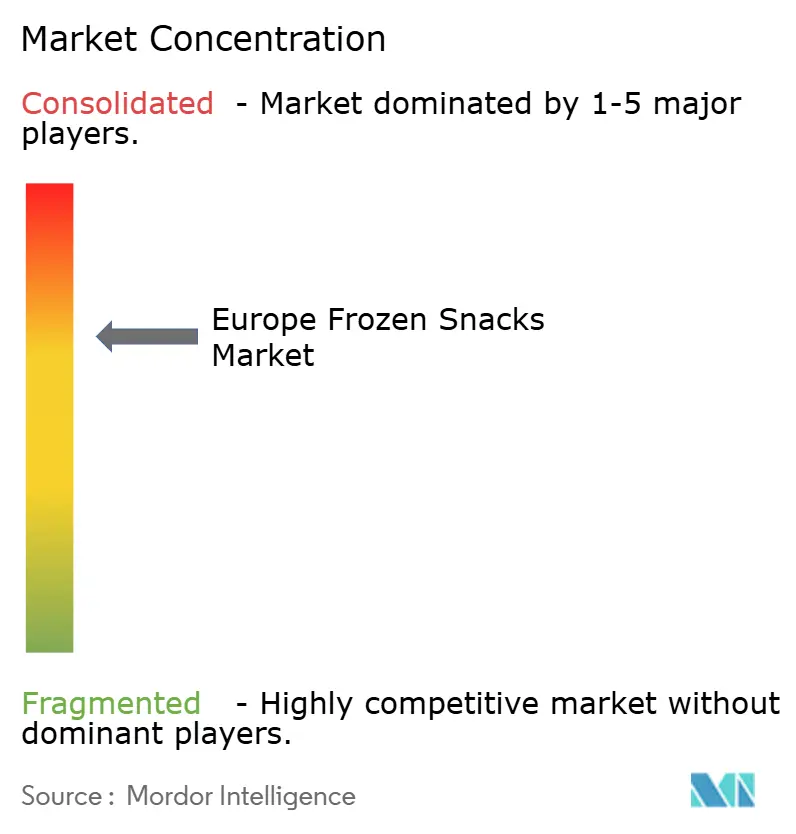
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des snacks surgelés par Mordor Intelligence
La taille du marché européen des snacks surgelés en 2026 est estimée à 34,24 milliards USD, en croissance par rapport à la valeur 2025 de 32,90 milliards USD, avec des projections pour 2031 s'établissant à 41,83 milliards USD, progressant à un CAGR de 4,08 % sur la période 2026-2031. La demande soutenue pour des substituts de repas pratiques, une base croissante de ménages unipersonnels et des modernisations industrielles préservant la stabilité de la texture et de la saveur sous-tendent la croissance à court terme. Les consommateurs millennials et de la génération Z, qui privilégient régulièrement les aliments préparés pour les occasions à domicile, ancrent la dynamique des volumes, tandis que la premiumisation par le biais de la certification biologique et des listes d'ingrédients à étiquette claire soutient l'expansion en valeur. Dans le même temps, les investissements dans des congélateurs cryogéniques et mécaniques avancés ont réduit la consommation d'énergie et les pertes, permettant aux fabricants de monter en charge à un coût marginal plus faible et d'améliorer leur empreinte carbone. La consolidation du secteur de la distribution, une logistique à température contrôlée plus rigoureuse et les directives d'étiquetage à l'échelle de l'UE garantissent une large accessibilité des produits et une qualité constante, maintenant le marché européen des snacks surgelés sur une trajectoire ascendante prévisible.
Principaux enseignements du rapport
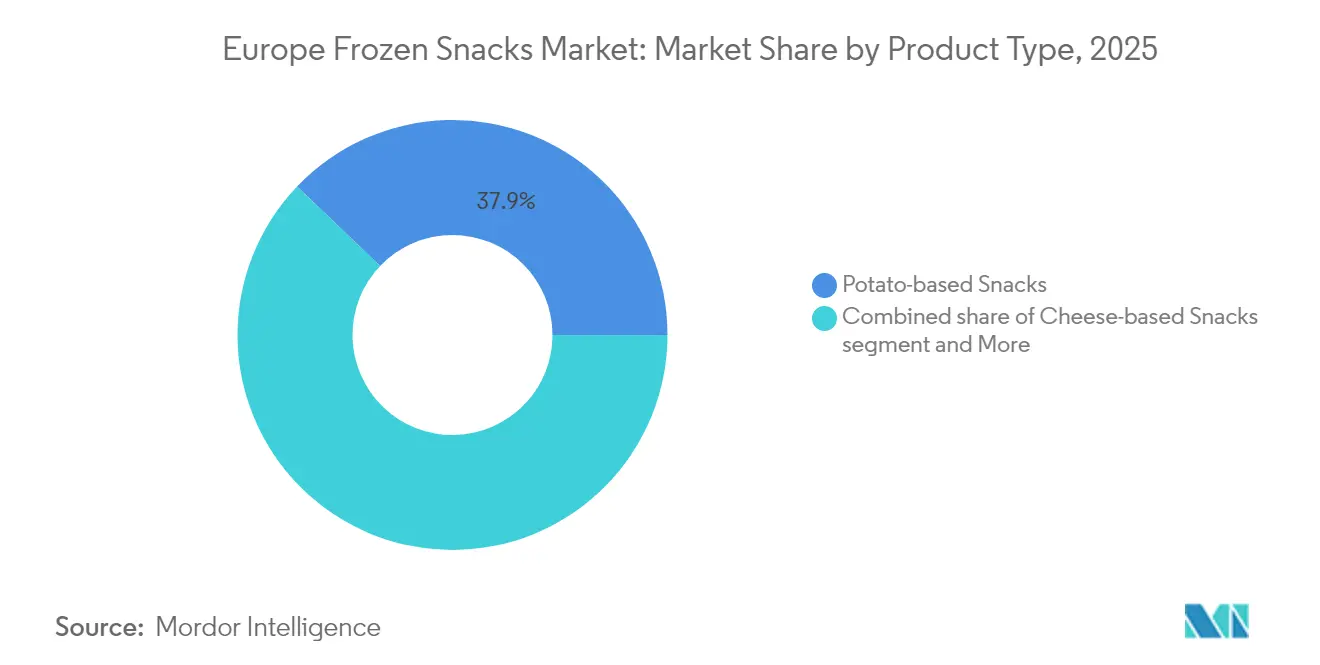
- Par type de produit, les snacks à base de pommes de terre ont représenté 37,86 % des revenus en 2025, tandis que les snacks à base de fruits et légumes devraient se développer à un CAGR de 5,56 % d'ici 2031.
- Par catégorie, les références conventionnelles ont capturé 77,92 % de la taille du marché européen des snacks surgelés en 2025, tandis que les variantes biologiques devraient croître à un CAGR de 7,05 %.
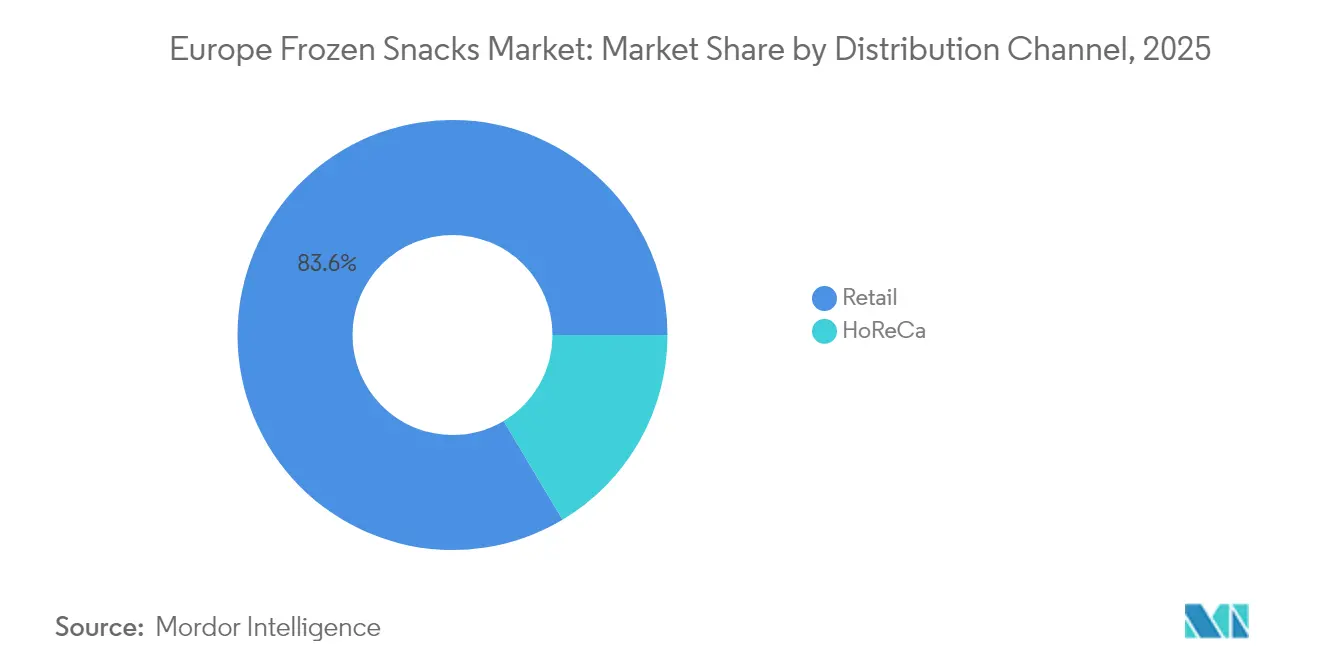
- Par canal de distribution, les points de vente au détail ont collectivement détenu 83,55 % des parts du marché européen des snacks surgelés en 2025 ; le HoReCa devrait enregistrer le CAGR le plus rapide, à 6,12 %, d'ici 2031.
- Par géographie, le Royaume-Uni a représenté 23,10 % de la taille du marché européen des snacks surgelés en 2025 ; la Pologne devrait enregistrer un CAGR de tête de 7,18 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des snacks surgelés
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande des millennials et de la génération Z pour des snacks à emporter | +0.8% | À l'échelle de l'UE, plus forte dans les centres urbains | Moyen terme (2-4 ans) |
| Urbanisation croissante et hausse du revenu disponible | +0.7% | Europe de l'Est, régions nordiques | Long terme (≥ 4 ans) |
| Les produits à étiquette claire et sans allergènes gagnent du terrain | +0.6% | Europe occidentale, Allemagne, France | Moyen terme (2-4 ans) |
| L'essor de la production de pommes de terre stimule l'expansion des snacks surgelés | +0.5% | Allemagne, Pays-Bas, France | Court terme (≤ 2 ans) |
| Appétit croissant pour les saveurs ethniques et mondiales | +0.4% | Royaume-Uni, Allemagne, zones métropolitaines | Moyen terme (2-4 ans) |
| Progrès dans les technologies de congélation | +0.3% | Hubs manufacturiers de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des millennials et de la génération Z pour des snacks à emporter
Les millennials et la génération Z, avec leurs modes de vie trépidants, stimulent la demande de snacks à emporter, propulsant le marché européen des snacks surgelés. Ces catégories démographiques privilégient la commodité, se tournant vers des solutions de repas rapides qui s'intègrent parfaitement dans leurs routines chargées. Avec leur longue durée de conservation, leur facilité de stockage et leur préparation simple, les snacks surgelés sont devenus le choix de prédilection de ces groupes de consommateurs. En 2024, la Banque mondiale a noté que 56 % de la population active en Allemagne et 57 % au Royaume-Uni étaient des femmes, mettant en évidence un segment significatif de consommateurs en quête d'options alimentaires pratiques [1]Source : Banque mondiale, "Taux de participation au marché du travail, femmes (% de la population féminine âgée de 15 ans et plus) (estimation modélisée du BIT)", data.worldbank.org. La tendance croissante au grignotage entre les repas, combinée à une gamme plus large d'options surgelées — des pizzas et pâtisseries aux amuse-bouches — renforce l'expansion de ce marché. De plus, la diversité croissante des offres de produits répond aux différentes préférences gustatives et besoins alimentaires, renforçant encore l'attrait du marché. La croissance du secteur de la distribution amplifie davantage cette demande, garantissant que les snacks surgelés sont facilement disponibles dans les supermarchés, les hypermarchés et les plateformes en ligne. Cette évolution du comportement des consommateurs souligne l'influence déterminante des millennials et de la génération Z sur le paysage des snacks surgelés en Europe.
Urbanisation croissante et hausse du revenu disponible
Le taux croissant d'urbanisation et la hausse du revenu disponible sont des moteurs significatifs du marché européen des snacks surgelés. Selon les données de la Banque mondiale, l'urbanisation dans l'Union européenne a atteint 76 % en 2023, soulignant le glissement croissant des populations vers les zones urbaines [2]Source : Banque mondiale, "Population urbaine (% de la population totale) - Union européenne", data.worldbank.org. Cette migration urbaine a conduit à une transformation des modes de vie des consommateurs, avec une préférence accrue pour les produits alimentaires pratiques et prêts à consommer. Les citadins, en particulier la population active, font souvent face à des contraintes de temps, faisant des snacks surgelés un choix attrayant en raison de leur facilité de préparation et de leurs attributs permettant un gain de temps. De plus, des niveaux de revenu disponible plus élevés à travers la région permettent aux consommateurs d'explorer des options de snacks surgelés premium et diversifiées, stimulant davantage la croissance du marché. La combinaison de ces facteurs devrait favoriser l'expansion du marché des snacks surgelés en Europe au cours de la période de prévision.
Appétit croissant pour les saveurs ethniques et mondiales
Une demande croissante pour les saveurs ethniques et mondiales stimule le marché européen des snacks surgelés. Influencés par la mondialisation, les voyages et l'exposition aux cuisines internationales, les consommateurs recherchent des expériences gustatives diversifiées et authentiques. Cela a entraîné une augmentation de la demande de snacks surgelés proposant des saveurs uniques issues des cuisines asiatiques, du Moyen-Orient et d'Amérique du Sud. Les fabricants répondent avec des produits innovants qui préservent l'authenticité des recettes ethniques. En décembre 2024, l'Office for National Statistics a signalé que 266 000 ressortissants non européens se sont rendus au Royaume-Uni à des fins d'études, suivis de près par 262 000 pour le travail [3]Source : Office for National Statistics, "Migration internationale à long terme, données provisoires pour l'année se terminant en décembre 2024", ons.gov.uk. Cet afflux a introduit de nouvelles préférences culinaires, encourageant les fabricants à élargir leurs offres. Ces tendances devraient stimuler la croissance du marché au cours de la période de prévision.
L'essor de la production de pommes de terre stimule l'expansion des snacks surgelés
L'augmentation significative de la production de pommes de terre est un moteur clé du marché européen des snacks surgelés. Les pommes de terre constituent la principale matière première pour divers produits de snacks surgelés, notamment les frites, les quartiers de pommes de terre et les galettes de pommes de terre. Par exemple, des pays comme l'Allemagne, la France et les Pays-Bas ont enregistré une croissance constante des rendements en pommes de terre grâce aux progrès des pratiques agricoles et aux conditions climatiques favorables. Cette hausse de la production garantit un approvisionnement régulier en matières premières de haute qualité, permettant aux fabricants de répondre à la demande croissante des consommateurs pour les snacks surgelés. De plus, la disponibilité de surplus de pommes de terre a encouragé l'innovation dans les offres de produits, tels que les snacks à base de pommes de terre assaisonnées et des options surgelées plus saines, stimulant davantage l'expansion du marché. La robustesse de la chaîne d'approvisionnement en pommes de terre en Europe favorise également l'efficacité des coûts, rendant les snacks surgelés plus accessibles à une base de consommateurs plus large.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Méfiance croissante des consommateurs envers les aliments ultra-transformés | -0.9% | À l'échelle de l'UE, plus forte dans les pays nordiques | Court terme (≤ 2 ans) |
| Inclination croissante vers des options de grignotage saines | -0.7% | Europe occidentale, zones urbaines | Moyen terme (2-4 ans) |
| Réglementation stricte de l'UE limitant l'utilisation des additifs | -0.4% | Conformité réglementaire à l'échelle de l'UE | Long terme (≥ 4 ans) |
| Préoccupations élevées concernant la teneur en acides gras trans et en sodium | -0.6% | Marchés soucieux de leur santé, Allemagne, Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Méfiance croissante des consommateurs envers les aliments ultra-transformés
Les campagnes de sensibilisation des consommateurs et la recherche scientifique remodèlent le paysage des formulations traditionnelles de snacks surgelés. À mesure que les perceptions évoluent, les fabricants font face au défi de reformuler les produits pour répondre aux attentes des consommateurs en matière de goût et de stabilité à la conservation. Cette méfiance s'étend désormais au-delà des préoccupations de santé individuelles, les consommateurs pesant de plus en plus la responsabilité environnementale et sociale dans leurs choix alimentaires. En réponse, les régulateurs renforcent les exigences d'étiquetage et envisagent des mécanismes de taxation, qui pourraient tous deux influencer le positionnement des produits et leur tarification. Pourtant, la recherche met en évidence un écart significatif : de nombreux consommateurs ont du mal à identifier avec précision les aliments ultra-transformés. Cette confusion ouvre des portes au marketing éducatif et à la communication transparente. Les fabricants qui s'adaptent rapidement par la reformulation et un étiquetage clair sont en mesure de gagner des parts de marché, devançant les concurrents qui s'accrochent aux formulations traditionnelles sans évoluer pour répondre à ces nouvelles attentes des consommateurs.
Inclination croissante vers des options de grignotage saines
Les consommateurs soucieux de leur santé remodèlent le marché en exigeant des produits enrichis en fibres, à teneur réduite en sodium et sans ingrédients artificiels. Les réglementations de l'UE, grâce à l'étiquetage nutritionnel obligatoire, soutiennent cette évolution en permettant des choix éclairés et en stimulant l'amélioration des produits. En réponse, le marché introduit des produits hybrides tels que des snacks à base de légumes et des formulations enrichies en protéines, alliant commodité et nutrition. Cette tendance crée des opportunités de marque premium, les consommateurs étant prêts à payer davantage pour les bénéfices santé perçus. Cependant, la concurrence des options fraîches et peu transformées s'intensifie, poussant les fabricants de snacks surgelés à innover et à justifier les primes de commodité tout en répondant aux préoccupations sanitaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la domination de la pomme de terre fait face à une disruption portée par la santé
En 2025, les snacks à base de pommes de terre ont dominé le marché européen des snacks surgelés, captant une part de revenus de 37,86 %. Cette part significative souligne la forte préférence des consommateurs pour les produits à base de pommes de terre, portée par leur polyvalence, leur goût et leur large disponibilité à travers la région. Le segment bénéficie d'une innovation continue des produits et de l'introduction d'options plus saines, répondant aux demandes évolutives des consommateurs. De plus, la commodité offerte par les snacks surgelés à base de pommes de terre, tels que leur facilité de préparation et leur longue durée de conservation, a davantage contribué à leur popularité. Les acteurs clés du marché se concentrent sur le lancement de nouvelles saveurs et de nouveaux formats pour attirer une base de consommateurs plus large, assurant une croissance soutenue dans ce segment.
Par ailleurs, les snacks à base de fruits et légumes sur le marché européen des snacks surgelés devraient croître à un CAGR de 5,56 % d'ici 2031. Cette croissance est alimentée par la sensibilisation croissante des consommateurs à la santé et au bien-être, entraînant une demande croissante pour des options de snacks riches en nutriments et naturelles. Le segment bénéficie également de la tendance croissante des régimes à base de plantes, les consommateurs cherchant des alternatives aux options de snacks traditionnels. Les fabricants se concentrent sur l'élargissement de leurs portefeuilles de produits avec des offres innovantes, telles que des snacks surgelés biologiques et peu transformés, pour répondre à cette demande croissante. De plus, les progrès dans les technologies de congélation contribuent à préserver la valeur nutritive et le goût des snacks à base de fruits et légumes, renforçant leur attrait auprès des consommateurs soucieux de leur santé et stimulant l'expansion du segment.


Par catégorie : le segment biologique capitalise sur un positionnement premium
En 2025, les snacks surgelés conventionnels dominent le marché européen des snacks surgelés avec une part de marché substantielle de 77,92 %. Cette domination peut être attribuée à leur large disponibilité, leur accessibilité tarifaire et la préférence établie des consommateurs pour les options de snacks traditionnels. Les snacks surgelés conventionnels bénéficient de vastes réseaux de distribution et d'une forte fidélité à la marque, en faisant un incontournable des foyers à travers la région. De plus, les progrès en matière de technologie de congélation et l'innovation produit ont permis aux fabricants d'améliorer le goût et la qualité de ces snacks, consolidant davantage leur position sur le marché. Malgré l'intérêt croissant pour des alternatives plus saines, les snacks surgelés conventionnels continuent de servir une large base de consommateurs en quête de commodité et de familiarité.
D'un autre côté, les snacks surgelés biologiques émergent comme un segment à forte croissance au sein du marché européen des snacks surgelés. De 2026 à 2031, ce segment devrait croître à un CAGR notable de 7,05 %, porté par la sensibilisation croissante des consommateurs à la santé et à la durabilité environnementale. Les snacks surgelés biologiques séduisent une clientèle de niche mais en expansion, disposée à payer une prime pour des produits perçus comme plus sains et respectueux de l'environnement. Des facteurs tels que la demande croissante de produits à étiquette claire, les réglementations strictes promouvant l'agriculture biologique et la conscience environnementale croissante alimentent cette croissance. Les fabricants répondent à cette tendance en introduisant des options de snacks biologiques innovantes, en valorisant les certifications et en mettant l'accent sur la transparence dans les processus d'approvisionnement et de production. Ce changement reflète une inclination plus large des consommateurs vers des choix alimentaires durables et de haute qualité.
Par canal de distribution : la reprise du HoReCa stimule l'accélération de la croissance
Le canal de détail a dominé le marché européen des snacks surgelés en 2025, représentant une part de marché de 83,55 %. Cette domination peut être attribuée à la large disponibilité des snacks surgelés dans les supermarchés, les hypermarchés et les épiceries de proximité, qui répondent à la demande croissante des consommateurs pour des solutions de repas rapides et faciles. Les distributeurs ont également bénéficié des progrès de la logistique de la chaîne du froid, garantissant une qualité et une disponibilité constantes des snacks surgelés. De plus, les activités promotionnelles et les remises proposées par les points de vente au détail ont renforcé davantage leur position sur le marché. La pénétration croissante des plateformes de commerce électronique a également contribué à la croissance du canal de détail, les courses en ligne devenant de plus en plus répandues à travers l'Europe.
En revanche, le segment HoReCa devrait afficher une croissance significative, avec un CAGR projeté de 6,12 % au cours de la période de prévision 2026-2031. Cette croissance est portée par la préférence croissante pour la restauration hors domicile et l'adoption croissante des snacks surgelés par les prestataires de services alimentaires pour réduire les temps de préparation et maintenir la cohérence de la qualité. La résilience du segment HoReCa est encore soutenue par la tendance croissante des restaurants à service rapide et des cafés incorporant des snacks surgelés dans leurs menus pour répondre à la demande des consommateurs en matière de commodité et de variété. De plus, l'expansion du secteur du tourisme et de l'hôtellerie à travers l'Europe stimule la demande de snacks surgelés dans les hôtels, les restaurants et les services de restauration. La capacité des snacks surgelés à offrir une longue durée de conservation et à réduire le gaspillage alimentaire en fait une option attrayante pour les opérateurs HoReCa, stimulant davantage la croissance du segment sur le marché européen des snacks surgelés.
Analyse géographique
Le Royaume-Uni maintient son leadership avec une part de marché de 23,10 % en 2025, en s'appuyant sur une forte acceptation des consommateurs pour les aliments de commodité et une infrastructure de distribution établie qui soutient la distribution des produits surgelés. Les adaptations de la chaîne d'approvisionnement post-Brexit témoignent de la résilience du marché, les fabricants développant des stratégies d'approvisionnement alternatives et des réseaux de distribution qui maintiennent la disponibilité des produits et une tarification compétitive. Le marché bénéficie de préférences culturelles pour les produits prêts à consommer et les occasions de grignotage qui s'alignent avec le positionnement des snacks surgelés. Cependant, les incertitudes économiques et les pressions inflationnistes créent une sensibilité au prix chez les consommateurs qui remet en cause le positionnement premium des produits et peut favoriser les alternatives à orientation valeur.
L'Allemagne représente la plus grande économie d'Europe et affiche une consommation substantielle de snacks surgelés portée par des modes de vie chargés et l'acceptation des aliments de commodité à travers les segments démographiques. Le marché bénéficie d'une infrastructure avancée de chaîne du froid et d'une sophistication du commerce de détail qui permettent l'innovation produit et un positionnement premium. La France s'appuie sur son expertise culinaire et ses exigences de qualité pour stimuler la demande de formulations de snacks surgelés sophistiquées répondant à des standards gustatifs élevés. La croissance du marché italien reflète l'évolution des modes de consommation à mesure que les structures de repas traditionnelles s'adaptent aux exigences du mode de vie moderne, créant des opportunités pour des snacks surgelés qui complètent plutôt que remplacent la culture alimentaire traditionnelle. La Pologne émerge comme le marché à la croissance la plus rapide avec un CAGR de 7,18 % sur la période 2026-2031, portée par un développement économique rapide et une hausse du revenu disponible permettant une consommation accrue d'aliments de commodité. Le marché bénéficie de l'intégration à l'UE et des investissements étrangers qui modernisent l'infrastructure de distribution et introduisent des marques internationales et des formats de produits. L'Espagne, les Pays-Bas et la Suède affichent des schémas de croissance réguliers soutenus par les tendances d'urbanisation et les changements démographiques favorisant l'adoption des aliments de commodité. La Russie fait face à des incertitudes de marché dues aux tensions géopolitiques et aux sanctions économiques qui affectent les chaînes d'approvisionnement et le pouvoir d'achat des consommateurs, créant une volatilité dans les schémas de demande et les stratégies de distribution.
Paysage réglementaire
Les fabricants européens de snacks surgelés opèrent sous des règles de sécurité alimentaire, de résidus de pesticides et de nouveaux aliments applicables à l'ensemble de l'UE, qui affectent à la fois l'approvisionnement en matières premières et la conformité des recettes. Le règlement (UE) 2026/1314 de la Commission (publié en juin 2026) modifie les limites maximales de résidus en vertu du règlement (CE) n° 396/2005, resserrant les spécifications susceptibles d'influencer les intrants de pomme de terre, de légumes et de céréales utilisés dans les portefeuilles de snacks surgelés. Sur le plan de la formulation, le règlement d'exécution (UE) 2026/1219 de la Commission autorise l'ester d'inuline-propionate en tant que nouvel aliment en mettant à jour la liste de l'Union figurant dans le règlement (UE) 2017/2470, renforçant la nécessité d'une surveillance active lors de l'ajout d'ingrédients fonctionnels aux gammes de snacks premium et « better-for-you ».
Les exigences en matière d'emballage se durcissent également pour les marques de snacks surgelés et les marques de distributeur, en particulier là où la recyclabilité et les choix de matériaux croisent la performance de la chaîne du froid. Le règlement sur les emballages et les déchets d'emballages (UE) 2025/40, en vigueur depuis février 2025, fixe des exigences de durabilité et de recyclabilité avec des jalons de conformité d'ici août 2026, accentuant l'importance accordée à la refonte des emballages, à la qualification des fournisseurs et aux contrôles documentaires dans les formats de vente au détail et de restauration hors domicile.
Paysage concurrentiel
Le marché européen des snacks surgelés affiche une consolidation modérée, avec des acteurs établis tels que Nomad Foods Ltd, McCain Foods Limited, Dr Oetker Group et Nestlé S.A. s'appuyant sur des stratégies d'intégration verticale et investissant dans des technologies avancées pour renforcer leurs positions sur le marché. Ces entreprises se concentrent sur le contrôle de plusieurs étapes de la chaîne d'approvisionnement, de l'approvisionnement en matières premières à la distribution, garantissant l'efficacité des coûts et la cohérence de la qualité. De telles stratégies les aident à maintenir un avantage concurrentiel face aux perturbateurs émergents et aux marques distributeurs, qui gagnent du terrain grâce à leur accessibilité tarifaire et leurs offres localisées.
Les leaders du marché accordent également la priorité à l'optimisation du portefeuille de marques pour répondre aux diverses préférences des consommateurs. Par exemple, Nestlé a élargi son portefeuille de snacks surgelés en introduisant des options à base de plantes sous sa marque Garden Gourmet, répondant à la demande croissante de choix alimentaires plus sains et durables. De même, McCain Foods a investi dans l'innovation produit, comme sa gamme de snacks surgelés prêts à cuire au four, pour répondre à la demande croissante des consommateurs en matière de commodité. Ces entreprises améliorent également l'efficacité de la chaîne d'approvisionnement en adoptant des outils numériques et l'automatisation, leur permettant de répondre rapidement à la dynamique du marché et de réduire les coûts opérationnels.
Les capacités d'innovation restent un axe critique pour les leaders du marché alors qu'ils naviguent dans l'évolution des préférences des consommateurs et les exigences réglementaires strictes. Les entreprises investissent dans la recherche et le développement pour créer de nouvelles formulations de produits alignées sur les tendances de santé, telles que les options faibles en graisses et sans gluten. Par exemple, Dr. Oetker a introduit des snacks surgelés à teneur réduite en sucre pour séduire les consommateurs soucieux de leur santé. De plus, ces acteurs surveillent activement les évolutions réglementaires, telles que les exigences d'étiquetage et les mandats de durabilité, pour garantir la conformité et maintenir la confiance des consommateurs. En combinant ces stratégies, les acteurs établis consolident leurs positions sur le marché européen compétitif des snacks surgelés.
Leaders du secteur européen des snacks surgelés
Nomad Foods Ltd
McCain Foods Limited
Dr Oetker Group
Nestle S.A
General Mills Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La premiumisation et la reformulation créent des opportunités sur le marché européen des snacks surgelés, en particulier là où le positionnement clean-label, la certification biologique et la nutrition fonctionnelle sont utilisés pour répondre à l'examen critique des aliments ultra-transformés tout en préservant la commodité. Le pipeline d'innovation de Nomad Foods en est un exemple concret, avec le Future Foods Lab lancé en 2026 pour s'associer à des startups axées sur la nutrition fonctionnelle. Cette approche favorise la différenciation à travers des formats à dominante végétale et d'autres formats « better-for-you » qui s'alignent également sur les tendances de la catégorie, tout en aidant les marques à passer d'un volume principalement basé sur la pomme de terre à des SKU à plus forte valeur ajoutée, axés sur les ingrédients.
L'investissement opérationnel et la modernisation de la chaîne du froid élargissent également le marché adressable en améliorant l'économie des voies d'accès au marché et la disponibilité en rayon dans la vente au détail et l'HoReCa. L'activité de Nomad Foods en 2026, notamment la capacité ajoutée à son usine de Lowestoft et les capacités logistiques en Allemagne, reflète les efforts visant à renforcer la fabrication et la distribution régionales pour soutenir des assortiments plus larges et une rotation plus rapide. Parallèlement, l'Europe centrale et orientale émerge comme un pôle de chaîne du froid et de logistique en raison d'avantages de coûts et d'une demande transfrontalière croissante, ce qui crée de la place pour de nouveaux partenariats d'entreposage, de co-packing et de distribution pour les marques multinationales comme pour les marques de distributeur.
Développements récents du secteur
- Juin 2026 : Nomad Foods Ltd a annoncé un investissement de 2,2 millions GBP pour construire une nouvelle ligne de production de gaufres de pommes de terre dans son usine de Lowestoft, au Royaume-Uni. Cette initiative augmente la capacité de production pour répondre à la demande croissante de snacks surgelés et renforce la résilience de la chaîne d'approvisionnement britannique. Cette action aide Nomad Foods à développer son offre de snacks surgelés premium en Europe.
- Juin 2026 : Nomad Foods Ltd a ouvert un nouvel entrepôt à Bremerhaven, en Allemagne, en partenariat avec Lineage. L'installation renforce l'efficacité de la distribution européenne et la réactivité des stocks pour les produits de snacks surgelés. Elle améliore l'ossature logistique afin de permettre une livraison plus rapide sur les principaux marchés européens.
- Février 2026 : McCain Foods Limited a lancé un site de recherche « Farm of the Future » de 202 hectares dans le North Yorkshire, au Royaume-Uni, avec une production de pommes de terre débutant en 2026. Le projet renforce la sécurité des matières premières et pérennise l'approvisionnement pour les snacks surgelés à base de pomme de terre en Europe. Il s'inscrit dans une stratégie à long terme visant à maintenir la résilience de la chaîne d'approvisionnement et la compétitivité des coûts.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les snacks surgelés emballés vendus en Europe destinés à une préparation et une consommation rapides à domicile ou en restauration, et comptabilisés en ventes en valeur en USD pour la période définie.
Exclusions du périmètre : Nous excluons les snacks réfrigérés, les snacks à conservation longue et les snacks préparés en restaurant qui ne sont pas vendus sous forme de produits surgelés emballés.
Aperçu de la segmentation
- Par type
- Snacks à base de pommes de terre
- Snacks à base de viande et de volaille
- Snacks à base de fruits de mer
- Snacks à base de fruits et légumes
- Snacks à base de fromage
- Snacks à base de boulangerie et confiserie
- Autres types
- Par catégorie
- Conventionnel
- Biologique
- Par canal de distribution
- HoReCa
- Commerce de détail
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Boutiques de détail en ligne
- Autres canaux de détail
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Pologne
- Suède
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter le marché, construire une vue par pays et vérifier la direction de la demande et des prix avant nos échanges avec les acteurs du secteur. Nous nous sommes référés à des sources publiques telles qu'Eurostat pour les indicateurs de fabrication alimentaire et de vente au détail, FAOSTAT pour le contexte agricole et d'approvisionnement alimentaire, UN Comtrade pour les flux commerciaux pertinents de produits surgelés, ainsi que la Commission européenne et l'EFSA pour les mises à jour réglementaires et de sécurité alimentaire susceptibles d'affecter les lancements de catégories et l'étiquetage.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les annonces des distributeurs afin de comprendre les lancements de produits, l'expansion du rayon surgelé et les évolutions de canaux comme l'épicerie en ligne. Pour les signaux de prix et de disponibilité, nous avons consulté les publications statistiques publiques et une couverture presse fiable, puis comblé les lacunes ciblées à l'aide d'abonnements payants axés sur les données financières et l'intelligence d'entreprise, les actualités et données financières, les bases de données de brevets, et les données d'import-export au niveau des expéditions lorsque cela apportait une vue plus claire. Les sources listées ici sont illustratives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et répondre à des questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est effectivement comptabilisé comme un snack surgelé en Europe, puis sur la confirmation de la répartition de la demande entre vente au détail et restauration dans les principaux pays. Nous nous sommes entretenus avec des fabricants, des distributeurs, des détaillants et des experts de la catégorie, ce qui nous a aidés à tester la robustesse des hypothèses sur les évolutions de prix, l'intensité promotionnelle et le rythme d'adoption des recettes premium et plus saines.
La couverture a été équilibrée à travers l'Europe afin de représenter à la fois les grands marchés et les marchés évoluant plus rapidement, et des questions de suivi ont été utilisées lorsque les intrants divergeaient des signaux documentaires.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 35% | Dirigeants (CXO) : 15% |
| Rang intermédiaire : 46% | Responsables fonctionnels/d'unité : 39% |
| Acteurs plus petits : 19% | Managers : 46% |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante où les bassins de demande par pays ont été reconstitués à l'aide des habitudes de consommation alimentaire, des poids des canaux de vente au détail et de restauration, ainsi que des signaux commerciaux et de production pour les aliments préparés surgelés, puis filtrés selon le périmètre des snacks surgelés utilisé dans ce rapport. Ensuite, nous avons vérifié les totaux à l'aide d'approximations ascendantes sélectives telles que le prix échantillonné par emballage et par pays, des vérifications des prix en rayon chez les détaillants, et des discussions sur l'exposition au chiffre d'affaires des fabricants, afin que le modèle puisse être ajusté lorsqu'une vue s'écartait clairement du comportement réel du marché.
Quelques intrants ont davantage influencé le résultat que d'autres, et ils ont été actualisés pays par pays. Il s'agit notamment de la répartition vente au détail versus HoReCa pour les snacks surgelés, de la pénétration des ménages pour les produits de commodité surgelés, de la direction du prix de vente moyen par grands groupes de produits (les articles à base de pomme de terre et de boulangerie se comportent généralement différemment), de la part des ventes passant par les canaux de discount et en ligne, et de l'effet des promotions sur la hausse des volumes. Pour les prévisions, une analyse de scénarios a été utilisée afin de séparer la croissance de la demande de base, les évolutions de prix liées à l'inflation, et le déclassement ou la premiumisation, avant que la ligne finale ne soit établie à l'aide d'un consensus d'experts issu des entretiens primaires.
Lorsque les vérifications ascendantes étaient incomplètes pour les petits pays, les lacunes ont été comblées par comparaison avec des marchés similaires en utilisant des indicateurs de population, de structure de vente au détail et de capacité de congélation, puis revérifiées par rapport à la dépendance aux importations et à la cohérence de la croissance nationale.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications afin que le chiffre final ne dépende d'aucun intrant unique. Nous avons comparé les totaux par pays à des signaux indépendants tels que la direction de la balance commerciale pour les catégories surgelées pertinentes, les commentaires sur la croissance des catégories de la part des détaillants et des fabricants, et les tendances d'inflation et de promotion pouvant temporairement gonfler les ventes en valeur.
Les signaux d'écart ont été examinés lors d'un contrôle par les analystes, et les sauts inhabituels ont été testés en revisitant les hypothèses et en recontactant les sources si nécessaire. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des chocs d'approvisionnement, ou des évolutions notables du mix des canaux de vente au détail. Avant livraison, une passe supplémentaire est réalisée afin que les clients reçoivent la vue la plus actuelle disponible au moment considéré.
Comparaison du dimensionnement du marché européen des snacks surgelés de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les snacks surgelés en Europe diffèrent souvent car les entreprises définissent des périmètres de produits différents, traitent différemment la couverture de la vente au détail et de la restauration, et appliquent des hypothèses de tarification et de calendrier de devises différentes. Nous avons construit cette estimation de manière à ce qu'elle puisse être retracée jusqu'à des indicateurs de demande clairs au niveau national, puis vérifiée pour la cohérence à travers la région.
En suivant le mix des canaux de vente au détail, la progression des prix par grands groupes de snacks surgelés, et des vérifications de mise à jour annuelles, Mordor Intelligence maintient le modèle lié uniquement aux ventes de snacks surgelés emballés, au lieu de mélanger des aliments préparés surgelés plus larges ou des catégories de snacks réfrigérés adjacentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,90 milliards USD (2025) | |
| Cabinet de conseil régional A | 41,81 milliards USD (2028) | Utilise une année de prévision ultérieure et semble appliquer un ensemble de snacks plus large, pouvant mélanger les amuse-gueules surgelés et des aliments de commodité surgelés plus larges, et il est moins clair comment les poids vente au détail versus restauration ont été validés par pays. |
| Revue professionnelle B | 34,24 milliards USD (2026) | Correspond à la valeur de l'année suivante mais présente généralement une estimation ponctuelle unique sans montrer comment la tarification, l'intensité promotionnelle et les évolutions de canaux ont été séparées, ce qui peut réduire la transparence lorsque l'inflation modifie les ventes en valeur. |
Globalement, l'écart s'explique principalement par les limites de périmètre et l'alignement temporel, puis par la manière dont la tarification et le mix des canaux sont traités dans le modèle. Lorsque le périmètre est maintenu strictement aux snacks surgelés emballés et que chaque pays est vérifié par rapport à des signaux externes simples, la valeur du marché devient plus facile à reproduire et à utiliser pour la planification sans ajouts cachés.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des snacks surgelés ?
Le marché est évalué à 34,24 milliards USD en 2026 et devrait atteindre 41,83 milliards USD d'ici 2031.
Quel type de produit domine les ventes aujourd'hui ?
Les snacks à base de pommes de terre occupent la première position avec une part de revenus de 37,86 % en 2025.
Quel canal de distribution se développe le plus rapidement ?
Le secteur HoReCa devrait croître à un CAGR de 6,12 % d'ici 2031, à mesure que la restauration hors domicile se redresse et que les formats de livraison se développent.
À quelle vitesse la catégorie biologique croît-elle ?
Les snacks surgelés biologiques devraient afficher un CAGR de 7,05 % entre 2026 et 2031, surpassant les gammes conventionnelles.
Dernière mise à jour de la page le:



