
Marktgröße und Marktanteil europäischer Tiefkühl-Snacks
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.90 Milliarden US-Dollar |
| Marktgröße (2026) | 34.24 Milliarden US-Dollar |
| Marktgröße (2031) | 41.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.08 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Tiefkühl-Snacks von Mordor Intelligence
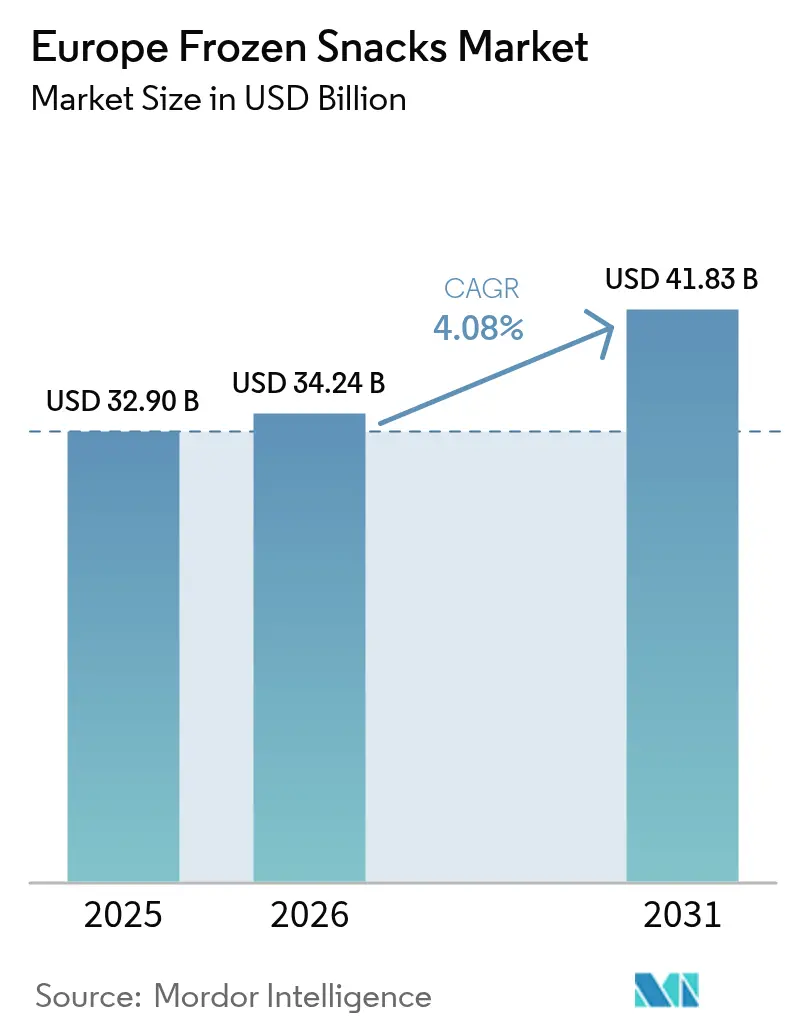
Die Marktgröße des europäischen Marktes für Tiefkühl-Snacks wird im Jahr 2026 auf USD 34,24 Milliarden geschätzt, wächst vom Wert des Jahres 2025 von USD 32,90 Milliarden, mit Projektionen für 2031, die USD 41,83 Milliarden zeigen, und wächst mit einem CAGR von 4,08 % über den Zeitraum 2026–2031. Eine anhaltende Nachfrage nach praktischen Mahlzeitenersatzprodukten, eine wachsende Basis von Einpersonenhaushalten sowie Produktionsverbesserungen, die die Textur- und Aromastabilität sichern, stützen das kurzfristige Wachstum. Millennials und Gen-Z-Verbraucher, die regelmäßig zubereitete Lebensmittel für häusliche Anlässe bevorzugen, sichern die Volumendynamik, während die Premiumisierung durch Bio-Zertifizierung und Clean-Label-Zutatenlisten die Wertentwicklung unterstützt. Gleichzeitig haben Investitionen in fortschrittliche Kryogen- und Mechanikgefriergeräte den Energieverbrauch und den Schwund gesenkt, wodurch Hersteller bei geringeren Grenzkosten skalieren und ihre CO₂-Profile verbessern können. Die Konsolidierung im Einzelhandel, eine engere Logistik unter Temperaturkontrolle und EU-weite Kennzeichnungsrichtlinien gewährleisten eine breite Produktverfügbarkeit und gleichbleibende Qualität, sodass der europäische Markt für Tiefkühl-Snacks auf einem berechenbaren Aufwärtskurs bleibt.
Wichtigste Erkenntnisse des Berichts
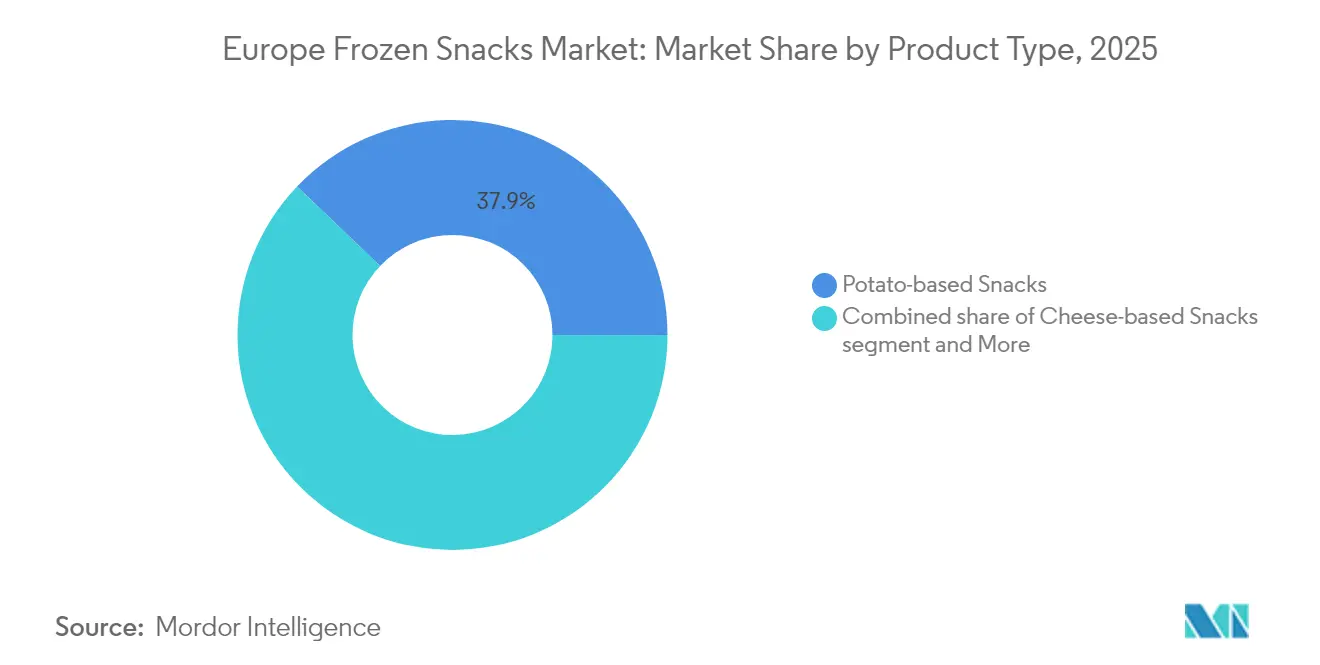
- Nach Produkttyp führten kartoffelbasierte Snacks im Jahr 2025 mit einem Umsatzanteil von 37,86 %, während obst- und gemüsebasierte Snacks bis 2031 mit einem CAGR von 5,56 % expandieren sollen.
- Nach Kategorie erfassten konventionelle SKUs im Jahr 2025 77,92 % der Marktgröße des europäischen Marktes für Tiefkühl-Snacks, während Bio-Varianten voraussichtlich mit einem CAGR von 7,05 % wachsen werden.
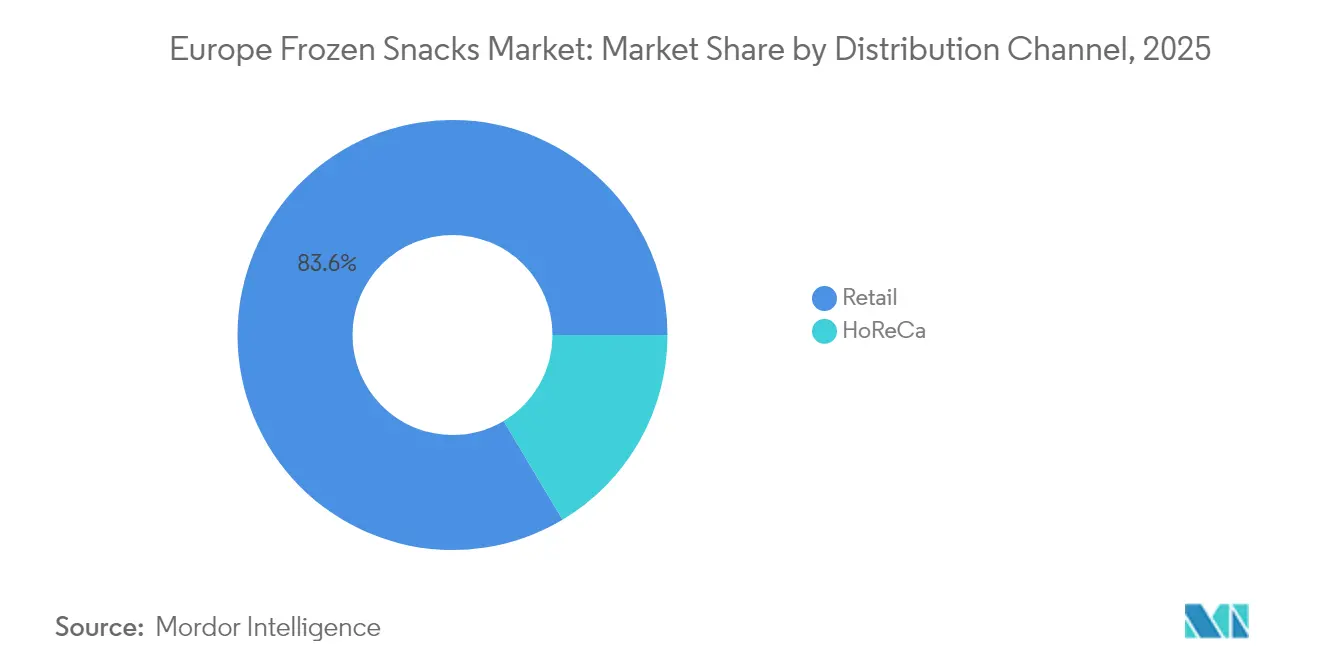
- Nach Vertriebskanal hielten Einzelhandelsgeschäfte im Jahr 2025 insgesamt 83,55 % des Marktanteils am europäischen Markt für Tiefkühl-Snacks; der HoReCa-Sektor soll bis 2031 den schnellsten CAGR von 6,12 % verzeichnen.
- Nach Geografie entfiel auf das Vereinigte Königreich im Jahr 2025 ein Anteil von 23,10 % an der Marktgröße des europäischen Marktes für Tiefkühl-Snacks; Polen soll zwischen 2026 und 2031 mit einem führenden CAGR von 7,18 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Marktes für Tiefkühl-Snacks
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Nachfrage von Millennials und Gen Z nach Snacks für unterwegs | +0.8% | EU-weit, am stärksten in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Zunehmende Urbanisierung und verfügbares Einkommen | +0.7% | Osteuropa, nordische Regionen | Langfristig (≥ 4 Jahre) |
| Clean-Label- und Free-From-Produkte gewinnen an Bedeutung | +0.6% | Westeuropa, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Anstieg der Kartoffelproduktion fördert die Expansion des Tiefkühl-Snack-Marktes | +0.5% | Deutschland, Niederlande, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach ethnischen und internationalen Geschmacksrichtungen | +0.4% | Vereinigtes Königreich, Deutschland, Ballungszentren | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Gefrierverfahren | +0.3% | EU-Produktionszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage von Millennials und Gen Z nach Snacks für unterwegs
Millennials und Gen Z treiben mit ihrem schnelllebigen Lebensstil die steigende Nachfrage nach Snacks für unterwegs und beflügeln damit den europäischen Markt für Tiefkühl-Snacks. Diese Bevölkerungsgruppen legen Wert auf Bequemlichkeit und bevorzugen schnelle Mahlzeitenlösungen, die sich nahtlos in ihren hektischen Alltag einfügen. Dank ihrer langen Haltbarkeit, einfachen Lagerung und unkomplizierten Zubereitung haben sich Tiefkühl-Snacks zur bevorzugten Wahl dieser Verbrauchergruppen entwickelt. Im Jahr 2024 stellte die Weltbank fest, dass 56 % der erwerbstätigen Bevölkerung in Deutschland und 57 % im Vereinigten Königreich weiblich waren, was ein bedeutendes Segment von Verbrauchern hervorhebt, das praktische Lebensmitteloptionen sucht [1]Quelle: Weltbank, „Erwerbsquote, weiblich (% der weiblichen Bevölkerung ab 15 Jahren) (geschätzter ILO-Modellwert)”, data.worldbank.org. Der wachsende Trend des Snackens zwischen den Mahlzeiten, kombiniert mit einem breiteren Angebot an Tiefkühloptionen – von Pizzen und Gebäck bis hin zu Fingerfood – stärkt die Expansion dieses Marktes. Darüber hinaus kommen die zunehmend vielfältigen Produktangebote unterschiedlichen Geschmackspräferenzen und Ernährungsbedürfnissen entgegen und steigern so die Marktattraktivität weiter. Das Wachstum des Einzelhandelssektors verstärkt diese Nachfrage zusätzlich und stellt sicher, dass Tiefkühl-Snacks in Supermärkten, Verbrauchermärkten und Online-Plattformen leicht erhältlich sind. Dieses sich wandelnde Verbraucherverhalten unterstreicht den entscheidenden Einfluss von Millennials und Gen Z auf die Tiefkühl-Snack-Landschaft in Europa.
Zunehmende Urbanisierung und verfügbares Einkommen
Die steigende Urbanisierungsrate und das wachsende verfügbare Einkommen sind wesentliche Treiber des europäischen Marktes für Tiefkühl-Snacks. Gemäß Daten der Weltbank erreichte der Urbanisierungsgrad in der Europäischen Union im Jahr 2023 76 %, was die zunehmende Verlagerung der Bevölkerung in städtische Gebiete verdeutlicht [2]Quelle: Weltbank, „Stadtbevölkerung (% der Gesamtbevölkerung) – Europäische Union”, data.worldbank.org. Diese Binnenmigration hat zu einer Veränderung der Verbraucherlebensstile geführt, mit einer erhöhten Präferenz für praktische und verzehrfertige Lebensmittelprodukte. Stadtbewohner, insbesondere die Erwerbsbevölkerung, stehen häufig unter Zeitdruck, was Tiefkühl-Snacks aufgrund ihrer einfachen Zubereitung und zeitsparenden Eigenschaften zu einer attraktiven Wahl macht. Darüber hinaus ermöglichen höhere verfügbare Einkommen in der gesamten Region den Verbrauchern, premium- und vielfältigere Tiefkühl-Snack-Optionen zu erkunden, was das Marktwachstum weiter antreibt. Die Kombination dieser Faktoren wird voraussichtlich die Expansion des Marktes für Tiefkühl-Snacks in Europa während des Prognosezeitraums vorantreiben.
Wachsende Nachfrage nach ethnischen und internationalen Geschmacksrichtungen
Eine wachsende Nachfrage nach ethnischen und internationalen Geschmacksrichtungen treibt den europäischen Markt für Tiefkühl-Snacks an. Beeinflusst durch Globalisierung, Reisen und die Auseinandersetzung mit internationalen Küchen suchen Verbraucher nach vielfältigen und authentischen Geschmackserlebnissen. Dies hat die Nachfrage nach Tiefkühl-Snacks mit einzigartigen Geschmacksrichtungen aus asiatischen, nahöstlichen und südamerikanischen Küchen erhöht. Hersteller reagieren mit innovativen Produkten, die die Authentizität ethnischer Rezepte bewahren. Wie das Amt für nationale Statistik im Dezember 2024 berichtete, zogen 266.000 Nicht-EU-Bürger aus studienbezogenen Gründen in das Vereinigte Königreich, dicht gefolgt von 262.000 aus beruflichen Gründen [3]Quelle: Amt für nationale Statistik, „Langfristige internationale Migration, vorläufiges Jahr bis Dezember 2024”, ons.gov.uk. Dieser Zustrom hat neue kulinarische Präferenzen eingeführt und Hersteller dazu ermutigt, ihr Angebot zu erweitern. Diese Trends werden voraussichtlich das Marktwachstum während des Prognosezeitraums vorantreiben.
Anstieg der Kartoffelproduktion fördert die Expansion des Tiefkühl-Snack-Marktes
Der deutliche Anstieg der Kartoffelproduktion ist ein wesentlicher Treiber des europäischen Marktes für Tiefkühl-Snacks. Kartoffeln dienen als primärer Rohstoff für verschiedene Tiefkühl-Snackprodukte, darunter Pommes frites, Kartoffelspalten und Rösti. Länder wie Deutschland, Frankreich und die Niederlande haben beispielsweise aufgrund von Fortschritten in der Landwirtschaft und günstigen klimatischen Bedingungen ein konstantes Wachstum der Kartoffelerträge gemeldet. Dieser Produktionsanstieg gewährleistet eine stetige Versorgung mit hochwertigen Rohstoffen und ermöglicht es den Herstellern, die wachsende Verbrauchernachfrage nach Tiefkühl-Snacks zu decken. Darüber hinaus hat die Verfügbarkeit überschüssiger Kartoffeln Innovationen im Produktangebot gefördert, wie gewürzte kartoffelbasierte Snacks und gesündere Tiefkühloptionen, was die Marktexpansion weiter vorantreibt. Die robuste Kartoffellieferkette in Europa unterstützt zudem die Kosteneffizienz und macht Tiefkühl-Snacks für eine breitere Verbraucherbasis zugänglich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbraucherkritik an hochverarbeiteten Lebensmitteln | -0.9% | EU-weit, am stärksten in nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Tendenz zu gesunden Snack-Optionen | -0.7% | Westeuropa, städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Strenge EU-Vorschriften zur Einschränkung der Verwendung von Zusatzstoffen | -0.4% | EU-weite Einhaltung von Vorschriften | Langfristig (≥ 4 Jahre) |
| Hohe Bedenken hinsichtlich des hohen Gehalts an Transfetten und Natrium | -0.6% | Gesundheitsbewusste Märkte, Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbraucherkritik an hochverarbeiteten Lebensmitteln
Aufklärungskampagnen für Verbraucher und wissenschaftliche Forschung verändern die Rahmenbedingungen für traditionelle Tiefkühl-Snack-Formulierungen. Da sich die Wahrnehmung verändert, stehen Hersteller vor der Herausforderung, Produkte neu zu formulieren, um die Verbrauchererwartungen hinsichtlich Geschmack und Lagerstabilität zu erfüllen. Diese kritische Betrachtung geht nun über individuelle Gesundheitsbedenken hinaus, da Verbraucher bei ihren Lebensmittelentscheidungen zunehmend auch ökologische und soziale Verantwortung abwägen. Als Reaktion darauf verschärfen die Regulierungsbehörden die Kennzeichnungsanforderungen und erwägen Besteuerungsmechanismen, die beide die Produktpositionierung und -preisgestaltung beeinflussen könnten. Die Forschung hebt jedoch eine erhebliche Lücke hervor: Viele Verbraucher haben Schwierigkeiten, hochverarbeitete Lebensmittel korrekt zu identifizieren. Diese Verwirrung eröffnet Möglichkeiten für aufklärendes Marketing und transparente Kommunikation. Hersteller, die sich durch Neuformulierung und klare Kennzeichnung schnell anpassen, werden Marktanteile gewinnen und Konkurrenten überholen, die an traditionellen Formulierungen festhalten, ohne sich an die neuen Verbrauchererwartungen anzupassen.
Zunehmende Tendenz zu gesunden Snack-Optionen
Gesundheitsbewusste Verbraucher verändern den Markt, indem sie Produkte mit mehr Ballaststoffen, reduziertem Natriumgehalt und ohne künstliche Zutaten verlangen. EU-Vorschriften unterstützen diesen Wandel durch eine verpflichtende Nährwertkennzeichnung, die informierte Entscheidungen ermöglicht und Produktverbesserungen vorantreibt. Als Reaktion darauf bringt der Markt Hybridprodukte wie gemüsebasierte Snacks und proteinangereicherte Formulierungen auf den Markt, die Bequemlichkeit mit Nährwert verbinden. Dieser Trend schafft Möglichkeiten für Premium-Branding, da Verbraucher bereit sind, für wahrgenommene gesundheitliche Vorteile mehr zu zahlen. Der Wettbewerb durch frische und minimal verarbeitete Optionen nimmt jedoch zu und treibt Hersteller von Tiefkühl-Snacks dazu an, zu innovieren und Bequemlichkeitsprämien zu rechtfertigen, während gleichzeitig Gesundheitsbedenken adressiert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Die Dominanz von Kartoffeln steht vor einer gesundheitsgetriebenen Disruption
Im Jahr 2025 dominierten kartoffelbasierte Snacks den europäischen Markt für Tiefkühl-Snacks mit einem Umsatzanteil von 37,86 %. Dieser erhebliche Anteil verdeutlicht die starke Verbraucherpräferenz für kartoffelbasierte Produkte, die durch ihre Vielseitigkeit, ihren Geschmack und ihre breite Verfügbarkeit in der gesamten Region angetrieben wird. Das Segment profitiert von kontinuierlicher Produktinnovation und der Einführung gesünderer Optionen, die auf die sich wandelnden Verbraucherbedürfnisse eingehen. Darüber hinaus hat die Bequemlichkeit, die tiefgekühlte kartoffelbasierte Snacks bieten – wie einfache Zubereitung und längere Haltbarkeit – zu ihrer Beliebtheit beigetragen. Die wichtigsten Marktteilnehmer konzentrieren sich auf die Einführung neuer Geschmacksrichtungen und Formate, um eine breitere Verbraucherbasis anzusprechen und ein nachhaltiges Wachstum in diesem Segment zu gewährleisten.
In der Zwischenzeit sollen obst- und gemüsebasierte Snacks im europäischen Markt für Tiefkühl-Snacks bis 2031 mit einem CAGR von 5,56 % wachsen. Dieses Wachstum wird durch das zunehmende Gesundheits- und Wellnessbewusstsein der Verbraucher angetrieben, was zu einer steigenden Nachfrage nach nährstoffreichen und natürlichen Snack-Optionen führt. Das Segment profitiert auch vom wachsenden Trend pflanzenbasierter Ernährung, da Verbraucher Alternativen zu traditionellen Snack-Optionen suchen. Hersteller konzentrieren sich darauf, ihre Produktportfolios mit innovativen Angeboten wie Bio- und minimal verarbeiteten Tiefkühl-Snacks zu erweitern, um dieser wachsenden Nachfrage gerecht zu werden. Darüber hinaus tragen Fortschritte bei Gefrierverfahren dazu bei, den Nährwert und den Geschmack von obst- und gemüsebasierten Snacks zu erhalten, was ihre Attraktivität für gesundheitsbewusste Verbraucher steigert und die Expansion des Segments vorantreibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kategorie: Das Bio-Segment profitiert von Premium-Positionierung
Im Jahr 2025 dominieren konventionelle Tiefkühl-Snacks den europäischen Markt für Tiefkühl-Snacks mit einem erheblichen Marktanteil von 77,92 %. Diese Dominanz lässt sich auf ihre breite Verfügbarkeit, Erschwinglichkeit und die etablierte Verbraucherpräferenz für traditionelle Snack-Optionen zurückführen. Konventionelle Tiefkühl-Snacks profitieren von umfangreichen Distributionsnetzwerken und starker Markentreue, was sie zu einem festen Bestandteil in Haushalten in der gesamten Region macht. Darüber hinaus haben Fortschritte in der Gefrierertechnologie und Produktinnovationen es den Herstellern ermöglicht, den Geschmack und die Qualität dieser Snacks zu verbessern und ihre Marktposition weiter zu festigen. Trotz des wachsenden Interesses an gesünderen Alternativen bedienen konventionelle Tiefkühl-Snacks weiterhin eine breite Verbraucherbasis, die Bequemlichkeit und Vertrautheit sucht.
Andererseits entwickeln sich Bio-Tiefkühl-Snacks zu einem Hochgleistungswachstumssegment innerhalb des europäischen Marktes für Tiefkühl-Snacks. Von 2026 bis 2031 soll dieses Segment mit einem bemerkenswerten CAGR von 7,05 % wachsen, getrieben durch zunehmendes Verbraucherbewusstsein für Gesundheit und ökologische Nachhaltigkeit. Bio-Tiefkühl-Snacks sprechen eine Nische, aber wachsende Bevölkerungsgruppe an, die bereit ist, einen Aufpreis für Produkte zu zahlen, die als gesünder und umweltfreundlicher wahrgenommen werden. Faktoren wie die steigende Nachfrage nach Clean-Label-Produkten, strengere Vorschriften zur Förderung des ökologischen Landbaus und ein wachsendes Umweltbewusstsein treiben dieses Wachstum an. Hersteller reagieren auf diesen Trend, indem sie innovative Bio-Snack-Optionen einführen, Zertifizierungen nutzen und die Transparenz in Beschaffungs- und Produktionsprozessen betonen. Dieser Wandel spiegelt eine breitere Verbrauchertendenz hin zu nachhaltigen und hochwertigen Lebensmittelentscheidungen wider.
Nach Vertriebskanal: Die Erholung des HoReCa-Sektors treibt die Wachstumsbeschleunigung
Der Einzelhandelskanal dominierte den europäischen Markt für Tiefkühl-Snacks im Jahr 2025 und entfiel auf einen Marktanteil von 83,55 %. Diese Dominanz lässt sich auf die breite Verfügbarkeit von Tiefkühl-Snacks in Supermärkten, Verbrauchermärkten und Lebensmittelläden zurückführen, die der wachsenden Verbrauchernachfrage nach schnellen und einfachen Mahlzeitenlösungen entgegenkommen. Einzelhändler haben auch von Fortschritten in der Kühlkettenlogistik profitiert, die eine gleichbleibende Qualität und Verfügbarkeit von Tiefkühl-Snacks gewährleisten. Darüber hinaus haben Werbeaktionen und Rabatte von Einzelhandelsgeschäften ihre Marktposition weiter gestärkt. Die zunehmende Verbreitung von E-Commerce-Plattformen hat ebenfalls zum Wachstum des Einzelhandelskanals beigetragen, da das Online-Lebensmitteleinkaufen in ganz Europa immer verbreiteter wird.
Im Gegensatz dazu wird erwartet, dass das HoReCa-Segment ein erhebliches Wachstum mit einem prognostizierten CAGR von 6,12 % während des Prognosezeitraums 2026–2031 zeigt. Dieses Wachstum wird durch die zunehmende Präferenz für auswärtiges Essen und die steigende Nutzung von Tiefkühl-Snacks durch Gastronomieunternehmen angetrieben, um die Zubereitungszeit zu verkürzen und die Qualitätskonsistenz aufrechtzuerhalten. Die Widerstandsfähigkeit des HoReCa-Segments wird weiter durch den wachsenden Trend von Schnellrestaurants und Cafés gestützt, die Tiefkühl-Snacks in ihre Speisekarten aufnehmen, um der Verbrauchernachfrage nach Bequemlichkeit und Vielfalt gerecht zu werden. Darüber hinaus treibt die Expansion der Tourismus- und Gastgewerbebranche in ganz Europa die Nachfrage nach Tiefkühl-Snacks in Hotels, Restaurants und Cateringdiensten an. Die Fähigkeit von Tiefkühl-Snacks, eine längere Haltbarkeit zu bieten und Lebensmittelverschwendung zu reduzieren, macht sie zu einer attraktiven Option für HoReCa-Betreiber und treibt das Segmentwachstum im europäischen Markt für Tiefkühl-Snacks weiter an.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Das Vereinigte Königreich behauptet die Marktführerschaft mit einem Anteil von 23,10 % im Jahr 2025 und nutzt dabei die starke Verbraucherakzeptanz von Convenience-Lebensmitteln sowie eine etablierte Einzelhandelsinfrastruktur, die den Vertrieb von Tiefkühlprodukten unterstützt. Post-Brexit-Lieferkettenanpassungen zeigen die Marktresilienz, da Hersteller alternative Beschaffungsstrategien und Distributionsnetzwerke entwickeln, die Produktverfügbarkeit und wettbewerbsfähige Preise aufrechterhalten. Der Markt profitiert von kulturellen Präferenzen für verzehrfertige Produkte und Snacking-Anlässe, die mit der Positionierung von Tiefkühl-Snacks übereinstimmen. Wirtschaftliche Unsicherheiten und Inflationsdruck schaffen jedoch eine Preissensibilität bei Verbrauchern, die die Premium-Produktpositionierung herausfordert und wertorientierte Alternativen begünstigen kann.
Deutschland repräsentiert Europas größte Volkswirtschaft und weist einen erheblichen Verbrauch von Tiefkühl-Snacks auf, der durch einen hektischen Lebensstil und die Akzeptanz von Convenience-Lebensmitteln in allen demografischen Gruppen angetrieben wird. Der Markt profitiert von einer fortschrittlichen Kühlketteninfrastruktur und Einzelhandelsreife, die Produktinnovation und Premium-Positionierung ermöglichen. Frankreich nutzt kulinarisches Fachwissen und Qualitätserwartungen, um die Nachfrage nach anspruchsvollen Tiefkühl-Snack-Formulierungen zu steigern, die erhöhten Geschmacksstandards gerecht werden. Das Marktwachstum in Italien spiegelt sich ändernde Konsummuster wider, da sich traditionelle Mahlzeitenstrukturen an moderne Lifestyle-Anforderungen anpassen und Möglichkeiten für Tiefkühl-Snacks schaffen, die die traditionelle Esskultur ergänzen, anstatt sie zu ersetzen. Polen entwickelt sich zum am schnellsten wachsenden Markt mit einem CAGR von 7,18 % während 2026–2031, angetrieben durch eine rasche wirtschaftliche Entwicklung und steigende verfügbare Einkommen, die einen erhöhten Convenience-Lebensmittelkonsum ermöglichen. Der Markt profitiert von der EU-Integration und ausländischen Investitionen, die die Einzelhandelsinfrastruktur modernisieren und internationale Marken und Produktformate einführen. Spanien, die Niederlande und Schweden zeigen stetige Wachstumsmuster, die durch Urbanisierungstrends und demografische Veränderungen gestützt werden, die die Akzeptanz von Convenience-Lebensmitteln begünstigen. Russland sieht sich aufgrund geopolitischer Spannungen und wirtschaftlicher Sanktionen, die die Lieferketten und die Kaufkraft der Verbraucher beeinträchtigen, mit Marktunsicherheiten konfrontiert, was zu Volatilität in den Nachfragemustern und Distributionsstrategien führt.
Regulatorisches Umfeld
Hersteller von Tiefkühlsnacks in Europa operieren im Rahmen EU-weiter Vorschriften zu Lebensmittelsicherheit, Pestizidrückständen und neuartigen Lebensmitteln, die sowohl die Rohstoffbeschaffung als auch die Rezeptkonformität betreffen. Die Verordnung (EU) 2026/1314 der Kommission (veröffentlicht im Juni 2026) ändert die Höchstgehalte an Rückständen gemäß Verordnung (EG) Nr. 396/2005 und verschärft damit Spezifikationen, die sich auf Kartoffel-, Gemüse- und Getreidezutaten in Tiefkühlsnack-Sortimenten auswirken können. Im Bereich der Rezepturen genehmigt die Durchführungsverordnung (EU) 2026/1219 der Kommission Inulin-Propionsäureester als neuartiges Lebensmittel durch Aktualisierung der Unionsliste in der Verordnung (EU) 2017/2470, was die Notwendigkeit einer aktiven Überwachung beim Einsatz funktioneller Inhaltsstoffe in Premium- und „Better-for-you“-Snacklinien unterstreicht.
Auch die Verpackungsanforderungen werden für Tiefkühlsnack-Marken und Handelsmarken strenger, insbesondere dort, wo Recyclingfähigkeit und Materialauswahl mit der Leistungsfähigkeit der Kühlkette zusammentreffen. Die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40, in Kraft seit Februar 2025, legt Nachhaltigkeits- und Recyclingfähigkeitsanforderungen mit Umsetzungsfristen bis August 2026 fest und erhöht damit den Stellenwert von Verpackungsredesign, Lieferantenqualifizierung und Dokumentationskontrollen sowohl im Einzelhandel als auch im Foodservice.
Wettbewerbslandschaft
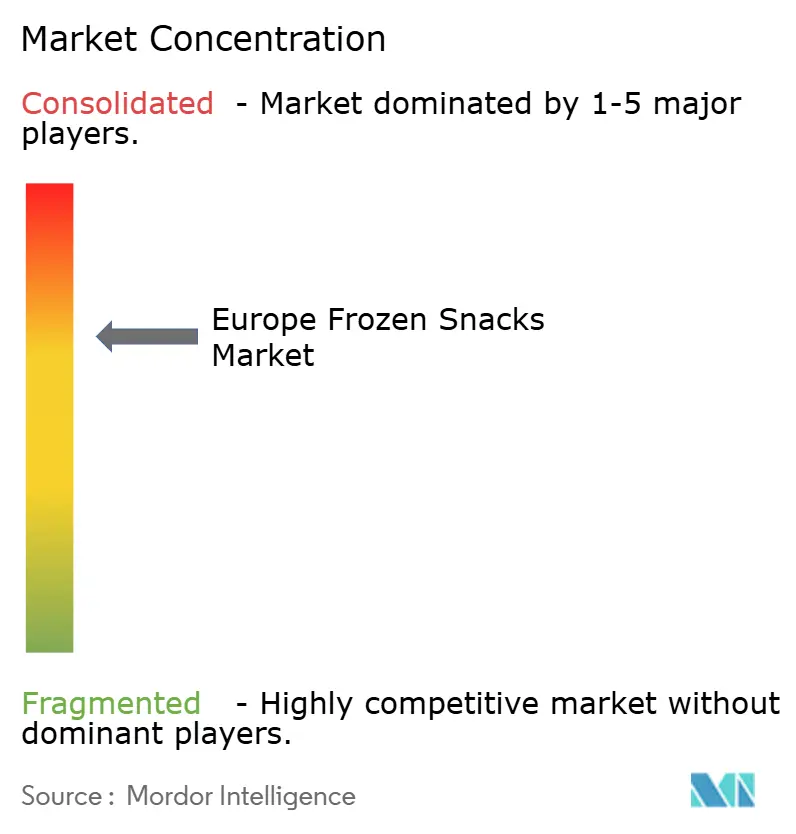
Der europäische Markt für Tiefkühl-Snacks weist eine moderate Konsolidierung auf, wobei etablierte Akteure wie Nomad Foods Ltd, McCain Foods Limited, Dr Oetker Group und Nestlé S.A. auf vertikale Integrationsstrategien setzen und in fortschrittliche Technologien investieren, um ihre Marktpositionen zu stärken. Diese Unternehmen konzentrieren sich darauf, mehrere Stufen der Lieferkette zu kontrollieren – von der Beschaffung von Rohstoffen bis zur Distribution –, um Kosteneffizienz und Qualitätskonsistenz zu gewährleisten. Solche Strategien helfen ihnen, einen Wettbewerbsvorsprung gegenüber aufkommenden Disruptoren und Handelsmarken zu behalten, die aufgrund ihrer Erschwinglichkeit und lokalen Angebote an Bedeutung gewinnen.
Marktführer priorisieren auch die Optimierung ihres Markenportfolios, um unterschiedlichen Verbraucherpräferenzen gerecht zu werden. So hat Nestlé sein Tiefkühl-Snacks-Portfolio durch die Einführung pflanzenbasierter Optionen unter seiner Marke Garden Gourmet erweitert und damit der wachsenden Nachfrage nach gesünderen und nachhaltigeren Lebensmitteloptionen Rechnung getragen. Ebenso hat McCain Foods in Produktinnovationen investiert, wie sein Sortiment an ofenfertigen Tiefkühl-Snacks, um der steigenden Verbrauchernachfrage nach Bequemlichkeit gerecht zu werden. Diese Unternehmen verbessern auch die Lieferketteneffizienz durch den Einsatz digitaler Tools und Automatisierung, was es ihnen ermöglicht, schnell auf Marktdynamiken zu reagieren und Betriebskosten zu senken.
Innovationsfähigkeiten bleiben ein kritischer Fokus für Marktführer, während sie sich durch sich wandelnde Verbraucherpräferenzen und strenge regulatorische Anforderungen navigieren. Unternehmen investieren in Forschung und Entwicklung, um neue Produktformulierungen zu entwickeln, die mit Gesundheitstrends übereinstimmen, wie fettarme und glutenfreie Optionen. So hat Dr. Oetker beispielsweise Tiefkühl-Snacks mit reduziertem Zuckergehalt eingeführt, um gesundheitsbewusste Verbraucher anzusprechen. Darüber hinaus beobachten diese Akteure aktiv regulatorische Änderungen, wie Kennzeichnungsanforderungen und Nachhaltigkeitsmandate, um die Einhaltung der Vorschriften zu gewährleisten und das Vertrauen der Verbraucher zu erhalten. Durch die Kombination dieser Strategien festigen etablierte Akteure ihre Positionen im wettbewerbsintensiven europäischen Markt für Tiefkühl-Snacks.
Führende Unternehmen der europäischen Tiefkühl-Snacks-Branche
Nomad Foods Ltd
McCain Foods Limited
Dr Oetker Group
Nestle S.A
General Mills Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Premiumisierung und Rezepturüberarbeitung schaffen Chancen im europäischen Tiefkühlsnack-Markt, insbesondere dort, wo Clean-Label-Positionierung, Bio-Zertifizierung und funktionelle Ernährung genutzt werden, um der zunehmenden Skepsis gegenüber ultraverarbeiteten Lebensmitteln zu begegnen, während der Komfortfaktor erhalten bleibt. Die Innovationspipeline von Nomad Foods ist ein konkretes Beispiel: Das 2026 gegründete Future Foods Lab arbeitet mit Start-ups zusammen, die sich auf funktionelle Ernährung konzentrieren. Dieser Ansatz unterstützt die Differenzierung bei gemüsebasierten und anderen „Better-for-you“-Formaten, die auch mit Kategorietrends im Einklang stehen, und hilft Marken, sich vom klassischen kartoffelbasierten Volumengeschäft zu höherwertigen, zutatengetriebenen SKUs zu entwickeln.
Operative Investitionen und die Modernisierung der Kühlkette erweitern zudem den adressierbaren Markt, indem sie die Ökonomie des Vertriebswegs und die Regalverfügbarkeit im Einzelhandel und im HoReCa-Bereich verbessern. Die Aktivitäten von Nomad Foods im Jahr 2026, einschließlich der Kapazitätserweiterung im Werk Lowestoft und der Logistikkapazitäten in Deutschland, spiegeln Bemühungen wider, die regionale Fertigung und Distribution zu stärken, um breitere Sortimente und schnellere Warenrotation zu unterstützen. Gleichzeitig entwickelt sich Mittel- und Osteuropa aufgrund von Kostenvorteilen und steigender grenzüberschreitender Nachfrage zu einem Kühlketten- und Logistikzentrum, was Raum für neue Lagerhaltungs-, Co-Packing- und Vertriebspartnerschaften sowohl für multinationale Marken als auch für Handelsmarken schafft.
Aktuelle Branchenentwicklungen
- Juni 2026: Nomad Foods Ltd kündigte eine Investition von 2,2 Millionen GBP zum Bau einer neuen Produktionslinie für Kartoffelwaffeln in ihrem Werk in Lowestoft, UK, an. Der Schritt erweitert die Produktionskapazität, um der steigenden Nachfrage nach Tiefkühlsnacks zu begegnen, und stärkt die Widerstandsfähigkeit der britischen Lieferkette. Die Maßnahme unterstützt Nomad Foods bei der Skalierung seines Premium-Tiefkühlsnack-Angebots in Europa.
- Juni 2026: Nomad Foods Ltd eröffnete in Partnerschaft mit Lineage eine neue Lagerhalle in Bremerhaven, Deutschland. Die Anlage stärkt die Effizienz der europäischen Distribution und die Bestandsreaktionsfähigkeit für Tiefkühlsnackprodukte. Sie verbessert das logistische Rückgrat, um eine schnellere Zustellung in den wichtigsten europäischen Märkten zu ermöglichen.
- Februar 2026: McCain Foods Limited startete eine 202 Hektar große „Farm of the Future“-Forschungsanlage in North Yorkshire, UK, mit Beginn der Kartoffelproduktion im Jahr 2026. Das Projekt stärkt die Rohstoffsicherheit und macht die Versorgung mit kartoffelbasierten Tiefkühlsnacks in Europa zukunftssicher. Es steht im Einklang mit der langfristigen Strategie, die Widerstandsfähigkeit der Lieferkette und die Kostenwettbewerbsfähigkeit zu erhalten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt verpackte Tiefkühlsnacks, die in Europa verkauft werden und für die schnelle Zubereitung und den Verzehr zu Hause oder im Foodservice bestimmt sind, und die als Wertumsätze in USD für den definierten Zeitraum erfasst werden.
Ausgeschlossene Bereiche: Wir schließen gekühlte Snacks, lagerfähige Snacks (ohne Kühlung) und in Restaurants zubereitete Snacks aus, die nicht als verpackte Tiefkühlprodukte verkauft werden.
Übersicht der Segmentierung
- Nach Typ
- Kartoffelbasierte Snacks
- Fleisch- und geflügelbasierte Snacks
- Meeresfrüchtebasierte Snacks
- Obst- und gemüsebasierte Snacks
- Käsebasierte Snacks
- Bäckerei- und konditoreibasierte Snacks
- Sonstige Typen
- Nach Kategorie
- Konventionell
- Bio
- Nach Vertriebskanal
- HoReCa
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Lebensmittel-/Nahkaufläden
- Online-Einzelhandelsgeschäfte
- Sonstige Einzelhandelskanäle
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Polen
- Schweden
- Russland
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, eine länderspezifische Sicht zu erstellen und Nachfrage- und Preisrichtungen zu überprüfen, bevor wir mit Branchenteilnehmern sprachen. Wir bezogen uns auf öffentliche Quellen wie Eurostat für Indikatoren zur Lebensmittelherstellung und zum Einzelhandel, FAOSTAT für den landwirtschaftlichen und lebensmittelversorgungsbezogenen Kontext, UN Comtrade für relevante Handelsströme bei Tiefkühlprodukten sowie die Europäische Kommission und die EFSA für politische und lebensmittelsicherheitsrelevante Aktualisierungen, die sich auf Markteinführungen und Kennzeichnung auswirken können.
Wir prüften außerdem Geschäftsberichte, Investorenpräsentationen, Pressemitteilungen und Ankündigungen von Einzelhändlern, um Produkteinführungen, die Erweiterung der Tiefkühlregale und Kanalverschiebungen wie den Online-Lebensmittelhandel zu verstehen. Für Preis- und Verfügbarkeitssignale prüften wir öffentliche Statistikveröffentlichungen und seriöse Presseberichte und schlossen gezielte Lücken mithilfe kostenpflichtiger Abonnements mit Fokus auf Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie sendungsbezogene Import-Export-Daten, wo dies zu einer klareren Sicht beitrug. Die hier aufgeführten Quellen sind beispielhaft, und weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was in Europa tatsächlich als Tiefkühlsnack gilt, und anschließend zu bestätigen, wie sich die Nachfrage zwischen Einzelhandel und Foodservice in den wichtigsten Ländern aufteilt. Wir sprachen mit Herstellern, Distributoren, Einzelhändlern und Branchenexperten, was uns half, Annahmen zu Preisbewegungen, Promotion-Intensität und dem Tempo der Einführung von Premium- und gesünderen Rezepturen zu überprüfen.
Die Abdeckung war über ganz Europa ausgewogen, sodass sowohl große Märkte als auch sich schneller wandelnde Märkte vertreten waren, und Folgefragen wurden gestellt, wenn Eingaben von den Sekundärforschungssignalen abwichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 15% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 39% |
| Kleinere Akteure: 19% | Manager: 46% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem die länderspezifischen Nachfragepools anhand von Konsummustern bei Lebensmitteln, Gewichtungen der Einzelhandels- und Foodservice-Kanäle sowie Handels- und Produktionssignalen für tiefgekühlte Fertiggerichte rekonstruiert und anschließend auf die in diesem Bericht verwendete Tiefkühlsnack-Grenze gefiltert wurden. Danach überprüften wir die Gesamtwerte mithilfe selektiver Bottom-up-Näherungen wie stichprobenartiger Preise pro Packung nach Land, Überprüfungen der Regalpreise im Einzelhandel und Gesprächen zur Umsatzexposition der Hersteller, sodass das Modell angepasst werden konnte, wenn eine Sichtweise dem tatsächlichen Marktverhalten deutlich vorauslief.
Einige Eingaben beeinflussten das Ergebnis stärker als andere und wurden länderweise aktualisiert. Dazu gehörten das Verhältnis von Einzelhandel zu HoReCa bei Tiefkühlsnacks, die Haushaltsdurchdringung bei tiefgekühlten Convenience-Produkten, die Richtung der durchschnittlichen Verkaufspreise nach wichtigen Produktgruppen (kartoffelbasierte und backwarenbasierte Produkte verhalten sich in der Regel unterschiedlich), der Anteil der Verkäufe über Discount- und Online-Kanäle sowie die Wirkung von Promotionen auf den Volumenanstieg. Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Grundnachfragewachstum, inflationsbedingte Preisänderungen und Downtrading oder Premiumisierung getrennt werden konnten, bevor die endgültige Linie anhand eines Expertenkonsenses aus den Primärinterviews festgelegt wurde.
Wenn Bottom-up-Überprüfungen für kleinere Länder unvollständig waren, wurden Lücken durch Näherungswerte ähnlicher Märkte anhand von Bevölkerung, Einzelhandelsstruktur und Kühlkapazitätsindikatoren geschlossen und anschließend anhand der Importabhängigkeit und der Konsistenz des Länderwachstums erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die endgültige Zahl nicht von einer einzelnen Eingabe abhängt. Wir verglichen die Länder-Gesamtwerte mit unabhängigen Signalen wie der Richtung der Handelsbilanz für relevante Tiefkühlkategorien, Kommentaren von Einzelhändlern und Herstellern zum Kategoriewachstum sowie Inflations- und Promotionstrends, die den Wertumsatz vorübergehend aufblähen können.
Abweichungssignale wurden in einer Analystenprüfung überprüft, und ungewöhnliche Sprünge wurden getestet, indem Annahmen überarbeitet und bei Bedarf erneut Kontakt mit Quellen aufgenommen wurde. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren regulatorischen Änderungen, Angebotsschocks oder bemerkenswerten Verschiebungen im Einzelhandelskanal-Mix. Vor der Auslieferung wird ein weiterer Durchlauf abgeschlossen, damit die Kunden die aktuellste verfügbare Sicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Tiefkühlsnacks in Europa mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Tiefkühlsnacks in Europa unterscheiden sich häufig, da Unternehmen unterschiedliche Produktgrenzen festlegen, die Abdeckung von Einzelhandel und Foodservice unterschiedlich behandeln und unterschiedliche Annahmen zu Preis- und Währungszeitpunkten anwenden. Wir haben diese Schätzung so aufgebaut, dass sie auf der Länderebene bis zu klaren Nachfrageindikatoren zurückverfolgt werden kann, und anschließend auf Konsistenz über die gesamte Region geprüft.
Durch die Verfolgung des Einzelhandelskanal-Mix, der Preisentwicklung nach wichtigen Tiefkühlsnack-Gruppen und jährlicher Aktualisierungsprüfungen hält Mordor Intelligence das Modell ausschließlich an verpackte Tiefkühlsnack-Umsätze gebunden, statt breitere tiefgekühlte Fertiggerichte oder angrenzende gekühlte Snackkategorien einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,90 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 41,81 Mrd. USD (2028) | Verwendet ein späteres Prognosejahr und scheint einen breiteren Snack-Umfang anzuwenden, der Tiefkühl-Vorspeisen und breitere tiefgekühlte Convenience-Lebensmittel einbeziehen kann, und es ist weniger klar, wie die Gewichtung von Einzelhandel gegenüber Foodservice pro Land validiert wurde. |
| Fachzeitschrift B | 34,24 Mrd. USD (2026) | Entspricht dem Wert des Folgejahres, präsentiert jedoch in der Regel eine einzelne Punktschätzung, ohne aufzuzeigen, wie Preisgestaltung, Promotion-Intensität und Kanalverschiebungen getrennt wurden, was die Transparenz verringern kann, wenn Inflation den Wertumsatz verändert. |
Insgesamt lässt sich die Spanne hauptsächlich durch Randbereiche des Umfangs und die zeitliche Abstimmung erklären, dann durch die Art, wie Preisgestaltung und Kanal-Mix im Modell behandelt werden. Wenn die Grenze eng auf verpackte Tiefkühlsnacks beschränkt und jedes Land anhand einfacher externer Signale überprüft wird, lässt sich der Marktwert leichter reproduzieren und für die Planung nutzen, ohne versteckte Aufschläge.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Tiefkühl-Snacks derzeit?
Der Markt wird im Jahr 2026 auf USD 34,24 Milliarden geschätzt und soll bis 2031 USD 41,83 Milliarden erreichen.
Welcher Produkttyp führt derzeit die Verkäufe an?
Kartoffelbasierte Snacks halten die Spitzenposition mit einem Umsatzanteil von 37,86 % im Jahr 2025.
Welcher Vertriebskanal expandiert am schnellsten?
Der HoReCa-Sektor soll bis 2031 mit einem CAGR von 6,12 % wachsen, da sich der Gastronomiebereich erholt und Lieferformate skalieren.
Wie schnell wächst die Bio-Kategorie?
Bio-Tiefkühl-Snacks sollen zwischen 2026 und 2031 einen CAGR von 7,05 % verzeichnen und damit konventionelle Linien übertreffen.
Seite zuletzt aktualisiert am:



