
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
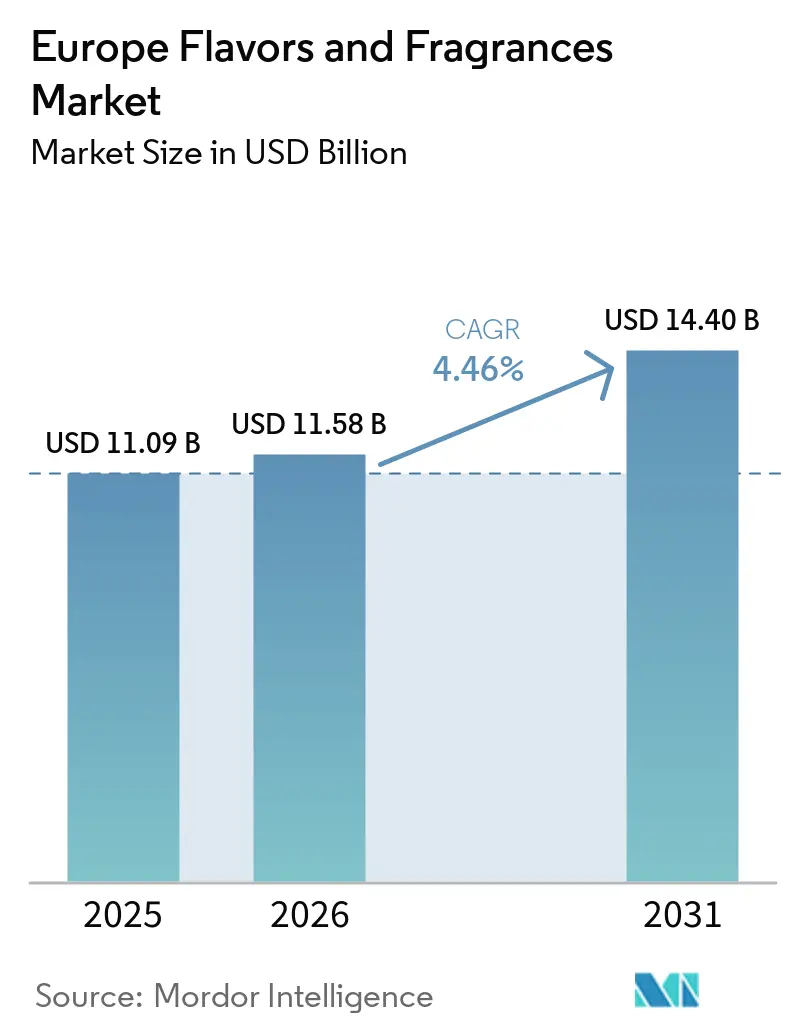
| Tamanho do mercado no ano base (2025) | 11.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.46 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Aromas e Fragrâncias por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de aromas e fragrâncias cresça de 11,09 bilhões de USD em 2025 para 11,58 bilhões de USD em 2026, com previsão de atingir 14,40 bilhões de USD até 2031, a um CAGR de 4,46% no período de 2026 a 2031. Essa trajetória ascendente constante reflete a demanda por ingredientes premium, sustentáveis e alinhados à saúde nas categorias de alimentos, bebidas, cuidados pessoais e produtos domésticos. O crescimento é impulsionado por três forças estruturais: regulamentação progressiva que incentiva a reformulação com rótulo limpo, rápida adoção de tecnologia em biotecnologia e design digital de produtos, e uma mudança do consumidor em direção ao bem-estar, personalização e fornecimento ético. A Alemanha ancora escala e inovação, enquanto a Espanha fornece impulso expressivo, refletindo seus custos de energia competitivos e uma base de processamento de alimentos em expansão.
Principais Conclusões do Relatório
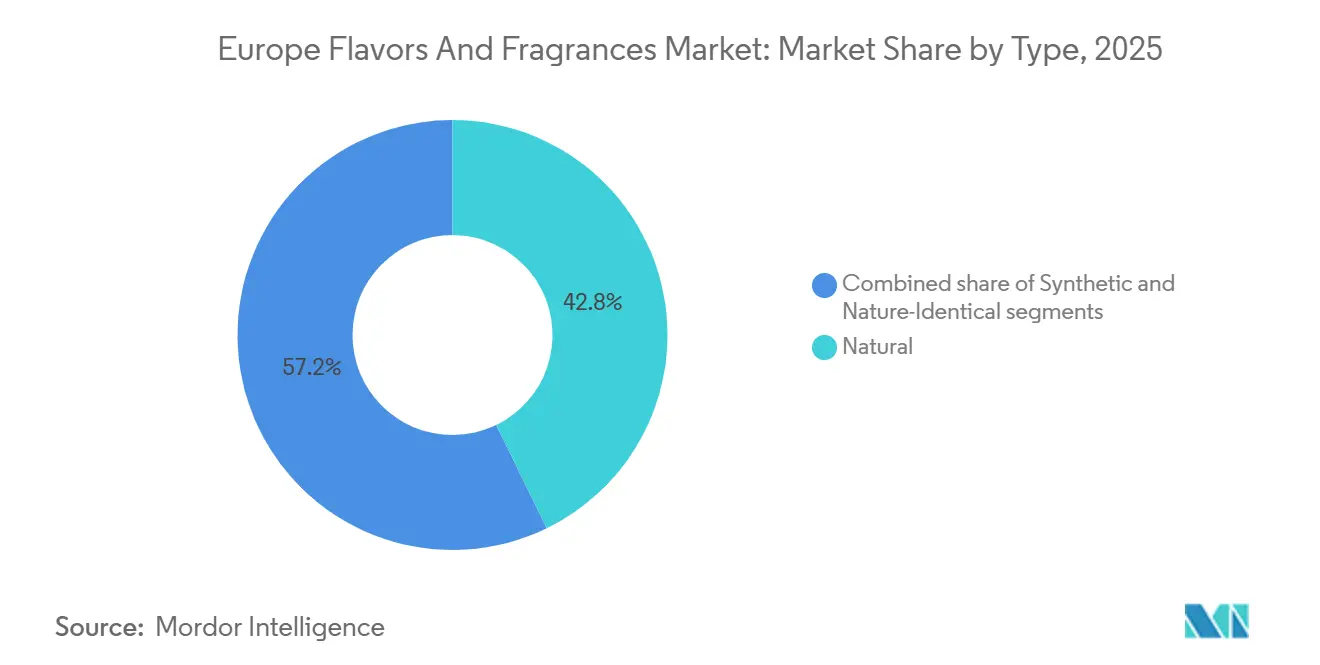
- Por tipo, os ingredientes naturais capturaram 42,78% da participação de mercado de aromas e fragrâncias da Europa em 2025 e estão avançando a um CAGR de 5,88% até 2031.
- Por forma, os produtos líquidos lideraram com uma participação de 33,65% do tamanho do mercado europeu de aromas e fragrâncias em 2025; os formatos em pó estão projetados para expandir a um CAGR de 5,31% entre 2026-2031.
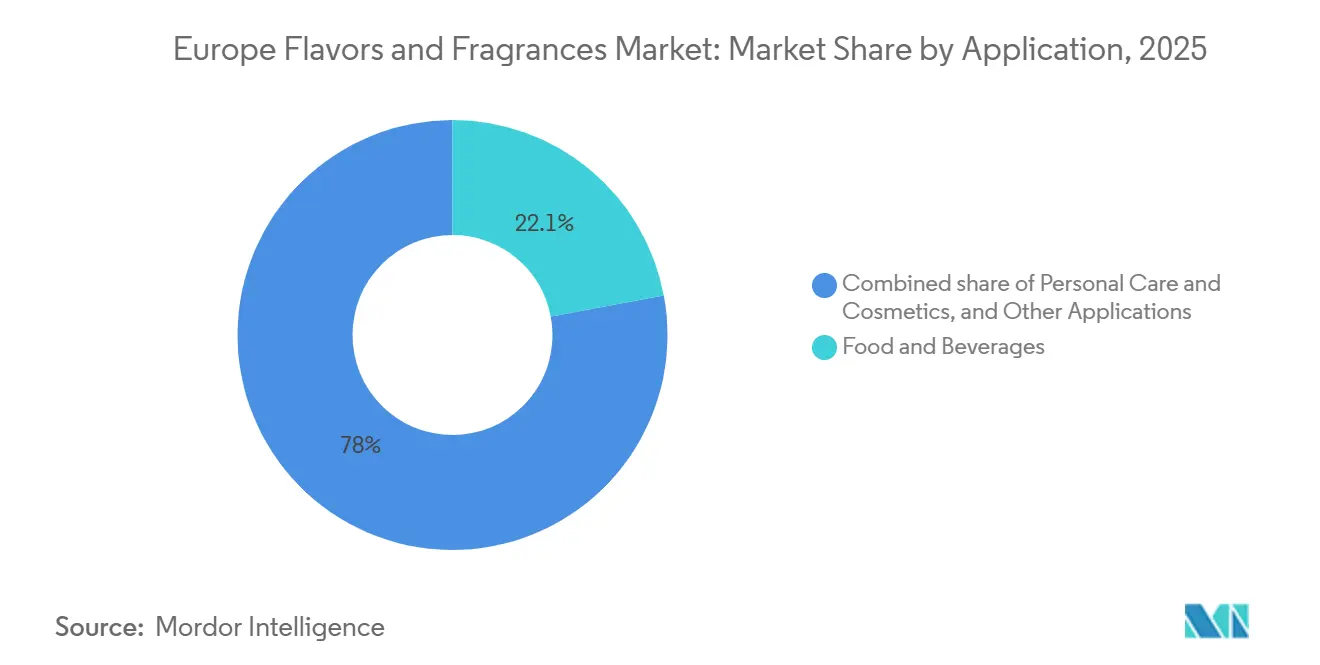
- Por aplicação, alimentos e bebidas detiveram 22,05% de participação na receita em 2025, enquanto cuidados pessoais e cosméticos registraram o maior CAGR projetado de 6,29% até 2031.
- Por geografia, a Alemanha comandou 25,30% do mercado europeu de aromas e fragrâncias em 2025, enquanto a Espanha tem previsão de registrar o CAGR mais rápido de 6,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Procura crescente de ingredientes naturais e de rótulo limpo | +1.2% | Regional, mais forte na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Crescimento de alimentos funcionais, bebidas e produtos de bem-estar | +0.9% | Núcleo da Europa Ocidental, em expansão para a Europa Oriental | Longo prazo (≥ 4 anos) |
| Crescente popularidade de soluções de aromas/fragrâncias personalizadas e customizadas | +0.7% | Alemanha, França e Reino Unido liderando a adoção | Médio prazo (2-4 anos) |
| Expansão da indústria de alimentos processados e bebidas | +0.8% | Espanha e Itália a apresentar o crescimento mais forte | Curto prazo (≤ 2 anos) |
| Uso crescente de fragrâncias em diversos cosméticos e produtos de cuidados pessoais | +1.1% | Segmentos premium de França, Alemanha e Itália | Longo prazo (≥ 4 anos) |
| Interesse crescente em ingredientes veganos e cruelty-free | +0.6% | Norte da Europa, a expandir-se para o Mediterrâneo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Ingredientes Naturais e de Rótulo Limpo
Na Alemanha, 69% das vendas de alimentos orgânicos ocorrem agora por meio de pontos de venda convencionais, destacando uma significativa mudança do consumidor em direção à transparência e à naturalidade, e sinalizando a adoção mainstream de produtos naturais. Essa tendência vai além do mercado alimentar. Por exemplo, a plataforma Mindera® da Symrise AG apresenta tecnologia de proteção de produtos 100% à base de plantas, desenvolvida para formulações cosméticas. Os avanços regulatórios apoiam ainda mais essa transição. A EFSA aprovou recentemente a naringenina como aromatizante alimentar, citando a ausência de preocupações com genotoxicidade, em nítido contraste com a proibição de aromatizantes artificiais de fumaça. As empresas que investem em ingredientes naturais derivados de biotecnologia estão se alinhando com os padrões regulatórios em evolução, que favorecem cada vez mais as alternativas de origem natural, ao mesmo tempo em que se posicionam para capturar preços premium.
Crescimento de Alimentos Funcionais, Bebidas e Produtos de Bem-Estar
Os fabricantes europeus de bebidas estão atendendo ao compromisso da União das Associações Europeias de Bebidas de reduzir os açúcares adicionados em 10% entre 2019 e 2025. Esse compromisso impulsionou a demanda por sistemas de aromas avançados que não apenas preservam o sabor, mas também se alinham ao posicionamento de marca voltado para a saúde. Um avanço notável nesse campo é o surgimento de adoçantes à base de proteínas. Por exemplo, o adoçante X3 do Instituto Fraunhofer possui um nível de dulçor 10.000 vezes superior ao do açúcar de mesa, ao mesmo tempo em que oferece perfis de sabor reminiscentes do mel. Essa combinação de maior consciência sobre saúde e tecnologia de ponta abre caminho para que as casas de aromas criem ingredientes multifuncionais, garantindo tanto a satisfação do paladar quanto vantagens para o bem-estar. Além disso, a crescente inclinação para botânicos e extratos herbais em aplicações funcionais ressalta a preferência do consumidor por ingredientes naturalmente associados à saúde em detrimento dos sintéticos.
Popularidade Crescente de Soluções de Aromas e Fragrâncias Personalizadas e Customizadas
A inteligência artificial e as tecnologias digitais estão a remodelar o panorama da criação de aromas. Empresas como a Estée Lauder estão a aproveitar a IA para sugestões de fragrâncias personalizadas, inaugurando simultaneamente centros de inovação como o Fragrance Atelier em Paris. A Fábrica Digital da Givaudan, também em Paris, é um testemunho desta evolução, ostentando espaços colaborativos de última geração e ferramentas como o Mini Scent Piano, elevando as experiências sensoriais. O impulso para a personalização não se confina aos segmentos premium. O relatório de tendências de 2025 da AI Palette sublinha a hiperpersonalização como uma tendência fundamental, destacando funcionalidades como a deteção de alergénios e a nutrição personalizada. A Geração Z, com a sua predileção por sabores únicos e excêntricos, está na vanguarda desta procura, ainda mais impulsionada pela natureza acelerada das redes sociais. Esta combinação de tecnologia não só facilita produções em lotes mais pequenos, como também acelera a entrada no mercado destas soluções à medida, tornando os produtos personalizados, outrora exclusivos, acessíveis a um público mais vasto.
Expansão da Indústria de Alimentos Processados e Bebidas
A importação de produtos agrícolas para o setor de processamento de alimentos da Espanha indica uma forte demanda por ingredientes aromatizantes, conforme observado pelo Serviço Agrícola Estrangeiro do USDA[1]. Os fabricantes espanhóis da indústria de alimentos processados desfrutam de uma vantagem competitiva nos processos de aromatização intensivos em energia, graças aos custos de energia mais baixos em comparação com os concorrentes globais, conforme destacado por pesquisa realizada pelo CaixaBank. As tecnologias inovadoras de redução de sal e açúcar da Kerry Group estão impulsionando suas margens, com margens de EBITDA atingindo 16,1% no primeiro semestre de 2025. Esse aumento ocorre à medida que os varejistas impõem padrões mais rigorosos sobre o teor de açúcares adicionados e sal. Com a expansão do setor de alimentos processados, há uma demanda crescente por sistemas avançados de aromatização. Esses sistemas não apenas mascaram notas indesejadas de produtos reformulados, mas também garantem que permaneçam atraentes para os consumidores. As empresas especializadas em agentes mascaradores naturais e tecnologias de realce de sabor têm mais a ganhar, pois permitem formulações de produtos mais saudáveis sem sacrificar o sabor.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Regulamentação europeia rigorosa sobre a utilização de aditivos | -0.8% | Em toda a União Europeia, afetando particularmente a Alemanha e a França | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços das matérias-primas | -0.6% | Em toda a União Europeia | Curto prazo (≤ 2 anos) |
| Dificuldades em escalar novos ingredientes sustentáveis ou derivados de biotecnologia | -0.4% | Centros de biotecnologia no Norte da Europa | Médio prazo (2-4 anos) |
| Preocupações crescentes com a saúde relacionadas ao uso de aromatizantes artificiais | -0.5% | Mudança no sentimento do consumidor em toda a União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Europeias Rigorosas sobre o Uso de Aditivos
A proibição da União Europeia sobre aromatizantes artificiais de fumaça impacta aproximadamente 34,91 bilhões de USD em vendas. Os fabricantes têm apenas dois anos para reformular produtos que contenham esses aditivos, enquanto os substitutos tradicionais de defumação têm um período de eliminação gradual de cinco anos. A identificação de genotoxicidade pela Autoridade Europeia para a Segurança dos Alimentos (EFSA) em oito produtos primários de aromatizantes de fumaça ressalta as avaliações de segurança cada vez mais rigorosas da União Europeia, criando incerteza para as empresas que desenvolvem novos ingredientes sintéticos, conforme destacado pela Comissão Europeia[2]. O novo Regulamento da União Europeia 2023/1545 amplia os requisitos de rotulagem de alérgenos de fragrâncias para 56 ingredientes, com prazos de conformidade estabelecidos para julho de 2026 para produtos existentes e julho de 2028 para novas formulações. Essas pressões regulatórias conferem uma vantagem competitiva às empresas com portfólios robustos de ingredientes naturais, ao mesmo tempo em que impõem custos significativos de reformulação àquelas dependentes de alternativas sintéticas. A mudança do ambiente regulatório em direção a princípios de precaução indica um contínuo enrijecimento dos processos de aprovação, favorecendo ingredientes naturais estabelecidos em detrimento de compostos sintéticos novos.
Volatilidade nos Preços das Matérias-Primas
Entre janeiro e julho de 2024, Madagáscar exportou 4.300 toneladas métricas de baunilha, superando a procura global em quase 50%. Este excesso de oferta resultou em preços historicamente baixos para a baunilha de grau industrial. No mercado do cacau, prevê-se que a oferta fique aquém em 11% em 2024, com os preços a subir aproximadamente 300% ao longo do último ano devido ao vírus do rebentar inchado e à mineração ilegal de ouro nas principais regiões produtoras. Os eventos climáticos estão a perturbar os mercados de sumo de laranja, afetando tanto a disponibilidade como os preços dos ingredientes de aromatização à base de citrinos. Esta volatilidade está a levar as casas de aromas a explorar estratégias de aprovisionamento alternativas e a investir em substitutos sintéticos ou derivados de biotecnologia, conduzindo a maiores custos de I&D e a uma maior complexidade da cadeia de abastecimento. As empresas com carteiras de ingredientes diversificadas e capacidades de formulação flexíveis estão mais bem posicionadas para suportar choques nos preços das matérias-primas. Pelo contrário, as que dependem de ingredientes naturais de fonte única estão a enfrentar pressões sobre as margens e potenciais perturbações na cadeia de abastecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Ingredientes Naturais Impulsionam o Posicionamento PremiumEm 2025, os ingredientes naturais detinham uma participação de mercado de 42,78% e devem crescer a um CAGR de 5,88% até 2031. Esse crescimento reflete a disposição dos consumidores de pagar um prêmio por produtos com rótulo limpo, apoiada pelo incentivo regulatório a opções sustentáveis. Os avanços em biotecnologia impulsionam ainda mais esse segmento. Por exemplo, a Universidade de Newcastle desenvolveu biocatalisadores altamente eficientes para a produção de ésteres de aromas sem solventes, demonstrando o potencial para a fabricação sustentável. Por outro lado, os ingredientes sintéticos enfrentam uma supervisão regulatória mais rigorosa. A Autoridade Europeia para a Segurança dos Alimentos (EFSA), conforme observado pela Food Compliance International, removeu diversas substâncias aromatizantes da lista da União, incluindo o 2-fenilpent-2-enal e certos compostos de tiazolina. Os ingredientes naturais idênticos oferecem um meio-termo, proporcionando vantagens de custo em relação às alternativas naturais e evitando os desafios regulatórios associados aos compostos sintéticos.
Os ingredientes derivados de biotecnologia enfrentam incertezas devido à definição em evolução da UE sobre aromas naturais. O Comitê Permanente de Plantas, Animais, Alimentos e Rações está avaliando se os aromas produzidos por microrganismos geneticamente modificados devem ser qualificados como "naturais". Essa ambiguidade regulatória influencia as decisões de investimento e as estratégias de mercado, especialmente para empresas focadas em alternativas naturais baseadas em fermentação. A transição para ingredientes naturais está se acelerando, como demonstrado por grandes players como a Symrise, que alcançou 95% de fornecimento sustentável de matérias-primas, comprovando a escalabilidade e a viabilidade comercial das estratégias de ingredientes naturais.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Forma:
A Dominância do Líquido Desafiada pela Inovação em PóEm 2025, as formulações líquidas detêm uma quota de mercado de 33,65%, atribuída à sua fácil incorporação em bebidas e ao desempenho sensorial superior em produtos de cuidados pessoais. Entretanto, as formulações em pó estão a experienciar um crescimento a uma CAGR de 5,31% até 2031, impulsionadas pela sua estabilidade e benefícios de custo em aplicações industriais. A expansão do segmento de pó é suportada por inovações em tecnologia de microencapsulação, que permitem a libertação controlada e uma melhor estabilidade do prazo de validade para compostos de aromas sensíveis. O lançamento pela Sensient Technologies da plataforma BioSymphony destaca os avanços em soluções de aromas naturais, abordando os desafios relacionados com o mascaramento de ingredientes e o equilíbrio do sabor em várias aplicações.
As formulações microencapsuladas são o subsegmento de crescimento mais rápido dentro das aplicações em pó, oferecendo proteção para compostos voláteis e permitindo a funcionalidade de libertação programada em alimentos funcionais e nutracêuticos. A adoção desta tecnologia está a acelerar à medida que os fabricantes procuram diferenciar os produtos ao melhorar as experiências sensoriais e os benefícios funcionais. As formulações líquidas continuam a dominar as aplicações de fragrâncias premium, onde o seu impacto sensorial imediato e os perfis de aroma complexos justificam os custos mais elevados e os desafios de manuseamento. A escolha da forma depende cada vez mais dos requisitos específicos da aplicação: os pós estão a ganhar tração em aplicações industriais sensíveis ao custo, enquanto os líquidos mantêm a sua dominância nos mercados de consumo premium.
Por Aplicação:
Os Cuidados Pessoais Superam as Aplicações Alimentares TradicionaisCuidados pessoais e cosméticos estão projetados para expandir a um CAGR de 6,29% até 2031, apoiados pela crescente demanda por produtos de cuidados com a pele, cabelo, corpo e cosméticos perfumados em toda a Europa. O segmento de aplicação se beneficia da crescente preferência do consumidor por produtos premium e sensoriais, onde as fragrâncias são cada vez mais utilizadas para aprimorar a diferenciação de produtos e a experiência do consumidor. A demanda crescente por perfis de fragrâncias naturais, botânicos e duradouros também está incentivando os fabricantes a desenvolver soluções de fragrâncias mais especializadas para formulações de cuidados pessoais. Além disso, o crescente apelo das fragrâncias unissex e das opções de embalagens múltiplas menores apoia a experimentação de aromas, particularmente entre os consumidores da Geração Z que buscam experiências personalizadas.
Alimentos e bebidas detiveram 22,05% de participação na receita em 2025 e estão sob pressão de margem devido a reformulações focadas em saúde. Por exemplo, a meta de redução de 10% de açúcar da União das Associações Europeias de Bebidas criou a necessidade de tecnologias avançadas de mascaramento e realce. Embora os setores de laticínios e panificação se beneficiem da tendência de rótulo limpo, os produtos cárneos enfrentam desafios, particularmente questões regulatórias relacionadas às proibições de aromatizantes de fumaça. Embora o segmento de bebidas mantenha uma participação de mercado significativa, suas taxas de crescimento ficam atrás das de cuidados pessoais devido às pressões de comoditização e restrições regulatórias. Enquanto isso, oportunidades emergentes em setores como cuidados domésticos e fragrâncias finas estão ganhando força à medida que os fabricantes expandem as aplicações de fragrâncias para oferecer experiências multissensoriais de marca além das categorias tradicionais.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Aromas e Fragrâncias da Alemanha e Espanha
Em 2025, a Alemanha detinha uma participação de mercado de 25,30%, destacando sua avançada infraestrutura química e farmacêutica, forte conformidade regulatória e preferência dos consumidores por ingredientes naturais de alta qualidade. Embora a Alemanha se beneficie de uma robusta demanda industrial e da proximidade com os centros de pesquisa e desenvolvimento das principais casas de aromas, seu crescimento é limitado pela maturidade do mercado e pelos desafios econômicos que afetam os gastos dos consumidores. A Espanha, no entanto, é o mercado de crescimento mais rápido, com um CAGR de 6,12% projetado até 2031. Esse crescimento é impulsionado pela expansão da indústria de processamento de alimentos da Espanha e pelos custos competitivos de energia, que proporcionam uma vantagem de fabricação em relação a outras regiões europeias.
Mercados Europeus Mais Amplos
A França continua liderando como um polo global de inovação em fragrâncias. Grandes players como Estée Lauder e Givaudan estão realizando investimentos significativos em Paris, estabelecendo instalações como o Atelier de Fragrâncias e a Fábrica Digital para aproveitar a expertise da França em perfumaria e seu ecossistema de marcas de luxo. O mercado de fragrâncias da Itália está prosperando no segmento de perfumaria artística, que agora representa mais de 2% do mercado de beleza. Empresas como a Lumson estão ingressando no espaço de embalagens de fragrâncias para capitalizar a taxa de crescimento global de 10,2% do segmento. Enquanto isso, os mercados do Reino Unido, Países Baixos e Bélgica permanecem estáveis apesar dos desafios comerciais relacionados ao Brexit. Os Países Baixos se beneficiam de seu papel como polo de distribuição europeu, enquanto a Bélgica aproveita sua expertise na indústria química.
O mercado da Rússia permanece restrito por tensões geopolíticas e sanções, criando oportunidades para outros mercados da Europa Oriental capturarem a demanda redirecionada. O restante da Europa apresenta desempenho variado: os países nórdicos lideram em iniciativas de sustentabilidade, enquanto os mercados da Europa Oriental exibem forte potencial de crescimento à medida que as preferências dos consumidores se alinham cada vez mais às tendências da Europa Ocidental. Além disso, a harmonização regulatória regional no âmbito dos marcos da União Europeia oferece uma vantagem competitiva para empresas com operações pan-europeias. No entanto, o sucesso em segmentos culturalmente distintos, como alimentos tradicionais e preferências regionais de fragrncias, requer uma compreensão profunda das dinâmicas do mercado local.
Cenário Competitivo
Concentração do Mercado
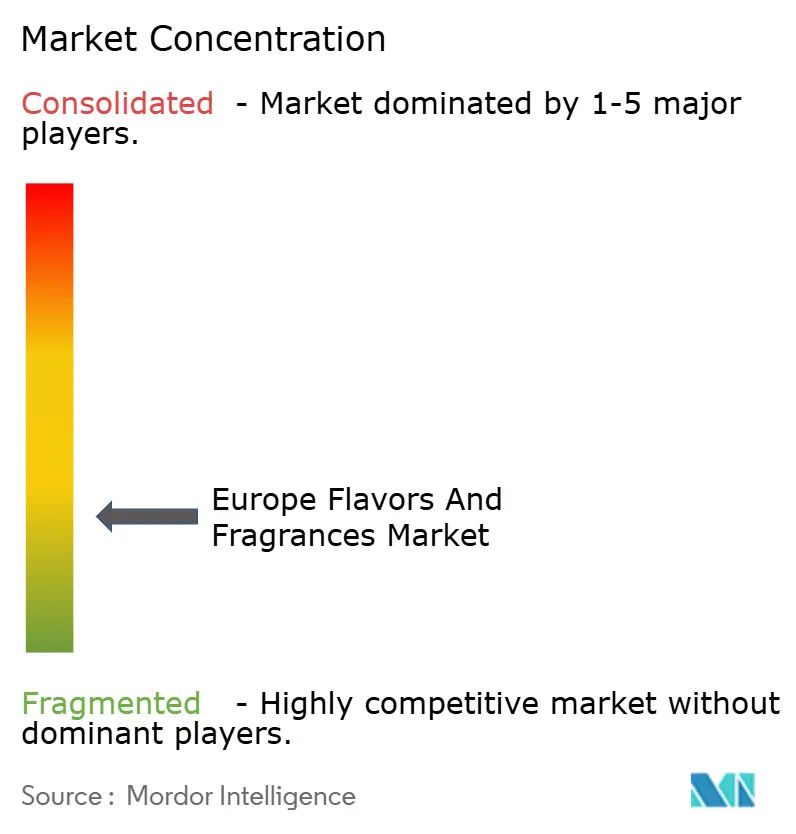
O mercado europeu de aromas e fragrâncias apresenta baixa fragmentação, abrindo caminho tanto para a consolidação quanto para a especialização em nichos. A recente fusão da DSM com a Firmenich, resultando em uma entidade de 14,32 bilhões de USD que opera em mais de 60 países, ressalta as vantagens de escala essenciais para navegar em cenários regulatórios complexos e liderar inovações em biotecnologia. Os principais players estão cada vez mais inclinados à integração vertical; por exemplo, a aquisição da b.kolormakeup & skincare pela Givaudan não apenas impulsionou suas vendas em 95,69 milhões de USD, mas também aprimorou suas capacidades de formulação e produção de beleza.
Na corrida por uma vantagem competitiva, a adoção de tecnologia se destaca. As empresas estão canalizando investimentos em ferramentas digitais para o desenvolvimento de aromas e aproveitando a inteligência artificial para ofertas personalizadas. O impulso da Symrise em direção à transformação digital e seus investimentos estratégicos em empresas especializadas de biotecnologia destacam a importância primordial da capacidade tecnológica para se manter relevante. Há uma demanda crescente por ingredientes naturais derivados de biotecnologia, serviços de formulação personalizados e soluções de embalagens ecologicamente corretas.
A Mane, por exemplo, está criando um nicho ao enfatizar sua cultura centrada na família e seus padrões éticos, diferenciando-se de seus concorrentes maiores. O mercado favorece cada vez mais os players com forte conformidade regulatória, fornecimento sustentável e inovações em tecnologias de ingredientes naturais. Em contrapartida, aqueles especializados em ingredientes sintéticos tradicionais enfrentam margens em contração e participações de mercado em declínio.
Líderes do Setor Europeu de Aromas e Fragrâncias
-
International Flavors & Fragrances
-
Symrise AG
-
Sensient Technologies Corporation
-
DSM-Firmenich
-
Givaudan SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Aromas e Fragrâncias Empresas cobertas neste relatório
- Givaudan SA
- DSM-Firmenich
- International Flavors & Fragrances Inc. (IFF)
- Symrise AG
- Sensient Technologies Corporation
- Takasago International Corporation
- Mane SA
- Robertet Group
- Bell Flavors & Fragrances
- Ungerer & Company
- European Flavours & Fragrances PLC
- Nactarome SPA
- Kerry Group PLC
- Corbion N.V.
- BASF SE
- Treatt PLC
- De Monchy Aromatics
- T Hasegawa Co., Ltd.
- Huabao International Holdings
- Biolandes SAS
Desenvolvimentos industriais recentes em Mercado Europeu de Aromas e Fragrâncias
- Junho de 2026: A Givaudan anunciou um acordo para adquirir uma participação majoritária na casa de fragrâncias Eurofragance, sediada em Barcelona. A iniciativa expande a posição da Givaudan em fragrâncias finas e fortalece o acesso a uma base de clientes dinâmica na Espanha e em outros mercados de exportação. Também reflete a consolidação contínua entre os líderes globais para ampliar as capacidades criativas e o alcance junto aos clientes na Europa.
- Maio de 2026: A Symrise realizou a cerimônia de inauguração da segunda fase de construção de seu centro logístico em Holzminden, Alemanha, apoiada por um investimento de 25 milhões de EUR. A expansão aumenta a capacidade logística e melhora a confiabilidade do fornecimento de ingredientes de aromas e fragrâncias para clientes europeus. Também apoia prazos de entrega mais curtos e controle de estoque mais rigoroso, à medida que os clientes exigem níveis de serviço mais elevados e prontidão na documentação.
- Março de 2024: A dsm-firmenich inaugurou duas plantas de produção em Castets, França, para ingredientes de perfumaria, incluindo uma unidade dedicada ao almíscar biodegradável Habanolide. A capacidade adicional reforça a profundidade da fabricação regional para ingredientes de fragrâncias especiais e apoia portfólios de produtos orientados para a sustentabilidade. A localização da produção na França também fortalece a proximidade com os principais ecossistemas de perfumaria e grandes proprietários de marcas.
Mercado Europeu de Aromas e Fragrâncias Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor de aromas e fragrâncias vendidos e utilizados em toda a Europa para a fabricação de bens de consumo e industriais acabados, onde a demanda provém de alimentos e bebidas, cuidados pessoais, cosméticos, cuidados domésticos e uso de fragrâncias finas.
Exclusões do escopo: Excluímos o valor de vendas no varejo de alimentos, bebidas, perfumes e artigos de higiene pessoal acabados, e também excluímos serviços de embalagem e fabricação por contrato, a menos que sejam precificados como parte do fornecimento de aromas ou fragrâncias.
Visão Geral da Segmentação
- Tipo
- Sintético
- Natural
- Nature-Identical
- Forma
- Pó
- Líquido
- Microencapsulado
- Aplicação
- Alimentos e Bebidas
- Produtos lácteos
- Panificação e Confeitaria
- Snacks e Produtos Salgados
- Produtos Cárneos
- Bebidas
- Outros Tipos
- Cuidados Pessoais e Cosméticos
- Outras Aplicações (Cuidados do Lar, Fragrâncias Finas)
- Alimentos e Bebidas
- Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Países Baixos
- Bélgica
- Rússia
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual dos sinais de demanda em nível europeu e manter o modelo consistente entre os países. Coletamos estatísticas e documentações públicas, como séries de manufatura e comércio do Eurostat, portais de informações sobre produtos químicos e alimentos da Comissão Europeia, tabelas de comércio do UN Comtrade e indicadores industriais da OCDE, alinhando-os às definições de produtos utilizadas nos padrões setoriais relevantes.
Para conectar a lógica de oferta e demanda, revisamos relatórios anuais de empresas, apresentações para investidores e atualizações públicas de sustentabilidade, seguidos de sites de associações e cobertura de imprensa confiável sobre mudanças de capacidade e regulamentação. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de remessa para validar movimentos direcionais e verificar mudanças de preços e fornecimento. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coletar, verificar e esclarecer os pontos de dados na construção do modelo.
Entrevistas Primárias e Pesquisas
Os insumos primários vieram de entrevistas e pesquisas breves com fornecedores de matérias-primas, misturadores de aromas e fragrâncias, distribuidores e líderes de compras ou de produtos em fabricantes de uso final em toda a Europa. Utilizamos essas discussões para testar combinações de aplicações, movimentos típicos de preços (incluindo spreads entre naturais e sintéticos) e comportamento de substituição, e então para confirmar se as mudanças em nível de país eram estruturais ou temporárias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 41% |
| Pequenos players: 18% | Gerentes: 47% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma abordagem de cima para baixo, na qual a demanda europeia é reconstruída a partir de indicadores de produção de uso final e contexto de comércio, sendo então alocada entre aromas e fragrâncias com base na intensidade de aplicação. Após essa estrutura estar estabelecida, verificamos com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, discussões de canais e cálculos simples de volume multiplicado pelo preço médio de venda para formas comuns. Em seguida, ajustamos os totais onde as duas perspectivas não se alinhavam.
Os insumos utilizados no modelo incluíram tendências de produção de alimentos e bebidas, sinais de produção de cuidados pessoais e domésticos, fluxos de importação e exportação de preparações relevantes, a mudança na composição entre naturais e sintéticos, e a progressão observada do preço médio de venda por forma (líquido, em pó e microencapsulado) e por aplicação. Onde lacunas apareceram para países menores, as proporções foram inferidas de mercados similares usando estrutura de fabricação conhecida e validadas por meio de feedback de comércio local e distribuidores.
Para as previsões, foi utilizada análise de cenários, pois os ciclos de precificação e reformulação podem se mover rapidamente nesse espaço. Os cenários foram ancorados em faixas de perspectiva primária acordadas para o repasse da inflação de matérias-primas, adoção de soluções naturais e naturais idênticas, e demanda esperada de volumes de alimentos embalados, cosméticos e produtos domésticos ao longo do período de previsão.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, como composições por país, participações de aplicações e faixas de preços plausíveis, e então revisados para identificar variações abruptas que não correspondiam a eventos conhecidos. Se uma variância era muito grande, reabrimos a premissa, verificamos novamente a trilha de dados e realizamos novos contatos direcionados com respondentes do setor antes da aprovação final.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há eventos relevantes, como grandes atualizações regulatórias, adições significativas de capacidade ou oscilações acentuadas de câmbio e custos de insumos. Antes da publicação, a última revisão é concluída para que os clientes recebam a visão mais atual que ainda corresponde ao escopo definido e à lógica do modelo.
Tamanho do Mercado Europeu de Aromas e Fragrâncias da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para aromas e fragrâncias na Europa podem diferir mesmo quando o nome do tema parece idêntico, principalmente porque cada estudo escolhe seu próprio corte de ano, momento de câmbio e limite de inclusão em torno de produtos químicos aromáticos, insumos naturais idênticos e valor agregado a jusante.
Neste estudo, a diferença é geralmente explicada pela rapidez com que os preços médios de venda são atualizados e revalidados em relação às discussões contratuais atuais e aos sinais de preços de importação e exportação, e então convertidos em USD usando escolhas de momento consistentes. Essa disciplina orientada pela atualização é uma razão fundamental pela qual o número da Mordor Intelligence fica acima de algumas estimativas mais antigas ou com atualização mais lenta.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,58 bilhões de USD (2026) | |
| Publicador do Setor A | 9,26 bilhões de USD (2025) | Utiliza um ano base diferente e uma janela de previsão mais longa, e a construção de precificação é menos transparente por aplicação, o que pode subestimar os totais europeus quando as composições de prêmio natural e as etapas de preço médio de venda por forma mudam rapidamente. |
| Publicador Global B | 6,70 bilhões de USD (2024) | Reporta um ano base anterior e um enquadramento de produto mais restrito que enfatiza aromas e fragrâncias naturais mais produtos químicos aromáticos, o que pode excluir partes do conjunto mais amplo de demanda de aplicações utilizado em outros totais abrangentes da Europa. |
Em conjunto, a tabela de referência mostra que as maiores diferenças provêm do alinhamento de anos e do que é contabilizado dentro do limite do mercado, seguido de como a progressão de preços é tratada entre as aplicações. Ao manter as premissas vinculadas a indicadores de demanda observáveis e repetindo as mesmas etapas de conversão e validação a cada atualização, mantemos o valor final rastreável e mais fácil de reconciliar com o movimento real do setor.
Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado europeu de aromas e fragrâncias em 2026?
Está avaliado em 11,58 mil milhões de USD em 2026 e prevê-se que atinja 14,4 mil milhões de USD até 2031 a uma CAGR de 4,46%.
Qual segmento cresce mais rapidamente até 2031?
As aplicações de cuidados pessoais e cosméticos lideram com uma CAGR de 6,29%, superando as utilizações em alimentos e bebidas.
Por que razão os ingredientes naturais estão a ganhar quota?
A proibição regulatória de certos ingredientes sintéticos e a confiança dos consumidores em produtos de rótulo limpo impulsionam os ingredientes naturais para uma quota de 42,78% e uma CAGR de 5,88%.
Que país apresenta o crescimento mais elevado?
Prevê-se que a Espanha se expanda a uma CAGR de 6,12% devido aos custos energéticos competitivos e aos investimentos em processamento alimentar.