
Dimensão e Quota do Mercado Europeu de Fermentação Natural
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
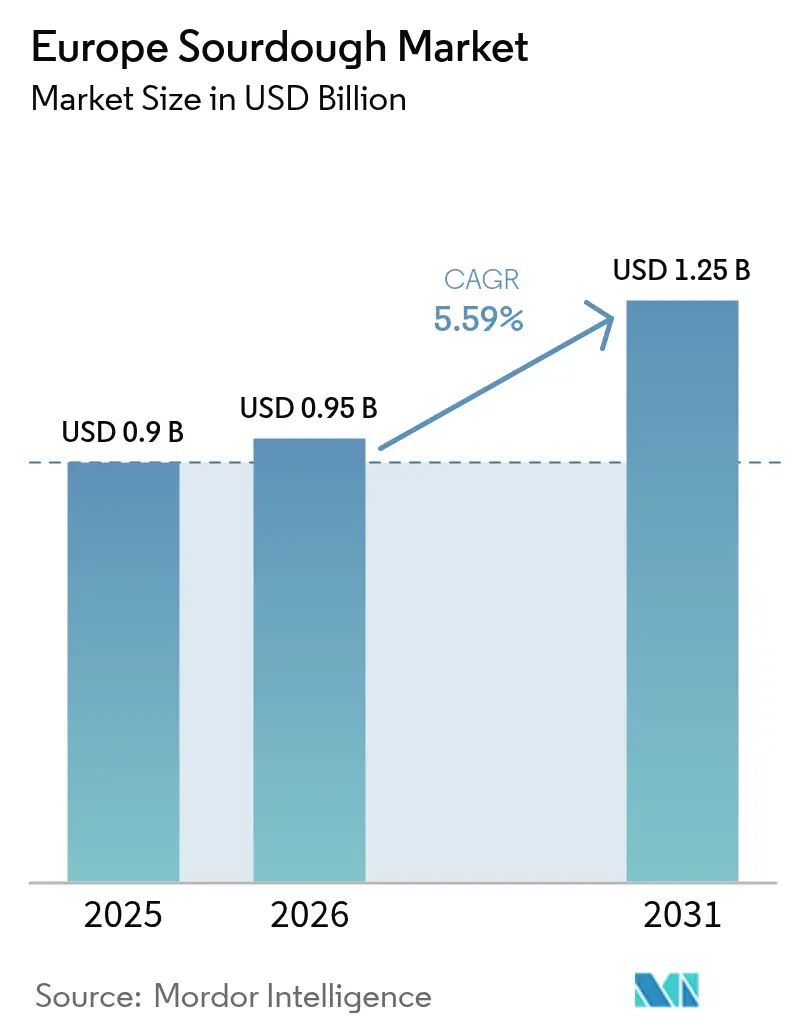
| Tamanho do mercado no ano base (2025) | 0.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.59 % |
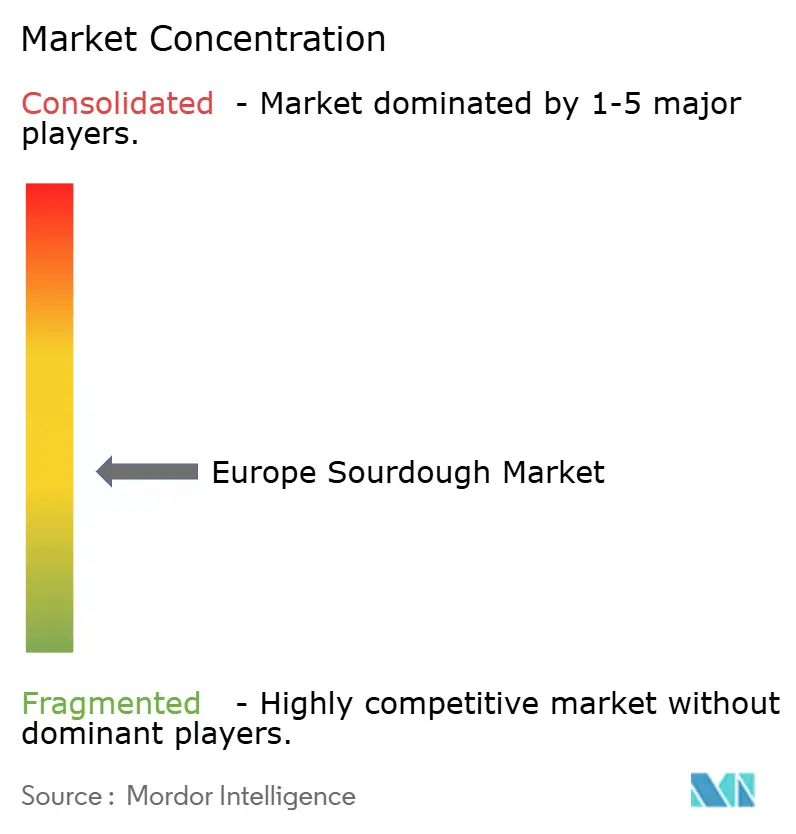
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Fermentação Natural pela Mordor Intelligence
O tamanho do mercado europeu de fermentação natural foi avaliado em 0,90 mil milhões de USD em 2025 e estima-se que cresça de 0,95 mil milhões de USD em 2026 para atingir 1,25 mil milhões de USD até 2031, a um CAGR de 5,59% durante o período de previsão (2026-2031). A expansão do mercado reflete o crescente interesse dos consumidores pelos métodos de fermentação tradicionais, impulsionado pela consciencialização para a saúde e pela procura de produtos artesanais. A Bélgica emergiu como um ator-chave no renascimento da fermentação natural, com os fabricantes europeus a combinarem métodos tradicionais com capacidades de produção industrial. A transição do setor para uma produção em maior escala criou oportunidades para o avanço tecnológico, como demonstrado pelo lançamento do Instituto de Fermentação Natural da Puratos na Bélgica em 2024 e pelo investimento de 12 milhões de USD da Aryzta numa instalação de forno a pedra na sua localização em Eisleben. O crescimento do mercado é impulsionado principalmente pela procura de produtos com rótulo limpo, tendências de enriquecimento proteico e soluções acessíveis para panificação doméstica. No entanto, o mercado enfrenta desafios, incluindo a concorrência de preços com os produtos de pão convencional e as limitações de produção entre os padeiros artesanais em mercados menores. As flutuações nos preços das matérias-primas, particularmente das farinhas especiais e de centeio, continuam a afetar as margens de lucro, com os preços das padarias alemãs a subirem 33% entre 2019 e 2023, conforme relatado pelo Gabinete Federal de Estatística (FinanzNachrichten.de). Estes fatores destacam a evolução do mercado desde a produção artesanal especializada até à fabricação em massa, apoiada por avanços tecnológicos e investimentos estratégicos.
Principais Conclusões do Relatório
- Por forma, as soluções de mistura seca e pré-mistura lideraram com 61,74% da quota do mercado europeu de fermentação natural em 2025, enquanto as soluções líquidas prontas para usar registaram o CAGR projetado mais elevado, de 6,48%, até 2031.
- Por aplicação, o pão e os pãezinhos representaram 67,98% do tamanho do mercado europeu de fermentação natural em 2025, enquanto as bases e massas de pizza registaram o CAGR projetado mais elevado, de 7,54%, até 2031.
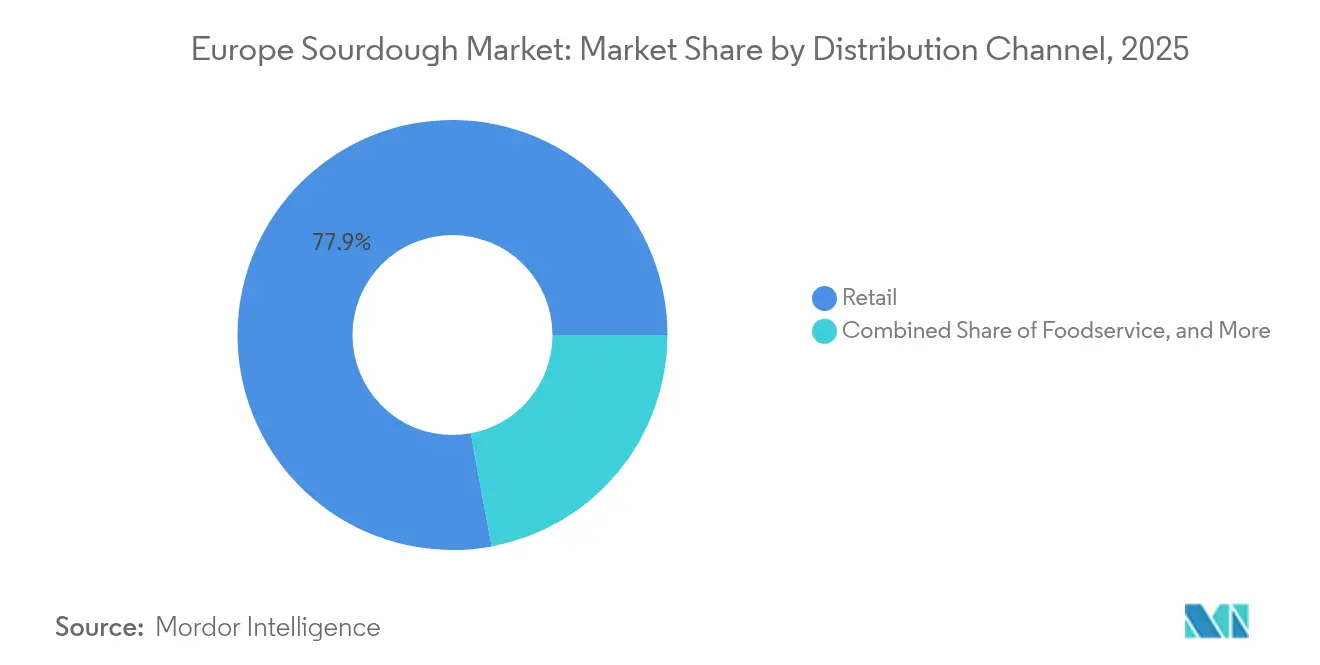
- Por canal de distribuição, o segmento de varejo representou 77,92% do tamanho do mercado europeu de fermentação natural em 2025, e os serviços de alimentação avançam a um CAGR de 6,87% até 2031.
- Por geografia, a Alemanha deteve 22,63% da quota do mercado europeu de fermentação natural em 2025, enquanto o Reino Unido deverá expandir-se a um CAGR de 7,91% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Procura crescente de métodos de panificação artesanais e tradicionais | +1.2% | Alemanha, Itália, França, Bélgica | Médio prazo (2-4 anos) |
| Procura crescente de pães com rótulo limpo e maior prazo de validade | +1.1% | Global, com maior adoção no Reino Unido e nos Países Baixos | Curto prazo (≤ 2 anos) |
| Expansão de formatos convenientes e soluções de panificação doméstica | +0.9% | América do Norte e UE, particularmente em centros urbanos | Médio prazo (2-4 anos) |
| Fermentos líquidos e secos industrializados que possibilitam escala | +0.8% | Alemanha, França, Países Baixos, Bélgica | Longo prazo (≥ 4 anos) |
| Acordos de fornecimento de farinha regenerativa e de cereais antigos | +0.7% | Mercados centrais da UE, com expansão para a Europa de Leste | Longo prazo (≥ 4 anos) |
| Tendências crescentes de fortificação proteica e nutricional | +0.6% | Reino Unido, Alemanha, países nórdicos com consumidores focados na saúde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente de Métodos de Panificação Artesanais e Tradicionais
De acordo com o acompanhamento dos dados do Google Trends pela Puratos, as pesquisas por fermentação natural quintuplicaram durante a pandemia, sublinhando uma mudança decisiva nas preferências dos consumidores em direção a processos de fermentação autênticos[1]Fonte: Puratos, "A Fermentação Natural está em Ascensão," puratos.com. Esta procura elevada não se limita aos padeiros domésticos; os operadores comerciais de serviços de alimentação procuram ativamente ofertas de pão diferenciadas que possam atingir preços premium. Em resposta a esta tendência, os principais players industriais estão a canalizar investimentos para iniciativas destinadas a preservar o património culinário. Um exemplo paradigmático é a Puratos, que mantém uma biblioteca na Bélgica com 84 culturas distintas de fermentação natural, juntamente com a documentação de mais de 700 estirpes de levedura selvagem e 1.500 estirpes de bactérias do ácido láctico. Ao combinar métodos artesanais com processos industriais, os fornecedores ganham uma vantagem competitiva, garantindo qualidade consistente sem comprometer os perfis de sabor tradicionais. No Reino Unido, a Federação de Padeiros introduziu um código de boas práticas para a fermentação natural, oferecendo clareza regulatória que não só estabelece padrões de qualidade para a produção comercial, como também impulsiona a expansão do mercado. Este enquadramento capacita os produtores menores a competir em igualdade de circunstâncias, reforçando simultaneamente a confiança dos consumidores na autenticidade dos produtos.
Procura Crescente de Pães com Rótulo Limpo e Maior Prazo de Validade
Impulsionado pelo escrutínio dos consumidores sobre as listas de ingredientes e pela procura de componentes reconhecíveis, o posicionamento de rótulo limpo tornou-se essencial para o acesso ao mercado. O processo de fermentação natural do fermento natural oferece benefícios de conservação através da produção de ácidos orgânicos, o que não só reduz a necessidade de aditivos sintéticos como também prolonga o prazo de validade. Em 2024, a Kerry lançou o Biobake Fibre especificamente para aplicações em pão de centeio, demonstrando como os fornecedores de ingredientes estão a satisfazer as exigências de rótulo limpo enquanto cumprem as necessidades funcionais[2]Fonte: Kerry, "Biobake Fibre," kerry.com. A União Europeia exige a divulgação abrangente de auxiliares tecnológicos e aditivos, criando uma vantagem competitiva para os produtos fermentados naturalmente que necessitam de menos declarações de ingredientes. A Corbion introduziu soluções naturais de inibição do bolor em abril de 2025, destacando a inovação do setor no tratamento de desafios relacionados com o prazo de validade enquanto mantém a integridade do rótulo limpo[3]Fonte: Corbion, "Soluções de Inibição do Bolor," corbion.com. Esta tendência é especialmente vantajosa para os canais de varejo, uma vez que o prazo de validade alargado dos produtos de fermentação natural não só reduz o desperdício, como também melhora a economia de distribuição, permitindo-lhes competir de forma mais eficaz com os pães convencionais.
Expansão de Formatos Convenientes e Soluções de Panificação Doméstica
Para além dos surtos induzidos pela pandemia, o segmento de panificação doméstica tem registado um crescimento constante, impulsionado pelo desejo dos consumidores de formatos convenientes que produzam resultados artesanais sem exigir muito tempo. Os formatos de mistura seca e pré-mistura, que detêm uma quota de mercado de 62,38%, permitem uma produção doméstica consistente enquanto preservam o desenvolvimento de sabor característico da fermentação natural. Em resposta, os fornecedores industriais desenvolveram sistemas de fermento que simplificam a fermentação sem comprometer o sabor autêntico. Para responder a esta procura, a IREKS expandiu a sua linha de produtos MONDO LIEVITO MADRE em 2025, oferecendo soluções de fermentação natural padronizadas tanto para uso comercial como doméstico. Esta tendência de conveniência não se limita aos padeiros domésticos; os operadores de serviços de alimentação também procuram soluções fiáveis de fermentação natural que reduzam o tempo de preparação sem sacrificar a qualidade. Além disso, as colaborações entre fornecedores de ingredientes e cadeias de supermercados alargaram o alcance das soluções de panificação doméstica. Estas parcerias são reforçadas por conteúdo educativo, que instila confiança nos consumidores relativamente às técnicas de preparação da fermentação natural.
Fermentos Líquidos e Secos Industrializados que Possibilitam Escala
A produção de fermentos em escala industrial transformou a fermentação natural de um produto artesanal de nicho num produto de fabrico em massa, garantindo qualidade uniforme mesmo em grandes volumes. Em setembro de 2024, a Lesaffre introduziu o Tradizy Durum, apresentando avanços na tecnologia de estabilização de fermentos que preservam a atividade microbiana durante o armazenamento e o transporte. Os sistemas de fermento líquido simplificam as operações com menos manuseamento e melhor controlo da fermentação, enquanto os formatos secos apresentam um prazo de validade mais longo e uma logística mais simples. A Autoridade Europeia para a Segurança dos Alimentos reduziu os obstáculos regulatórios para as pequenas padarias, promovendo o uso de sistemas de produção baseados em fermentos[4]Fonte: EFSA, "Presunção Qualificada de Segurança," efsa.europa.eu. Ferramentas avançadas de monitorização da fermentação permitem um controlo meticuloso do pH, temperatura e atividade microbiana, garantindo a consistência do produto mesmo à medida que a produção aumenta de escala. Tais avanços despertaram o interesse de empresas de capital privado, levando a uma vaga de fusões e aquisições no setor de padaria europeu, com o objetivo de fundir operações artesanais fragmentadas em entidades unificadas e escaláveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elasticidade de preços face aos pães brancos convencionais | -1.8% | Europa de Leste, segmentos sensíveis ao preço em toda a UE | Curto prazo (≤ 2 anos) |
| Capacidade limitada dos padeiros artesanais em cidades secundárias | -1.4% | Cidades secundárias na Alemanha, França e Itália | Médio prazo (2-4 anos) |
| Restrições regulatórias e de rotulagem | -0.9% | Em toda a UE, com impacto particular no comércio transfronteiriço | Longo prazo (≥ 4 anos) |
| Custos voláteis do centeio e das farinhas especiais | -1.2% | Norte da Europa, particularmente Alemanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elasticidade de Preços face aos Pães Brancos Convencionais
Os produtos de fermentação natural frequentemente apresentam um prémio de preço de 20 a 40% em relação aos pães comuns, criando desafios de acessibilidade que dificultam o seu apelo junto dos consumidores mais sensíveis ao preço. Entre 2019 e 2023, os preços das padarias alemãs subiram cerca de 33%, com os pães especiais a enfrentarem uma inflação mais acentuada, levando a uma diminuição da elasticidade da procura, conforme relatado pelo FinanzNachrichten.de. Na Europa de Leste, as restrições económicas limitam a adoção de pães premium, uma vez que as famílias priorizam os alimentos essenciais em detrimento das opções artesanais. O aumento da diferença de preços resulta da subida dos custos dos ingredientes para farinhas especiais e dos processos de fermentação mais longos, ultrapassando a inflação dos insumos para o pão standard. Em resposta, as cadeias de varejo introduziram fermentações naturais de marca própria, com o objetivo de reduzir a diferença de preços sem comprometer a qualidade, embora estes produtos gerem margens mais reduzidas em comparação com os seus homólogos convencionais. Embora a educação do consumidor sobre os benefícios nutricionais e de digestibilidade da fermentação natural ajude a justificar o preço premium, o crescimento mais amplo do mercado depende de novas reduções de custos através da escalabilidade industrial e de melhores eficiências na cadeia de abastecimento.
Capacidade Limitada dos Padeiros Artesanais em Cidades Secundárias
Na última década, a Alemanha assistiu a uma contração significativa no seu setor de padaria, perdendo cerca de 30% dos seus estabelecimentos e resultando na perda de aproximadamente 20.000 postos de trabalho. Entretanto, a França testemunhou uma tendência semelhante, com cerca de 25% das suas padarias artesanais a desaparecerem. A escassez de mão de obra agravou estes desafios de capacidade; nos Países Baixos, quase metade de todas as padarias reporta vagas por preencher, e mais de 75% dos seus funcionários indicam cargas de trabalho elevadas. As cidades secundárias enfrentam desafios únicos para sustentar padarias artesanais, lidando com densidades populacionais mais baixas e menor procura por produtos premium, o que conduz a lacunas notáveis na disponibilidade de fermentação natural. Na Alemanha, o número de aprendizagens em padaria caiu para metade na última década, limitando o influxo de artesãos qualificados essenciais para a produção de fermentação natural. Dada a natureza intrincada da fermentação de fermento natural, que exige conhecimento especializado e resiste à automatização, existe um estrangulamento pronunciado na expansão da capacidade produtiva. Em resposta, os fornecedores industriais implementaram iniciativas de apoio técnico e sistemas de produção simplificados, com o objetivo de reduzir as exigências de competências sem comprometer a qualidade do produto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
As Soluções Secas Impulsionam a Adoção IndustrialEm 2025, os formatos de mistura seca e pré-mistura dominam o mercado com uma quota expressiva de 61,74%, graças à sua conveniência e escalabilidade. O seu prazo de validade alargado não só minimiza os riscos de inventário para os distribuidores, como também permite uma distribuição geográfica mais ampla sem necessidade de logística de cadeia de frio. As padarias industriais preferem os formatos secos pelo seu desempenho de fermentação consistente e manuseamento mais simples, ao contrário dos fermentos líquidos que exigem controlo de temperatura e tempos precisos. Entretanto, os líquidos prontos para usar estão numa trajetória de crescimento, com um CAGR de 6,48% até 2031. Estes fermentos líquidos são particularmente valorizados em contextos artesanais, onde a sua fermentação imediata e profundidade de sabor são cruciais. Isto é especialmente verdadeiro para as padarias mais pequenas que pretendem obter fermentação natural autêntica sem o inconveniente de uma manutenção extensiva do fermento.
Os avanços tecnológicos nas técnicas de estabilização impulsionaram o crescimento do segmento, garantindo a viabilidade microbiana durante a desidratação e o armazenamento. Esta consistência no desempenho da fermentação, independentemente das condições ambientais, é uma vantagem para os fabricantes. O lançamento do Tradizy Durum pela Lesaffre em setembro de 2024 sublinha esta tendência, introduzindo um inovador sistema de fermentação natural à base de trigo durum que combina fermentação tradicional com fiabilidade industrial. Os fatores regulatórios favorecem os formatos secos, que exigem uma supervisão menos rigorosa da cadeia de frio e apresentam menores riscos microbiológicos de transporte. Além disso, o quadro de segurança da Autoridade Europeia para a Segurança dos Alimentos, que reduz os obstáculos regulatórios para as estirpes microbianas estabelecidas na produção de fermentos secos, impulsiona ainda mais a expansão do mercado.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Aplicação:
A Inovação em Pizza Acelera o CrescimentoEm 2025, as aplicações de pão e pãezinhos detêm uma quota de mercado dominante de 67,98%, sublinhando os laços profundamente enraizados da fermentação natural com a panificação artesanal e a afinidade do público por produtos de pão fermentado. No entanto, são as bases e massas de pizza que estão a registar a ascensão mais rápida, com um CAGR de 7,54% até 2031. Este surto é amplamente atribuído aos operadores de serviços de alimentação, que procuram ofertas únicas que possam atingir um preço premium no panorama altamente competitivo dos restaurantes. As vantagens da fermentação natural nas aplicações de pizza são múltiplas: apresenta melhor manuseamento da massa, desenvolvimento de sabor mais rico e tempos de retenção mais longos, o que ajuda a minimizar o desperdício em cozinhas comerciais movimentadas. As padarias especializadas, com olho no mercado premium de sobremesas, continuam a registar uma procura constante de bolos e confeitaria. Entretanto, os pães planos e outros produtos de panificação especializados estão a conquistar espaços de nicho, apelando tanto a gostos étnicos como a consumidores preocupados com a saúde.
O rápido crescimento do segmento de pizza reflete um movimento mais amplo na restauração casual e de fast-casual, onde há uma ênfase pronunciada em ingredientes artesanais e técnicas de preparação genuínas. As massas de pizza de fermentação natural têm vantagens operacionais: apresentam melhor estabilidade no congelamento-descongelamento e tolerância para fermentação prolongada. Isto significa que os restaurantes podem preparar as suas bases com antecedência sem comprometer a qualidade. A linha de produtos Sapore da Puratos está a ganhar destaque, atendendo especificamente ao segmento de pizza com as suas formulações para cozedura a alta temperatura e de realce de sabor. O aumento desta aplicação é ainda impulsionado pela perceção do público de que a fermentação natural é uma opção mais saudável em comparação com a massa de pizza tradicional, permitindo-lhe atingir um preço premium em mercados focados na saúde. Além disso, em Itália e em determinados países europeus, os quadros regulatórios que defendem os métodos de preparação tradicionais abrem caminho para ofertas de pizza de fermentação natural genuína, especialmente as que cumprem os padrões de denominação de origem protegida.
Por Canal de Distribuição:
O Impulso dos Serviços de Alimentação CresceEm 2025, os canais de varejo dominam com uma quota de mercado de 77,92%, sublinhando a posição sólida da fermentação natural nas padarias de supermercado e nas lojas especializadas de produtos alimentares. Estes estabelecimentos atendem a consumidores preocupados com a saúde que gravitam em direção a escolhas artesanais. Os retalhistas favorecem a fermentação natural não apenas pelo seu prazo de validade mais longo em comparação com o pão comum, mas também pelo seu posicionamento premium, que aumenta as suas margens de lucro. Os supermercados e hipermercados aproveitam a sua escala em compras e distribuição, permitindo-lhes oferecer preços competitivos sem comprometer a qualidade, graças à sua logística de cadeia de frio estabelecida. Entretanto, as lojas especializadas focam-se nos segmentos premium, oferecendo seleções de fermentação natural selecionadas e informação educativa que promove a fidelidade do consumidor. O varejo online também está em crescimento, atraindo consumidores que priorizam a conveniência e procuram entrega direta de produtos artesanais.
Os serviços de alimentação estão a emergir como o canal de distribuição de crescimento mais rápido, com um CAGR de 6,87% até 2031. Este surto é amplamente atribuído aos restaurantes que incorporam bases de fermentação natural, melhorando tanto a diversidade dos seus menus como a eficiência operacional. As vantagens da fermentação natural nas cozinhas comerciais — como tempos de retenção mais longos, melhor estabilidade no congelamento-descongelamento e perfis de sabor mais ricos — reforçam o seu preço premium. Os fornecedores de ingredientes estão cada vez mais a recorrer a soluções à base de fermentação natural, especialmente para produtos de panificação que exigem durabilidade e qualidade consistente em grandes lotes. Os principais produtores, representados pela Federação Belga das Padarias Industriais, estão a fornecer produtos de fermentação natural padronizados tanto para os setores de varejo como de serviços de alimentação, garantindo que cumprem os padrões comerciais. As parcerias, como a colaboração da Ulrick & Short com a Nordmann no início de 2025, estão a alargar o alcance de mercado de ingredientes especializados de fermentação natural em vários canais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Análise Geográfica
Mercado Alemão de Pão de Fermentação Natural
Em 2025, a Alemanha consolida o seu estatuto de líder do mercado europeu de pão de fermentação natural, detendo uma quota de 22,63%. Esta dominância é reforçada por uma forte afinidade dos consumidores com os pães de fermentação tradicional e por uma expressiva presença industrial, nomeadamente na Saxónia-Anhalt, onde se encontra uma das maiores instalações de bake-off da Europa, operada pela Aryzta. O mercado prospera graças a canais de distribuição bem consolidados e a uma predileção cultural por pães densos e saborosos, marca distintiva do pão de fermentação natural. Contudo, o panorama alemão deste segmento enfrenta desafios: uma queda de 30% nas operações de padaria ao longo de uma década e uma acentuada escassez de mão de obra que dificulta a produção artesanal. O compromisso da Aryzta com o mercado alemão é sublinhado pelo seu investimento de 12 milhões de USD numa instalação de forno de pedra de última geração em Eisleben, prevista para entrar em pleno funcionamento no segundo semestre de 2025, mesmo em meio a pressões de consolidação do setor. Embora os preços tenham aumentado cerca de 33% entre 2019 e 2023, comprimindo a elasticidade da procura, especialmente entre os consumidores mais sensíveis ao preço, o mercado ainda apresenta um segmento premium viável para ofertas diferenciadas de pão de fermentação natural.
Mercado Britânico de Pão de Fermentação Natural
O Reino Unido destaca-se como o mercado de pão de fermentação natural de crescimento mais rápido na Europa, com uma CAGR projetada de 7,91% até 2031. Este crescimento é impulsionado por um aumento da consciência para a saúde e pelo código de boas práticas para pão de fermentação natural da Federation of Bakers, que trouxe a tão necessária clareza regulatória. Os ajustes na cadeia de abastecimento após o Brexit não só reforçaram a produção doméstica de pão de fermentação natural, como também reduziram a concorrência das importações provenientes da UE, agora sujeitas a novas barreiras comerciais. As sólidas parcerias com o retalho reforçam ainda mais o mercado britânico, com destaque para as colaborações da Promise Gluten Free com grandes retalhistas como a Tesco, a Sainsbury's, a Morrisons, a Aldi e a Lidl. Num movimento que sinaliza tendências de consolidação, a Mayfair, através da sua holding Ceres Group, propôs a aquisição da Pat the Baker e da Irish Pride, decisão submetida à apreciação da Comissão de Concorrência e Proteção do Consumidor da Irlanda em dezembro de 2024. Com a obrigatoriedade de fortificação com ácido fólico prevista para dezembro de 2026 no Reino Unido, emerge um mercado em crescimento para produtos de pão de fermentação natural fortificados, alinhados com estas diretrizes nutricionais.
Mercados Europeus Mais Amplos
Itália, França e Espanha, com os seus laços culturais profundamente enraizados na fermentação tradicional, registam taxas de crescimento moderadas à medida que amadurecem e enfrentam uma concorrência mais intensa. A dedicação de Itália ao seu património de pão artesanal é evidente, com o Ministério da Agricultura a destacar 23 pães planos tradicionais, incluindo 2 Indicações Geográficas Protegidas e 20 Produtos Agroalimentares Tradicionais, impulsionando a evolução do mercado de pão de fermentação natural. A França, apesar de um forte apetite dos consumidores por produtos tradicionais, debate-se com um declínio de 25% nas padarias artesanais, o que limita a expansão do mercado. A Bélgica, ancorada pela Biblioteca de Pão de Fermentação Natural da Puratos e pelas instalações de investigação em Saint-Vith, emerge como um polo de inovação fundamental, moldando as tendências europeias do pão de fermentação natural. Entretanto, os Países Baixos, a Polónia e a Suécia apresentam oportunidades emergentes, impulsionadas por consumidores preocupados com a saúde e por um apetite crescente por produtos de panificação premium, embora exijam um maior investimento em distribuição e educação do consumidor.
Panorama regulatório
O mercado europeu de fermento natural (sourdough) opera sob a legislação alimentar da UE, que abrange segurança alimentar, uso de aditivos e informação ao consumidor. Na prática, o sourdough é geralmente tratado como um ingrediente composto sob o Regulamento (UE) n.º 1169/2011, de modo que as declarações de ingredientes devem refletir claramente os substratos (como farinha e água) e as culturas iniciadoras quando utilizadas. Quaisquer aditivos usados junto ao sourdough em aplicações de panificação também precisam cumprir a lista da União sob o Regulamento (CE) n.º 1333/2008 (Anexo II), o que afeta as escolhas de formulação para vida útil, textura e desempenho no processamento.
Para a maioria dos pães de fermento natural tradicionais produzidos por fermentação natural sem microrganismos isolados ou especialmente produzidos, o produto não é tratado como Novel Food sob o Regulamento (UE) 2015/2283, dado o histórico de consumo significativo do sourdough na UE antes de 15 de maio de 1997. No âmbito da autorização pré-comercialização, a EFSA atualizou sua Orientação Científica sobre Aditivos Alimentares em 20 de janeiro de 2026, aplicável a pedidos submetidos a partir de 20 de julho de 2026, o que eleva o padrão dos dossiês quando fornecedores buscam aprovações para novos usos de aditivos ou sistemas funcionais inovadores relacionados ao sourdough. Ao mesmo tempo, a rotulagem transfronteiriça ainda exige atenção, já que alguns Estados-membros aplicam definições nacionais ou códigos de prática para "sourdough" e "pão de fermento natural", o que pode influenciar a nomenclatura e a rotulagem do produto em mercados específicos.
Análise da cadeia de valor
A cadeia de valor europeia do sourdough começa com o fornecimento e moagem de grãos (trigo, centeio e farinhas especiais), seguida pelo processamento de ingredientes em misturas secas/pré-misturas e fermentos líquidos prontos para uso, fornecidos por especialistas em culturas e fabricantes de ingredientes de panificação. Os principais atores upstream e midstream incluem Puratos, Lesaffre, Lallemand, IREKS, Backaldrin e Ernst Bocker, além de misturadores e fornecedores de ingredientes funcionais (incluindo enzimas e sistemas de conservação) que ajudam padeiros a manter consistência na fermentação, sabor e vida útil.
No segmento downstream, as vendas ocorrem por meio de vendas diretas B2B para padarias industriais e operadores de bake-off, com distribuidores atacadistas e regionais também oferecendo suporte técnico, treinamento e resolução de problemas de controle de fermentação. Os pontos de estrangulamento normalmente vêm de ciclos de fermentação longos, manutenção da consistência do fermento em escala e necessidades de controle climático, o que favorece a mudança para sistemas e formatos de fermento padronizados que simplificam o manuseio e a logística. A expansão dos canais depende fortemente de parcerias de distribuição que levam insumos de sourdough a padeiros artesanais e de médio porte, como a AB Mauri, que firmou em junho de 2026 uma parceria exclusiva de distribuição por atacado com o BAKO Group no Reino Unido para duas linhas Aromaferm de sourdough (Fermora Wheat e Rye Ferment 200), melhorando o alcance e a cobertura de serviço.
Panorama Competitivo
No mercado europeu de fermentação natural, a fragmentação moderada apresenta oportunidades tanto para os players estabelecidos como para os especialistas emergentes para conquistar quota de mercado através de um posicionamento único e de avanços tecnológicos. Os líderes como Puratos Group, Aryzta AG e Lesaffre concentram-se em escalar as capacidades industriais, oferecer suporte técnico e garantir a consistência do produto. Em contrapartida, os produtores artesanais regionais alavancam o seu posicionamento autêntico e o profundo conhecimento dos mercados locais para uma vantagem competitiva.
Este panorama competitivo ilustra uma transição da produção artesanal para a escalabilidade industrial. O sucesso depende da harmonização das técnicas de fermentação tradicionais com as eficiências de fabrico contemporâneas e os rigorosos controlos de qualidade. Movimentos estratégicos notáveis incluem a inauguração do Instituto de Fermentação Natural da Puratos na Bélgica em 2024 e a curadoria da maior biblioteca de culturas de fermentação natural do mundo, com 84 estirpes únicas. Entretanto, o investimento de 12 milhões de USD da Aryzta em tecnologia de forno a pedra na sua instalação em Eisleben sublinha como os pilares do setor combinam investimentos de capital com qualidade artesanal, conforme destacado pela Snack Food & Wholesale Bakery.
Os players mais pequenos com ambições no mercado podem encontrar potencial inexplorado em áreas de nicho como a fermentação natural sem glúten, as variantes enriquecidas com proteínas e as soluções de panificação doméstica de fácil utilização, estabelecendo posições antes que as entidades maiores lancem produtos concorrentes. As aquisições estratégicas da Mayfair através da sua Ceres Group sublinham o apelo do setor, evidenciando a sua trajetória de crescimento e o atrativo da consolidação em meio à sua fragmentação. As empresas com sistemas de qualidade rigorosos e gestão regulatória competente ganham vantagem, graças aos regulamentos de segurança alimentar da União Europeia. Ao mesmo tempo, os produtores artesanais mais pequenos beneficiam da postura mais tolerante da Autoridade Europeia para a Segurança dos Alimentos relativamente aos métodos de fermentação tradicionais.
Líderes do Setor Europeu de Fermentação Natural
Puratos Group
Aryzta AG
Lesaffre
IREKS GmbH
Ernst Böcker GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Pão de Fermentação Natural
- Puratos Group
- Aryzta AG
- Lesaffre
- IREKS GmbH
- Ernst Böcker GmbH & Co. KG
- Lallemand Inc.
- Backaldrin International
- Délifrance SA
- Lotus Bakeries
- AB Mauri
- DSM-Firmenich
- Novozymes
- MGP Ingredients (Europe)
- Puratos Sourdough Library
- GoodMills Group
- Hoorebeke Sourdough
- Cavendish Flour Mill
- Bake Plus
- Puratos Belgium
- DSF Sourdough Solutions

Oportunidades de mercado e perspectivas futuras
Oportunidades de desenvolvimento de produtos estão surgindo em torno de desempenho de rótulo limpo e formulações de sourdough voltadas à nutrição que ainda se adequam às regras de rotulagem e aditivos da UE. A Puratos já vinculou pesquisa e desenvolvimento a essa direção, publicando uma pesquisa (outubro de 2025, com a Universidade Livre de Bozen-Bolzano) sobre sourdough à base de leguminosas usando fava e ervilha amarela, reportando um aumento de 45% no teor de proteína e melhor digestibilidade, apontando para novos sistemas de fermento B2B e receitas para pães e bases enriquecidos com proteína. As capacidades de P&D dos principais fornecedores também estão sendo destacadas, incluindo a apresentação pela Lesaffre de sua abordagem multiômica METAPATH em fevereiro de 2026 para decodificar vias de fermentação e otimizar culturas iniciadoras, apoiando a transição para sabor previsível e controle de processo em pães, pãezinhos e bases de pizza.
No lado da oferta, a principal oportunidade é ampliar a capacidade de fermentação e reforçar a logística regional de ingredientes de panificação, à medida que restrições de mão de obra e exigências de consistência levam mais padeiros a adotar insumos padronizados. A EUROGERM inaugurou uma planta de biofermentação de 4.000 m² em Saint-Apollinaire, França, em outubro de 2024 (capacidade inicial anual de 400 toneladas, com meta de 1.000 toneladas). Separadamente, a FERM FOOD adquiriu a antiga fábrica da Orkla em Skovlund, Dinamarca, em abril de 2026 para ampliar a capacidade de ingredientes fermentados em até 20.000 toneladas por ano, o que melhora a disponibilidade de fornecimento industrial para soluções fermentadas relacionadas ao sourdough. A infraestrutura de distribuição e serviços também está se expandindo em partes do Leste Europeu, com a IREKS adquirindo um terreno de 13.000 m² em Chitila, Romênia, em março de 2026, para desenvolver uma sede administrativa e armazém logístico para ingredientes de panificação, incluindo sourdoughs, apoiando um atendimento mais rápido e suporte técnico mais consistente para padarias regionais.
Recent Industry Developments in Mercado Europeu de Pão de Fermentação Natural
- Junho de 2026: A Puratos destacou sua abordagem de ingredientes "além do rótulo limpo" na IDDBA 2026, apresentando os sourdoughs Sapore e soluções lideradas por fermentação posicionadas para rótulos mais simples e desempenho funcional. A atualização reforça a diferenciação competitiva em torno de sistemas de fermentação natural que podem substituir parte da funcionalidade baseada em aditivos em aplicações de panificação no varejo e no foodservice.
- Janeiro de 2026: A Aryzta anunciou planos para uma nova padaria de pãezinhos de 40 milhões de EUR em Portugal para expandir a capacidade de panificação industrial e apoiar o crescimento em sua plataforma europeia. Esse investimento fortalece a capacidade de produção em larga escala e sustenta a maior demanda por sistemas padronizados de ingredientes de sourdough e à base de fermentação usados para entregar qualidade consistente em escala.
- Junho de 2025: A Puratos lançou a Sapore Lavida, um fermento natural ativo e rastreável produzido na Bélgica usando 100% de farinha integral proveniente de agricultura regenerativa. O lançamento amplia a oferta de sourdough vinculada a alegações de rastreabilidade e sustentabilidade, alinhando o posicionamento do sourdough ao escrutínio de varejistas e consumidores sobre práticas de fornecimento e produção.


Mercado Europeu de Pão de Fermentação Natural Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este trabalho, o mercado europeu de sourdough é definido como o valor dos ingredientes e bases de sourdough vendidos para uso em produtos de panificação fermentados naturalmente em toda a Europa, contabilizado no ponto de venda desde os fornecedores de ingredientes e fermentos até os usuários finais.
Exclusões de abrangência: Excluímos itens de panificação acabados sem sourdough que usam apenas fermento comercial de padeiro e nenhum processo de cultura ou fermento de sourdough.
Visão geral da segmentação
- Por Forma
- Líquido Pronto para Usar
- Mistura Seca / Pré-Mistura
- Por Aplicação
- Pão e Pãezinhos
- Bases e Massas de Pizza
- Bolos e Confeitaria
- Outras Aplicações
- Por Canal de Distribuição
- Processamento de Alimentos
- Serviços de Alimentação
- Varejo
- Supermercados / Hipermercados
- Lojas Especializadas
- Varejo Online
- Outros Canais Fora do Estabelecimento
- Por Geografia
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir o escopo do mercado e construir o primeiro conjunto de dados que pode ser verificado entre países. Para a Europa, recorremos a informações públicas e oficiais, como indicadores de fabricação de alimentos do Eurostat, séries de suprimento agrícola e de grãos do FAOSTAT, fluxos comerciais do UN Comtrade para preparações alimentares relevantes e publicações da Comissão Europeia sobre regras de rotulagem e segurança alimentar. Também utilizamos fontes como federações nacionais de panificação, normas publicadas e artigos científicos revisados por pares sobre alimentos para entender os padrões típicos de uso do sourdough e as normas de processamento.
Para dimensionar e verificar a consistência do modelo, analisamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis sobre novas capacidades, lançamentos de produtos e direção de preços. Quando útil, assinaturas pagas foram usadas apenas para dados financeiros de empresas e triagem de notícias, e para buscas de patentes que indicam atividade em tecnologia de fermentação e fermentos. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos também foram usados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para converter a visão documental em cálculos de mercado realistas, especialmente onde os dados públicos não separam claramente o sourdough de ingredientes de panificação mais amplos. Conversamos com fornecedores de ingredientes, distribuidores de pré-misturas de panificação, padarias industriais, operadores de padarias no varejo e compradores de foodservice, e depois verificamos os dados nos principais polos de demanda europeus, assim como em mercados menores, para que as premissas não ficassem ancoradas em um único país.
Essas conversas ajudaram a confirmar as taxas típicas de uso por aplicação, a participação de misturas secas versus fermentos líquidos, as mudanças no mix de canais durante o ano e como os preços são negociados entre contratos e compras à vista.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% |
| Players menores: 18% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento central é construído usando um método top-down, no qual sinais de produção de panificação e taxas de adoção no nível de aplicação são usados para reconstruir o conjunto de demanda por ingredientes de sourdough por país, e depois consolidados para a Europa. Uma vez formada essa visão inicial, validamos com verificações bottom-up seletivas, como divisões de receita de fornecedores, pontos de preço amostrados para misturas secas e fermentos líquidos, e indícios de volume obtidos em discussões de canais, então usados para ajustar valores atípicos.
Alguns dados que foram mais relevantes neste mercado incluíram tendências de produção de padarias industriais, penetração de receitas de sourdough em pães e pãezinhos e em bases de pizza, a divisão entre formatos de mistura seca ou pré-mistura e formatos líquidos prontos para uso, padrões de recuperação do foodservice, e a movimentação do preço médio de venda ligada aos custos de insumos de grãos e fermentação. Quando as divisões diretas não estavam disponíveis, as lacunas foram tratadas usando comparáveis de país e aplicando intervalos conservadores, depois testados novamente com feedback de entrevistas.
Para a previsão, usamos análise de cenários ancorada no crescimento esperado do volume de panificação e nas mudanças graduais de adoção de sourdough por canal, seguida pela progressão de preços que reflete o comportamento de repasse da inflação de custos. A curva final é uma combinação de indicadores quantificados e do que especialistas do setor relataram observar em suas carteiras de pedidos e pipelines de produtos, de modo que o resultado final permaneça prático de atualizar a cada ano.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, não uma única passagem. Comparamos os resultados com sinais independentes, como a direção da produção de panificação, movimentação comercial para categorias de ingredientes relevantes e o preço implícito por quilograma a partir de cotações de entrevistas, e depois revisamos qualquer grande variação até que possa ser explicada.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual as premissas são questionadas, e os respondentes são recontatados se um número estiver fora de uma faixa operacional realista. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes adições de capacidade ou choques súbitos nos custos de insumos. Pouco antes da entrega, um analista realiza uma passagem final de atualização para que os clientes recebam a visão mais recente.
Tamanho do mercado europeu de sourdough segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o sourdough europeu nem sempre se alinham porque as equipes fazem escolhas diferentes sobre o que está sendo contabilizado e em que ponto da cadeia de valor a receita é registrada. As diferenças também aparecem quando uma estimativa é construída a partir das vendas de pão ao consumidor, enquanto outra é construída a partir de embarques de ingredientes ou de cobertura parcial de países.
Algumas cifras externas ampliam o escopo ao misturar as vendas no varejo de pão de sourdough acabado com misturas e fermentos de panificação. Na Mordor Intelligence, o valor é limitado aos ingredientes e bases de sourdough vendidos a padarias industriais, foodservice e canais de padaria no varejo em toda a Europa, e os números são atualizados usando o preço do ano-base e verificações de adoção obtidas em entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,90 bilhão de USD (2025) | |
| Publicação Setorial A | 0,70 bilhão de USD (2025) | Utiliza um conjunto mais restrito de países e depende de receitas reportadas de ingredientes de panificação, o que pode não captar volumes de pré-misturas de marca própria e subestimar mercados menores. |
| Consultoria Regional B | 1,20 bilhão de USD (2025) | Parece incluir o valor do pão de sourdough acabado no varejo junto com misturas, o que eleva os totais quando são usados preços de pão embalado para o consumidor em vez de preços no nível de ingredientes. |
A dispersão observada na tabela se explica principalmente pelo escopo e pelo ponto de receita contabilizado, seguidos pela cobertura de países e pelas escolhas de progressão de preços. Ao vincular o modelo à adoção no nível de aplicação, ao mix de formatos e a faixas de preços observáveis, conseguimos manter a estimativa rastreável e mais fácil de replicar quando as condições mudam.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual e as perspetivas de crescimento do setor europeu de fermentação natural?
O setor está avaliado em 0,95 mil milhões de USD em 2026 e está definido para atingir 1,25 mil milhões de USD até 2031, refletindo um CAGR de 5,59%.
Qual país europeu consome mais produtos de panificação de fermentação natural atualmente?
A Alemanha lidera com uma quota de 22,63% das vendas regionais, graças à forte preferência dos consumidores por centeio fermentado e à robusta capacidade industrial.
Onde está a procura a expandir-se mais rapidamente nos próximos cinco anos?
O Reino Unido apresenta o crescimento mais rápido, com projeção de avanço a um CAGR de 7,91% até 2031, impulsionado pelo consumo orientado para a saúde e por regras de rotulagem claras.
Por que razão as misturas secas dominam a produção comercial de fermentação natural?
As misturas secas detêm uma quota de 61,74% porque oferecem um prazo de validade longo, transporte fácil sem cadeia de frio e controlo de fermentação consistente para as grandes padarias.
Qual é o principal fator por detrás da adoção da fermentação natural nas massas de pizza?
Os operadores de serviços de alimentação favorecem as massas de pizza de fermentação natural pelo sabor mais rico e pelos tempos de retenção mais longos, impulsionando as aplicações de pizza para um CAGR de 7,54% até 2031.
Página atualizada pela última vez em:



